


Punti Chiave
- L'EPS rettificato di Disney del quarto trimestre fiscale è salito a $1,77, superando la previsione di $1,67, mentre i ricavi sono aumentati del 16% a $25,9 miliardi anche grazie a una settimana extra.
- L'utile operativo dello streaming è raddoppiato a $824 milioni, ma Disney smetterà di comunicare questa cifra a partire dal prossimo trimestre.
- Disney prevede di aumentare la spesa per i contenuti di circa il 9% a $26 miliardi nell'anno fiscale 2027 mentre persegue risparmi sui costi annuali per circa $3 miliardi.
- Il rapporto di febbraio dovrebbe mostrare circa $5,4 miliardi di utile operativo per segmento se le previsioni si manterranno.
Walt Disney (DIS) ha superato le attese di Wall Street martedì, per poi togliere uno dei numeri che gli investitori seguono più da vicino.
L'EPS rettificato del quarto trimestre fiscale è salito a $1,77 da $1,11, superando i $1,67 attesi dagli analisti, secondo LSEG. I ricavi sono aumentati del 16% a $25,9 miliardi, sebbene una 53esima settimana extra abbia gonfiato entrambe le cifre. Anche senza quella settimana, l'EPS rettificato è cresciuto del 43% a $1,59.
Le azioni sono salite di circa il 2% nelle prime contrattazioni. Eppure, lo stesso comunicato ha dichiarato che Disney smetterà di comunicare l'utile operativo dello streaming, proprio quando quel business ha iniziato a sembrare un vero motore di profitto.
Questo è importante perché Netflix (NFLX) ha registrato un margine operativo del 34,6% nel suo terzo trimestre, e il margine dello streaming di Disney era il modo più chiaro per misurare il divario.
Ogni segmento ha dato il suo contributo
Il trimestre si è concluso il 3 ottobre, e tutti e tre i segmenti hanno registrato una forte crescita del profitto:
- L'utile operativo dell'Entertainment è aumentato del 92% a $1,33 miliardi con una crescita dei ricavi del 17%.
- L'utile operativo dello Sport è balzato del 53% a $1,39 miliardi mentre ESPN attirava record di pubblico per la NFL.
- L'utile operativo delle Esperienze è salito del 20% a $2,25 miliardi, un record per il quarto trimestre.
Per l'intero anno, i ricavi hanno raggiunto $102,3 miliardi, in aumento dell'8%, quindi il fatturato ha mantenuto la sua salita costante…
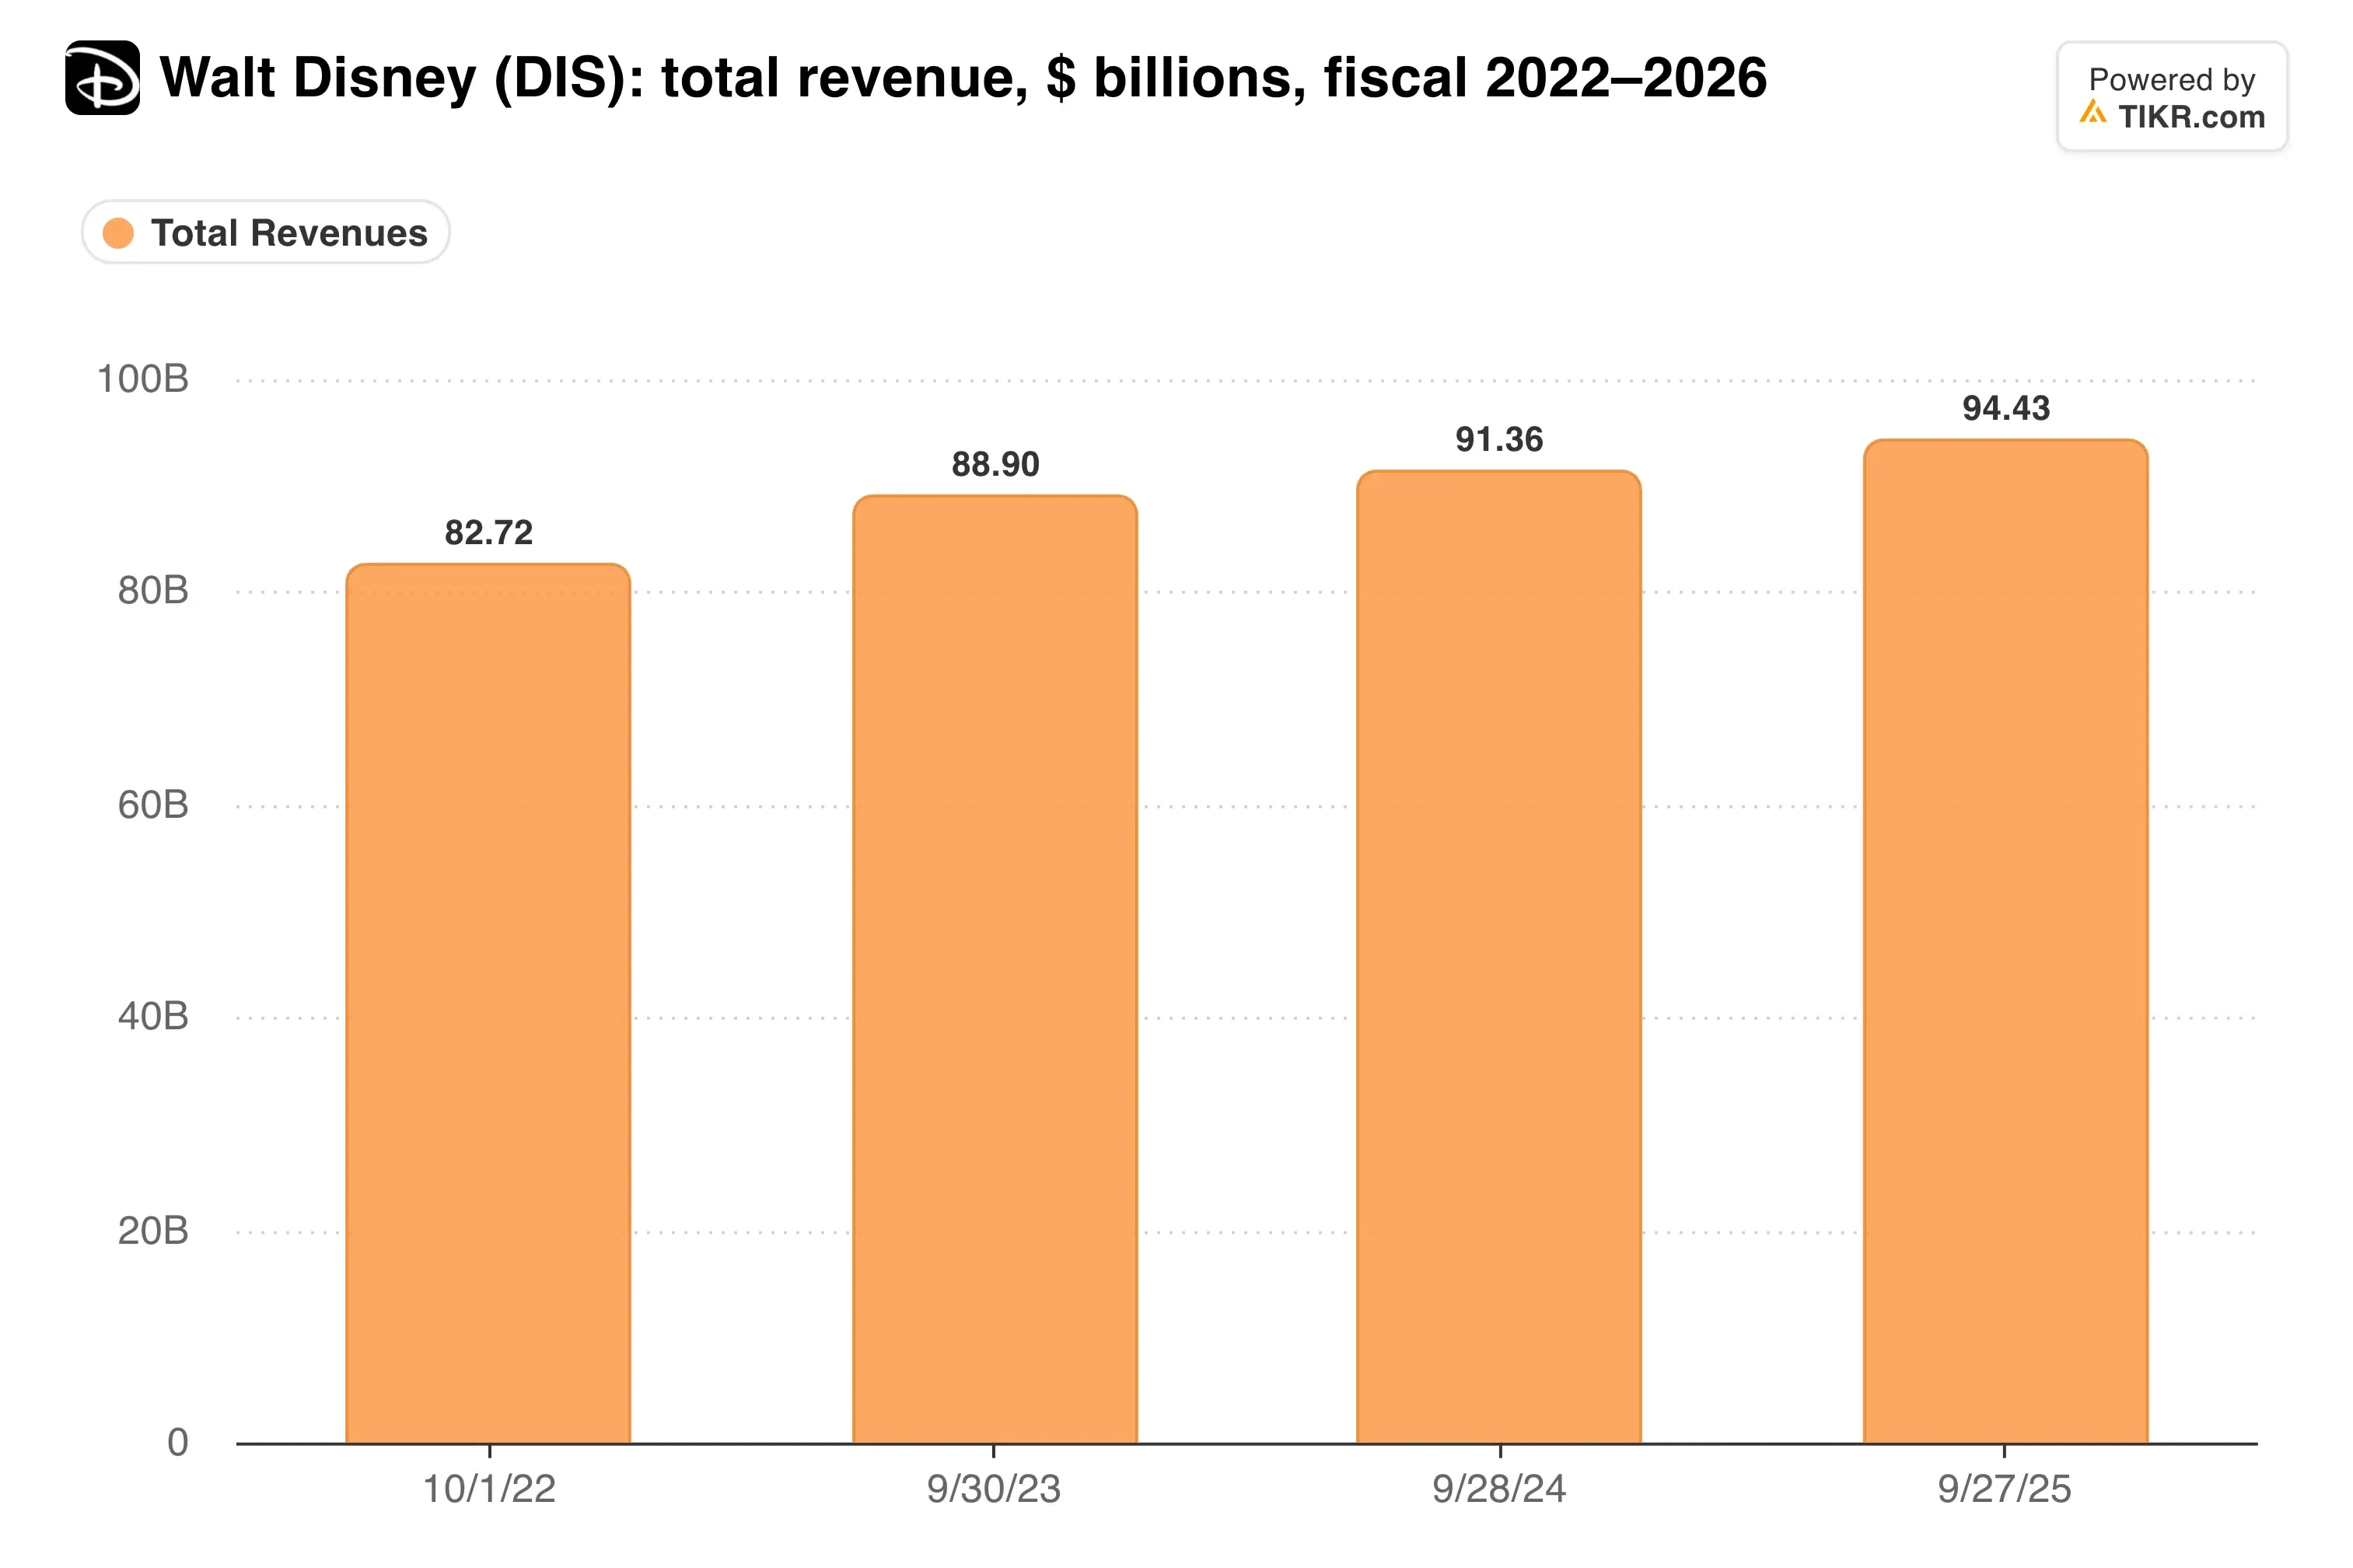
La settimana extra ha aggiunto circa $1,6 miliardi di questo, o circa due punti percentuali di crescita.
Anche gli azionisti hanno avuto un aumento. Disney ha alzato il suo dividendo annuale del 33% a $2,00 per azione dopo aver riacquistato $9 miliardi di azioni nell'anno fiscale 2026. Prevede di riacquistarne circa altri $9 miliardi quest'anno.
Il profitto dello streaming scompare
Il business dello streaming di Disney ha guadagnato $824 milioni nel trimestre, il doppio dei $402 milioni di un anno prima. L'utile operativo annuale dello streaming ha raggiunto $2,57 miliardi, quasi il doppio dei $1,30 miliardi dell'anno fiscale 2025, con un margine dell'11,5%.
A partire dal prossimo trimestre, quella voce scompare. Il management gestisce ora l'Entertainment come un unico business, quindi comunicherà l'utile del segmento con maggiori dettagli sui ricavi.
Non tutti credono alla logica. Il direttore della ricerca di Forrester, Mike Proulx, ha detto a Reuters che la mossa è stata "troppo prematura per, in effetti, sopprimere un indicatore chiave della performance dello streaming".
Quindi, quanto è ancora indietro Disney rispetto al suo più grande rivale nello streaming in termini di redditività?
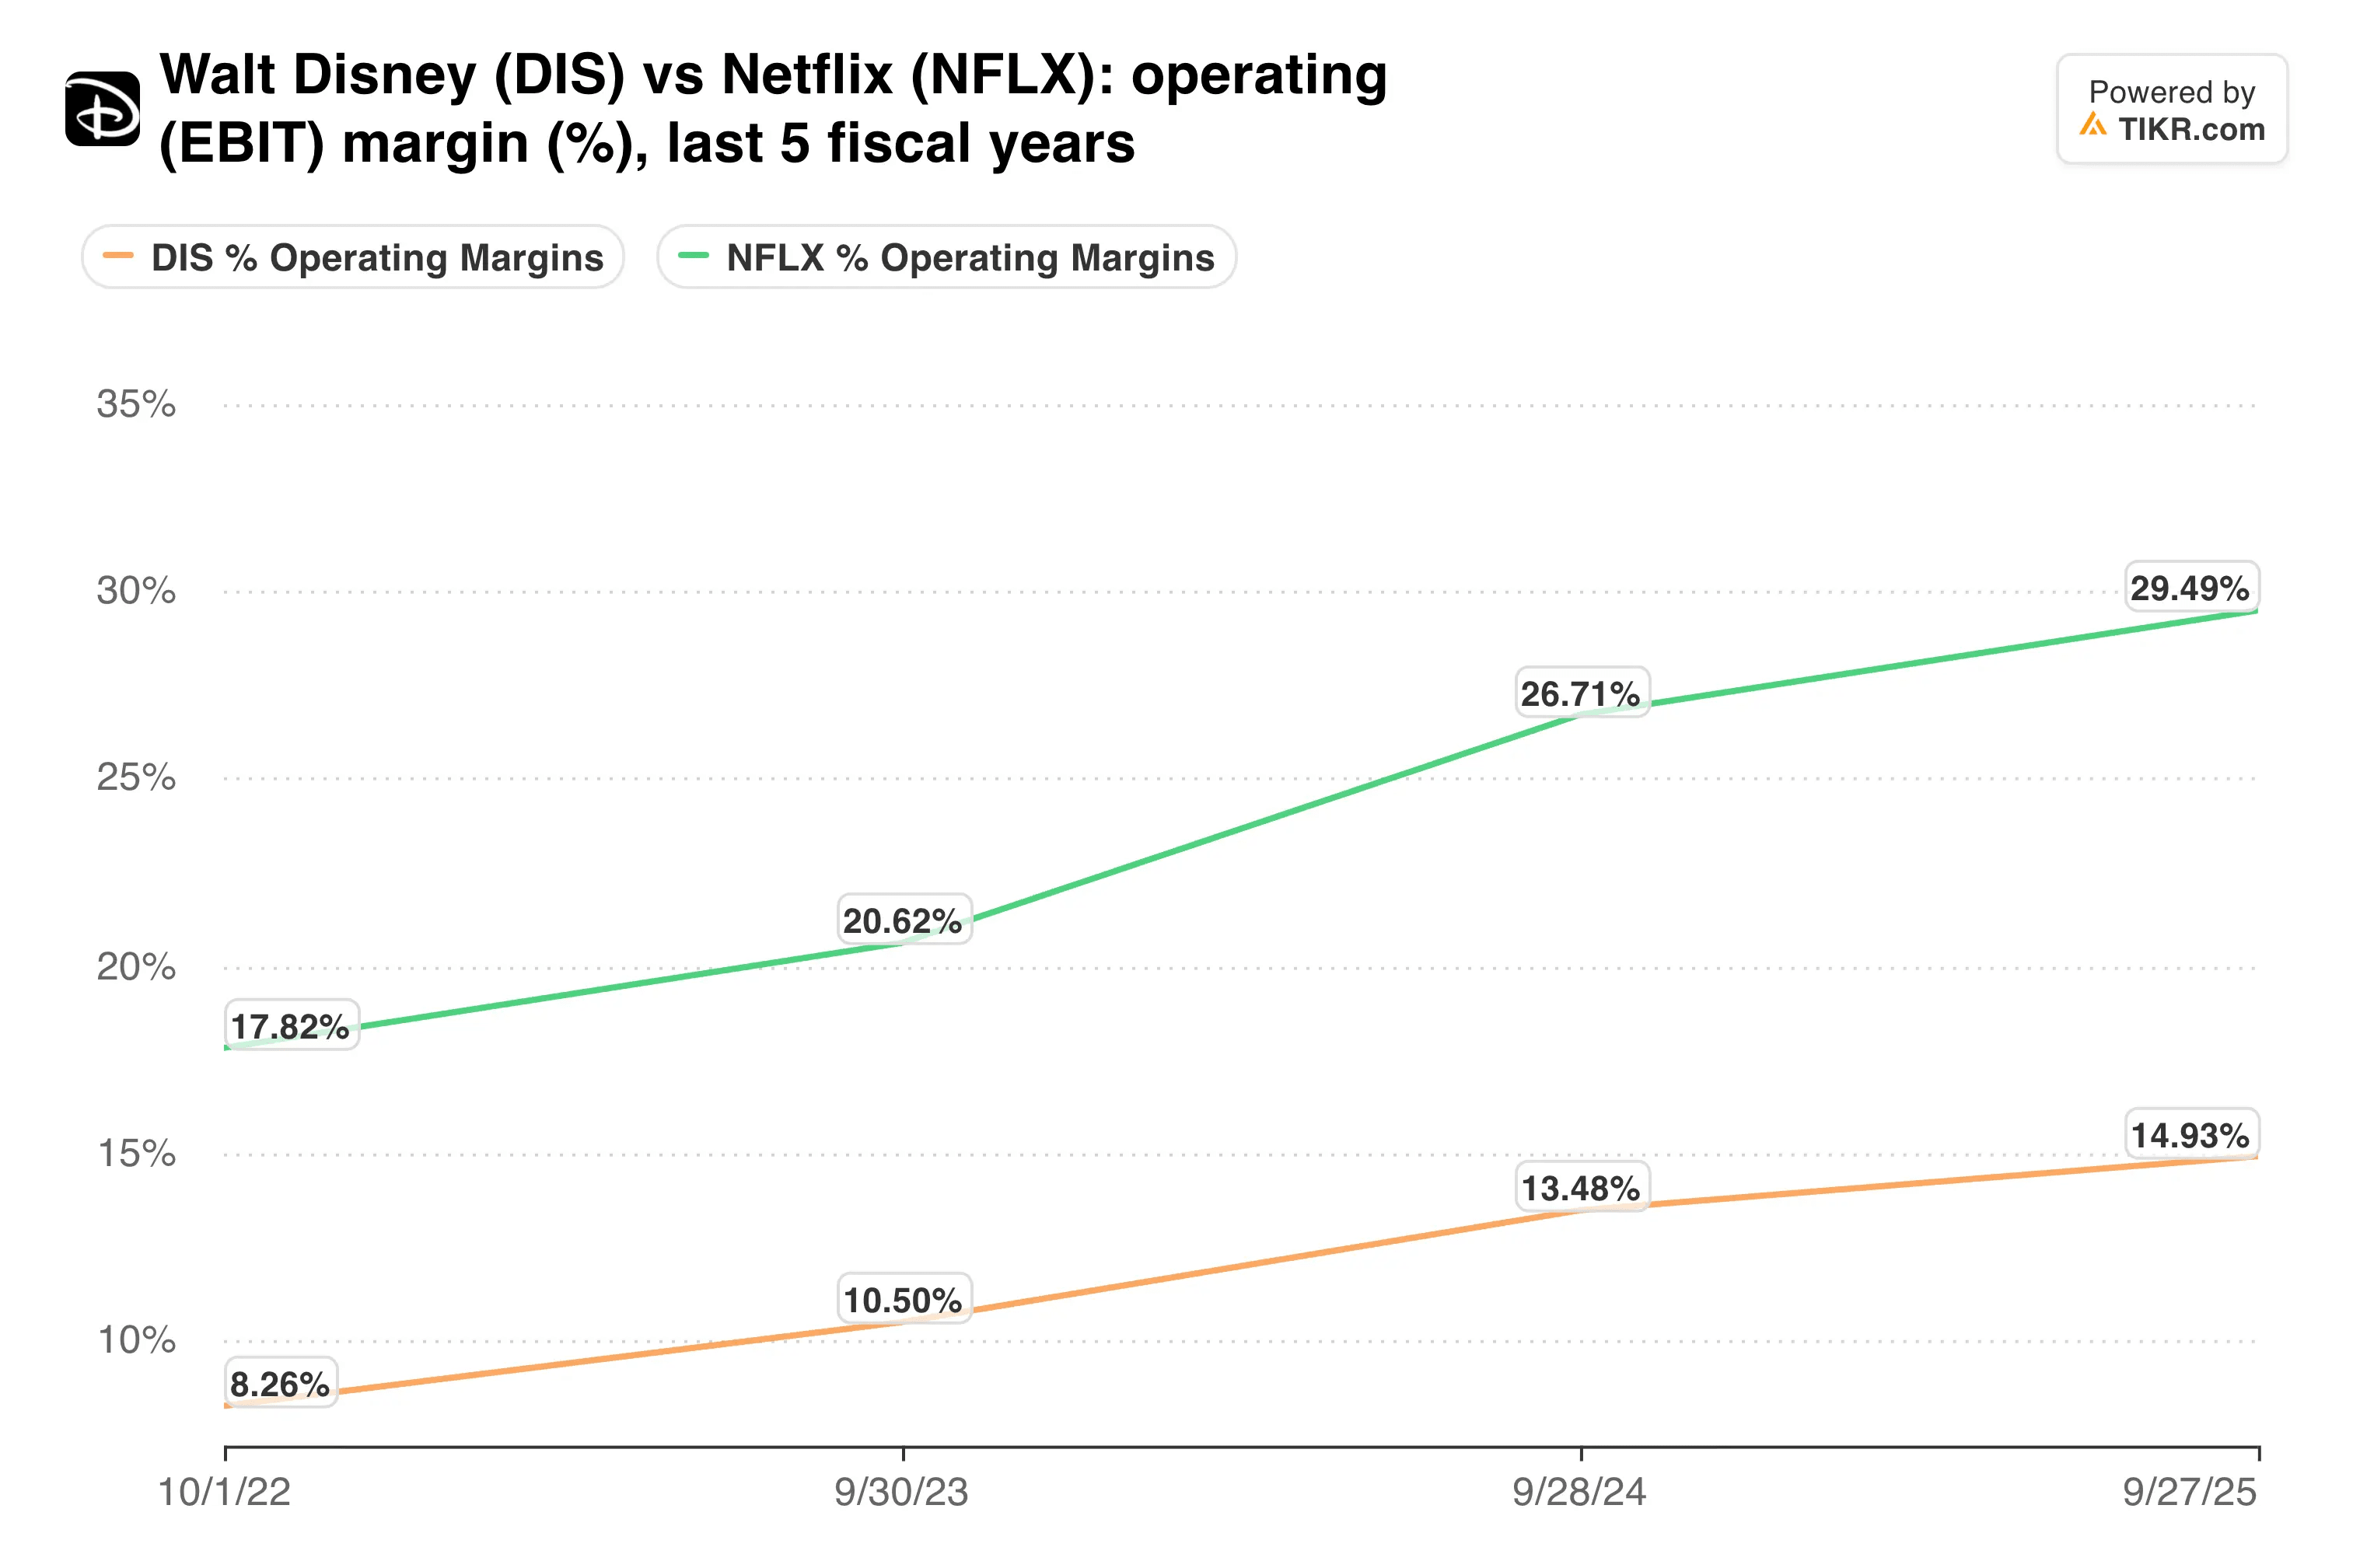
Netflix prevede un margine operativo del 31,5% per il 2026. L'unità streaming di Disney ha raggiunto il 13,6% nel suo miglior trimestre finora, e gli investitori avranno ora più difficoltà a monitorare se quel divario si riduce.
TIKR monitora 32 analisti su Disney. Quanti dicono "Compra"?
Vedi la suddivisione completa dei rating Compra, Mantieni e Vendi su Disney, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di Disney
Il conto per la crescita aumenta
La parte più difficile è la spesa. Disney prevede circa $26 miliardi di spesa in contanti per i contenuti nell'anno fiscale 2027, in aumento di circa il 9%, con più risorse destinate ai diritti sportivi e alle serie internazionali. Il Capex dovrebbe rimanere vicino ai $9 miliardi.
Dall'altro lato, un programma di riduzione dei costi ora punta a risparmi annuali di circa $3 miliardi entro l'anno fiscale 2029. Il CFO Hugh Johnston ha detto a CNBC che ulteriori licenziamenti ne fanno parte.
Ecco cosa paga per tutto questo.
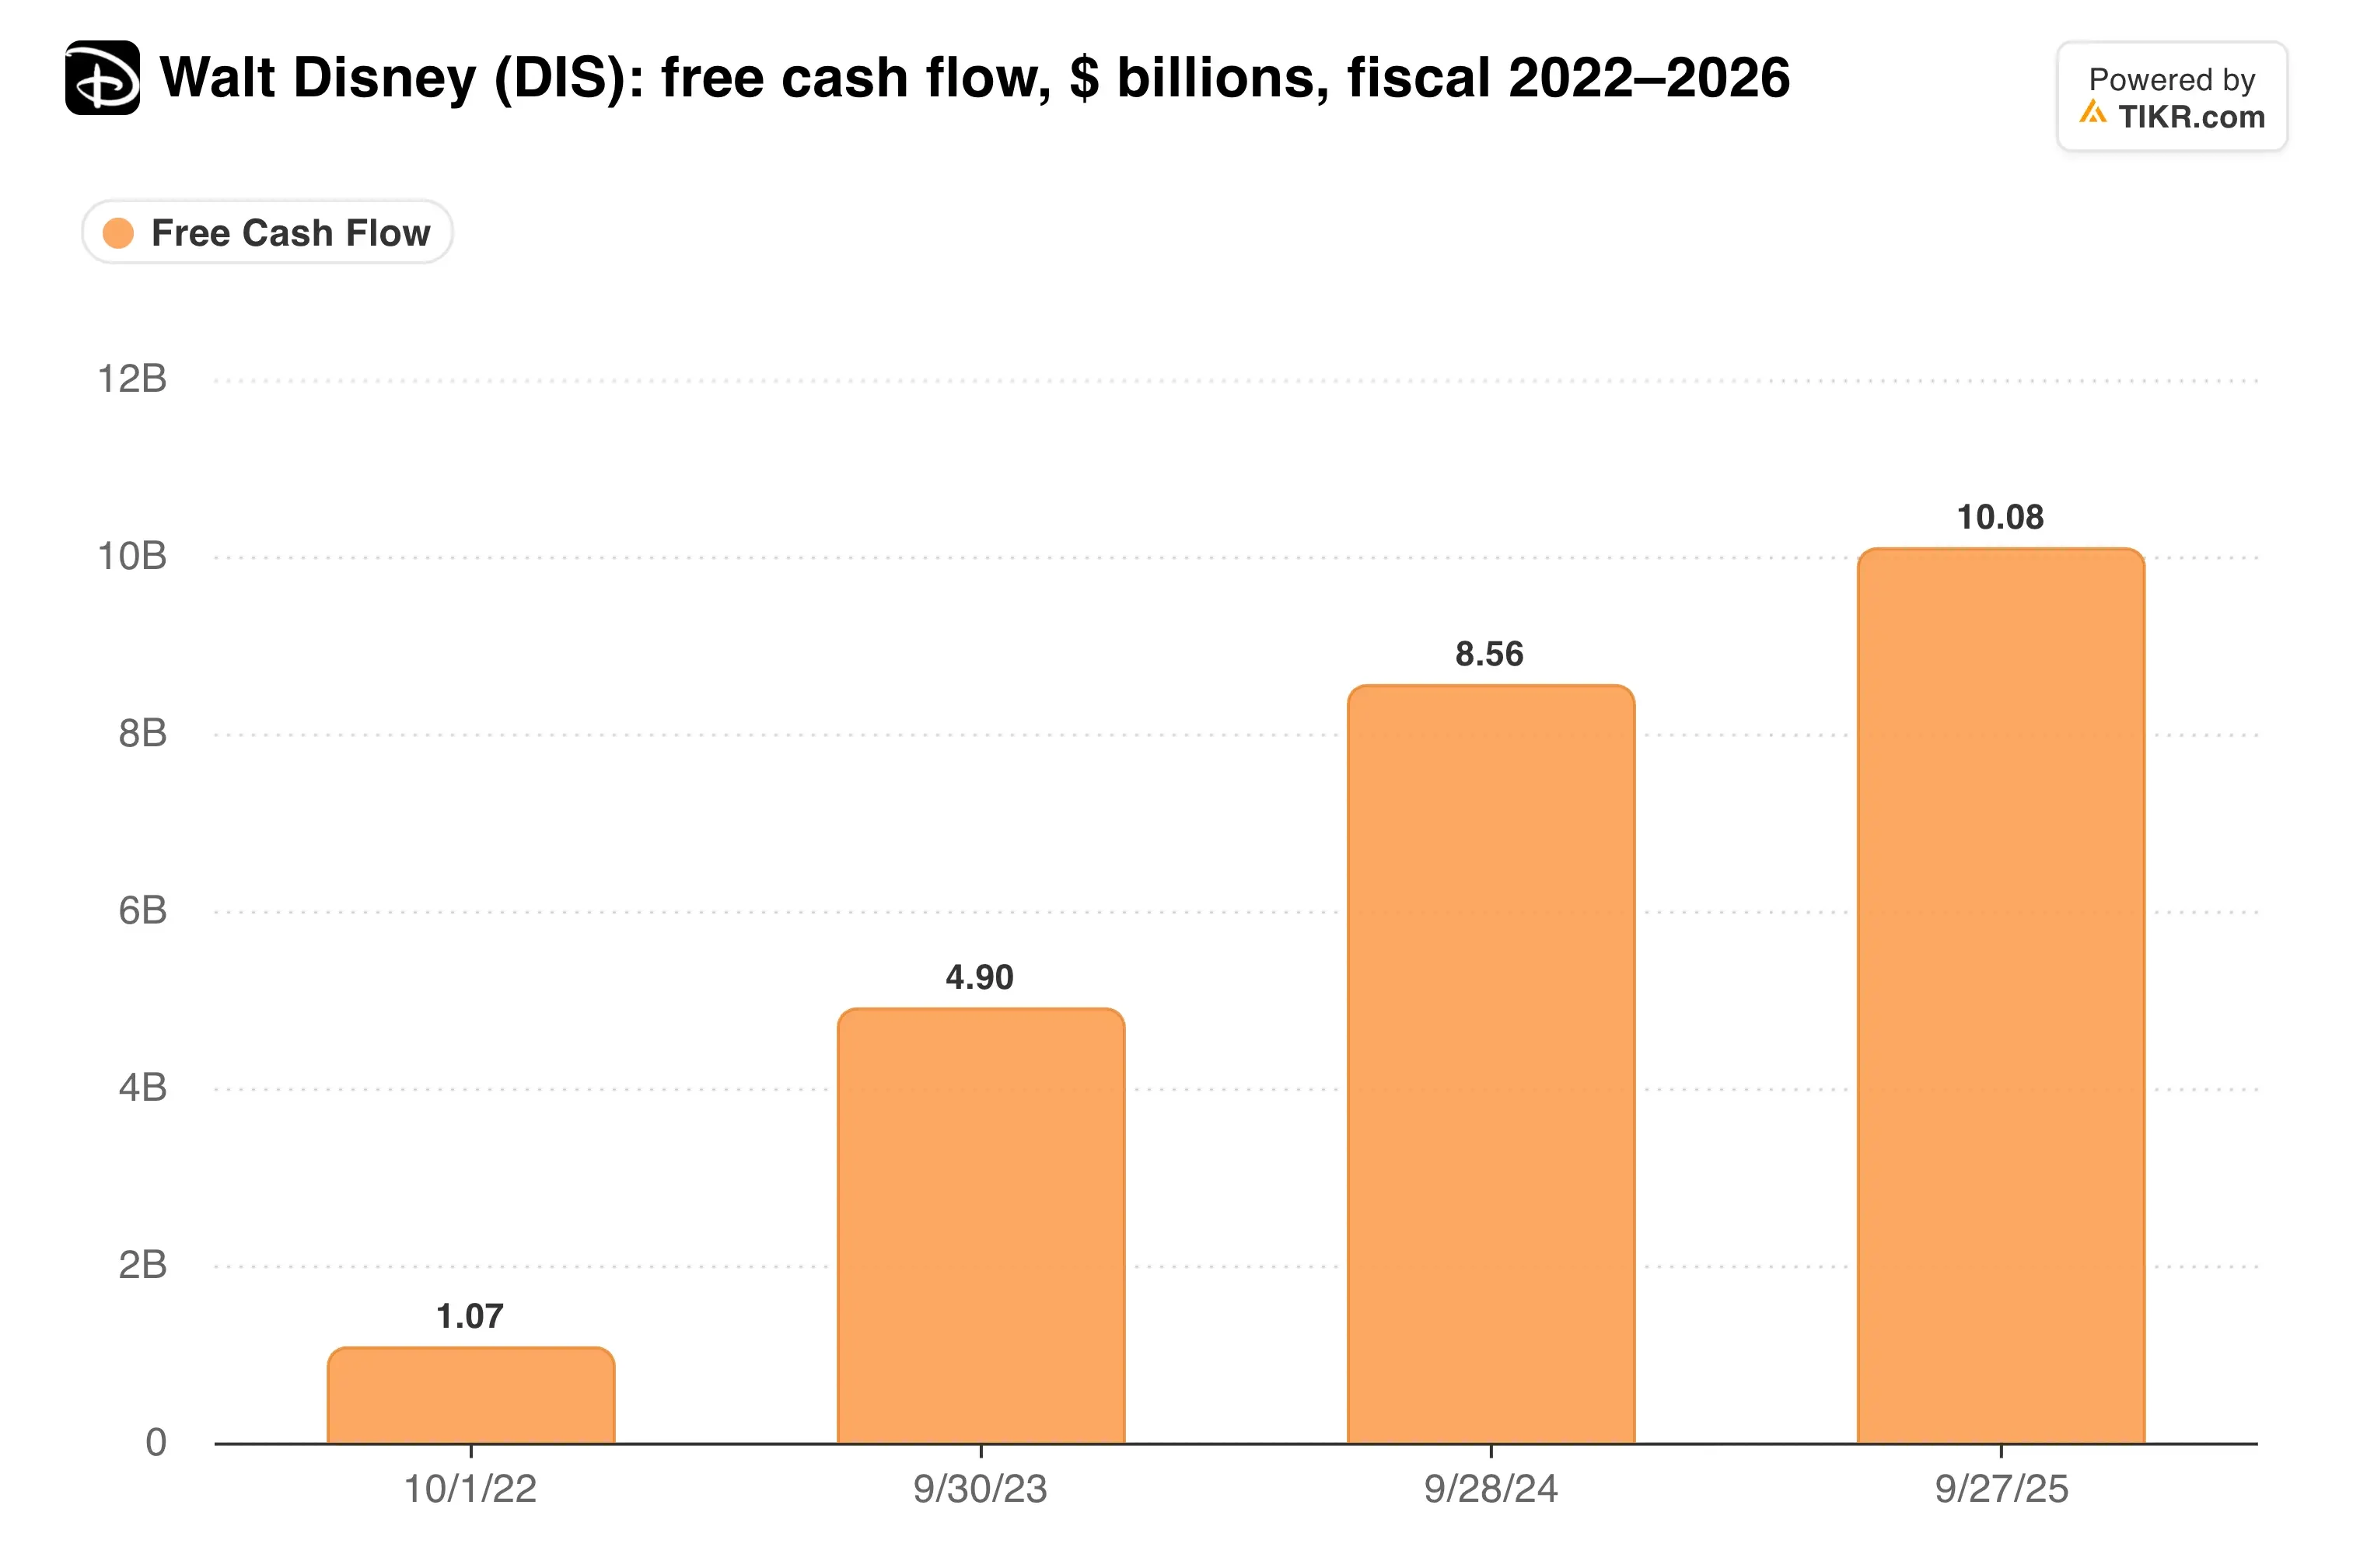
Disney ha generato $10,6 miliardi di flusso di cassa libero nell'anno fiscale 2026 e prevede circa $11 miliardi quest'anno, sufficienti a coprire il riacquisto e il dividendo più alto.
Le previsioni sembrano solide ma irregolari. Il management si aspetta una crescita a doppia cifra dell'EPS rettificato escludendo la settimana extra, più una crescita dell'utile per segmento di circa l'8%. La maggior parte di questo, tuttavia, si concentrerà nel primo semestre, mentre la frequentazione a Hong Kong e Shanghai dovrebbe rimanere debole.
La mia opinione: Il business sotto Josh D'Amaro sembra più sano di quanto non lo sia stato da anni, e i rendimenti in contanti sono reali. Tuttavia, aumentare la spesa per i contenuti mentre si nasconde il margine dello streaming chiede agli investitori maggiore fiducia. Conserverei l'azione ma vorrei la prova che la spesa extra aumenti il profitto dell'Entertainment.
Il primo rapporto dell'anno fiscale 2027, previsto per febbraio, dovrebbe mostrare circa $5,4 miliardi di utile operativo per segmento se le previsioni si manterranno. Disney ha riportato $4,6 miliardi un anno prima. Avengers: Doomsday, in uscita il 18 dicembre, rientrerà anch'esso in quel trimestre.
Quindi, qual è il valore effettivo dell'azione Walt Disney?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Walt Disney. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono fornire consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento del TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti o aggiornamenti importanti sulle società. TIKR non ha posizioni in alcuna azione menzionata. Grazie per la lettura e buoni investimenti!







