Punti Chiave
- Dei 460 grandi fondi che hanno depositato i 13F per il trimestre terminato il 30 settembre, 14 hanno acquistato Alibaba e 11 l'hanno venduta, con ARK Invest di Cathie Wood tra i venditori.
- Gli acquirenti hanno scommesso molto di più: la nuova posizione di Viking Global di circa 478 milioni di dollari è stata oltre quattro volte superiore a quanto venduto complessivamente dagli 11 venditori, e Hillhouse ha reso Alibaba la sua seconda partecipazione più grande dopo PDD Holdings.
- A 9,6x gli utili forward, Alibaba scambia ben al di sotto della sua media quinquennale di 12,9x, sebbene le stime degli analisti richiedano che i suoi utili più che raddoppino entro l'anno fiscale 2028.
- Gli acquirenti hanno la tesi migliore, con le perdite nella consegna che si riducono sia per Alibaba che per JD.com, ma il cash burn e le nuove regole statunitensi sui chip significano che servirà pazienza.
I grandi fondi si sono divisi su Alibaba (BABA) lo scorso trimestre. Dei 460 che hanno depositato i 13F per il trimestre terminato il 30 settembre, 14 l'hanno acquistata e 11 venduta, mentre 36 la detenevano alla fine del trimestre.
Questi conteggi includono i fondi noti ai lettori e qualsiasi fondo con 1 miliardo di dollari o più di azioni statunitensi nel suo 13F, escludendo i fondi quantitativi e indicizzati. Un acquisto è una nuova posizione o un aumento del 20% o più delle azioni, e una vendita è la chiusura totale o una riduzione del 20% o più.
Il titolo è sceso del 25% dal 30 settembre, quindi per ora i venditori sembrano aver fatto la mossa giusta. Ma gli ultimi trimestri di Alibaba e del suo rivale nella consegna JD.com (JD) hanno dato qualche sostegno alla tesi degli acquirenti.
Gli acquirenti hanno portato assegni molto più grandi
Viking Global di Andreas Halvorsen, da 78,2 miliardi di dollari, ha effettuato l'acquisto più grande: una nuova posizione di 4,45 milioni di azioni, del valore di circa 478 milioni di dollari ai prezzi di fine trimestre. Rappresenta l'1,5% delle sue azioni in 13F, la sua 29a partecipazione: una posizione reale, ma di certo non una scommessa totale.
HHLR Advisors di Hillhouse, il cui 13F detiene 1,54 miliardi di dollari di azioni statunitensi, è andato molto oltre. Ha portato la sua partecipazione da 183.934 azioni a 2,49 milioni, circa 248 milioni di dollari di acquisti, e Alibaba ora rappresenta il 17,4% delle sue azioni in 13F. Solo PDD Holdings (PDD), al 22,5%, è più grande.
SRS Investment Management ha aperto una posizione da 181 milioni di dollari, e Coatue di Philippe Laffont ne ha avviata una più piccola di circa 33 milioni di dollari. Tutti i 14 acquirenti insieme hanno investito circa 1,1 miliardi di dollari.
TIKR monitora 41 analisti su Alibaba. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Alibaba, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti su Alibaba
Cathie Wood si è praticamente ritirata
ARK Invest di Cathie Wood ha ridotto la sua partecipazione del 96%, da 119.555 azioni a 4.691, circa 12 milioni di dollari di vendite che lasciano Alibaba come sua 169a partecipazione. Il venditore più grande, H&H International Investment, ha venduto tutte le sue 301.400 azioni, circa 29 milioni di dollari, e Keystone Investors e Contrarius hanno venduto circa 20 milioni e 17 milioni di dollari. Tutte le 11 vendite sommate ammontano a circa 110 milioni di dollari, meno di un quarto del solo acquisto di Viking.
H&H non ha però abbandonato l'e-commerce cinese. Nello stesso trimestre ha aggiunto il 12% alla sua partecipazione in PDD, ora di 27,99 milioni di azioni del valore di 2,18 miliardi di dollari e pari al 12,7% delle sue azioni in 13F. PDD è salita del 7% dal 30 settembre. I suoi ricavi pubblicitari del trimestre di settembre sono cresciuti del 12%, sebbene i servizi di transazione, che includono le commissioni di evasione di Temu, siano scesi del 12% a causa del nuovo dazio sui pacchi in Europa.
Economica, se gli utili torneranno
Gli analisti si aspettano il rimbalzo degli utili su cui scommettono gli acquirenti. L'EPS normalizzato di Alibaba è sceso a RMB 26,80 per ADS nell'anno fiscale 2026 (l'anno fino a marzo) da RMB 65,41, e il consensus lo vede tornare a RMB 61,03 entro l'anno fiscale 2028, vicino ai RMB 62,23 dell'anno fiscale 2024:
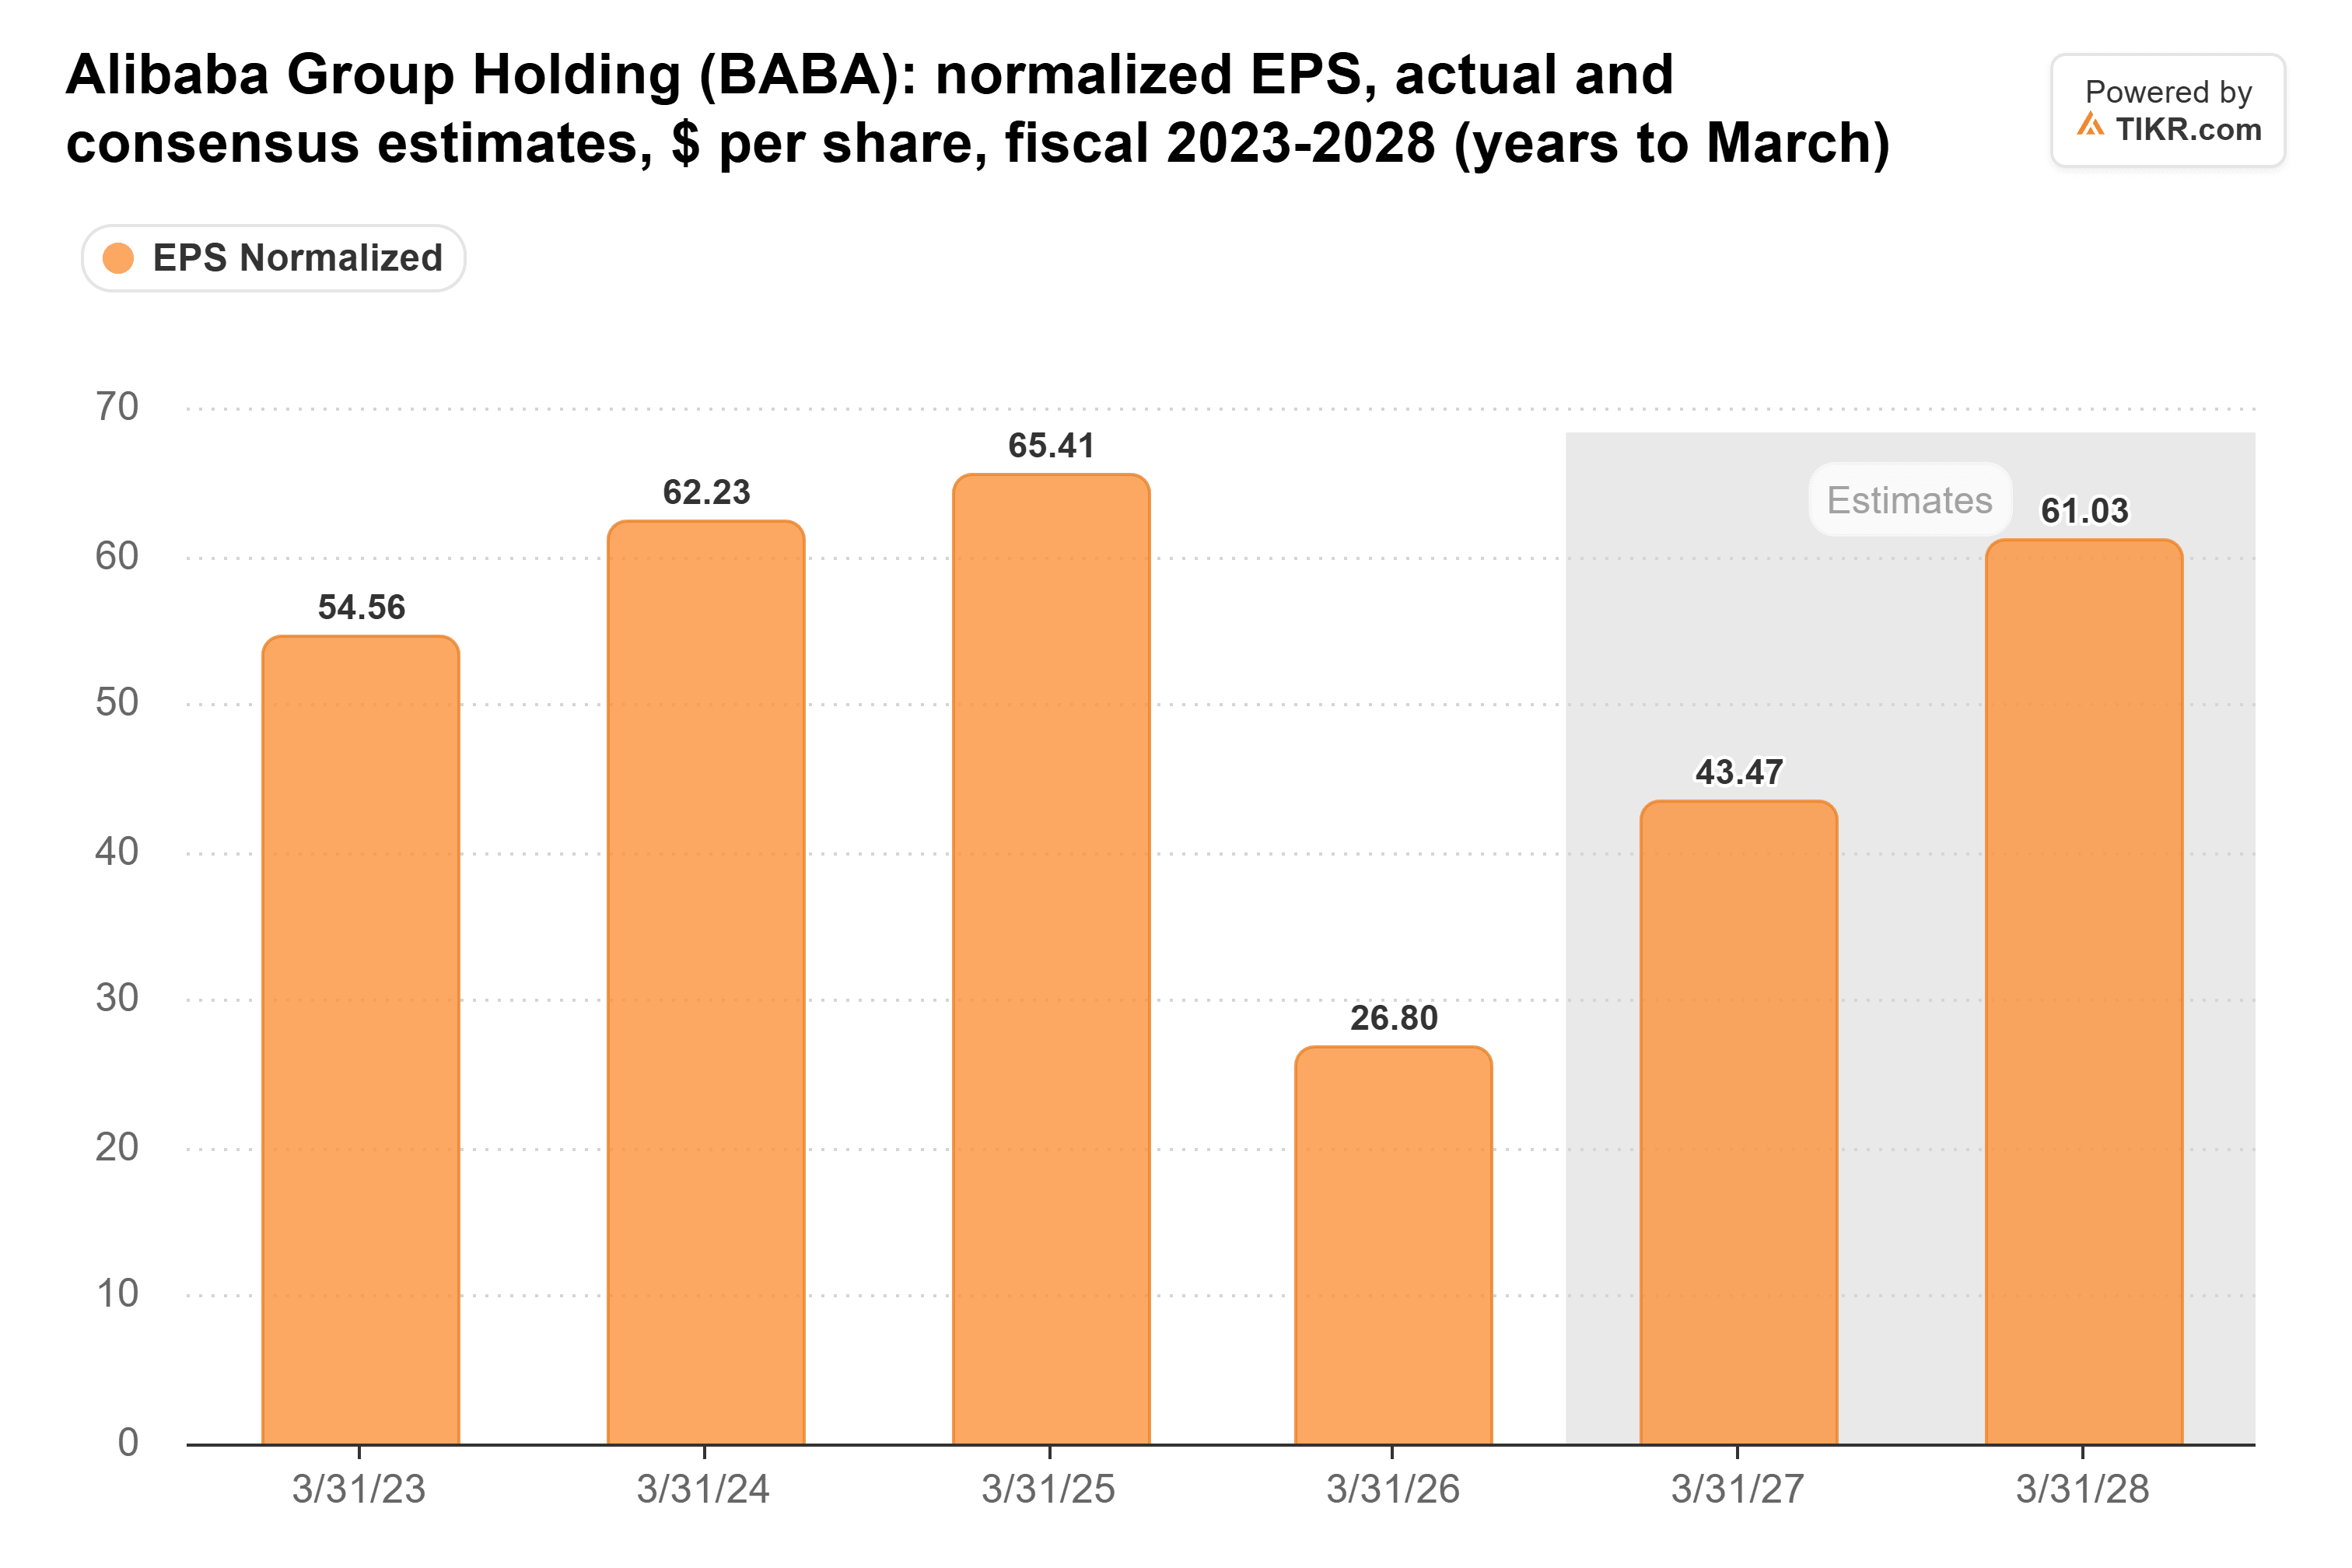
Significa più del doppio in due anni, e il trimestre di settembre ha mostrato cosa funziona e cosa no. I ricavi del cloud sono cresciuti del 53%, e il margine EBITA rettificato dell'unità cloud è salito al 14,5% dall'11,6% di giugno. L'EBITA rettificato del gruppo e-commerce è balzato del 243%, principalmente perché il quick commerce ha perso molto meno. Ma i ricavi comparabili da gestione clienti, le commissioni dei merchant che pagano tutto il resto, sono cresciuti solo dell'1% ancora una volta, e l'EPS rettificato ha mancato le stime.
Il trimestre di JD.com punta nella stessa direzione. Il suo margine operativo è diventato positivo all'1,7%, da negativo 0,4% un anno prima, e il CFO Ian Su Shan ha attribuito il merito a "riduzioni significative delle perdite" nei suoi nuovi business, guidati dalla consegna di cibo. Con entrambe le parti che spendono meno, la bolletta dei sussidi che ha tagliato il profitto dell'e-commerce cinese di Alibaba del 44% nell'anno fiscale 2026 dovrebbe continuare a ridursi.
Il P/E forward di Alibaba mostra quanto poco gli investitori stanno pagando per quella ripresa:
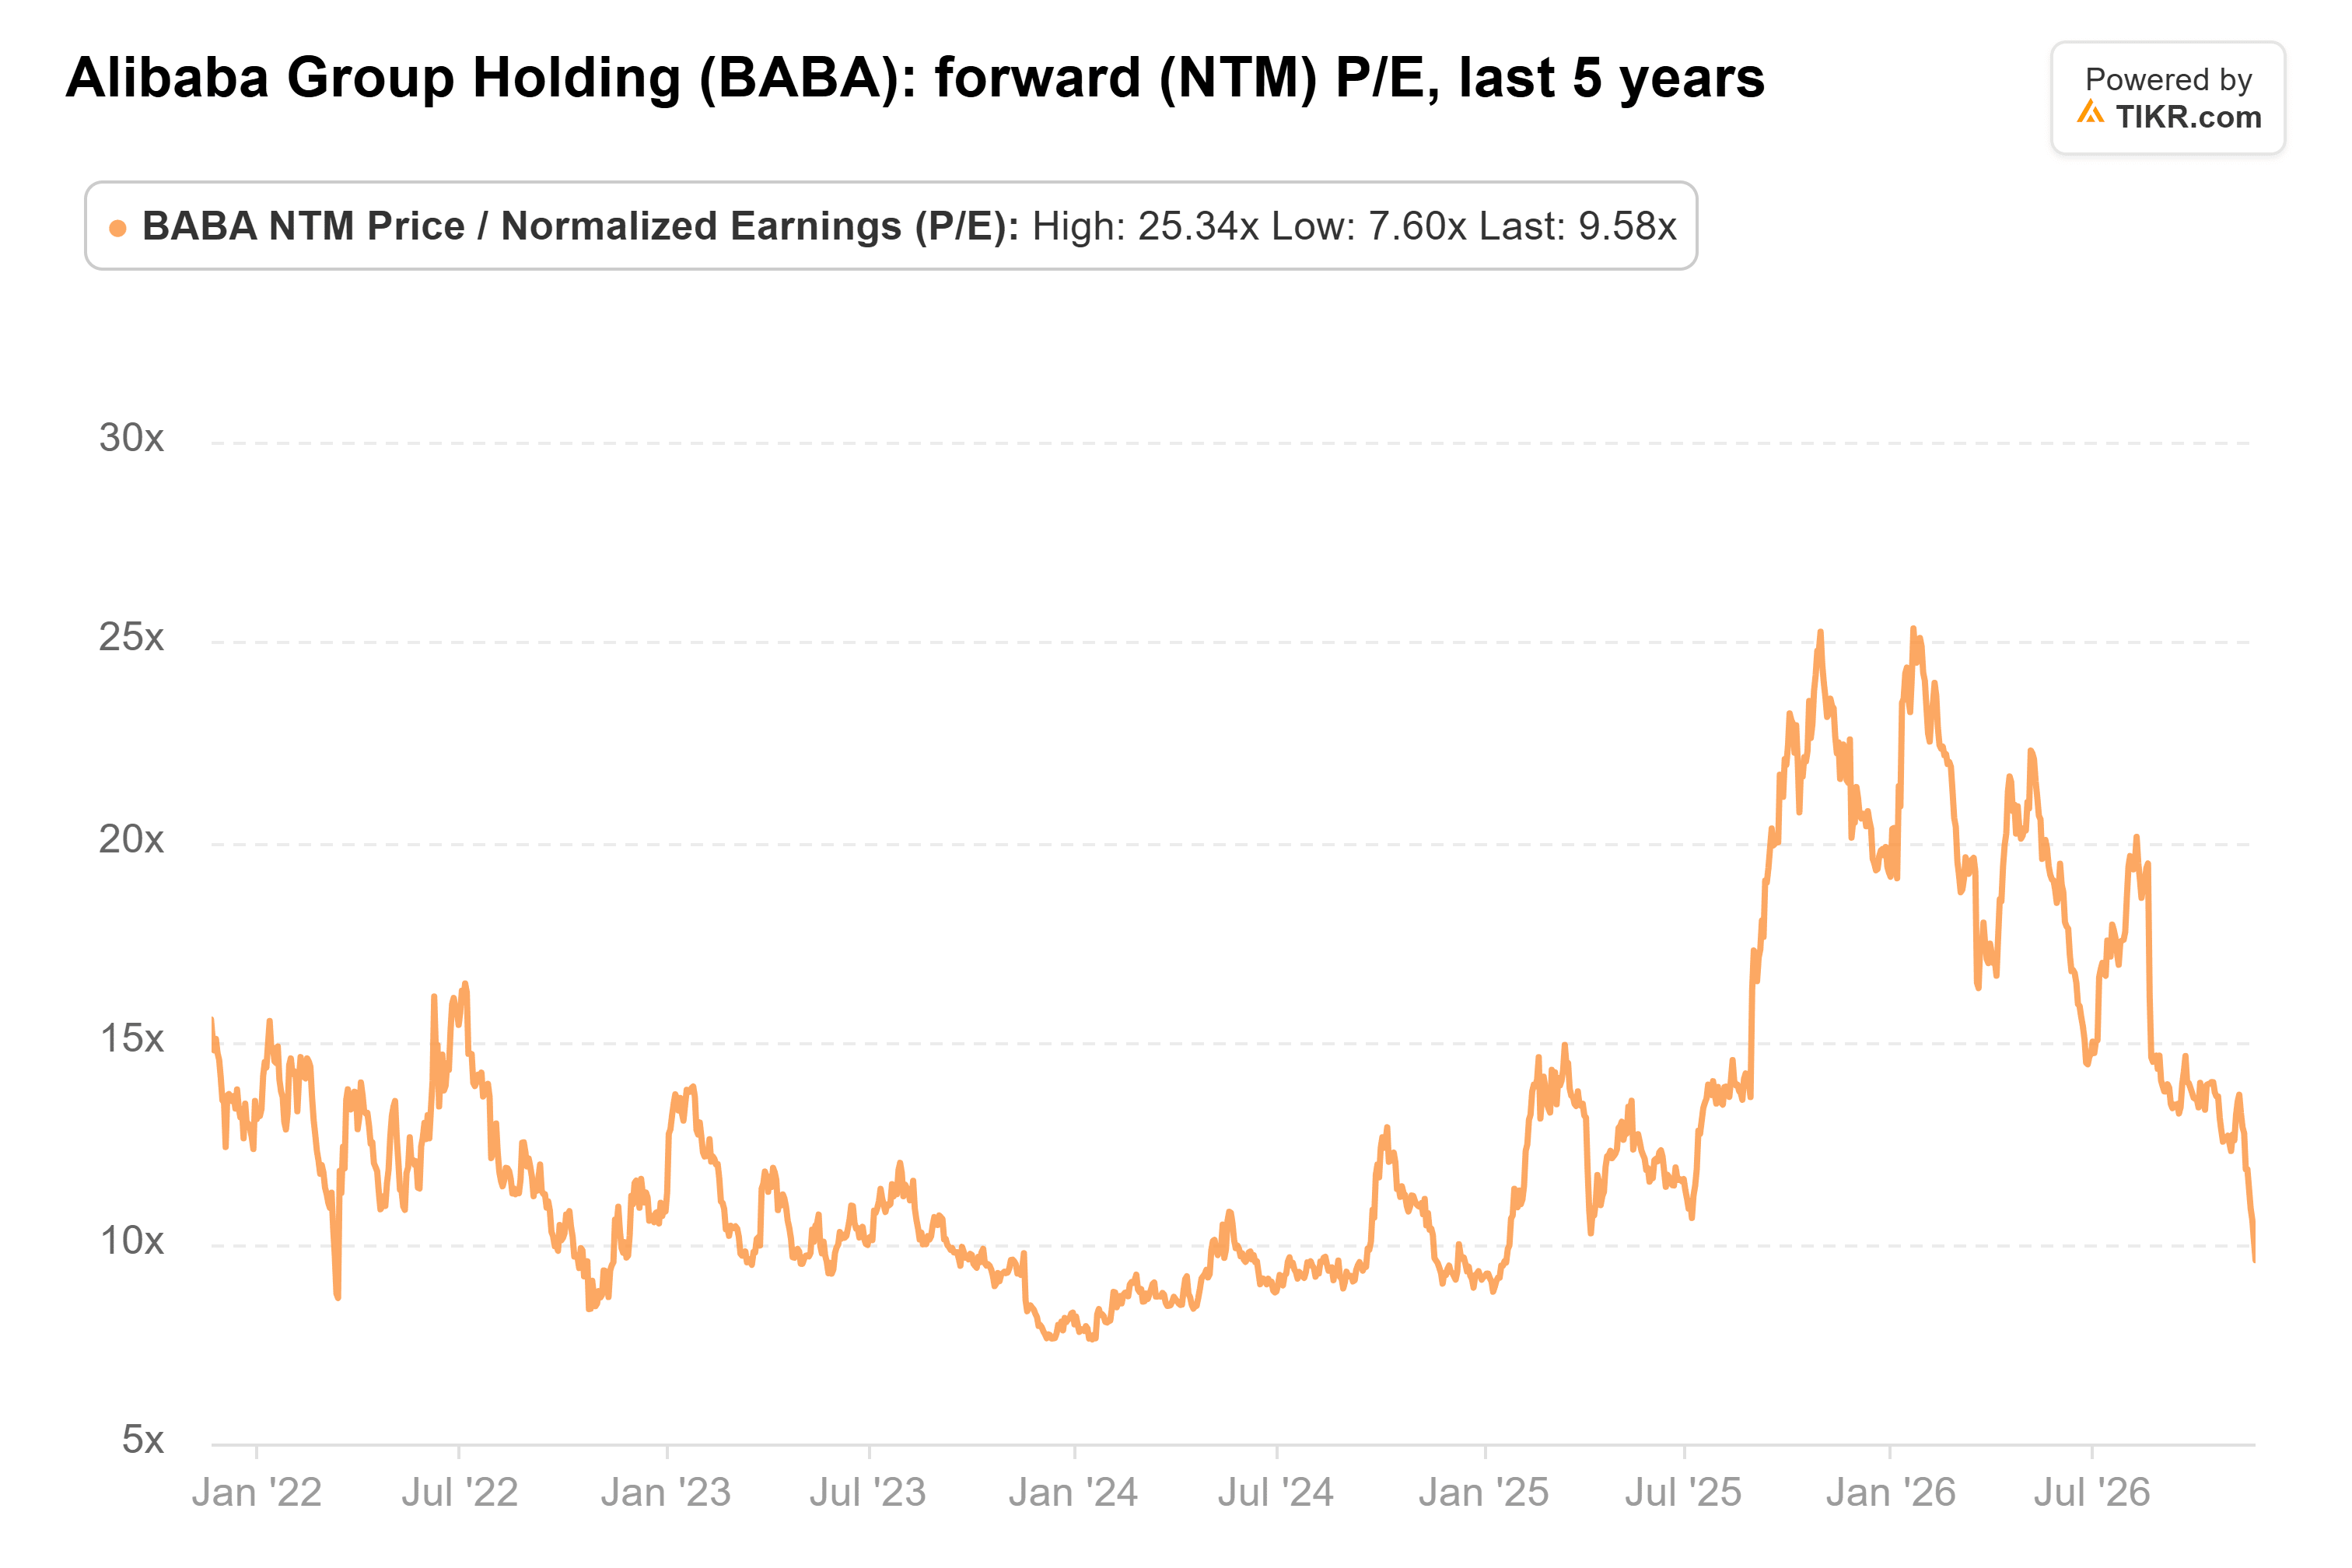
A 9,6x, è ben al di sotto della sua media quinquennale di 12,9x, non lontano dal suo minimo di 7,6x di gennaio 2024. Un ritorno alla media da sola varrebbe circa un terzo in più sulle stime di oggi.
Il target di consensus è sceso di circa il 16% nell'ultimo anno:

Il target medio di 162,28 dollari è ancora il doppio del prezzo di oggi.
Io sto con gli acquirenti
Il calo del 25% dal 30 settembre (il movimento dal suo prezzo di fine trimestre; nessuno sa quanto abbia pagato ogni fondo) finora ha dato ragione ai venditori. Ma secondo i numeri di TIKR, io sto con Viking e Hillhouse. Sotto 10x gli utili, il prezzo presuppone già che molte cose vadano storte, e il trimestre di settembre ha fornito ciò di cui la ripresa ha più bisogno: un margine cloud più ricco e perdite nella consegna più piccole.
Il rischio è la liquidità. Il flusso di cassa libero è stato un deflusso di RMB 34,47 miliardi nel trimestre di settembre su RMB 50,5 miliardi di capex, e Goldman Sachs ora prevede che diventi positivo solo nell'anno fiscale 2029. Il CEO Eddie Wu ha anche detto che una nuova regola statunitense sulle licenze per i chip potrebbe rallentare la crescita del cloud al 30%-45% il prossimo anno fiscale.
Il report del trimestre di dicembre, all'inizio del prossimo anno, è la prossima prova: una crescita dei ricavi comparabili da gestione clienti superiore all'1% e un deflusso di flusso di cassa libero inferiore a RMB 34,47 miliardi metterebbero gli acquirenti sulla buona strada. I prossimi 13F dei fondi, previsti a metà febbraio, mostreranno chi ha resistito.
Quindi, quanto vale realmente il titolo Alibaba?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Alibaba. Parti dalle stime di consensus di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!