Punti Chiave
- Un investitore, utilizzando un DCF inverso, ha calcolato che il prezzo quasi record di Apple richiede una crescita del free cash flow del 16,9% annuo per 10 anni, tre volte la crescita dei ricavi degli ultimi cinque anni.
- Ciò funzionerebbe solo se la crescita dei ricavi del 15% del 2026 fiscale diventasse la norma, o se i margini salissero ben al di sopra del 28,4%.
- Apple attribuisce il calo del proprio margine lordo ai prezzi della memoria, mentre Micron e Sandisk forniscono previsioni per margini lordi di circa l'85% o più.
- Gli analisti si aspettano una crescita del free cash flow di circa l'11% annuo fino al 2029 fiscale; a 37 volte gli utili forward, il titolo è prezzato per una crescita maggiore.
Apple (AAPL) è diventata il titolo in cui gli investitori si rifugiano. È l'unico titolo delle Magnificent Seven vicino al suo massimo storico di chiusura, stabilito il 13 novembre.
Un investitore su r/ValueInvesting ha calcolato quanto costa questa sicurezza: il prezzo di Apple richiede che il free cash flow cresca del 16,9% all'anno per 10 anni.
È un'impresa ardua mentre produttori di memoria come Micron (MU) e Sandisk (SNDK) comprimono il margine di Apple.
Wall Street Prevede Circa l'11%
L'utente ha utilizzato il free cash flow trailing, un tasso di sconto del 9% e nessuna crescita dopo il decimo anno. Ricalcolando sul free cash flow di Apple di $136,1 miliardi per il 2026 fiscale, il 16,9% annuo porta esattamente al suo valore di mercato di circa $5,1 trilioni.
Gli analisti non sono nemmeno vicini:
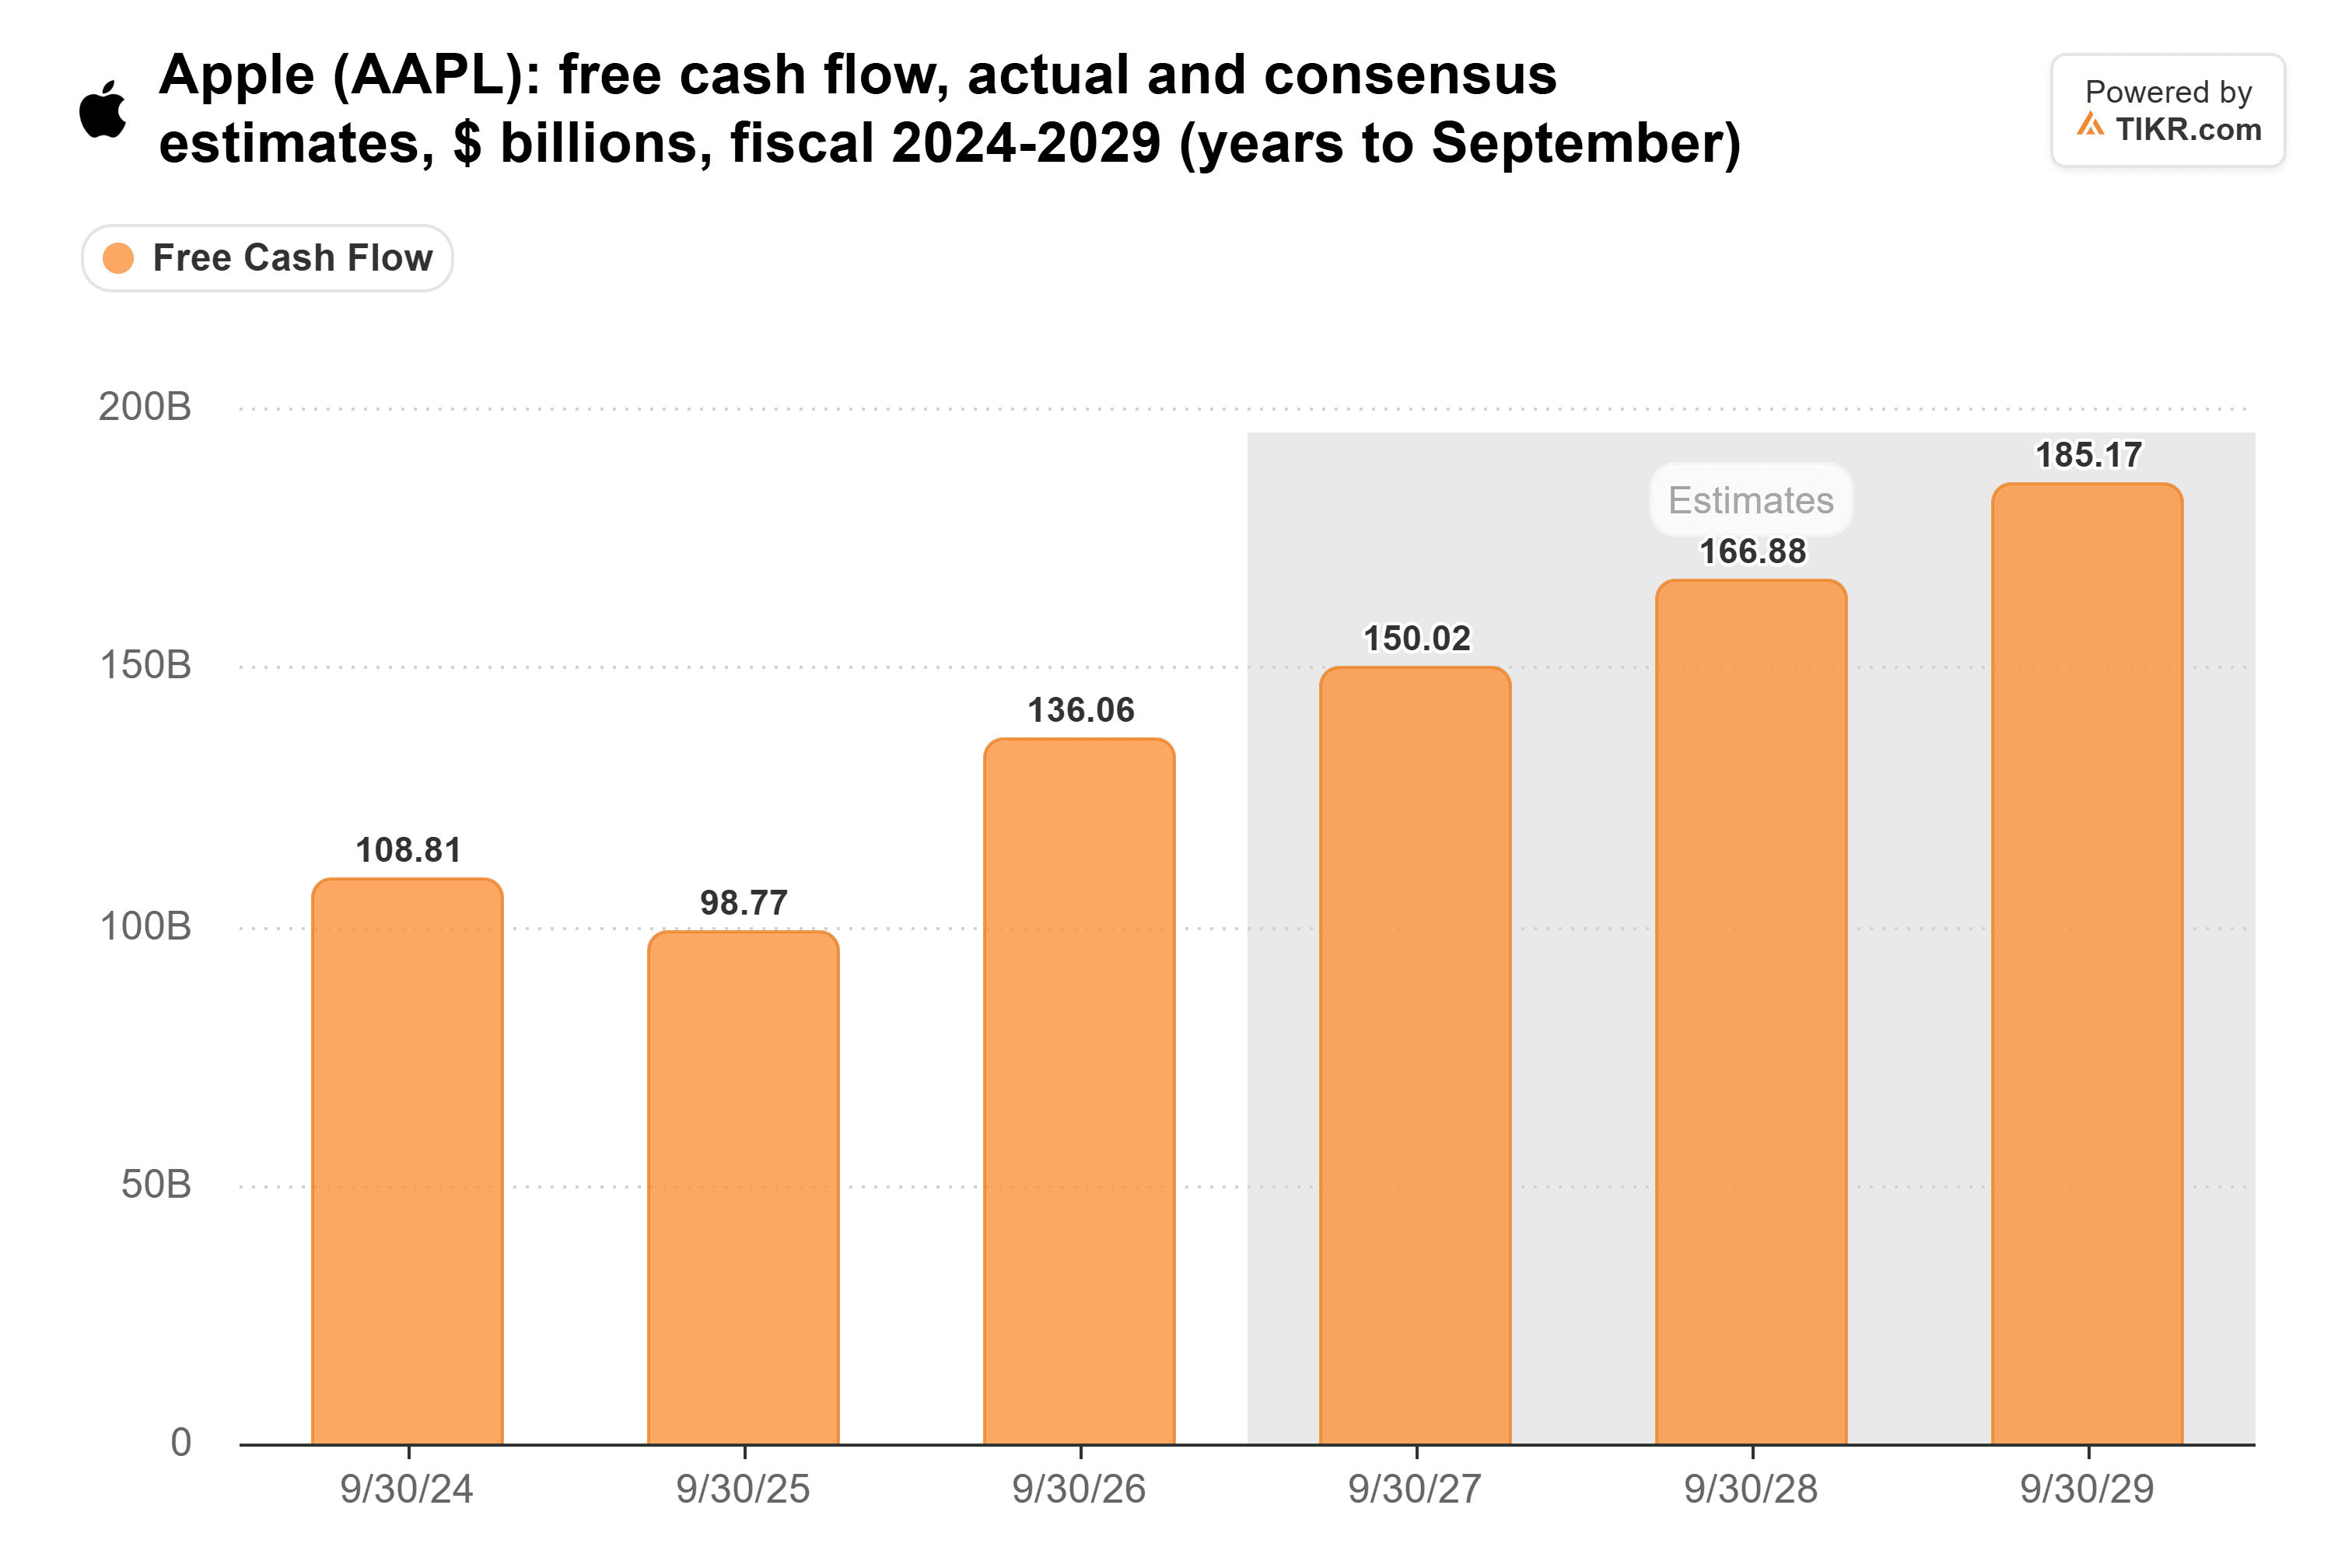
Il consenso prevede che il free cash flow raggiunga i $185 miliardi nel 2029 fiscale, circa l'11% annuo. Con una crescita del 16,9%, il 2029 fiscale avrebbe bisogno di circa $217 miliardi.
Il 2026 Fiscale Deve Essere la Nuova Normalità di Apple
I ricavi sono cresciuti a singhiozzo:
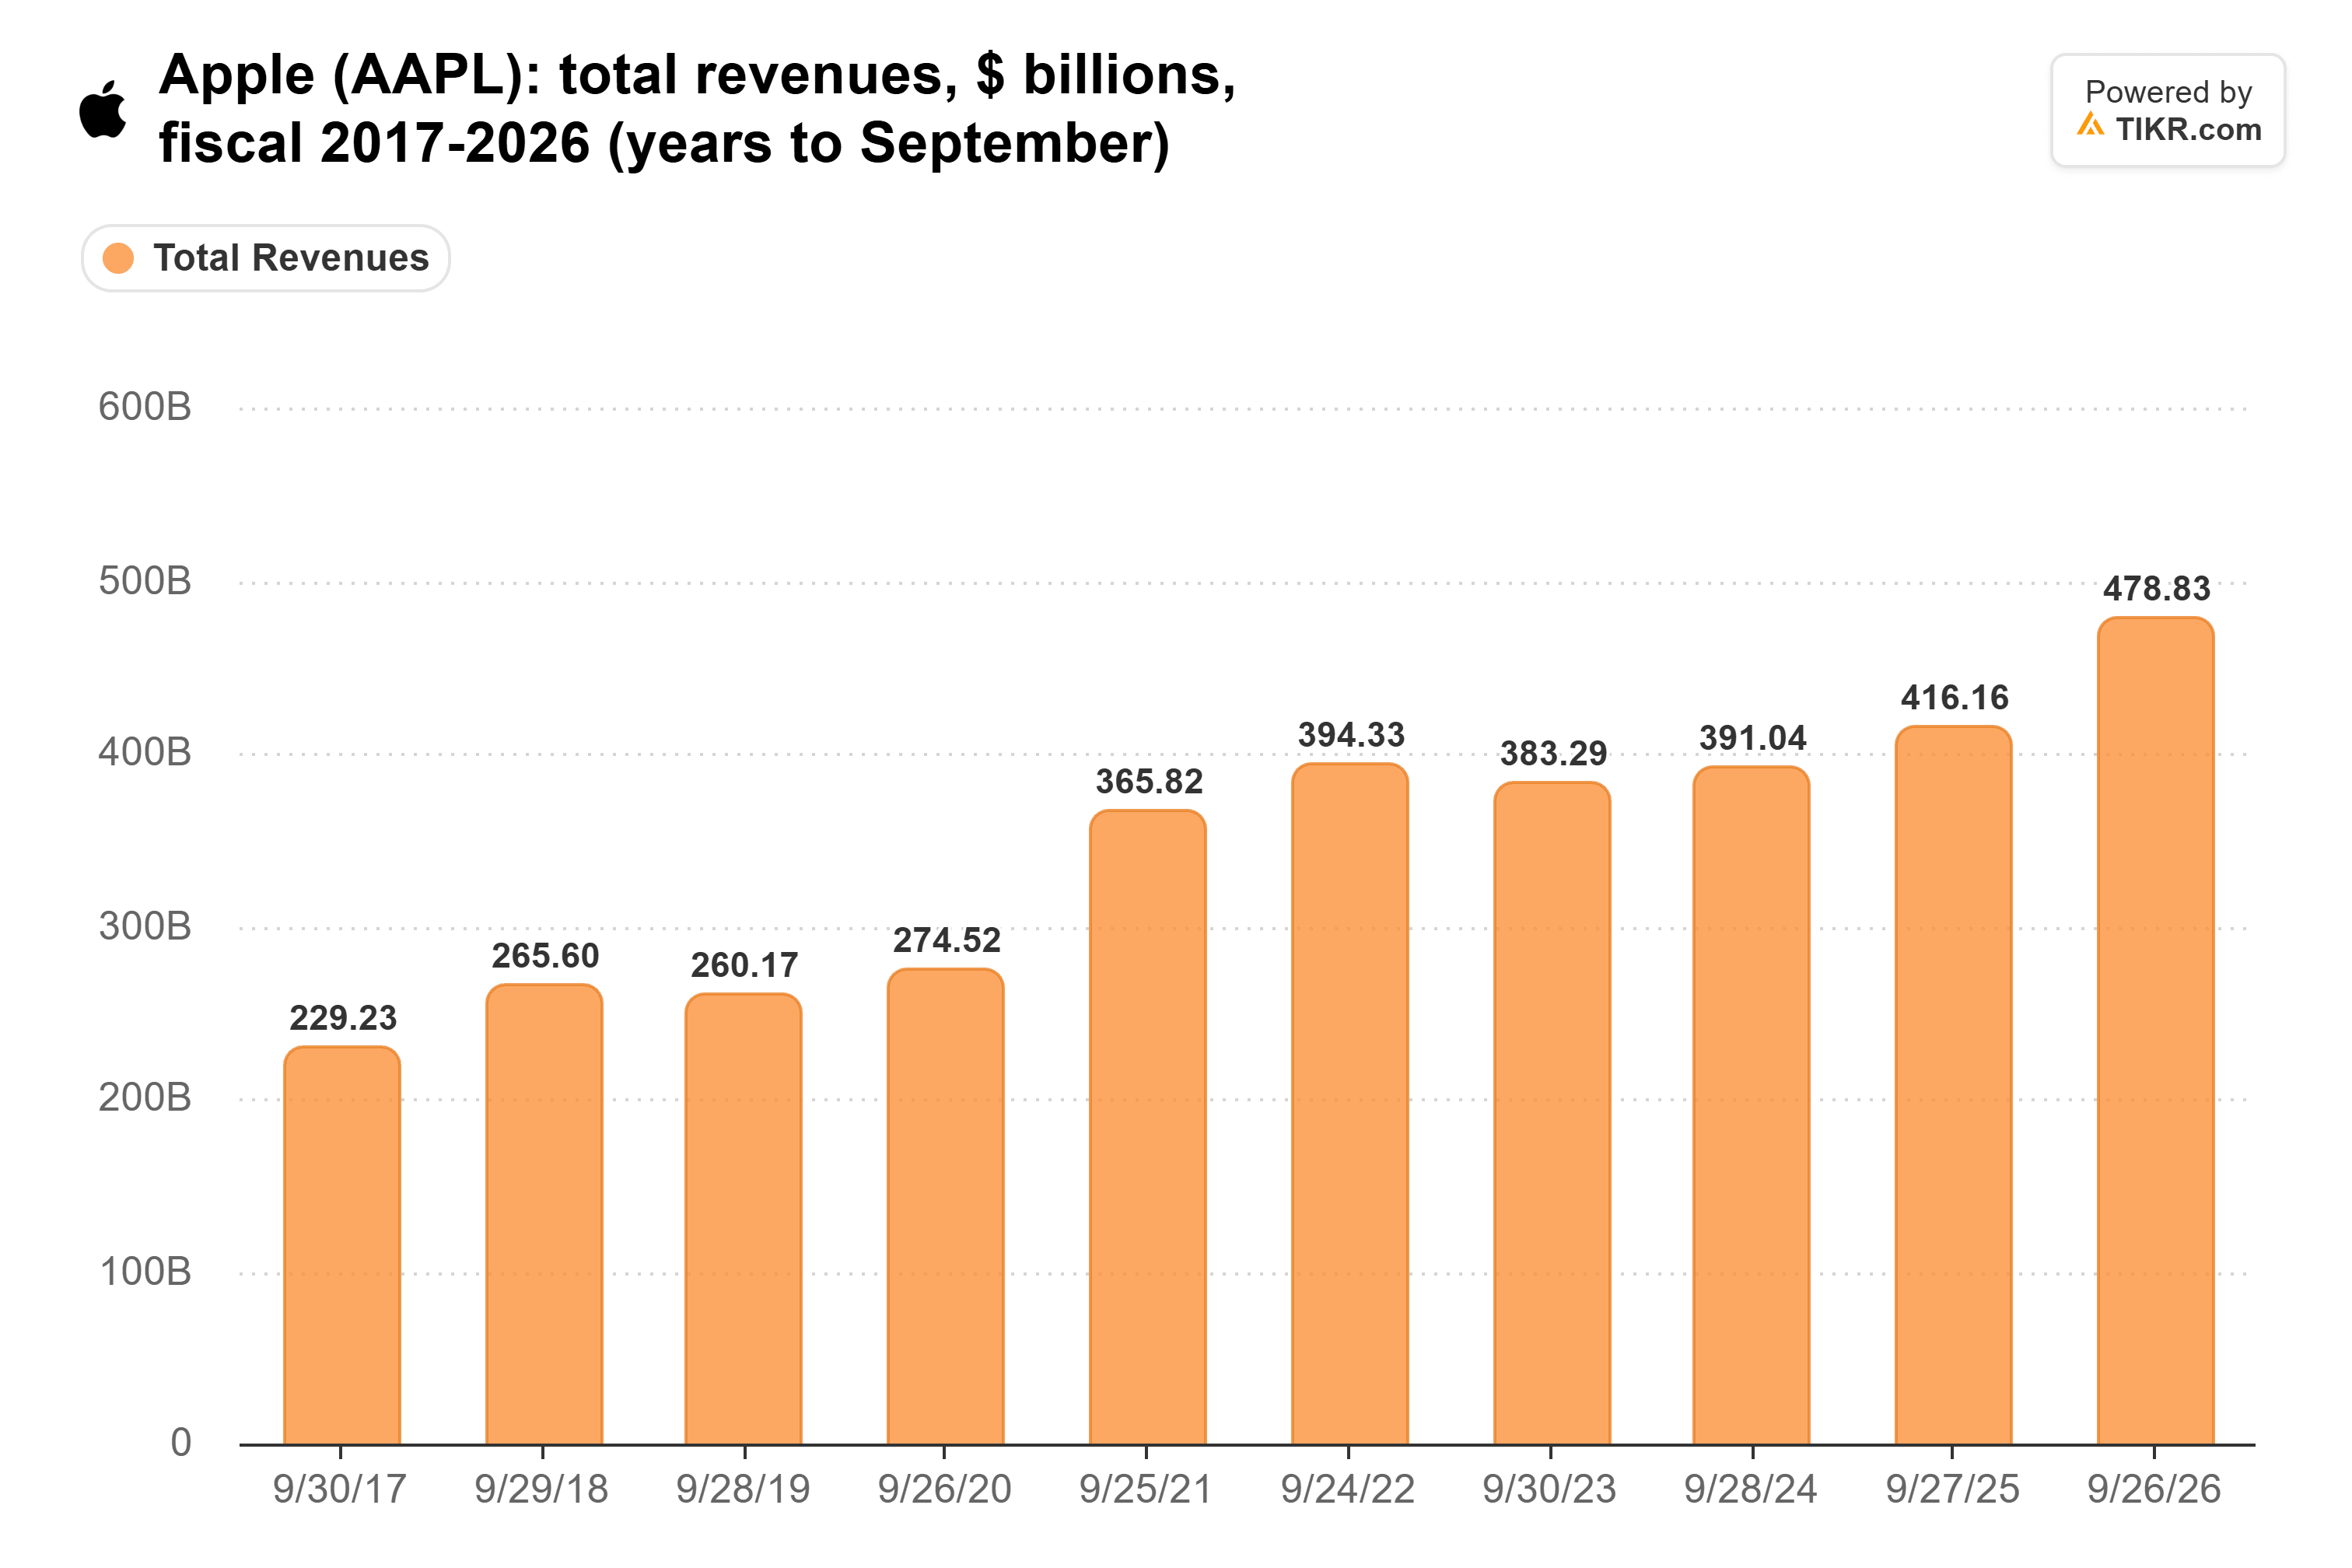
Da $366 miliardi nel 2021 fiscale a $479 miliardi nel 2026 fiscale, i ricavi sono cresciuti del 5,5% annuo. A questo ritmo, il margine di free cash flow di Apple dovrebbe salire dal 28,4% a circa il 79% entro il decimo anno. Nessuno si aspetta questo da un produttore di telefoni.
Solo il 2026 fiscale ha visto una crescita dei ricavi del 15,0%. A questo ritmo, il margine deve solo raggiungere circa il 33%. A meno di un miracolo sui margini, il prezzo attuale scommette che questo ritmo si mantenga per un decennio.
Il problema è cosa guida la crescita ora. UBS si aspetta che i ricavi dell'iPhone nel trimestre di dicembre crescano del 12% anche se le unità calano del 3%, quindi il ricavo per iPhone aumenta del 15,5%. Anche il balzo del 38% del free cash flow esagera il trend, poiché un pagamento fiscale una tantum dell'UE ha ridotto il 2025 fiscale e i capex sono calati del 29%.
TIKR Monitora 45 Analisti su Apple. Quanti Dicono "Compra"?
Vedi la ripartizione completa dei rating Buy, Hold e Sell su Apple, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti su Apple
I Produttori di Memoria Detengono il Potere di Prezzo
A luglio, il CFO Kevan Parekh ha dichiarato che la memoria spiegava oltre il 100% del calo del margine lordo di Apple, esclusi i rimborsi tariffari. Il 2 novembre, Apple ha fornito previsioni per il margine lordo del trimestre di dicembre al 45%-46%, al di sotto del 48,1% ottenuto nel trimestre di giugno prima dei rimborsi tariffari.
Il margine perso da Apple si vede dai suoi fornitori. L'unità Mobile and Client di Micron, che vende a produttori di telefoni e PC, ha ottenuto un margine lordo del 90% nell'ultimo trimestre, in aumento dal 36% di un anno prima. Sia Micron che Sandisk forniscono previsioni per margini lordi non-GAAP di circa l'85% o più. Finché queste previsioni non scenderanno, la salita del margine di Apple è in salita.
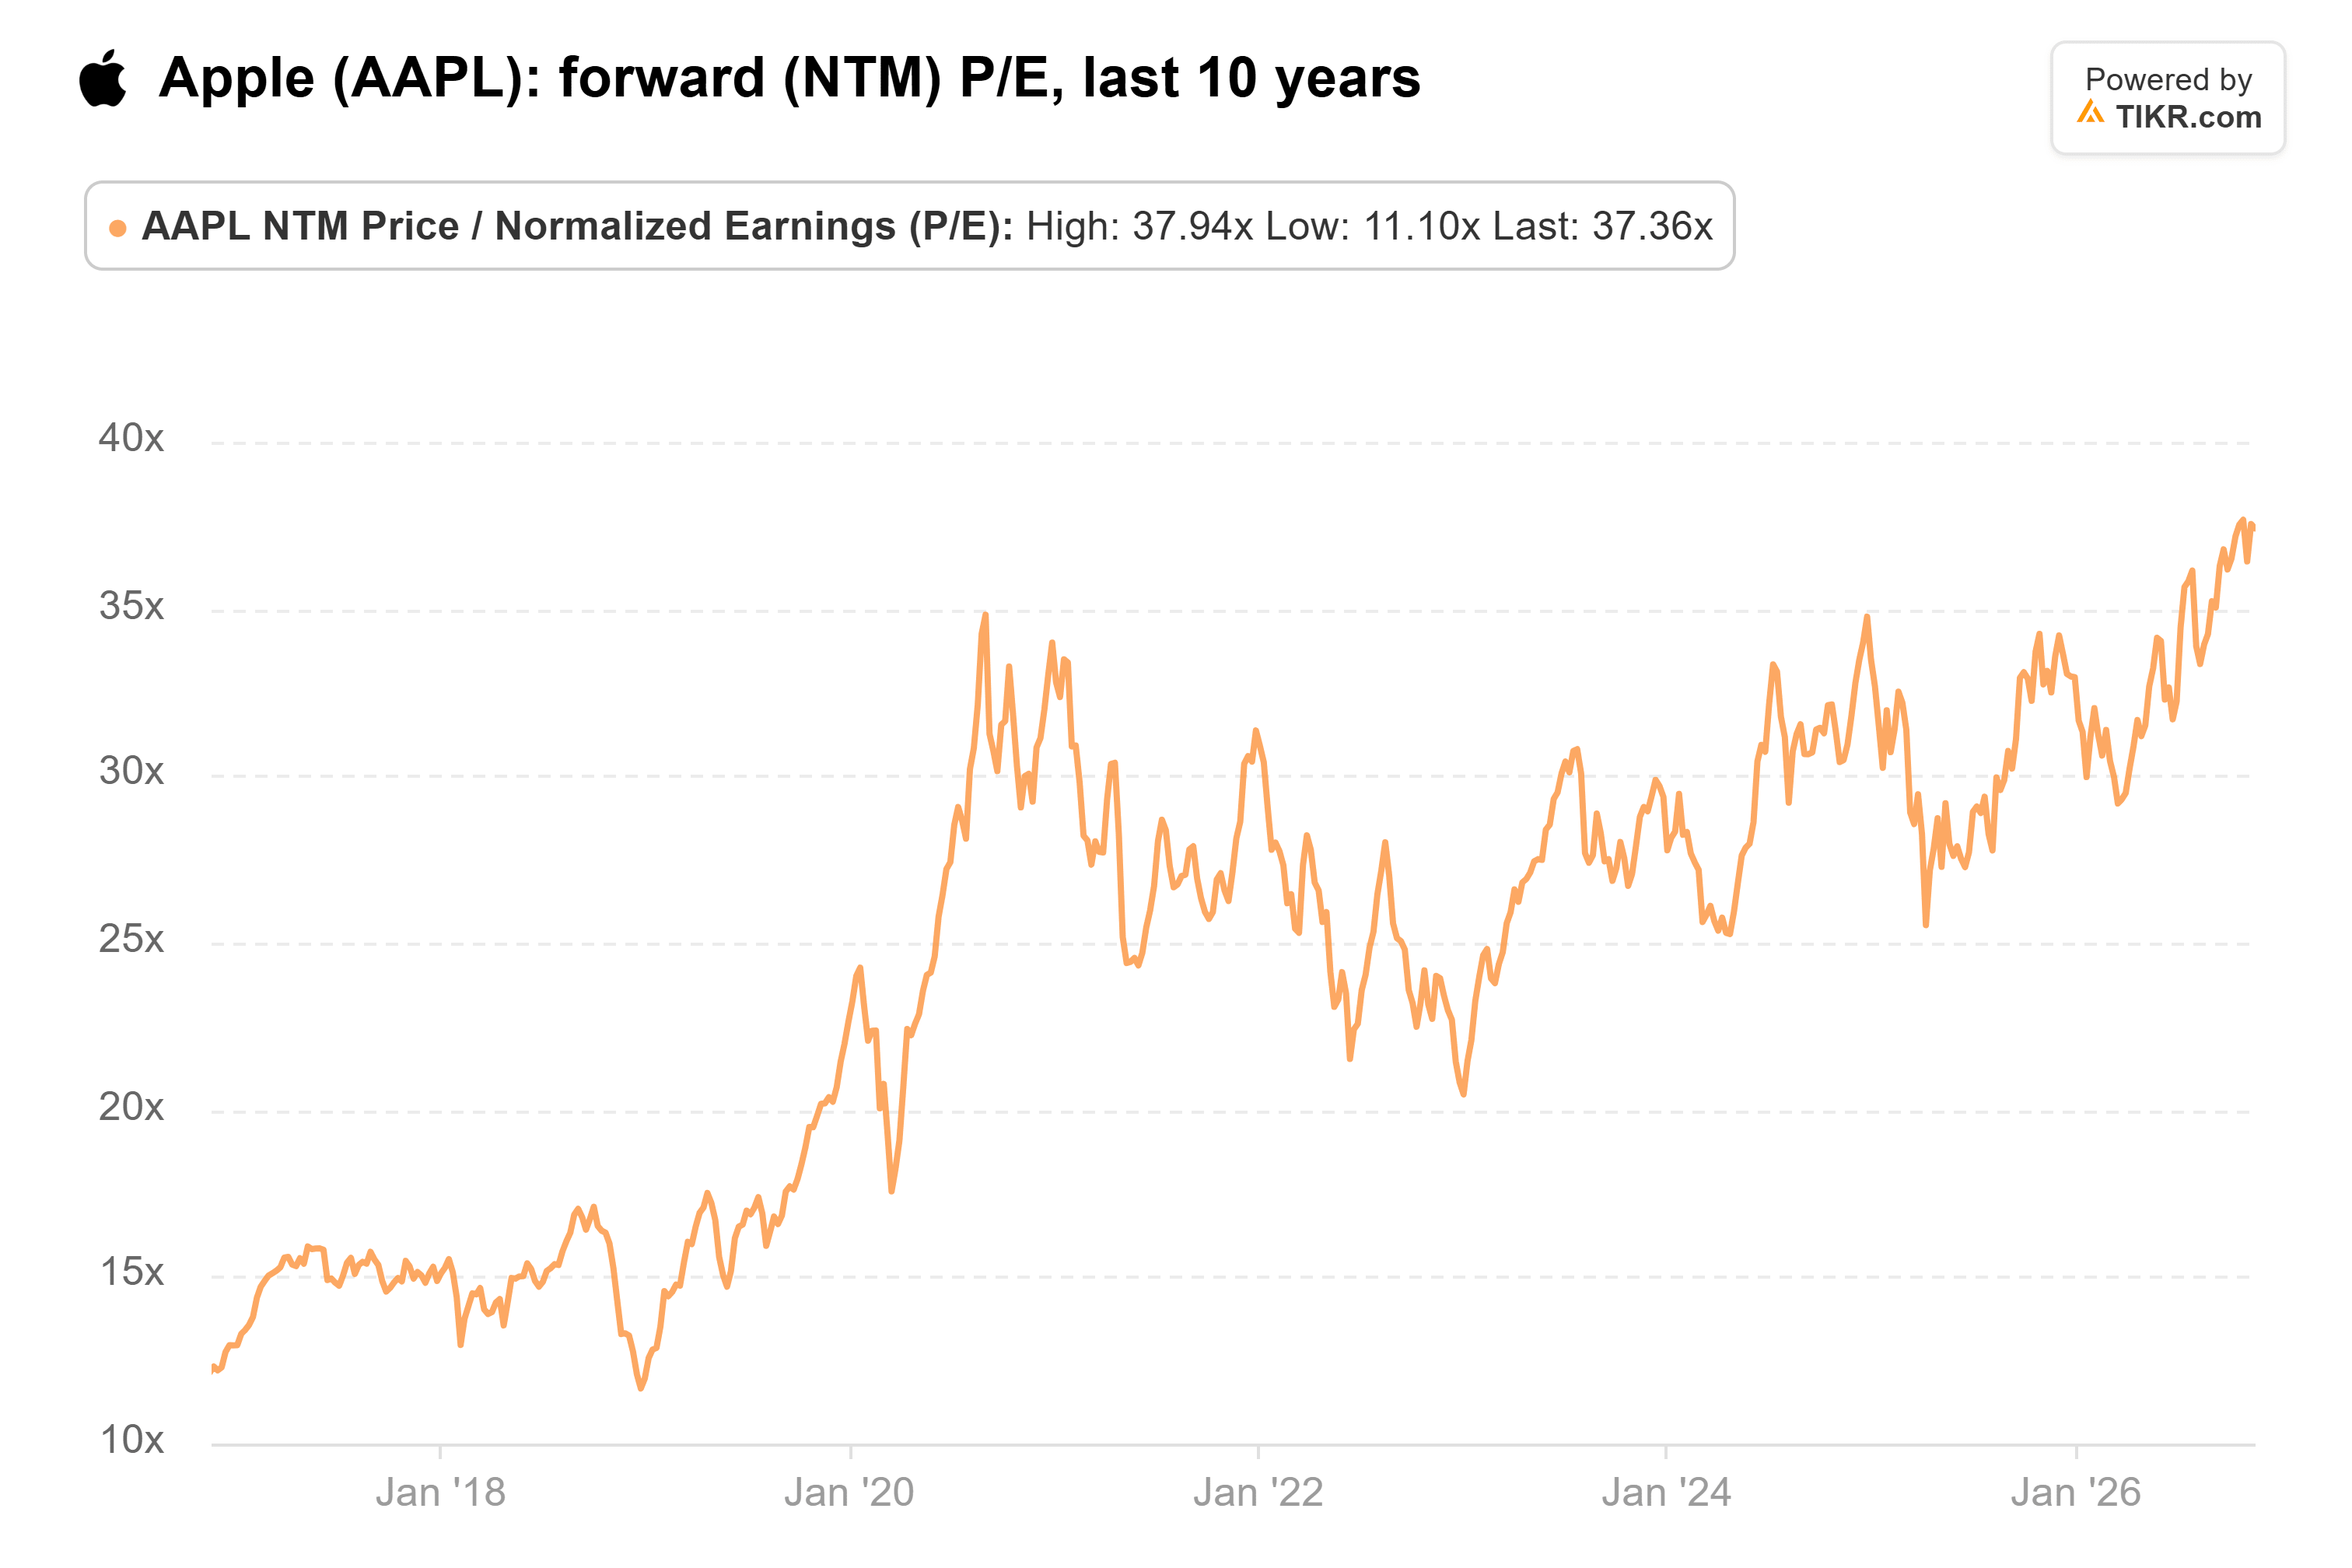
Pagare 37x per la Sicurezza di Apple
Apple scambia a 37 volte gli utili forward, vicino al suo massimo decennale di 38x di ottobre e ben al di sopra della sua media di 25x:
Tuttavia, allungando il periodo di crescita a 15 anni, Apple ha bisogno del 12,5% annuo, entro due punti percentuali da quanto si aspettano gli analisti.
Questa è un'ottima azienda prezzata come se il suo anno migliore da tempo fosse il minimo. Aspetterei un prezzo migliore.
Il report di Micron, previsto a metà dicembre, è il primo controllo. Osserva i commenti sui prezzi della memoria mobile. Poi il trimestre di dicembre di Apple ha bisogno di ricavi al top della sua previsione del 7%-10%, con il margine lordo stabile, per far sembrare ragionevole la scommessa.
Quindi, Quanto Vale Realmente il Titolo Apple?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Apple. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento del TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!