Punti Chiave
- Cameco è passata a una perdita netta rettificata di C$2 milioni nel terzo trimestre dopo che un'interruzione più lunga dello stabilimento di Key Lake ha ridotto la produzione e aumentato i costi.
- L'EBITDA rettificato del segmento uranio è sceso del 19% a C$179 milioni, mentre la quota di Cameco nell'EBITDA rettificato di Westinghouse è salita del 15% a C$143 milioni.
- Il flusso di cassa operativo è sceso a C$3 milioni e un nuovo programma di vendita di azioni da US$1 miliardo apre la porta a una diluizione in un anno più debole.
- I risultati del quarto trimestre, previsti per febbraio, mostreranno se Key Lake è tornata in linea con i tempi e se i costi si sono ridotti.
Cameco (CCJ) aveva avvertito gli investitori che il 2026 sarebbe stato un anno irregolare. Il suo terzo trimestre, pubblicato il 30 ottobre, ha mostrato quanto fosse irregolare.
La società mineraria di uranio è passata a una perdita netta rettificata di C$2 milioni, rispetto a un utile netto rettificato di C$32 milioni di un anno prima. Le azioni sono state sotto pressione lo stesso giorno.
La causa era pianificata. Cameco ha prolungato la chiusura annuale per manutenzione dello stabilimento di Key Lake per installare nuove infrastrutture e riparare le attrezzature esistenti, quindi la produzione è diminuita e i costi sono aumentati.
Tuttavia, il trimestre ha portato con sé una seconda storia. Westinghouse, la società di reattori di cui Cameco possiede il 49%, ha continuato a crescere mentre il business dell'uranio si contraeva.
Key Lake ha divorato il trimestre
I ricavi sono rimasti praticamente invariati, salendo a C$619 milioni da C$615 milioni. Il profitto ha raccontato una storia diversa:
- L'EBITDA rettificato è sceso del 14% a C$267 milioni.
- L'EBITDA rettificato del segmento uranio è calato del 19% a C$179 milioni.
- L'utile netto si è attestato a C$43 milioni, o C$0,10 per azione.
Cameco ha anche ristretto le previsioni di produzione per il 2026 a 19,5-20,5 milioni di libbre, rispetto a un precedente limite superiore di 21,5 milioni. Le previsioni di consegna si sono ridotte a 29,5-30,5 milioni di libbre.
Quindi, dove è finita la capacità di generare utili?
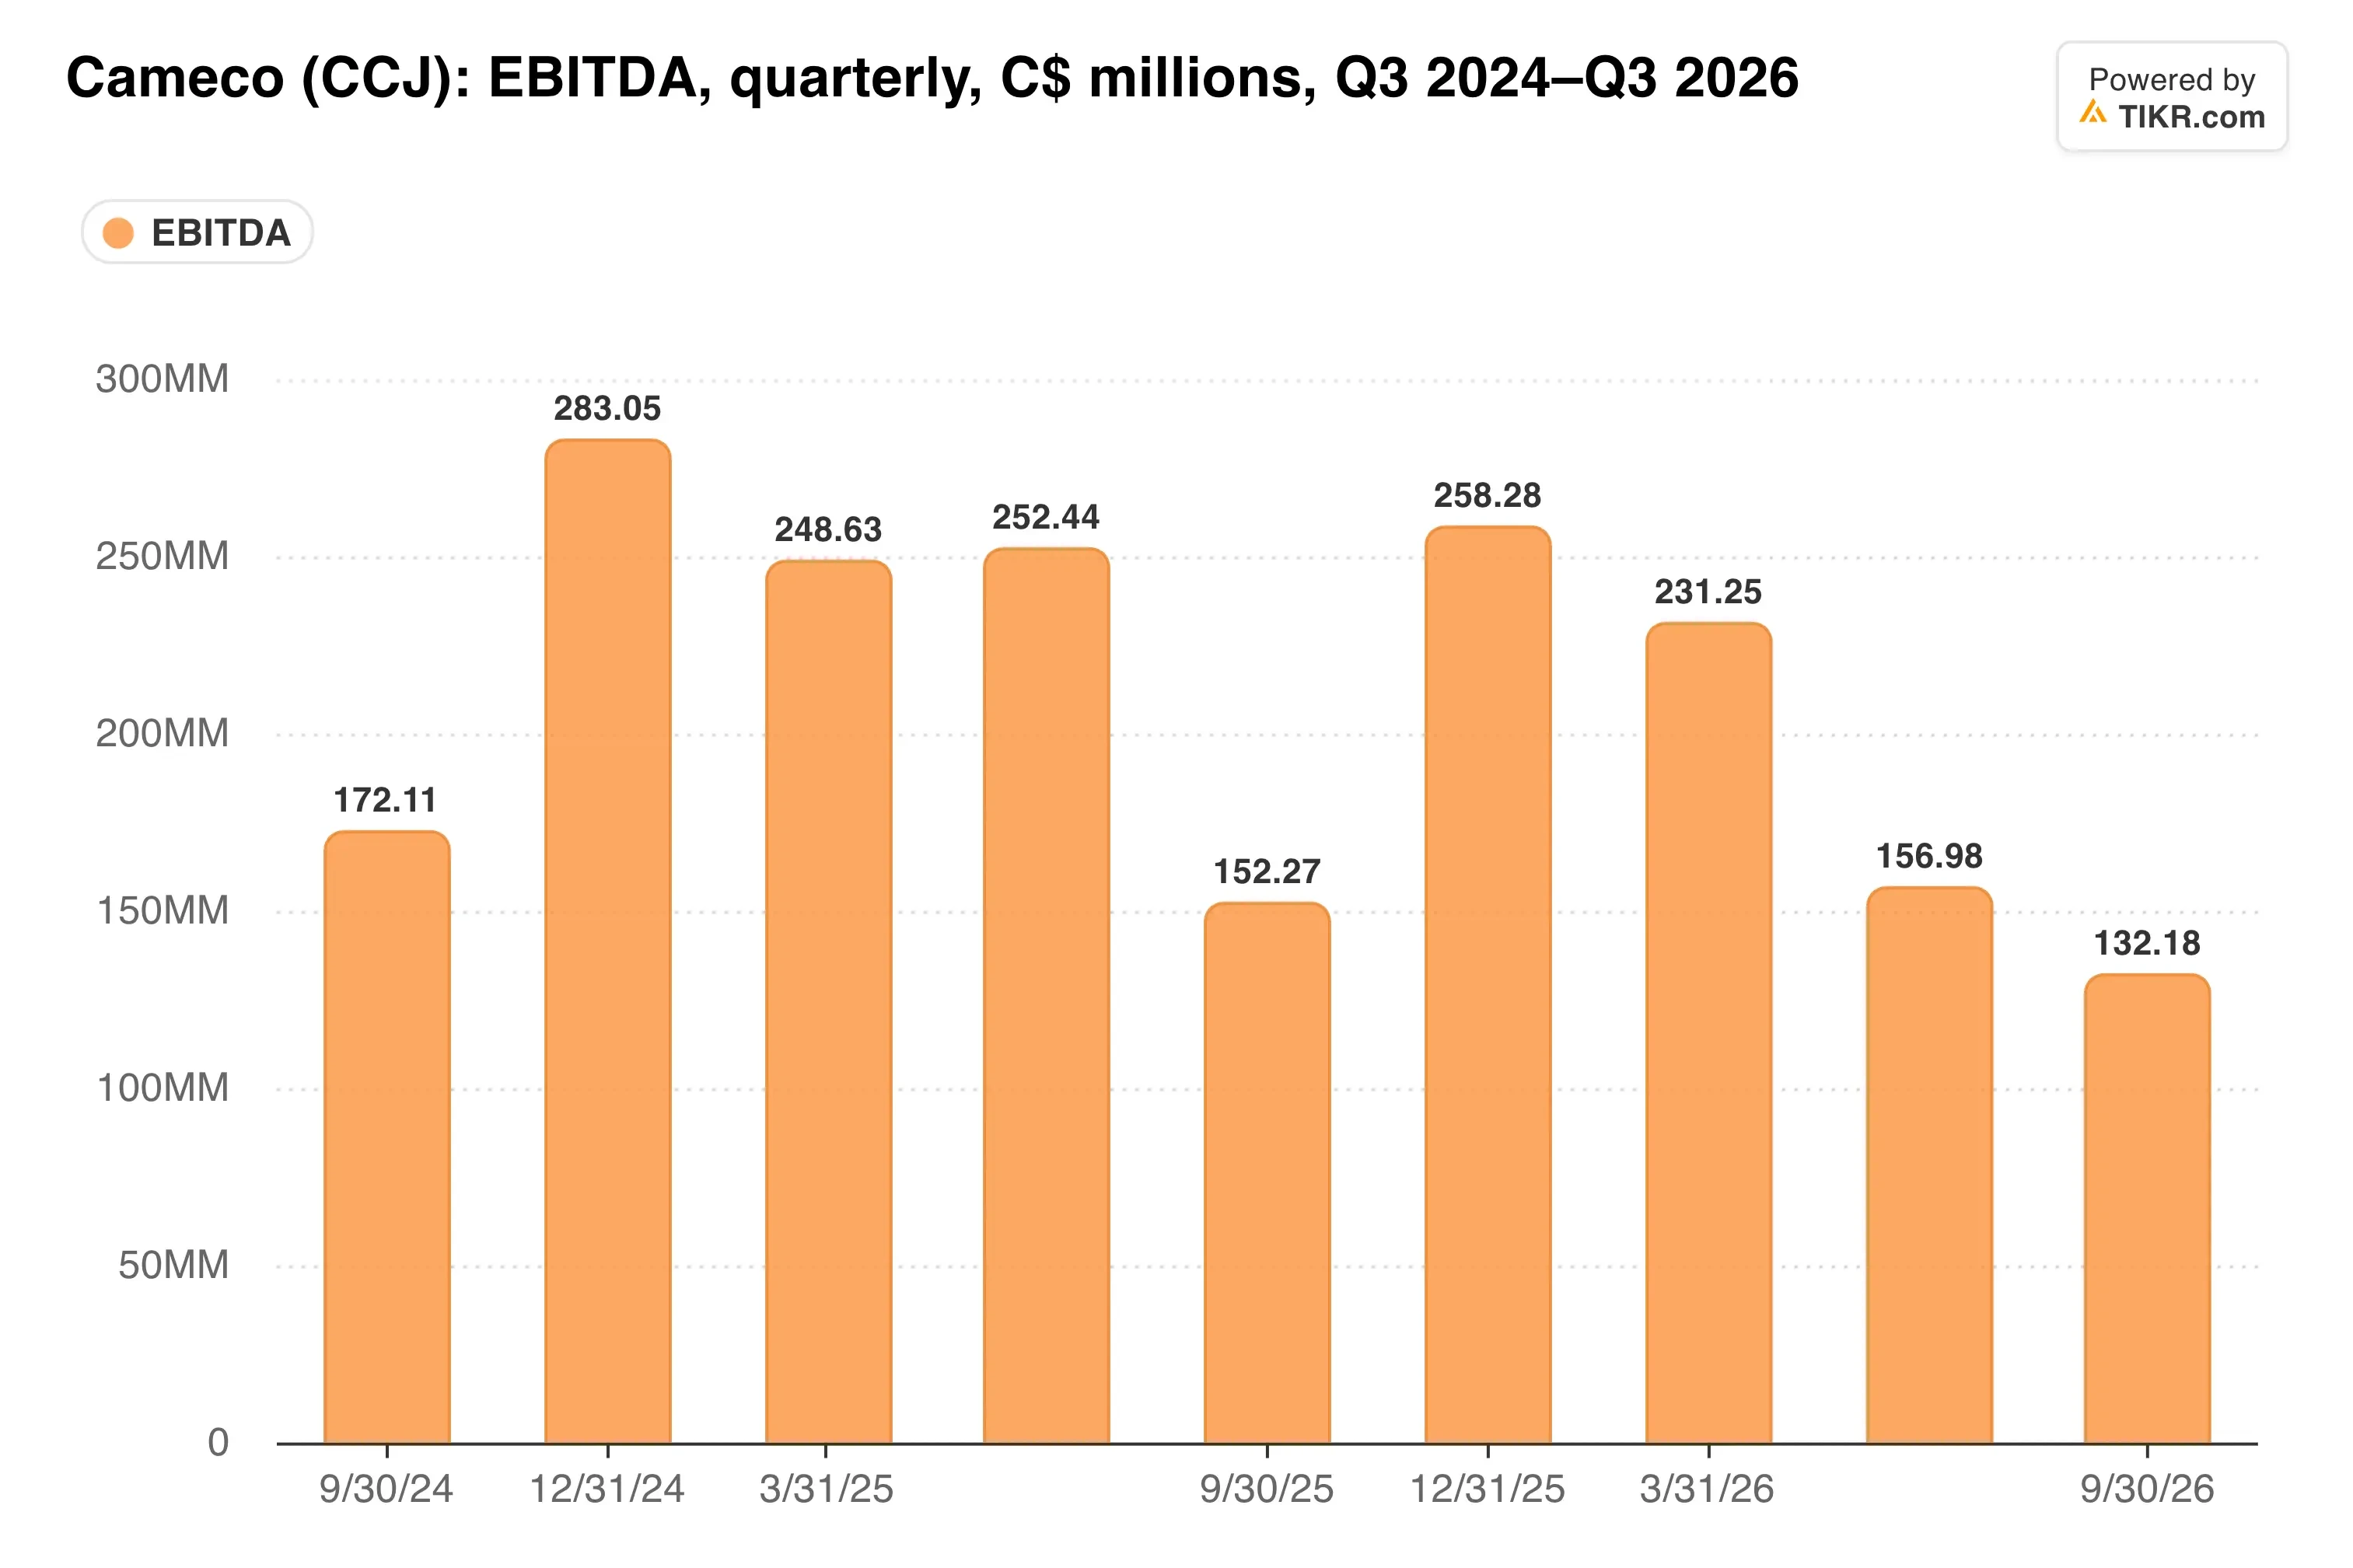
Gran parte del calo si trova nell'uranio. L'EBITDA rettificato dei servizi di combustibile è rimasto stabile a C$24 milioni, contro C$25 milioni dell'anno scorso.
Westinghouse sostiene la tesi di crescita
La quota di Cameco nell'EBITDA rettificato di Westinghouse è salita del 15% a C$143 milioni nel trimestre. Anche la sua quota della perdita netta si è ridotta, a C$24 milioni da C$32 milioni.
La cifra dei nove mesi appare più debole, a C$427 milioni contro C$569 milioni. Tuttavia, il 2025 includeva un grande pagamento una tantum legato al progetto Dukovany nella Repubblica Ceca.
La direzione vede chiaramente i nuovi reattori come la leva più grande. Grant Isaac, presidente di Cameco, ha dichiarato a The Northern Miner che "il maggiore potenziale di crescita per Westinghouse è la Divisione Sistemi Energetici", che gestisce le nuove costruzioni.
Cameco ora si aspetta che dal 40% al 45% della spesa per un nuovo progetto AP1000 fluisca verso Westinghouse, rispetto al precedente 25%-40%. Nel frattempo, un quadro non vincolante tra Stati Uniti e Corea del Sud del 30 settembre prevede fino a 120 miliardi di dollari per un massimo di otto reattori americani, inclusi sei AP1000.
Ecco cosa gli analisti si aspettano che faccia il fatturato da qui in poi...
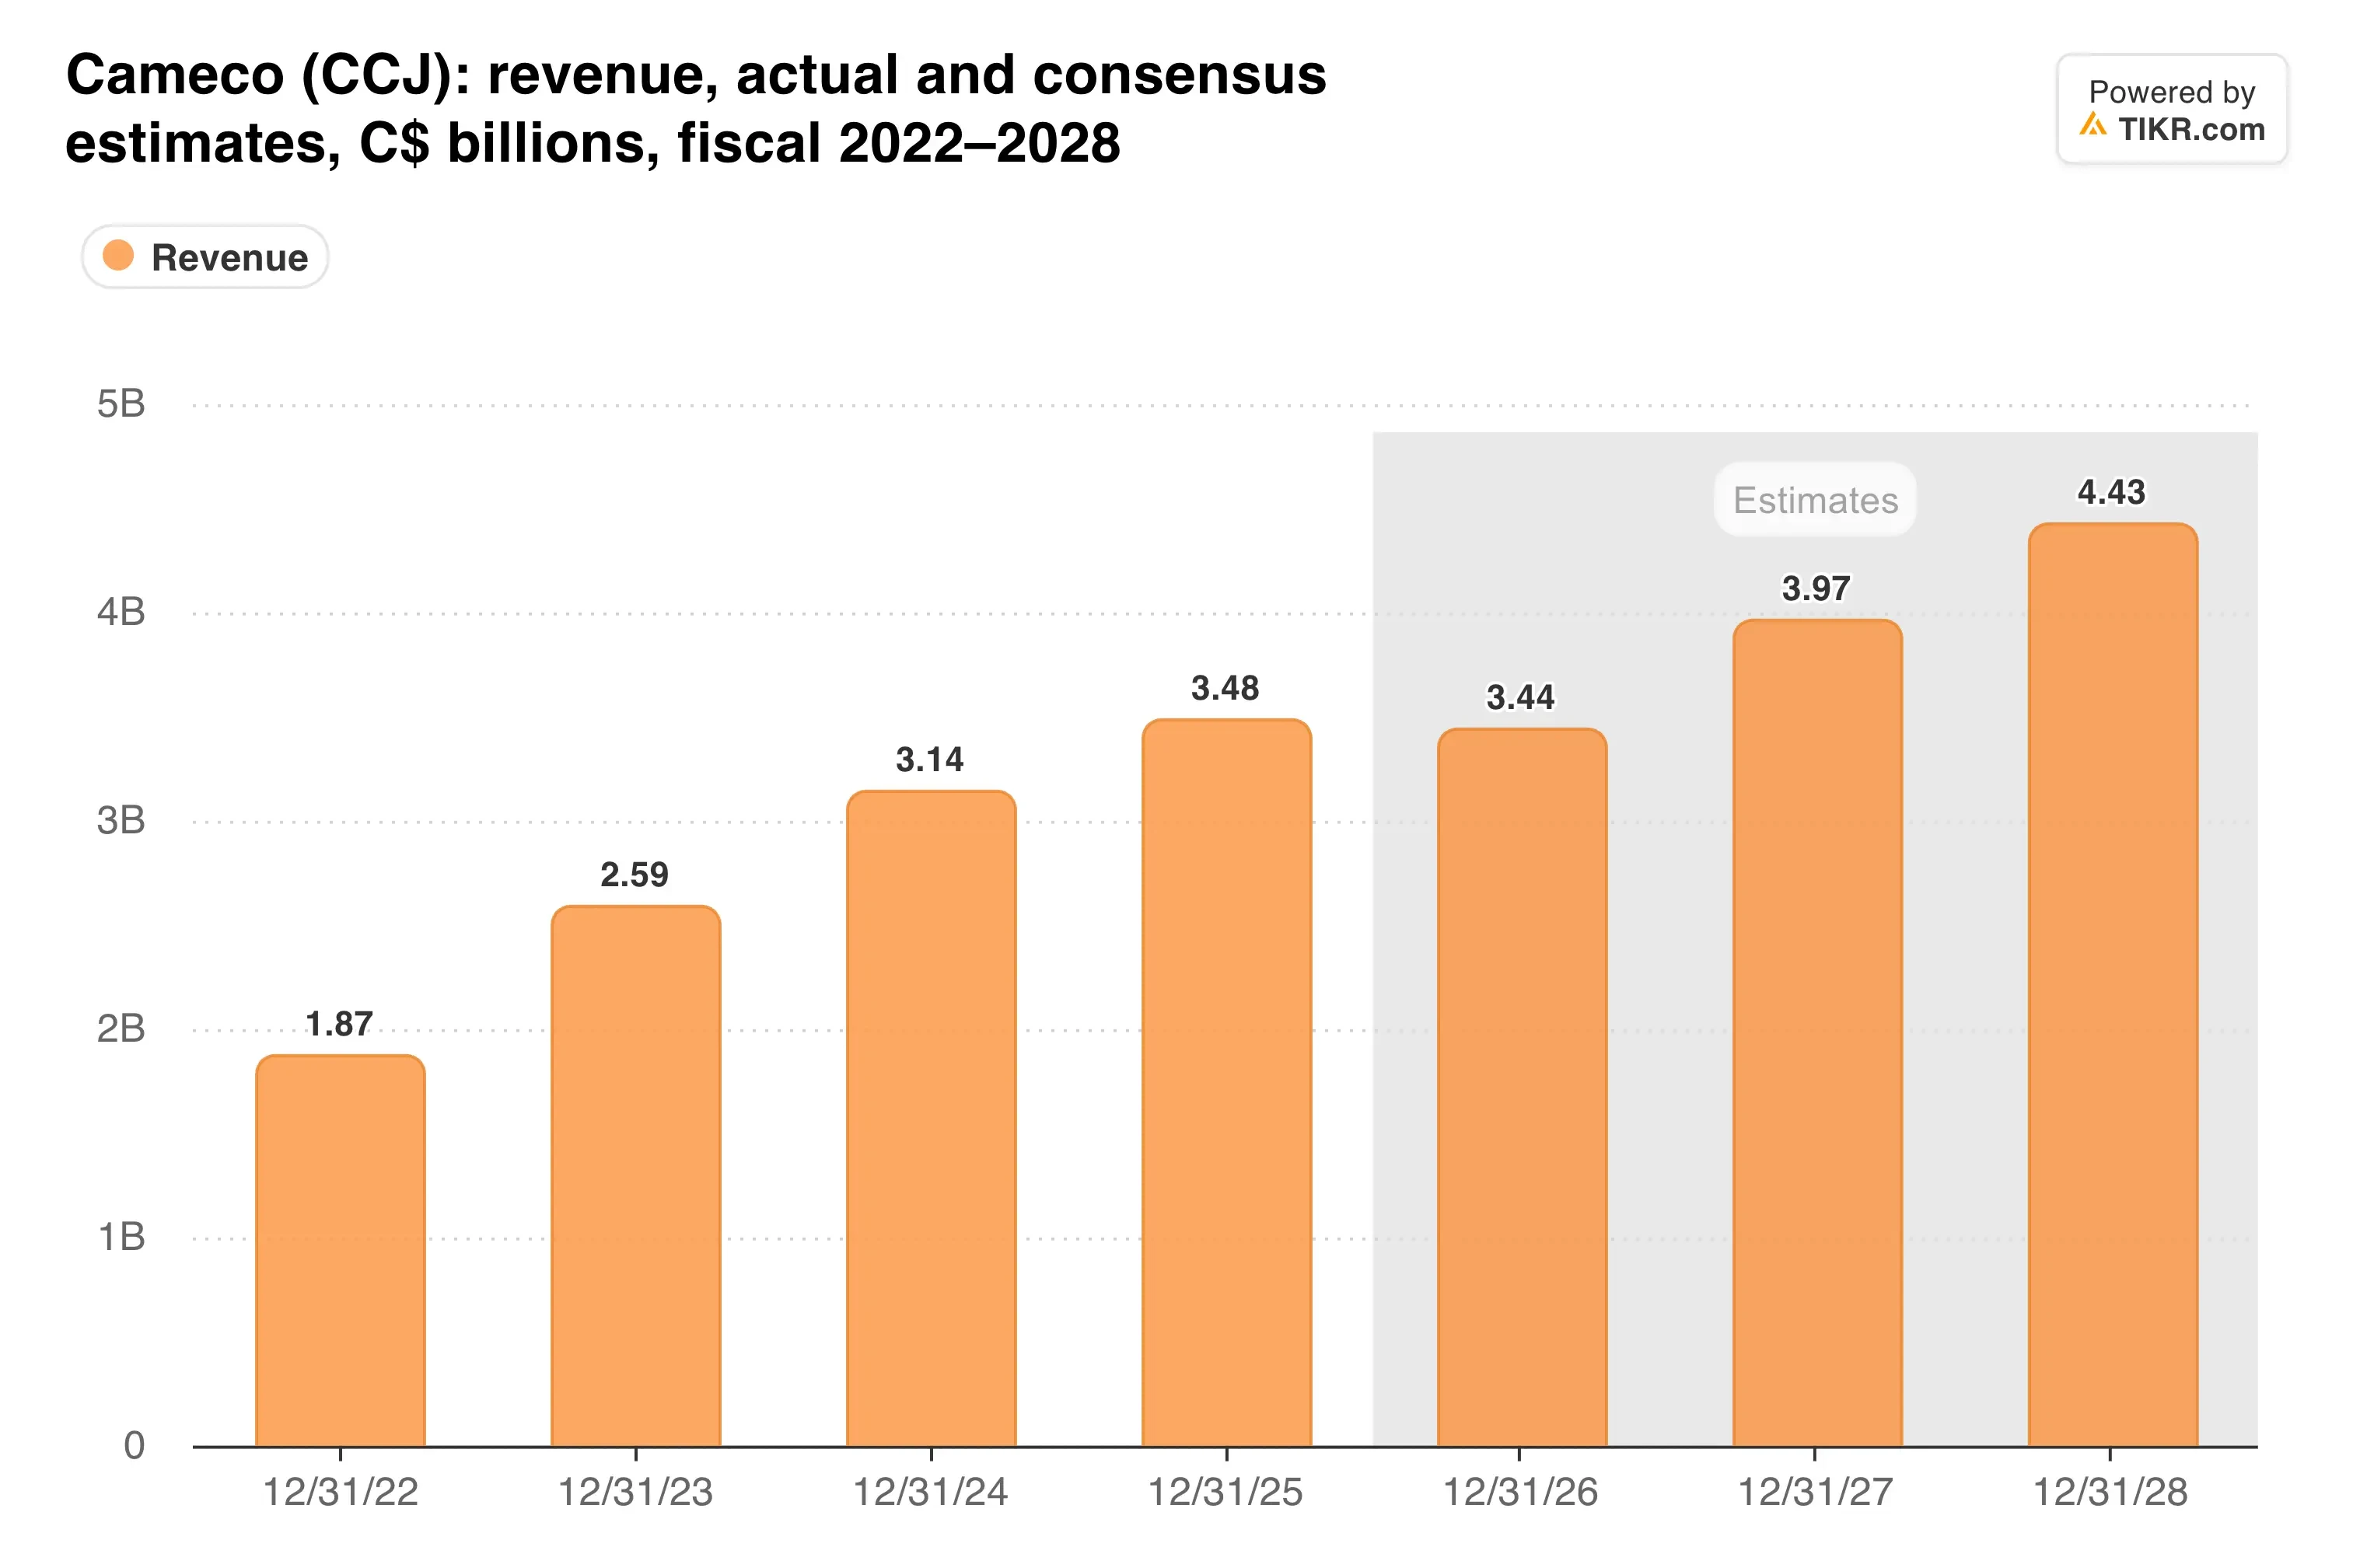
Nessuno di quei reattori è ancora un ordine fermo e il quadro ha ancora bisogno di accordi definitivi.
TIKR monitora 21 analisti su Cameco. Quanti dicono "Compra"?
Vedi la suddivisione completa dei rating Buy, Hold e Sell su Cameco, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di Cameco
Il contante è la parte più difficile
Il flusso di cassa operativo è sceso a C$3 milioni nel trimestre, da C$156 milioni di un anno prima. Nei nove mesi, ha raggiunto C$112 milioni contro C$731 milioni nel 2025.
Confrontalo con i due anni precedenti.
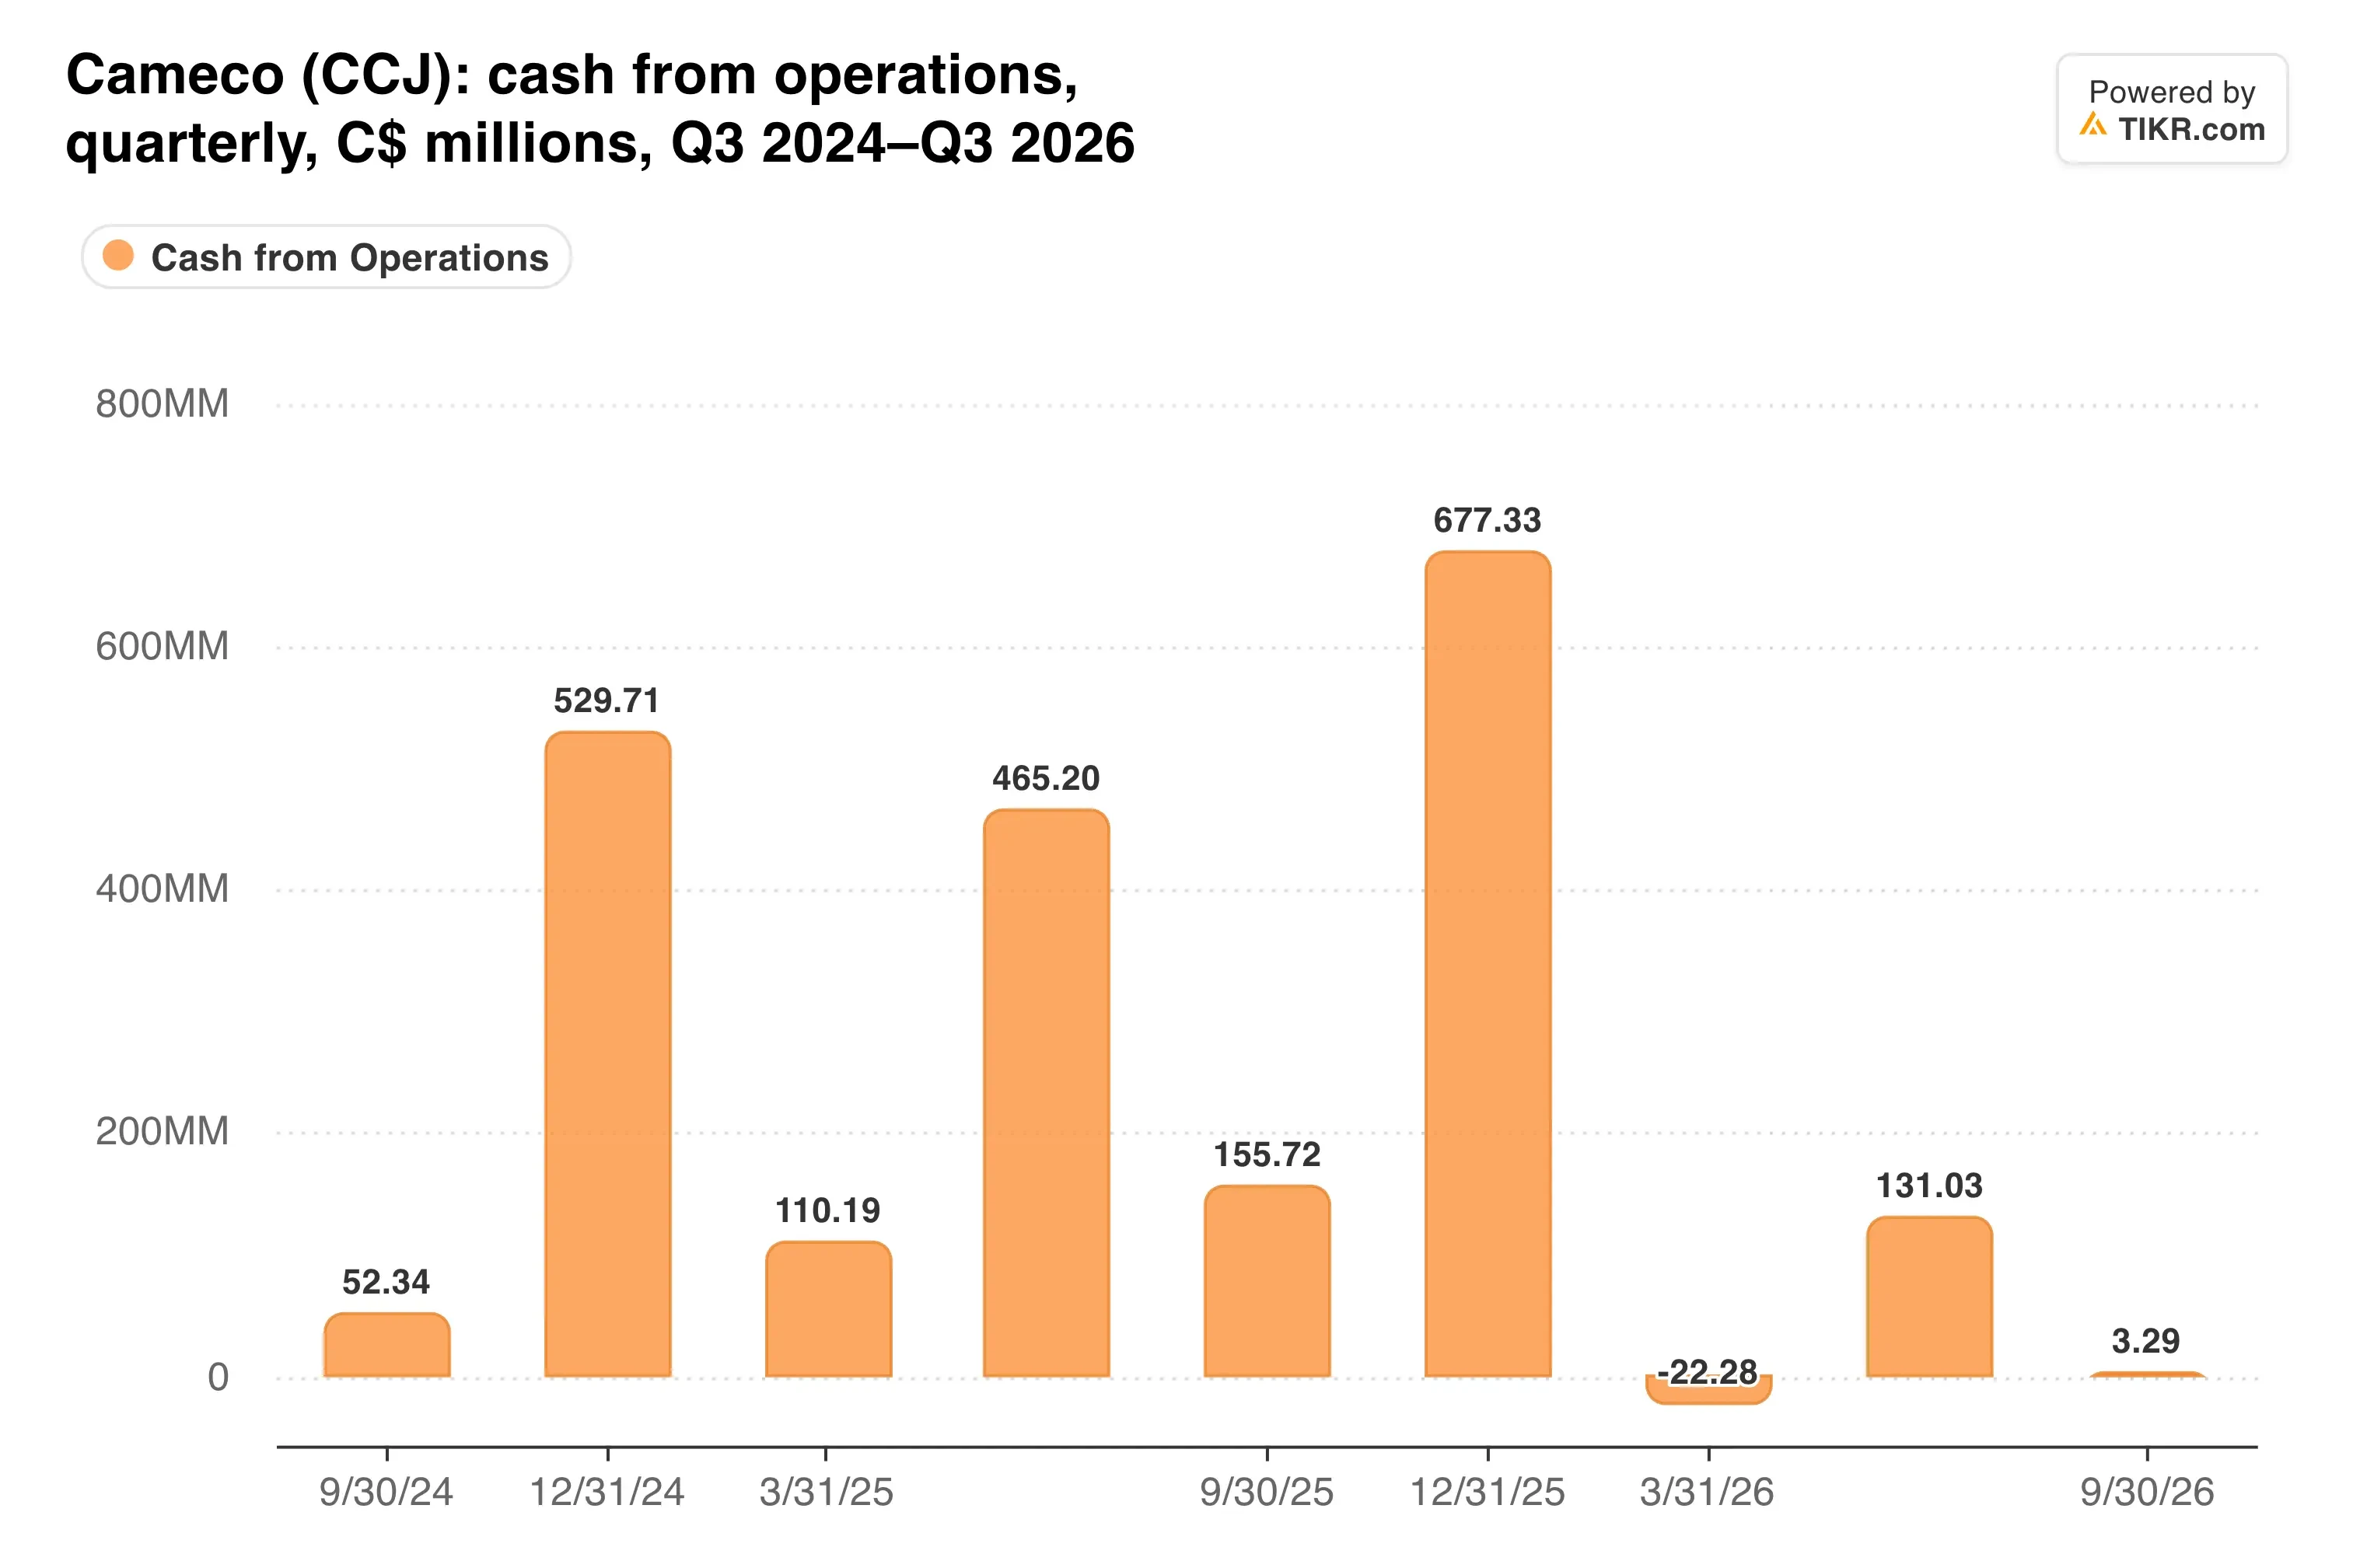
Il bilancio sembra ancora a posto. Cameco ha terminato settembre con C$860 milioni di liquidità, C$1,0 miliardi di debito e una linea di credito non utilizzata di C$1,0 miliardi.
All'inizio di novembre, però, ha firmato un nuovo accordo at-the-market per vendere fino a US$1 miliardo di azioni. Questo accordo autorizza solo le vendite, ma apre la porta a una diluizione in un anno in cui gli utili sono già in calo.
Il dividendo rimane a C$0,24 per azione, pagabile il 15 dicembre. Separatamente, il CFO Heidi Shockey prevede di ritirarsi alla fine del primo trimestre del 2027.
La mia opinione: Il mercato sta punendo Cameco per un trimestre che la direzione aveva in gran parte preannunciato, e Westinghouse sta migliorando silenziosamente. Tuttavia, un trimestre con flusso di cassa quasi zero più un nuovo programma di vendita di azioni mi fa volere delle prove prima di comprare il ribasso. Preferirei vedere prima i costi normalizzarsi.
Cameco afferma che Key Lake è ripartita e dovrebbe tornare in linea con i tempi nel quarto trimestre. I risultati previsti per febbraio mostreranno se ciò è accaduto e se le consegne rientrano nell'intervallo ristretto.
Quindi, quanto vale realmente l'azione Cameco?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Cameco. Parti dalle stime di consenso di Wall Street o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in alcuna azione menzionata. Grazie per la lettura e buoni investimenti!