Punti Chiave
- Dan Loeb di Third Point afferma che i 5-7 trilioni di dollari di spesa in IA dal 2025 al 2030 richiedono 2-3 trilioni di dollari di nuovi ricavi annuali derivanti dall'IA per ripagare l'investimento.
- Ciò equivale a un terzo o alla metà dei circa 6 trilioni di dollari di spesa IT globale attuale.
- Il 13F di Third Point mostra che ha venduto tutte le sue azioni Amazon entro il 30 settembre e ha aperto nuove posizioni in Meta Platforms, Nvidia e Microsoft.
- Meta e Microsoft possono finanziare un ritorno lento tramite il flusso di cassa, mentre Amazon e Oracle hanno spinto il free cash flow sotto lo zero e hanno più da dimostrare.
Dan Loeb ha messo un prezzo sul successo del boom dell'IA, ed è un prezzo alto.
Nella sua ultima lettera agli investitori di Third Point, di cui Zero Hedge ha pubblicato un estratto su X, Loeb ha esposto quella che ha definito "la matematica ribassista":
"Il consenso prevede che gli hyperscaler e i laboratori all'avanguardia spendano 5-7 trilioni di dollari tra il 2025 e il 2030. Con un tasso di rendimento minimo a basse cifre decimali e ipotesi di ammortamento ragionevoli, ciò richiede 2-3 trilioni di dollari di ricavi annuali incrementali derivanti dall'IA, a fronte di circa 6 trilioni di dollari di spesa IT globale totale attuale."
Poi c'è quello che ha fatto il suo fondo. Il 13F di Third Point per il trimestre chiuso il 30 settembre, depositato il 16 novembre, mostra che ha venduto tutti i suoi 1,75 milioni di azioni di Amazon (AMZN) e ha aperto nuove posizioni in Meta Platforms (META), Nvidia (NVDA) e Microsoft (MSFT), per un valore di circa 1,05 miliardi di dollari alla fine del trimestre.
Meta e Microsoft stanno pagando i loro investimenti con il flusso di cassa. Amazon e Oracle (ORCL) hanno spinto il loro free cash flow sotto lo zero per continuare a costruire.
Un terzo o la metà del budget IT mondiale
L'intervallo di Loeb deve tradursi in nuovi ricavi ogni anno. Per dare un'idea della scala, nota che i due principali laboratori all'avanguardia generano "ben oltre 100 miliardi di dollari di ricavi annualizzati combinati". Quindi l'obiettivo è più di 10 volte quello che i leader portano ora.
Il che, caspita.
E il conto continua a crescere. Le spese in conto capitale di Microsoft sono quasi quintuplicate dall'anno fiscale 2022, raggiungendo 116 miliardi di dollari nell'anno chiuso a giugno 2026:

Microsoft può sostenere questo. Nel suo trimestre di settembre, Azure è cresciuto del 48% e la società ha mantenuto un margine netto del 40,3%.
TIKR monitora 62 analisti su Amazon. Quanti dicono "Compra"?
Vedi la suddivisione completa dei rating Compra, Mantieni e Vendi su Amazon, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Amazon
Il cuscinetto di Amazon si è assottigliato
Amazon si trova in una posizione diversa. Il suo free cash flow è sceso a 7,7 miliardi di dollari nel 2025, da 32,9 miliardi dell'anno precedente:
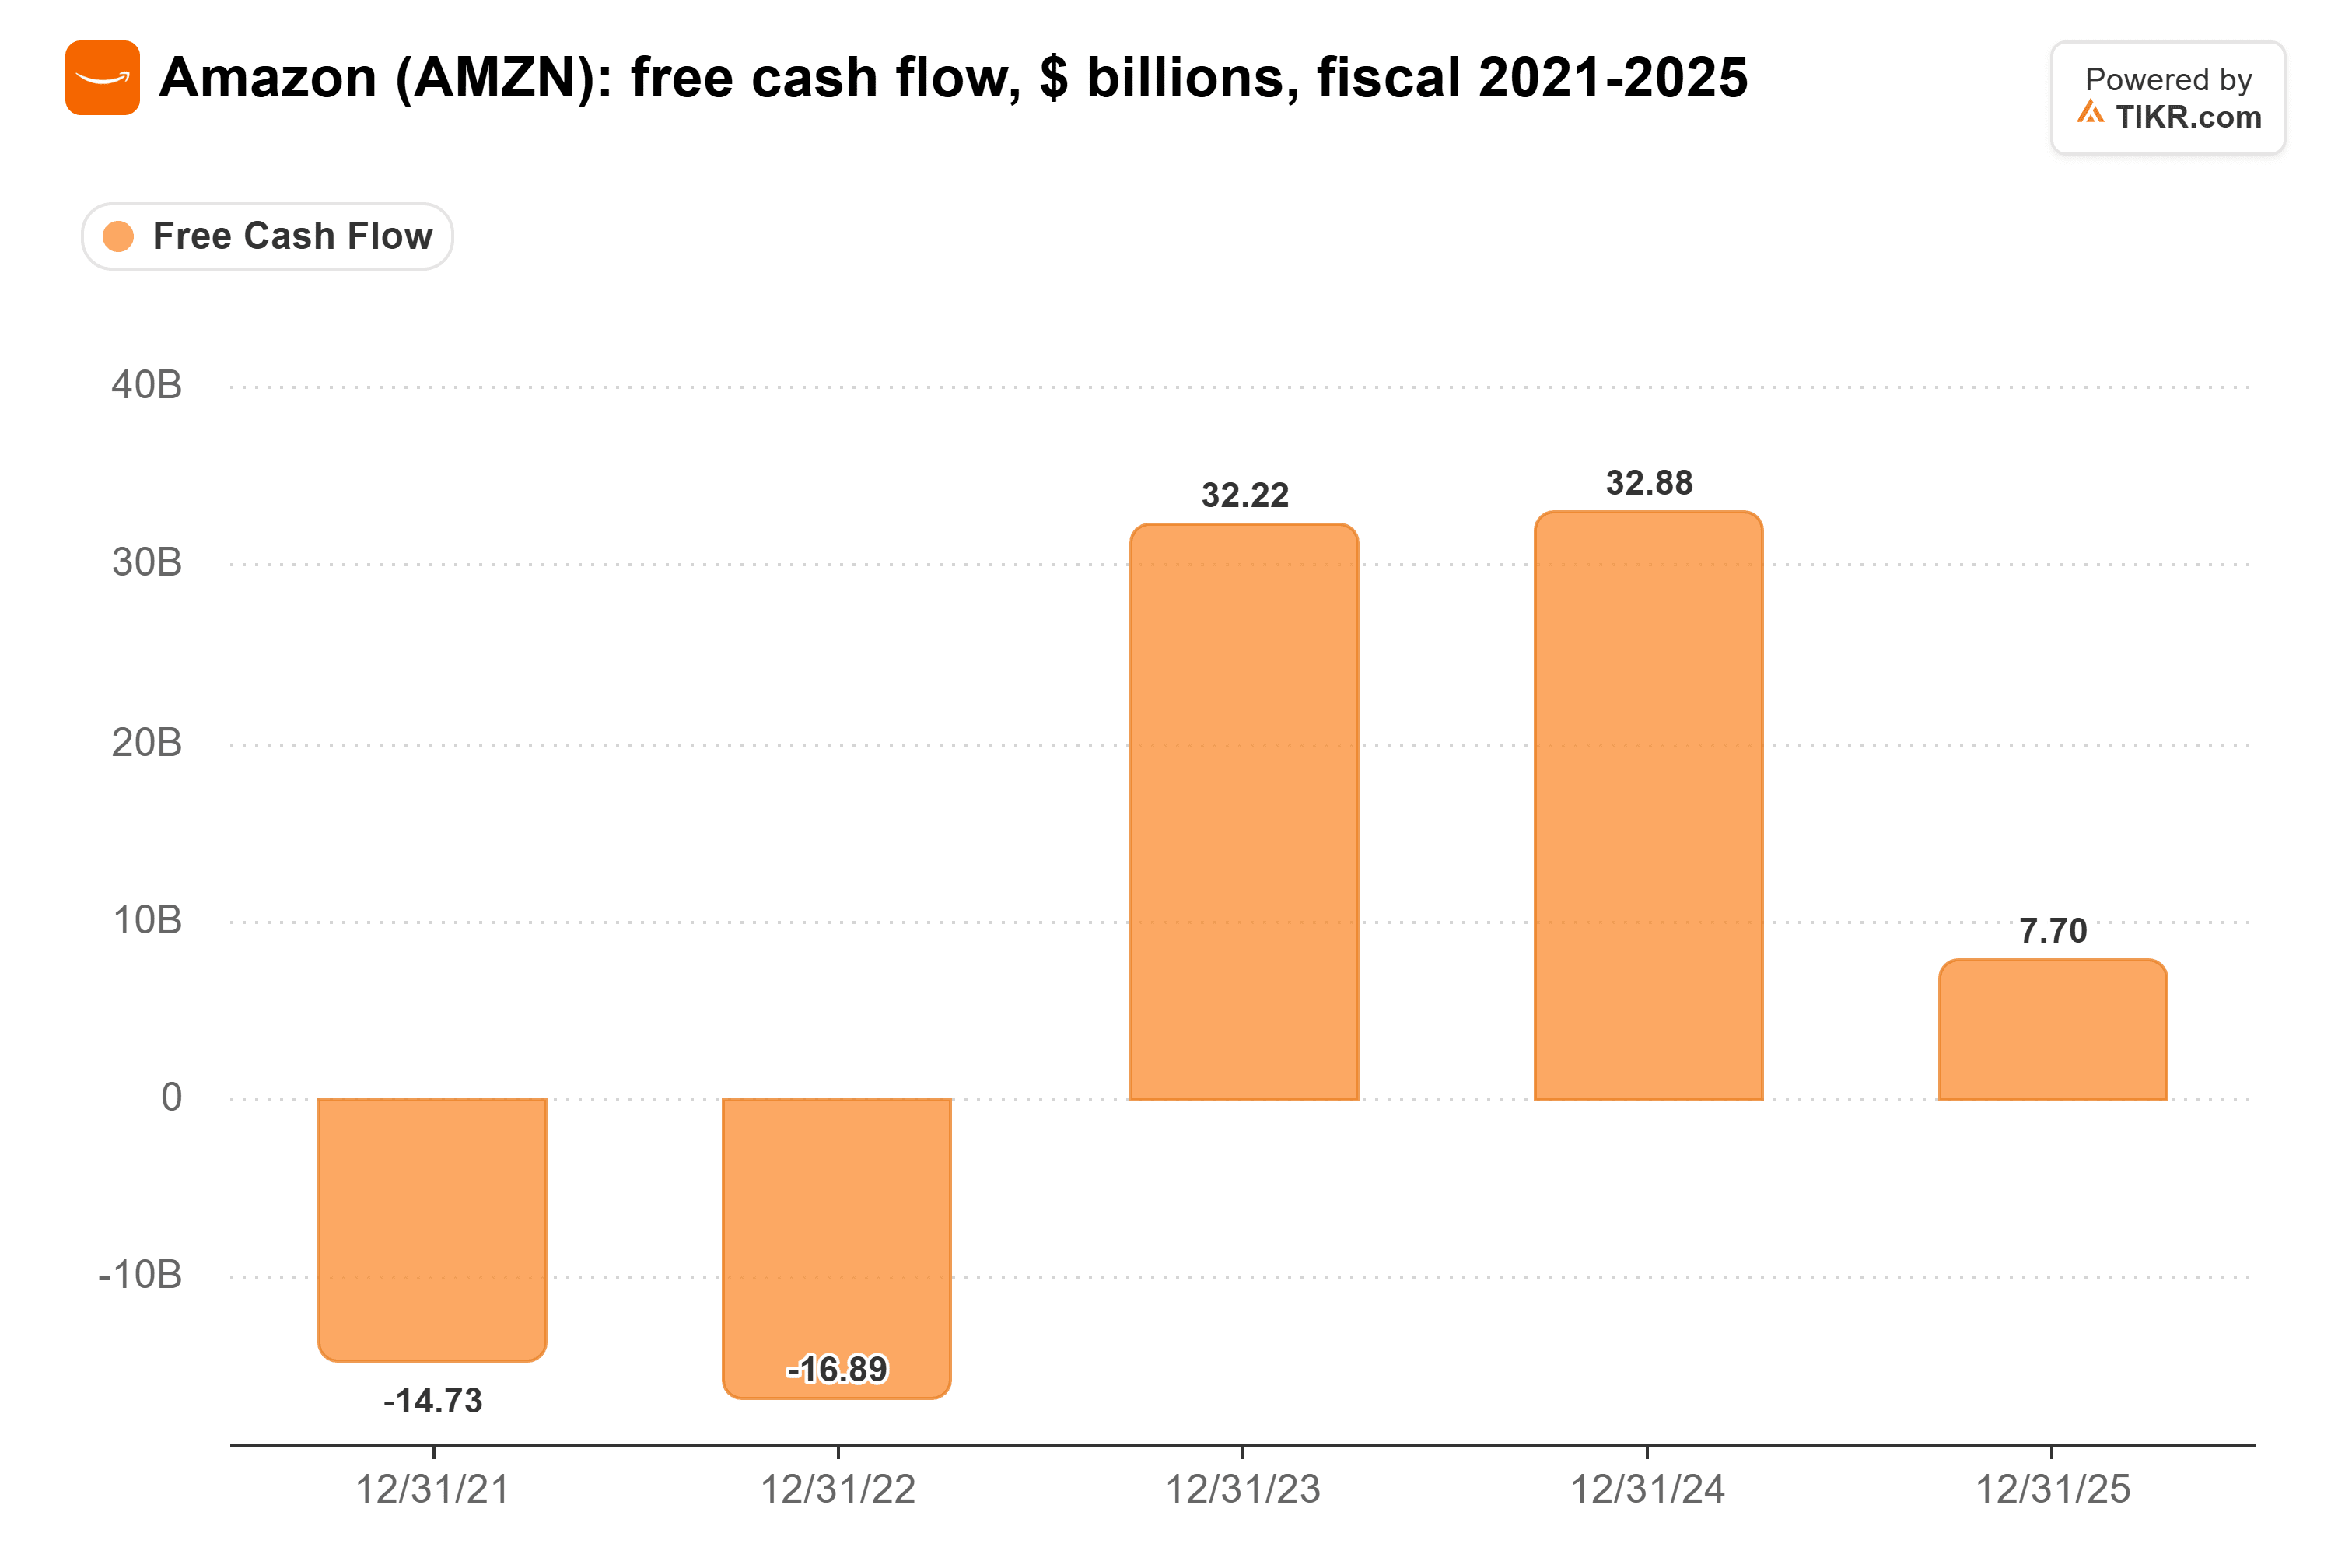
Il CEO Andy Jassy prevede circa 220 miliardi di dollari di capex quest'anno e "significativamente di più" nel 2027, e gli analisti si aspettano che il free cash flow sia un deflusso di 41,2 miliardi di dollari per il 2026. Il 13F non dice perché Third Point ha venduto. Ma se prendi sul serio la matematica ribassista, Amazon è uno dei grandi spenditori con meno margine per aspettare che i ricavi si materializzino.
Oracle ha ancora meno margine. Il suo free cash flow è stato negativo per 5 miliardi di dollari nel trimestre chiuso il 31 agosto, e ha venduto 20 miliardi di dollari di azioni in quel trimestre per contribuire a pagare gli investimenti. S&P ha affermato che OpenAI rappresenta circa la metà del suo backlog di 664 miliardi di dollari.
Meta può permettersi di aspettare
Meta è ora la posizione riportata più grande di Third Point, con 475 milioni di dollari. Ha generato 46,1 miliardi di dollari di free cash flow nel 2025 mentre spendeva pesantemente in IA, in calo rispetto ai 54,1 miliardi del 2024:
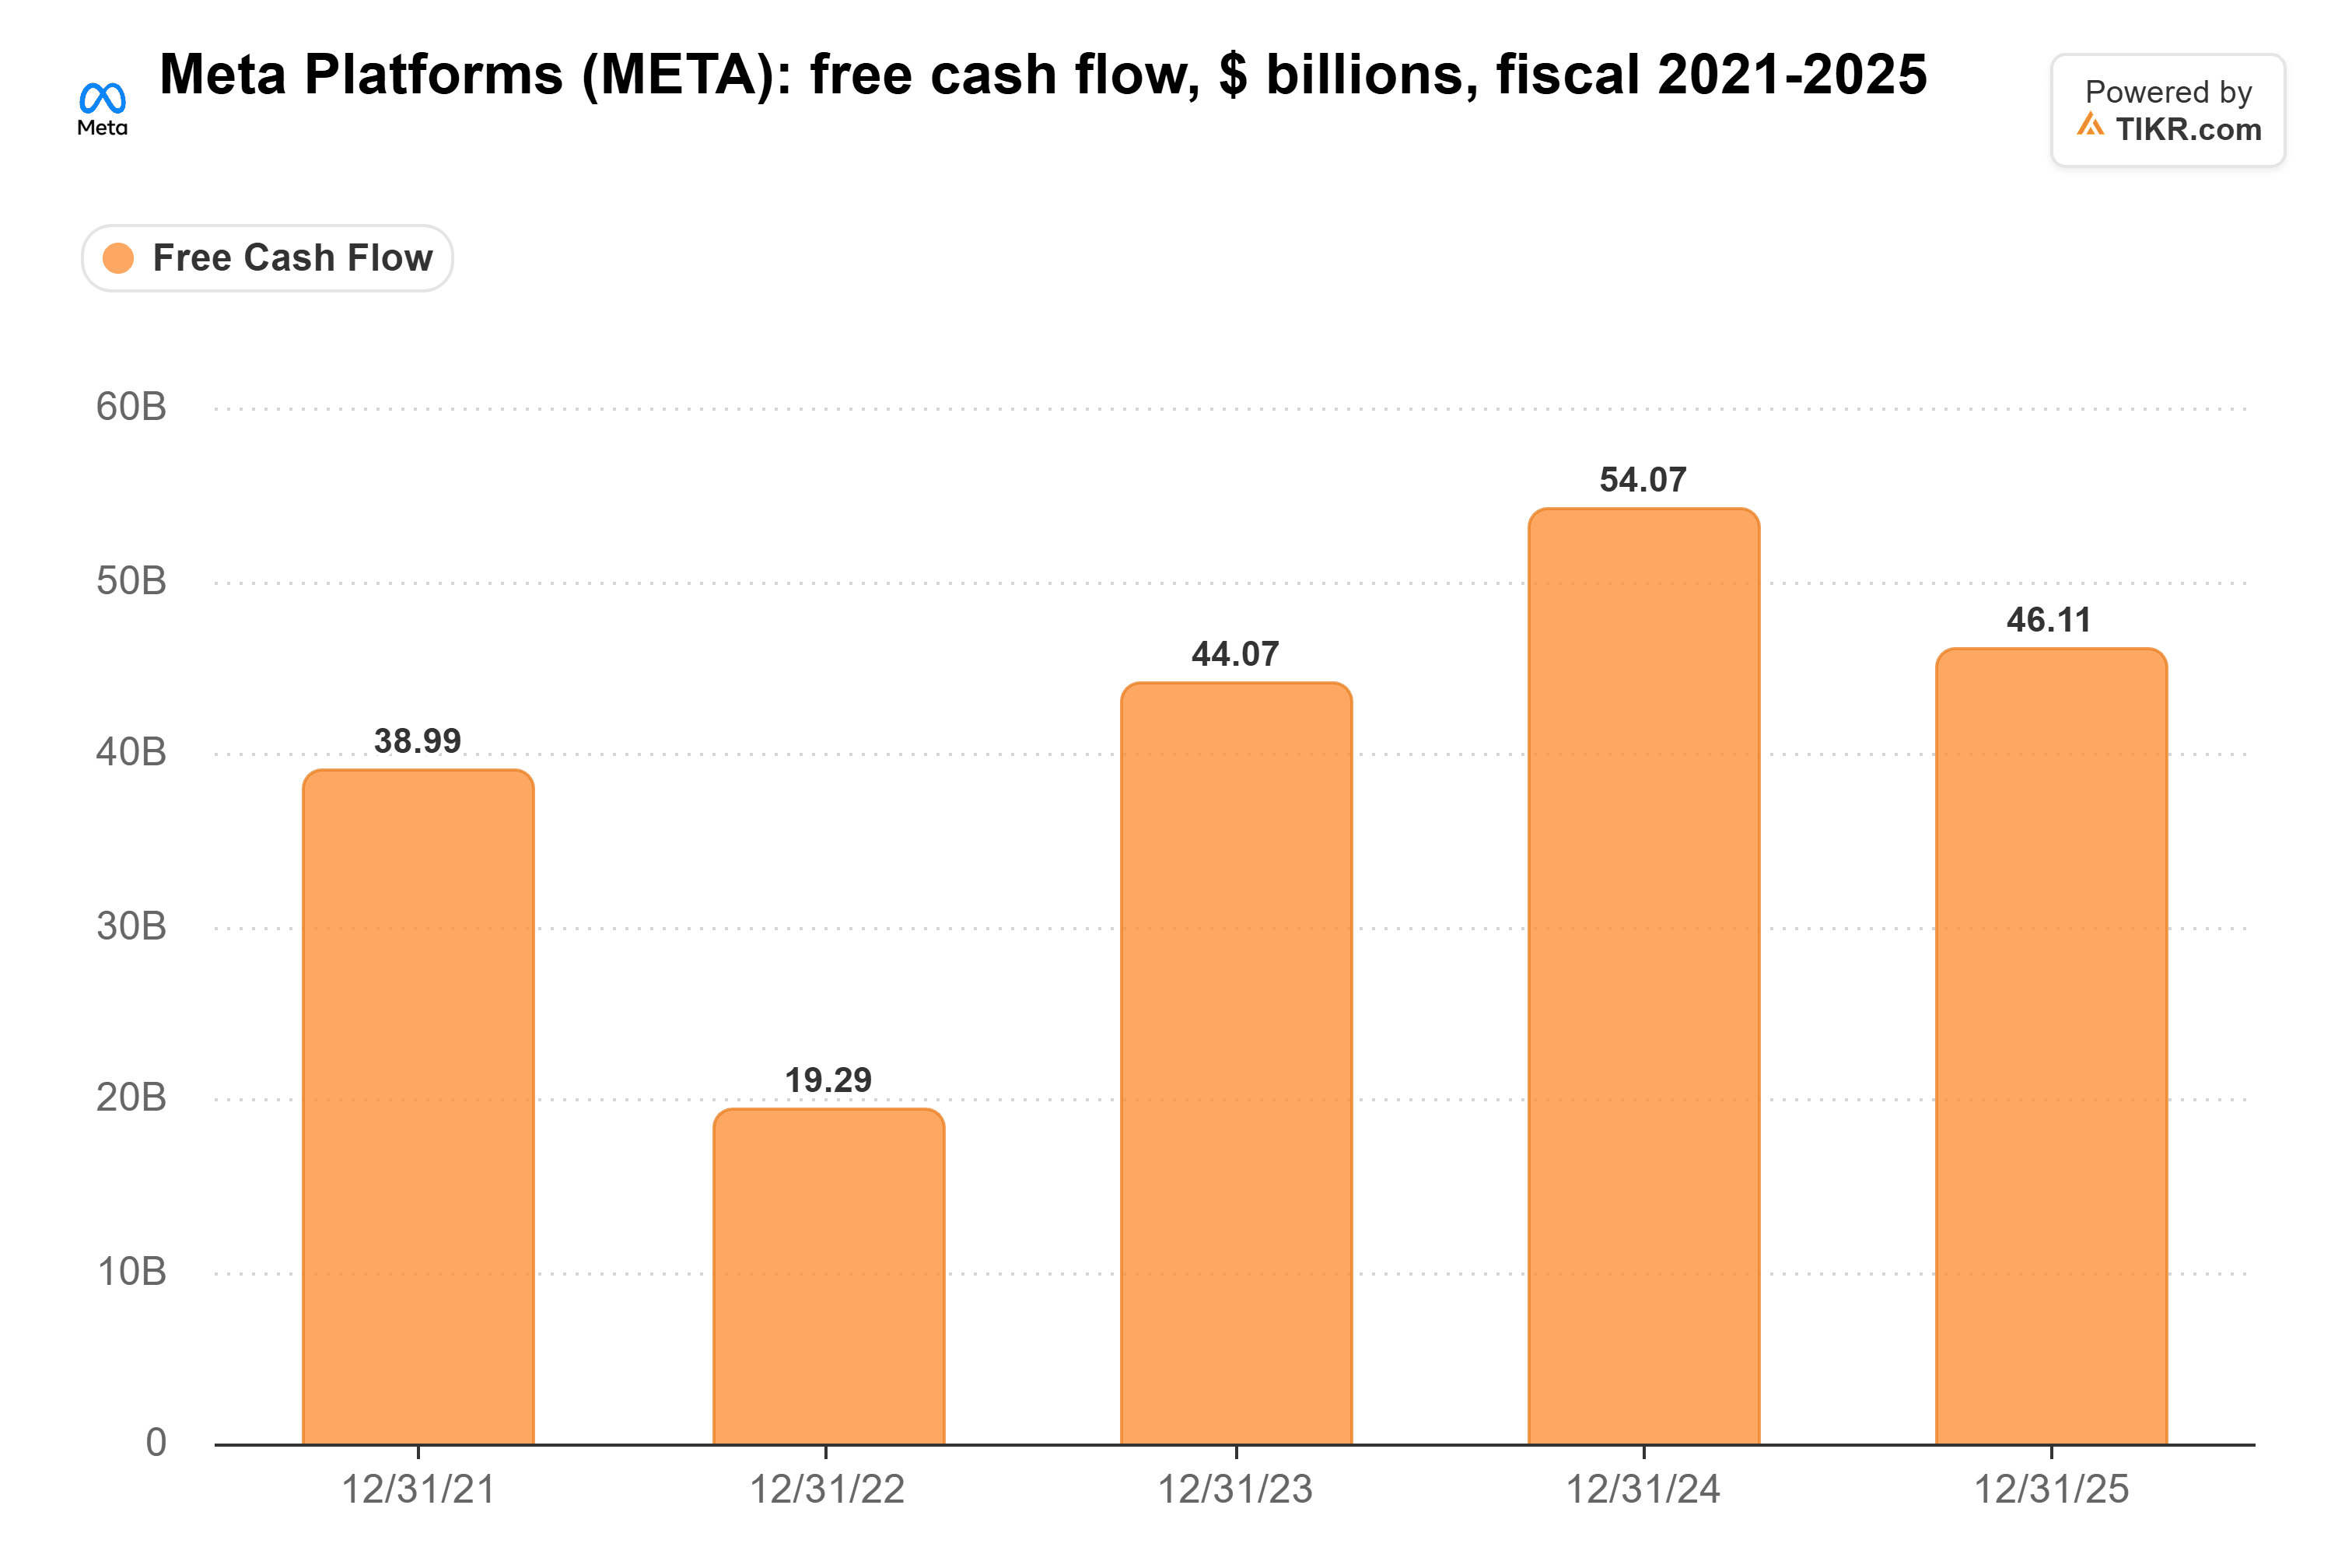
Meta paga per tutto questo con gli annunci: i ricavi del terzo trimestre sono aumentati del 26,1% a 64,60 miliardi di dollari. Se i ricavi derivanti dall'IA arrivano più tardi del previsto, Meta può continuare a spendere dalle proprie tasche nel frattempo.
Nvidia è l'indicatore
L'acquisto di Nvidia è il più significativo. Nvidia vende i chip che gli spenditori stanno acquistando, quindi se la spesa rallenta, Nvidia subisce il colpo per prima. Per ora gli ordini continuano a riversarsi: i ricavi del terzo trimestre fiscale sono più che raddoppiati, aumentando del 103,2% a 115,84 miliardi di dollari, e il management ha fornito una previsione di 130 miliardi di dollari, più o meno il 3%, per il quarto trimestre.
La mia interpretazione: Loeb considera la matematica ribassista un rischio reale, e si aspetta comunque che la spesa continui per ora. Possedere Nvidia e i due spenditori con le tasche più profonde si adatta a questa visione.
Possiedi gli spenditori che possono aspettare
Finché qualcuno non dimostra che l'IA può generare così tanti nuovi ricavi, preferirei possedere le società che possono pagare l'attesa con il flusso di cassa, e queste sono Meta e Microsoft. La domanda di Amazon sembra reale: Jassy afferma che gran parte della sua capacità di calcolo è già prenotata fino al 2027 e fino al 2029. Tuttavia, è il grande spenditore più esposto se il ritorno dell'investimento arriva in ritardo.
La prossima prova arriverà all'inizio di febbraio, quando Amazon fornirà le previsioni per il capex 2027 con i risultati del quarto trimestre. Se quella previsione si posiziona ben al di sopra dei 278,2 miliardi di dollari attesi dagli analisti, il suo free cash flow probabilmente rimarrà negativo più a lungo. Oracle riferirà il 10 dicembre, e il prossimo 13F di Third Point, previsto per metà febbraio, mostrerà se detiene ancora tutte e tre.
Quindi, quanto vale realmente il titolo Amazon?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Amazon. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza di investimento o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!