Punti Chiave
- Amcor offre un rendimento del 6,0% e LKQ del 6,2%. Amcor ha aumentato il suo dividendo il 4 novembre, mentre LKQ ha mantenuto il dividendo invariato dopo aver ritirato le sue previsioni per il 2026 e aver nominato un nuovo CEO.
- LKQ ha distribuito il 50% del suo free cash flow nei dodici mesi terminati il 30 settembre 2026, mentre Amcor ha distribuito il 156%.
- Il debito netto di Amcor è 3,89 volte l'EBITDA contro il 2,64x di LKQ, e Amcor punta a circa 3x entro la fine del 2027.
- Gli aspetti da monitorare sono i piani del nuovo CEO di LKQ per l'Europa e i progressi di Amcor verso il suo obiettivo di leva finanziaria.
Qualsiasi pensionato alla ricerca di un rendimento del 6% prima o poi si imbatterà in Amcor (AMCR) e LKQ (LKQ), e entrambe hanno avuto alcune settimane intense.
Il 4 novembre, Amcor ha aumentato il suo dividendo trimestrale di un centesimo, a 66 centesimi per azione, anche mentre riduceva le sue prospettive di utili. LKQ ha ritirato le sue previsioni per l'intero anno 2026 il 23 ottobre e ha nominato un nuovo CEO. Il 29 ottobre, ha mantenuto il suo dividendo trimestrale di 30 centesimi nonostante una perdita netta trimestrale.
I pensionati vogliono un assegno su cui poter contare. Quale di queste due è quindi la scommessa migliore per continuare a pagarlo?
| Metrica | Amcor (AMCR) | LKQ (LKQ) |
|---|---|---|
| Dividend yield | 6.0% | 6.2% |
| Dividendo annuale | $2.64 per azione | $1.20 per azione |
| Cash dividend payout ratio (TTM al 30 settembre 2026) | 156% | 50% |
| Debito netto / EBITDA (LTM) | 3.89x | 2.64x |
| Copertura degli interessi (LTM) | 3.08x | 4.08x |
Fonte: TIKR; rendimenti al tasso di dividendo corrente di ciascuna società.
6 titoli a dividendo sicuro che pagano rendimenti del 6%+ ai pensionati
Oggi ci sono oltre 100 titoli che pagano dividendi annuali del 6%+.
Ma dopo un'ampia revisione degli investimenti che sfrutta i dati proprietari di TIKR, ora riteniamo che solo sei di essi siano veramente sicuri per i pensionati.
Sono tutti tuoi come parte del nostro nuovo rapporto di investimento. Scopri di più su come ottenere l'accesso proprio qui.
Amcor continua ad aumentare con un cuscinetto sottile
I volumi di Amcor si stanno muovendo nella direzione giusta. Nel trimestre terminato il 30 settembre 2026, i volumi sono cresciuti dell'1%, guidati da una crescita del 3% nelle categorie focali. Le vendite nette sono aumentate del 7% a $6,13 miliardi. I costi più elevati per l'energia e la distribuzione hanno spinto Amcor a ridurre la sua prospettiva di EPS rettificato per il periodo di transizione fino a dicembre a $1,70-$1,80, da $1,80-$1,90. Il CEO Peter Konieczny ha dichiarato che la società "non si aspetta che questi costi più elevati abbiano un impatto sui risultati del 2027".
Il dividendo ha molto meno margine. Amcor ha distribuito il 104% del suo free cash flow nell'anno fiscale 2025 e il 97% nell'anno fiscale 2026 (anni terminati a giugno):
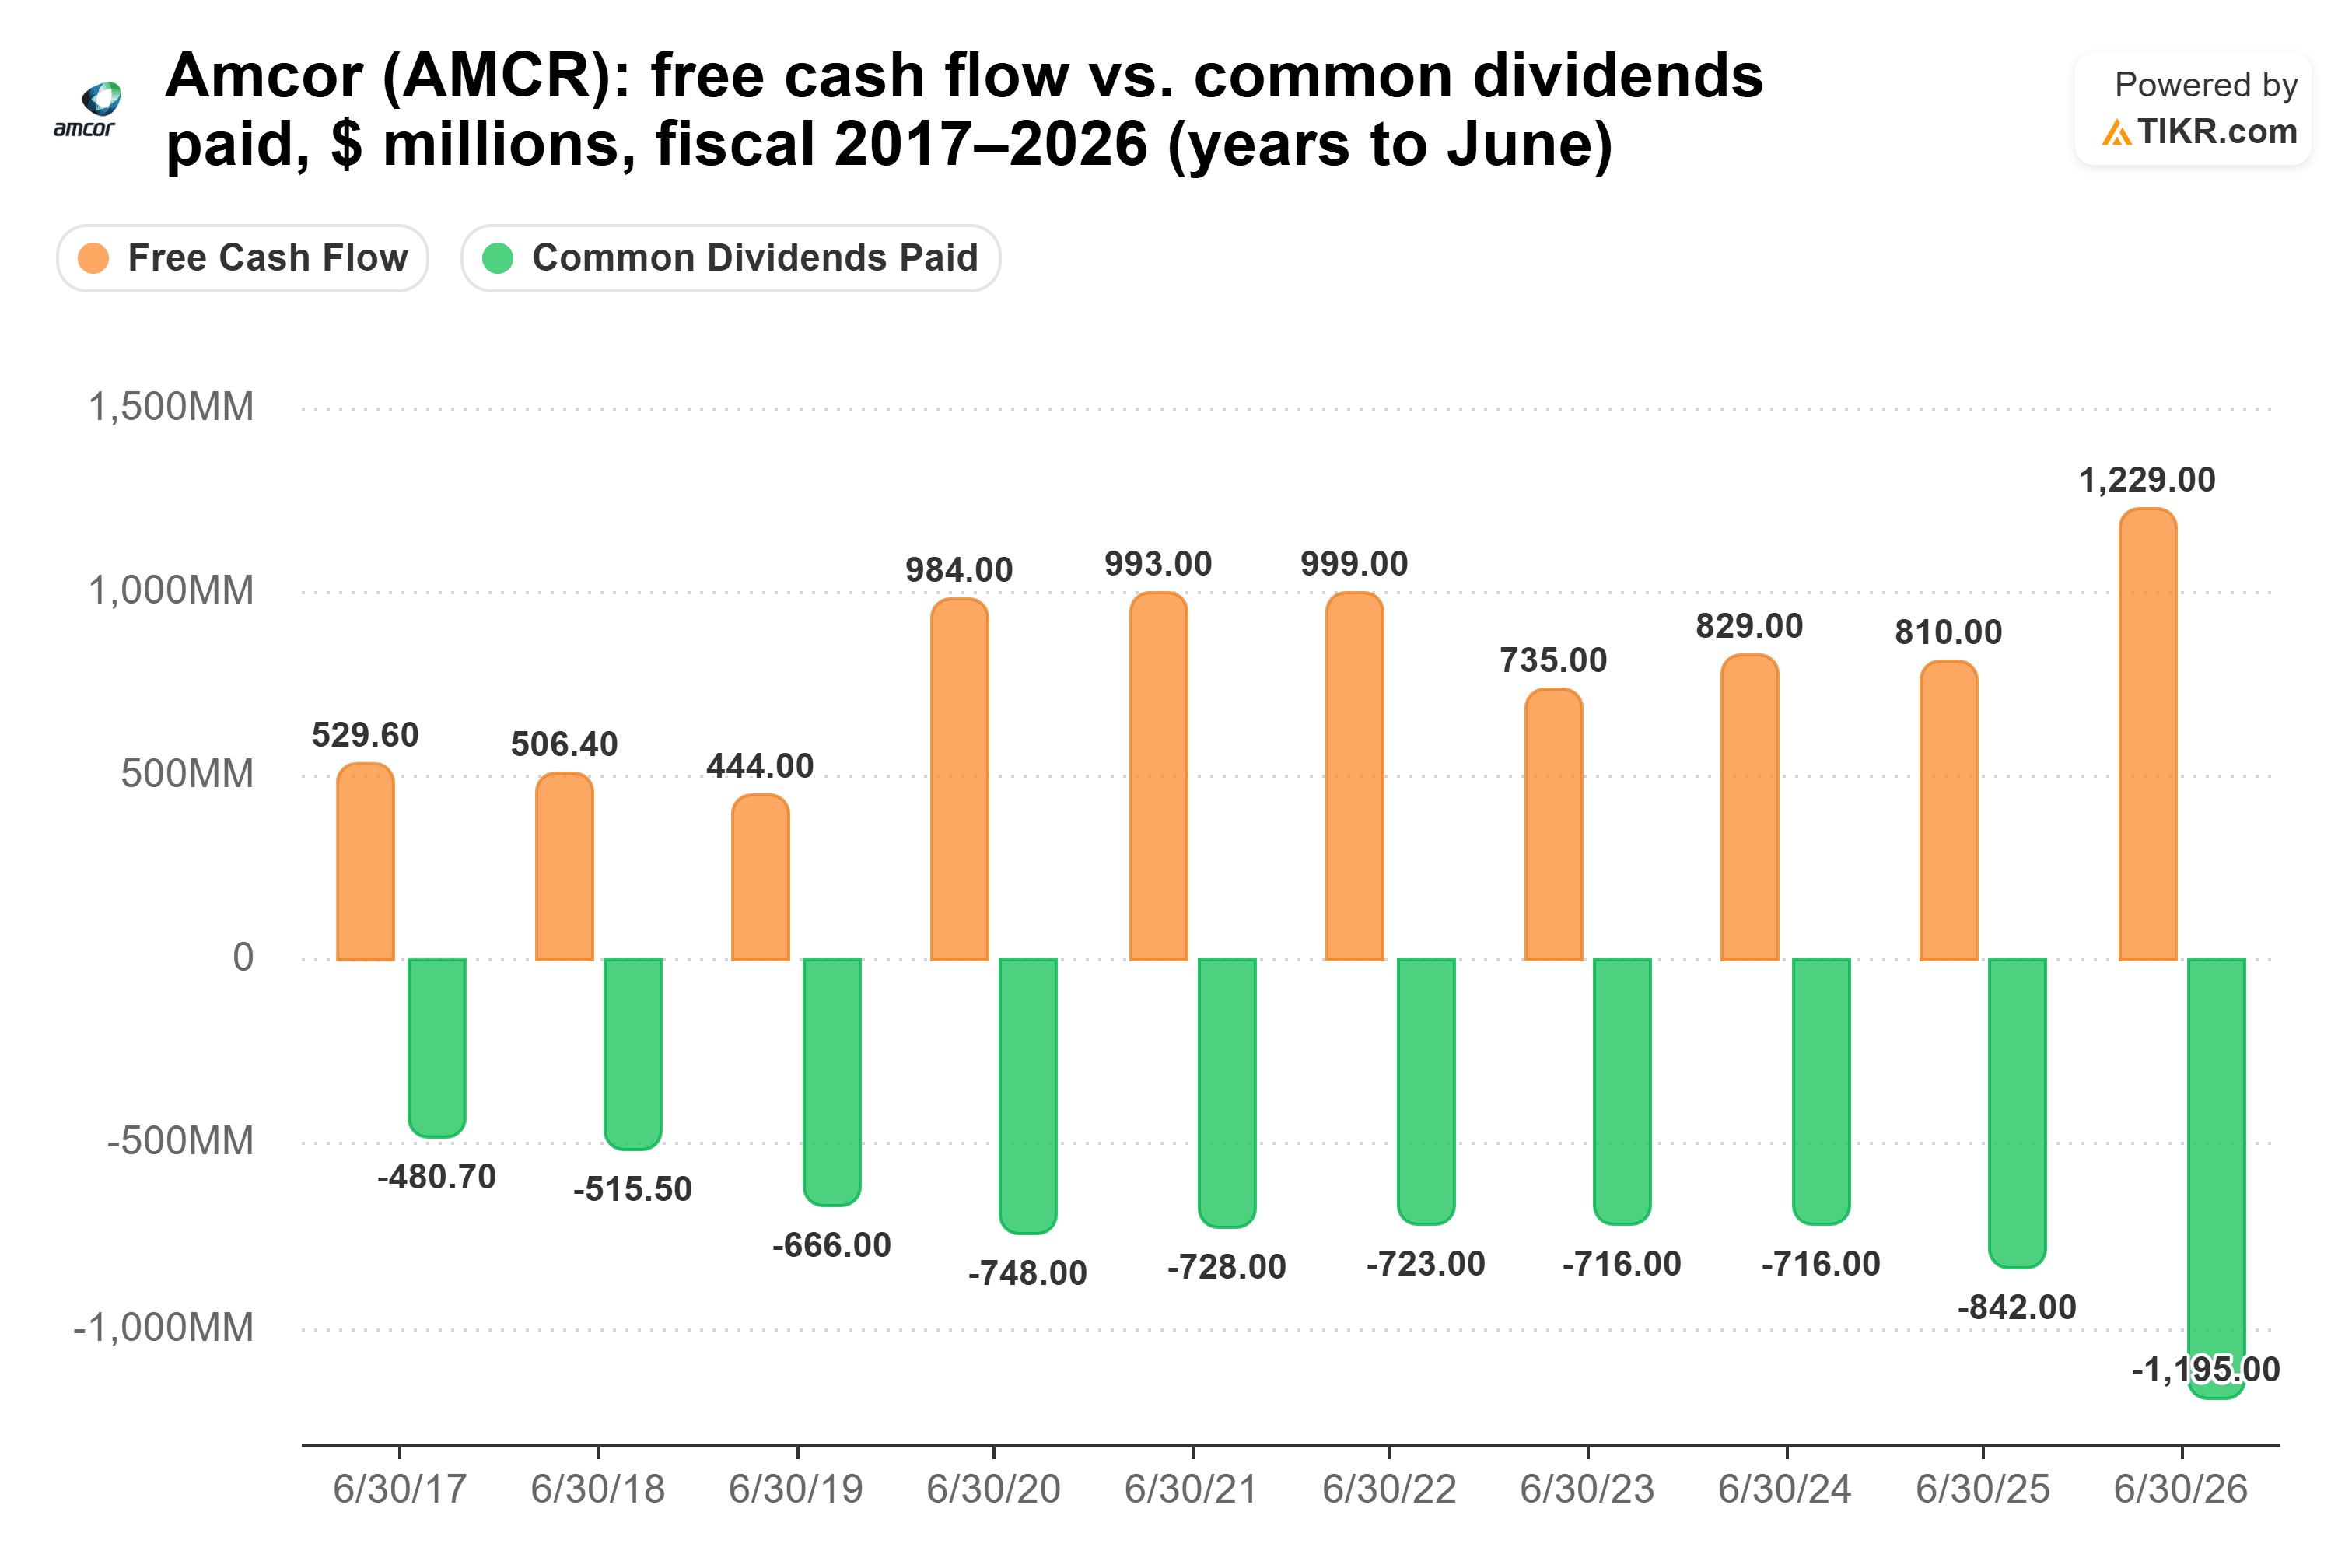
Nei dodici mesi terminati il 30 settembre 2026, Amcor ha pagato $1,20 miliardi in dividendi contro $772 milioni di free cash flow, un rischioso 156%.
Il management definisce gli aumenti parte del "nostro impegno di lunga data per la crescita annuale del dividendo". Nella sua call del 4 novembre, Amcor ha dichiarato di puntare a una leva finanziaria di circa 3x entro la fine del 2027 "continuando ad aumentare moderatamente il dividendo". Il debito netto è salito a $14,0 miliardi al 30 settembre, rispetto a $12,9 miliardi al 30 giugno.
Il business di LKQ è più difficile, ma il suo dividendo ha margine
Il problema di Amcor è la liquidità dietro il suo dividendo. Il problema di LKQ è il business stesso. Le entrate del terzo trimestre sono diminuite del 5,1% a $3,3 miliardi, e LKQ è passata a una perdita netta di $24 milioni. La maggior parte delle difficoltà è stata in Europa, dove le entrate organiche sono diminuite del 9,8%. "Molte delle sfide che abbiamo affrontato sono state autoinflitte, e ne assumiamo piena responsabilità", ha dichiarato il CFO Rick Galloway durante la call. Il Nord America tiene: i ricambi originali hanno registrato un terzo trimestre consecutivo di crescita organica.
Tuttavia, LKQ paga il suo dividendo con ampia liquidità di riserva. I dividendi non hanno mai assorbito più del 39% del suo free cash flow in nessun anno fiscale da quando ha iniziato a pagarli nell'anno fiscale 2021:
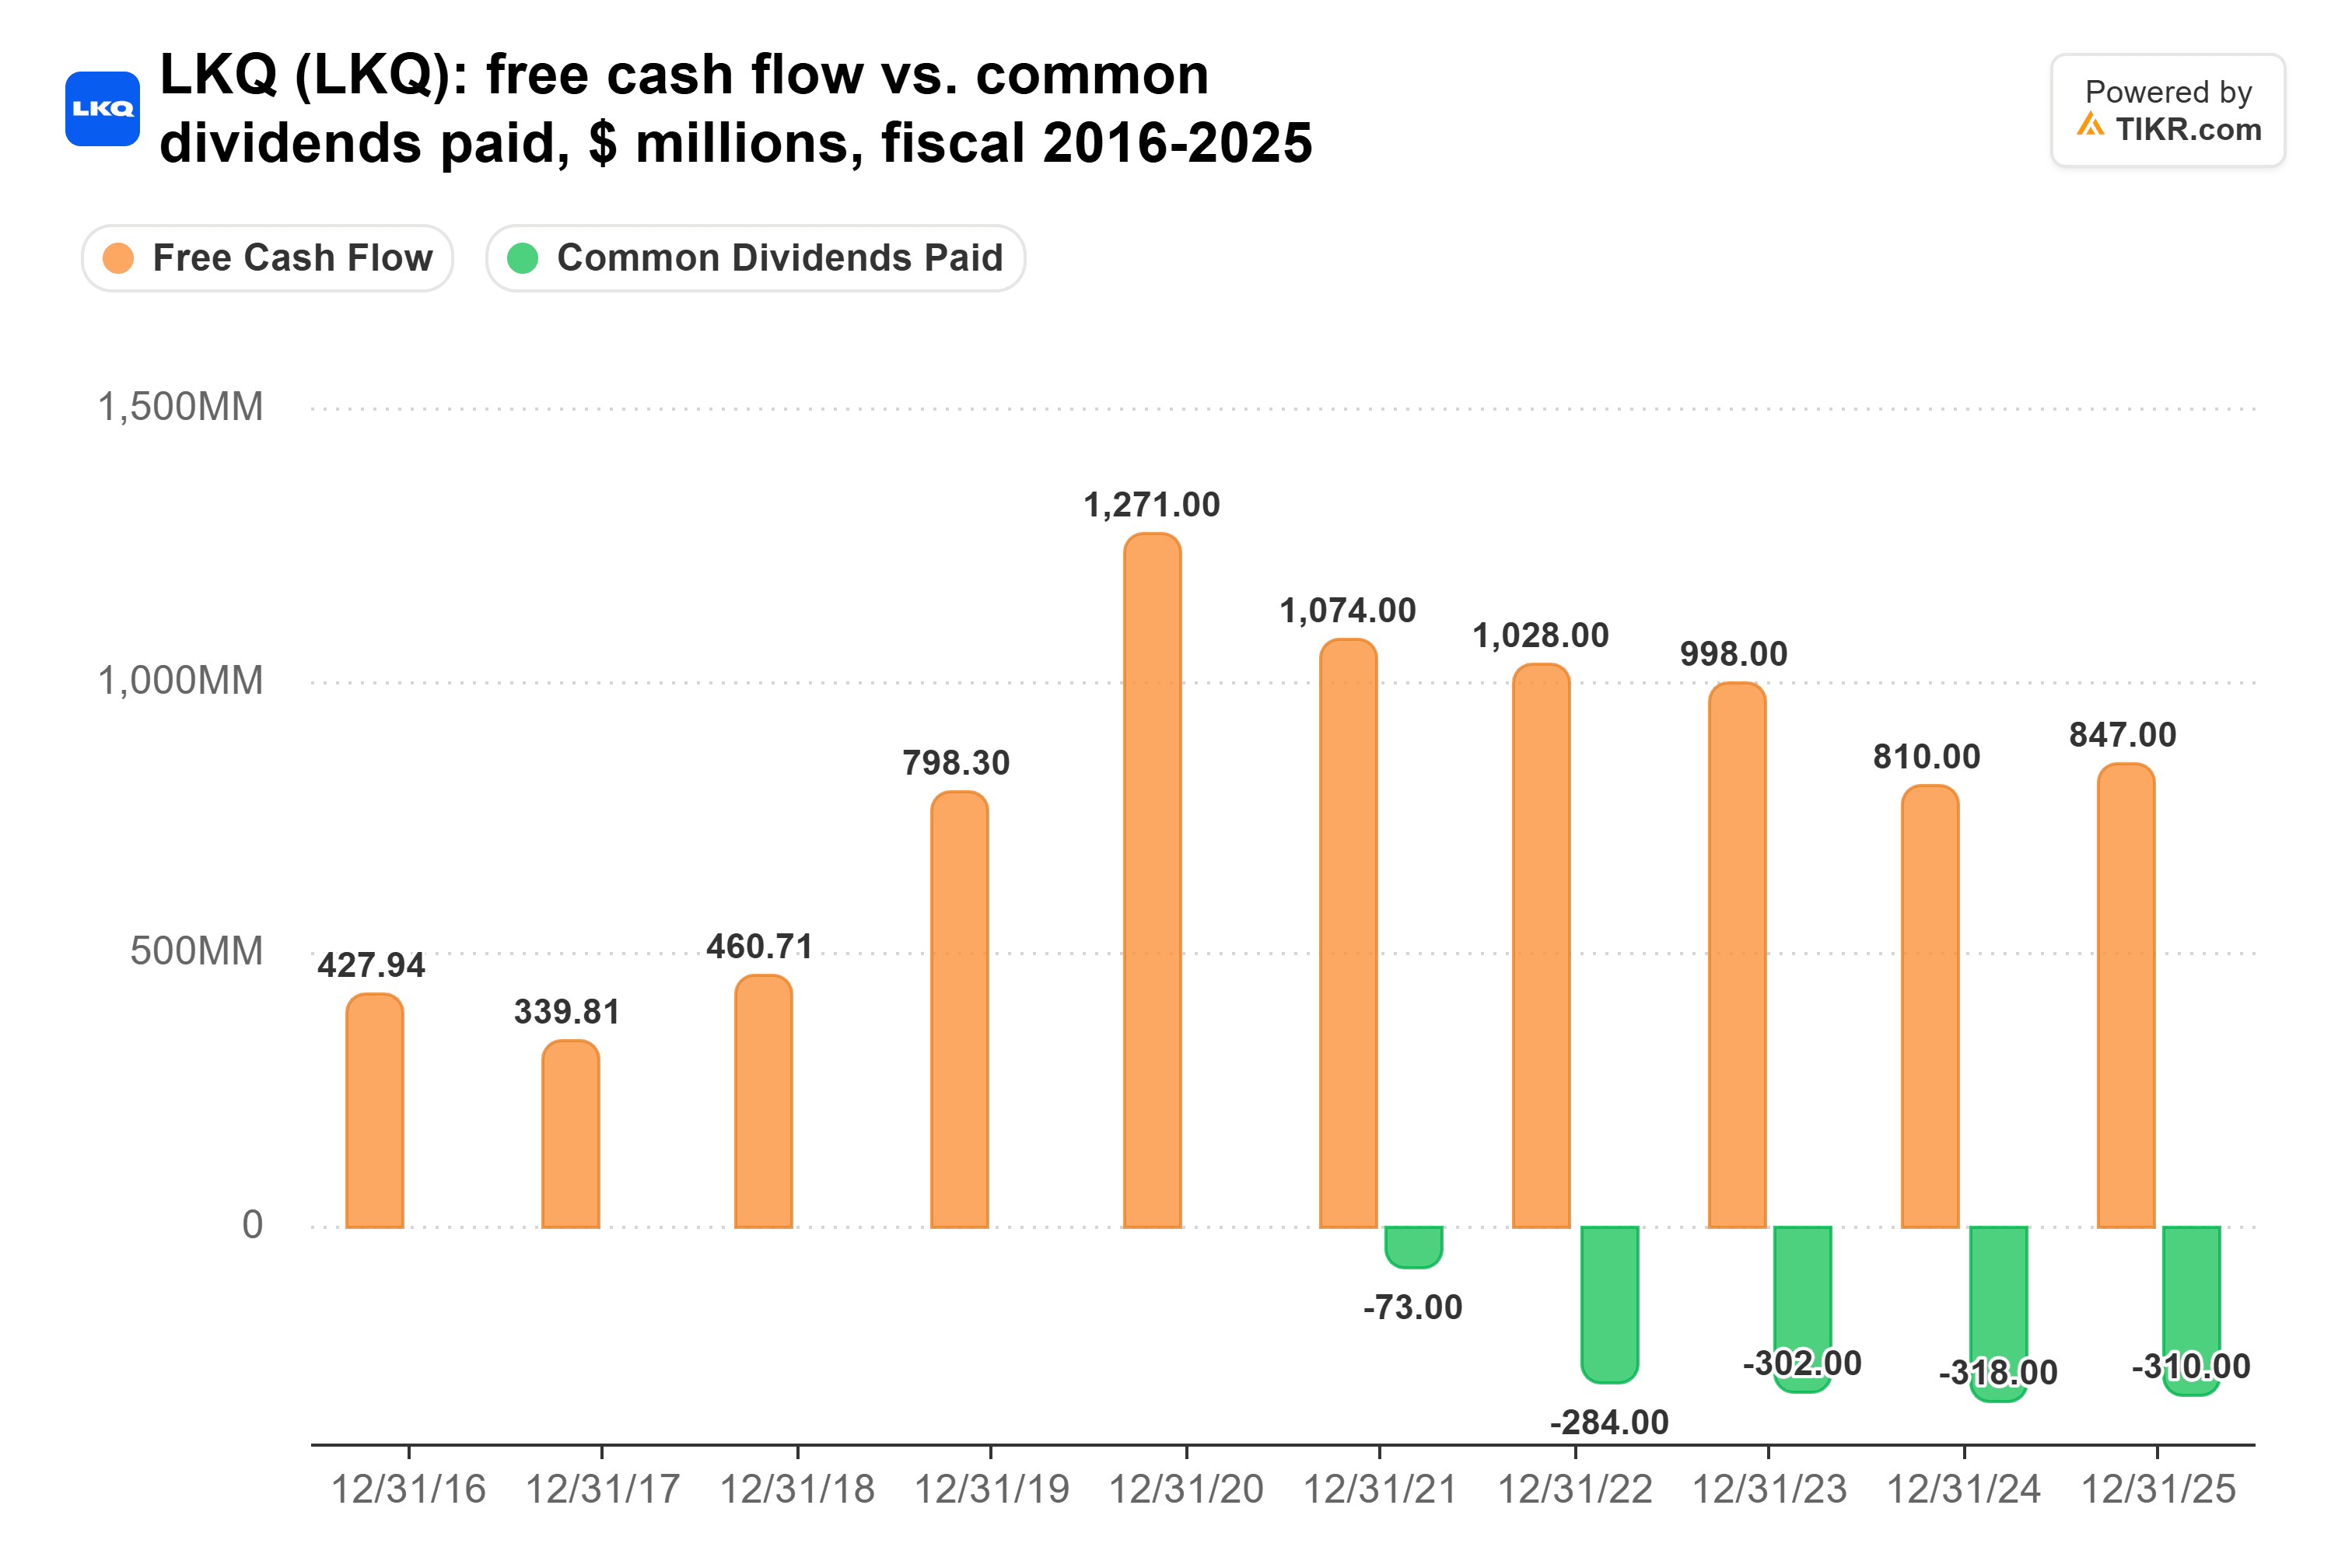
Il free cash flow è sceso da $1,27 miliardi nell'anno fiscale 2020 a $847 milioni nell'anno fiscale 2025. Ciononostante, i $306 milioni di dividendi di LKQ hanno assorbito un ben coperto 50% dei suoi $610 milioni di free cash flow nei dodici mesi terminati il 30 settembre 2026.
Il rischio principale è un reset. Salvatore Abbate è diventato CEO il 9 novembre, e Alvarez & Marsal sta consigliando sull'Europa. Il 29 ottobre, il consiglio ha anche sospeso la sua revisione strategica per dare ad Abbate il tempo di valutare il business.
Quindi, quale dividendo vince?
Per i pensionati, LKQ è il titolo a dividendo migliore. Il suo rendimento è leggermente più alto, e il free cash flow copre il suo dividendo due volte, quindi il business può inciampare molto di più prima che il dividendo sia in pericolo. Anche il bilancio di Amcor è il più teso dei due:
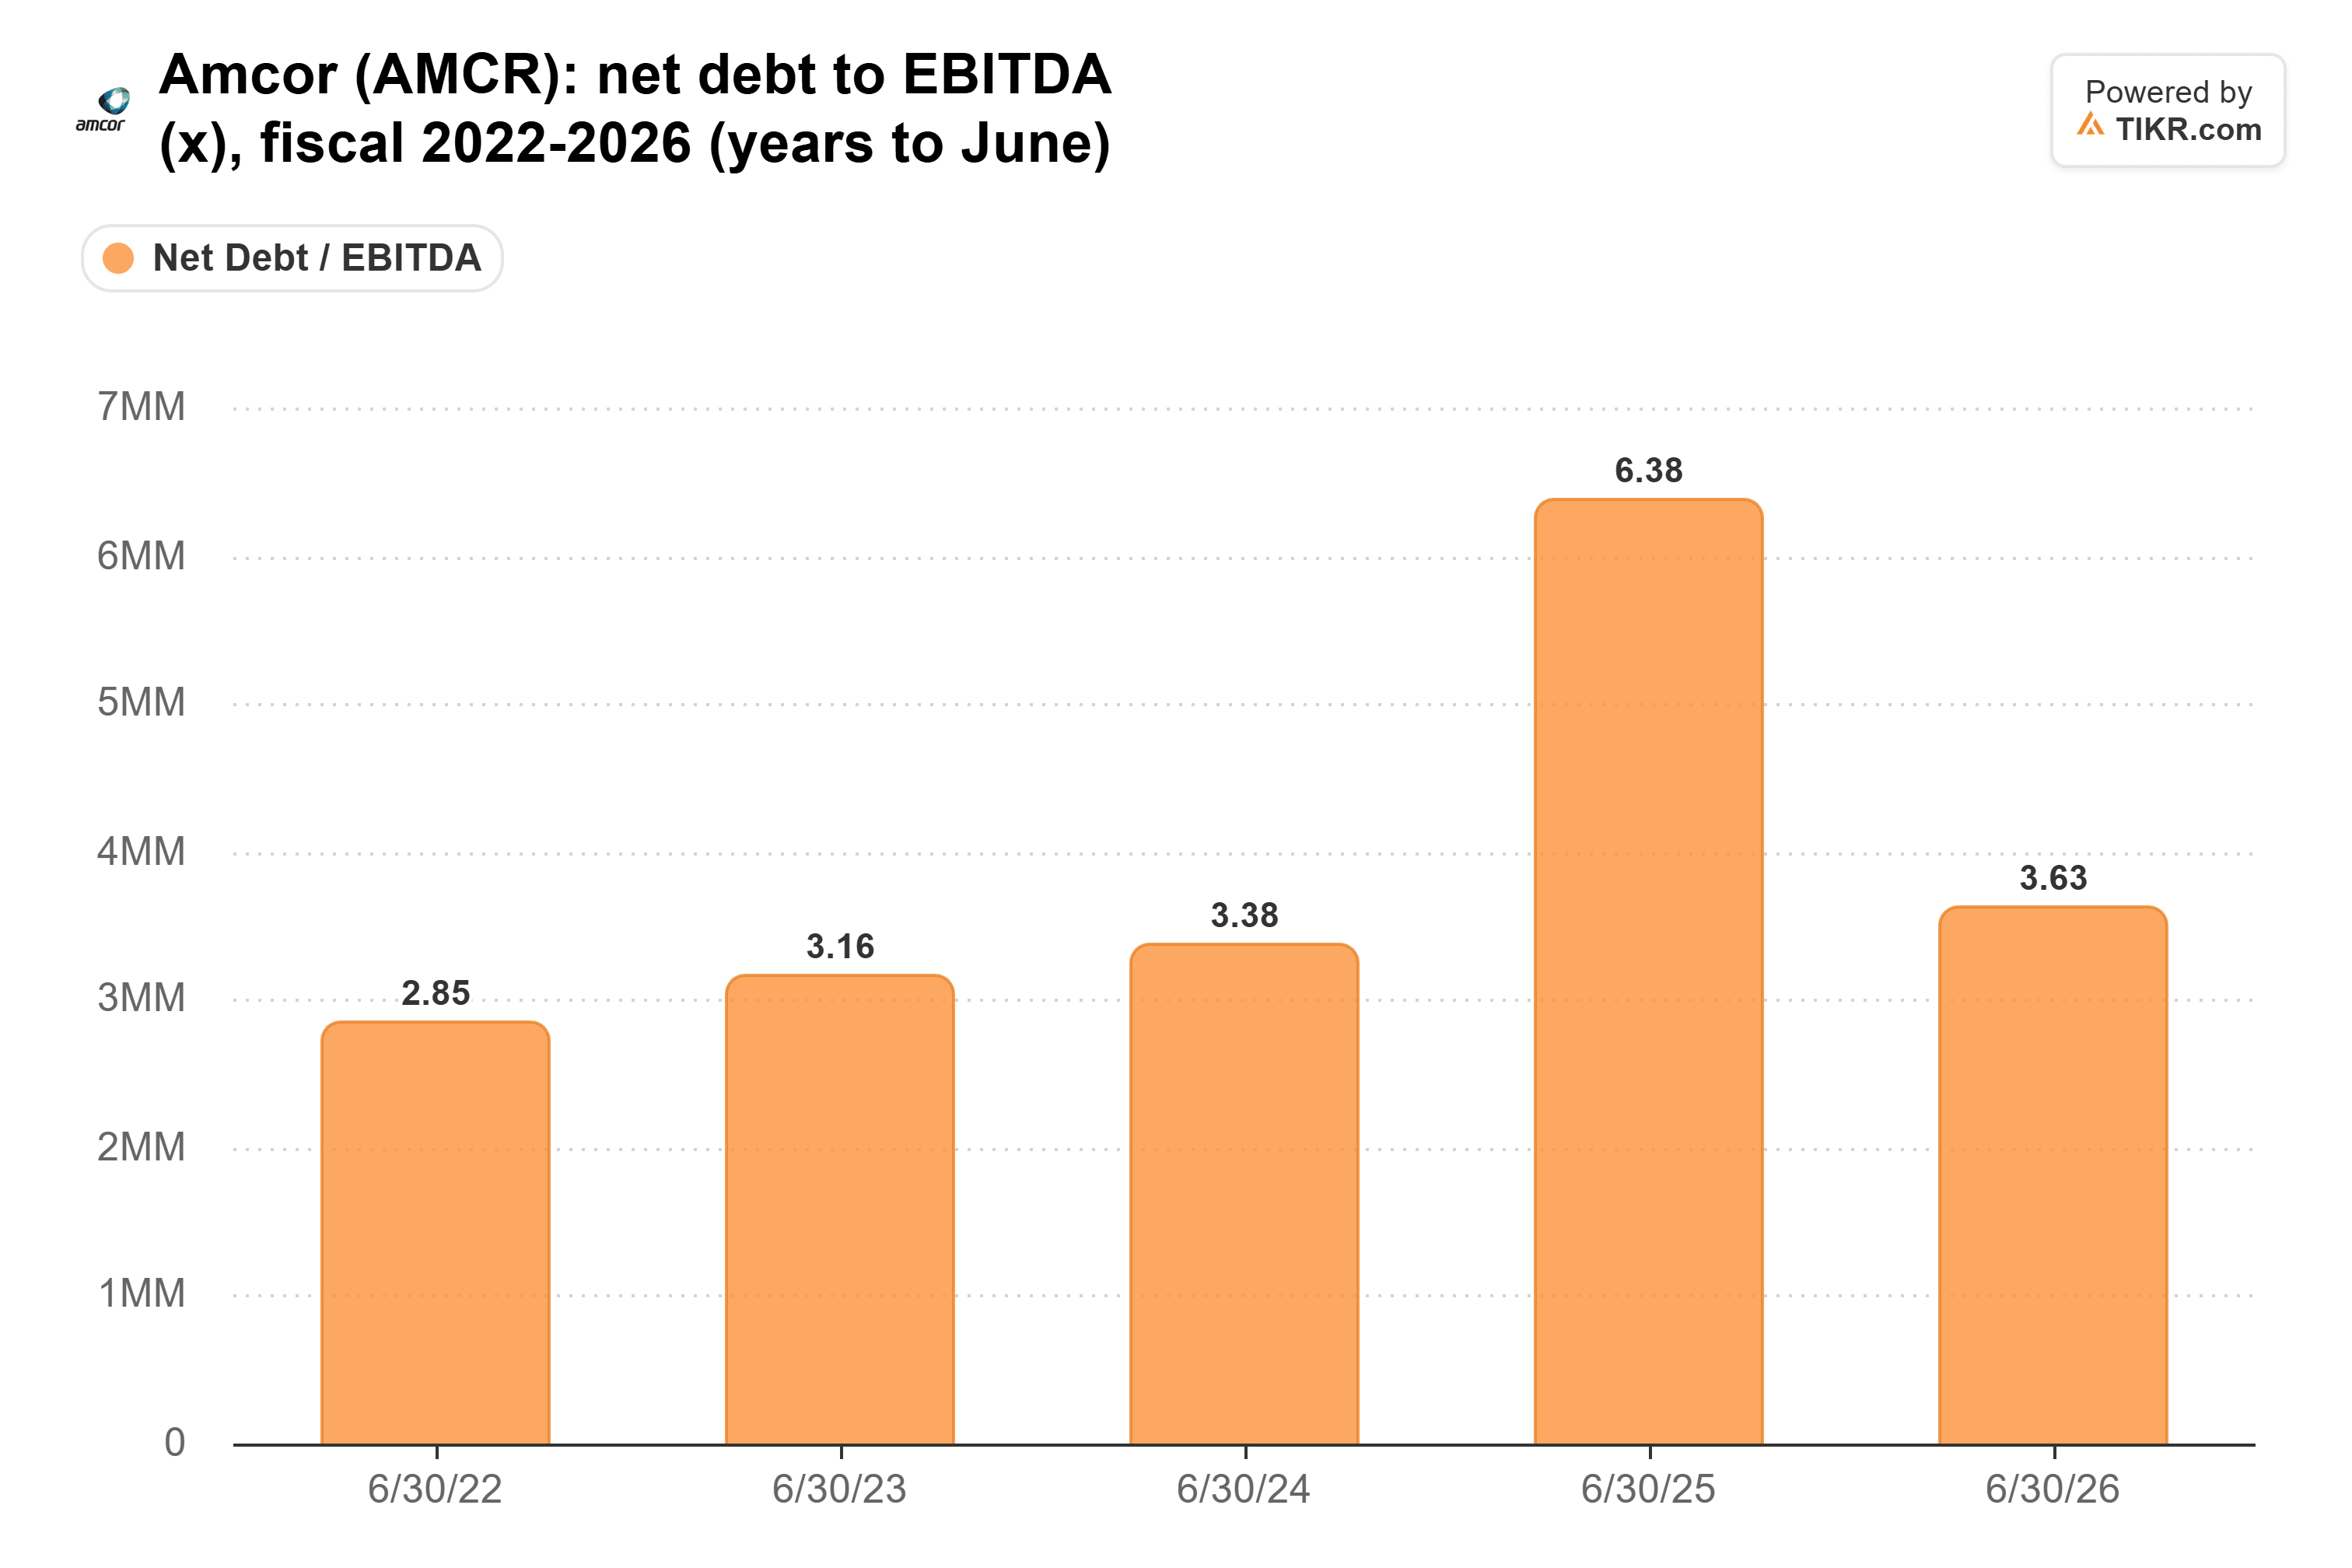
La leva finanziaria di Amcor era 3,6x a giugno, in calo dal 6,4x di un anno prima. Il management si aspetta che sia di circa 3,6x al 31 dicembre, il che lascia ancora molta strada per arrivare a 3x.
Niente di tutto ciò rende il dividendo di Amcor non sicuro. Il management si aspetta una crescita a doppia cifra dell'EPS rettificato nel 2027, e gli aumenti si sommano. Con un tasso del 2,1% annuo di Amcor dall'anno fiscale 2020 all'anno fiscale 2025, $10.000 investiti oggi pagherebbero $600 quest'anno e circa $722 nell'anno 10, un rendimento del 7,2% su quei $10.000. Ma negli ultimi dodici mesi, Amcor ha distribuito più liquidità di quanta ne abbia generata mentre il suo debito aumentava. LKQ ha margine di manovra.
Naturalmente, un nuovo CEO nel mezzo di una ristrutturazione può ripensare a dove va la liquidità. Il primo rapporto di LKQ sotto Abbate meriterà una lettura attenta.
Dimentica LKQ: 6 rendimenti da dividendo sicuri del 6%+ che puoi acquistare subito
I dividendi possono essere la chiave per una ricchezza enorme. Ma solo se acquisti quelli giusti.
Scegliere il titolo a dividendo ad alto rendimento giusto può fare la differenza tra un pensionamento da sogno... e tirare avanti ogni mese, aspettando che il prossimo assegno della previdenza sociale venga accreditato.
Abbiamo identificato sei titoli con un rendimento del 6%+ che riteniamo ogni pensionato dovrebbe conoscere subito. (E LKQ non è uno di questi.)
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sulle società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!