Punti Chiave
- Il consiglio di amministrazione di Vistra ha aggiunto $1,5 miliardi di riacquisti di azioni dopo che l'EBITDA rettificato del terzo trimestre è balzato del 50,4% a un record di $2,38 miliardi.
- Contratti a lungo termine continuano ad arrivare, dagli accordi nucleari di Meta a un contratto ventennale da 207 MW presso l'impianto a gas di Vistra a Odessa, in Texas.
- Il venditore di Cogentrix detiene 5 milioni di azioni Vistra, registrate per la rivendita e del valore di circa $624 milioni, che si sbloccheranno dopo il 30 gennaio.
- Solo circa il 78% della generazione del 2028 è coperta da hedge, e il rapporto del quarto trimestre atteso a fine febbraio mostrerà quanto altro Vistra ha fissato.
Ecco un'azienda che spende come se pensasse che le proprie azioni siano troppo economiche.
Vistra (VST) ha pubblicato il 6 novembre un EBITDA rettificato record del terzo trimestre di $2,38 miliardi, in aumento del 50,4%. Il suo consiglio ha anche aggiunto $1,5 miliardi al programma di riacquisto, quindi rimangono circa $2,5 miliardi da spendere fino al 2028.
Le azioni hanno chiuso a $125 quel giorno. Ciò le lasciava comunque il 16% al di sotto dei livelli di inizio settembre, perché gli investitori hanno trascorso l'autunno preoccupandosi per il Texas, dove il governatore entrante ha fatto campagna elettorale sulla sospensione dei nuovi data center.
Eppure gran parte della crescita di Vistra è già contrattualizzata. Meta Platforms (META) ha firmato contratti ventennali a gennaio per l'energia proveniente dalle centrali nucleari di Vistra nella regione PJM. Amazon (AMZN) detiene un accordo ventennale con AWS per fino a 1.200 MW da Comanche Peak in Texas.
C'è però una complicazione. Il venditore di Cogentrix ora possiede 5 milioni di azioni Vistra, e queste si sbloccheranno dopo il 30 gennaio.
Utile record e un riacquisto di azioni più ampio
Il trimestre è stato forte quasi ovunque:
- I ricavi sono aumentati del 27,7% a $6,35 miliardi.
- L'utile netto è salito del 74,8% a $1,14 miliardi, aiutato da $559 milioni di plusvalenze non realizzate da hedge.
- L'EBITDA rettificato del segmento Texas è balzato del 56,5% a $1,23 miliardi, mentre il segmento Est è cresciuto del 36,2%.
Il management ha anche alzato il punto medio del suo intervallo di EBITDA rettificato per il 2026, ora da $7,1 a $7,5 miliardi. Quel punto medio si posiziona del 23,5% al di sopra dei $5,91 miliardi del 2025.
Anche il fatturato è stato in crescita…
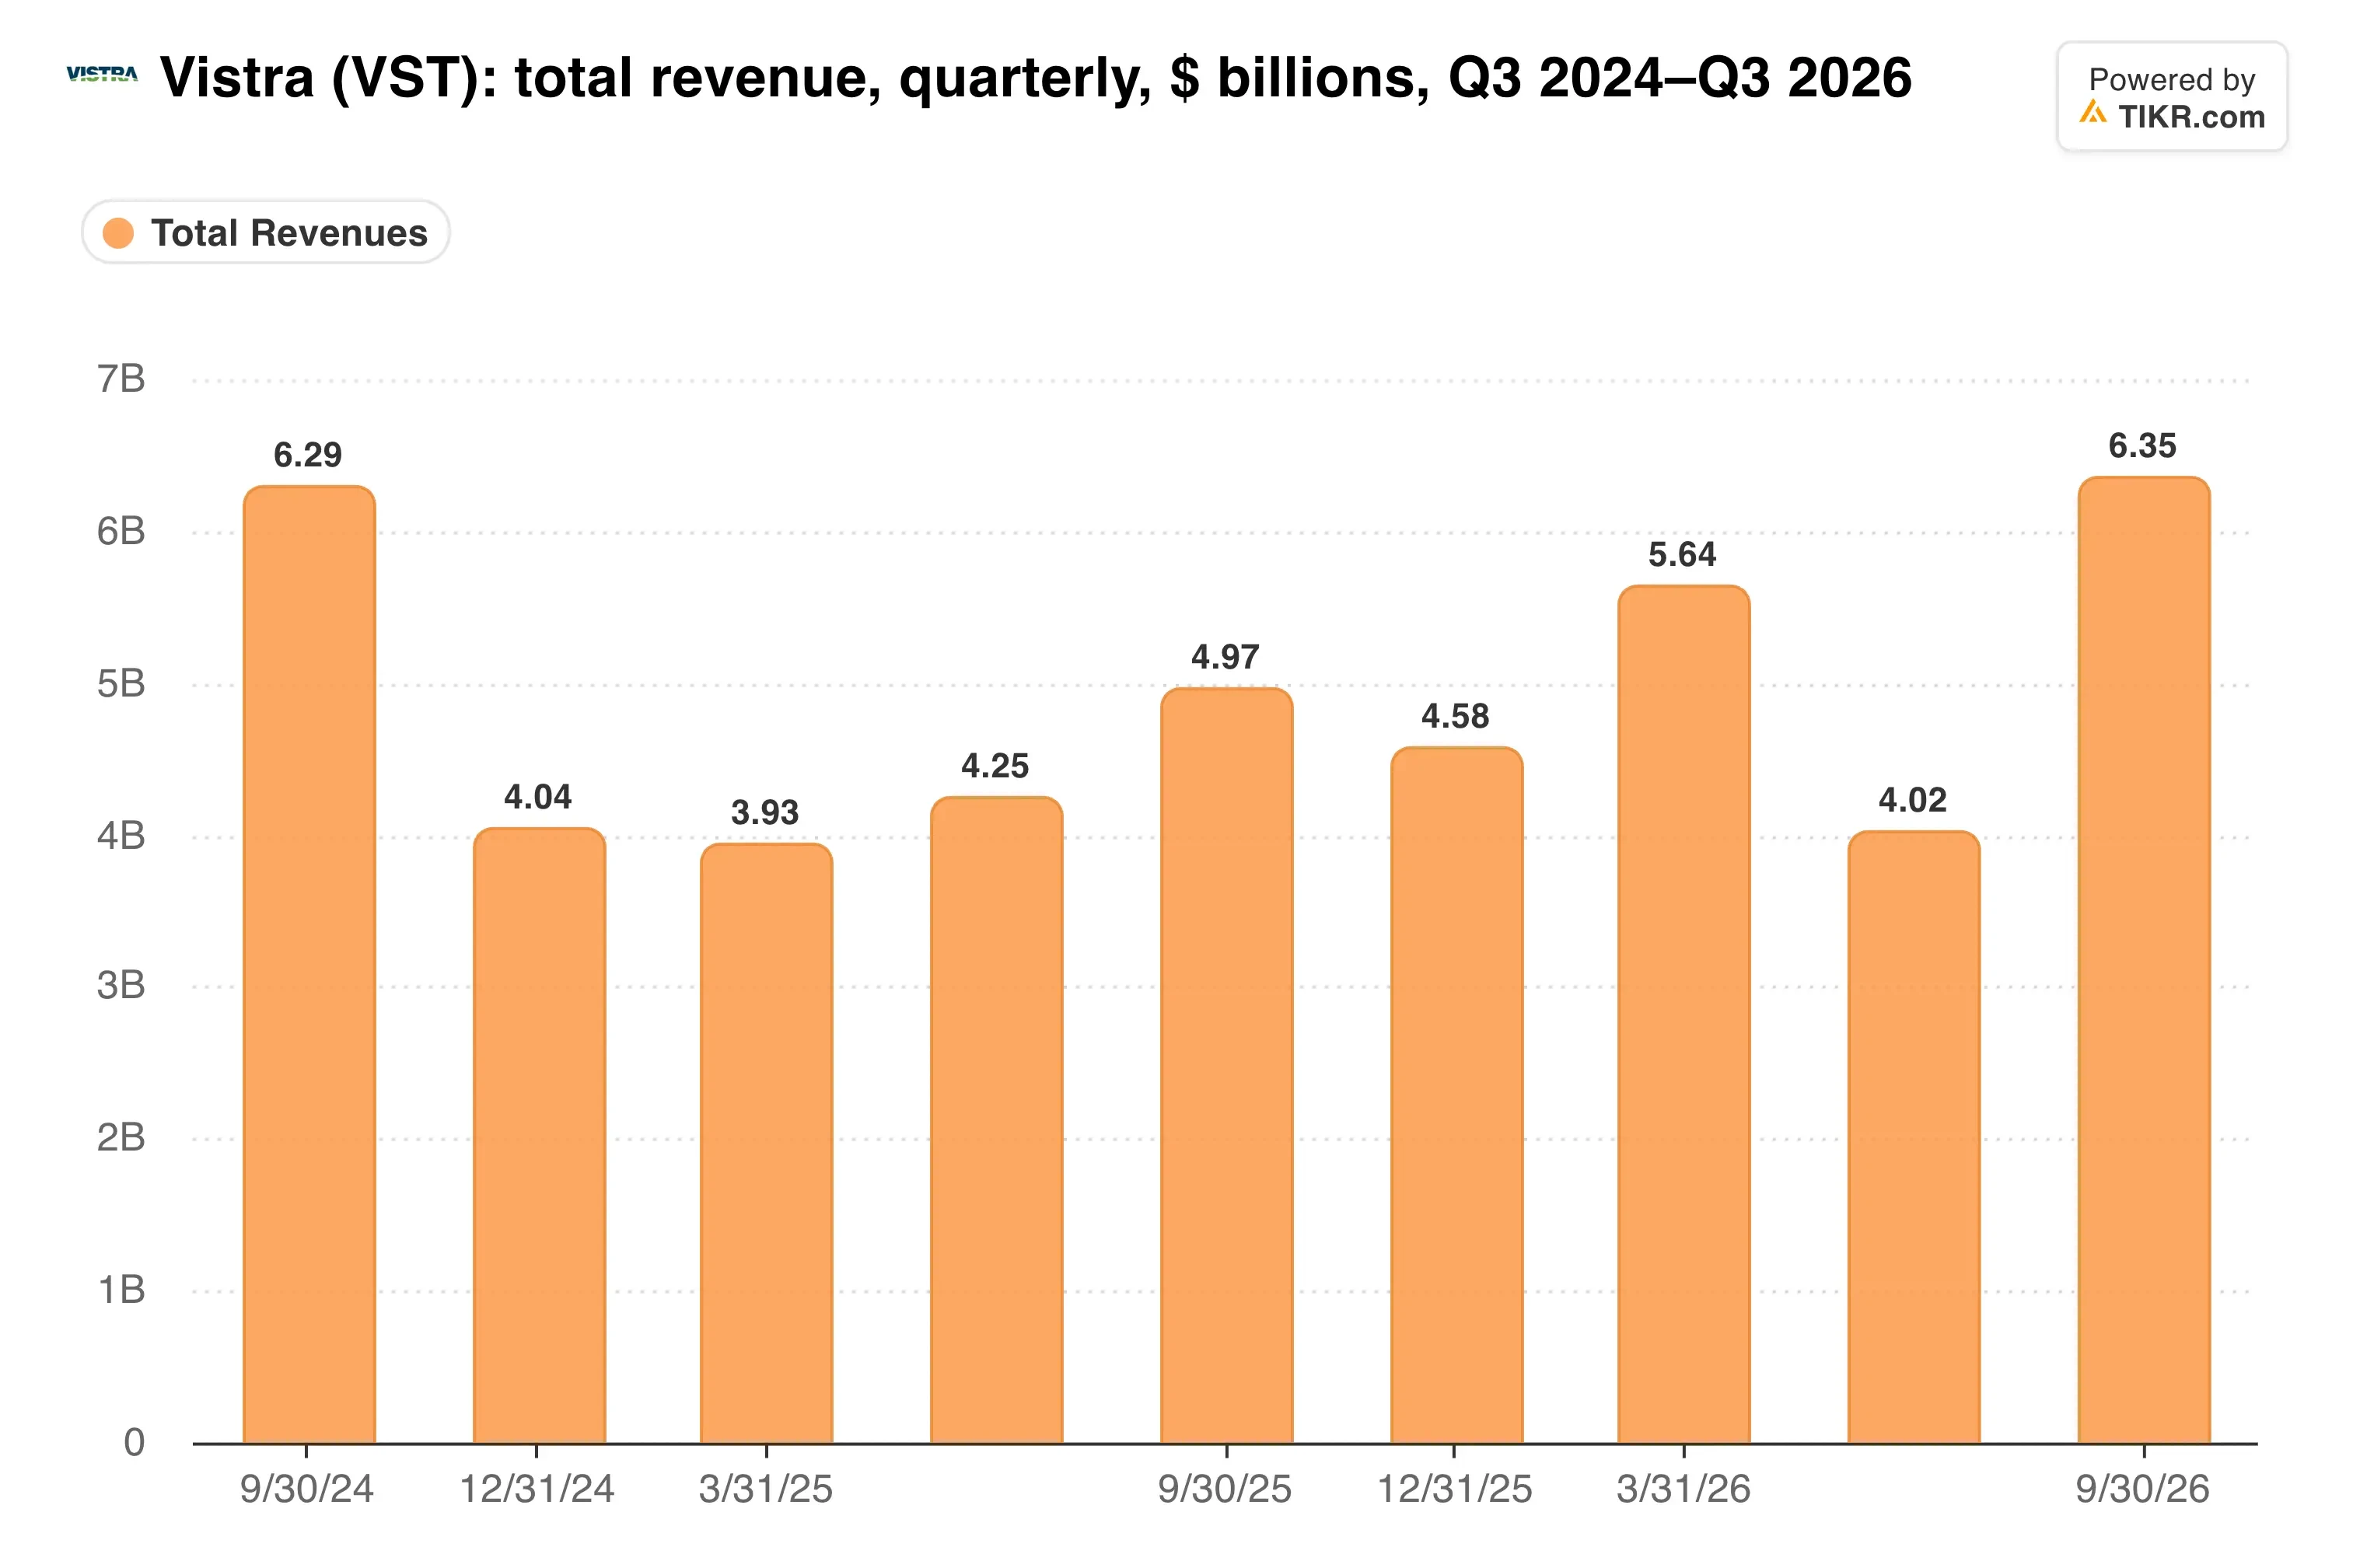
Prezzi realizzati più alti hanno fatto la maggior parte del lavoro, con gli impianti Lotus e Martin Lake Unit 1 ad aggiungere il resto.
Contratti a lungo termine sostengono la prossima fase
Questo trimestre Vistra ha avviato l'impianto solare Pulaski da 405 MW in Illinois nell'ambito di un accordo con Microsoft. Ha anche firmato un contratto ventennale da 207 MW con New Era Energy & Digital presso il suo impianto a gas di Odessa in Texas.
"Mentre il panorama energetico evolve, continuiamo a vedere più di queste opportunità", ha detto il CEO Jim Burke nel comunicato.
Gli investitori hanno già pagato un premio per questi accordi. Quando i contratti con Meta sono arrivati a gennaio, Vistra è salita fino al 16% mentre Oklo guadagnava fino al 19%.
Vistra prevede un EBITDA rettificato per il 2027 tra $7,7 e $8,5 miliardi, e il punto medio di $8,1 miliardi si posiziona dell'11% al di sopra di quest'anno. Quindi, la cassa tiene il passo?
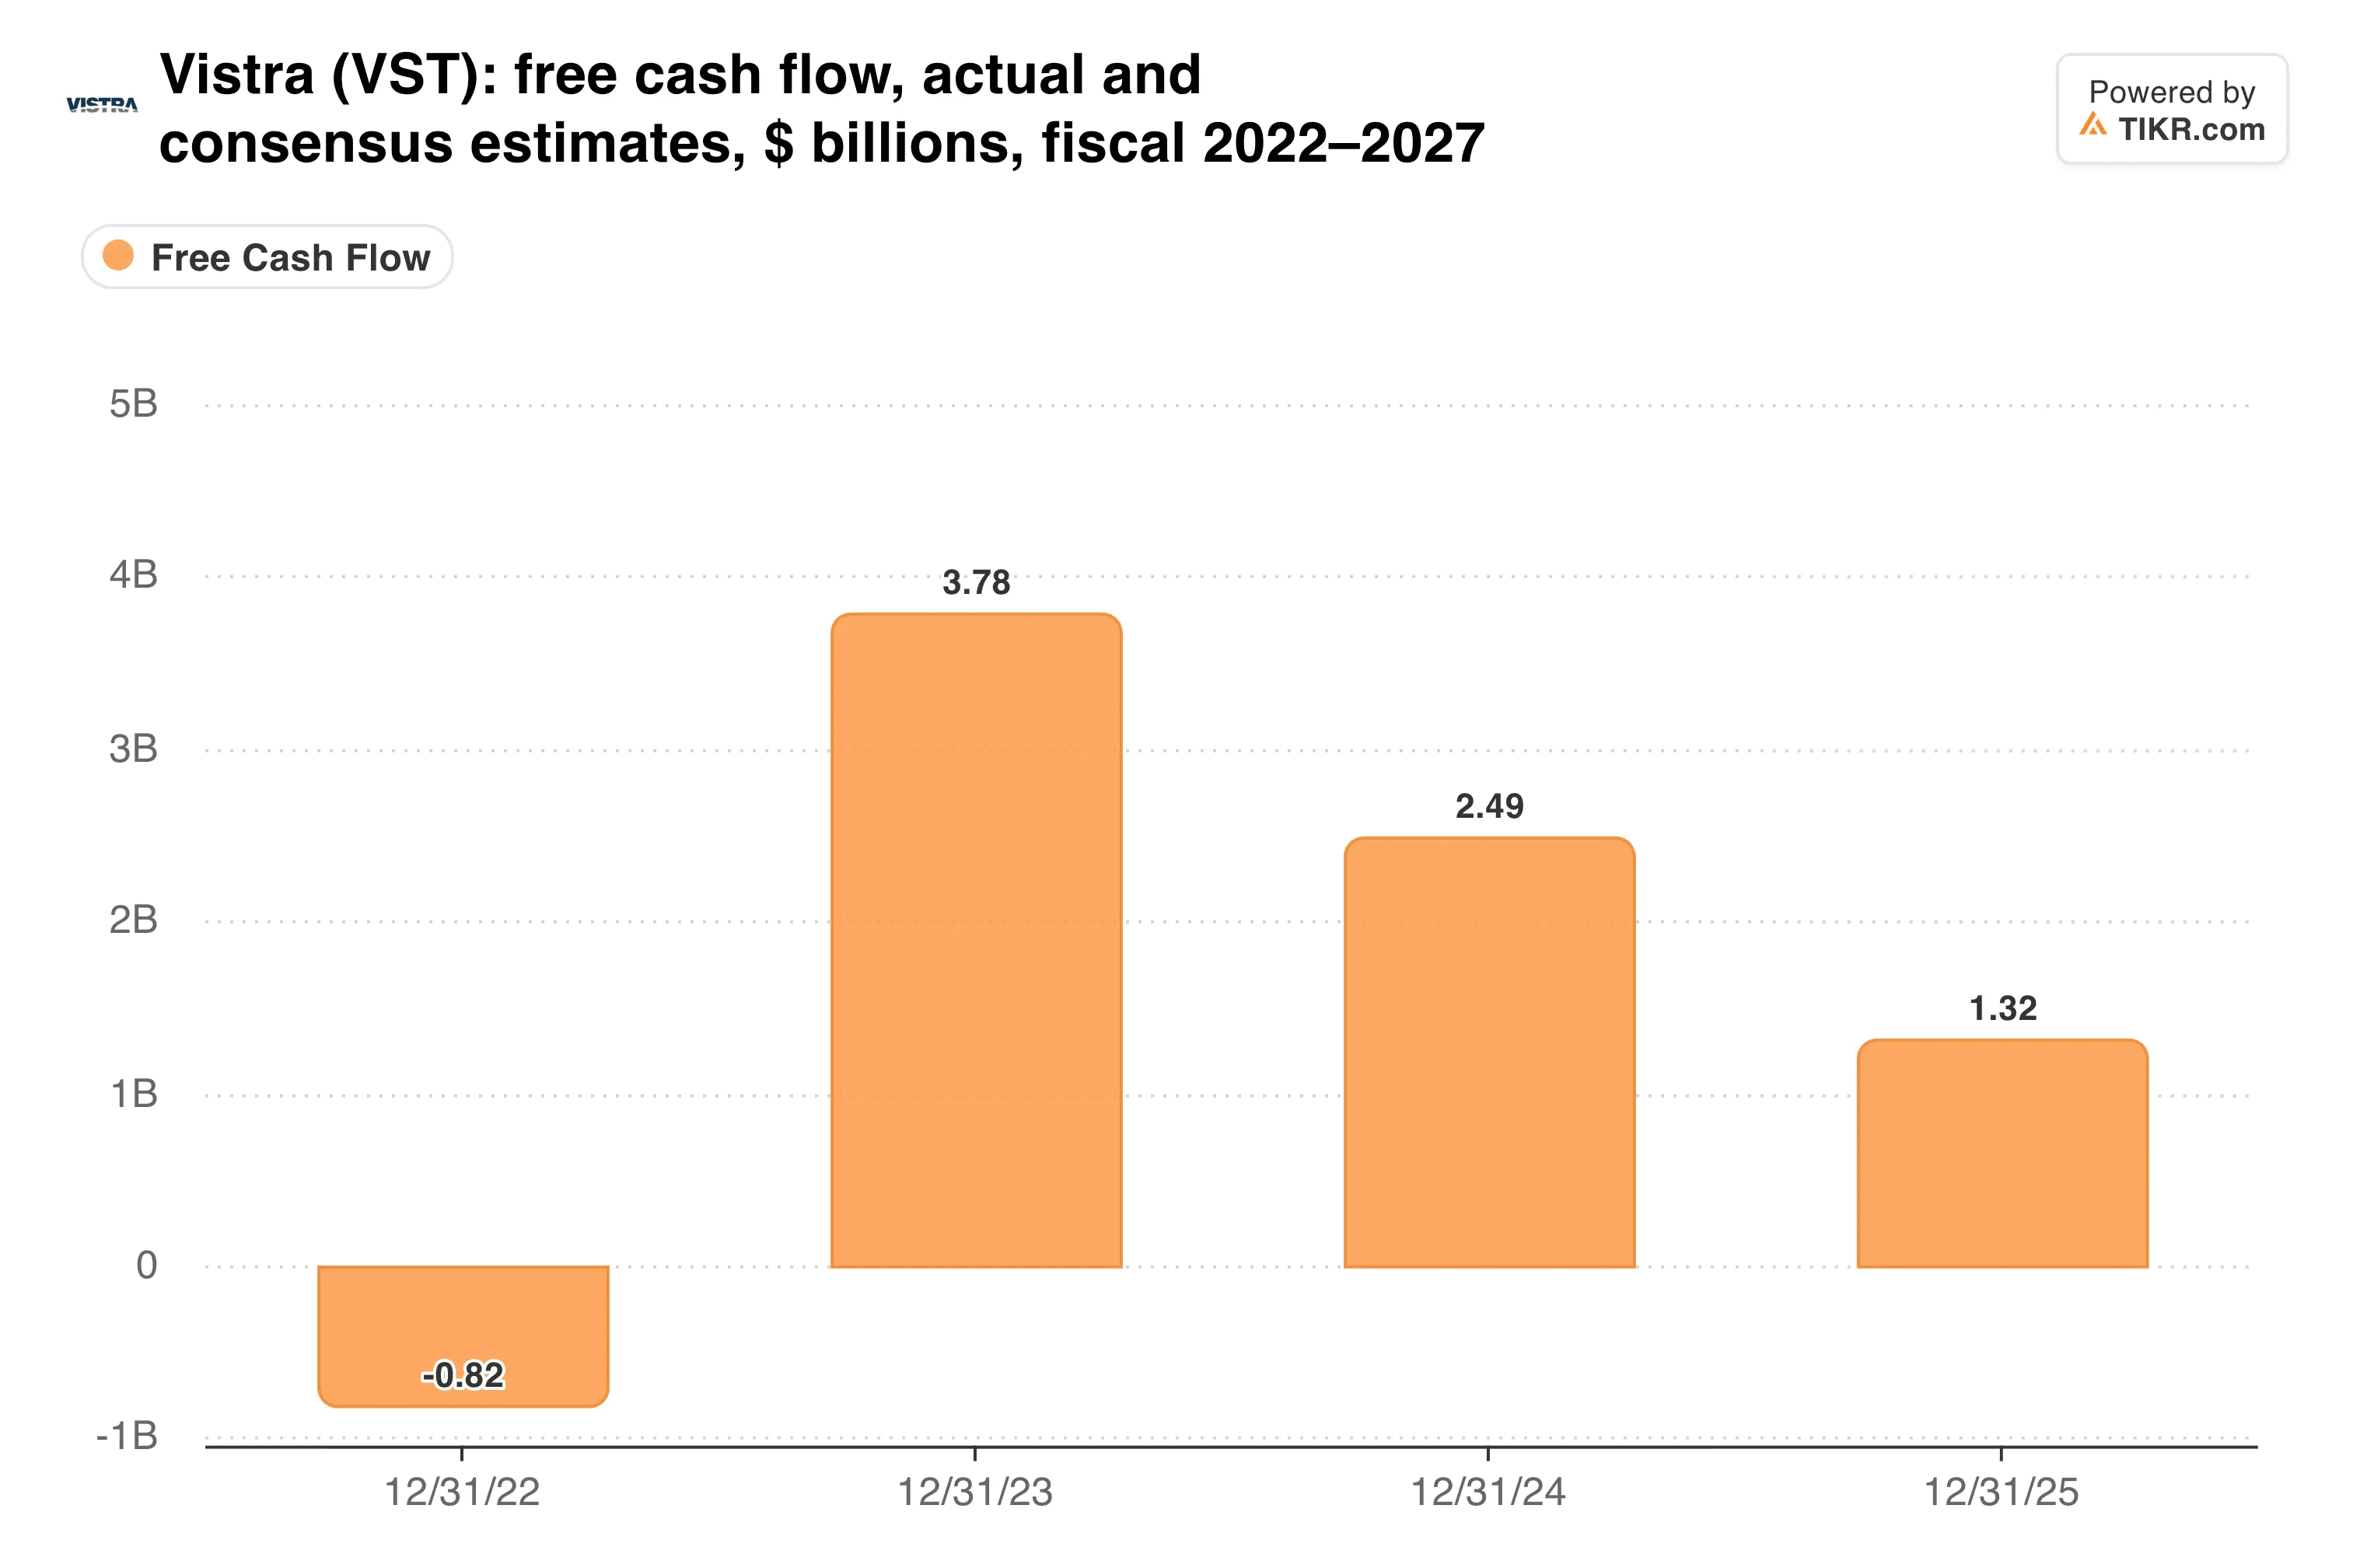
Lo fa. La guida per il flusso di cassa libero prima della crescita per il 2027, a $4,3-5,1 miliardi, batte i $3,59 miliardi del 2025 su tutto l'intervallo.
TIKR monitora 22 analisti su Vistra. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Vistra, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare azioni come questa. Vedi I Rating degli Analisti su Vistra
Hedge più sottili e azioni che si sbloccano
Ora la parte più difficile. Circa il 98% della generazione del 2027 è coperta da hedge, ma solo circa il 78% di quella del 2028 lo è. Un lungo blocco dei nuovi data center in Texas arriverebbe proprio mentre quel cuscinetto si assottiglia.
Da ottobre, Vistra ha pagato circa $2,2 miliardi in contanti per Cogentrix, ha rimborsato il suo debito di $1,7 miliardi e ha riscattato $1 miliardo di azioni privilegiate. La liquidità pro forma è scesa a circa $5,4 miliardi.
Il venditore di Cogentrix, Q-Generation Holdings, ha ricevuto 5 milioni di azioni, circa l'1,5% della società, e Vistra le ha registrate per la rivendita il 9 novembre. A $125, valgono circa $624 milioni, circa due terzi dei $983 milioni che Vistra ha speso per i riacquisti quest'anno fino al 2 novembre.
Nel frattempo, il riacquisto continua a ridurre il numero di azioni in circolazione…
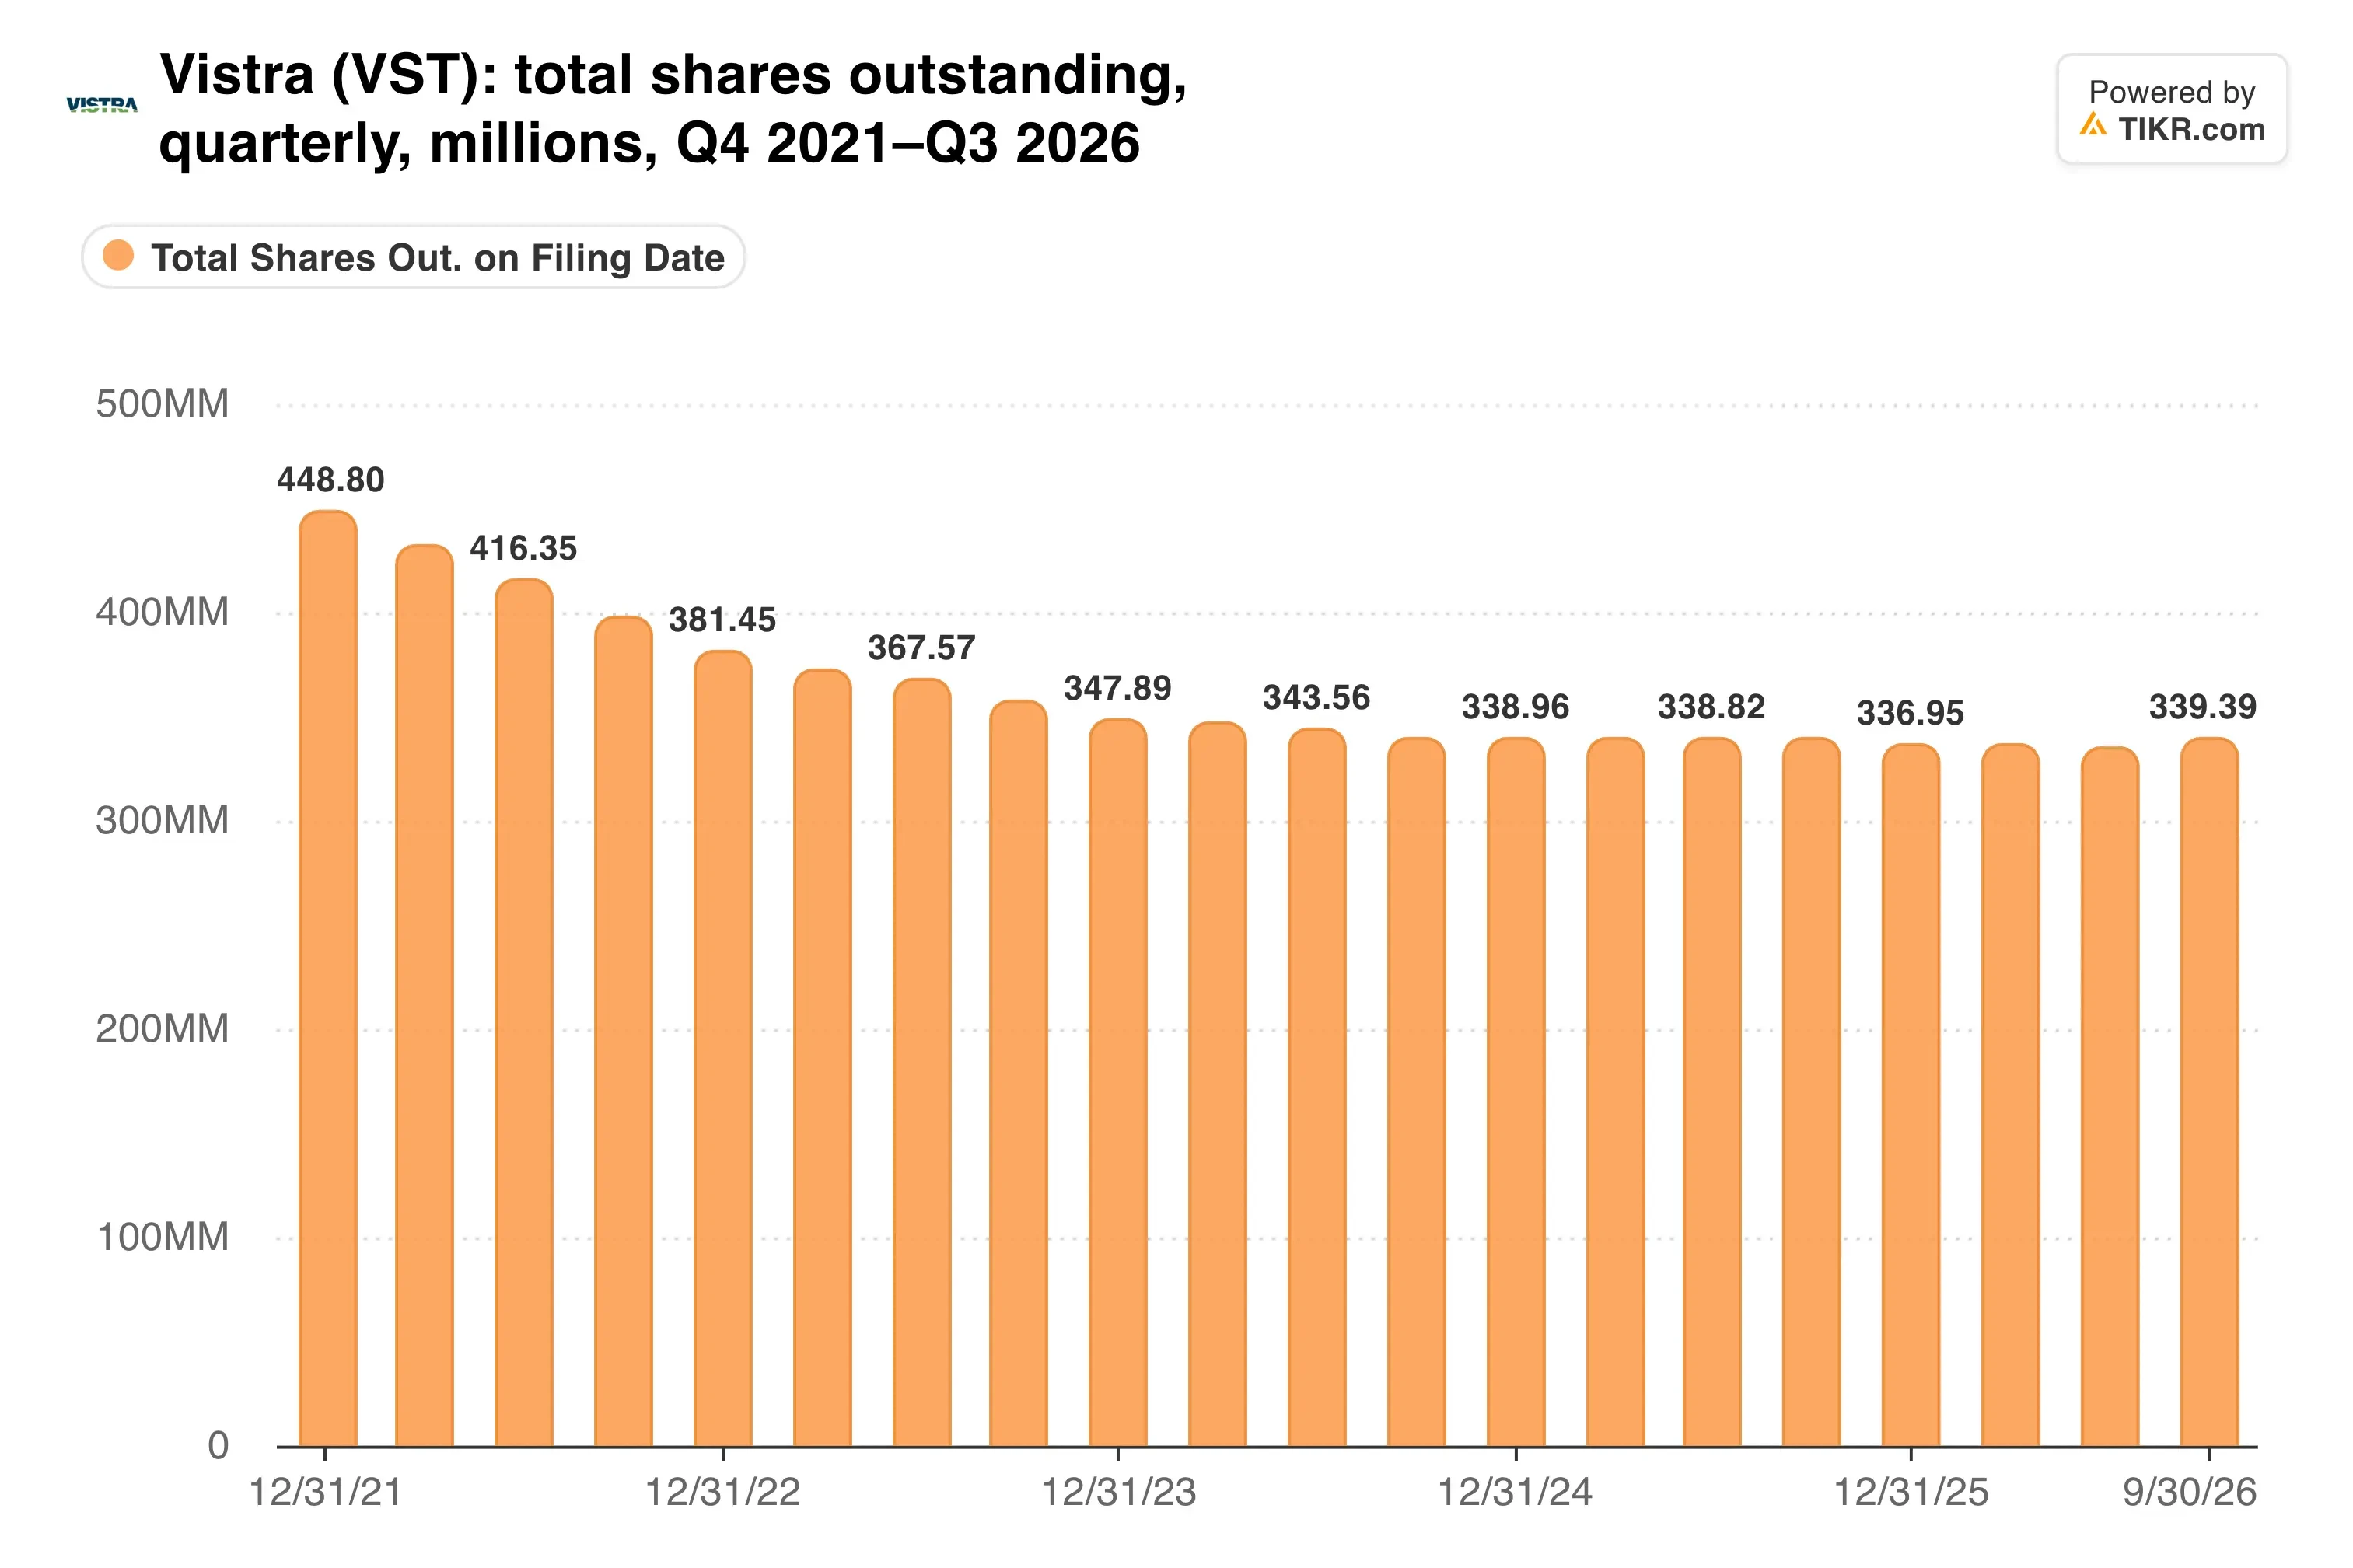
Vistra aveva circa 339 milioni di azioni in circolazione all'inizio di novembre, circa il 30% in meno rispetto a novembre 2021.
La mia opinione: mi piace il riacquisto più ampio. Con il 2027 quasi completamente coperto da hedge e una guida dell'11% più alta, Vistra non ha bisogno che la politica del Texas cooperi l'anno prossimo. Tuttavia, il 30 gennaio è importante, poiché il lock-up termina nello stesso mese in cui il Texas giura in un nuovo governatore.
Il rapporto del quarto trimestre, atteso a fine febbraio, è il prossimo punto di controllo. Dovrebbe mostrare quanto altro del 2028 Vistra ha coperto da hedge, e a quali prezzi.
Quindi, quanto vale realmente l'azione Vistra?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Vistra. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito da usare.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in alcuna azione menzionata. Grazie per la lettura e buoni investimenti!