Punti Chiave
- Bernstein ha declassato PepsiCo a Underperform e ha tagliato il suo target a $128, citando una debole domanda nordamericana che si aspetta continui a costare volume e quote di mercato.
- Il volume delle bevande in Nord America è sceso del 2% nel terzo trimestre, mentre i ricavi internazionali sono cresciuti del 9,7% e ora rappresentano circa il 44% delle vendite.
- Coca-Cola ha fatto crescere i ricavi organici del 7% con un margine operativo del 33,4%, mentre il margine operativo core di PepsiCo è sceso al 16,9%.
- Il rapporto del quarto trimestre, previsto per inizio febbraio, mostrerà se i tagli di circa 1.000 posti di lavoro in Nord America stanno dando una spinta ai margini.
Le azioni di PepsiCo (PEP) sono scese del 2,6% nel trading pre-apertura di martedì dopo che Bernstein ha declassato il titolo a Underperform e ha tagliato il suo prezzo target a $128 da $131.
La chiamata segue la mossa di PepsiCo di tagliare circa 1.000 posti di lavoro in Nord America all'inizio di questo mese. Arriva anche mentre Coca-Cola (KO) continua a prendere il largo, con una crescita dei ricavi organici del 7% nel suo ultimo trimestre contro il 3,1% di PepsiCo.
La tesi di Bernstein è netta. La domanda interna è debole e risolverla costerà più di quanto gli investitori si aspettino.
Tutti sapevano già che il Nord America era in difficoltà. La vera domanda è se i tagli ai costi possano proteggere gli utili mentre PepsiCo spende per riconquistare i clienti.
Bernstein smette di dare credito a PepsiCo
Bernstein si aspetta che PepsiCo manchi le aspettative sugli utili nel prossimo anno. La società vede i suoi snack e bevande nordamericani perdere ulteriore volume e quote di mercato. Ha anche segnalato una debole domanda per i brand di punta, promozioni disordinate e personale insufficiente in prima linea.
Il terzo trimestre ha dato ampio sostegno a questa visione:
- I ricavi di PepsiCo Foods North America sono scesi a $6,50 miliardi da $6,53 miliardi e l'utile operativo core è sceso del 12%.
- Il volume delle bevande in Nord America è calato del 2%, con ricavi organici piatti.
- Il margine operativo core si è ridotto al 16,9% dal 17,3%, anche se i ricavi organici totali sono aumentati del 3,1%.
Dividendo l'azienda nei suoi affari nazionali e internazionali, la divisione è difficile da ignorare...
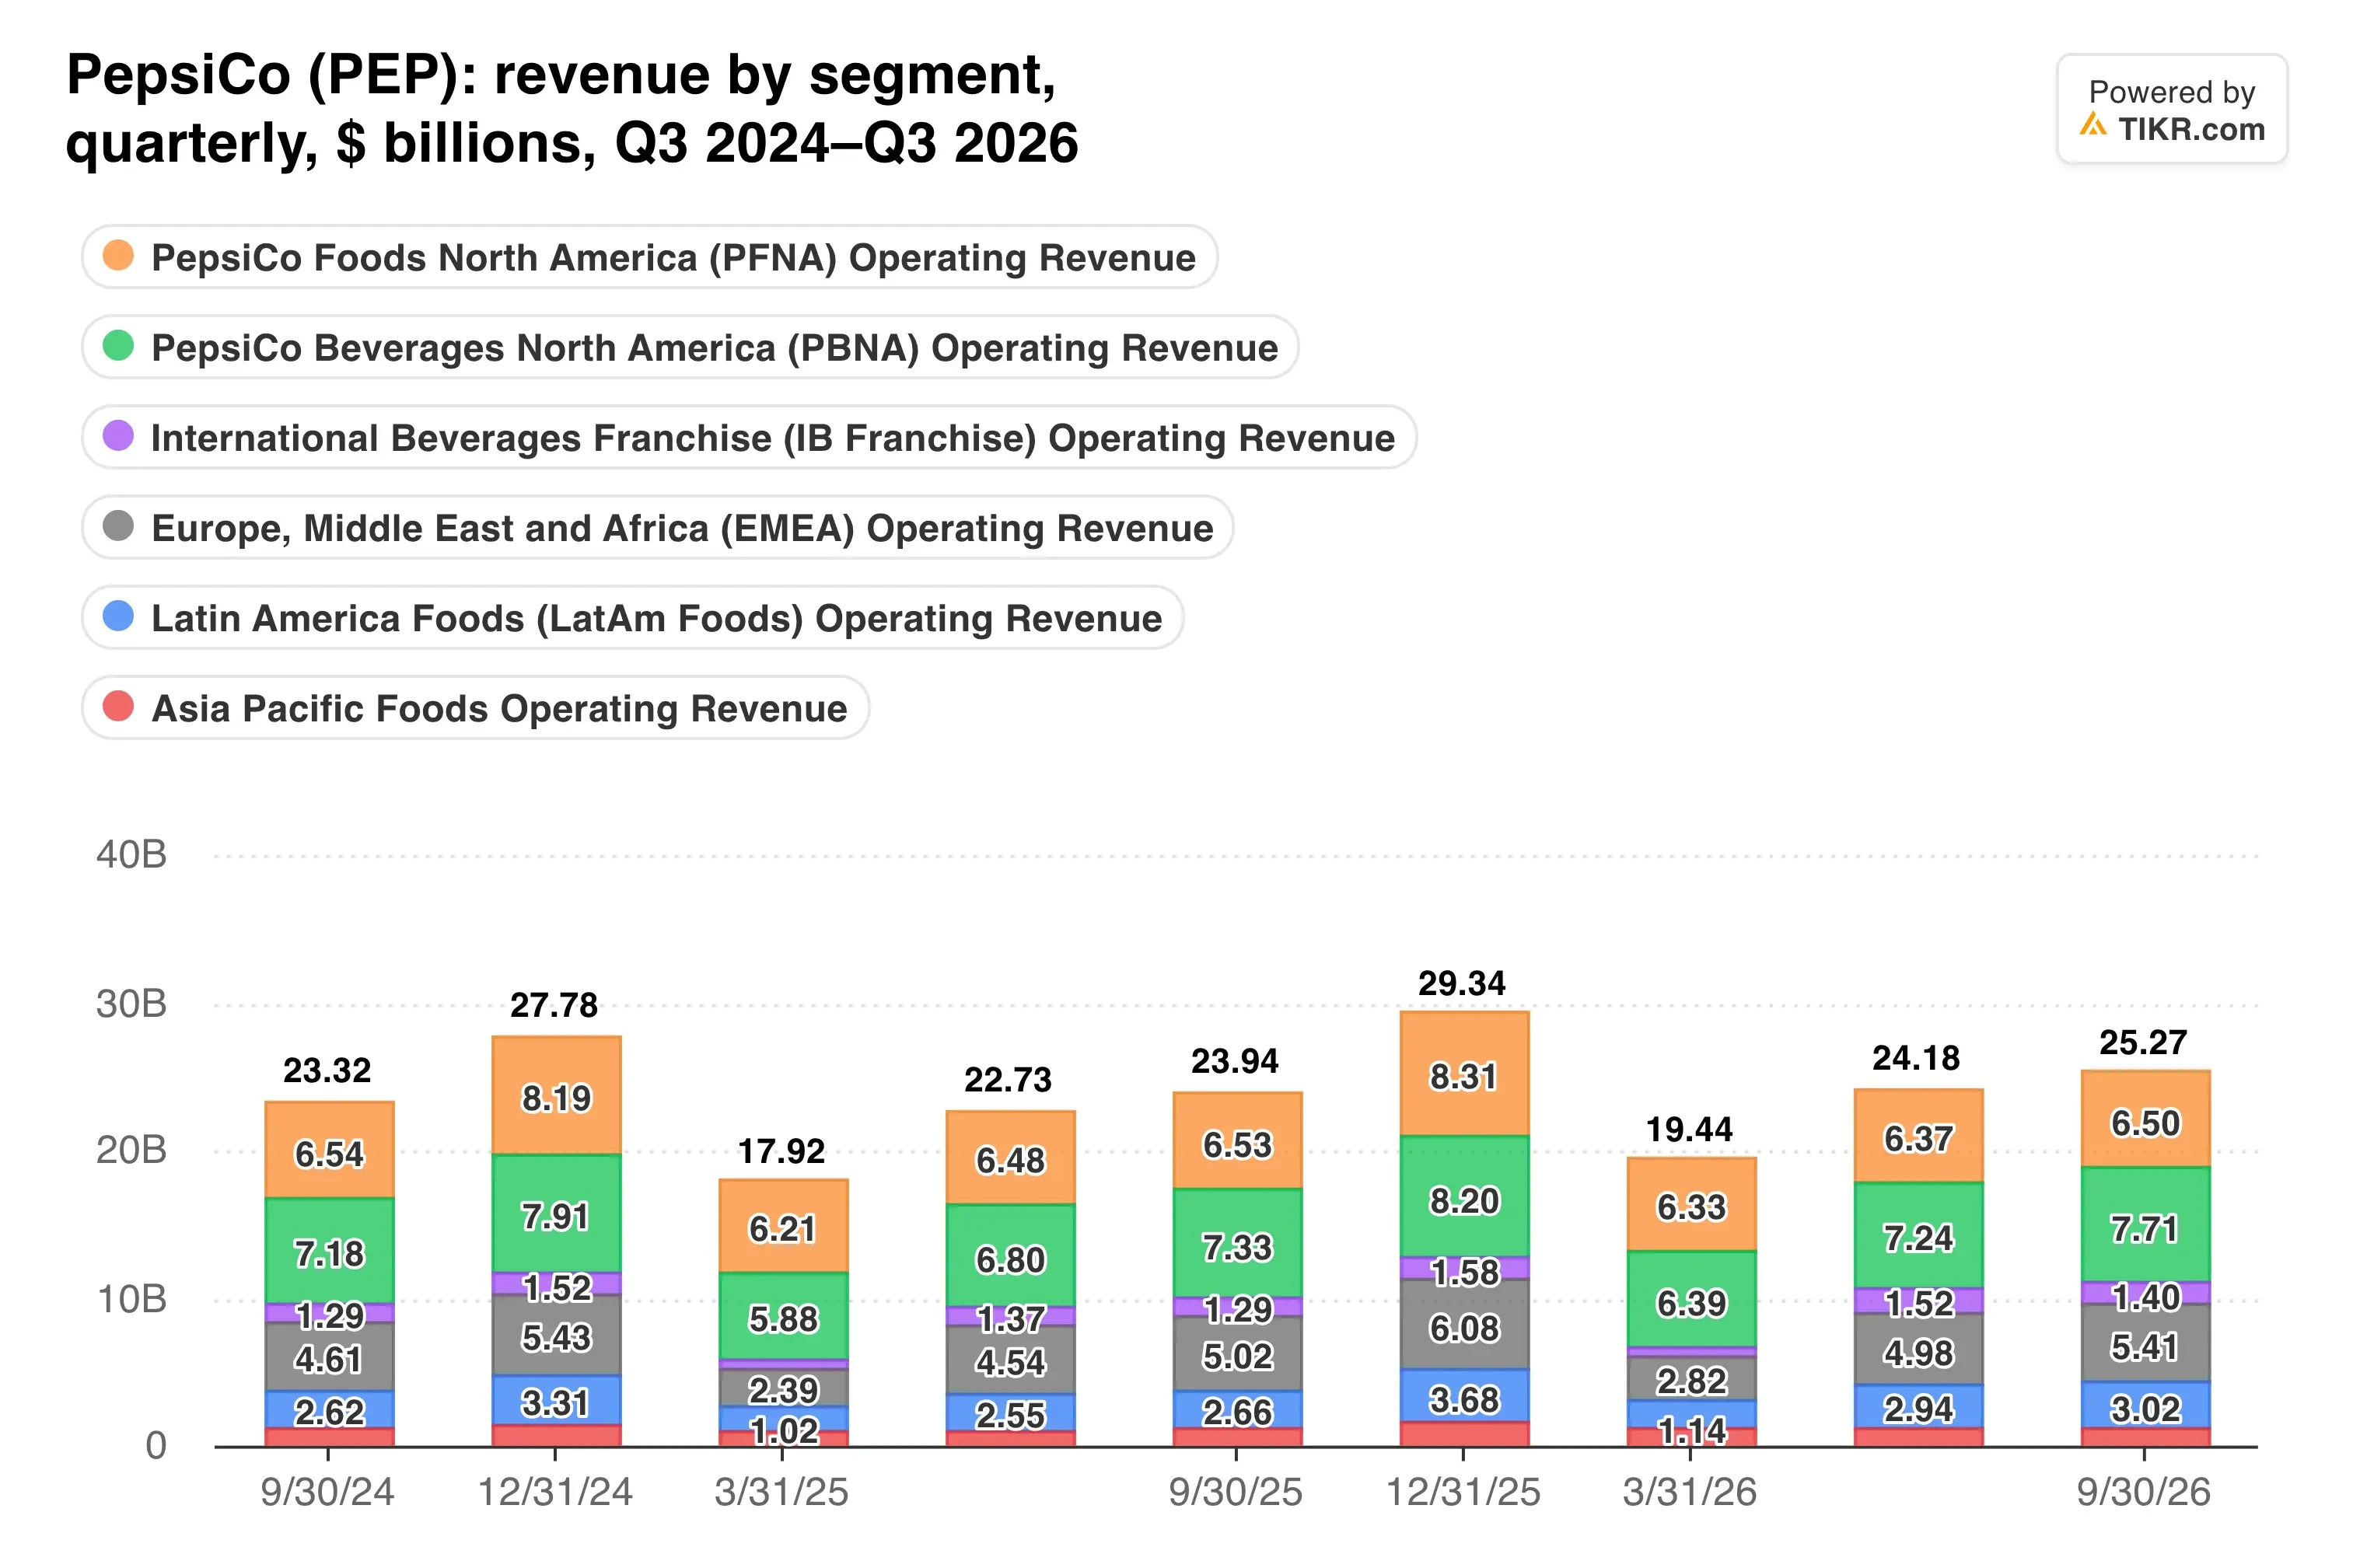
I ricavi internazionali sono cresciuti del 9,7% rispetto all'anno precedente. Il Nord America ha registrato un +2,6%, e quasi tutto questo è venuto da acquisizioni nel settore delle bevande.
L'internazionale continua a portare il peso
Fuori dal Nord America, la storia appare molto diversa. Ogni segmento internazionale ha fatto crescere i ricavi organici tra il 6% e il 9%, e il volume degli snack in Asia Pacifico è balzato dell'11%.
Quei business hanno portato circa il 44% dei ricavi del terzo trimestre. Il loro utile operativo core è aumentato di circa il 16%, mentre quello del Nord America è sceso di circa il 6%.
Anche i clienti stanno inviando segnali contrastanti. KFC ha spostato il suo business delle bevande negli USA a Coca-Cola, eppure PepsiCo ha rinnovato i suoi contratti con KFC in Australia, India, Regno Unito, Spagna e Germania il 6 novembre.
Quindi, come si posiziona la redditività di PepsiCo rispetto al suo più grande rivale?
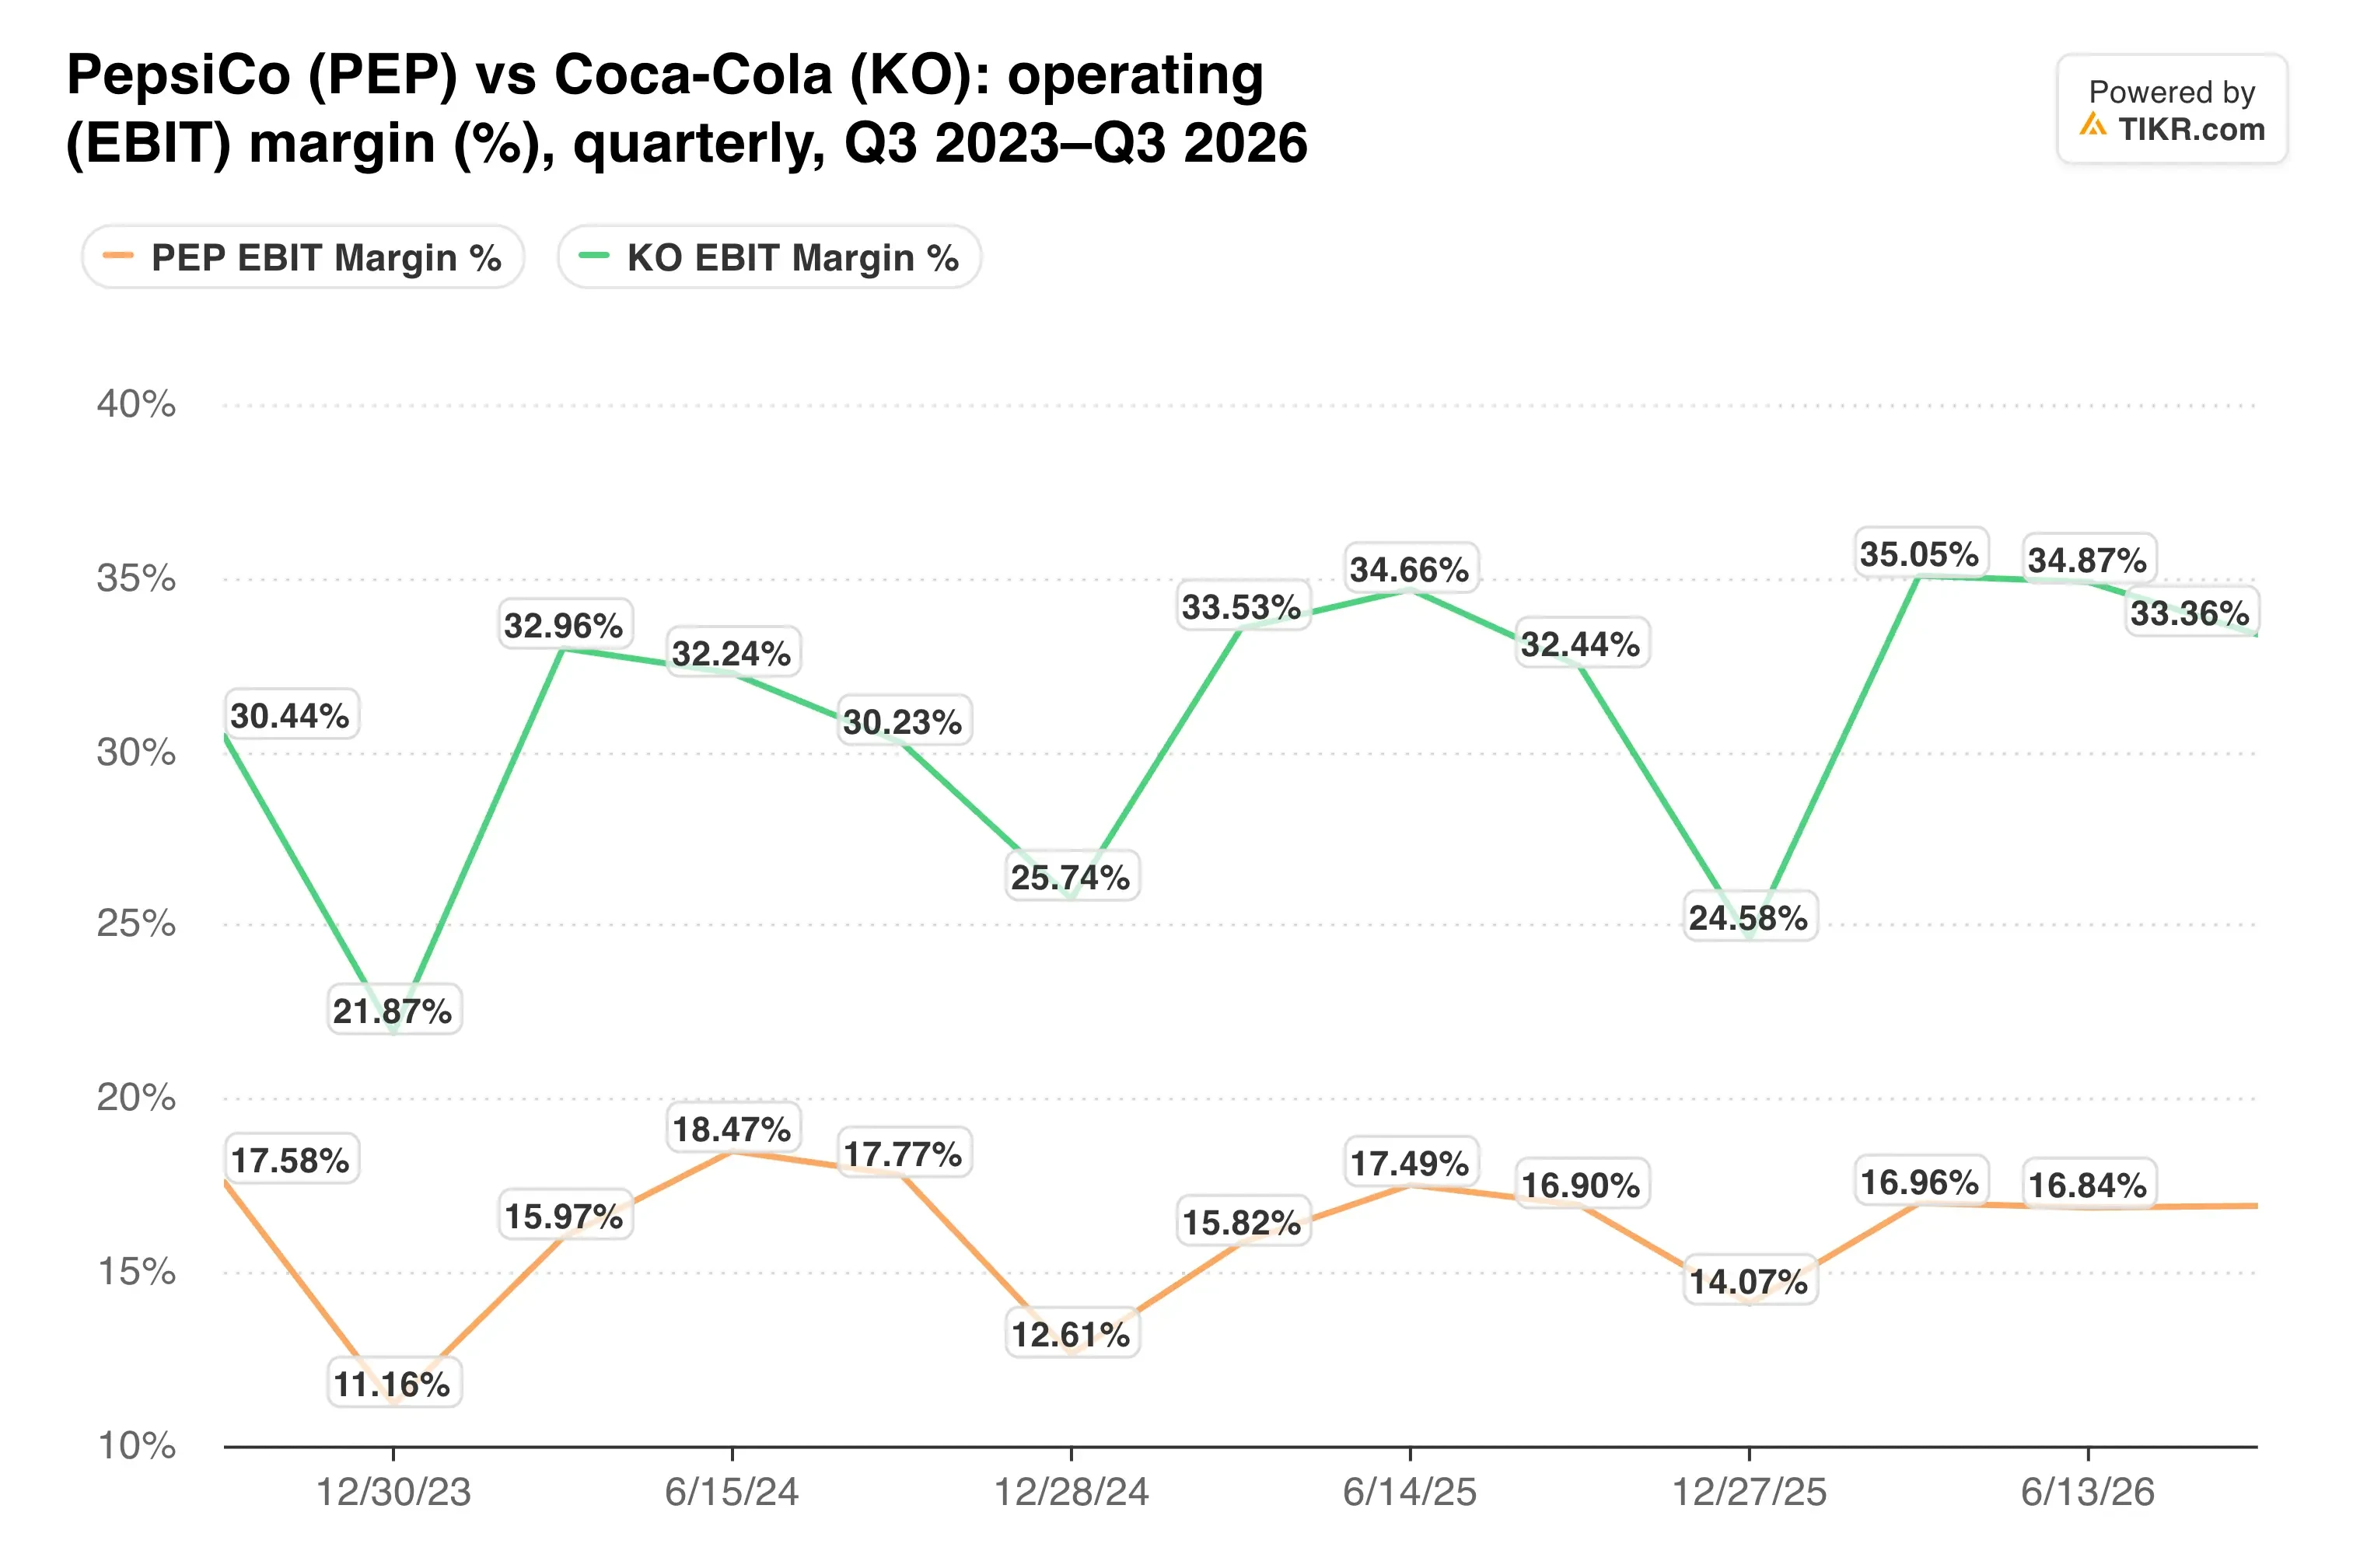
Coca-Cola ha registrato un margine operativo del 33,4% nel suo terzo trimestre, in aumento dal 32,0%. Il suo modello asset-light spiega parte del divario, ma Coca-Cola sta ampliando il suo margine mentre il margine core di PepsiCo si restringe.
TIKR monitora 25 analisti su PepsiCo. Quanti dicono "Buy"?
Vedi la ripartizione completa dei rating Buy, Hold e Sell su PepsiCo, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di PepsiCo
I tagli ai costi devono finanziare tutto
PepsiCo ha già tagliato le sue previsioni di crescita dell'EPS core per il 2026 al 2,5%-3,5%, dall'estremità inferiore del 5%-7%. Inoltre, la crescita del 3% dell'utile operativo core del terzo trimestre includeva una spinta di 4 punti dai rimborsi tariffari. Togliendo quello, l'utile è sceso.
I tagli di personale sono la prima risposta. In un memo del 9 novembre, l'Amministratore Delegato del Nord America Ram Krishnan ha scritto che "troppo di come lavoriamo oggi rimane complesso e frammentato".
L'attivista Elliott Investment Management, che ha costruito una posizione di circa $4 miliardi un anno fa, sta ancora aspettando che quella semplificazione si rifletta nei numeri.
Poi c'è il dividendo, ora di $5,92 per azione su base annualizzata dopo un 54° aumento consecutivo...
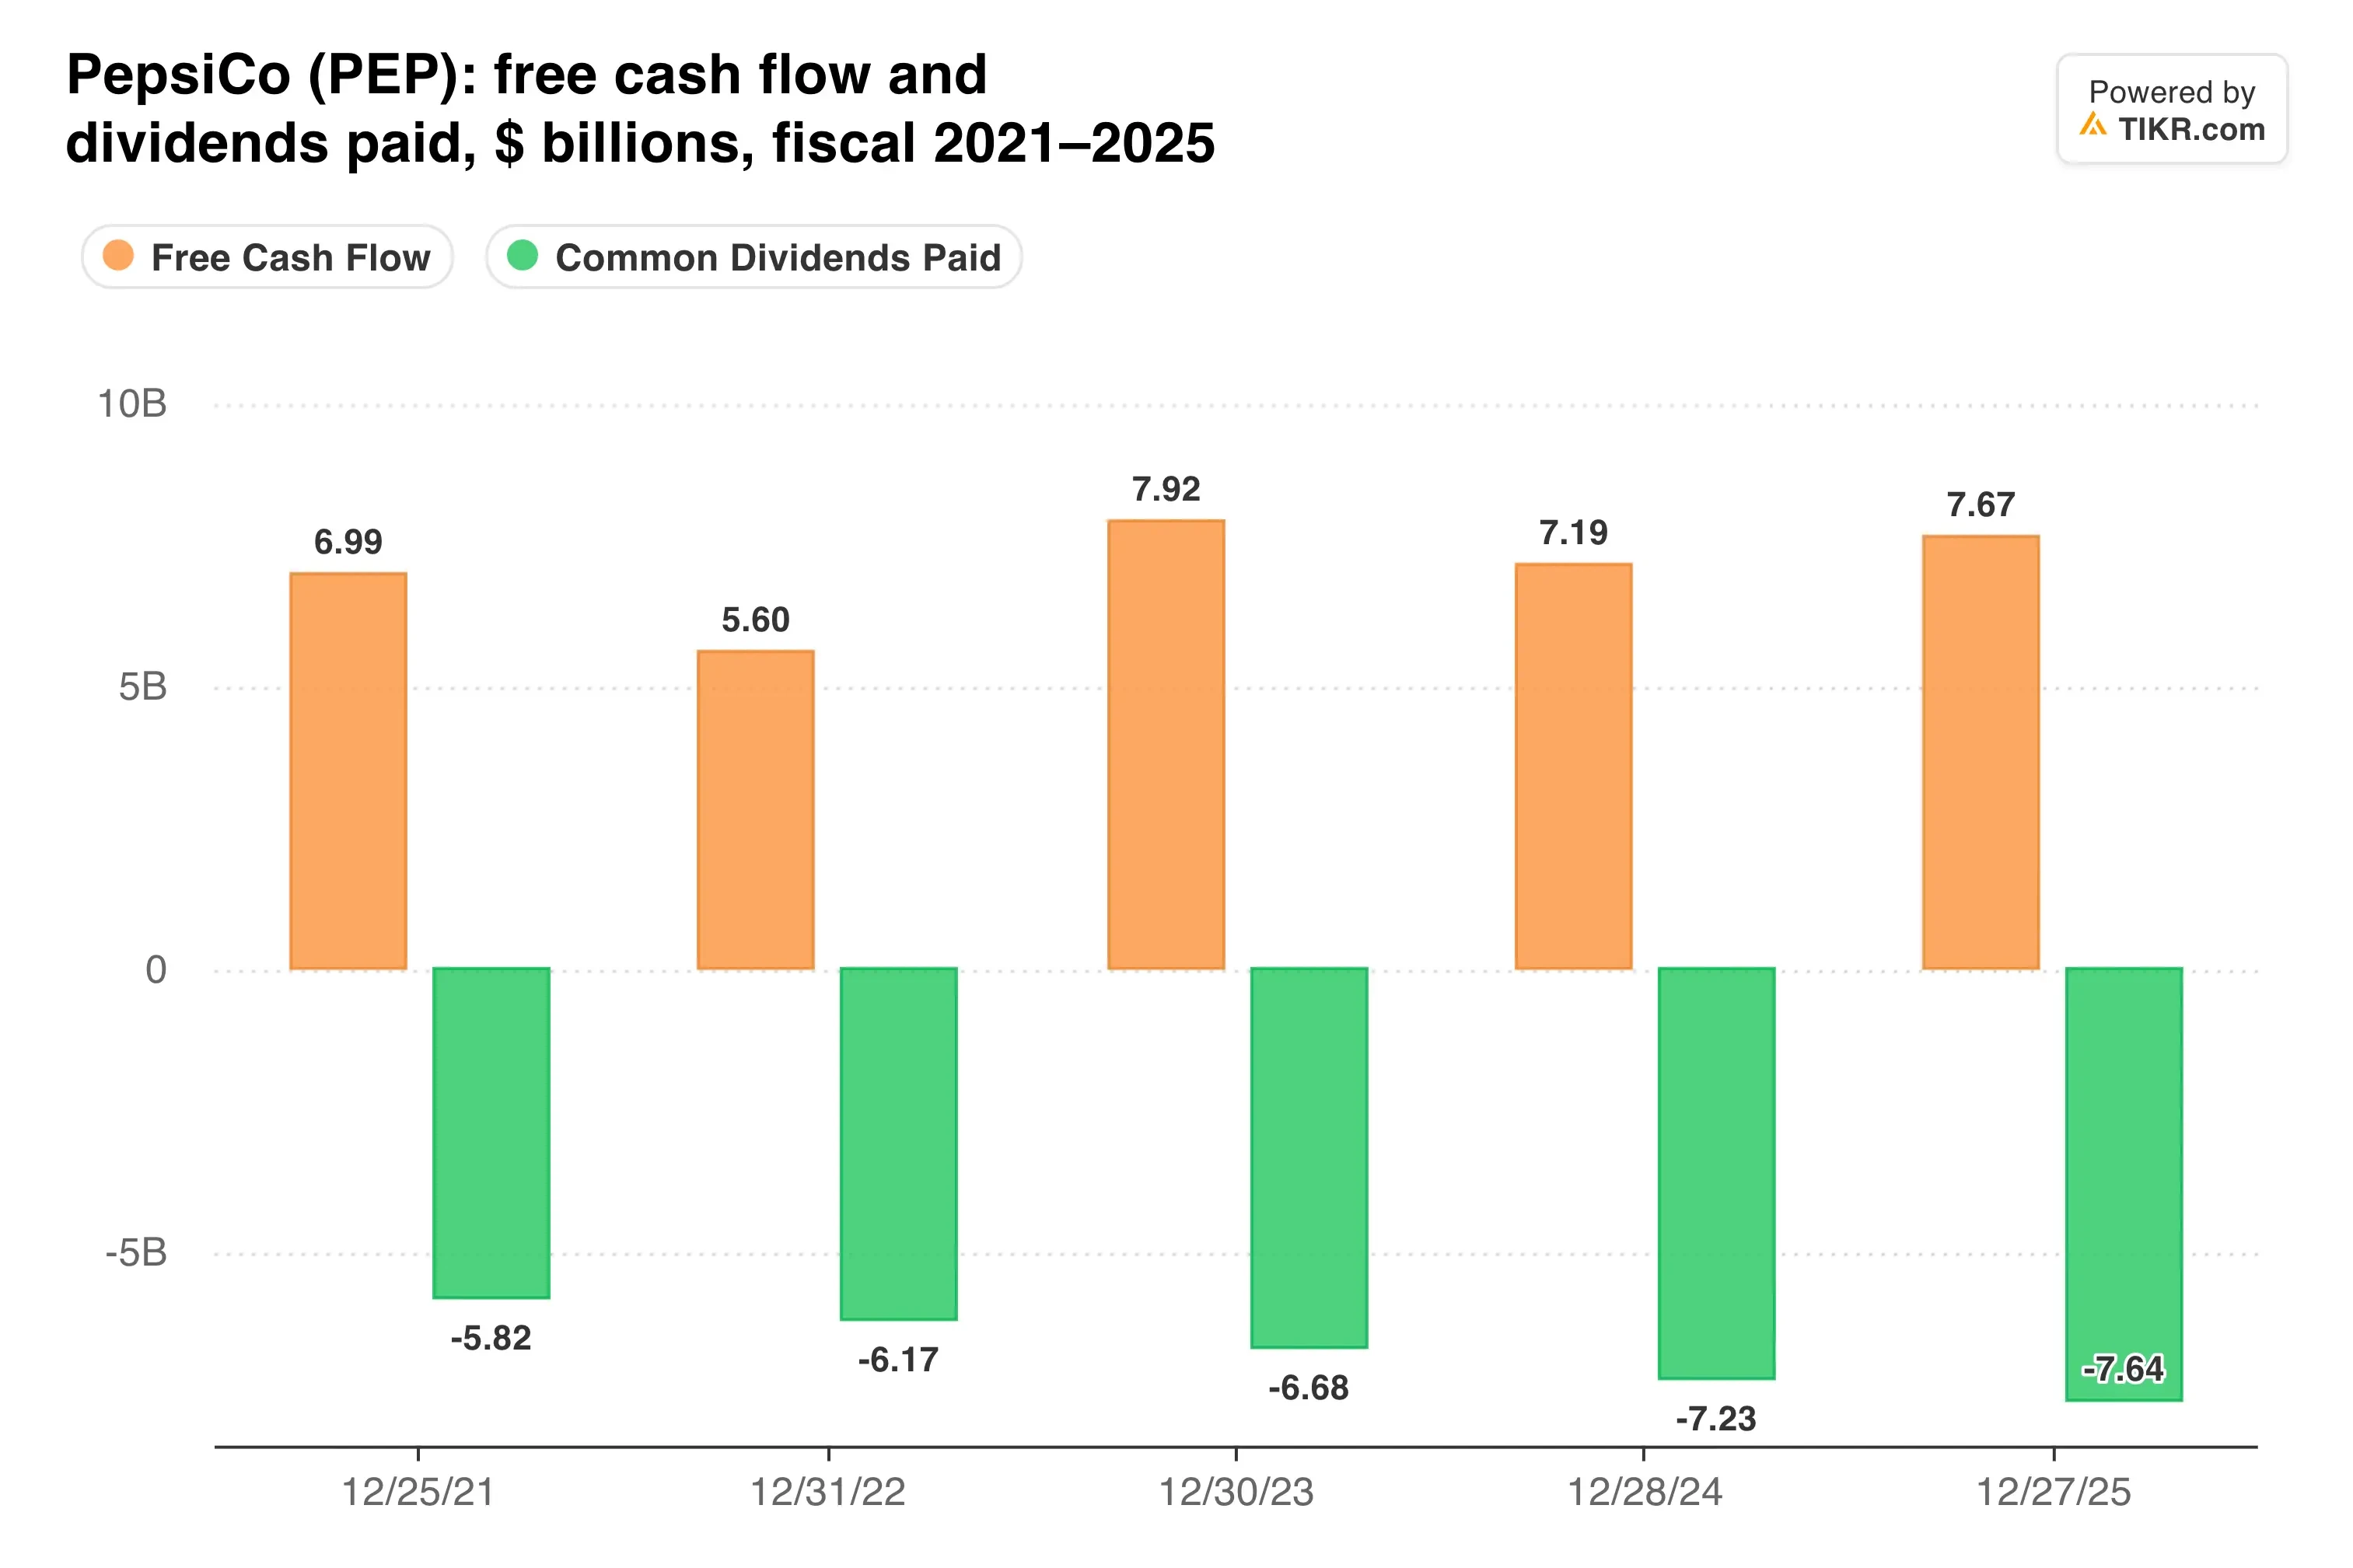
In 36 settimane, il flusso di cassa libero di circa $5,86 miliardi è stato appena inferiore ai $5,94 miliardi che PepsiCo ha pagato in dividendi. I buyback hanno aggiunto altri $739 milioni in più.
La mia opinione: la diagnosi di Bernstein sembra corretta, e il rimborso tariffario ha abbellito un trimestre che era già debole in patria. Tuttavia, il business internazionale sta crescendo abbastanza velocemente da dare al management tempo, quindi terrei il titolo piuttosto che inseguire il declassamento al ribasso. Non aggiungerei finché il volume nordamericano non tornerà positivo.
Il prossimo punto di controllo è il rapporto del quarto trimestre, previsto per inizio febbraio. Dovrebbe mostrare se i tagli di personale e le nuove azioni sui costi stanno dando una spinta ai margini, o se PepsiCo ha bisogno di ancora più reinvestimenti per smettere di perdere quote di mercato in patria.
Quindi, quanto vale realmente l'azione PepsiCo?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere PepsiCo. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito da usare.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sull'azienda o aggiornamenti importanti. TIKR non ha posizioni in alcun titolo menzionato. Grazie per la lettura e buoni investimenti!