Punti Chiave
- Le entrate di Qualcomm dai dispositivi mobili sono calate del 26% a 5,14 miliardi di dollari, mancando le stime, mentre le entrate automotive sono balzate dell'89% a un record di 1,99 miliardi di dollari.
- L'amministratore delegato Cristiano Amon ha dichiarato a Reuters che la crescita al di fuori dei dispositivi mobili dovrebbe "sostituire completamente Apple", con le previsioni per l'anno fiscale 2027 che presuppongono nessuna ulteriore vendita di chip ad Apple.
- L'aumento dei costi ha ridotto il margine ante imposte del segmento chip al 24% dal 29%, e Bernstein ha definito le prospettive sui margini "deludenti".
- Il prossimo rapporto di Qualcomm dovrebbe mostrare se le entrate del data center superano i 650 milioni di dollari e se gli aumenti di prezzo iniziano a sollevare i margini.
Qualcomm (QCOM) ha appena pubblicato un trimestre che ha mostrato entrambi i suoi futuri contemporaneamente. Le vendite di chip per telefoni si sono ridotte di oltre un quarto, mentre le vendite di chip per auto sono quasi raddoppiate.
Gli investitori si sono concentrati sui telefoni. Le azioni sono scese di oltre il 6% negli scambi dopo chiusura il 4 novembre dopo che le entrate dai dispositivi mobili hanno mancato le stime, in parte perché Apple (AAPL) continua a passare ai propri modem.
Tuttavia, le compensazioni stanno diventando più grandi. Amazon (AMZN) può acquistare fino a 60 miliardi di dollari di chip AI per data center di Qualcomm nell'ambito di un accordo di settembre. Il giorno degli utili, anche SpaceX (SPCX) ha scelto Qualcomm per fornire apparecchiature radio per la sua rete Starlink Mobile pianificata a partire dal 2027.
In un'intervista con Reuters, l'amministratore delegato Cristiano Amon ha dichiarato che la previsione per il primo trimestre non include ulteriori vendite ad Apple. "Ci aspettiamo che le entrate al di fuori dei dispositivi mobili sostituiscano completamente Apple", ha detto.
I telefoni sono calati mentre le auto sono schizzate
Le entrate rettificate sono scese del 7% a 10,44 miliardi di dollari, superando i 10,11 miliardi di dollari attesi dagli analisti. L'EPS rettificato si è attestato a 2,17 dollari, un centesimo sopra le stime ma in calo del 28% rispetto all'anno precedente.
La divisione all'interno del business dei chip ha raccontato la vera storia:
- Dispositivi mobili: 5,14 miliardi di dollari, in calo del 26% e al di sotto della stima di 5,25 miliardi di dollari
- Automotive: 1,99 miliardi di dollari, in aumento dell'89% per un primo trimestre da 2 miliardi di dollari
- IoT: 1,89 miliardi di dollari, in aumento del 4%
La memoria spiega gran parte del danno. I costi della memoria in forte aumento hanno spinto al rialzo i prezzi dei telefoni e le spedizioni globali di smartphone sono calate del 20% nel trimestre, il livello più basso degli ultimi 14 anni. Il calo di Qualcomm nei dispositivi mobili è stato ancora più netto perché gli ordini di Apple si stanno affievolendo.
Ecco quanto velocemente si sta spostando il mix...
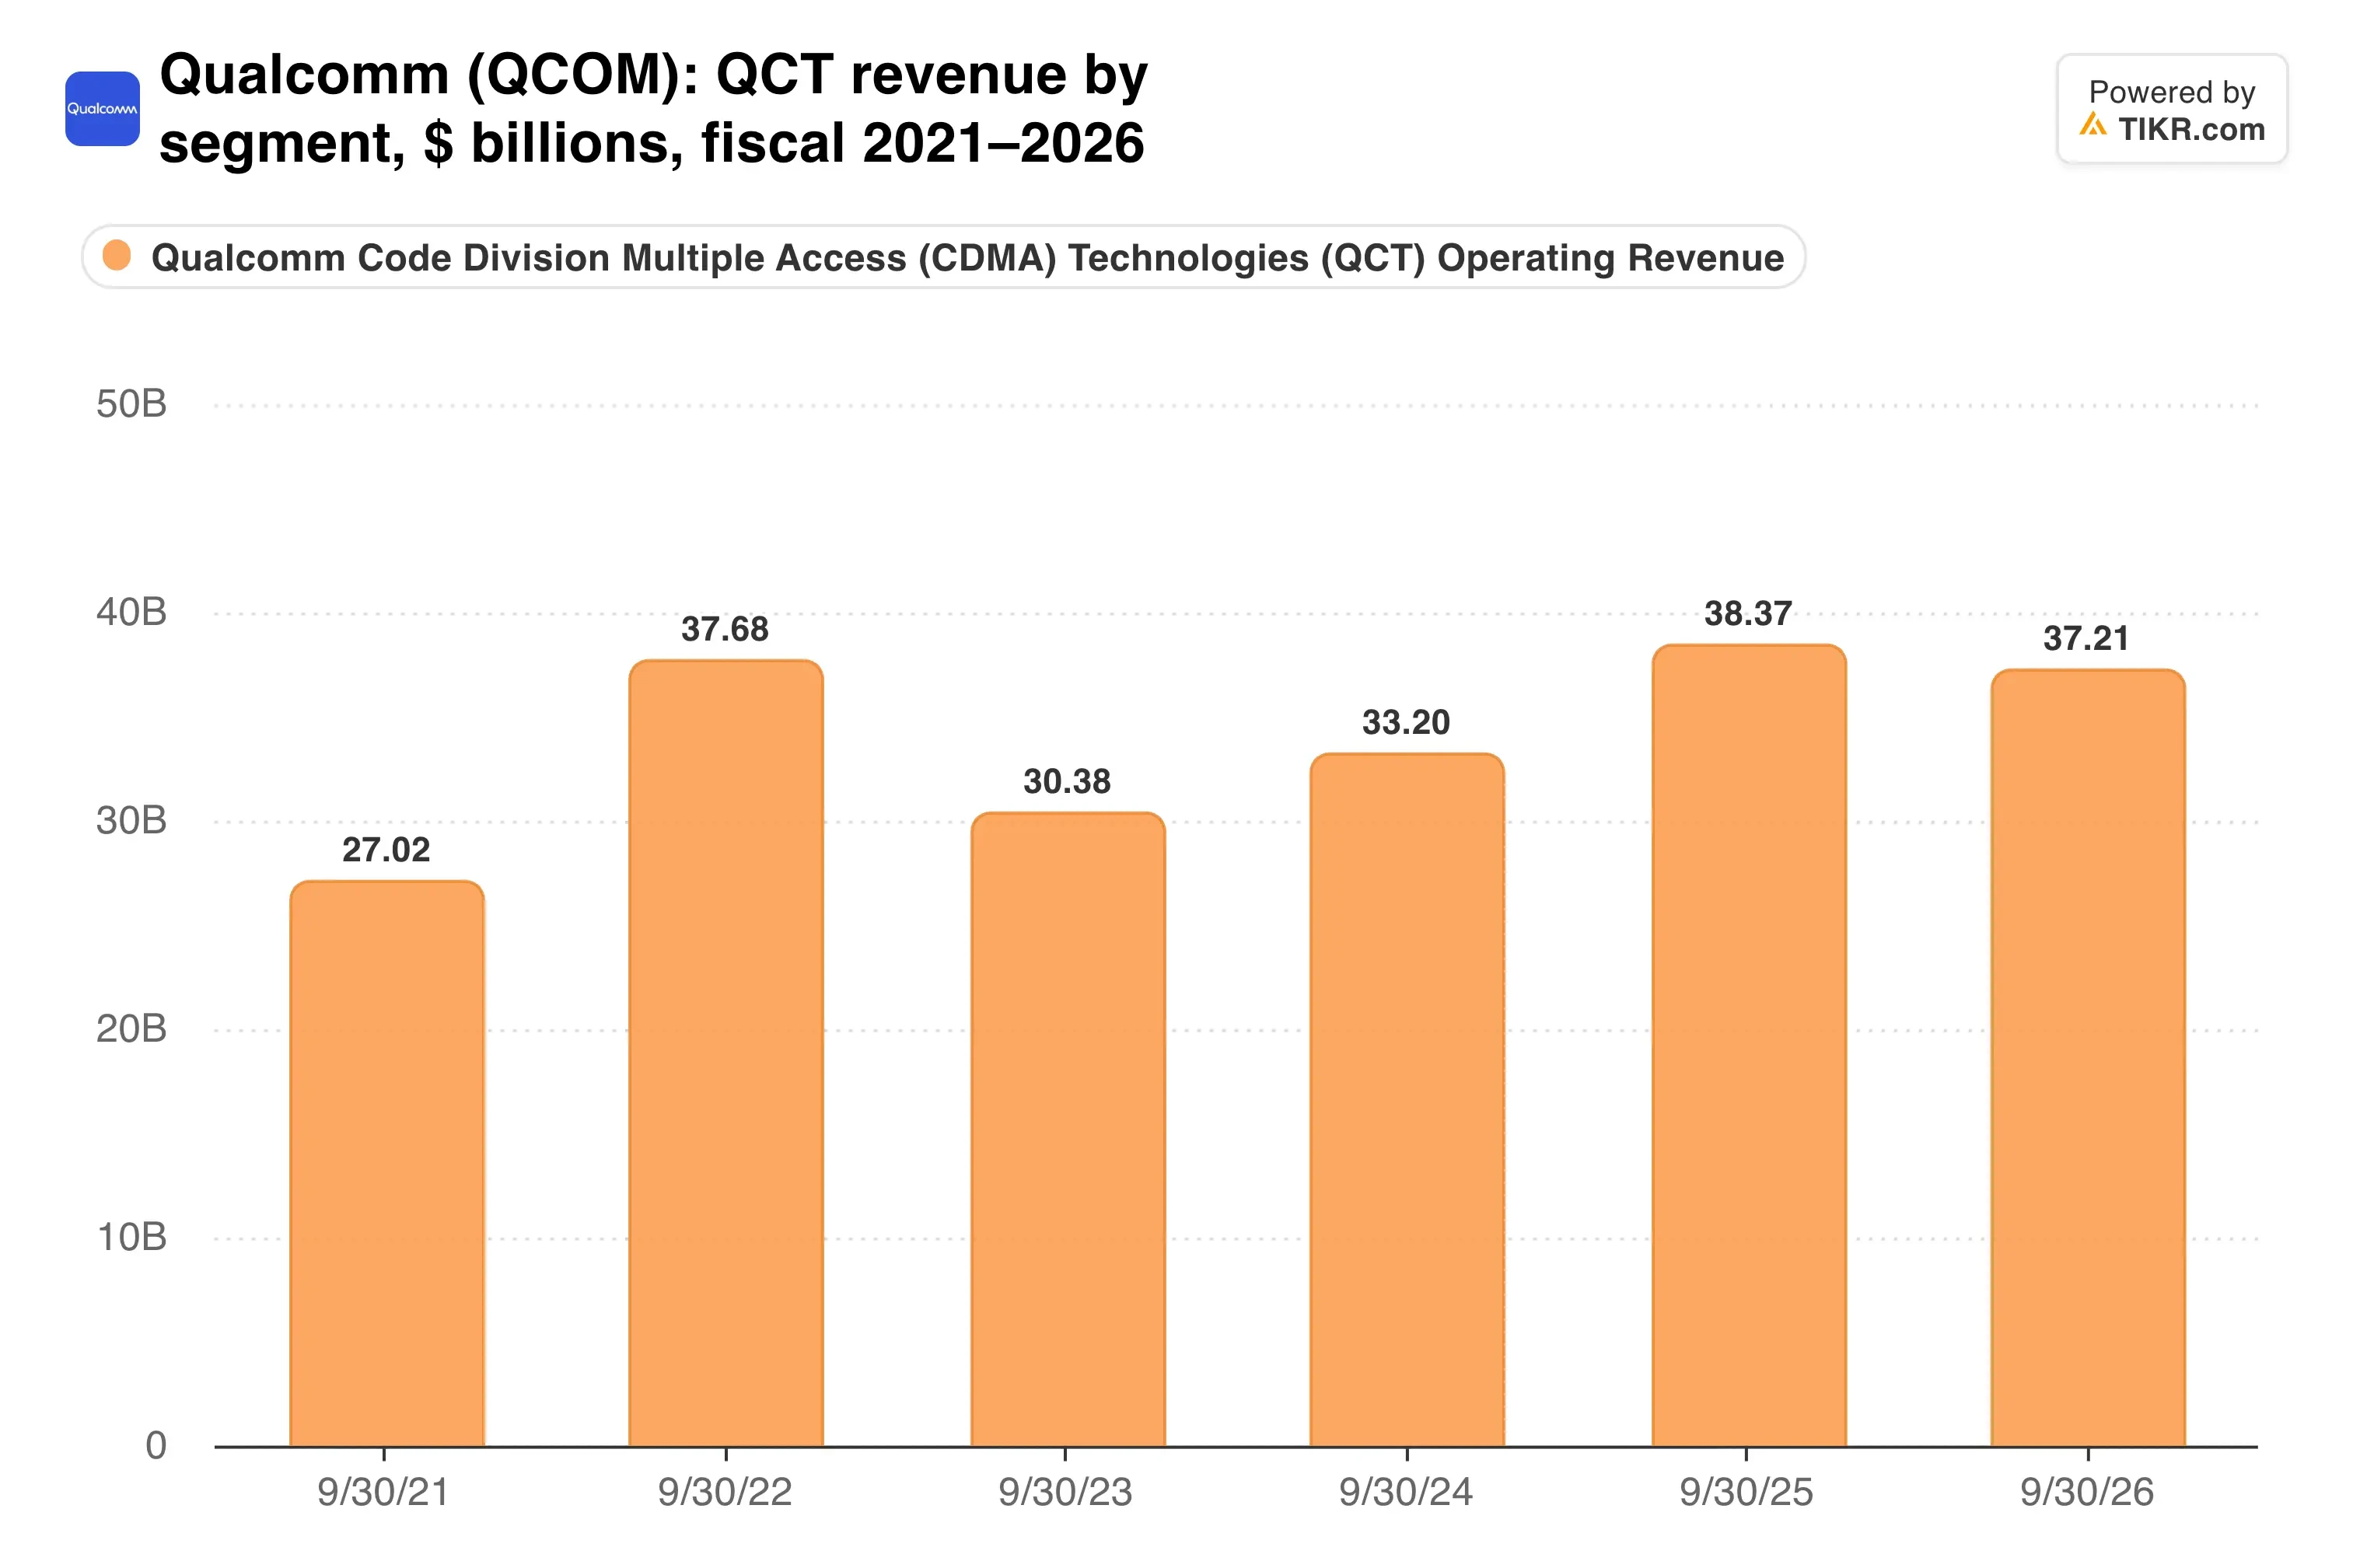
Nell'anno fiscale 2026, automotive e IoT hanno rappresentato circa il 35% delle entrate dei chip, in aumento rispetto a circa il 28% dell'anno precedente.
Il data center diventa il fattore determinante
L'anno fiscale 2027 è dove il piano viene messo alla prova. Qualcomm si aspetta più di 650 milioni di dollari di entrate dal data center nel trimestre di dicembre, al di sopra dei 539 milioni di dollari che gli analisti avevano previsto. Ha ribadito un obiettivo annuale di 5 miliardi di dollari.
Amazon è l'ancora di questa accelerazione. Qualcomm fornisce silicio per l'inferenza personalizzato e connettività ottica ad AWS, e i warrant di Amazon per fino a 25 milioni di azioni Qualcomm maturano man mano che acquista.
Costruire tutto questo costa denaro ora. La spesa si sta già manifestando?
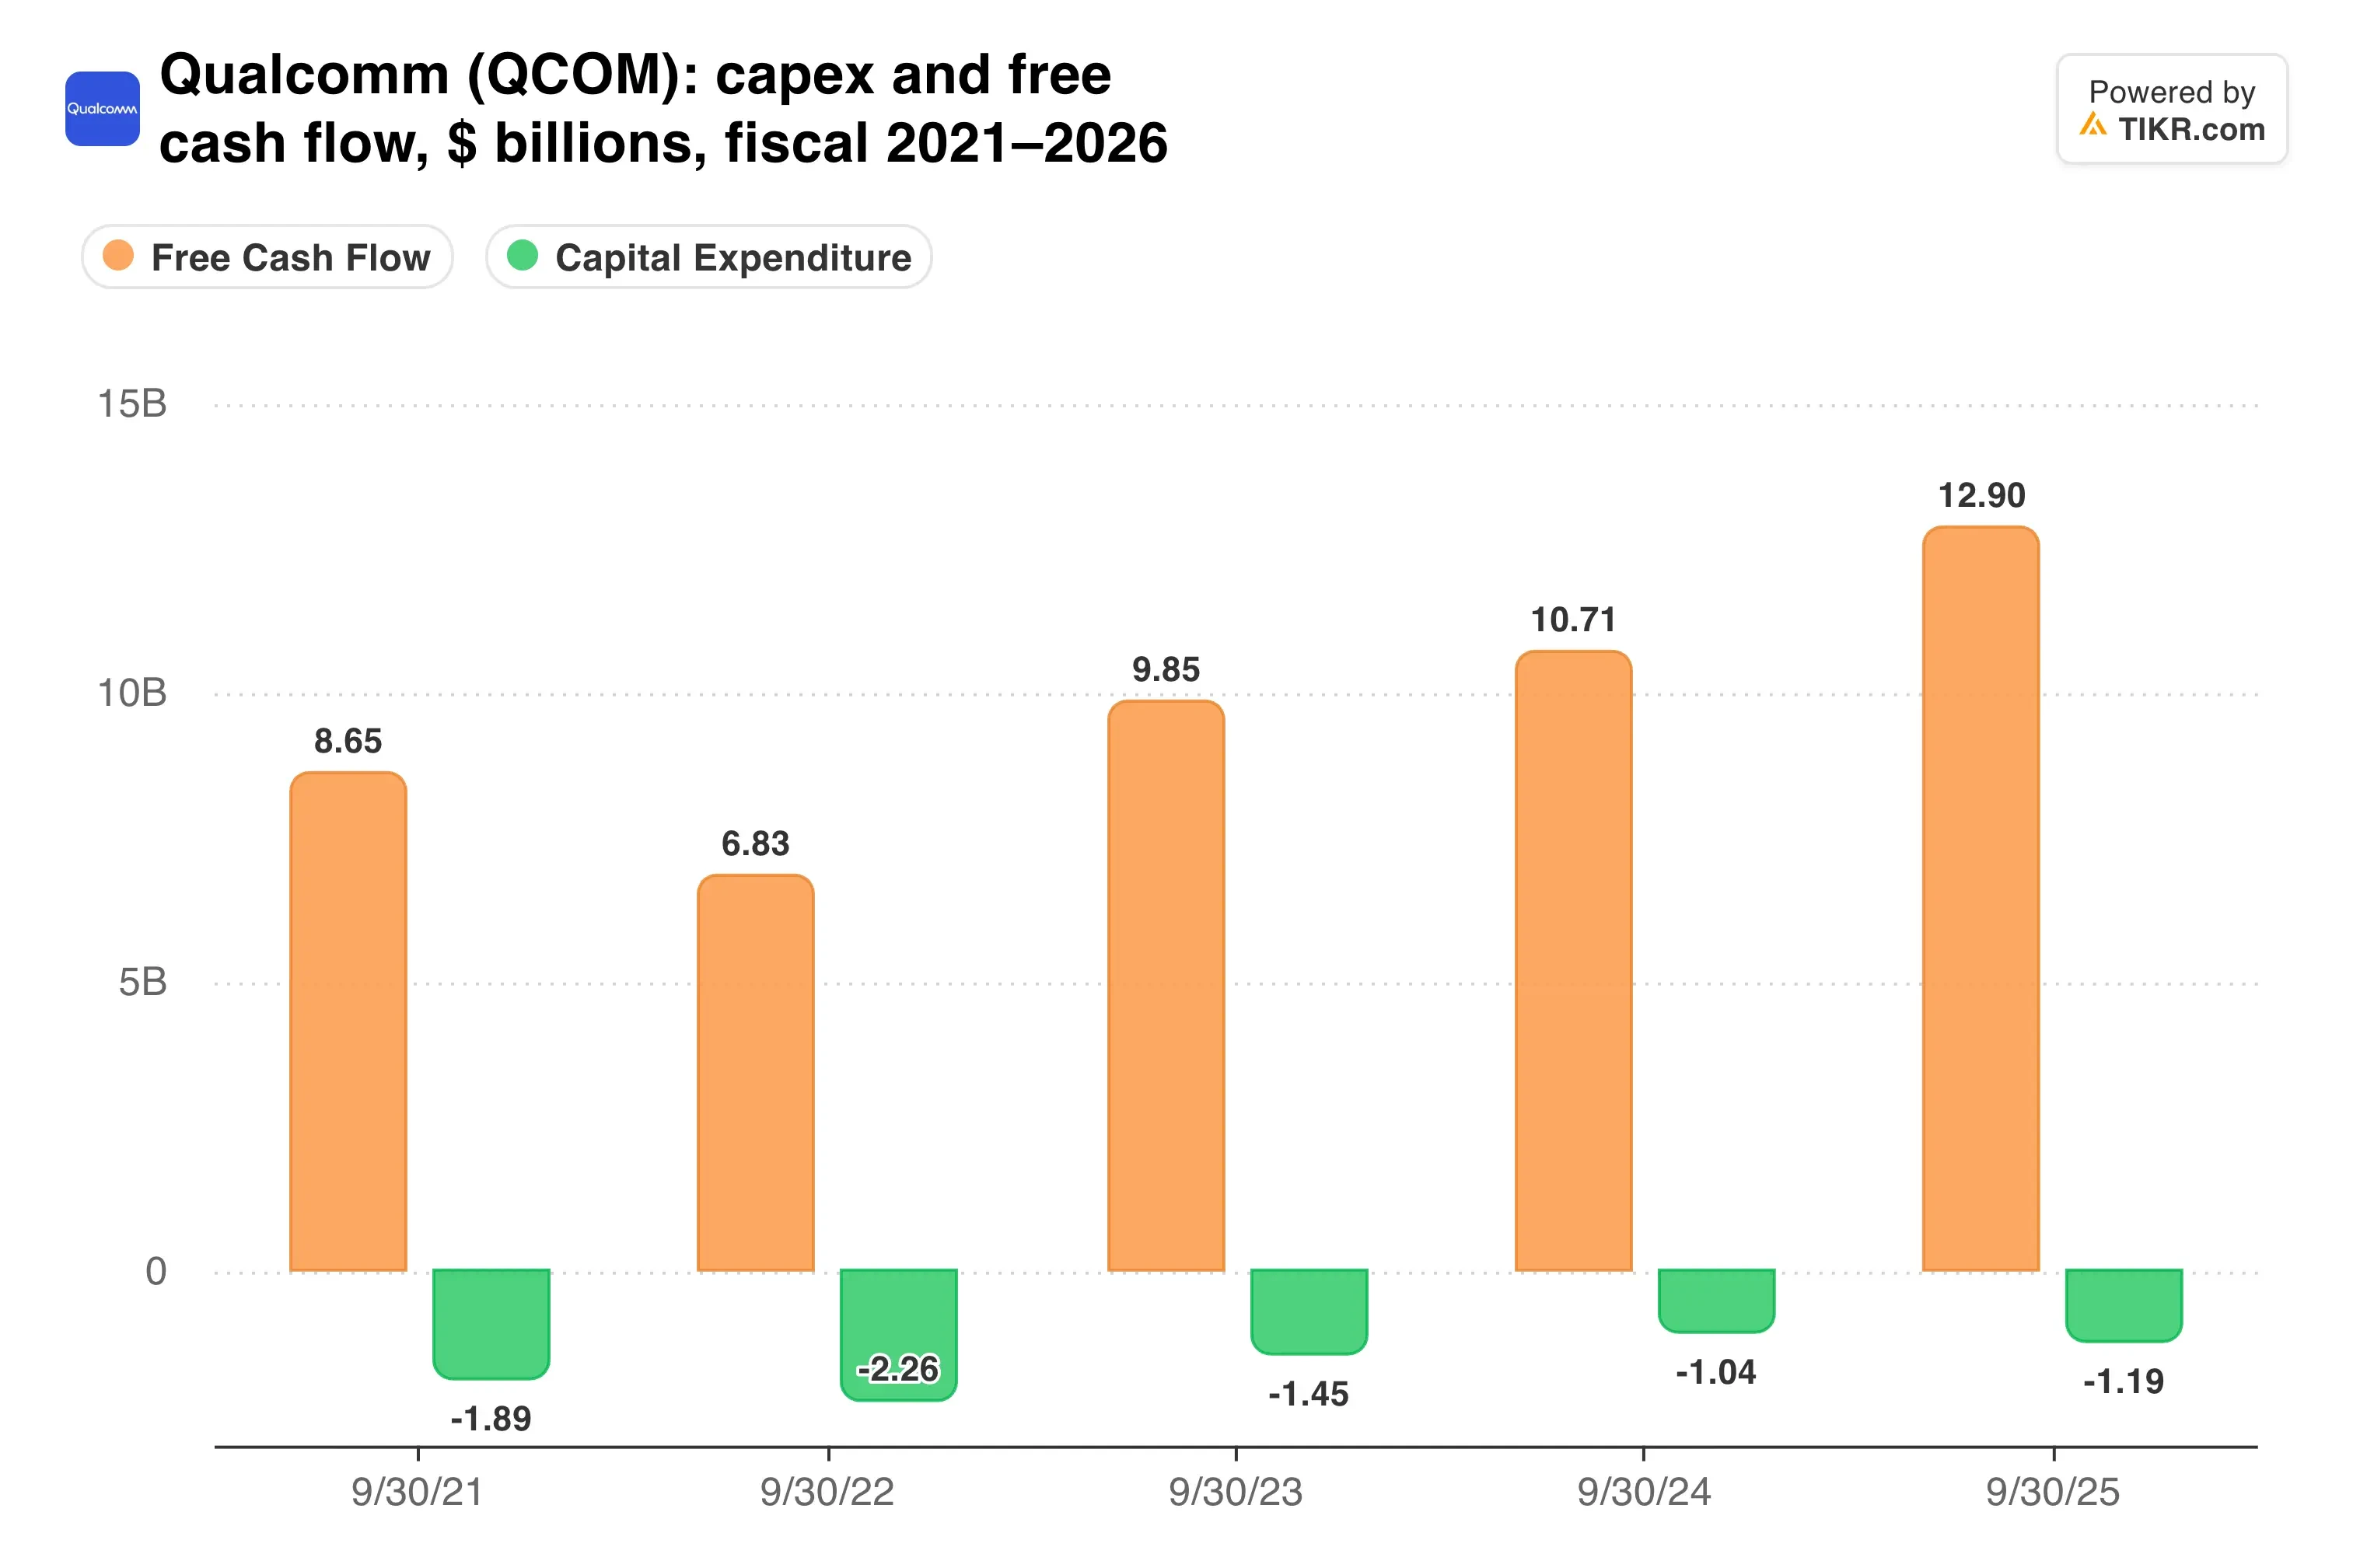
Il capex è più che raddoppiato a 2,49 miliardi di dollari nell'anno fiscale 2026. Nel frattempo, il flusso di cassa operativo è sceso a 11,15 miliardi di dollari, quindi il flusso di cassa libero è calato di circa un terzo.
I riacquisti e i dividendi hanno comunque totalizzato 11,7 miliardi di dollari, ben al di sopra del flusso di cassa libero.
TIKR monitora 37 analisti su Qualcomm. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Qualcomm, insieme alle stime di entrate e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di Qualcomm
I margini devono prima recuperare
Le entrate del primo trimestre da 10,4 a 11,2 miliardi di dollari hanno un punto medio superiore al consenso di 10,48 miliardi di dollari. Tuttavia, il punto medio dell'EPS di 2,25 dollari si è posizionato appena al di sotto della stima di 2,27 dollari.
I costi spiegano il divario. I wafer, il packaging e la memoria sono tutti diventati più costosi, e il margine ante imposte del segmento chip è sceso al 24% dal 29% di un anno fa. Stacy Rasgon di Bernstein ha dichiarato a Reuters che "le prospettive sui margini sono deludenti".
Gli aumenti di prezzo dovrebbero aiutare. Il CFO Akash Palkhiwala si aspetta che il margine lordo di base torni al 48-50% entro il trimestre di marzo.
La capacità di generare utili si è riposizionata a un livello inferiore, e ricostruirla richiederà tempo:
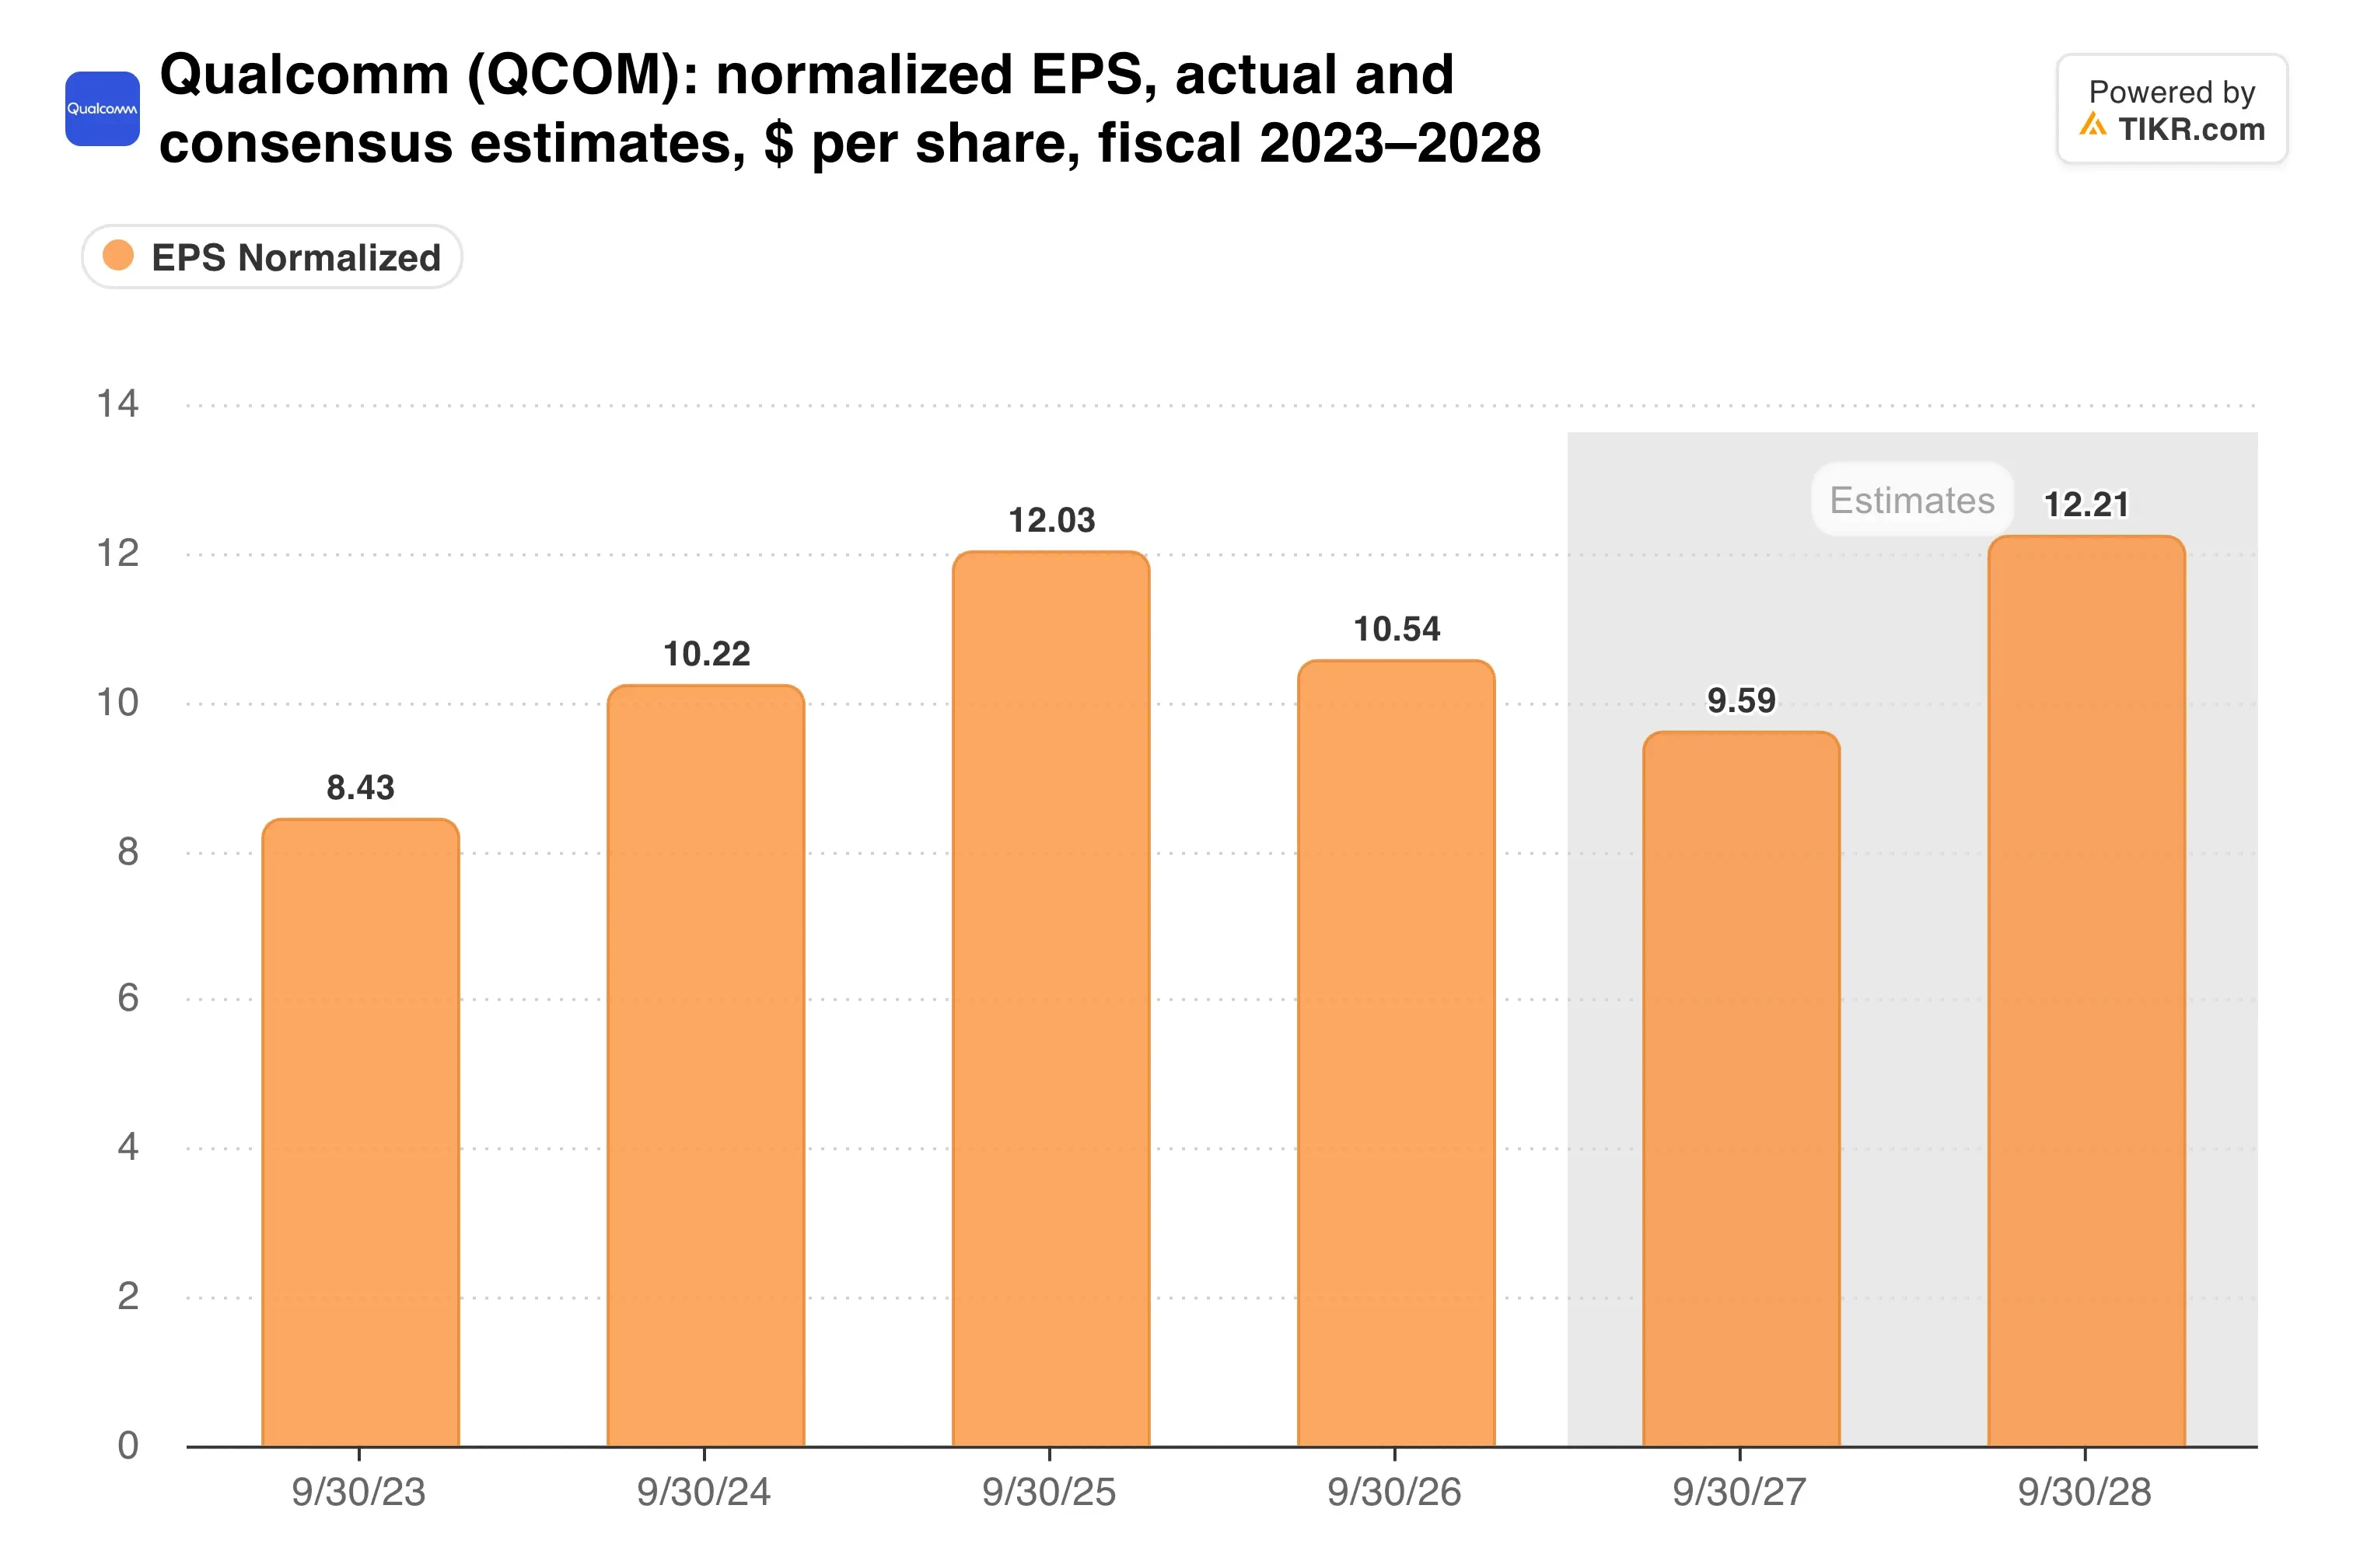
L'EPS rettificato è sceso del 12% a 10,54 dollari nell'anno fiscale 2026, quindi qualsiasi recupero dipende dalla comparsa dei nuovi mercati.
La mia opinione: la diversificazione è reale. L'automotive è cresciuta del 52% lo scorso anno a 6 miliardi di dollari, e Amazon dà alla storia del data center un'ancora credibile. Ma Qualcomm sta pagando per quel futuro con margini e liquidità oggi, mentre i dispositivi mobili rappresentavano ancora il 65% delle entrate dei chip nell'anno fiscale 2026. Vorrei vedere il numero del data center concretizzarsi prima di definire questa vendita un'opportunità.
Il rapporto del primo trimestre fiscale, previsto per i primi di febbraio, è il prossimo punto di controllo. Mostrerà se le entrate del data center superano i 650 milioni di dollari e se gli aumenti di prezzo sollevano i margini.
Quindi, quanto vale realmente l'azione Qualcomm?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Qualcomm. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito da usare.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in alcuna azione menzionata. Grazie per la lettura e buoni investimenti!