Punti Chiave
- Steadfast Capital Management, una società che gestisce 10,36 miliardi di dollari, ha venduto tutte le sue azioni di Costco, DICK'S Sporting Goods e MSCI nel terzo trimestre, come mostra il suo ultimo 13F.
- I numeri supportano meglio la vendita di Costco: a circa 49 volte gli utili forward, il titolo quota ben al di sopra della sua media quinquennale e al di sopra del prezzo target medio degli analisti.
- DICK'S Sporting Goods è sceso del 38% rispetto al suo prezzo del 30 giugno dopo un taglio delle previsioni del 25 agosto, e il target medio degli analisti è sceso a 158 dollari dai 251 di agosto.
- MSCI è la vendita che non replicherei: quota a circa 29 volte gli utili forward, e il suo EPS rettificato del terzo trimestre è cresciuto del 14%.
Un fondo che gestisce 10,36 miliardi di dollari ha appena venduto la sua posizione in uno dei retailer più popolari del mercato. Il 13F di Steadfast Capital Management per il trimestre terminato il 30 settembre, depositato il 16 novembre, mostra che non deteneva azioni di Costco Wholesale (COST). Al 30 giugno, quella partecipazione rappresentava il 6,7% del suo portafoglio 13F.
Ha anche venduto la sua posizione in DICK'S Sporting Goods (DKS), che era il 4,3%, e in MSCI (MSCI), che era l'1,9%. Un 13F non mostra quando o perché un fondo ha venduto. Ma ci si può comunque chiedere se si vorrebbe possedere uno di questi tre titoli ai prezzi di oggi.
Il prezzo di Costco ha superato le aspettative della piazza
Costco è salito del 19% rispetto al suo prezzo del 30 giugno ed è dell'1% al di sotto del suo massimo degli ultimi 52 settimane. A circa 49 volte gli utili forward, quota ben al di sopra della sua media quinquennale di 43x su TIKR. È molto da pagare per un EPS normalizzato che gli analisti si aspettano cresca di circa il 10% all'anno, da 20,61 dollari nell'esercizio 2026 a 27,42 dollari nell'esercizio 2029.
Il prezzo target medio degli analisti si è appena mosso in un anno, da 1.056 dollari lo scorso novembre a 1.085 dollari oggi, il 2% al di sotto del titolo:
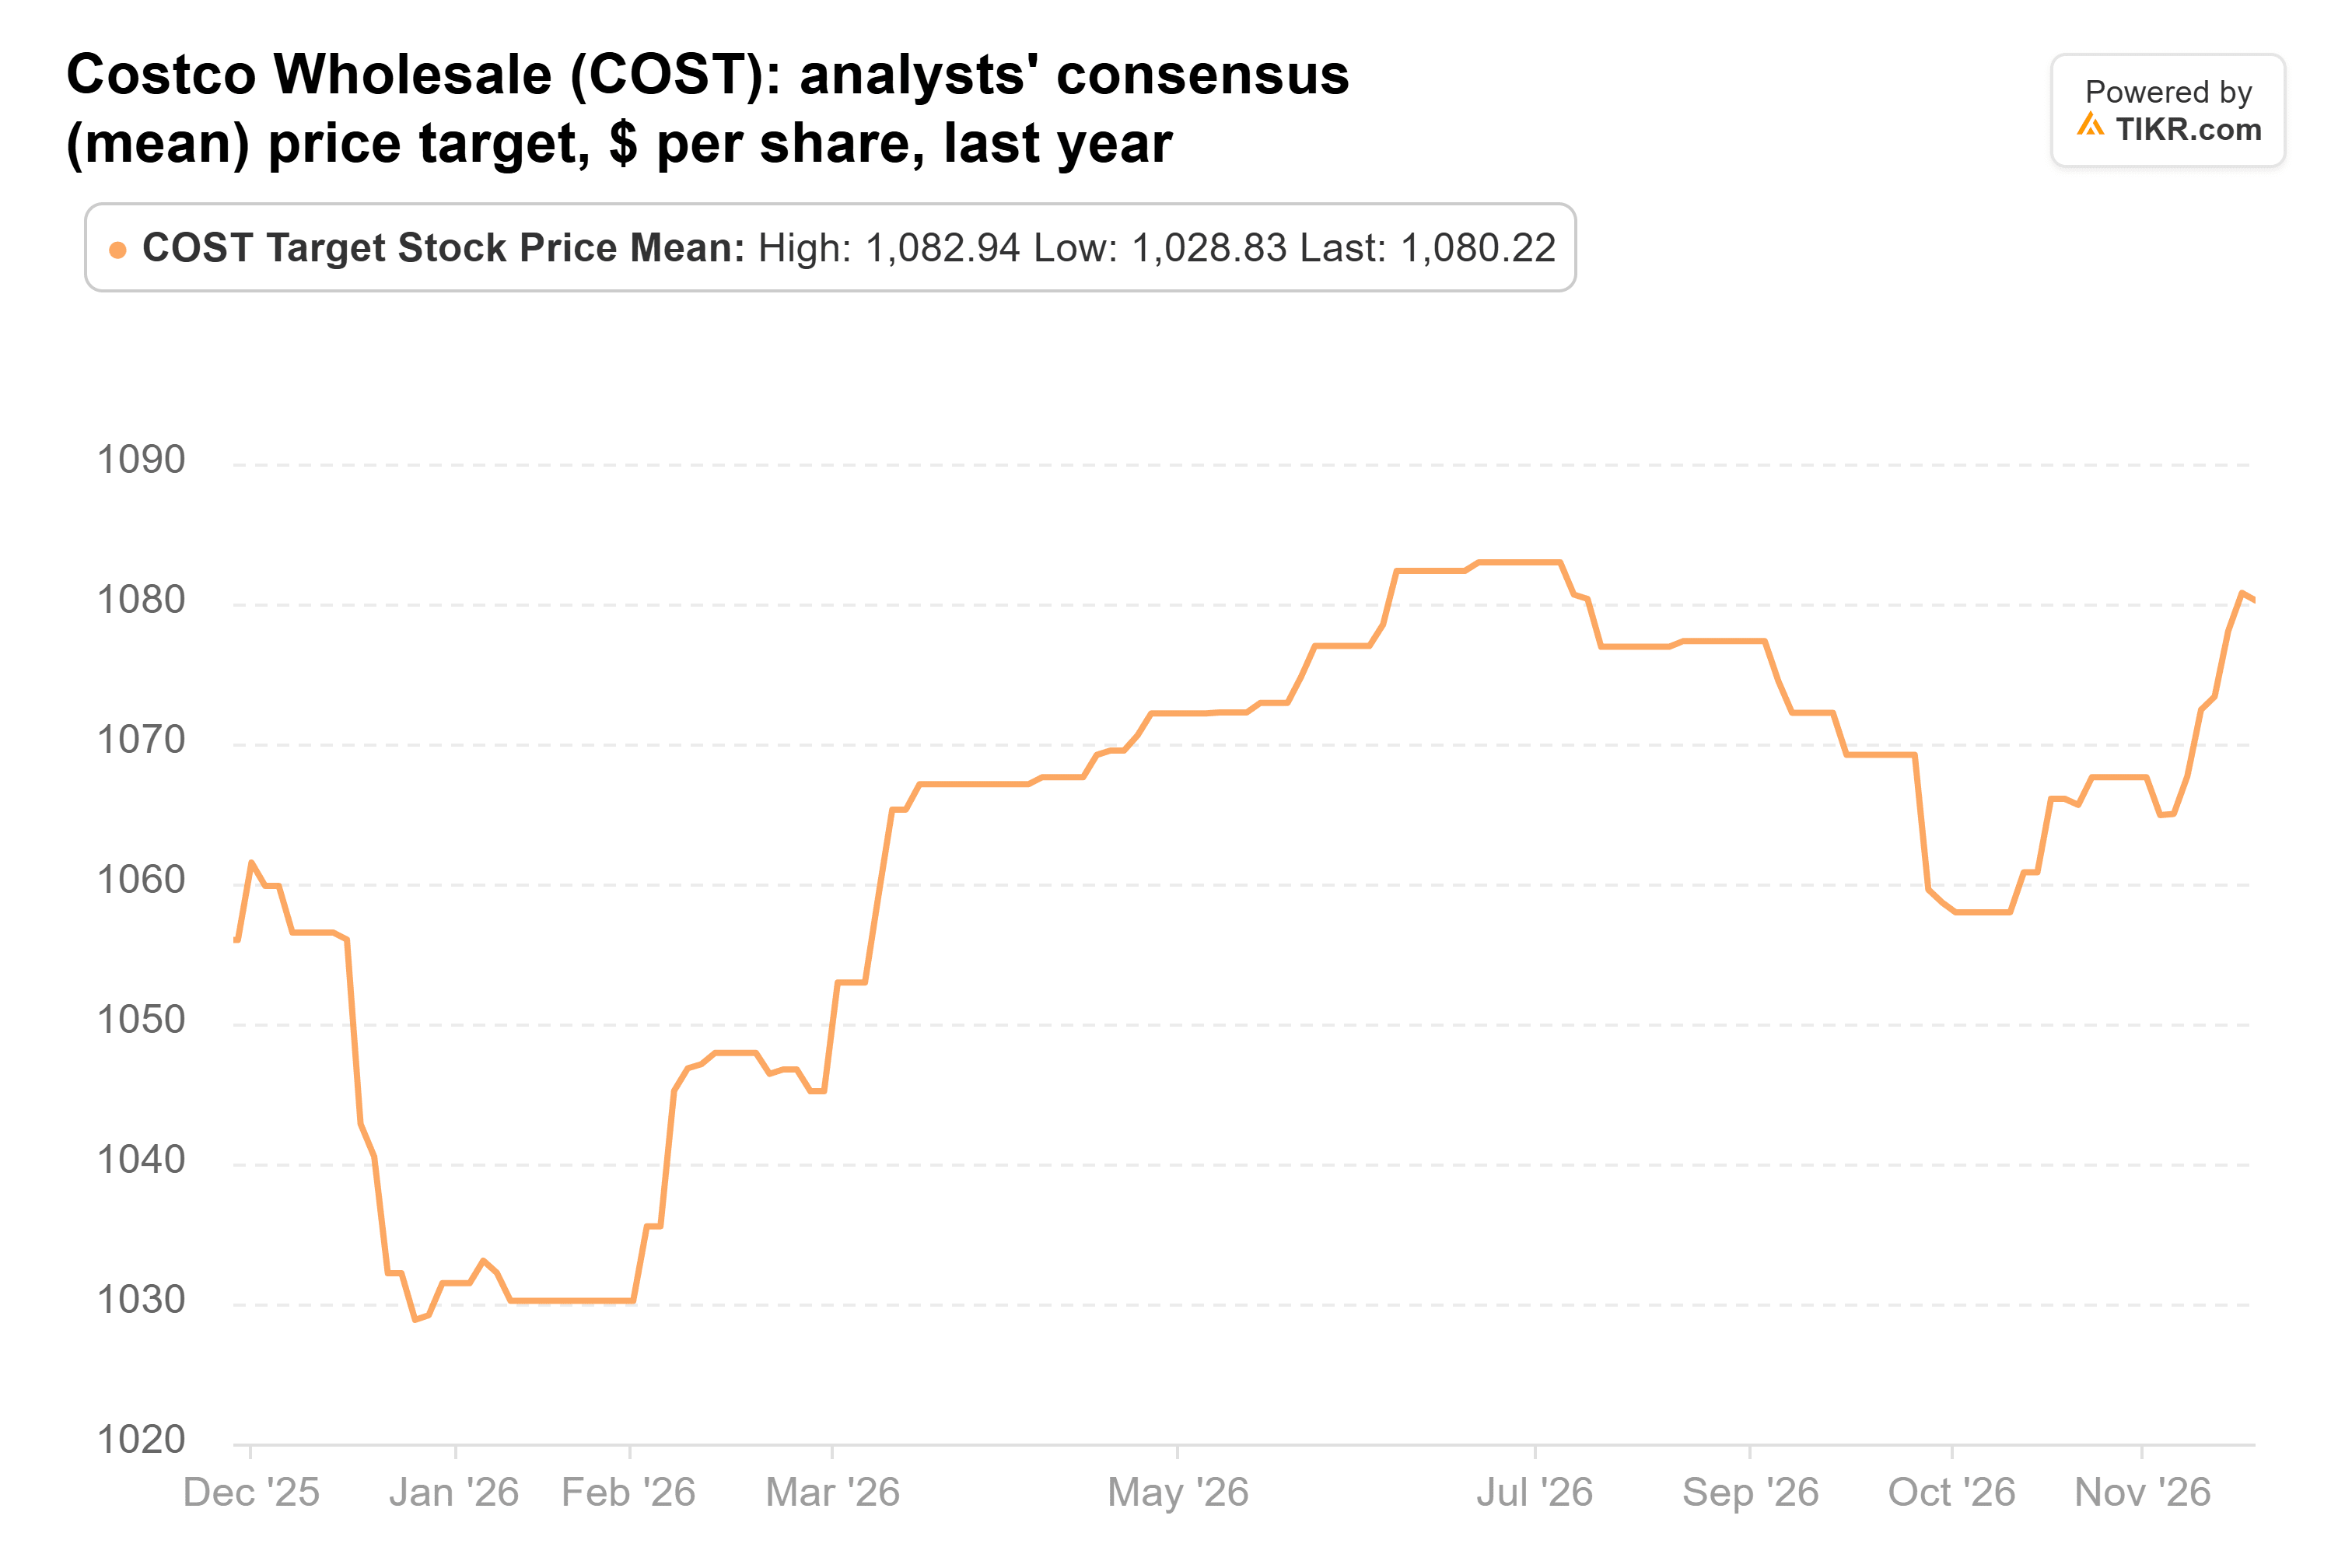
L'attività va bene, con le vendite comparabili escluse benzina e valuta in aumento del 7,3% a ottobre. Gli investitori stanno già pagando per questo, e anche di più.
TIKR monitora 41 analisti su Costco. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Costco, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Costco
DICK'S ha già subito il suo colpo
Il rischio di Costco è il suo prezzo, ma DICK'S è già stato ripreso. Il 25 agosto, ha mancato le stime del secondo trimestre e ha tagliato le sue previsioni di EPS rettificato per l'esercizio 2026 a 11,00-12,00 dollari da 13,50-14,50 dollari, avvertendo di una domanda più debole per calzature e abbigliamento sportivo. Ha anche abbassato le sue prospettive di vendite comparabili per Foot Locker, acquisita l'anno scorso per 2,4 miliardi di dollari.
Il titolo è sceso del 38% rispetto al suo prezzo del 30 giugno, e il 13F non mostra se il fondo ha venduto prima o dopo quel comunicato. Gli analisti hanno tagliato duramente. Il loro target medio ha raggiunto il picco di 251 dollari ad agosto ed è sceso a 158 dollari, proprio intorno al suo minimo dell'anno:
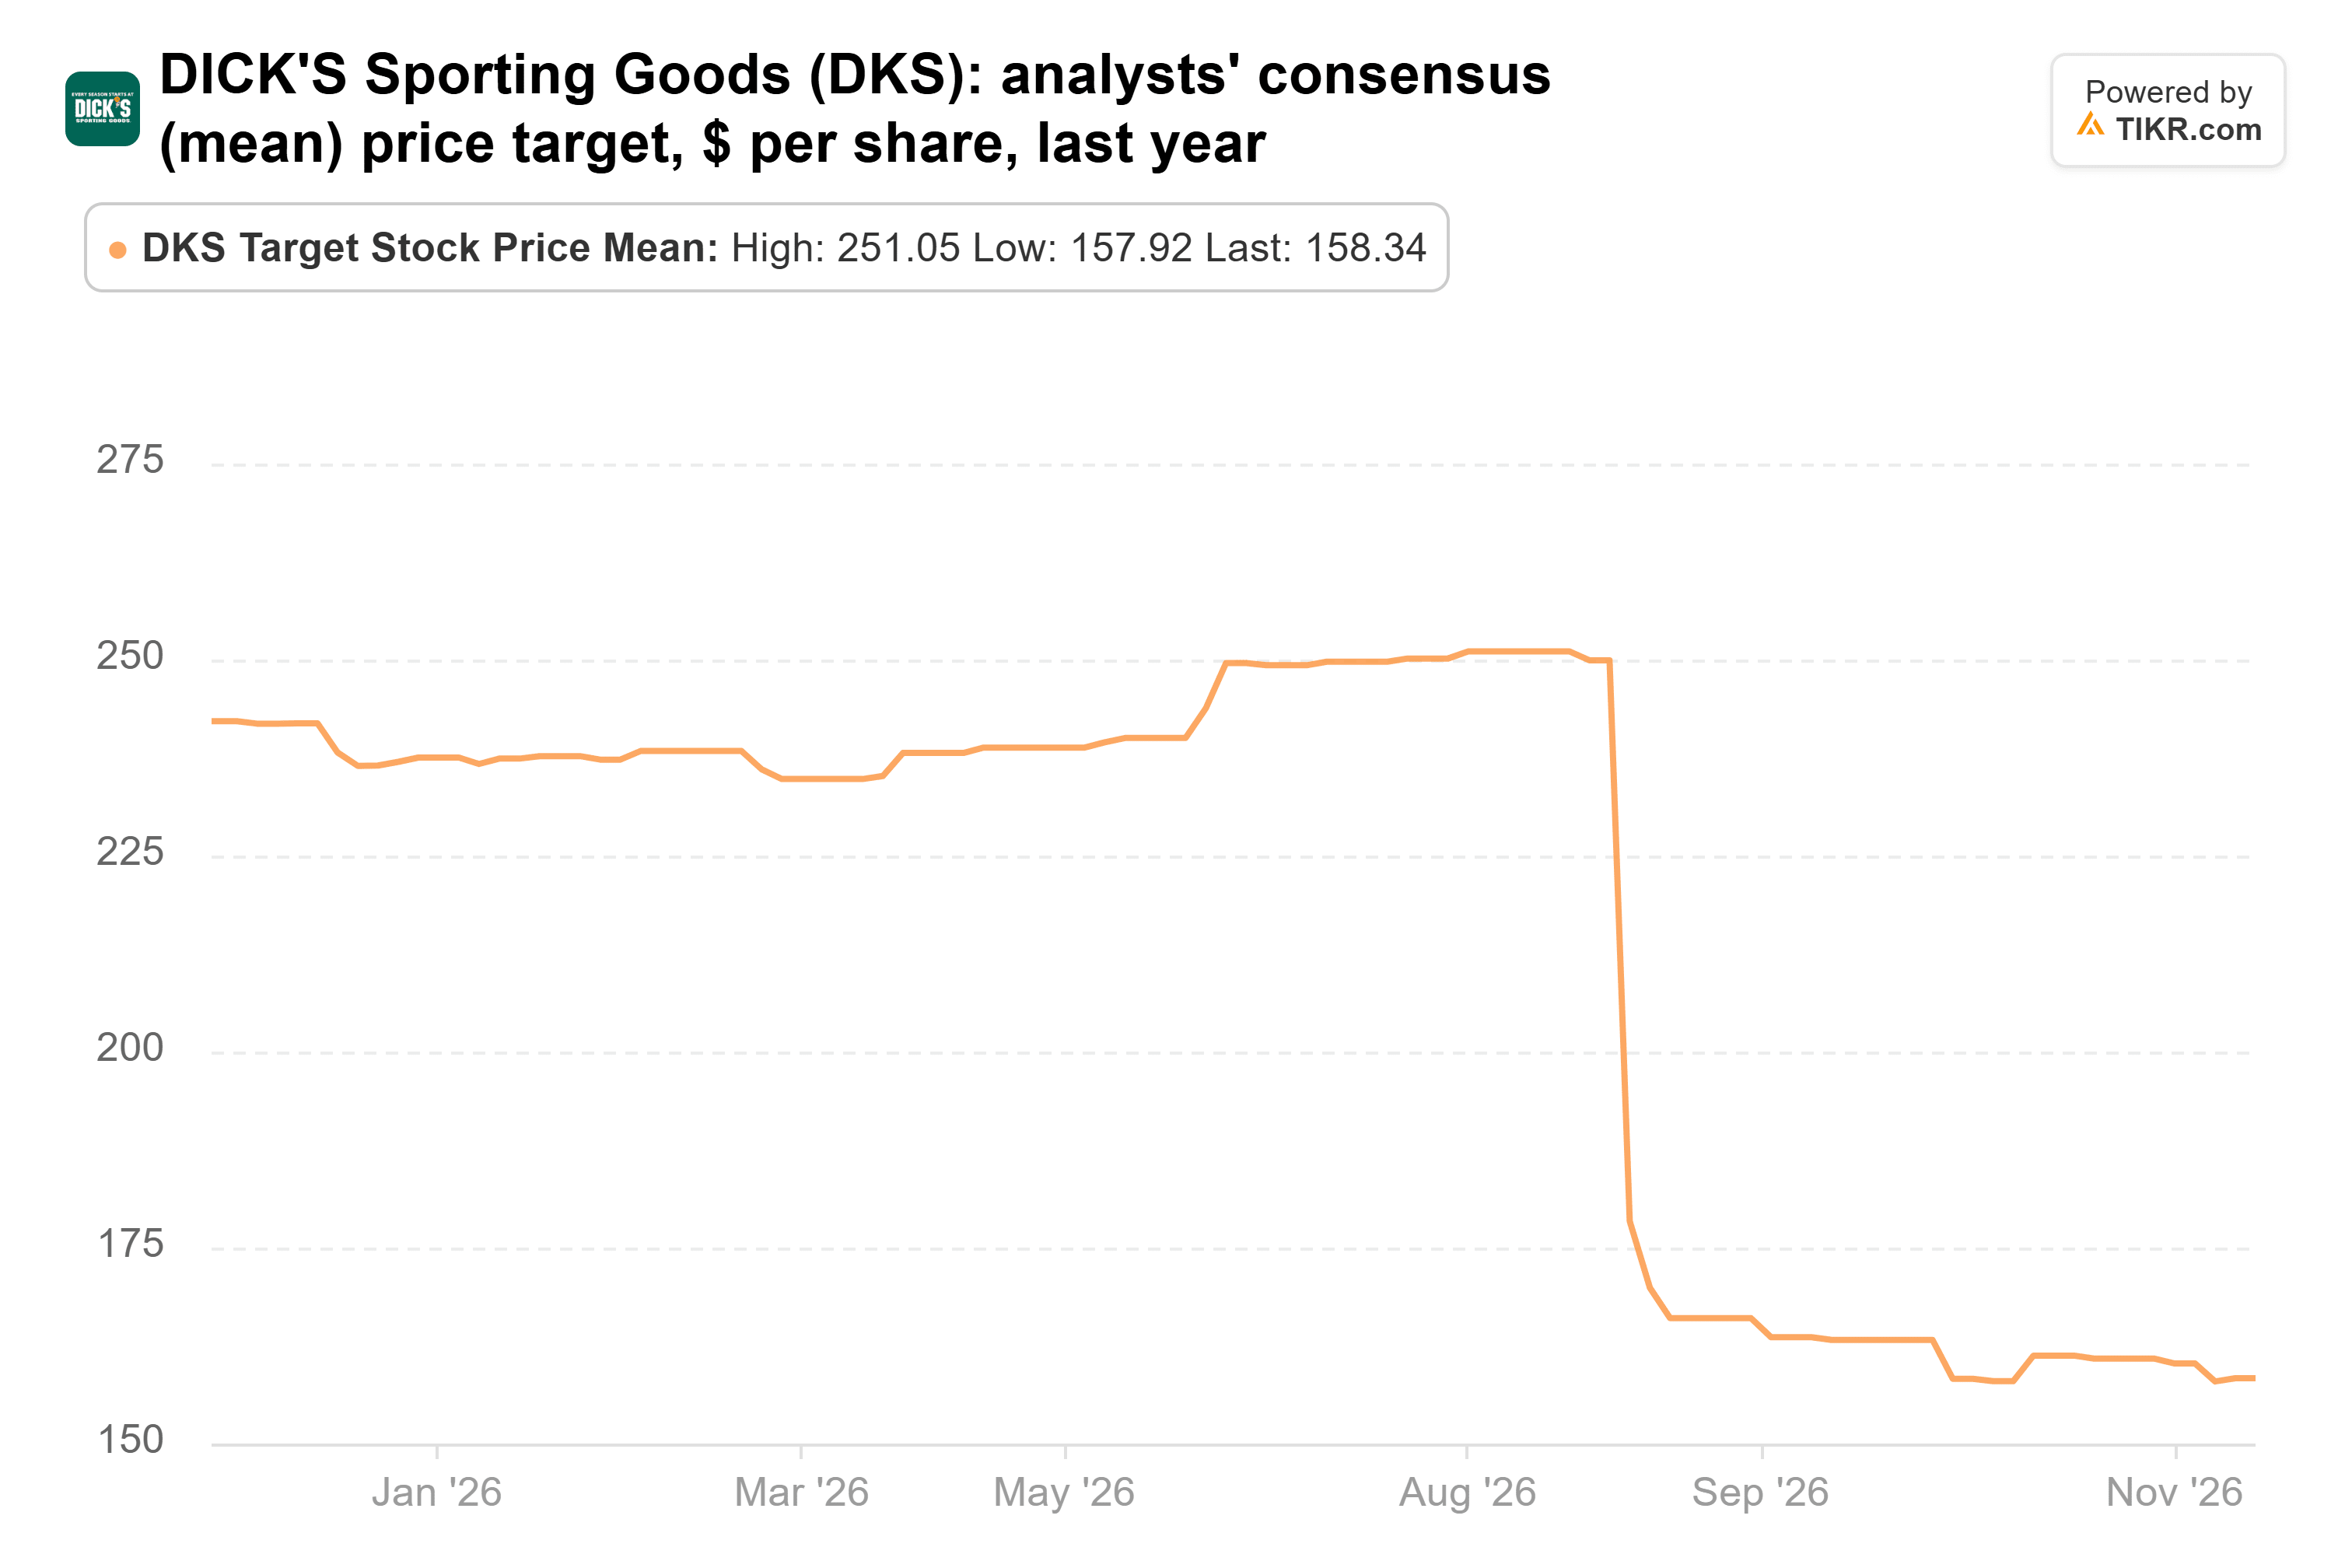
Questo è il 12% sopra il titolo, che quota a circa 12 volte gli utili forward. Ma i target vanno da 99 a 205 dollari, quindi gli analisti sono molto distanti su dove andranno gli utili da qui.
L'attività di MSCI dà poche ragioni per andarsene
MSCI è all'estremo opposto di DICK'S: la sua attività sta ancora crescendo a doppia cifra. Nel suo terzo trimestre, comunicato il 20 ottobre, i ricavi operativi sono aumentati del 12,4% a 892,0 milioni di dollari e l'EPS rettificato è salito del 14,3% a 5,11 dollari. Le commissioni basate sugli asset sono balzate del 24,9% poiché gli asset negli ETF legati ai suoi indici hanno raggiunto un record. Ha anche riacquistato 552,3 milioni di dollari delle sue azioni nel trimestre.
Il titolo è salito del 14% rispetto al suo prezzo del 30 giugno, e anche il target medio degli analisti è aumentato, da 655 dollari un anno fa a 690 dollari, l'8% sopra il titolo:
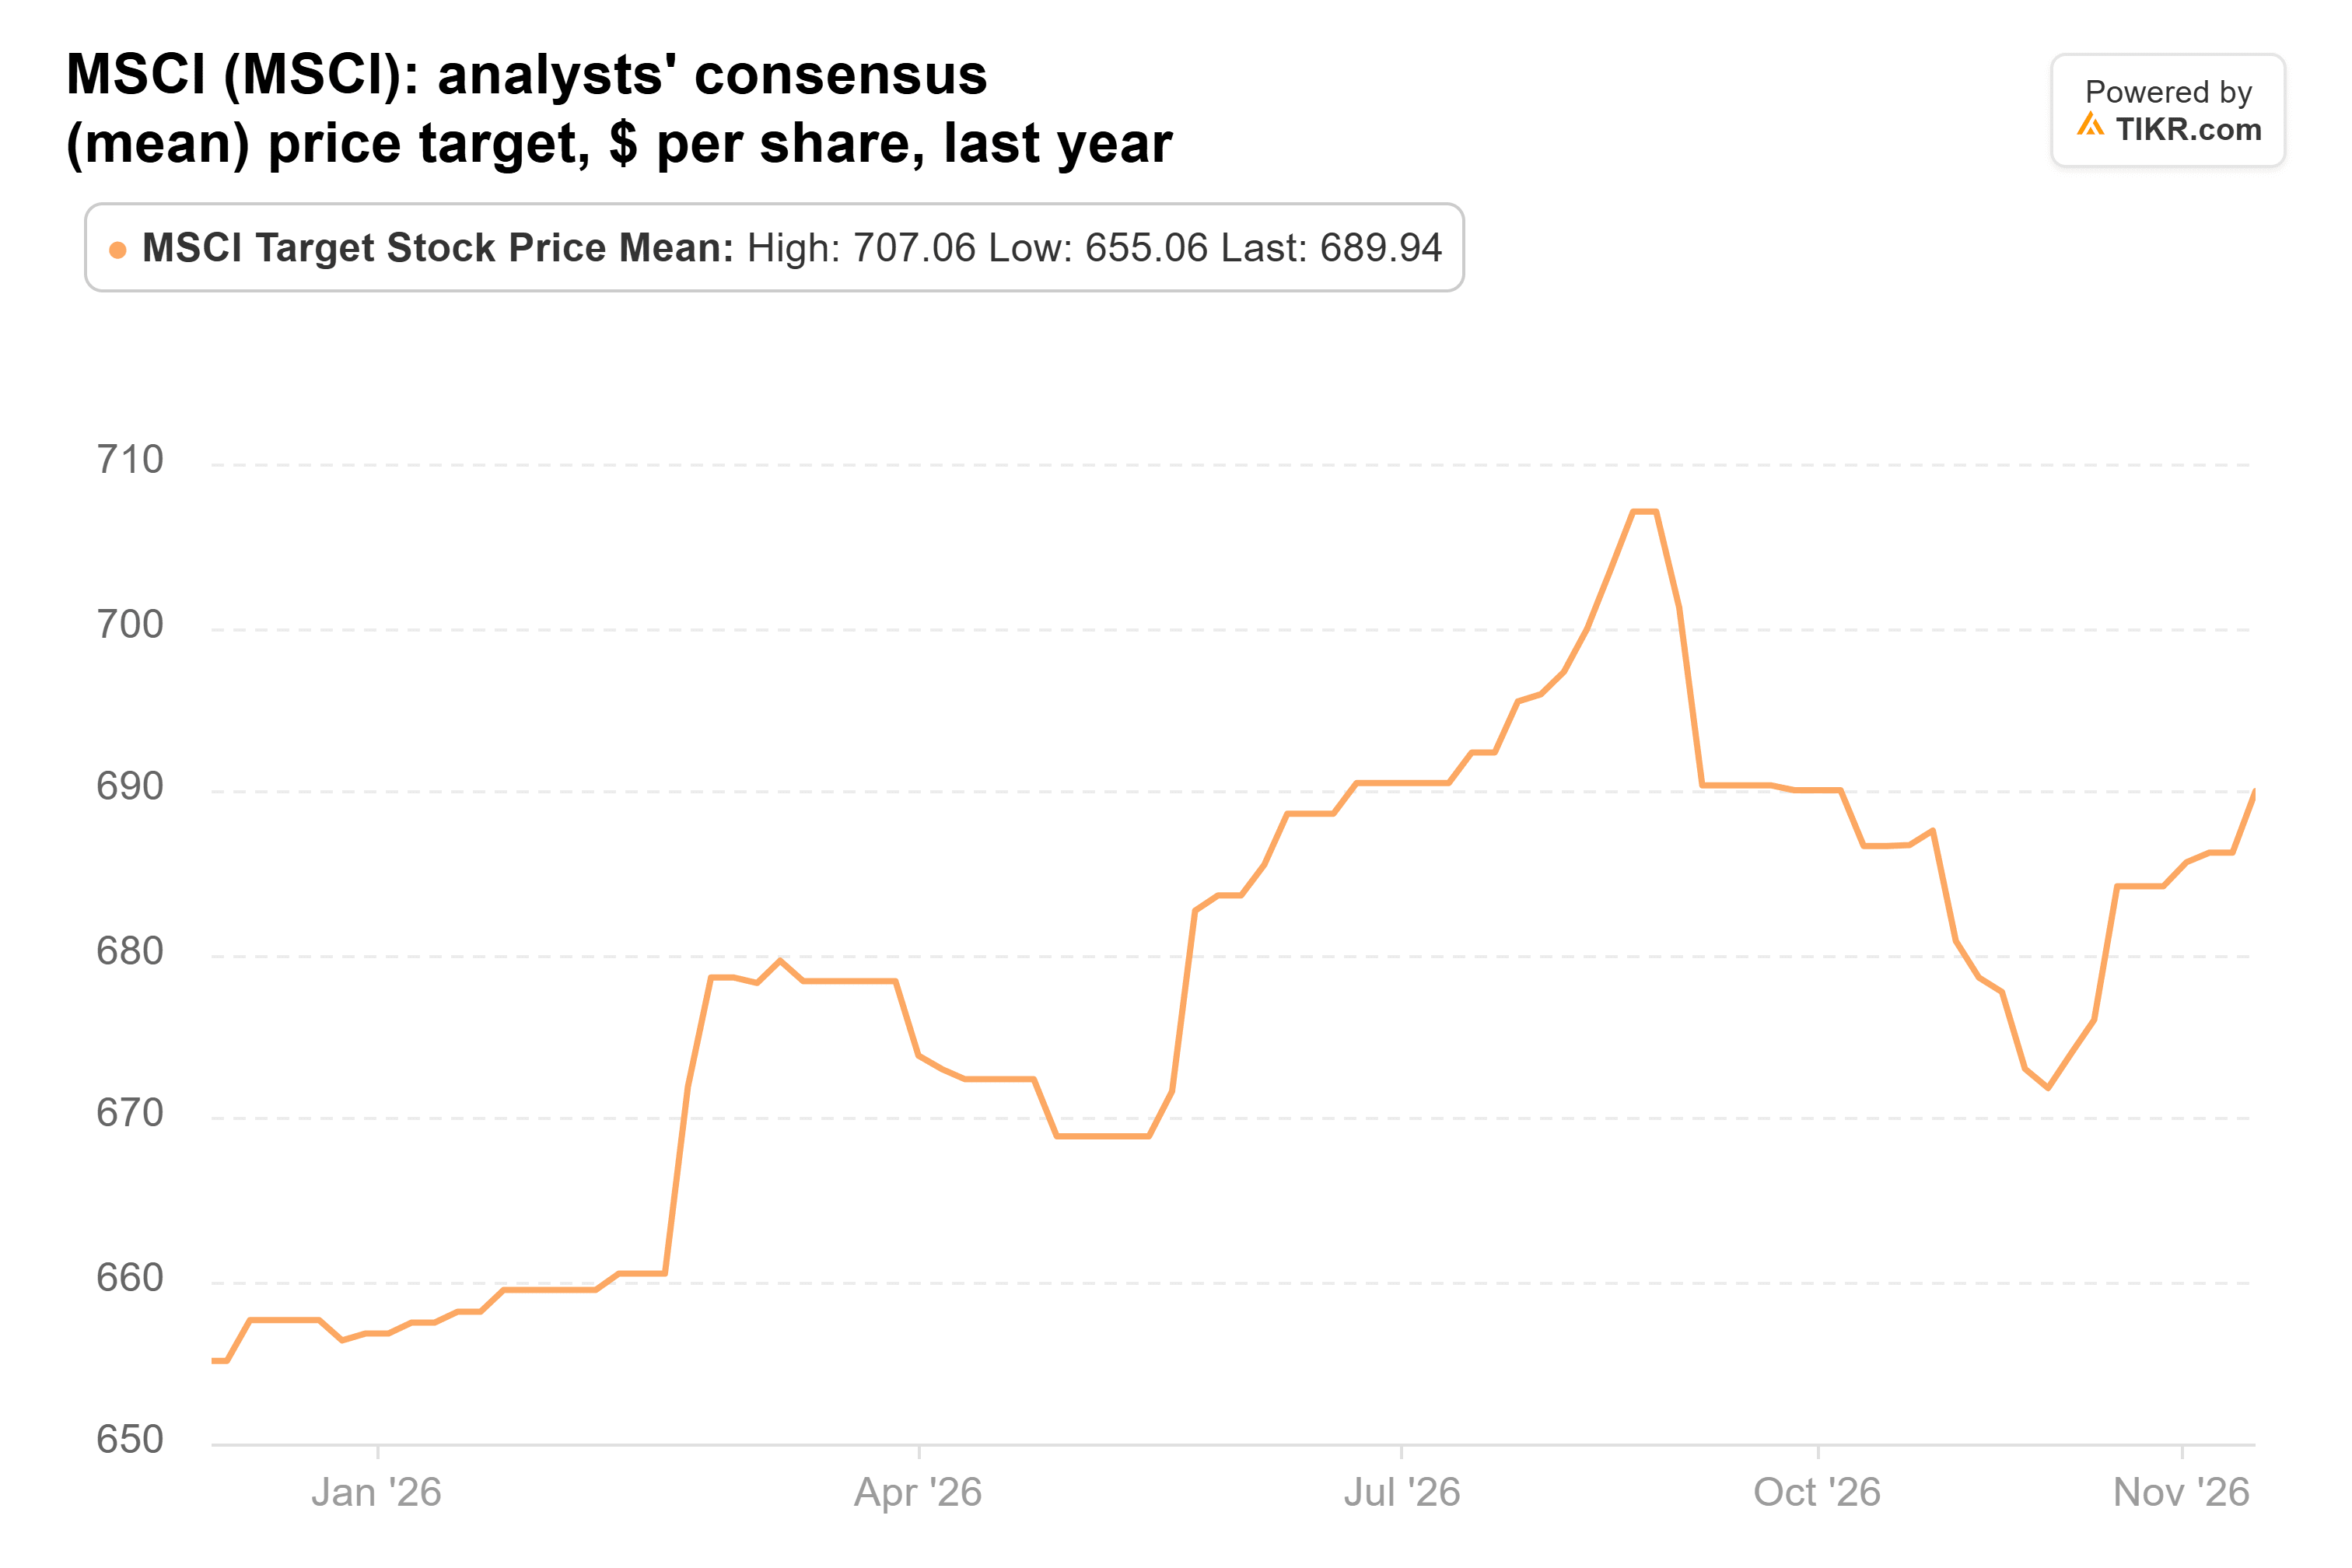
A circa 29 volte gli utili forward, MSCI costa molto meno di Costco e sta crescendo gli utili più velocemente. Il punto debole è la cassa: il free cash flow del terzo trimestre è sceso dell'8,9% a 385,4 milioni di dollari.
La vendita di Costco è quella che seguirei
Una parte di Wall Street sta iniziando a essere d'accordo. Freedom Broker ha declassato Costco da Compra a Mantieni il 10 novembre, alzando il suo target a 1.050 dollari da 1.010 dollari. Northcoast Research l'ha tagliato a Neutrale da Compra il 16 novembre. Entrambi hanno citato la valutazione. BofA è andata nella direzione opposta, alzando il suo target a 1.257 dollari il 13 novembre. E se il multiplo tornasse a 33x, il suo minimo degli ultimi cinque anni, l'EPS consenso per l'esercizio 2028 di 25,03 dollari porterebbe il titolo a circa 832 dollari per azione.
Costco ha quotato a un premio per anni, ovviamente. I suoi membri negli Stati Uniti e in Canada hanno rinnovato al 92,3% nell'esercizio 2026, quindi l'elevato multiplo potrebbe durare ancora un po'. Tuttavia, a 49x per una crescita del 10%, preferirei essere fuori che dentro. MSCI è la vendita che non replicherei. DICK'S è un lancio di moneta: se il suo rapporto più avanti questo mese manterrà le previsioni di 11,00-12,00 dollari, circa 12x sembrerà economico, ma un altro taglio probabilmente spingerebbe i target ancora più in basso.
La prova di Costco arriverà con il suo rapporto del primo trimestre a metà dicembre. La crescita dei membri paganti è rallentata ogni trimestre dell'esercizio 2026, dal 5,2% nel primo al 3,8% nel quarto. Qualsiasi dato pari o superiore al 3,8% renderebbe più facile difendere il premio. Il prossimo 13F di Steadfast, previsto a metà febbraio, mostrerà le sue prossime mosse.
Quindi, quanto vale effettivamente l'azione Costco?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Costco. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione dell'attività. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono essere consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!