Punti Chiave
- Sei grandi fondi, incluso l'Atreides Management di Gavin Baker, hanno ridotto le loro posizioni in Palo Alto Networks dal 20% al 94% nel terzo trimestre, e il titolo è sceso del 20% dal 30 settembre.
- Cinque dei sei detenevano ancora posizioni in Palo Alto per un valore pari al 2% o più dei loro titoli 13F al 30 settembre.
- A circa 76 volte gli utili forward, Palo Alto costa più di Palantir e tre volte Microsoft, mentre il management prevede una crescita dell'EPS dell'8% al 9% in questo anno fiscale.
- Sul prezzo, i venditori sembrano avere ragione, e non comprerei prima che il report del 18 novembre mostri gli utili per azione che recuperano terreno.
Sei grandi fondi hanno ridotto le loro posizioni in Palo Alto Networks (PANW) nel terzo trimestre. È quanto mostrano i loro 13F per il trimestre chiuso il 30 settembre, depositati tra il 5 e il 16 novembre. Il titolo è sceso del 20% dalla chiusura del 30 settembre, e Palo Alto pubblica i risultati del primo trimestre fiscale il 18 novembre.
La maggior parte ne possiede ancora molto
Nessuno dei sei ha venduto completamente. Le riduzioni sono andate da un quinto della posizione a quasi tutta:
| Fondo | Dimensione | Posizione ridotta nel Q3 | Posizione al 30 settembre | Quota dei suoi titoli 13F (classifica) |
|---|---|---|---|---|
| Atreides Management | $11 miliardi | 34% | $230 milioni | 2.1% (N. 11) |
| Mirova US | $14 miliardi | 34% | $344 milioni | 3.8% (N. 7) |
| Sandhill Capital Partners | $2.4 miliardi | 38% | $35 milioni | 3.1% (N. 13) |
| Kranot Hishtalmut Le Morim Ve Gananot | $2.3 miliardi | 25% | $66 milioni | 2.8% (N. 5) |
| Triodos Investment Management | $1.6 miliardi | 20% | $91 milioni | 5.5% (N. 1) |
| LGT Capital Partners | $1.6 miliardi | 94% | $3 milioni | 0.2% (N. 38) |
Fonte: 13F di ciascun fondo per il trimestre chiuso il 30 settembre 2026. La dimensione è quanto gestisce la società, tranne per Kranot, Triodos e LGT, dove è quanto i loro 13F detengono in titoli USA.
LGT è stato quello più vicino a uscire, con solo 6.678 azioni rimaste. Triodos è all'estremo opposto: ha ridotto del 20%, e Palo Alto era ancora la sua posizione più grande. L'Atreides di Gavin Baker ha tagliato la sua posizione di un terzo, a 578.905 azioni. Un 13F mostra solo quanto un fondo deteneva l'ultimo giorno del trimestre, quindi non sappiamo quando questi fondi abbiano venduto, a che prezzo, o perché.
TIKR monitora 56 analisti su Palo Alto Networks. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Palo Alto Networks, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Palo Alto Networks
Gli stessi fondi pagano molto meno per Microsoft
Cinque dei sei possiedono anche Microsoft (MSFT), e per alcuni è una posizione molto più grande. Era la seconda posizione di Mirova al 6,3% dei suoi titoli 13F, e la terza di LGT all'8,2%. Quattro dei cinque l'hanno anche ridotta, dal 7% al 28%. Atreides ha fatto il contrario e ha aperto una nuova posizione in Microsoft di 275.976 azioni, per un valore di $142 milioni. Microsoft scambia a circa 25 volte gli utili forward, un terzo del multiplo di Palo Alto, ed è salita dell'1% dal 30 settembre.
Palo Alto costa persino più di Palantir (PLTR) sugli utili forward. Kranot, l'unico dei sei che possiede Palantir, ha aggiunto il 3% a quella posizione. Palantir ha fatto crescere i ricavi del 96% lo scorso trimestre, contro il 23% al 24% che Palo Alto prevede per questo anno fiscale. Ciononostante, Palantir scambia a circa 70 volte gli utili forward, sotto i 76x di Palo Alto.
76 volte sono troppe per una crescita del 9%?
Gli analisti si aspettano che Palo Alto guadagni $4,18 per azione in termini normalizzati in questo anno fiscale, che termina a luglio 2027. Si tratta di un aumento del 9%, in linea con le previsioni del management di una crescita dell'8% al 9%. Vedono $4,88 l'anno successivo:
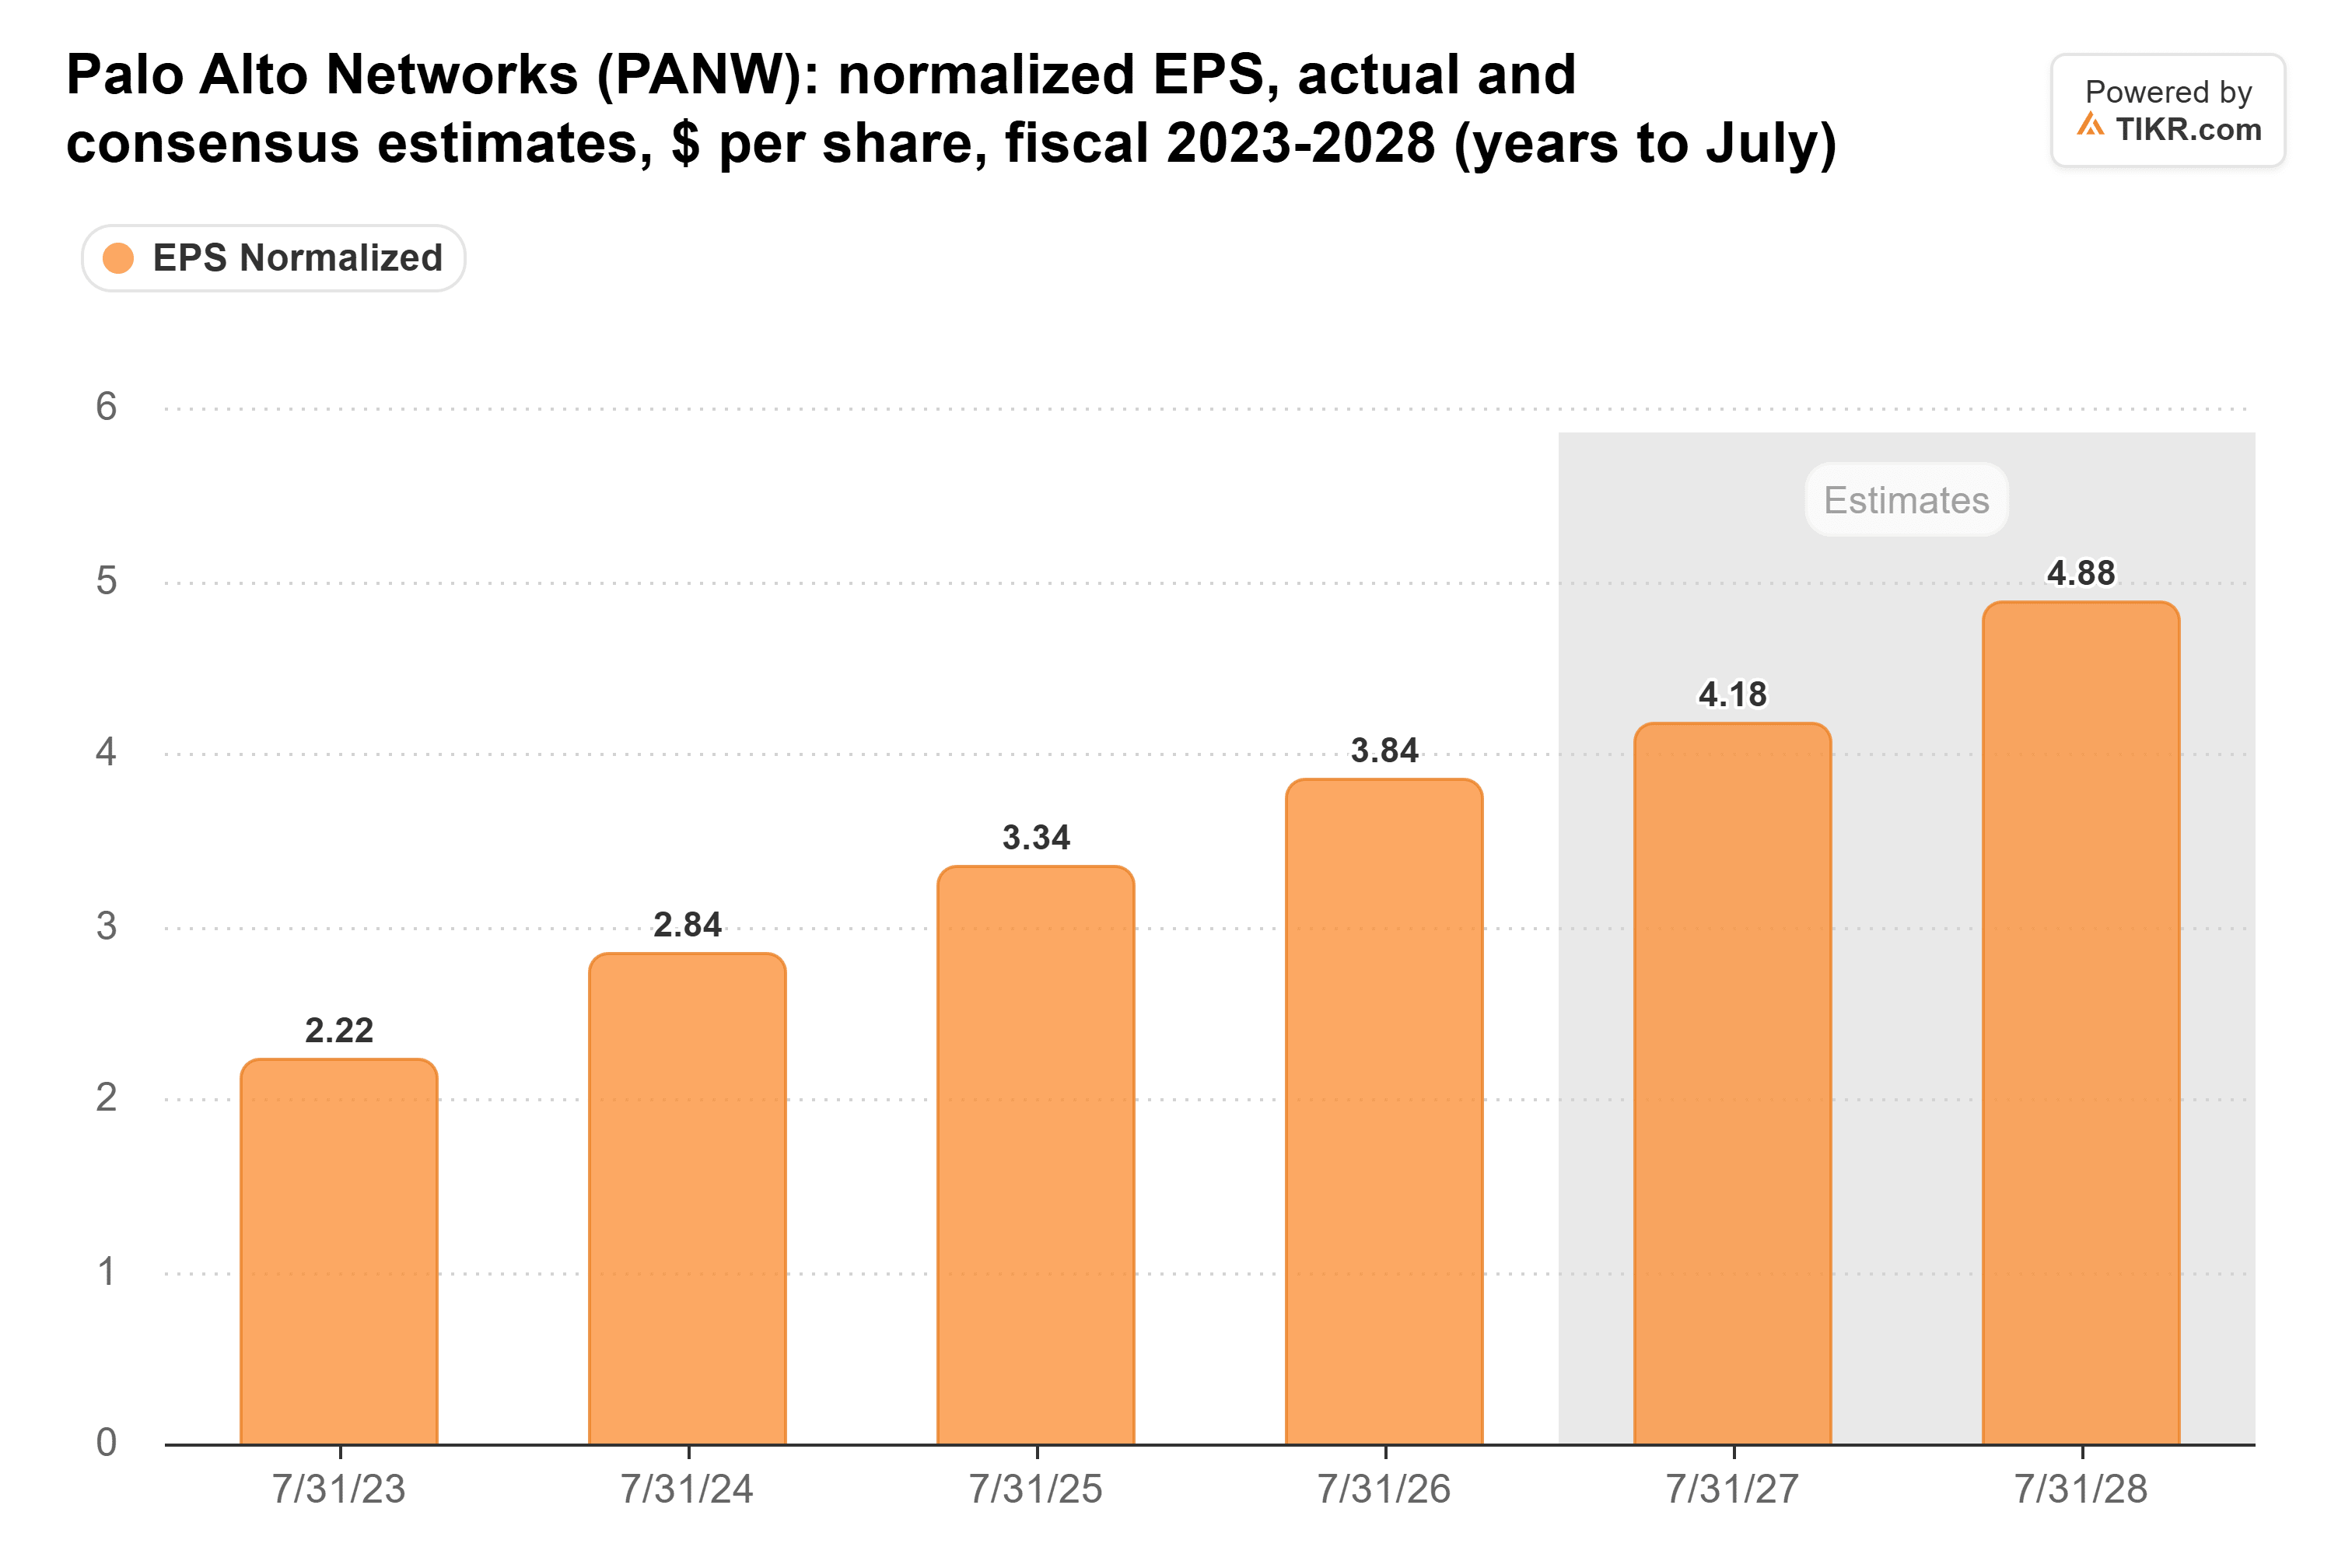
La crescita per azione è inferiore al business perché Palo Alto ha pagato CyberArk e Chronosphere principalmente con azioni. Le azioni in circolazione sono aumentate del 22%, da 668 milioni nel luglio 2025 a 818 milioni nell'ottobre 2026. Ecco perché un balzo del 25% nel reddito netto non-GAAP nell'anno fiscale 2026 è diventato una crescita dell'EPS del 15%.
Gli investitori pagano ancora un prezzo elevato per quegli utili. Palo Alto scambia a 76 volte gli utili forward, un terzo sopra la sua media quinquennale di 57x:
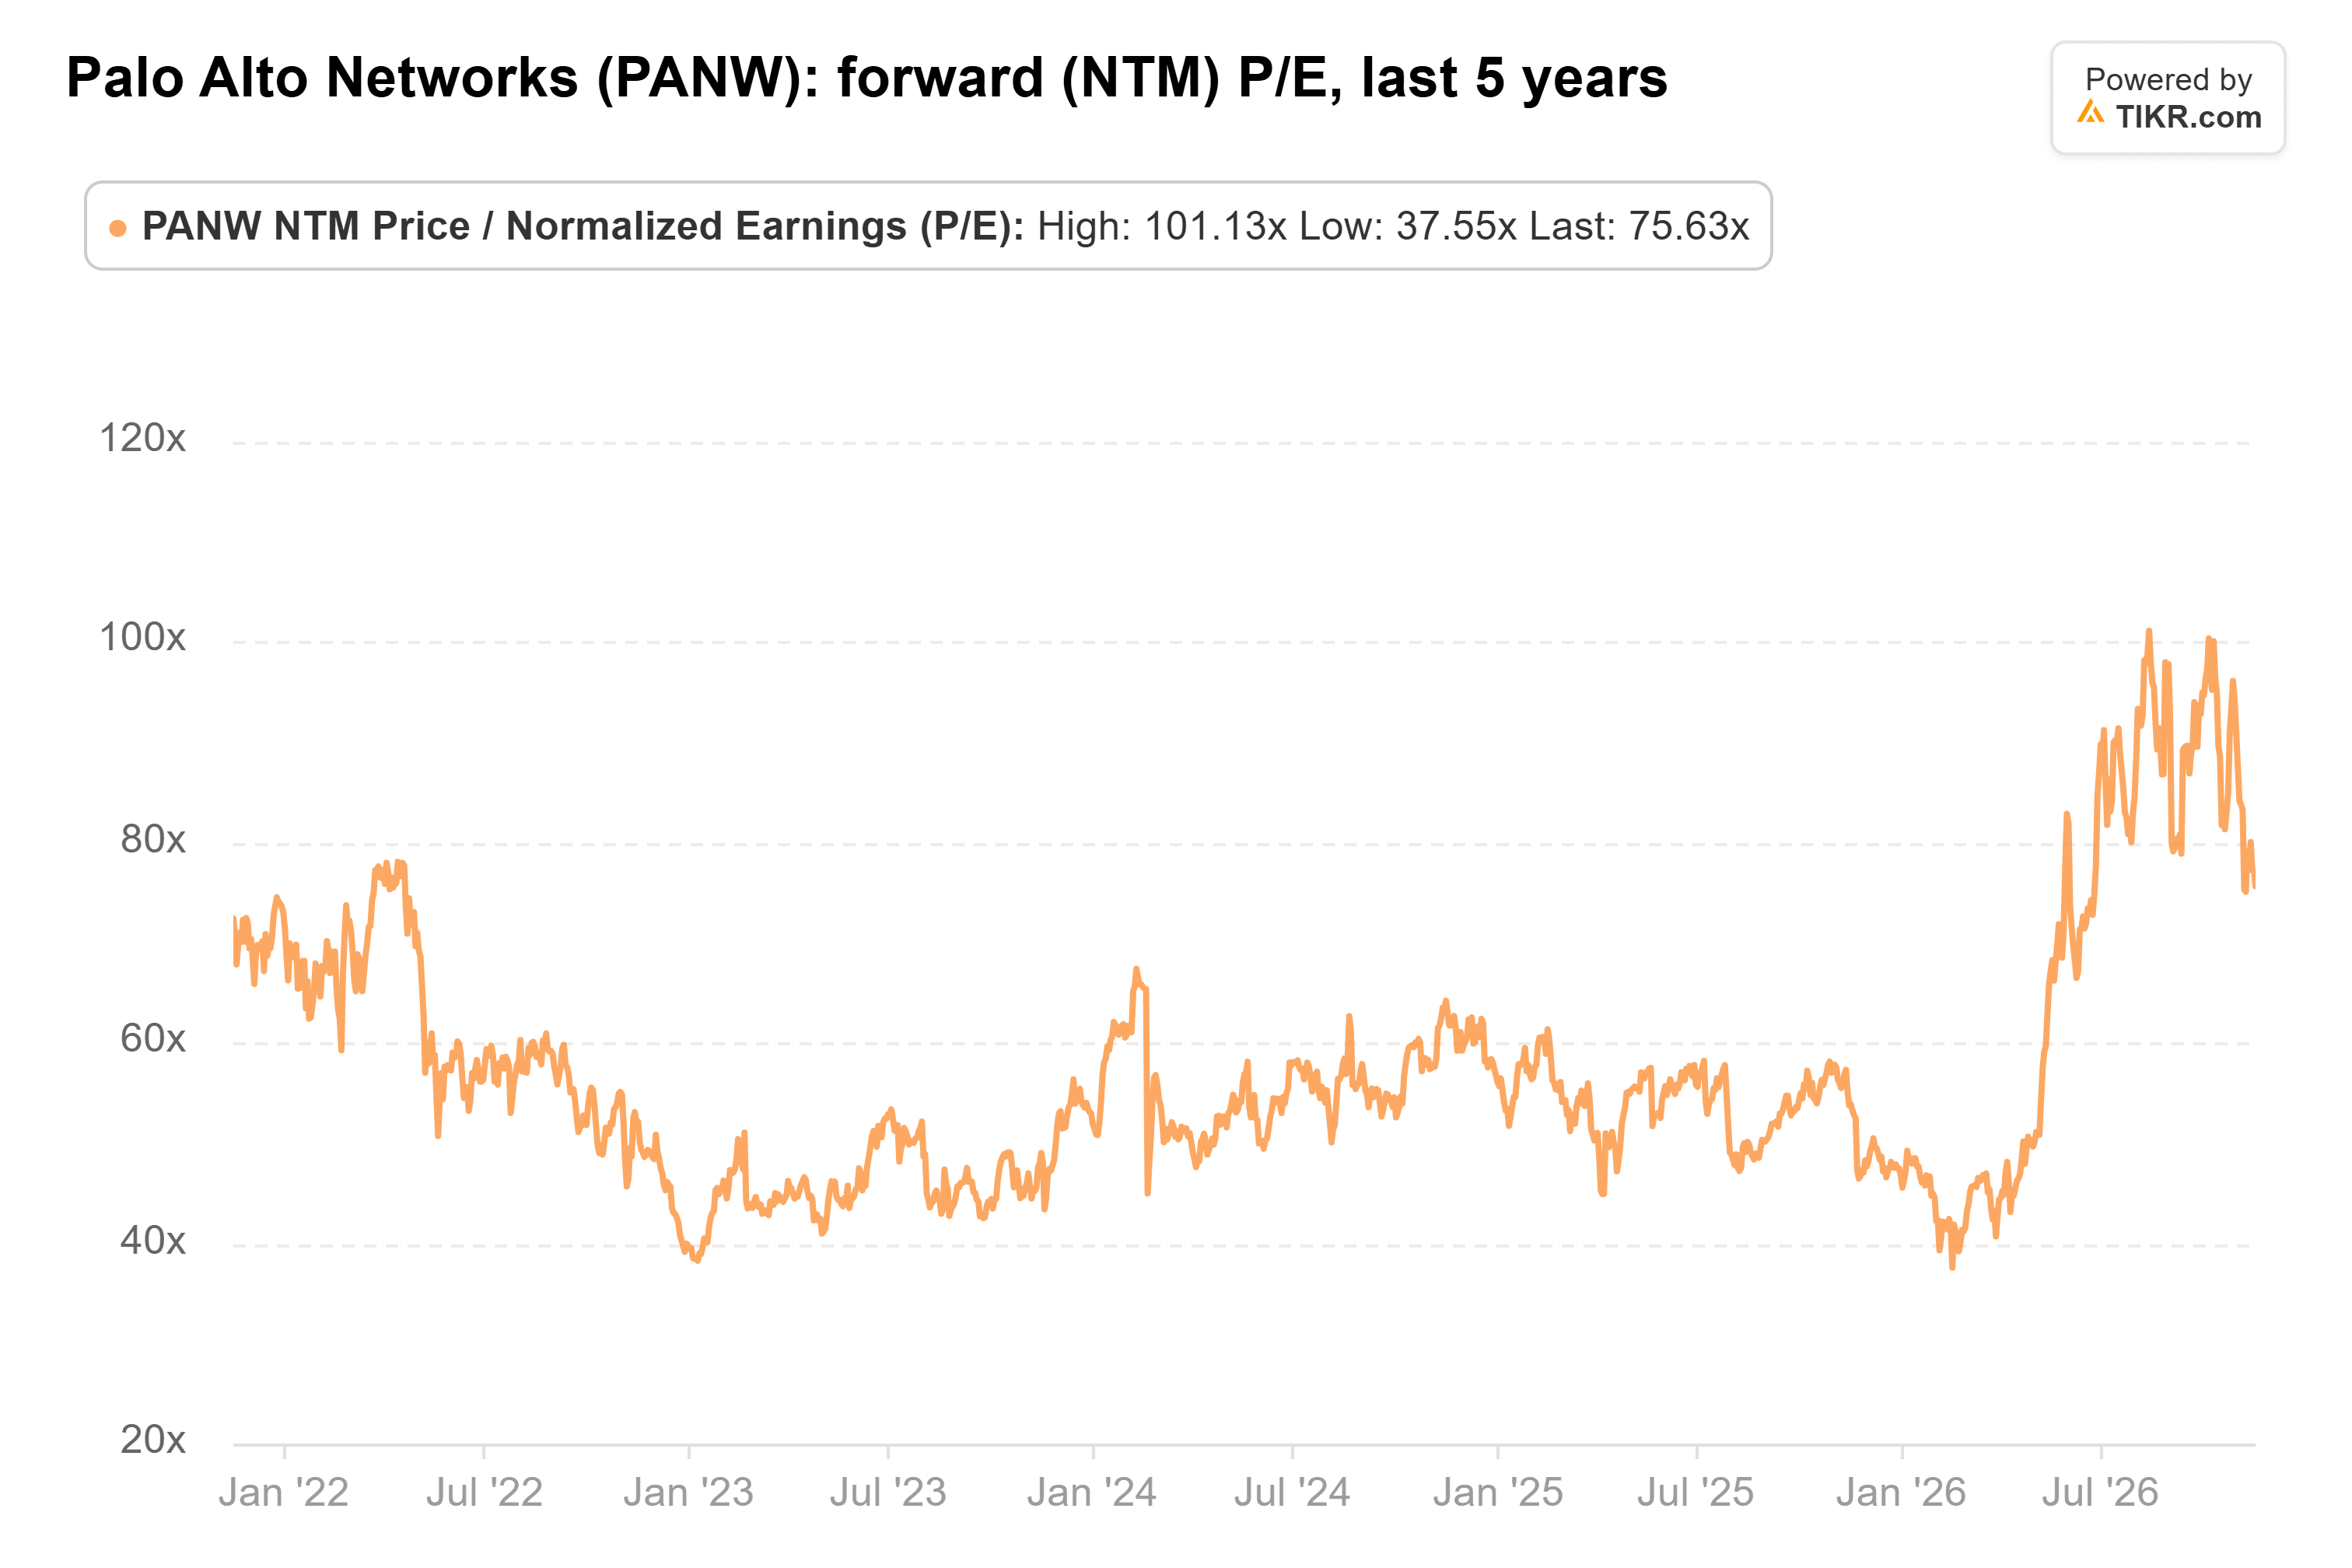
(È ben lontano dal picco di 101x di agosto, ma il multiplo è stato basso fino a 38x a febbraio.)
Il target medio di Wall Street è $399, da 55 analisti, che è il 26% sopra l'ultima chiusura. Questa media è salita da $221 un anno fa:
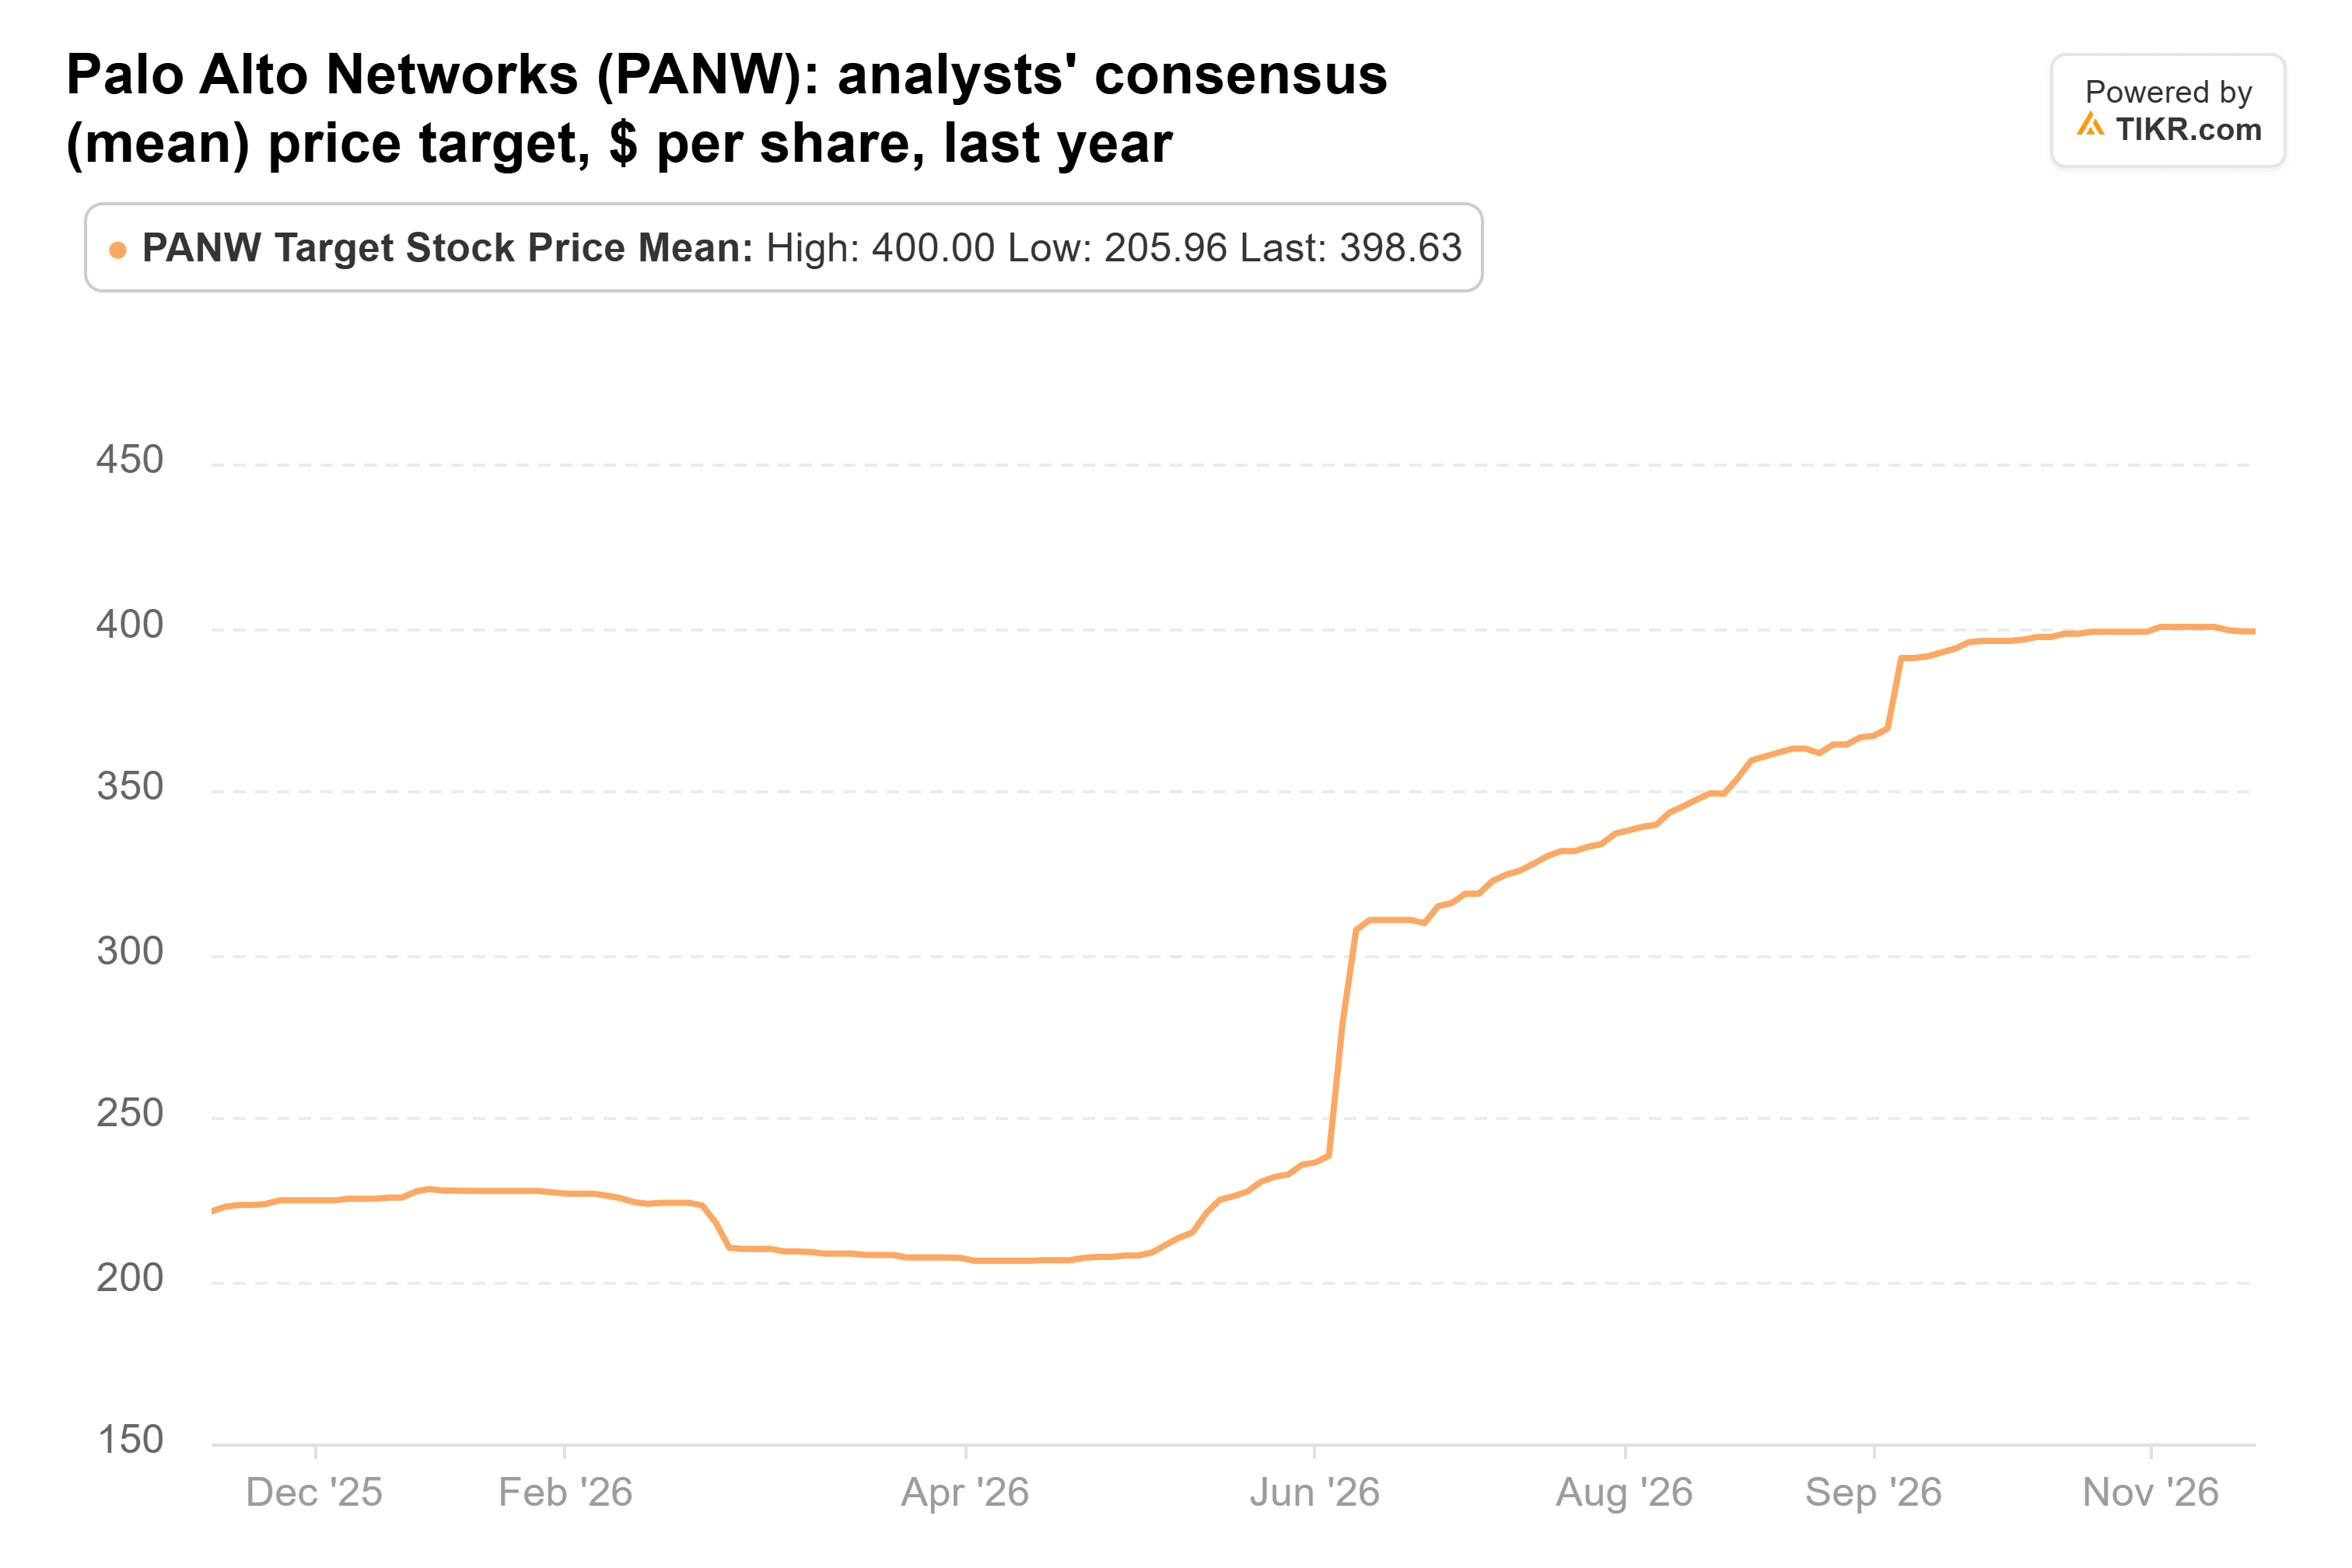
Dalla fine di settembre 2025, gli analisti hanno alzato le loro stime di ricavi per il 2027 fiscale del 19% e tagliato le loro stime di EPS del 3%. Quindi i target sono saliti solo su un multiplo più alto.
Aspetterei il 18 novembre
La domanda sembra sana. Il nuovo ARR netto per la sicurezza di nuova generazione ha raggiunto quasi $1 miliardo nel quarto trimestre fiscale, e il CEO Nikesh Arora vede ancora l'IA come un fattore a favore strutturale. Un trimestre forte potrebbe far risalire rapidamente il titolo verso quella media di $399.
Ciononostante, sarei dalla parte dei venditori. A 76 volte gli utili forward, Palo Alto ha un prezzo per una crescita che i suoi numeri per azione non stanno ancora fornendo, e non comprerei prima del report.
Per il primo trimestre, il management prevede un EPS non-GAAP di $0,96-$0,98 e un ARR per la sicurezza di nuova generazione di $9,54-$9,56 miliardi. Due cose inizierebbero a colmare il divario tra il multiplo e gli utili. Una è battere il limite superiore di quei range. L'altra è un numero di azioni in linea con le 844-847 milioni di azioni diluite previste per l'intero anno. E i prossimi 13F di questi fondi, previsti a metà febbraio, mostreranno se hanno continuato a vendere.
Quindi, quanto vale realmente il titolo Palo Alto Networks?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Palo Alto Networks. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Palo Alto Networks gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!