核心要点
- SK海力士第三季度营收创下104.6万亿韩元的历史新高,营业利润率达80%,但其美国上市股票价格仍较9月高点下跌约34%。
- 美国中期选举后的AI板块抛售对SK海力士的打击比三星电子更大,尽管SK海力士的芯片利润率更高。
- 美国政府推迟了SK海力士扩建其中国大连工厂所需设备的许可证审批,这使其计划中的纽约建厂项目复杂化。
- 长期协议覆盖了2027年和2028年超过一半的产能,预计1月下旬公布的业绩将显示HBM4是否已占据主导。
SK海力士 (000660.KS) 刚刚公布了其历史上最好的季度业绩。但其股价走势却仿佛行业周期已经见顶。
其美国上市股票周五收于132美元,较9月9日的高点下跌约34%。大部分跌幅来得很快,因为民主党中期选举获胜后引发的AI抛售从华尔街蔓延到了首尔。
三星电子 (005930.KS) 股价也下跌了,但跌幅较小。11月6日,SK海力士在首尔股市暴跌超过8%,而三星下跌了7%。这种差距是合理的,因为SK海力士是更纯粹的AI内存投资标的。
同一周,第二个担忧出现了。路透社报道称,美国官员推迟了SK海力士扩建其中国大连工厂所需设备的许可证审批。
市场无视的创纪录业绩
10月28日的财报报告各项指标均表现优异:
- 营收同比增长328%,达到104.6万亿韩元,首次单季度突破100万亿韩元。
- 营业利润跃升632%,达到83.3万亿韩元,远高于LSEG SmartEstimates预期的76.7万亿韩元。
- 净现金增至98.7万亿韩元,现金达到114.5万亿韩元。
即使是环比增速也依然强劲……
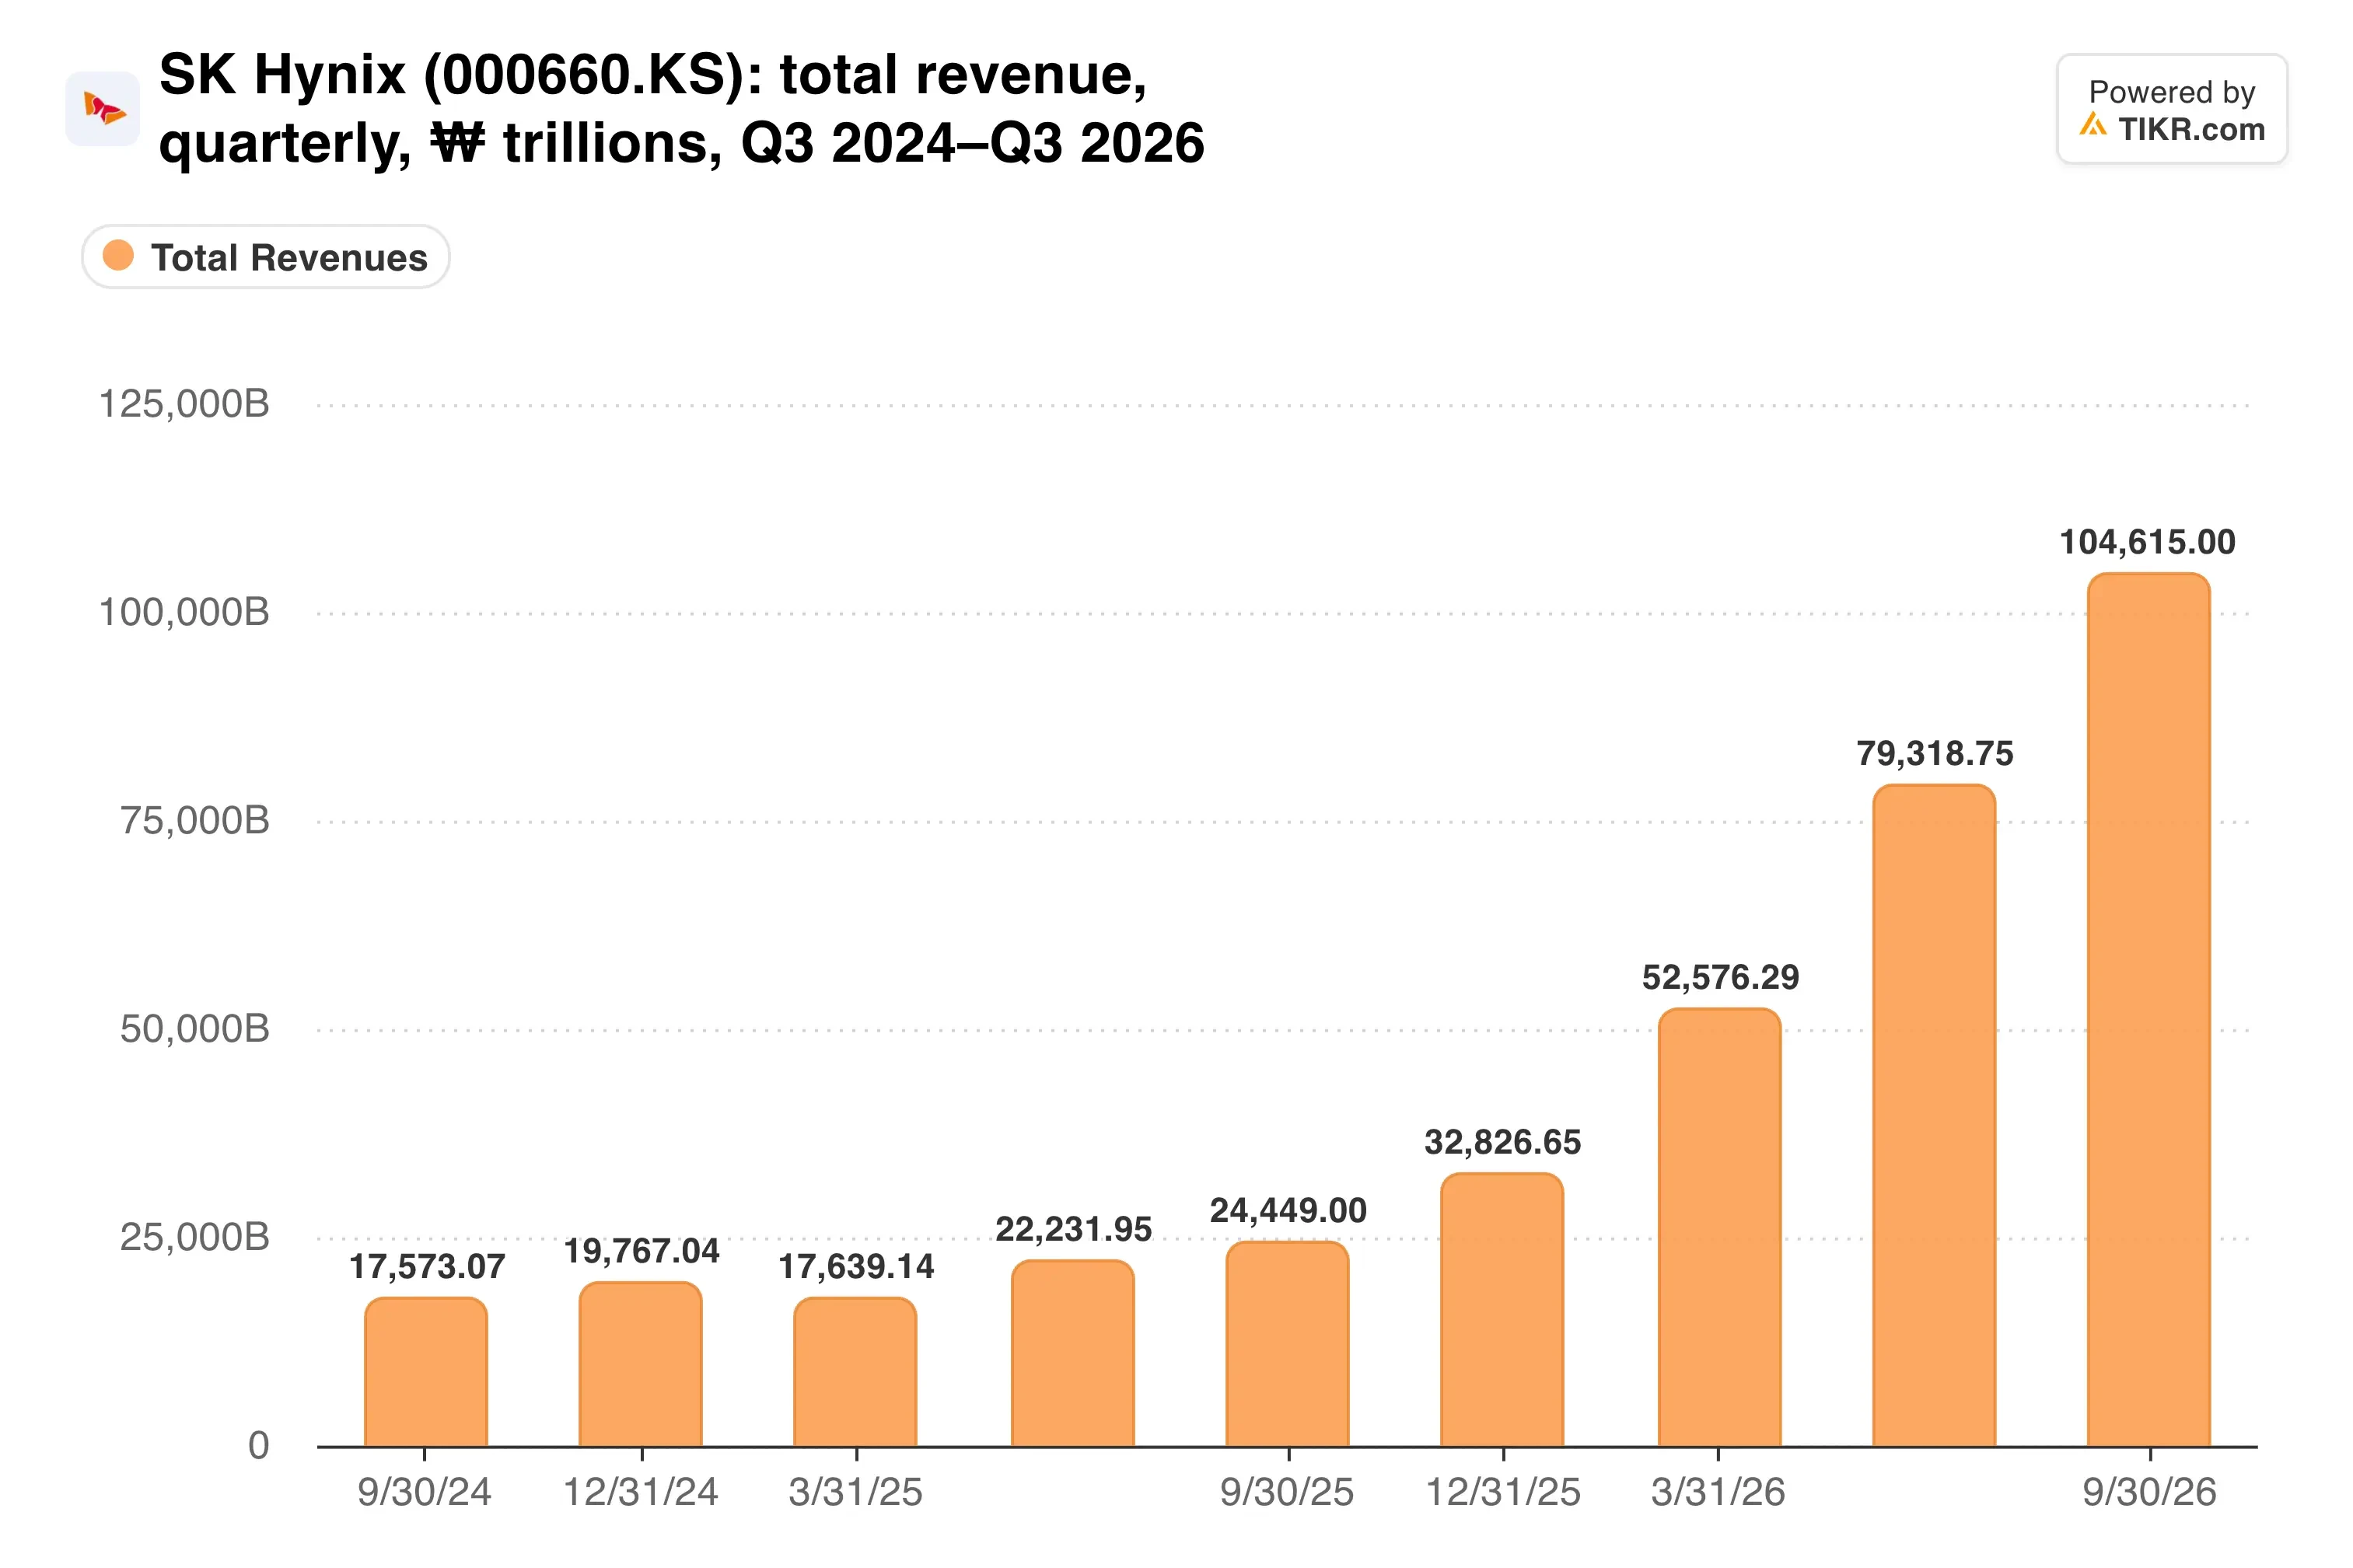
营收较第二季度环比增长32%,因此增长曲线尚未趋平。
投资者最初表示欢迎。财报发布日,首尔股市股价收盘上涨10.9%,Futurum Group首席执行官Daniel Newman告诉CNBC,该股看起来“便宜得离谱”。然而,到11月5日,其美国上市股票已触及122美元的52周低点。
TIKR追踪了16位分析师对SK海力士的看法。有多少人给出“买入”评级?
查看SK海力士的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预测,全部集中在一处。超过50万投资者使用TIKR来研究此类股票。查看SK海力士的分析师评级
合同改变了周期逻辑
使本轮上行周期不同的是其可见性。SK海力士已与14家主要客户(包括领先的云服务提供商)签署了长期协议。这些协议覆盖了其2027年和2028年超过一半的产能。
定价在与每位客户商定的范围内浮动,因此SK海力士在限制下行风险的同时保留了一些上行空间。首席执行官Kwak Noh-Jung在10月28日表示,该业务正在“转型为具有盈利稳定性和中长期需求可见性的业务”。
产品组合是另一个杠杆。HBM4本季度应在出货量和营收上均超过HBM3E,而M15X工厂将在年底前满负荷运行。
所有这些定价能力体现在哪里?
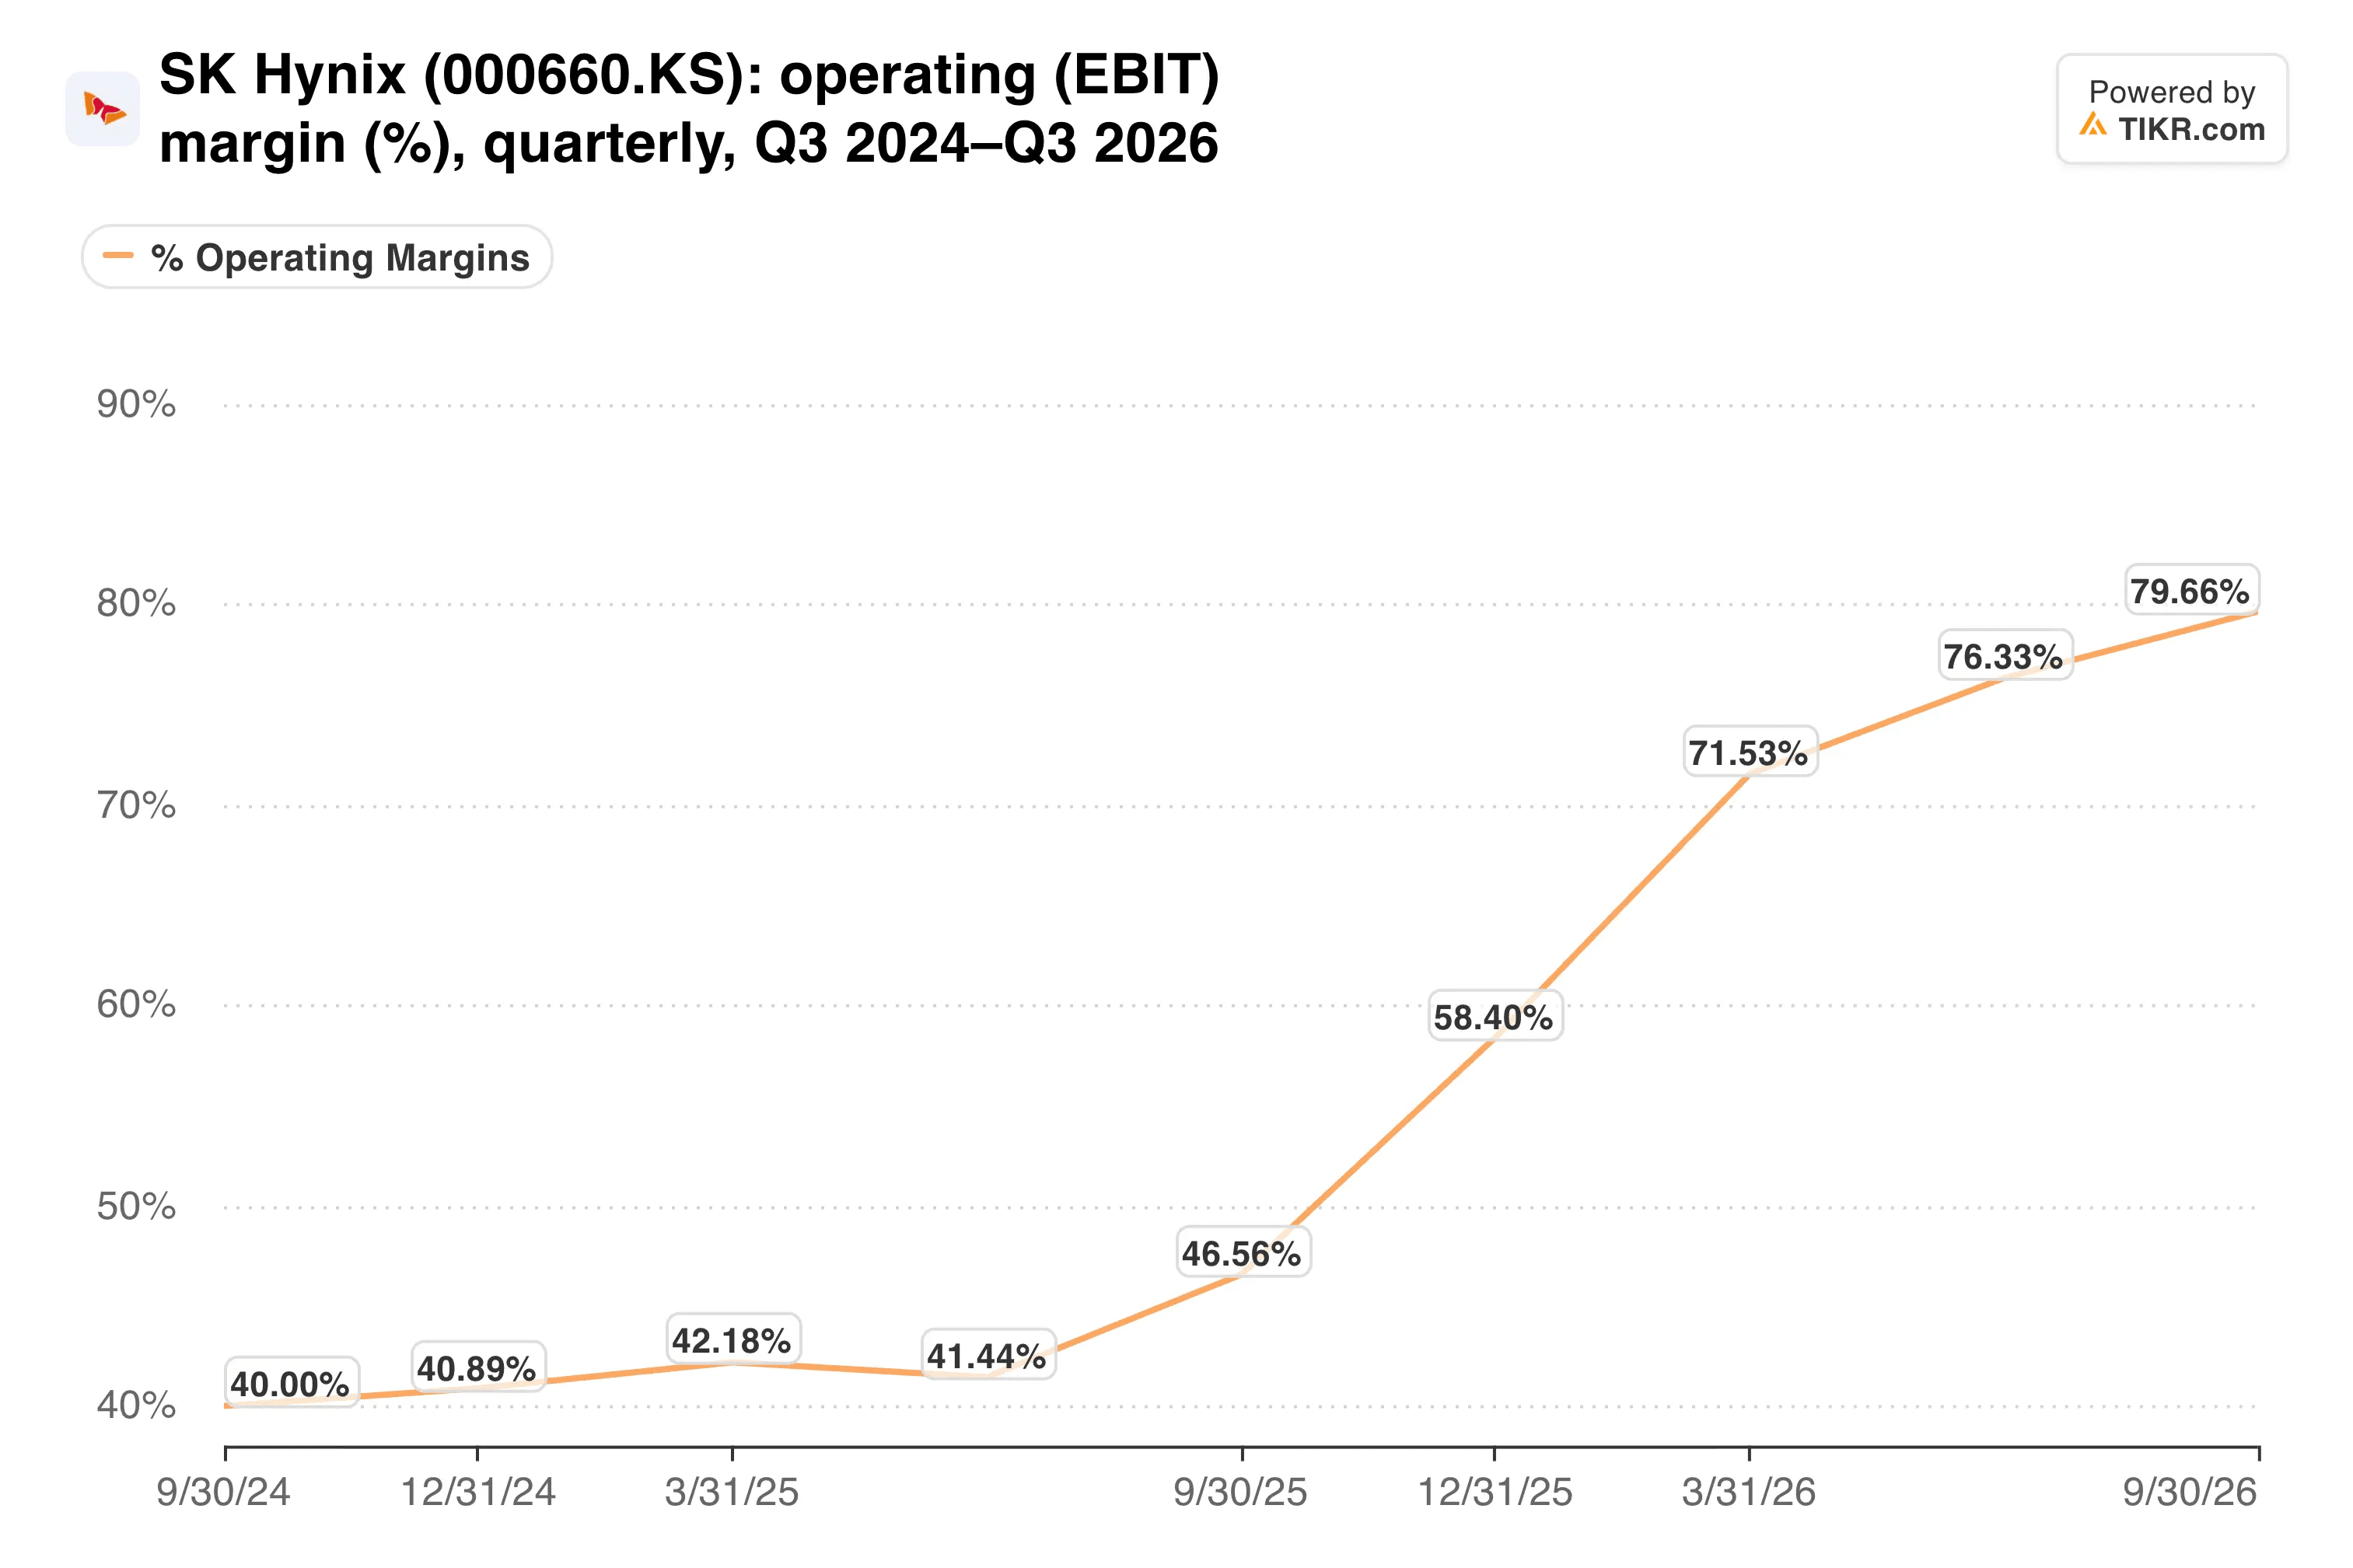
第三季度营业利润率达到80%,高于一年前的47%。
这也超过了三星。三星芯片部门营收147.1万亿韩元,利润106.5万亿韩元,利润率为72.4%。不过,三星的总利润更高。
许可证之争与未来的账单
更棘手的问题在利润表之外。路透社称,商务部副部长Jeffrey Kessler坚持反对向扩建或升级大连工厂输送更多美国设备。这很重要,因为SK海力士希望提高大连的产量,以帮助资助Solidigm计划在纽约建设的NAND工厂,路透社称该项目耗资约450亿美元。
支出也将攀升。管理层预计,随着龙仁一期项目全面投产,明年的投资将大幅增加。与此同时,SK海力士计划今年向股东返还约100万亿韩元。
然后是估值倍数。美国银行表示,近期的AI硬件抛售源于估值倍数收缩,而盈利预测保持不变。
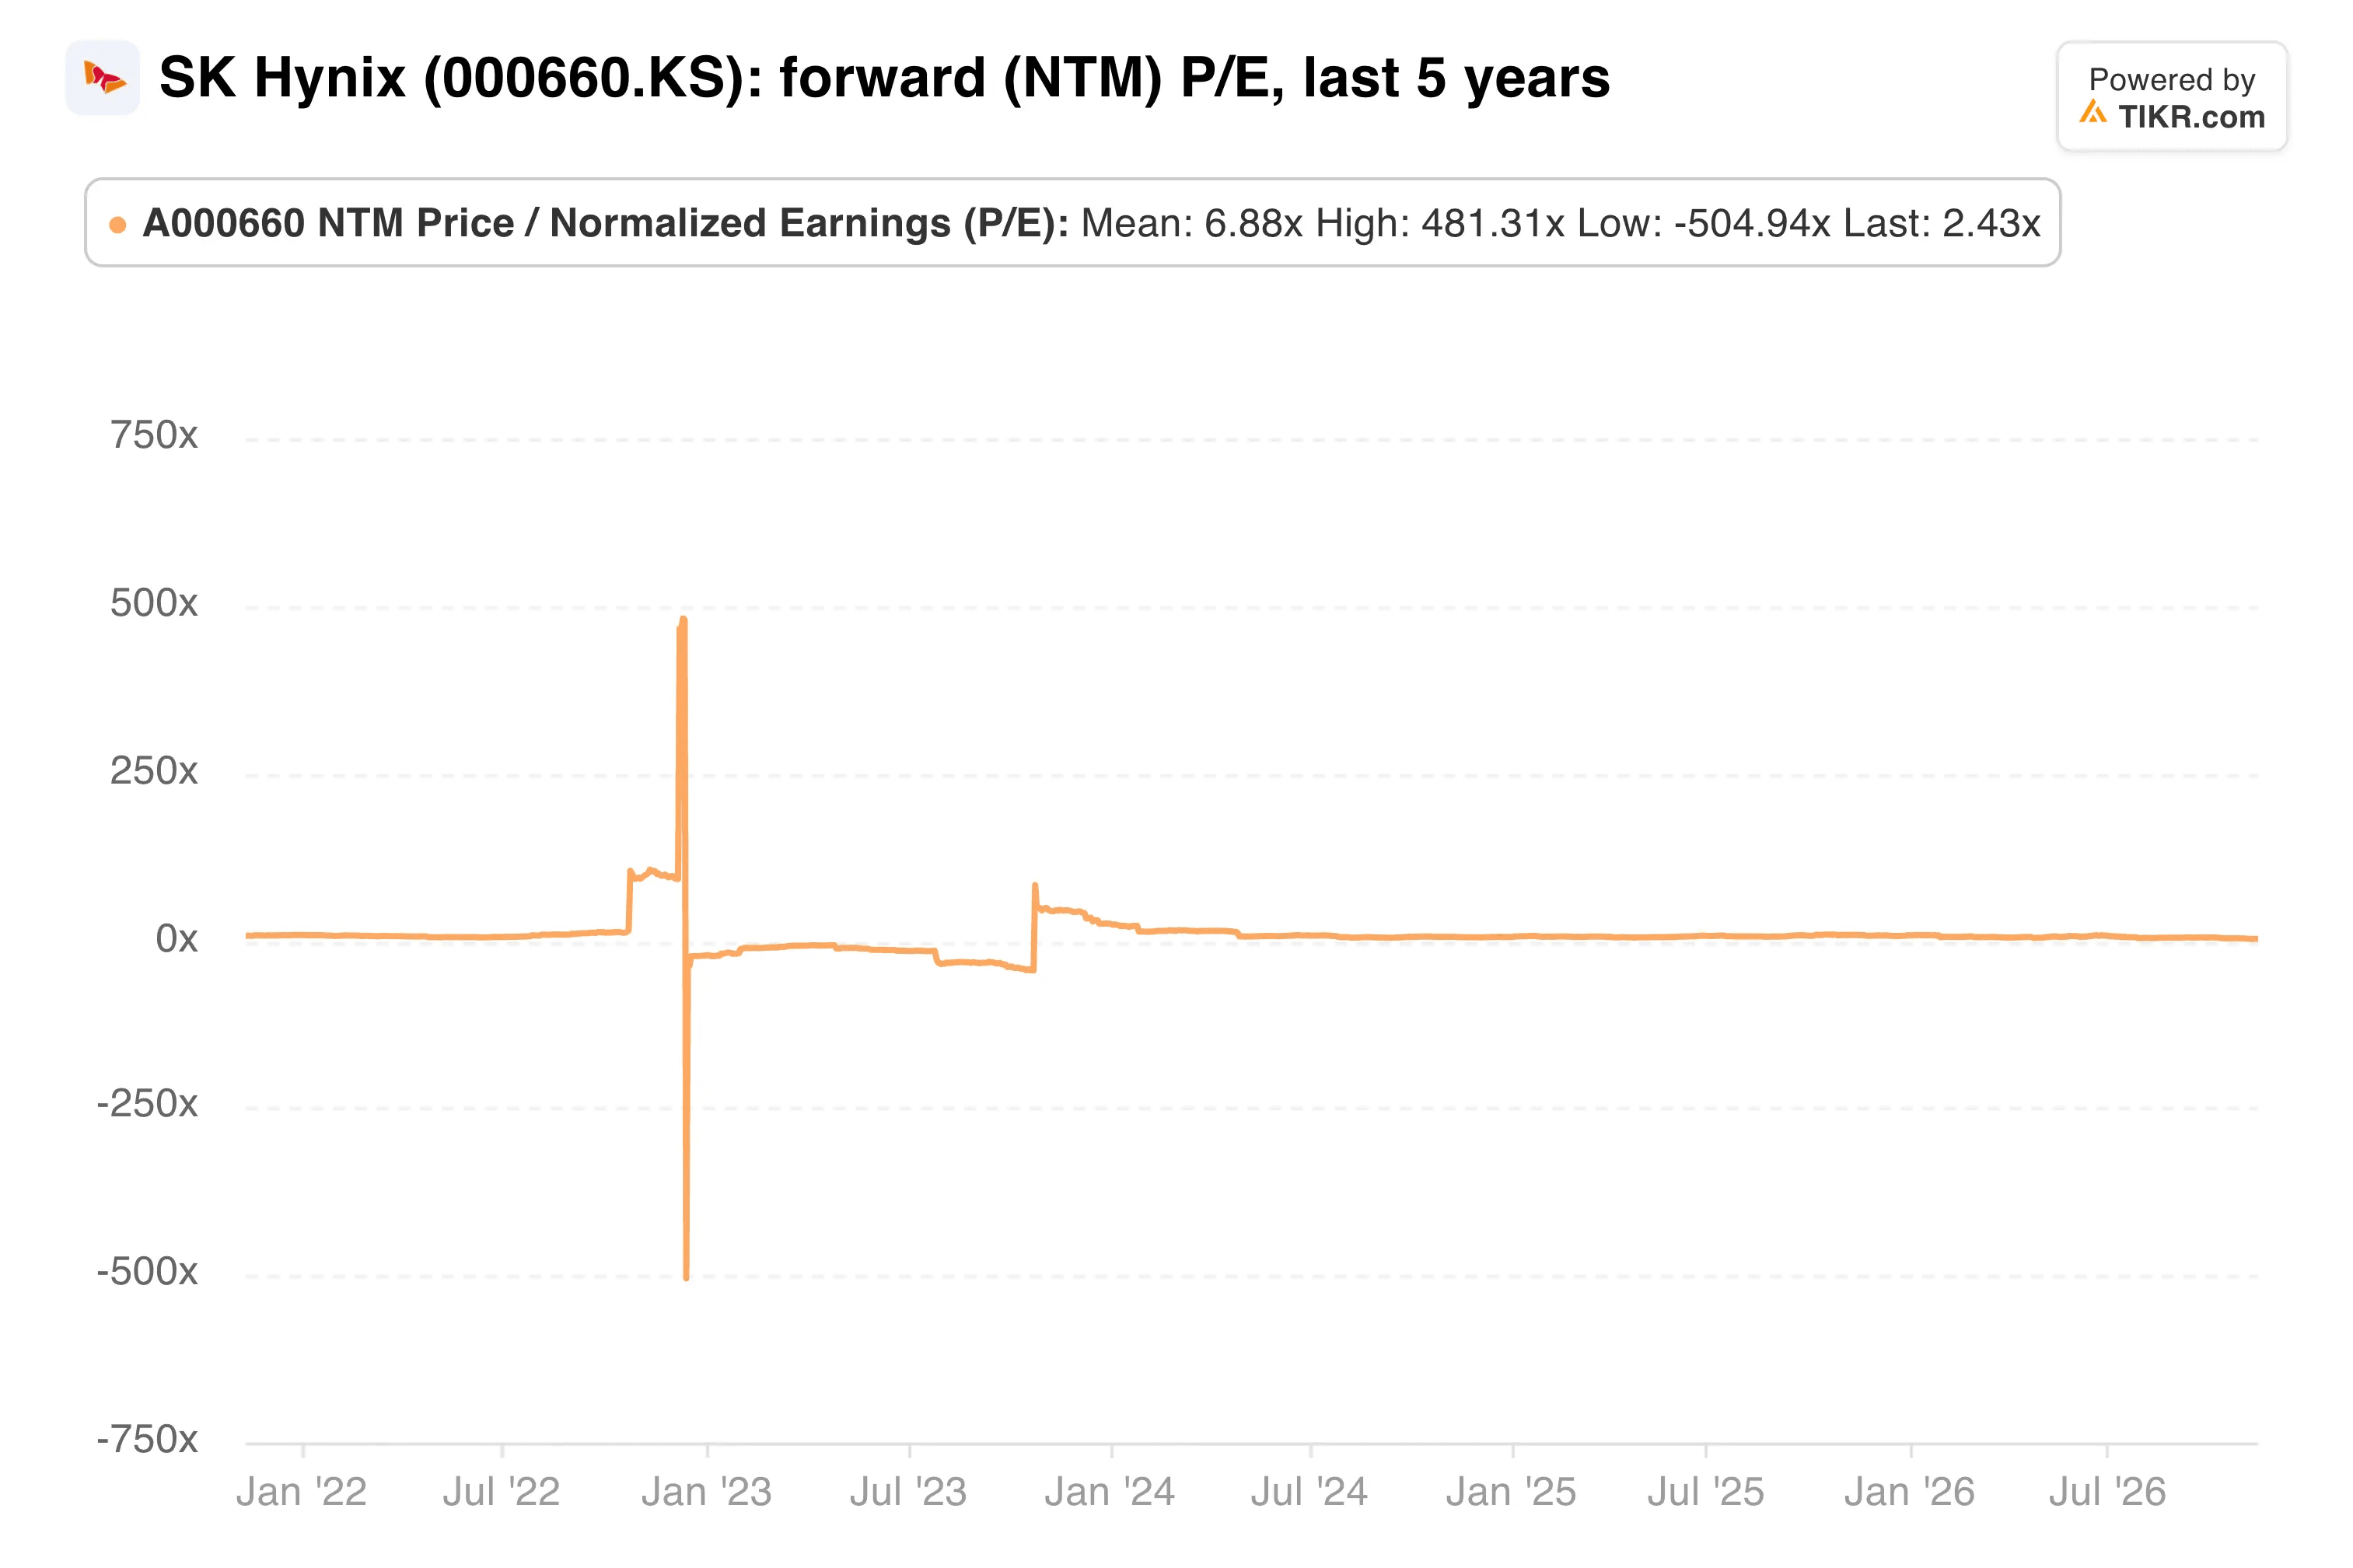
SK海力士符合这一模式,其远期市盈率自9月以来大幅压缩。
我的看法:市场对SK海力士的定价,仿佛80%的利润率很快就会崩溃。覆盖2027年和2028年超过一半产能的合同使得这种定价更难自圆其说,尽管内存周期曾让自信的多头吃过苦头。我倾向于持有,因为资产负债表和股票回购为下行风险提供了缓冲,同时大连许可证之争仍在进行中。
下一个检查点是预计在1月下旬公布的第四季度业绩。届时应能显示HBM4是否真的占据了主导地位,以及利润率是否保持在80%附近。
那么SK海力士股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到SK海力士可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映你对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!