核心要点
- GE Vernova 过去一年上涨了 44%,期间三次上调了其 2026 年业绩指引,其中自由现金流指引从 50-55 亿美元上调至 160-170 亿美元。
- 自 7 月以来,由于来自公司外部的数据中心担忧,该股下跌了约三分之一,Vertiv 和 Bloom Energy 也在同一轮抛售中下跌。
- 第三季度的自由现金流大部分来自客户预付款,因此数据中心支出的放缓将首先冲击现金流。
- 其远期市盈率接近一年来的最低点,而盈利预期持续上调,因此该股看起来值得买入,1 月下旬的第四季度财报将是下一个考验。
GE Vernova (GEV) 的股价在过去一年上涨了 44%,其背后的业务每个季度都在改善。即便如此,在一系列来自外部的数据中心恐慌之后,该股目前仍比其 7 月高点低约三分之一。
同样的恐慌也冲击了 Vertiv (VRT)(过去一年上涨 24%)和 Bloom Energy (BE)(过去一年上涨 85%)。
三个季度内三次上调指引
GE Vernova 在过去三份财报中每次都上调了其 2026 年业绩指引。其自由现金流指引从 50-55 亿美元上调至 160-170 亿美元。第三季度订单有机增长 96%,达到 293 亿美元,使未完成订单总额增至 1970 亿美元。已签约的燃气设备装机容量达到 122 吉瓦,高于 2025 年底的 83 吉瓦。
分析师们也上调了他们的预测。他们对 2027 年标准化每股收益的预期已从 2025 年 9 月底的 18.38 美元攀升至 26.06 美元。他们还预计从 2026 年到 2028 年,盈利将增长一倍以上:
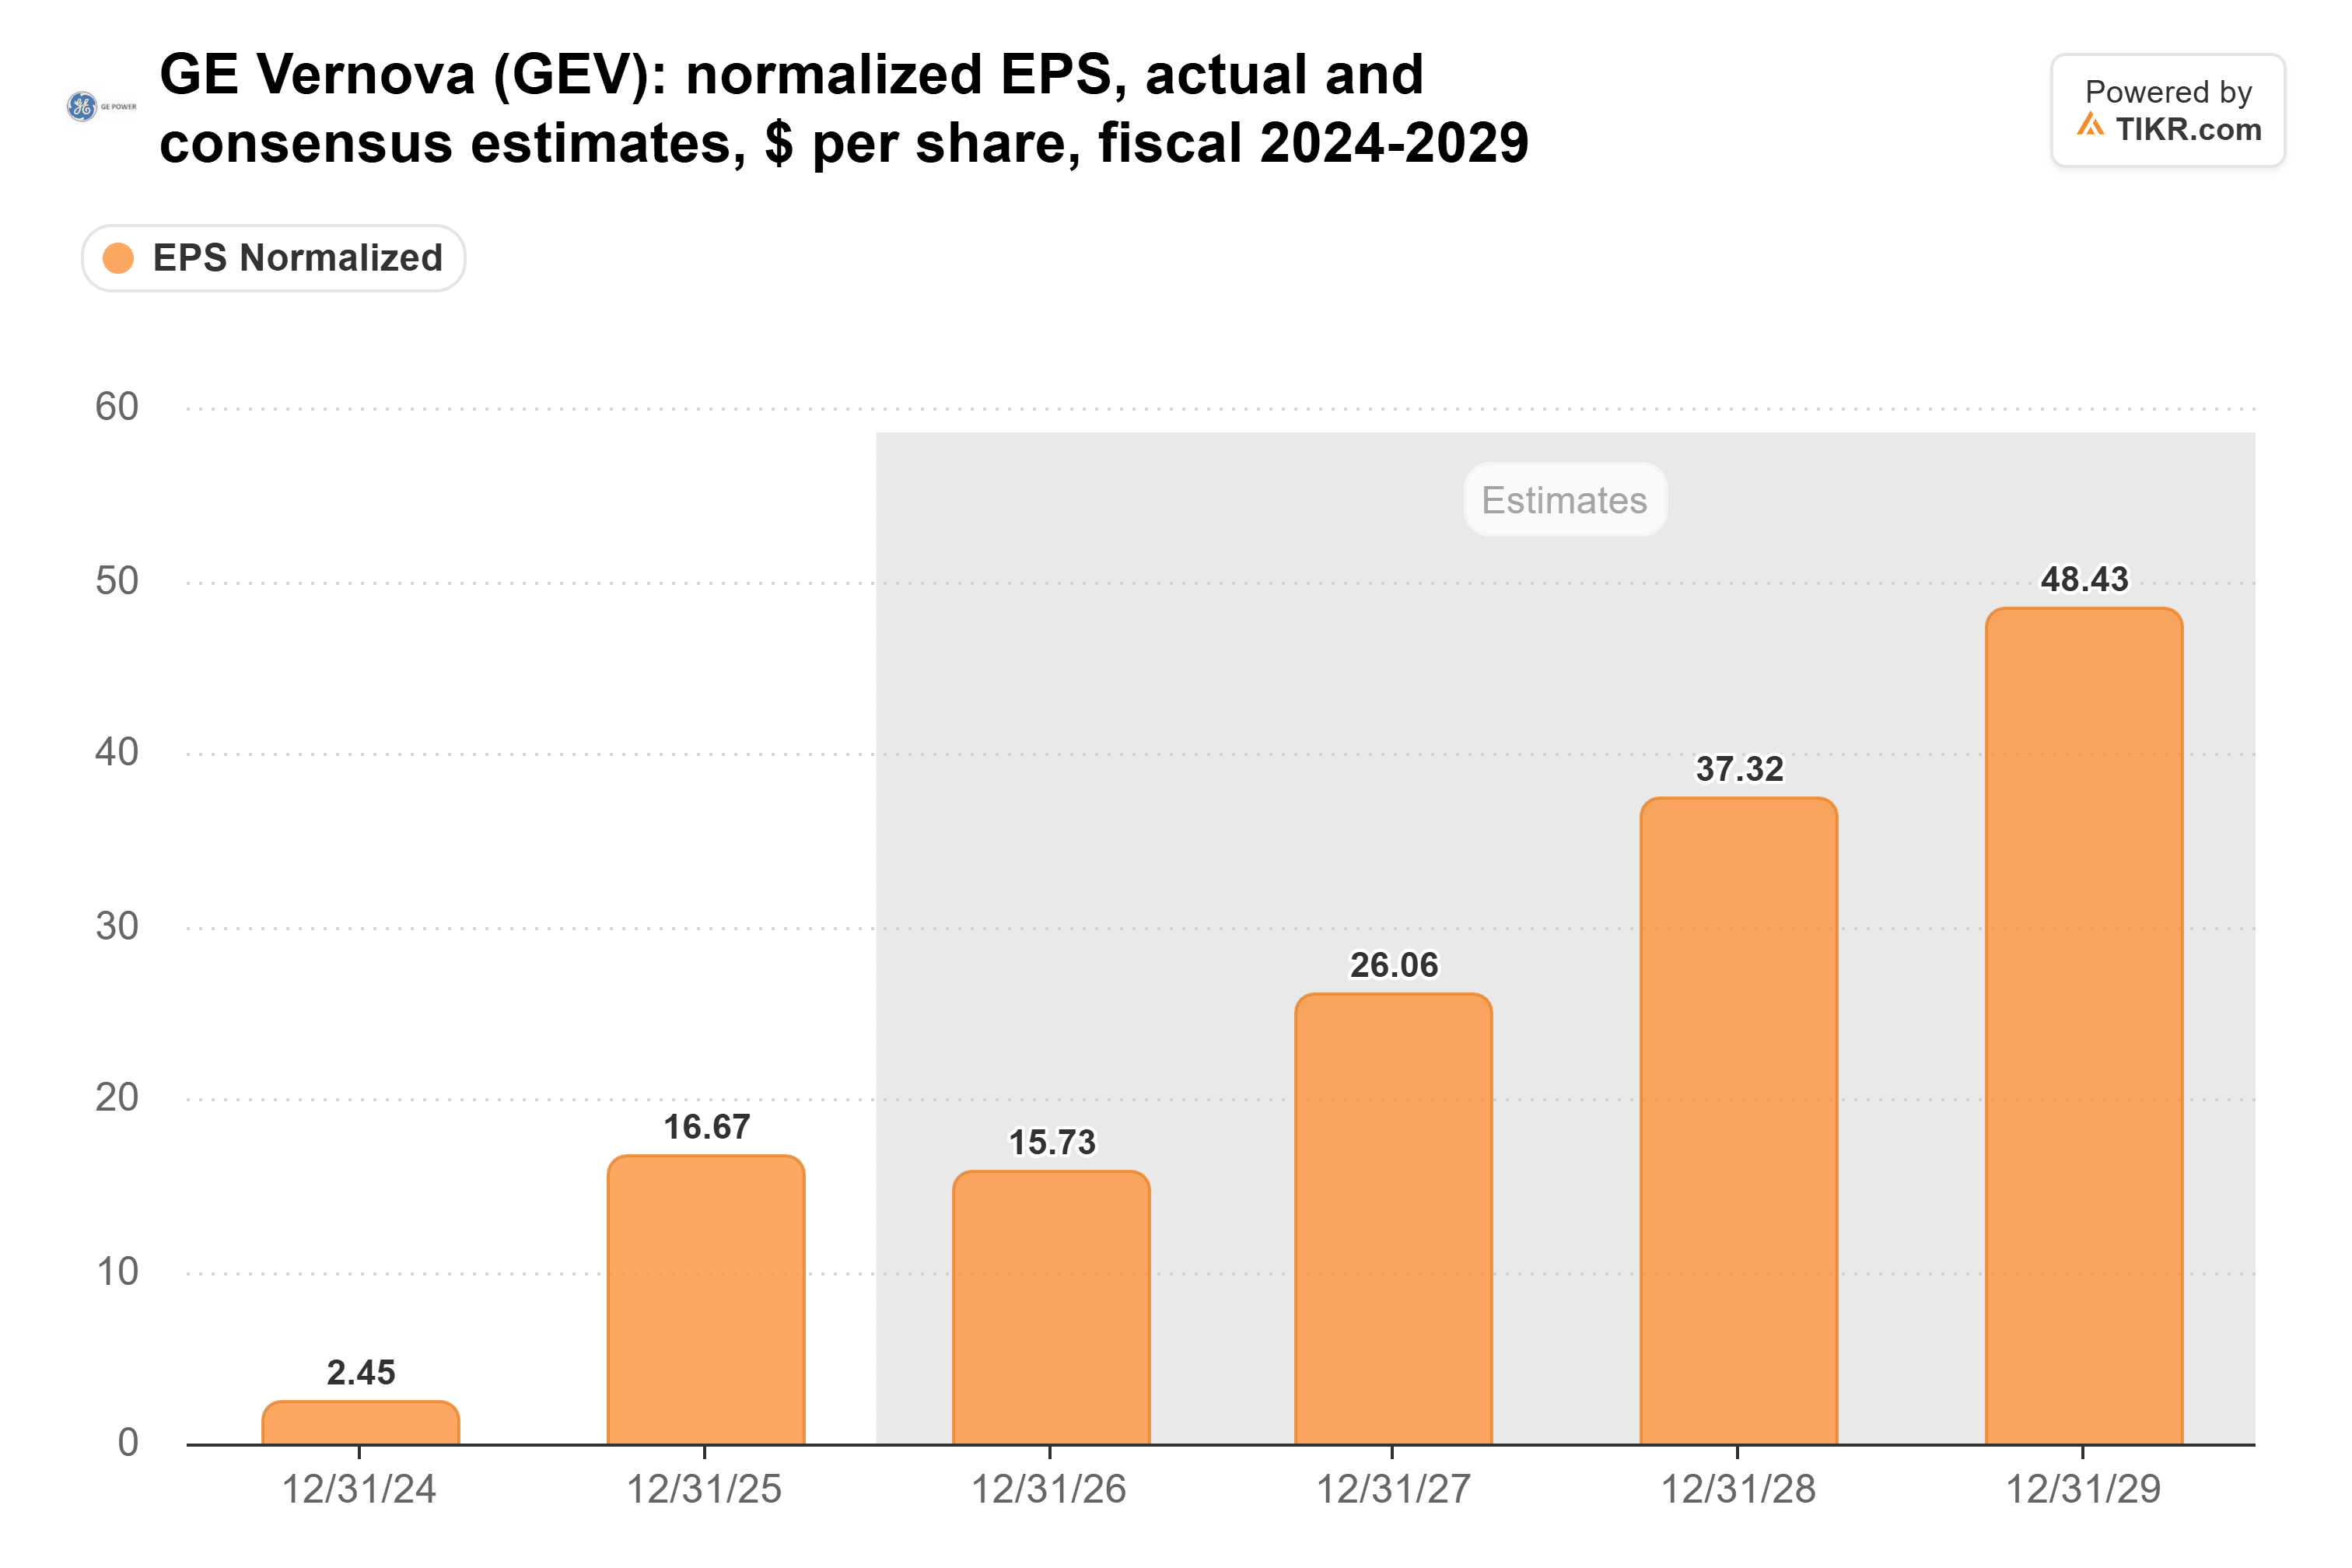
(2025 年的 16.67 美元包含 29 亿美元的税收优惠,这使得 2026 年看起来持平,而实际上并非如此。)
TIKR 追踪了 38 位分析师对 GE Vernova 的看法。有多少人给出“买入”评级?
查看 GE Vernova 的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预期,全部集中在一处。超过 50 万投资者使用 TIKR 来研究像这样的股票。查看 GE Vernova 的分析师评级
所有恐慌都来自公司外部
10 月 21 日,Meta 报告了 -21.2 亿美元的自由现金流,并上调了其 2026 年资本支出区间的下限。次日,AI 电力股遭遇抛售。接着,民主党在 11 月 3 日赢得了国会两院的控制权。德克萨斯州州长当选人 Gina Hinojosa 承诺暂停新的数据中心审批。
接下来是软银。它曾向包括 GE Vernova 在内的制造商预订了涡轮机,用于俄亥俄州一个 9.2 吉瓦的燃气电厂,而埃隆·马斯克在 11 月 6 日发帖称“软银正在拖欠其涡轮机订单”。软银在 11 月 10 日计提了 37 亿美元的电力设备减值,但其首席财务官 Yoshimitsu Goto 告诉分析师不存在违约。即使整个俄亥俄州电厂项目也只占 GE Vernova 122 吉瓦装机容量的不到十分之一。管理层表示,数据中心约占其已签约燃气装机容量的 20%。
Vertiv 第三季度收入增长 61%,达到 43.1 亿美元。然而,它不再报告订单数据,因此其下一份财报将是需求的首个真正考验。在 11 月 2 日,就在抛售发生前不久,Bloom Energy 与 California Resources 签署了一份不具约束力的协议。双方将评估至少 1 吉瓦的燃料电池项目。
现金流激增,但有隐忧
GE Vernova 今年每个季度产生的自由现金流都超过了 2025 年全年:分别为 48 亿、51 亿和 54 亿美元,而 2025 年全年为 37 亿美元。其自由现金流直到 2023 年才转为正值:
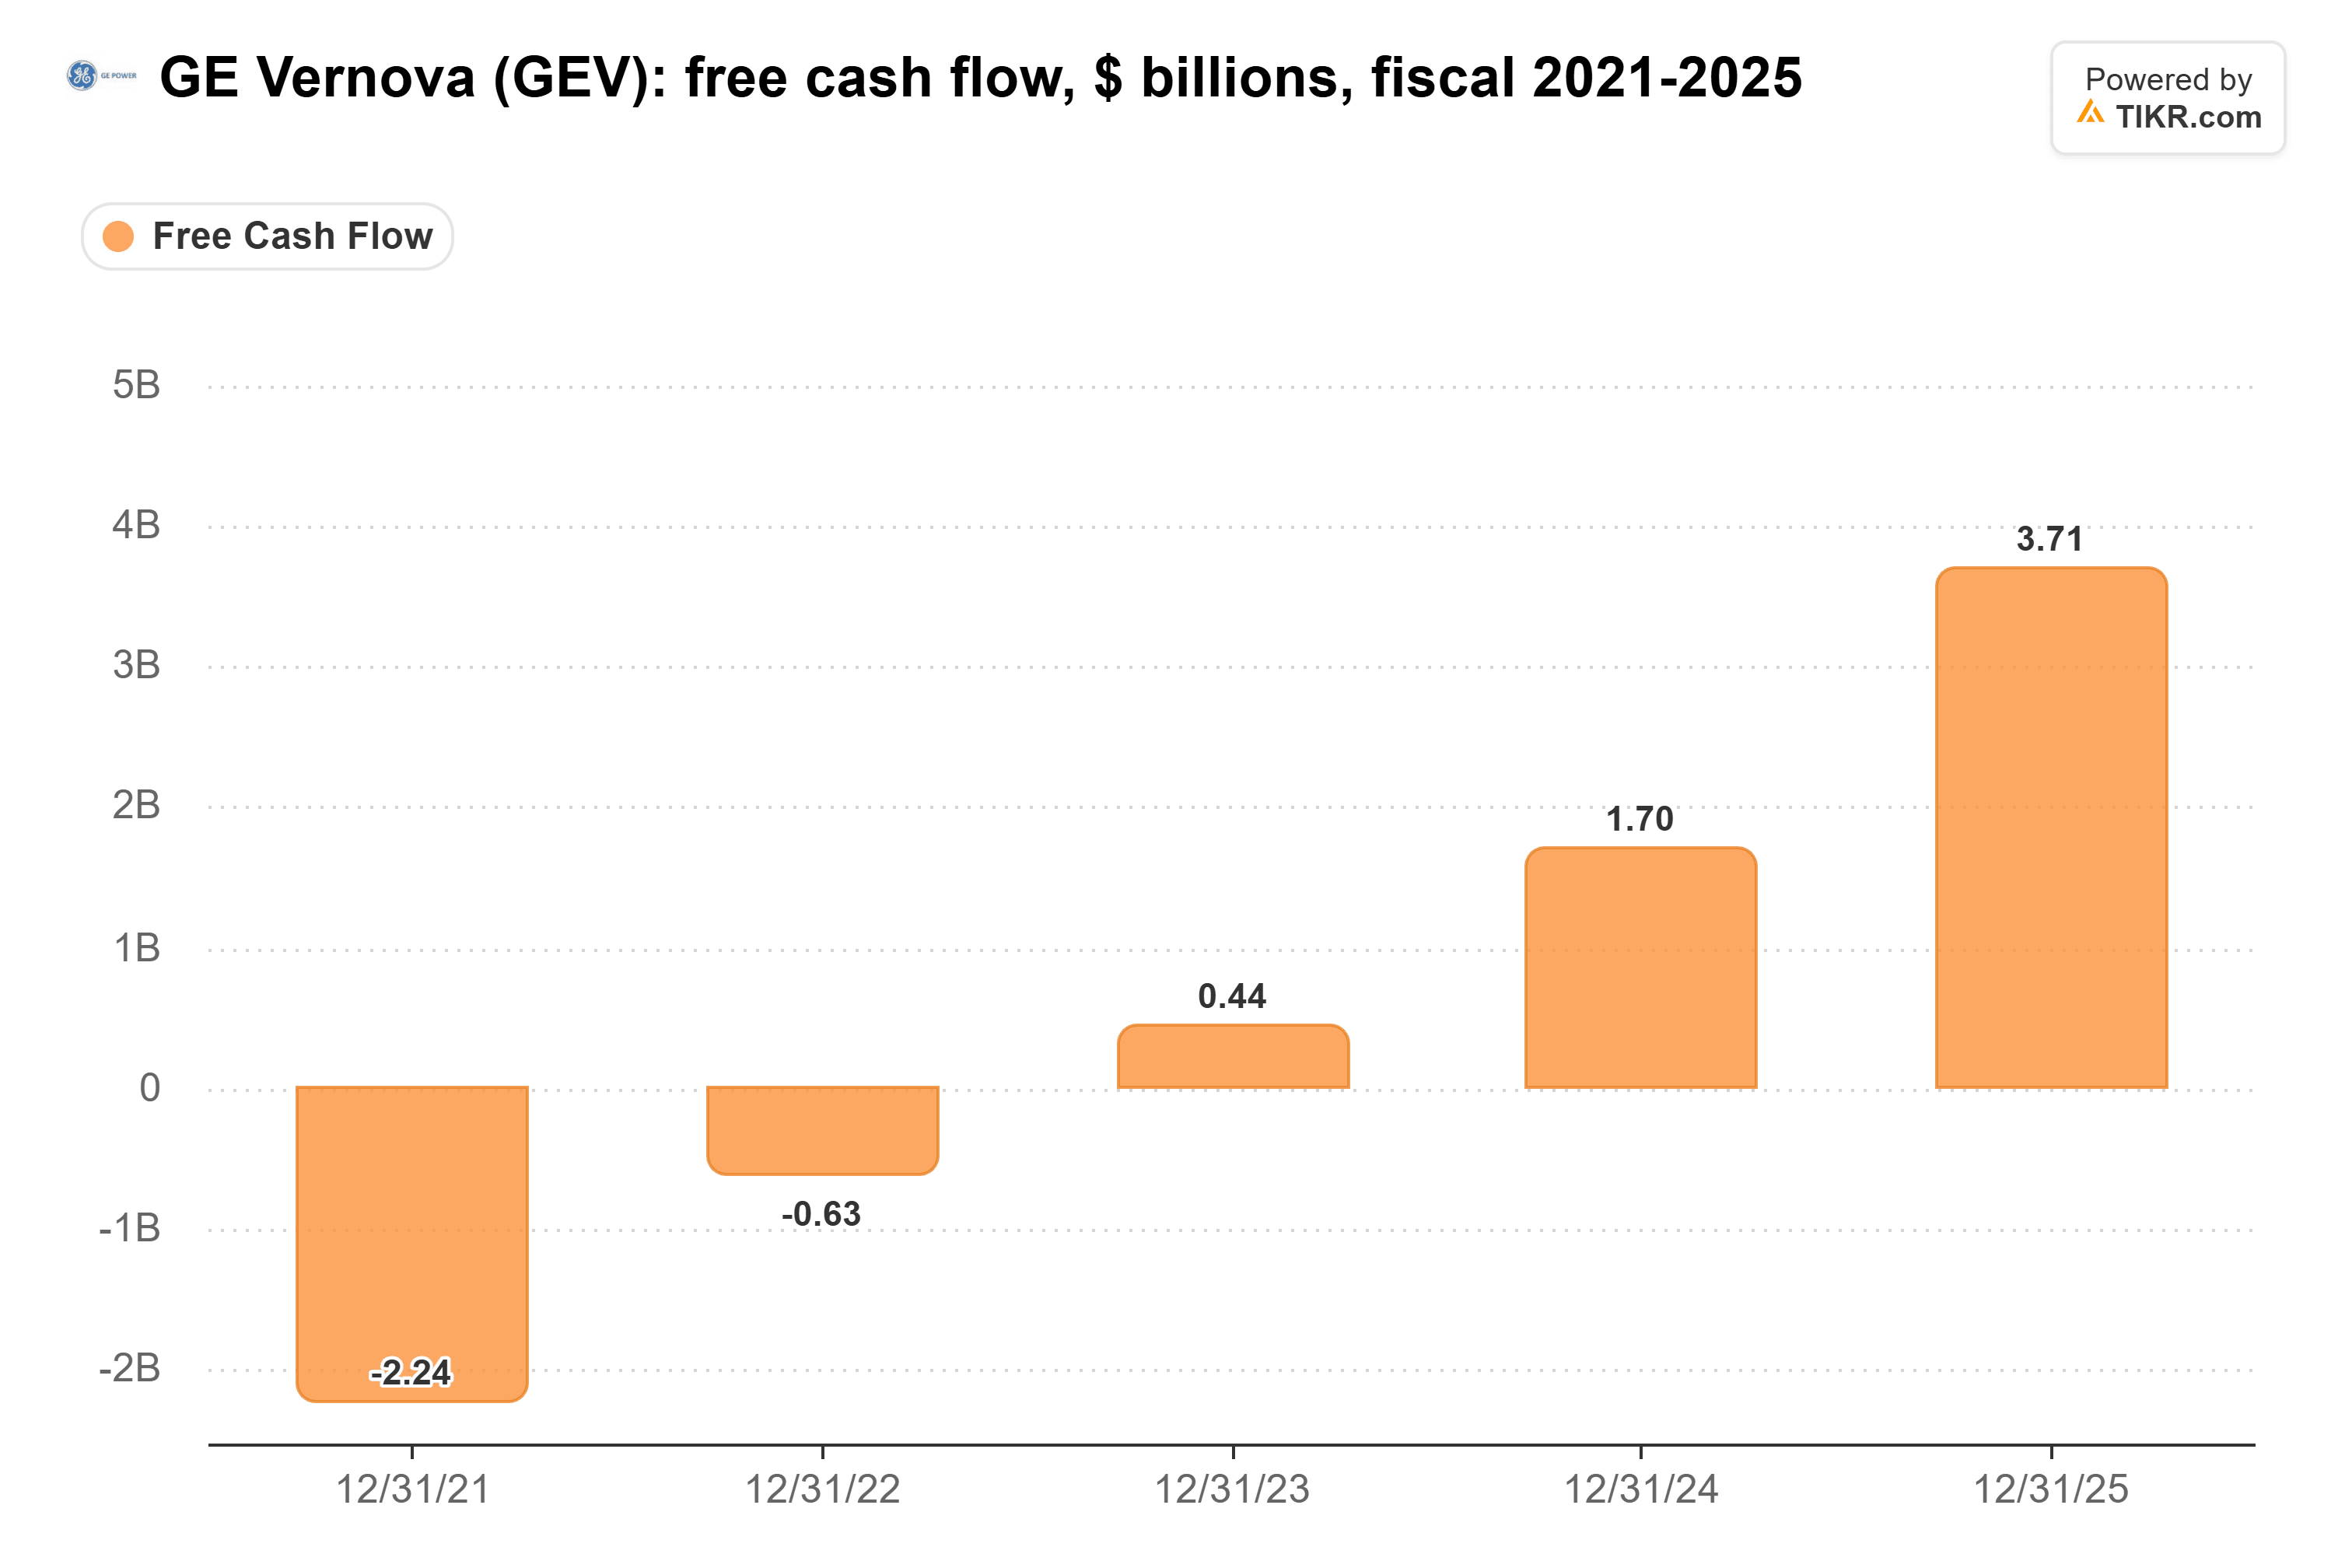
大部分现金来自客户。营运资本(主要是预付款)贡献了第三季度 54 亿美元自由现金流中的 53 亿美元,因此数据中心支出的放缓将首先冲击现金流。(至少这些定金是不可退还的。)该季度也有薄弱环节。电气化订单有机下降了 9%,而去年同期有大额订单;风电业务的亏损指引扩大至 4-5 亿美元。
估值处于年内最低水平
盈利预期上升而股价下跌,这使得估值倍数减半。GE Vernova 的交易价格约为远期盈利的 35 倍,低于 4 月份的 70 倍,也远低于其过去一年的平均 54 倍:
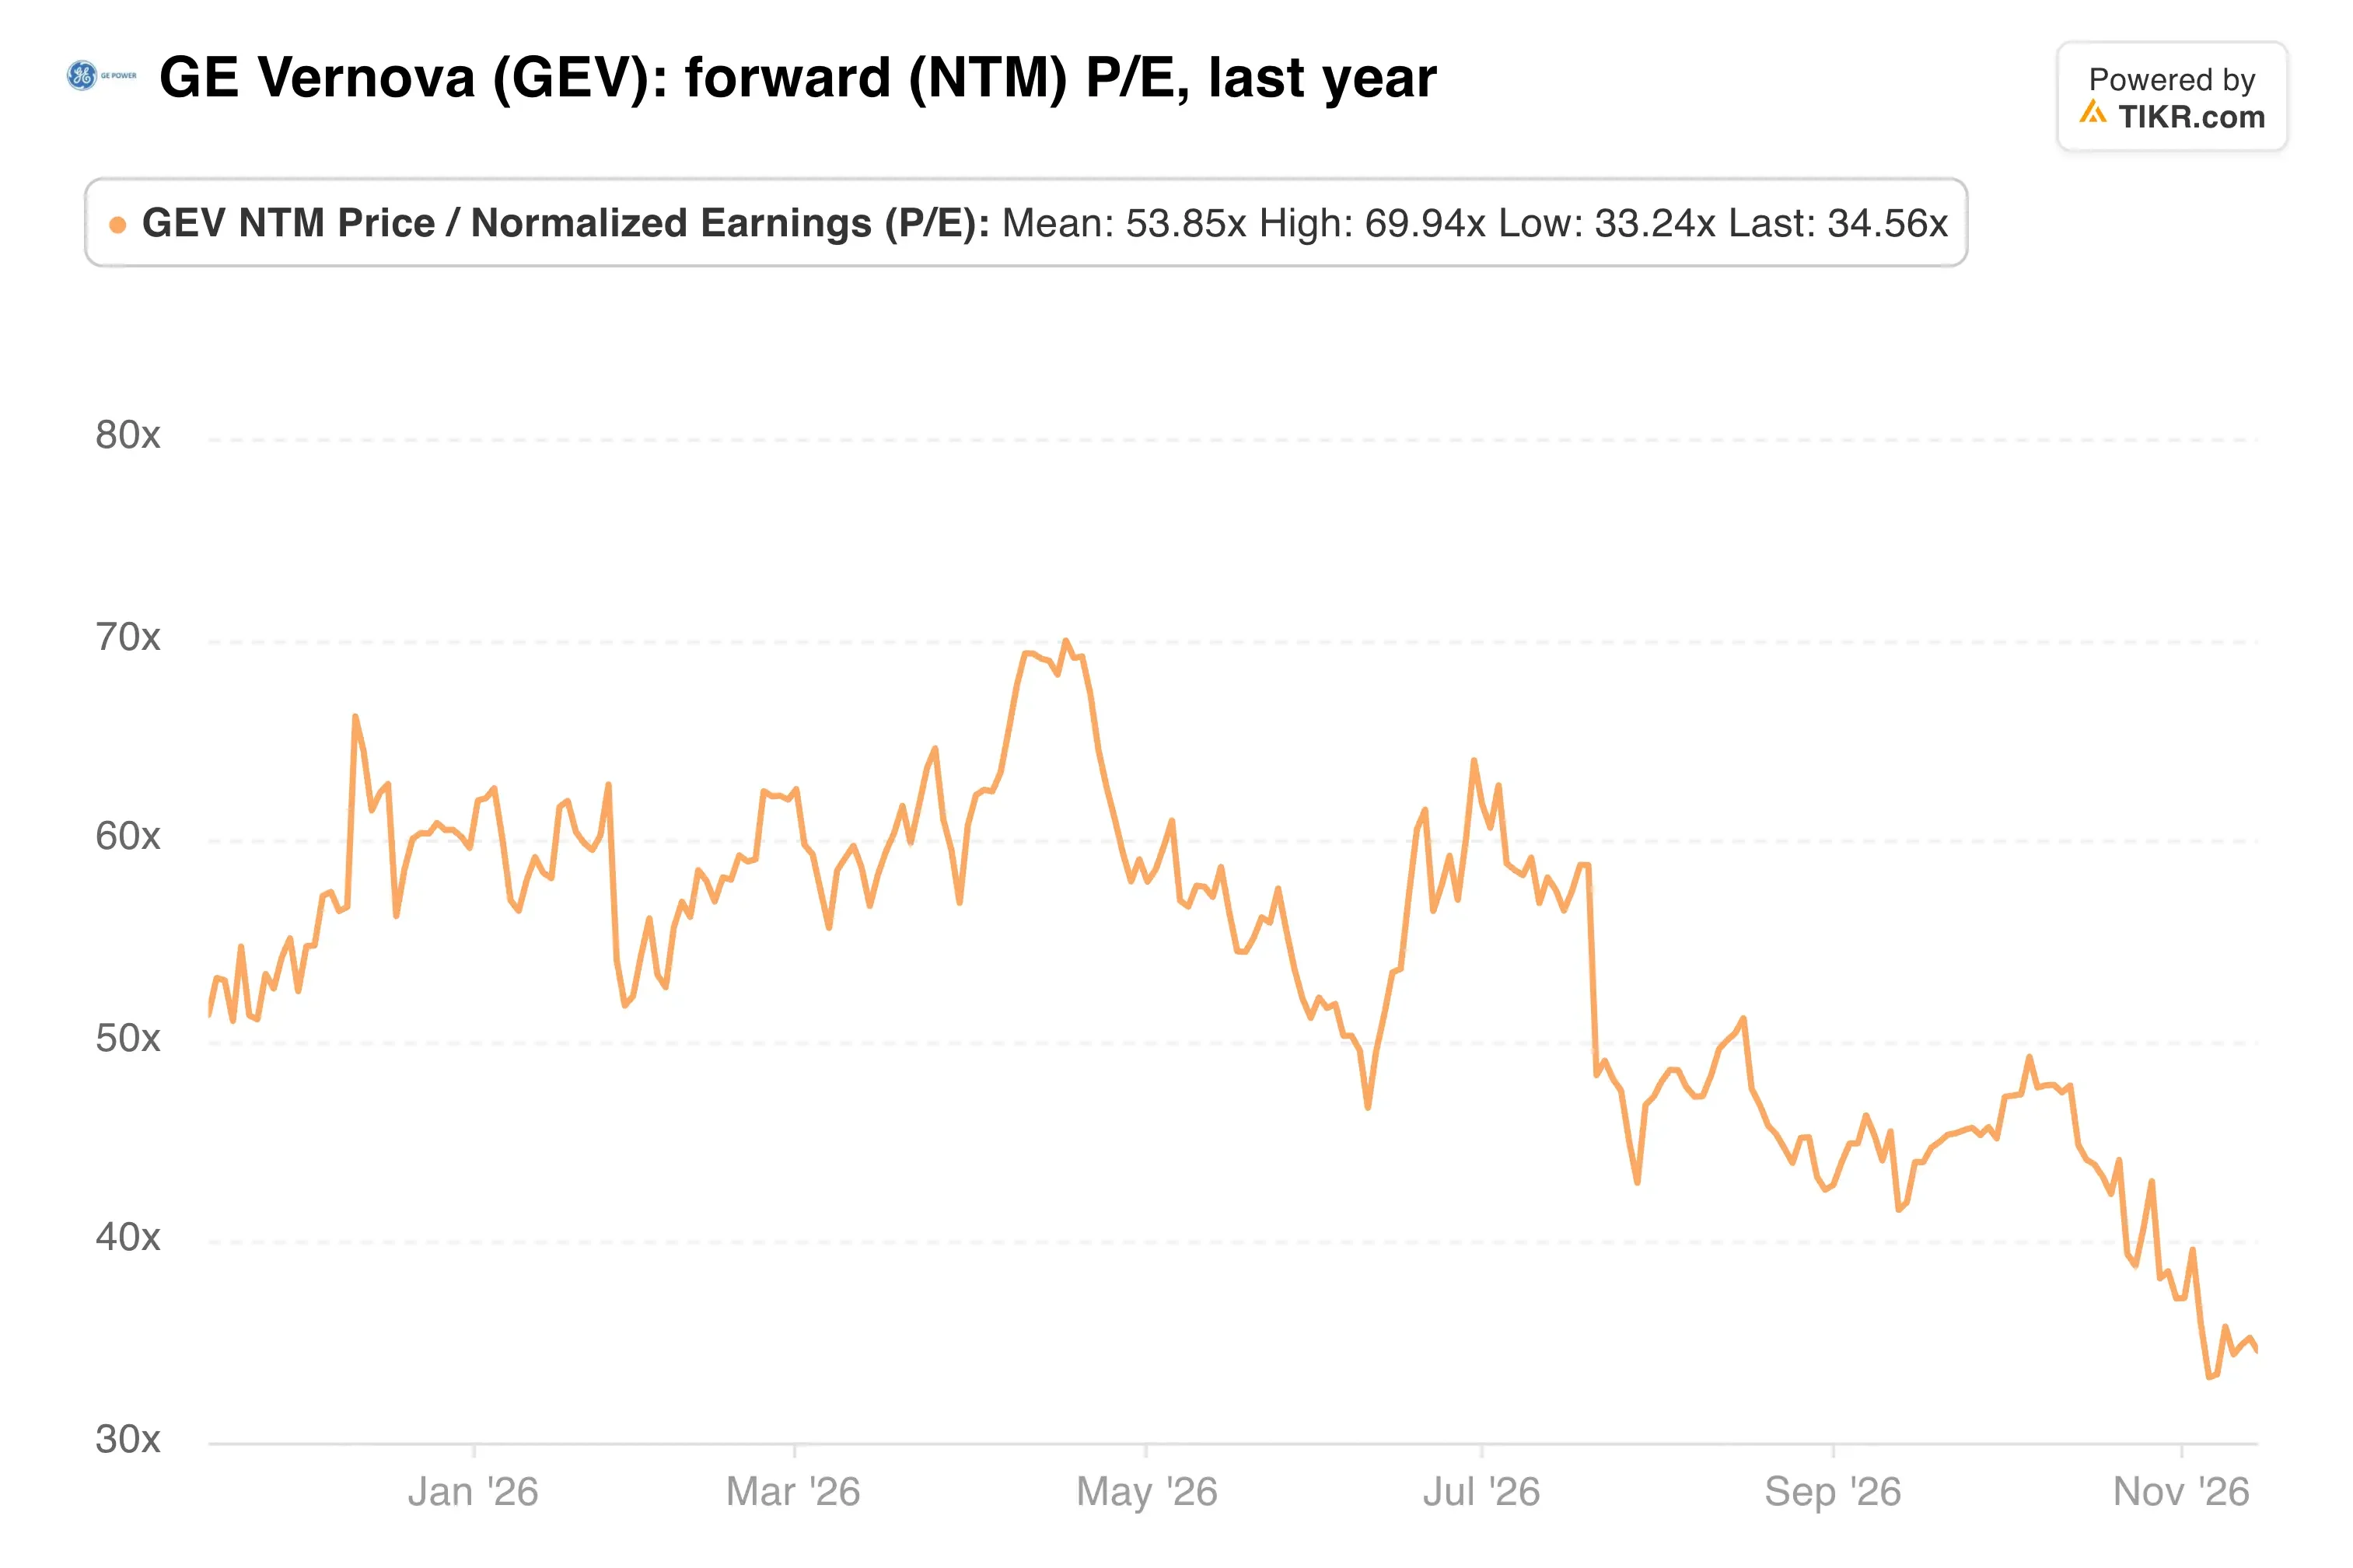
来自 32 位分析师的共识目标价为 1,182 美元,比其最新收盘价高出约 47%。它交付的每一台大型涡轮机还会带来数十年的服务业务。在第三季度电话会议上,首席执行官 Scott Strazik 表示:“我们预计每吉瓦的 HA 机组在其生命周期前 20 年将产生 5 亿美元的高利润率服务收入。”
结论:现在买入为时不晚。尽管盈利预期更高,但该股的交易估值仅为 4 月份倍数的一半。下一个考验是 1 月下旬的第四季度财报。管理层预计到年底未完成订单将超过 2000 亿美元,已签约燃气设备装机容量将达到至少 130 吉瓦。该财报还将显示软银或德克萨斯州的事件是否使其损失了任何数据中心订单。
那么 GE Vernova 股票的实际价值是多少?
TIKR 让你能在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到 GE Vernova 可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映您自己对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师预测来创建内容。我们的分析可能未包含公司的最新动态或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!