核心要点
- 加拿大皇家银行分析师 Rishi Jaluria 表示,Salesforce 无法阻止其客户访问他们想要的任何 AI 模型,而 Anthropic 预计将于本周进行 IPO。
- 这使得 AI 实验室可以竞争 Salesforce 增长计划背后的业务和按席位定价,ServiceNow 也面临同样的压力。
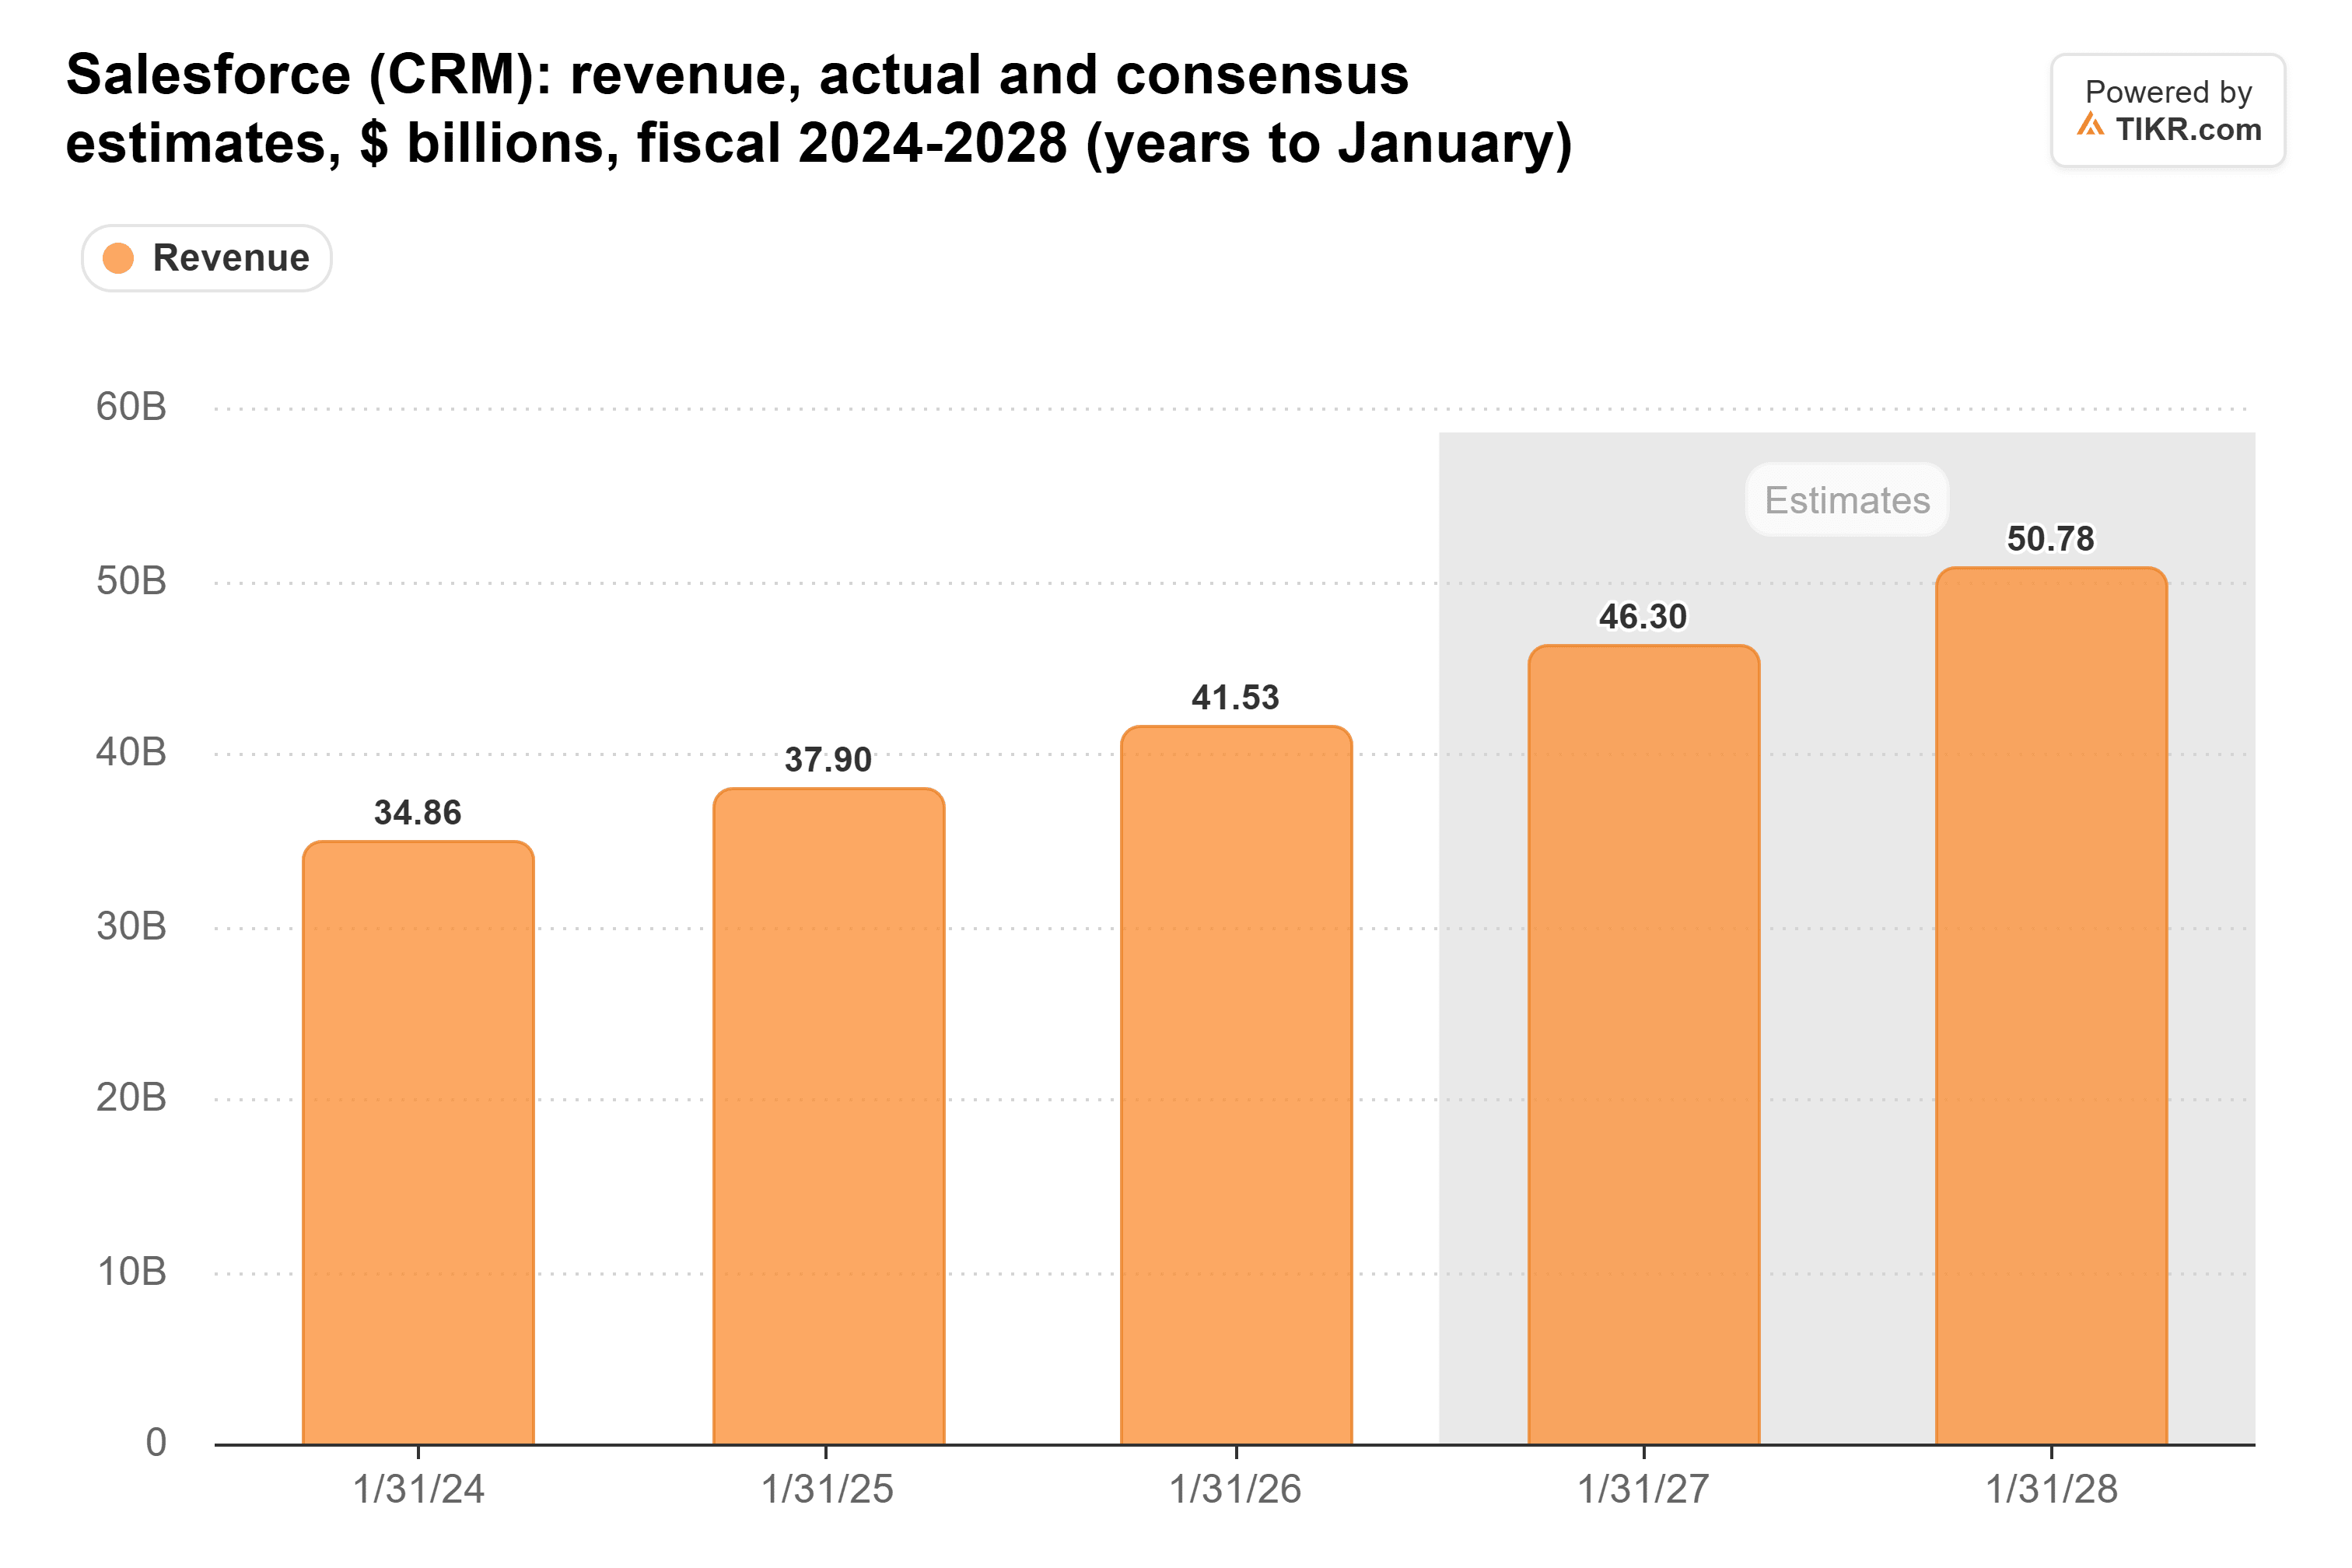
- 分析师仍预计 Salesforce 的收入将在三个财年内从 415 亿美元增长至 557 亿美元。
- 该股目前 15 倍的远期市盈率约为其五年平均水平的一半,已经很大程度上消化了这一威胁,而 12 月 2 日的财报将是下一个考验。
Salesforce (CRM) 无法将其客户的数据与他们选择的 AI 模型隔离开来。随着 Anthropic 预计于本周进行 IPO,这一点比听起来更重要。
加拿大皇家银行资本市场的软件分析师 Rishi Jaluria 在本周的 RiskReversal 播客节目中谈到了这一点。当被问及与前沿 AI 实验室的合作是否能为软件股提供支撑时,他表示,在 Salesforce 的 Dreamforce 大会上展示的合作关系开始“给‘AI 公司将试图彻底摧毁 Salesforce’这种说法泼了点冷水,对吧?”
然后他提出了对股东来说更重要的观点:
“你不能说我们将切断 Salesforce 对我们客户想要使用的任何 AI 模型的访问。我们必须进行这种整合。”
对于 AI 实验室来说,这是一个公开的邀请。
TIKR 追踪了 56 位分析师对 Salesforce 的看法。有多少人给出了“买入”评级?
在一个地方查看 Salesforce 的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预期。超过 50 万投资者使用 TIKR 来研究像这样的股票。查看 Salesforce 的分析师评级
Salesforce 是故意敞开大门的
任何能够将其 Salesforce 数据指向 Claude 的客户现在都可以选择工作在哪里进行。而且该客户仍在寻找其已投入资金的回报。Jaluria 表示,企业“仍在争论,好吧,我们已经花了这么多钱,我们能在哪些指标上获得切实的成本节约?”一个提出这个问题的客户,其数据只需点击一下就能连接到 Claude,完全有理由拒绝为 AI 代理开始填补的席位付费。
Salesforce 在这方面并非孤例。ServiceNow (NOW) 运行着 IT 工作流程,我预计 AI 实验室也会希望在此基础上构建。而 Salesforce 正在直接挑战 ServiceNow:该公司在第二季度财报电话会议上表示,超过 450 家客户使用其 IT 服务管理产品,其中包括一些从 ServiceNow 切换过来的客户。
席位是关键所在
Salesforce 主要按用户收费,其增长计划依赖于这些用户支付更多费用。首席运营官 Miguel Milano 在第二季度财报电话会议上表示,使用其销售和服务产品的人员中,只有 5% 升级到了更高端的版本,这些版本的价格高出 60% 到 80%。首席营收官 Alexa Vignone 在 9 月的投资者日上表示,每有 1% 的用户基础升级,就价值 1 亿美元。这个杠杆只有在人们持续登录的情况下才有效。
分析师预计,收入将从截至 2026 年 1 月的财年的 415 亿美元增长至截至 2029 年 1 月的财年的 557 亿美元。
这背后涉及大量资金。Salesforce 的自由现金流在四年内几乎增长了两倍,从截至 2022 年 1 月的财年的 53 亿美元增长到截至 2026 年 1 月的财年的 144 亿美元。
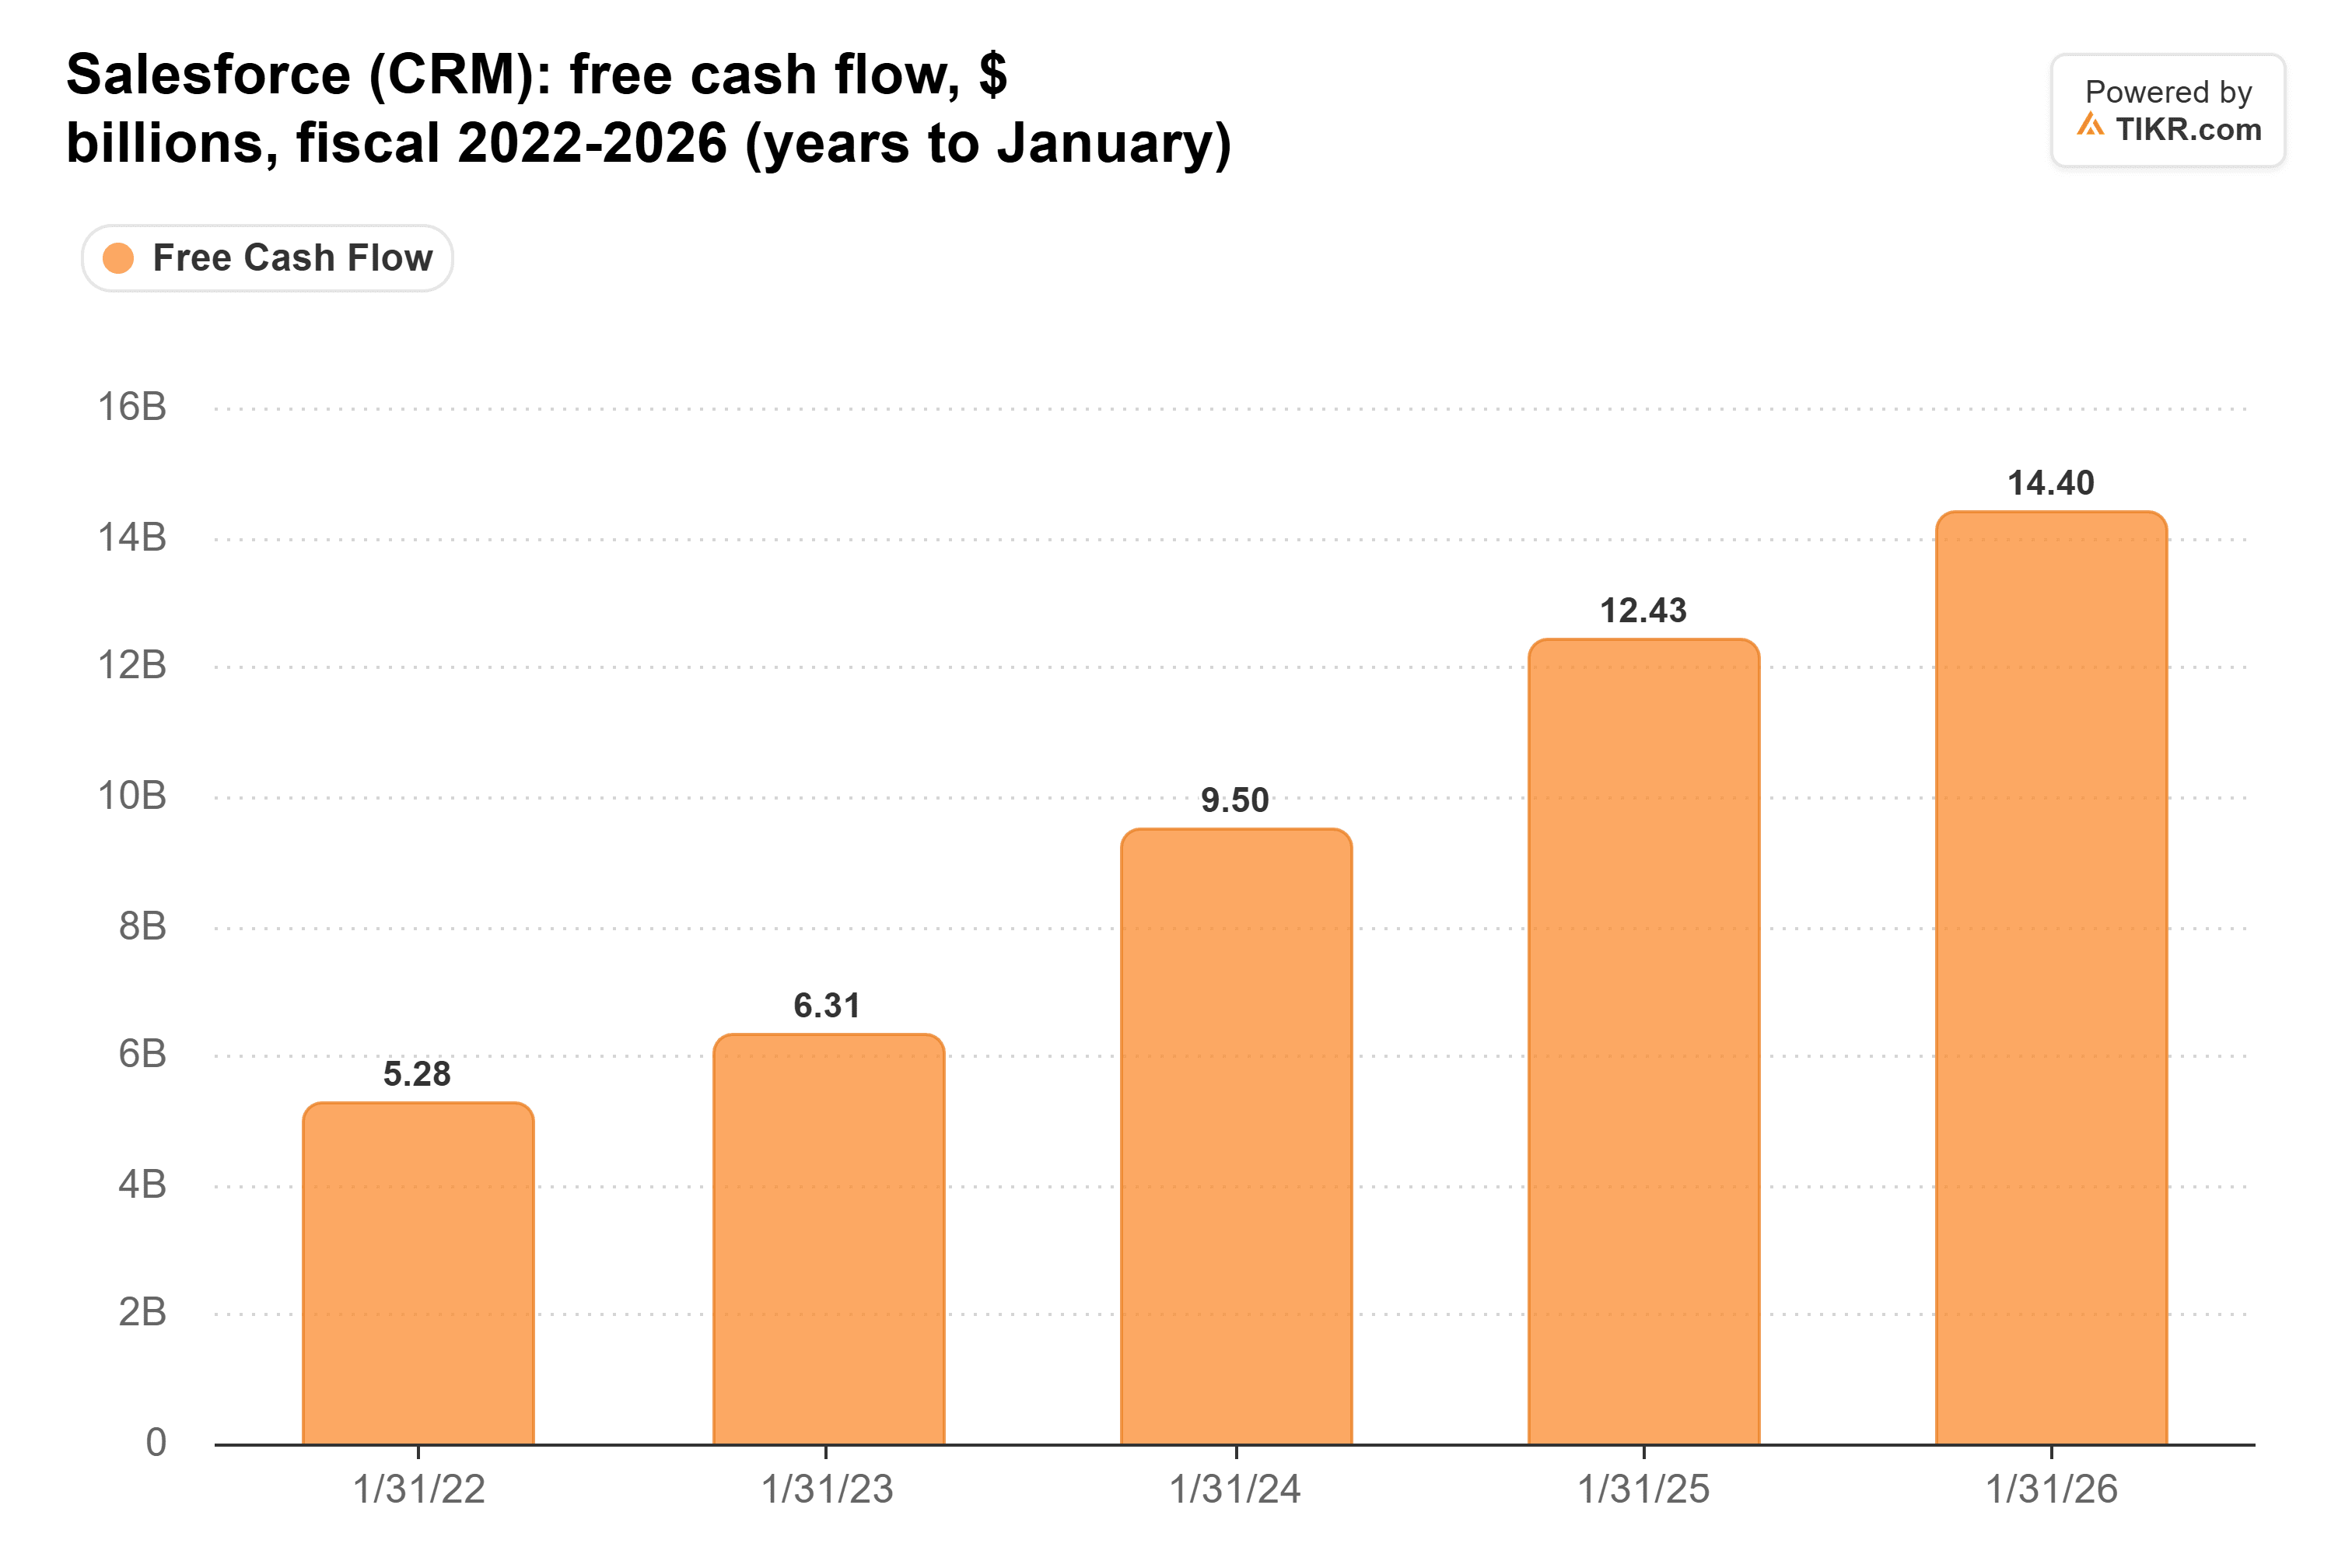
这正是 AI 代理在争夺的现金,它正在做席位持有者的工作。
Salesforce 仍然拥有记录
当然,记录存储在 Salesforce 中,合同也是如此。在第二季度财报电话会议上,管理层表示,销售、服务和 Slack 的席位数量同比增长,客户流失率接近历史最低水平。此外:Salesforce 持有 Anthropic 的部分股权,截至 7 月 31 日,在其 113 亿美元的战略投资组合中约占 45%。因此,当 Anthropic 取得成功时,Salesforce 的股东也能分享部分收益。
市场已经看到了这一点
Salesforce 目前的交易价格是远期市盈率的 15 倍,大约是其五年平均市盈率 27 倍的一半,并且与 6 月份触及的 11 倍相差不远。
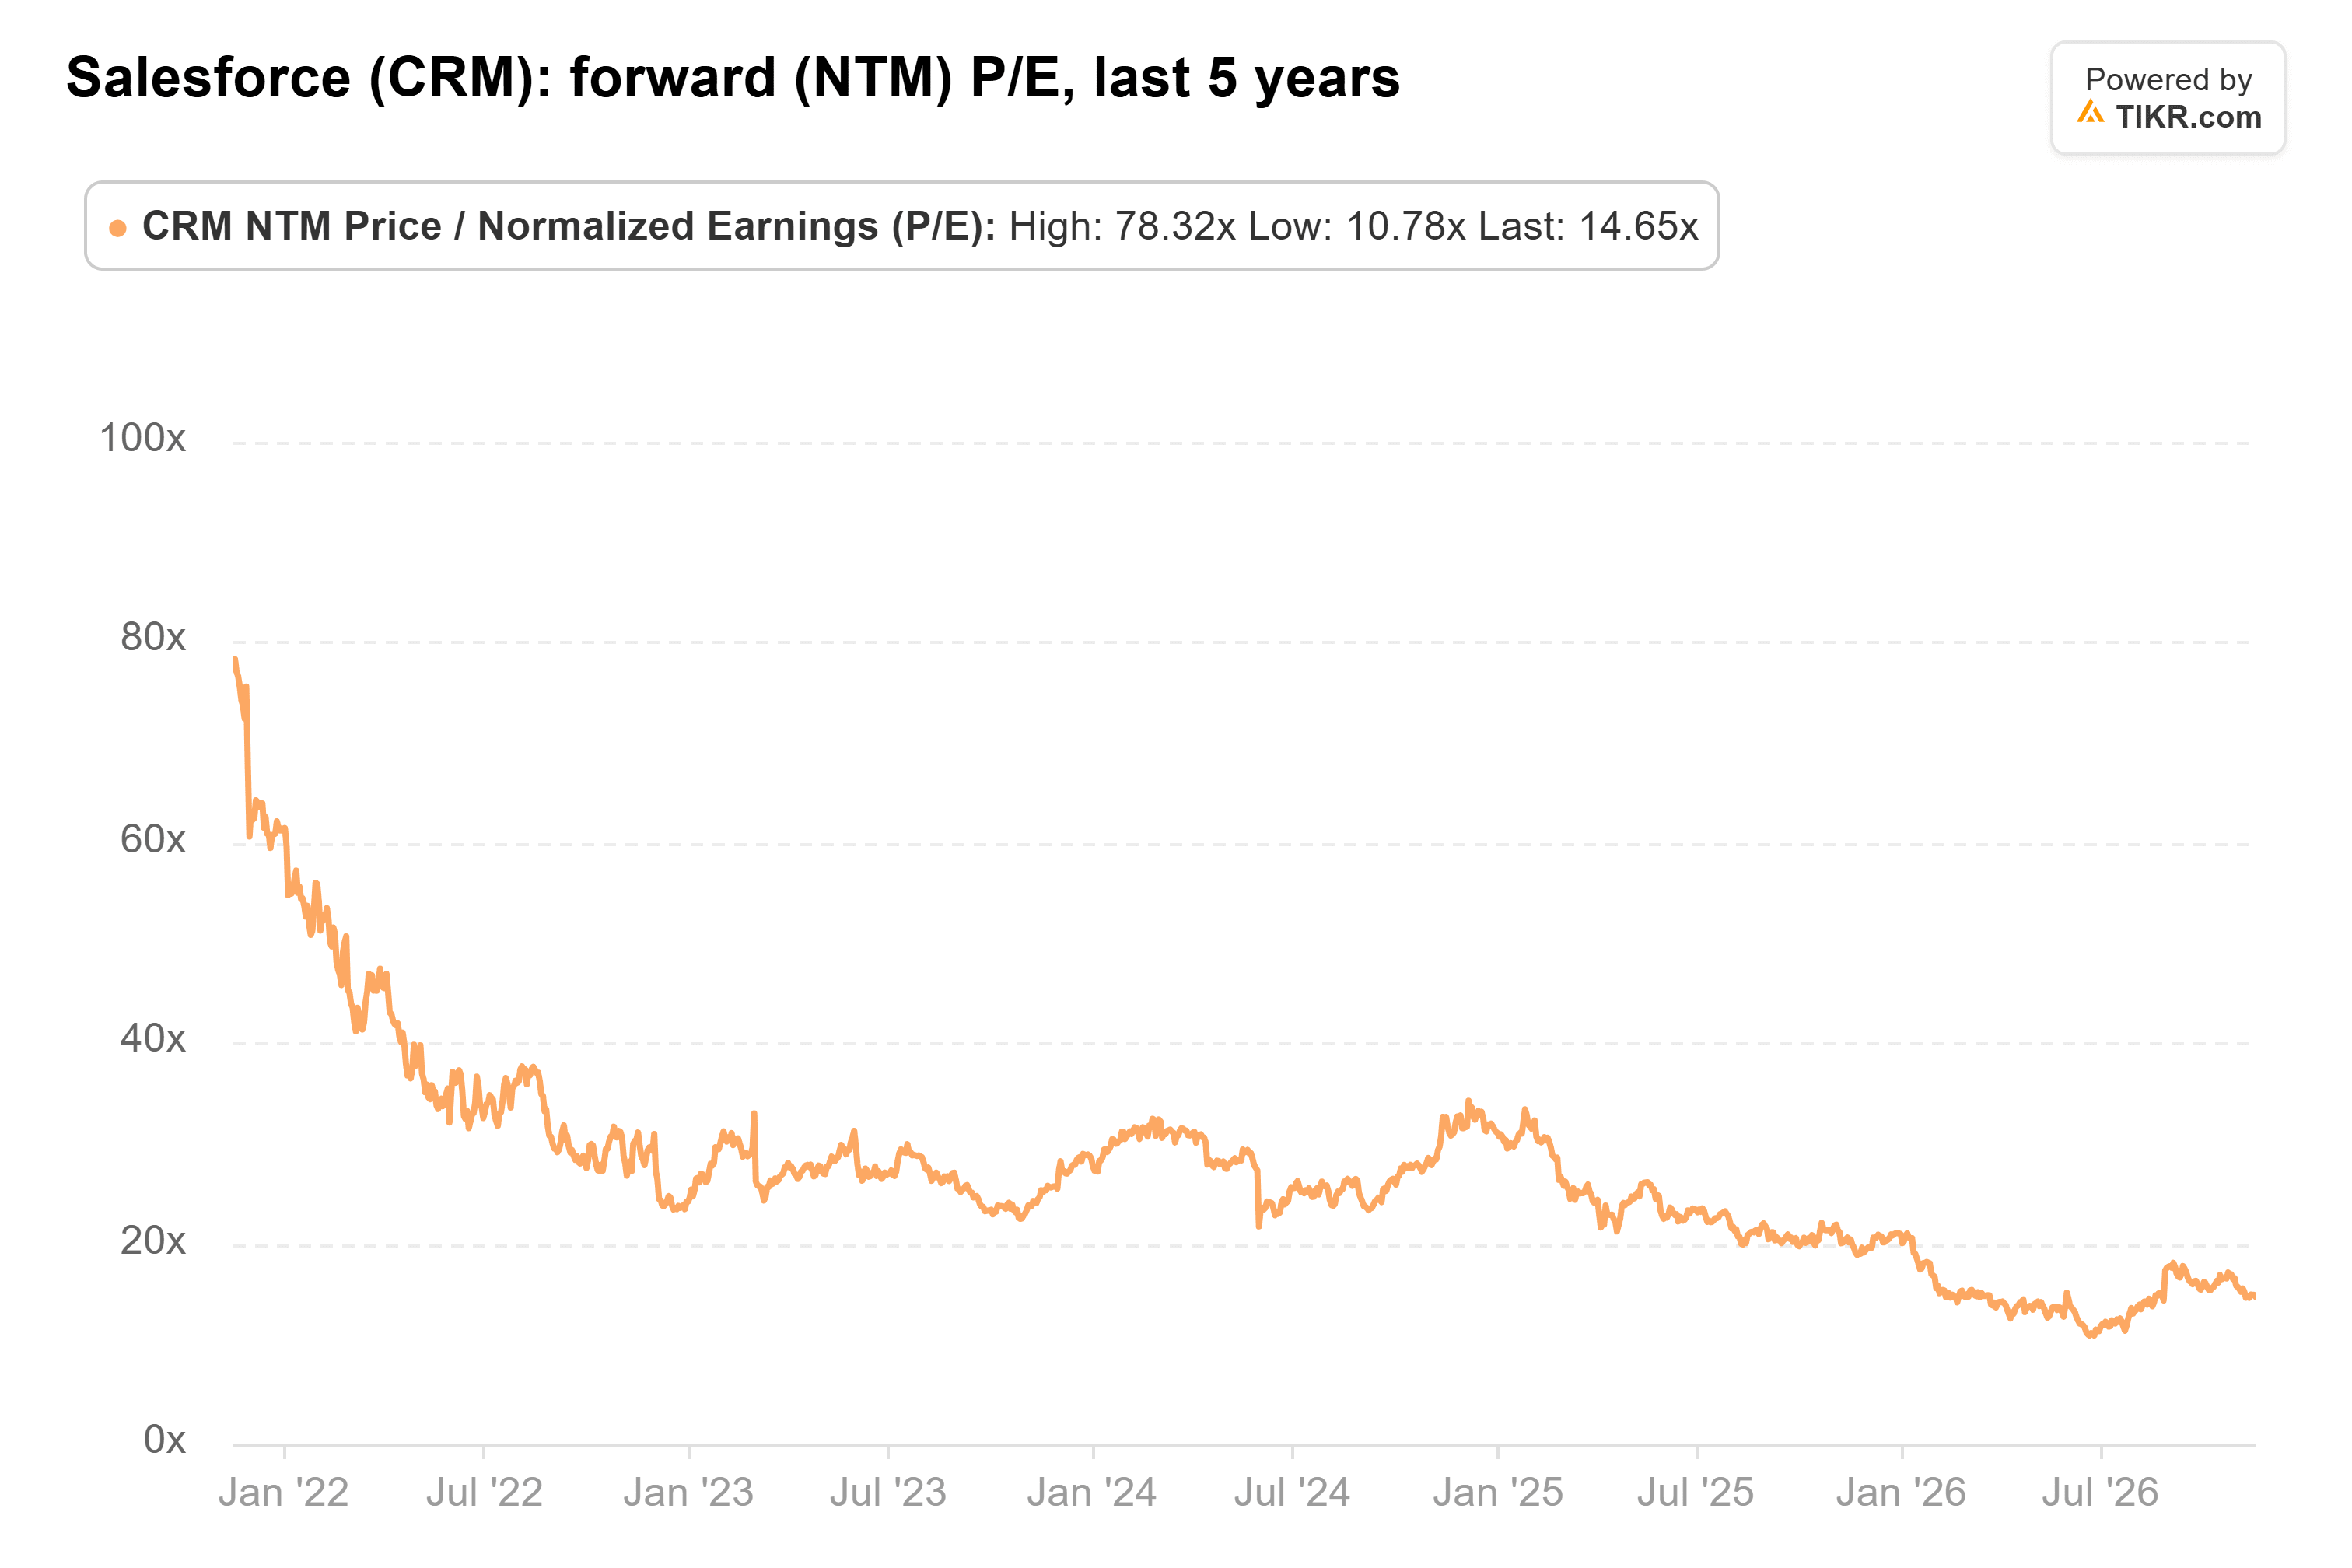
AI 实验室不必摧毁 Salesforce 就能伤害其股价。他们只需要对工作在哪里进行有发言权,从而影响一个席位的价值。我认为这就是其市盈率停留在 15 倍的原因,而且除非 Salesforce 能够证明它可以为这扇敞开的大门收费,否则我不会指望它能回到 27 倍。
第一个考验是 12 月 2 日的第三季度财报。收入需要达到或超过业绩指引下限的 114.2 亿美元,排除 Informatica 收购影响后的增长需要明显高于第二季度的 6%,并且管理层需要再次报告席位增长。如果这三项都实现,15 倍的市盈率可能很快就会显得便宜,因为支撑它的盈利预期一直在上升。
那么 Salesforce 的股票到底值多少钱?
TIKR 让你在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到 Salesforce 可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映您自己对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师预期来创建我们的内容。我们的分析可能不包括近期的公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!