核心要点
- Jason Calacanis 预测英伟达将被迫在其最新的 GPU 上添加生物识别"自毁开关"。
- 指纹扫描看起来不太可能,但对英伟达海外买家的新审查已经到来。
- 一些估计认为,英伟达高达 20% 的销售额直接或间接到达中国。
- 以 13 倍远期市盈率(对比五年平均 36 倍)来看,股价已经计入了远为糟糕的情况。
英伟达 (NVDA) 将于今晚公布其第三季度财报,而关于其芯片最终流向的问题正变得越来越具体。
周一,All-In 播客联合主持人 Jason Calacanis 在 X 上做出了一个预测:
"英伟达将被迫在其最新一代 GPU 上实施生物识别激活/自毁开关。要启用它们,已知买家的高管需要打开网络摄像头,读取序列号,然后扫描指纹。"
这会让安装过程变得相当尴尬。
护栏已经竖起
英伟达董事会本周成立了一个国家安全与出口管制监督委员会,由董事 Suzanne Nora Johnson 担任主席。
CNBC 周二报道称,英伟达已告知芯片买家,拟议的《远程访问安全法案》可能使其和买家面临美国的"法律诉讼"。目前,据报道英伟达不会向那些将超过一半 GPU 租赁给中国公司的客户销售芯片。
美国商务部没有等待国会:周一发布了一项临时规定,以限制来自某些国家的远程访问高级 AI 芯片和服务器。
TIKR 追踪了 62 位英伟达的分析师。有多少人给出"买入"评级?
在一个地方查看英伟达买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预期。超过 50 万投资者使用 TIKR 来研究像这样的股票。查看英伟达的分析师评级
即使最坏情况也留有充足增长空间
持有该股的 Cerity Partners 的 Jim Lebenthal 在周一的《Halftime Report》节目中直接谈到了最坏情况:"让我们使用销售流向中国(包括间接非法销售)的估计范围中的较高数字,最高可达 20%。"他取分析师预计明年近 7000 亿美元收入的 20%,大约 1400 亿美元。
官方数据显示,总部位于中国和香港的客户为英伟达 2026 财年 2159 亿美元的收入贡献了 197 亿美元,管理层在其展望中假设来自中国的数据中心计算收入为零。
分析师预计英伟达的收入将在 2028 财年(截至 2028 年 1 月)达到 6890 亿美元:
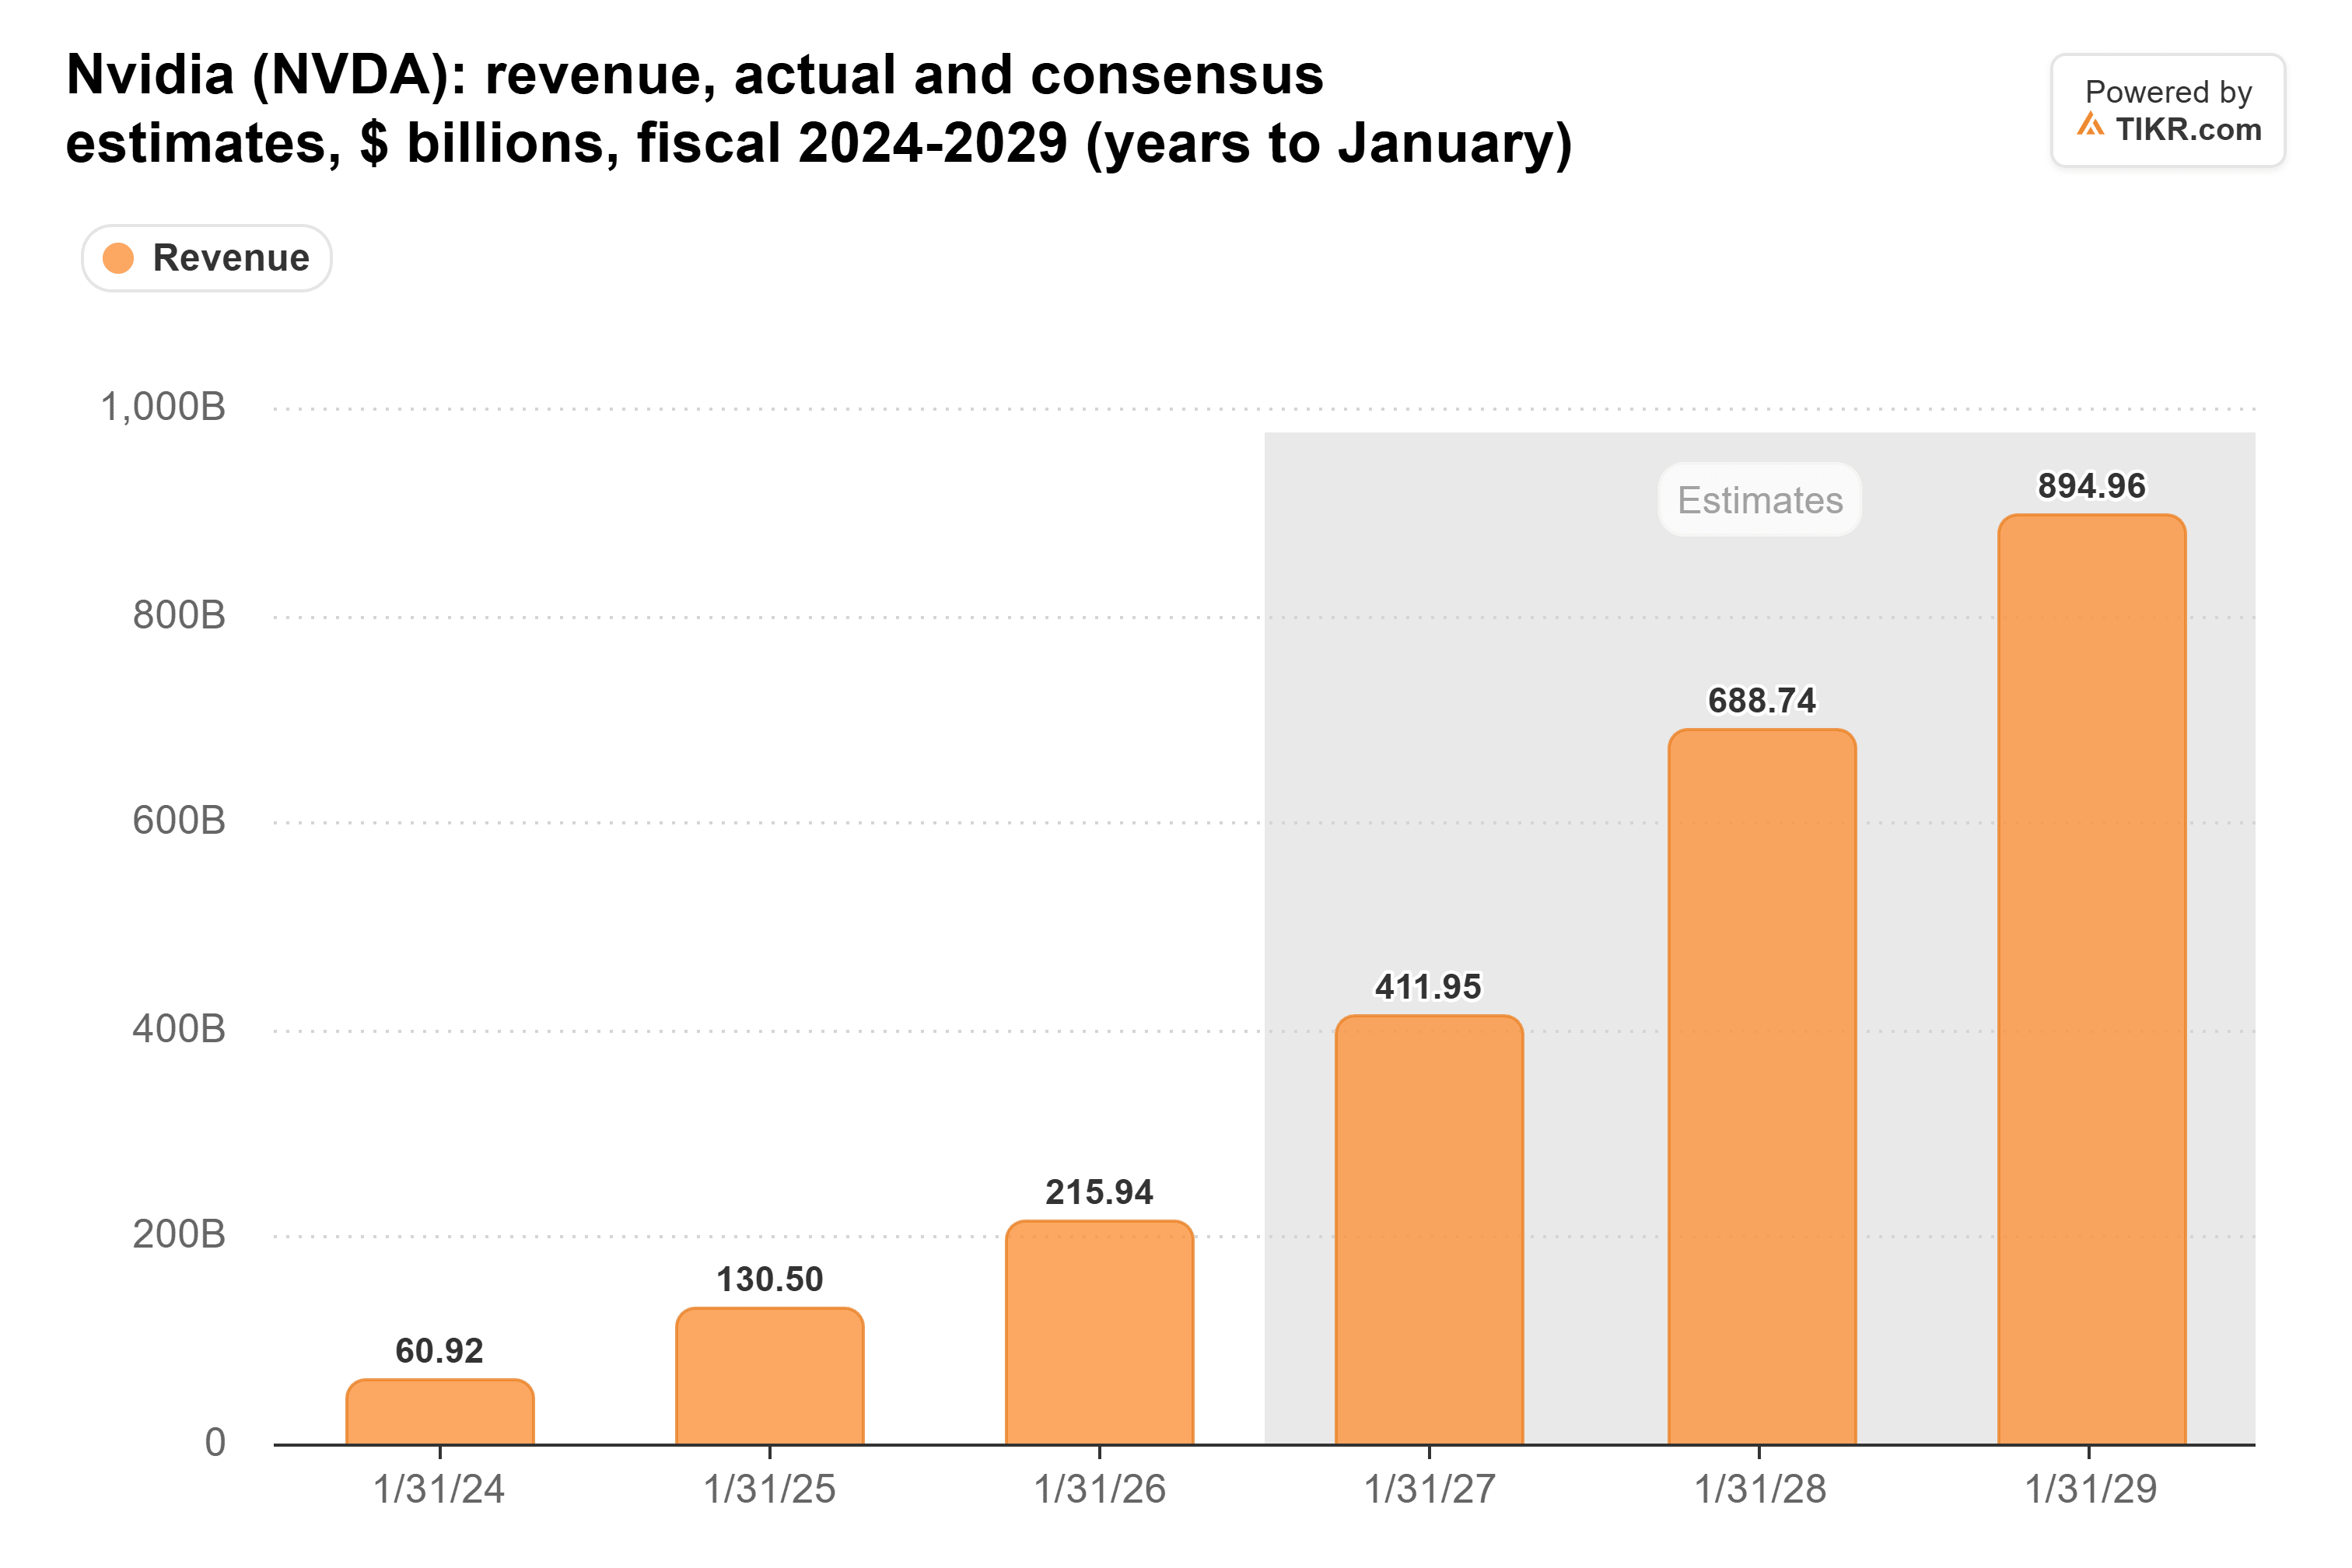
扣除 Lebenthal 的 1400 亿美元,2028 财年的收入仍将比分析师对本财年预期的 4120 亿美元高出约三分之一。
上一次华盛顿彻底切断某种芯片时,英伟达经历了一个糟糕的季度。在截至 2025 年 4 月 27 日的季度,其毛利率降至 60.5%,当时因无法再向中国发货 H20 芯片而计提了 45 亿美元费用,随后在下一季度恢复至 72.4%:
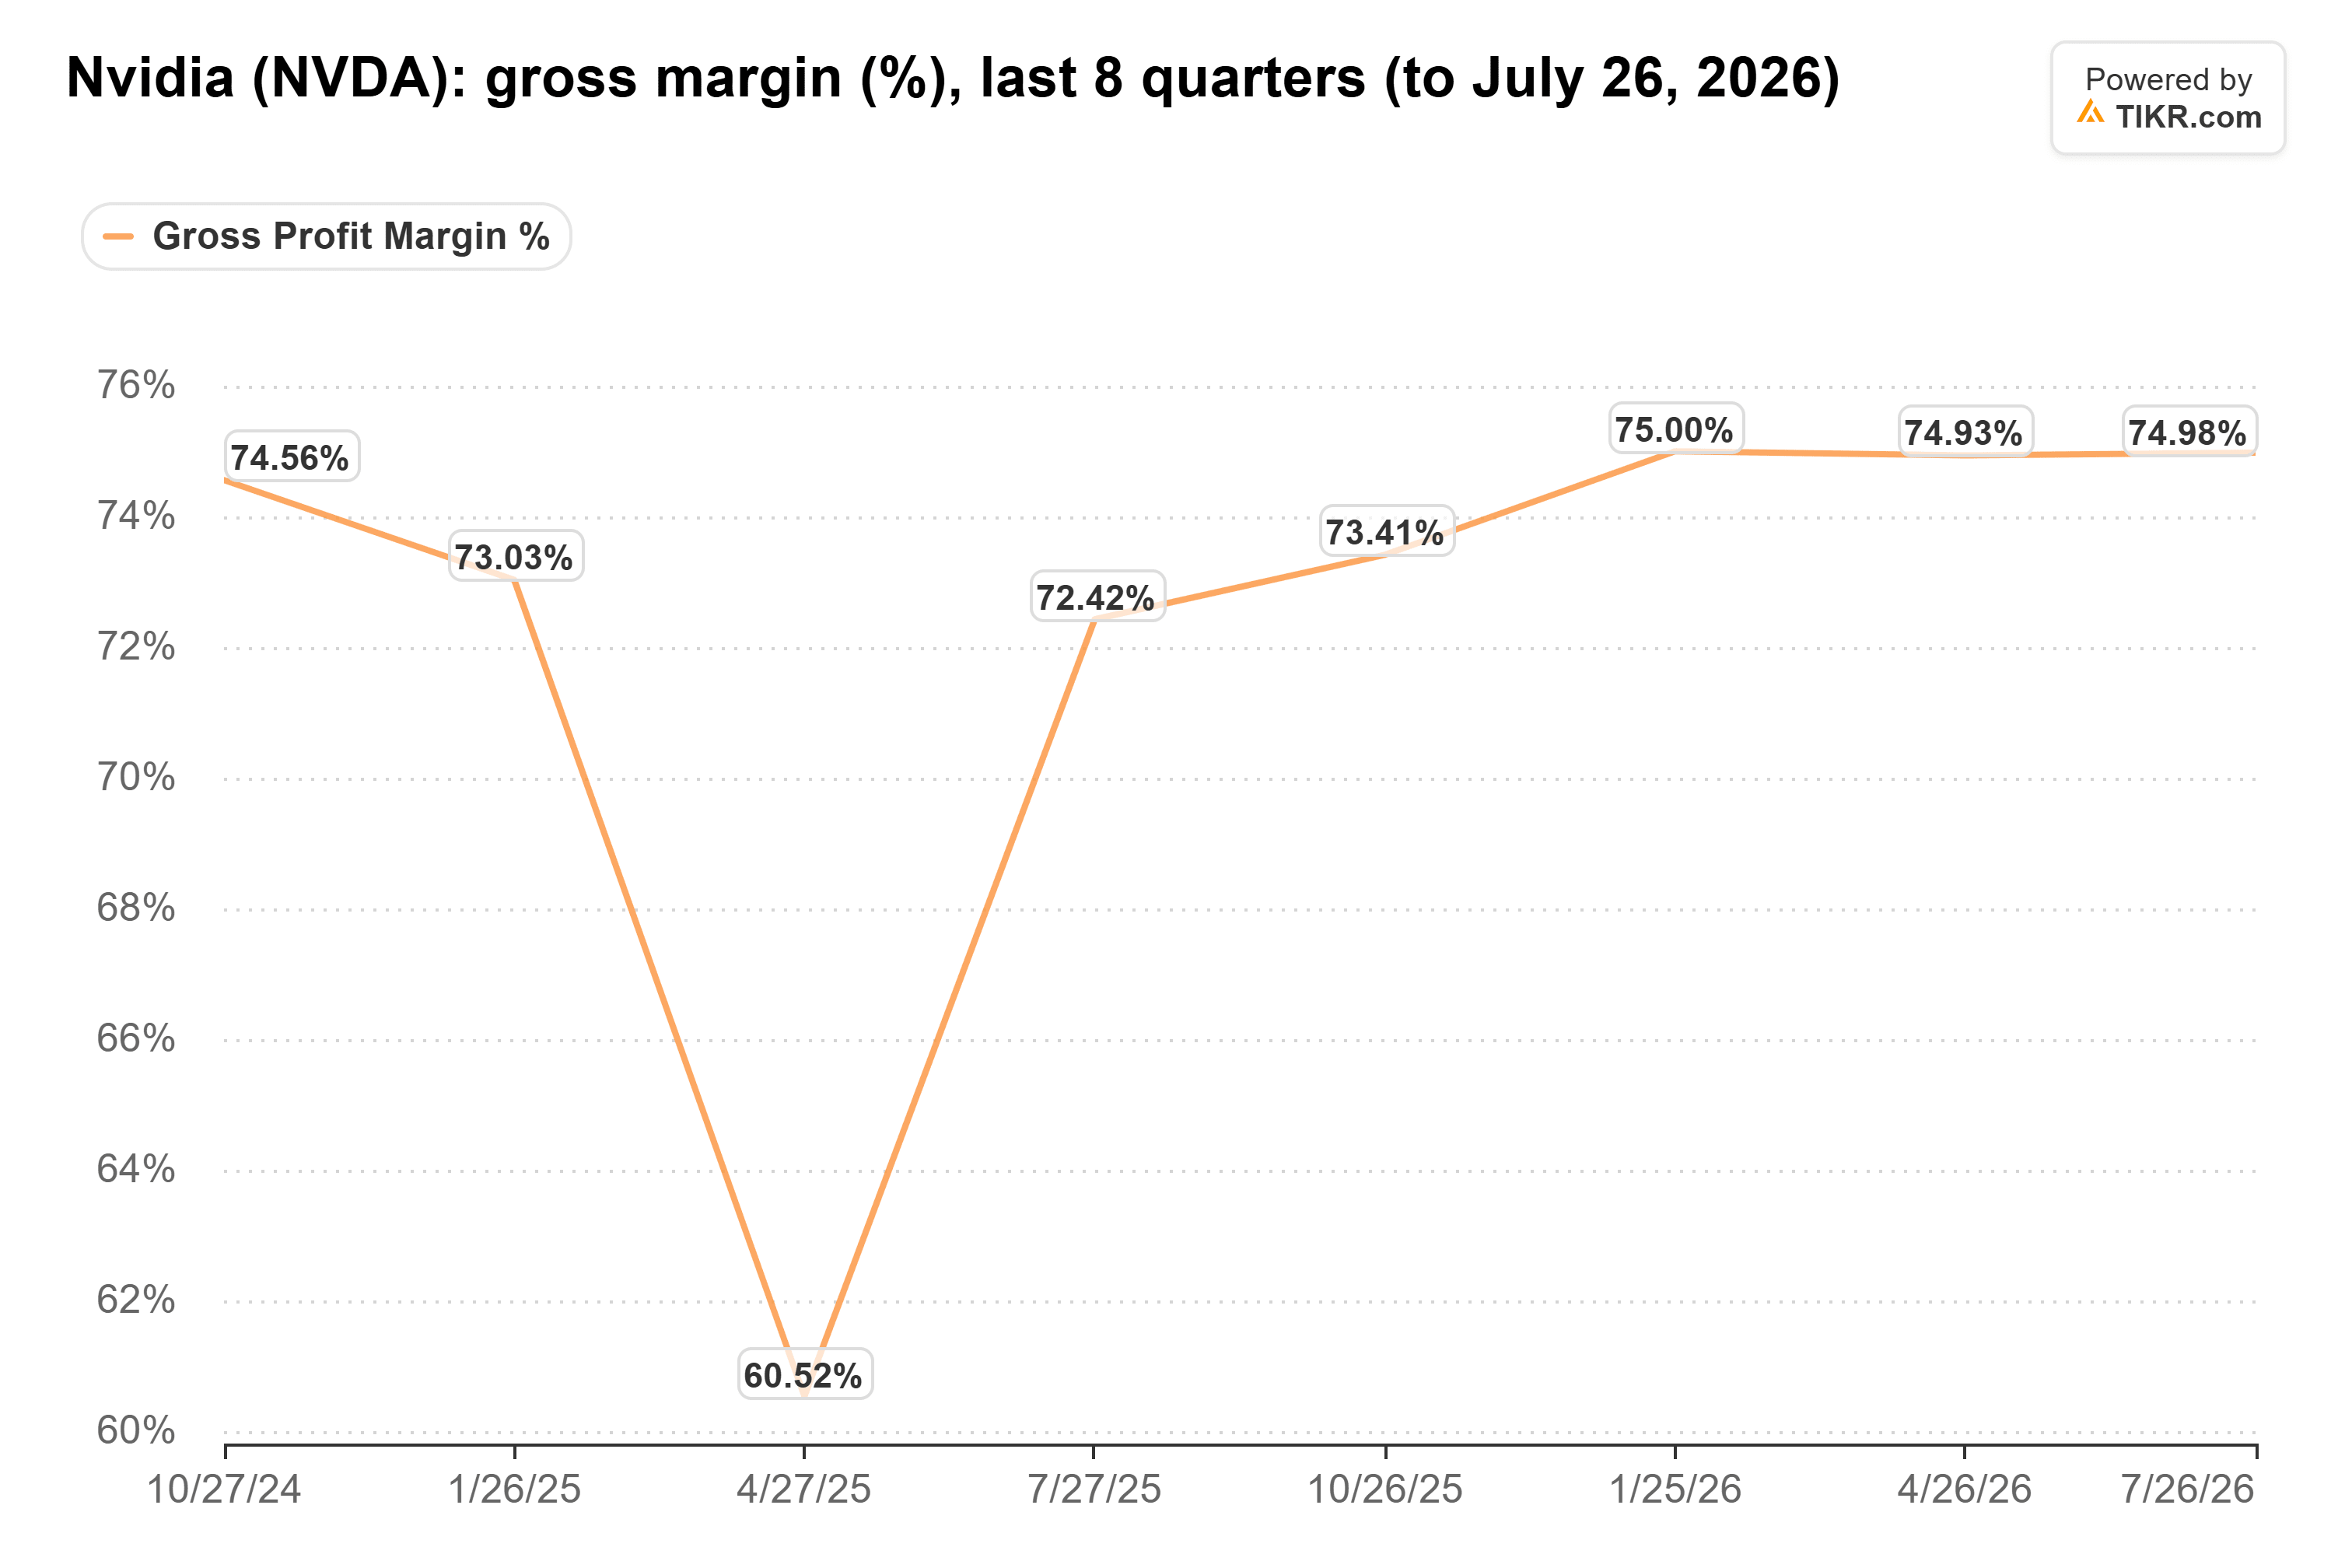
核武器前提尚未成为政策
Calacanis 的论点建立在一个大前提上:"如果你相信超级智能可能消灭人类,并且类似于核武器,那么这看起来就极其实际了,不是吗?"
到目前为止,财政部长 Scott Bessent 表示特朗普已明确表示中国无法获得高于 H100 的英伟达芯片。还没有官员说过 GPU 需要指纹才能启动。
在我看来,每个 Rubin 机架上都有网络摄像头和指纹读取器仍然显得牵强,但对英伟达芯片在美国境外的买家进行更严格的审查看起来几乎是必然的。
以 13 倍市盈率计,股价已为更糟情况做好准备
投资者已经因为远不止是文书工作而调低了英伟达的估值。该股以 13 倍远期市盈率交易,为五年来的最低水平,而其五年平均值为 36 倍,峰值是 2023 年 5 月的 70 倍:
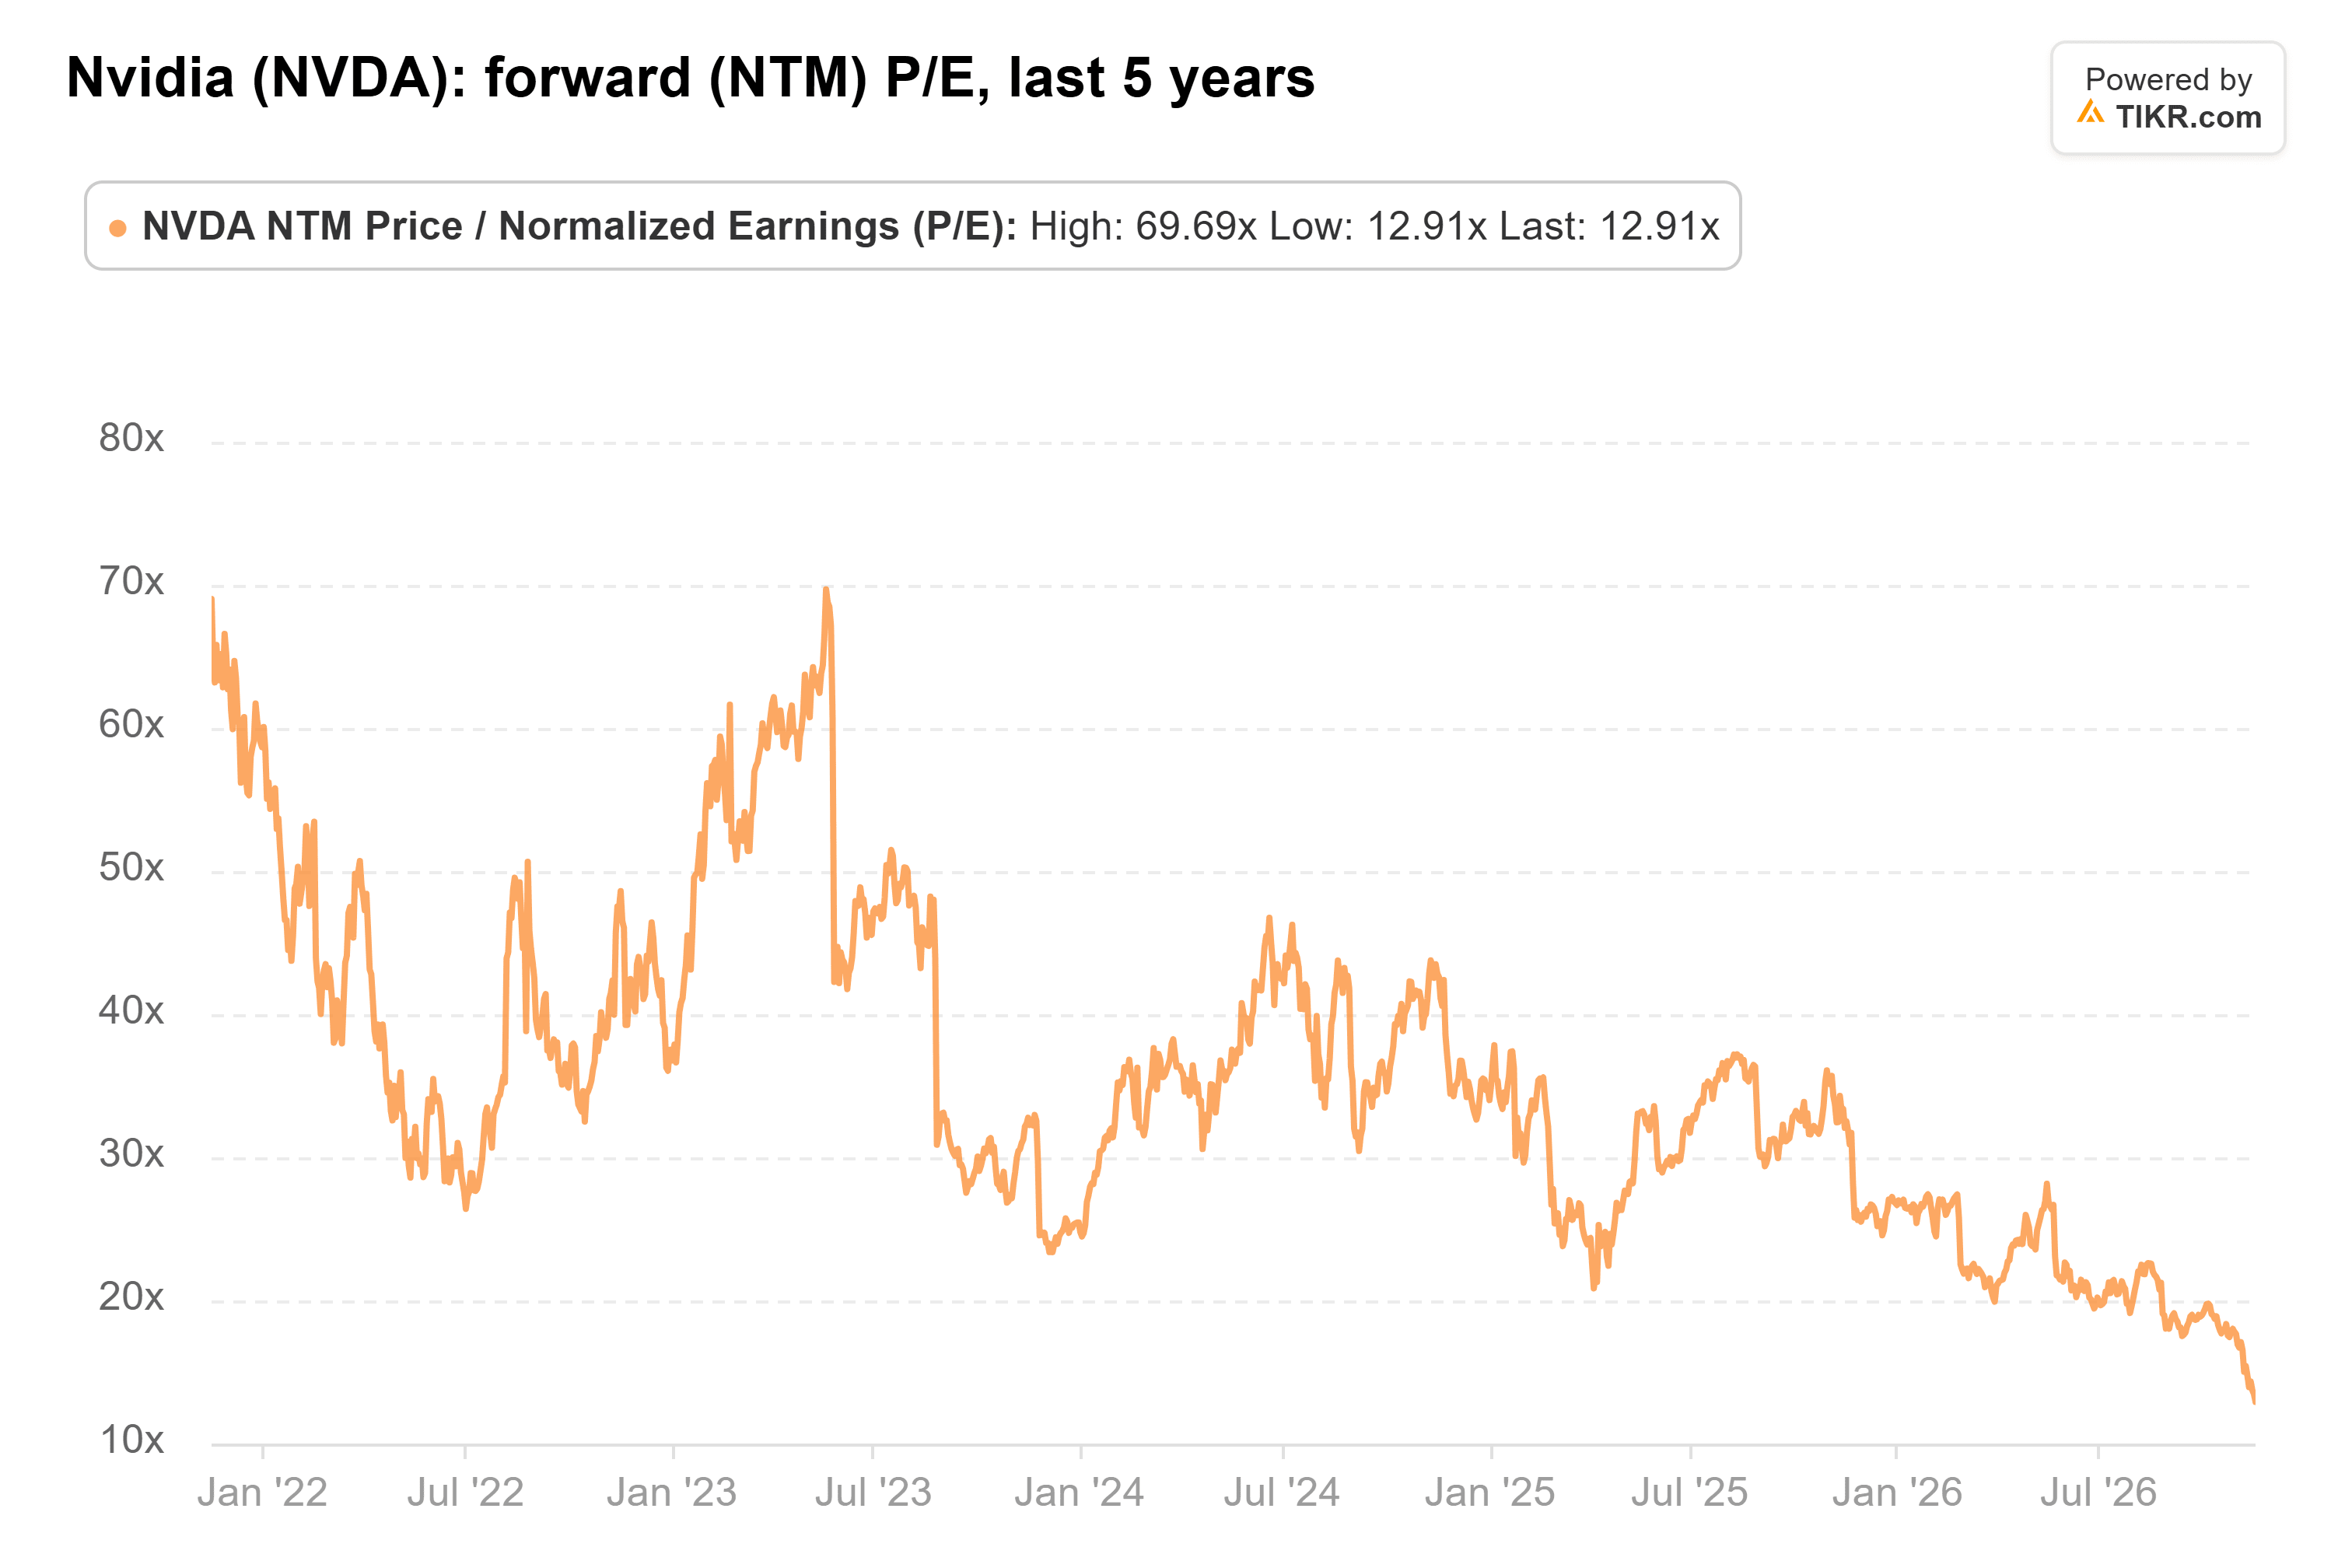
这个估值倍数计入了更接近 Lebenthal 最坏情况的情景,而非仅仅是对海外买家的额外审查。在我看来,这些护栏是英伟达能够承担的成本,而在这个价格下,市场更有可能低估其增长,而非高估。
今晚的电话会议是第一个考验,对照的是 1080 亿美元收入(上下浮动 2%)的业绩指引。当然,如果华盛顿真的采纳了 Calacanis 的核武器框架,控制措施可能会比买家审查严格得多。
那么英伟达股票的实际价值是多少?
TIKR 让你在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到英伟达可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR 上的文章并非来自 TIKR 或我们内容团队的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师预期来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR 未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!