核心要点
- 耐克今日股价大跌7%,因其表示2028财年调整后每股收益将小幅下滑。
- 耐克的2031年目标看起来很便宜,但首先会迎来一个下滑的年份。
- 耐克无法通过提价来转嫁上升的成本,这给了On Holding和Deckers Outdoor旗下的Hoka更多时间,也让Dick's Sporting Goods需要等待更久。
耐克 (NKE) 今日股价大跌7%。在其投资者日上,公司提出了到2031财年将盈利翻倍以上的计划,但随后表示中间的一年情况会变得更糟。
这意味着销售耐克鞋类的 Dick's Sporting Goods (DKS) 需要等待更长时间,也给了 On Holding (ONON) 和 Deckers Outdoor (DECK)(Hoka的母公司)更多时间来守住耐克正在追赶的跑鞋市场份额。
2028财年是症结所在
耐克的2031年目标要求增加约50亿美元营收,营业利润率达到12-14%,调整后每股收益达到3.00-3.50美元。但随后管理层谈到了2028财年:"我们认识到2028年在财务上将是充满挑战的一年。"调整后每股收益将"小幅下滑",营收也仍将下降。
分析师此前预计盈利将在2028财年开始复苏。
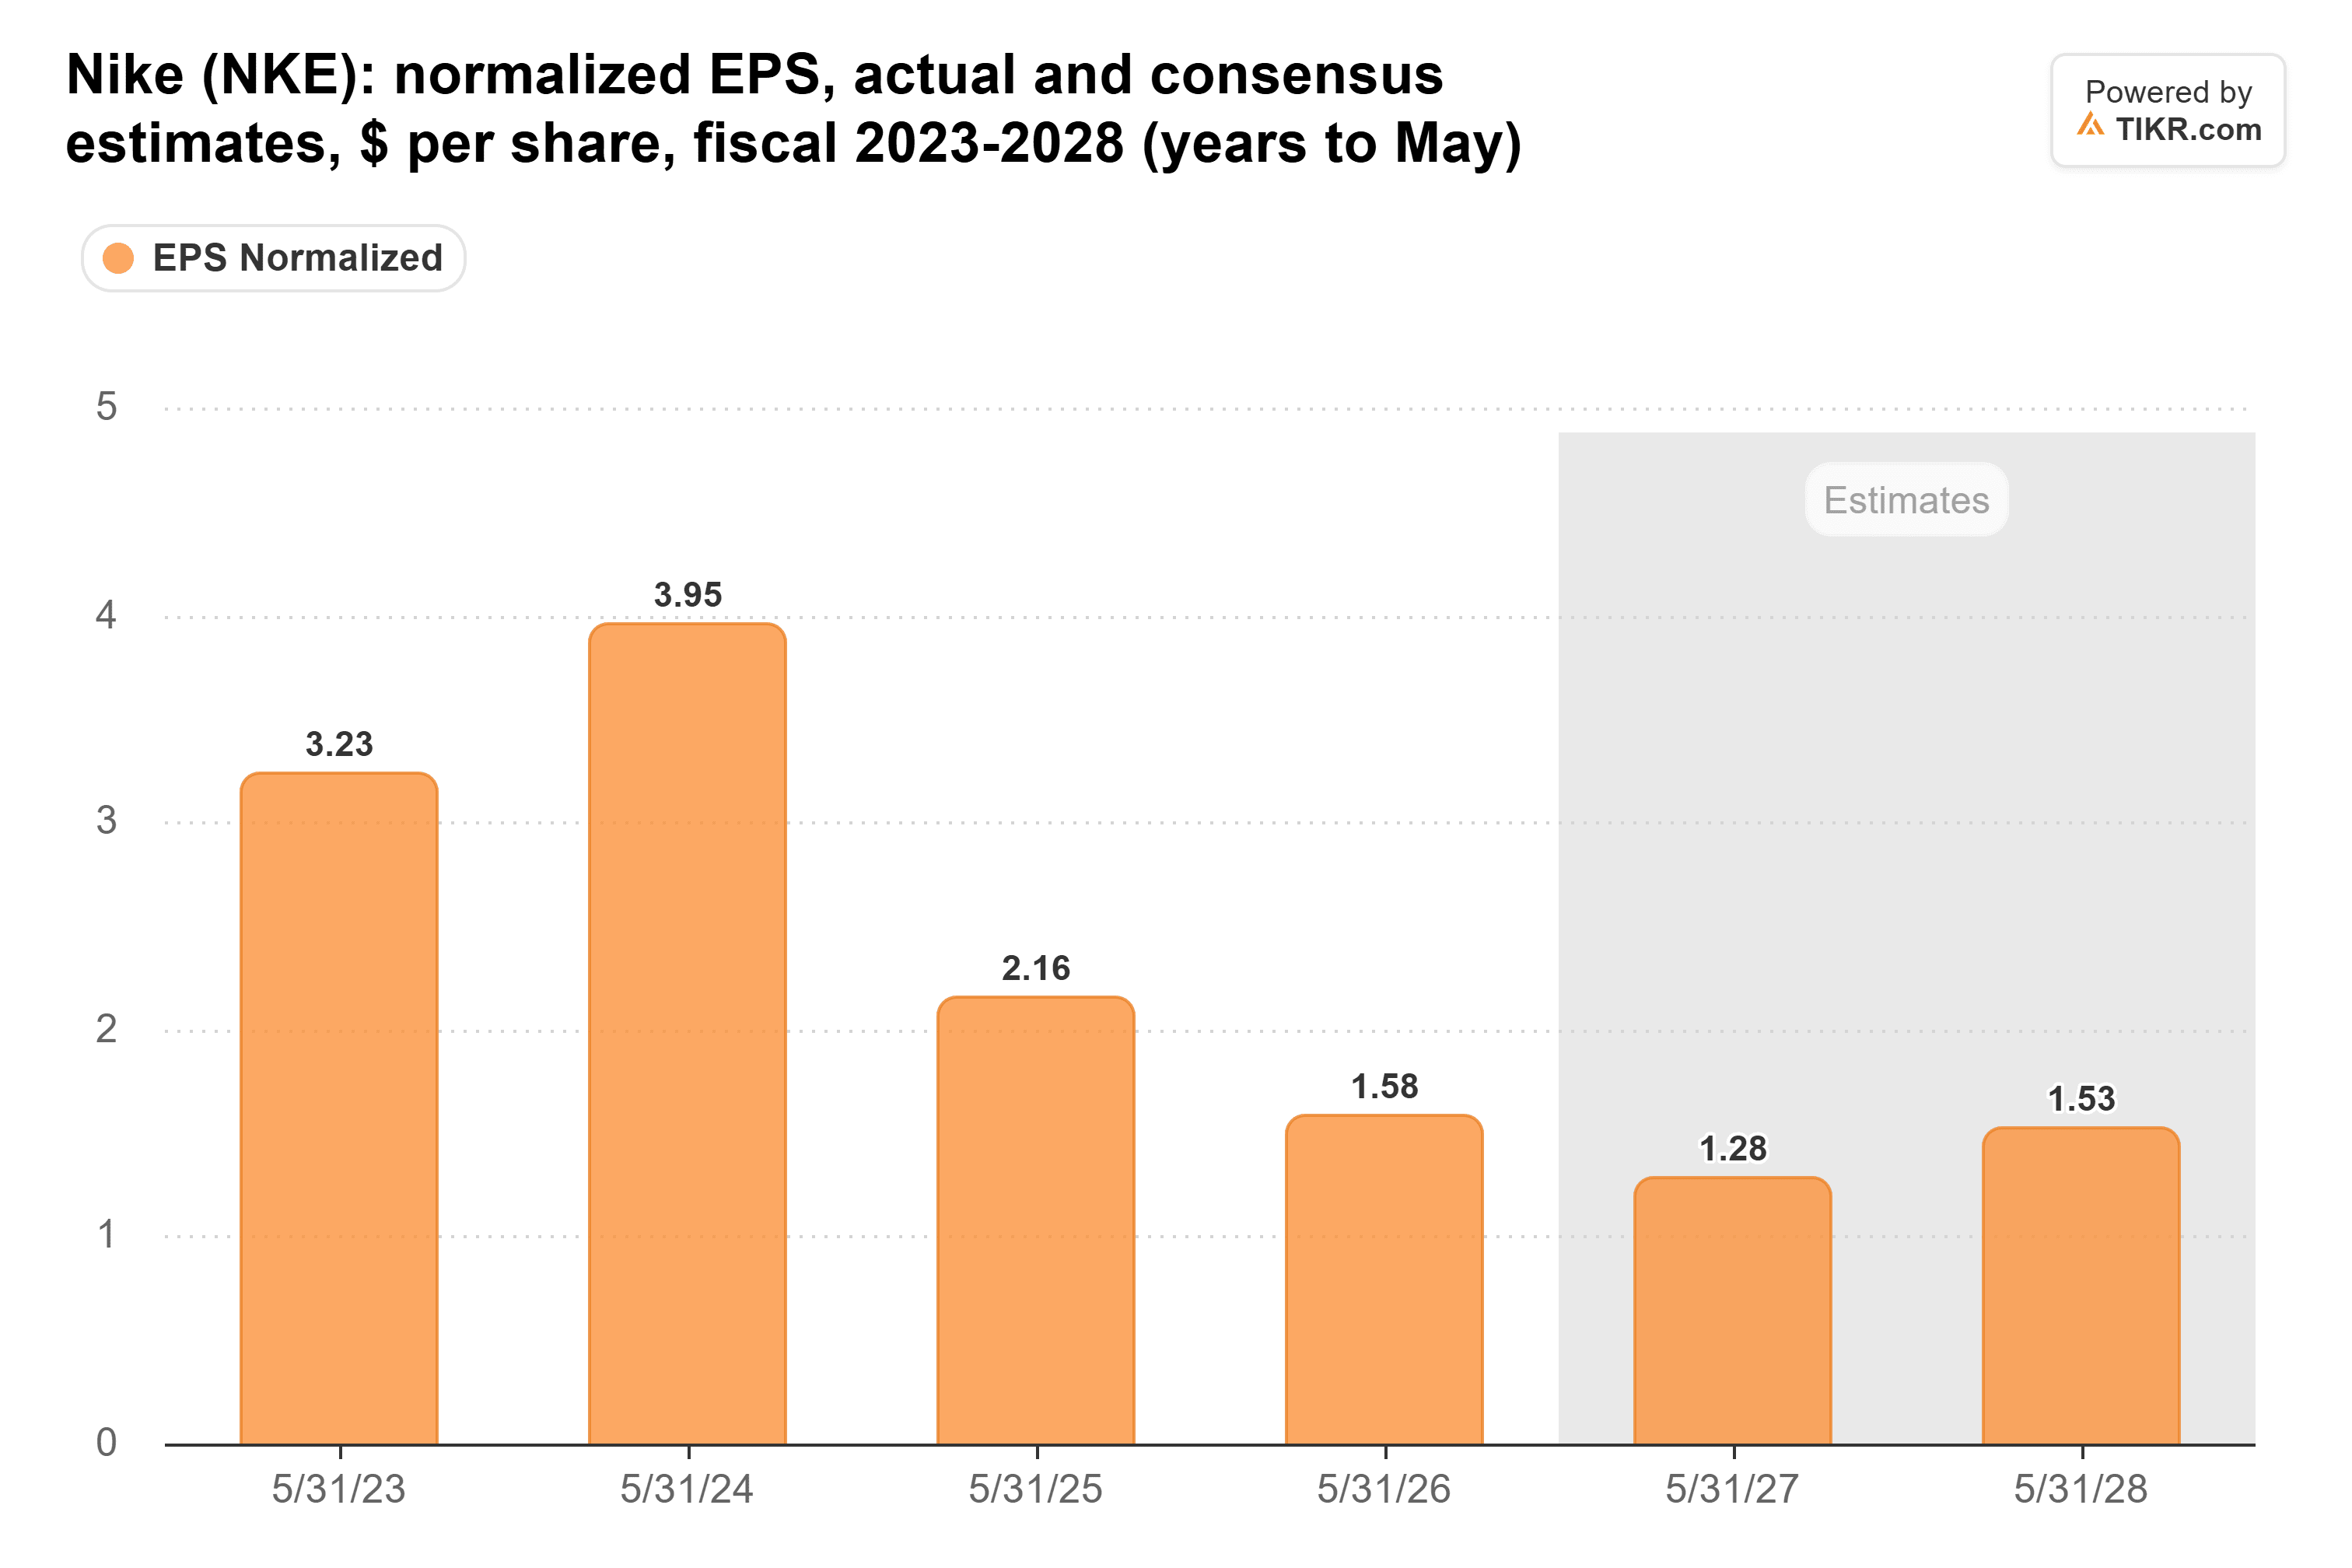
这些预期是在今日之前作出的。2028财年的1.53美元比2027财年高出约20%,这个数字应该会下调。
耐克无法通过提价来应对
耐克预计产品成本将上升,并表示:"目前,鉴于我们品牌的当前健康状况,我们通过提价来抵消这些趋势的能力有限。"
On Holding的做法恰恰相反。其第三季度按固定汇率计算的净销售额增长了17.8%,剔除关税退款后的毛利率创下66.9%的纪录。联席首席执行官Caspar Coppetti表示On"保持了全价销售"。Hoka在截至9月30日的Deckers季度中增长了6.8%。耐克的跑步业务推动要到2029财年才会体现为营收增长。
在Dick's,Foot Locker的备考同店销售额在截至8月1日的季度下降了3.6%,Dick's也下调了该业务全年的展望。我不指望Foot Locker会在耐克之前扭转局面。
TIKR追踪了44位分析师对耐克的评级。有多少人给出"买入"评级?
查看耐克的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预期,全部集中在一处。超过50万投资者使用TIKR来研究像这样的股票。查看耐克的分析师评级
等待期是否已被定价?
在今日之前,耐克的远期市盈率正好在其五年平均水平附近。
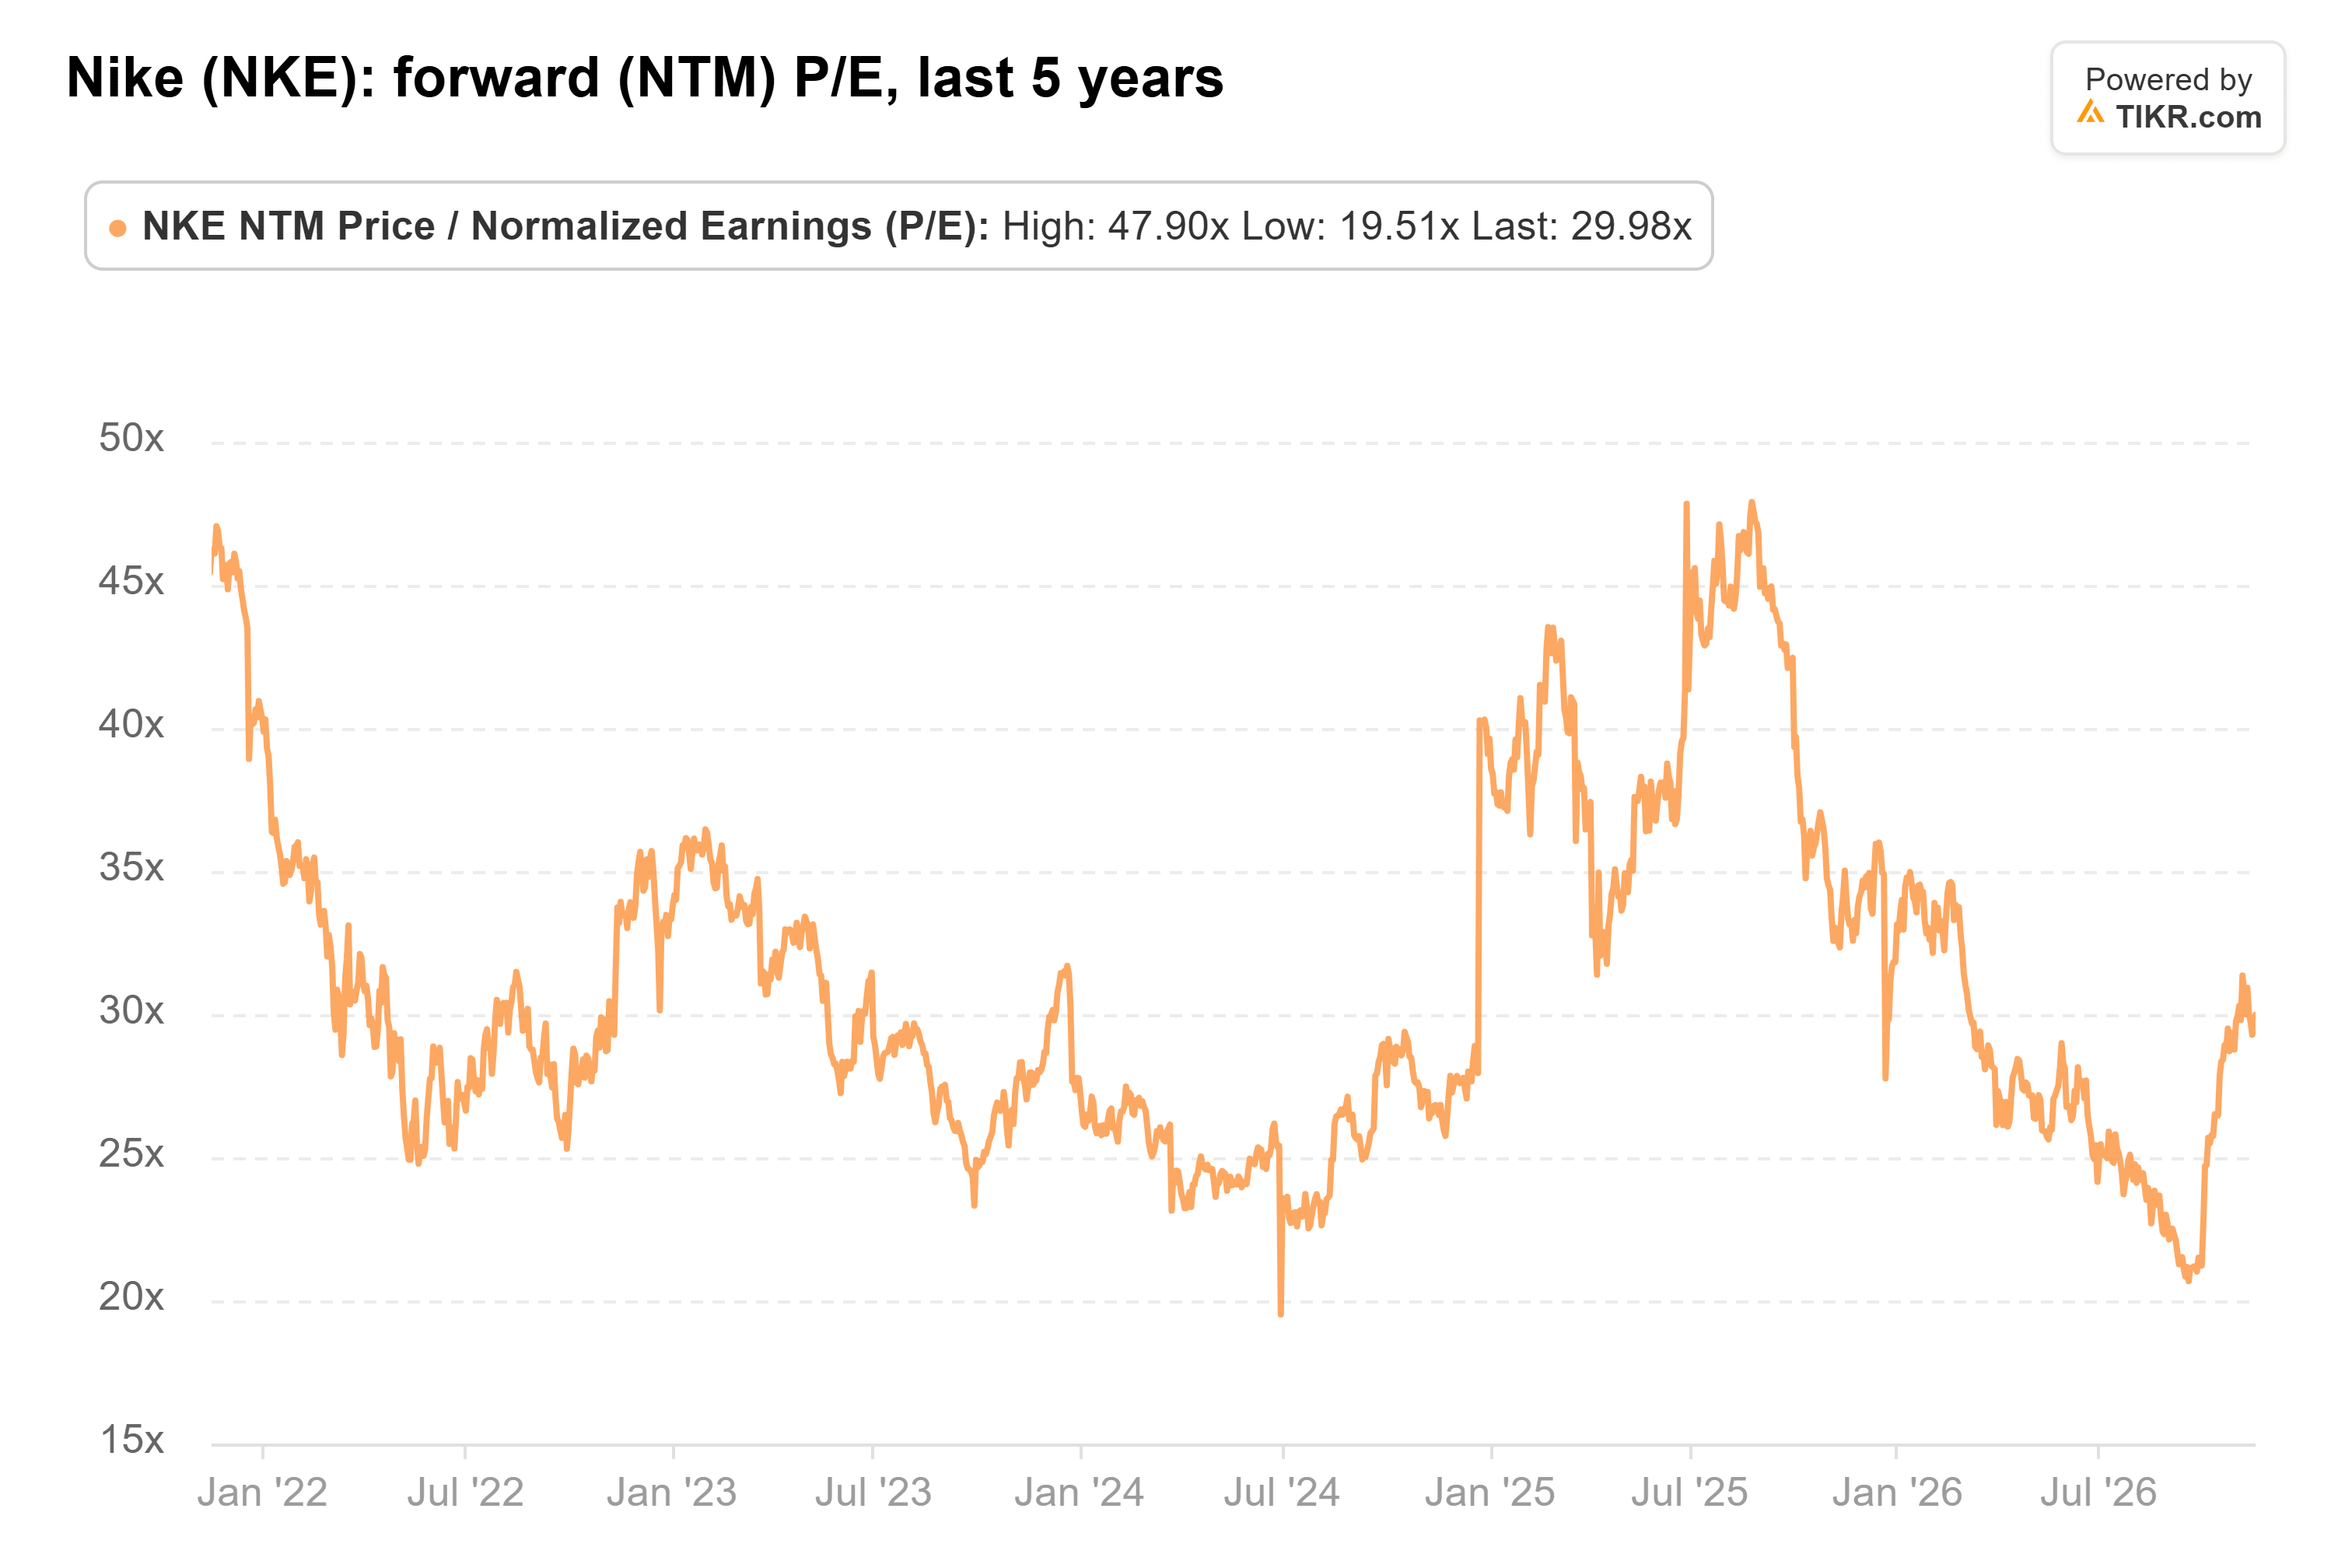
上次收盘时为30倍,而平均值为31倍,今日之后略低一些。以耐克的2031年每股收益目标计算,该股在上次收盘时市盈率约为11-13倍。
如果耐克能达到目标,这个估值很便宜。但鉴于首先会有一个下滑的年份,在盈利尚未触底之前,我不会支付一个平均倍数。下一个考验是12月份的第二季度业绩。如果运动服饰业务(上一季度下滑了低双位数)的降幅收窄,那么2029财年的转折点将开始显得真实。
那么耐克股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到耐克可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映你自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预期来创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!