

核心要点
- 英伟达 (NVDA) 在四家高净资产收益率股票中脱颖而出,因为其历史回报主要来自运营盈利能力,而非财务杠杆。
- 家得宝 (HD) 的净资产收益率也超过了80%,但其债务在2021财年至2025财年间增加了近200亿美元。
- 苹果 (AAPL) 在其资产上产生了强劲回报,而波音 (BA) 则展示了高杠杆如何虚增报告的净资产收益率。
- 英伟达11月17日的财报显示,营收增长103%至1158亿美元,74.8%的毛利率强化了其盈利能力优势。
四家净资产收益率超过80%的公司看起来可能同样令人印象深刻。但一位投资者认为,只有英伟达通过了沃伦·巴菲特关于一家盈利企业不应严重依赖债务的测试。
在11月16日Reddit的r/ValueInvesting社区讨论中,该投资者通过考察英伟达、家得宝、苹果和波音的资产收益情况以及杠杆在多大程度上提升了这些回报,对它们进行了比较。
这一论点源自巴菲特1987年致伯克希尔·哈撒韦股东的信,信中推崇那些"在几乎不或完全不使用债务的情况下,在净资产上获得良好回报的企业"。
这是一个重要的区别。一家公司可以通过卓越的盈利能力、相对较小的权益基础,或两者兼而有之,来产生超高的净资产收益率。
英伟达和家得宝11月17日的财报为投资者评估这一比较提供了新的证据。
TIKR追踪了61位分析师对英伟达的看法。有多少人给出"买入"评级?
在一个地方查看英伟达买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预测。超过50万投资者使用TIKR来研究像这样的股票。查看英伟达的分析师评级。
为何苹果和波音的高净资产收益率可能误导投资者
该投资者的计算显示了这四家公司如何以不同的方式产生其报告的回报:
| 公司 | 净资产收益率 | 总资产收益率 | 财务杠杆 | 负债/权益 |
|---|---|---|---|---|
| 英伟达 | 84.2% | 60.2% | 1.40x | 0.15x |
| 家得宝 | 85.6% | 13.0% | 6.58x | 3.18x |
| 苹果 | 117.9% | 32.7% | 3.61x | 0.71x |
| 波音 | 116.9% | 4.5% | 26.08x | 7.01x |
苹果报告的32.7%的总资产收益率表明其基础盈利能力强劲,但其相对较小的权益基础将其净资产收益率推高至近118%。
波音则呈现了一个更极端的例子。其报告的4.5%的总资产收益率,乘以约26倍的财务杠杆,产生了超过116%的净资产收益率。
英伟达的数据则讲述了一个不同的故事。其报告的60.2%的总资产收益率构成了其84.2%净资产收益率的大部分,这表明其基础业务在不过度依赖杠杆的情况下产生了大部分回报。
英伟达的高回报伴随着更少的债务
英伟达的历史资产负债表支持这一论点。
在2022财年至2026财年期间,总债务保持相对稳定,从约118亿美元变动至114亿美元。与此同时,现金和短期投资几乎翻了三倍,从212亿美元增至626亿美元。
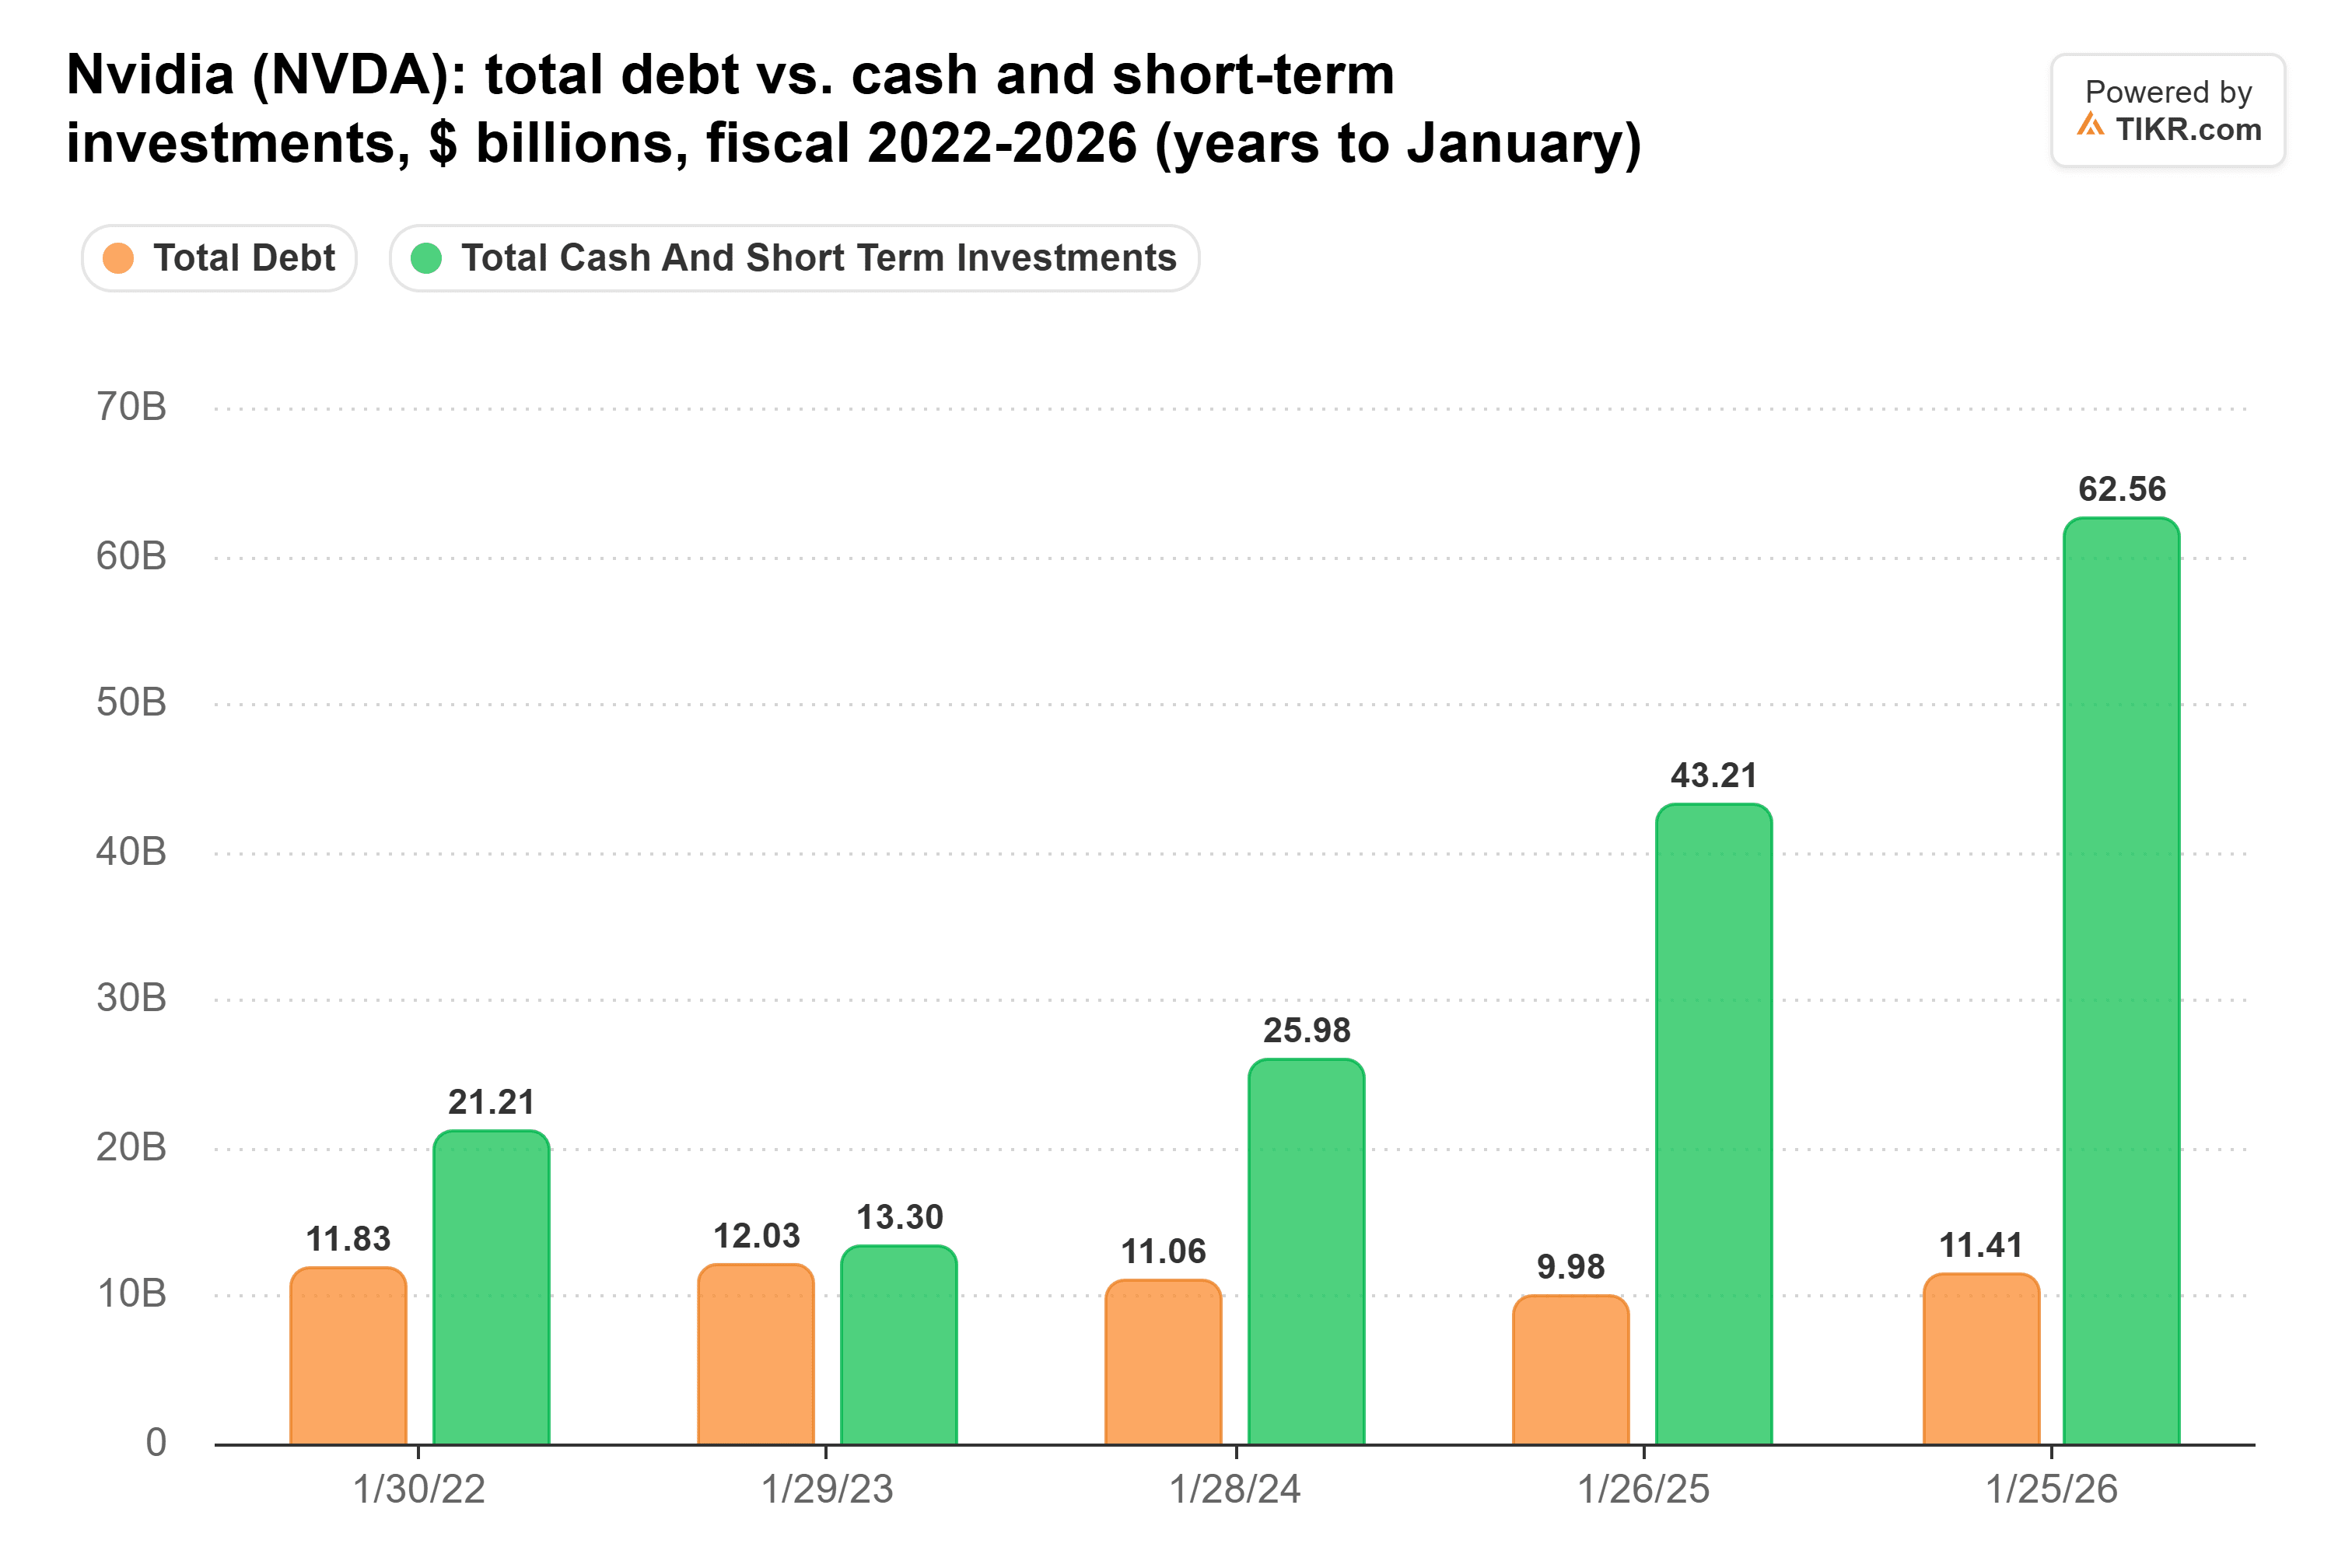
随后,英伟达在2026年6月发行了250亿美元票据,增加了借款。截至7月26日,未偿还债务已达到约334亿美元。该公司10月25日的资产负债表显示,其拥有约535亿美元的现金、现金等价物和可交易债务证券,尽管有额外借款,但仍保持了充足的流动性。
英伟达的财务风险敞口超出了传统借款范畴。该公司披露了高达1085亿美元的潜在担保,其中包括与俄亥俄州人工智能基础设施开发相关的1050亿美元承诺。这些或有负债如果触发,可能造成重大的财务风险敞口。
英伟达11月17日的财报强化了其运营实力。
季度营收达到1158亿美元,同比增长103%,而数据中心营收增长110%至1076亿美元。
这些结果强化了英伟达的盈利能力主要来自其技术业务而非财务杠杆的论点。
家得宝85.6%的净资产收益率更依赖杠杆
家得宝以不同的方式达到了类似的高净资产收益率。
根据Reddit投资者的计算,家得宝13.0%的总资产收益率,结合约6.6倍的财务杠杆,产生了85.6%的净资产收益率。
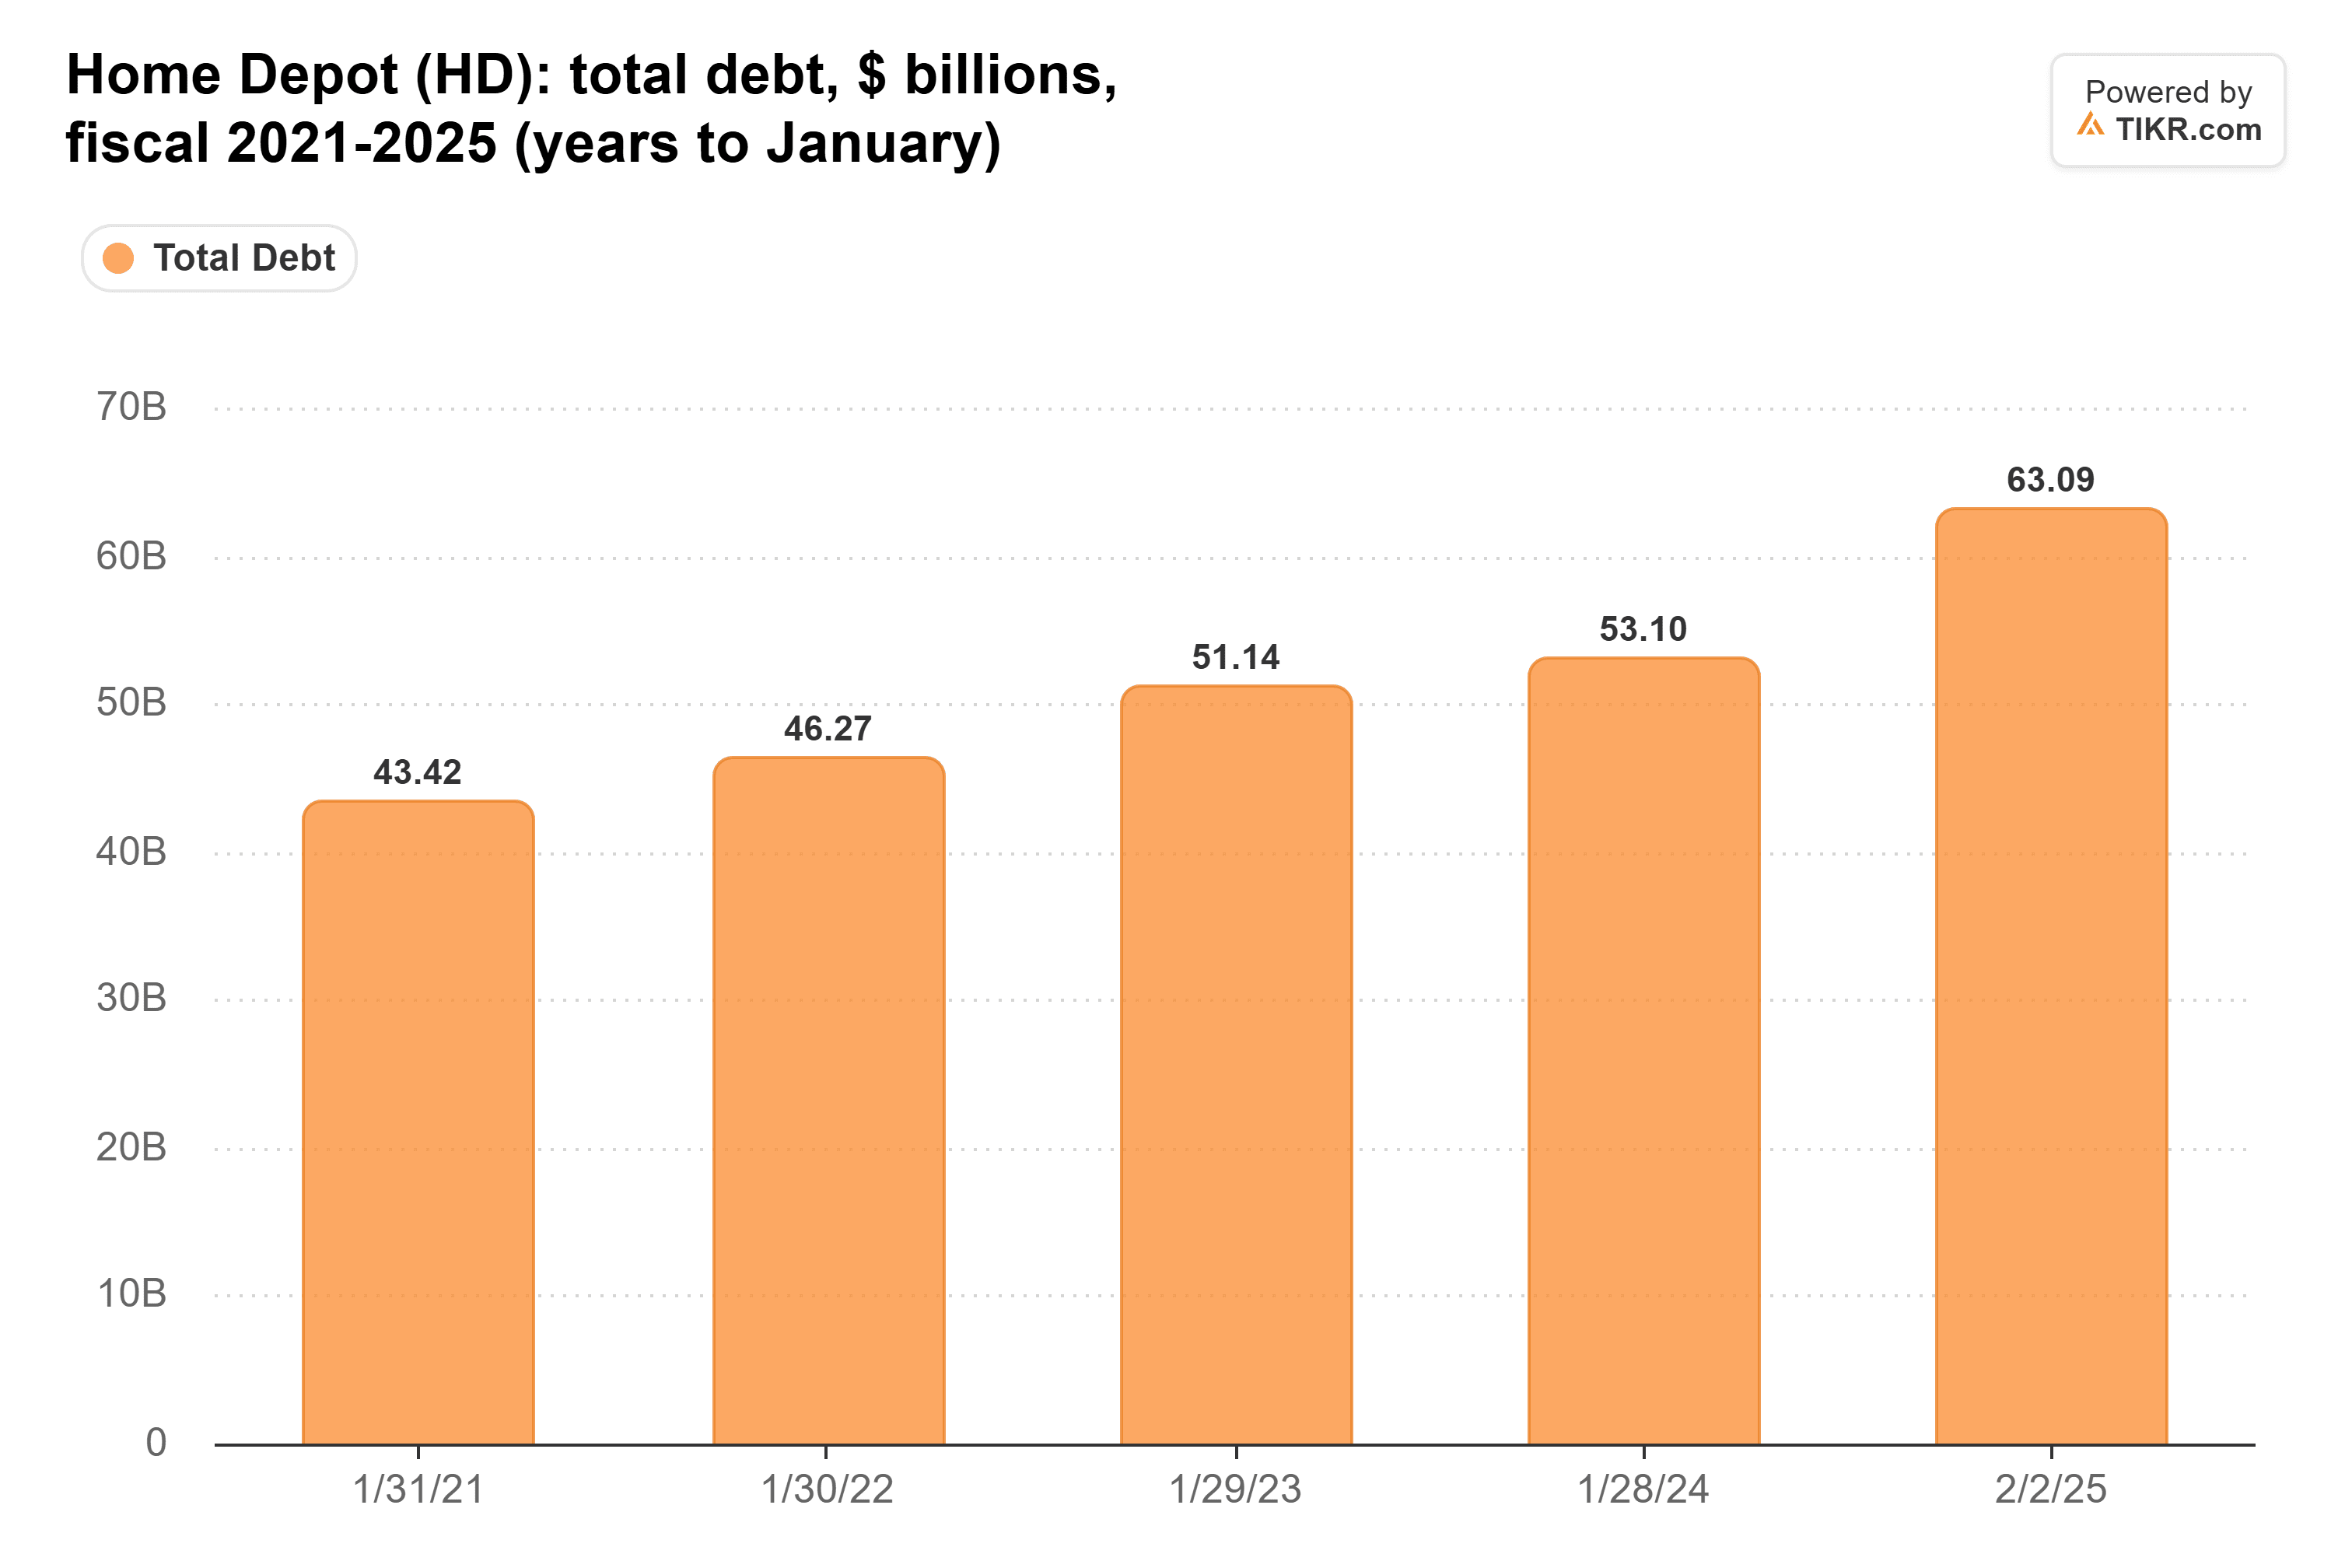
在2021财年至2025财年期间,家得宝的总债务从约434亿美元增加到631亿美元,部分反映了对SRS Distribution和GMS等公司的收购。
家得宝11月17日的业绩显示,其业务仍然保持盈利。
第三季度销售额增长4.9%至434亿美元,净利润达到37亿美元,而去年同期为36亿美元。
这些结果支持了家得宝的运营韧性,但其高净资产收益率仍然比英伟达更依赖于其资本结构。
偿还收购债务可能会加强家得宝的财务状况,即使报告的净资产收益率下降。
英伟达74.8%的毛利率强化了其盈利能力
英伟达的运营利润率是其高回报脱颖而出的另一个原因。
毛利率在2023财年降至56.9%,随后在2024财年恢复至72.7%,2025财年达到75.0%。在2026财年仍保持在71%以上。
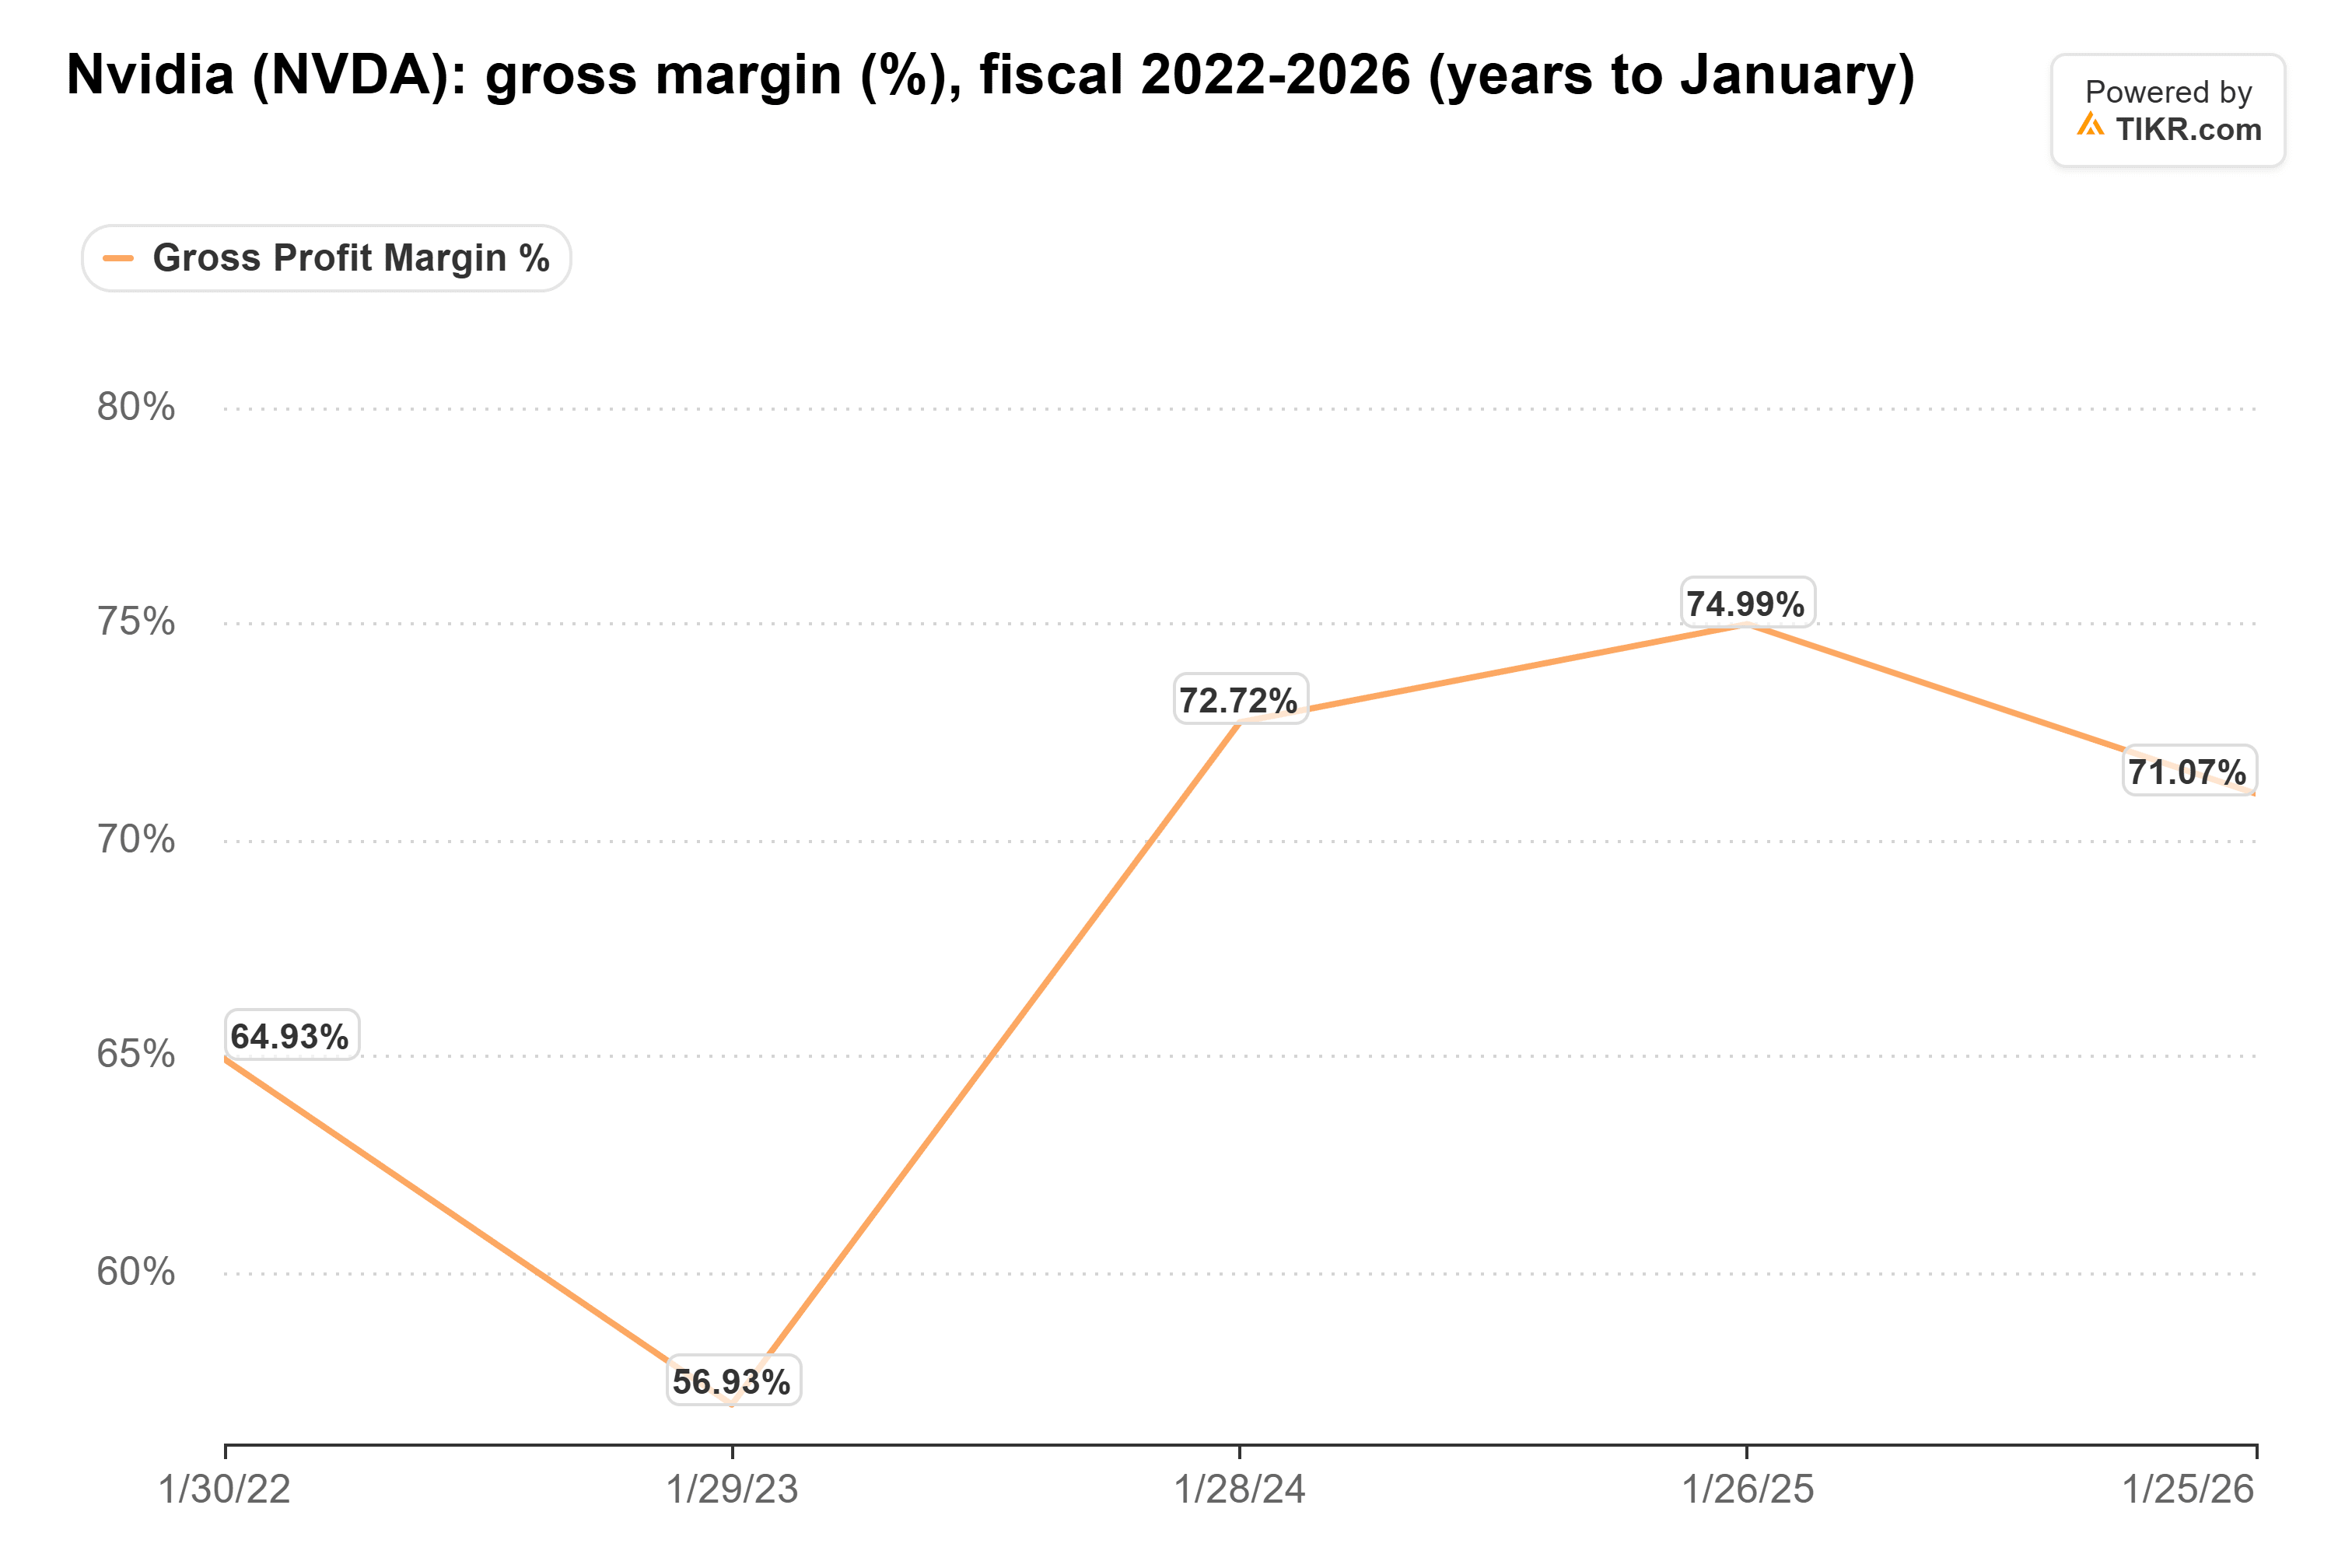
11月17日的财报强化了这一趋势。
英伟达报告其第三财季GAAP毛利率为74.8%,而去年同期为73.4%。营业利润翻了一倍多,达到775亿美元。
"我们的增长势头是真实的,"临时首席执行官兼首席财务官Colette Kress表示,该公司报告了对AI计算基础设施的持续需求。
管理层预计,2027年1月季度的营收约为1300亿美元,毛利率预计在71%至72%之间。
这一预测表明营收将持续增长,并得到对英伟达计算平台需求的支撑。其2023财年的低迷也表明,即使卓越的利润率也可能在行业放缓期间减弱。
英伟达是这四家公司中最佳的巴菲特式选择
Reddit投资者的核心论点令人信服:与比较中的其他公司相比,英伟达的历史股东回报得到了更强的基础资产盈利能力和显著更少的财务杠杆的支持。
其11月17日的业绩使这一论点更具说服力。
英伟达股价在11月18日收于151.83美元,远期盈利预测意味着其估值接近11倍市盈率。
对于一家季度营收翻倍多、毛利率保持在75%左右、数据中心业务持续快速扩张的公司来说,这个估值看起来很有吸引力。
苹果仍然保持高盈利,而家得宝则产生大量的零售现金流。波音的高杠杆使其三位数的净资产收益率作为衡量基础业务质量的指标说服力较低。
在每股约152美元、远期市盈率接近11倍的情况下,我认为英伟达被低估了,我会选择买入它而不是家得宝、苹果或波音。其卓越的运营盈利能力、快速的营收增长以及相对适度的传统借款,使其最符合巴菲特的盈利与债务标准。
主要风险在于,AI基础设施支出减弱、利润率下降或重大的财务承诺可能会损害其盈利前景。
那么英伟达股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到英伟达可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映你自己对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR上的文章并非旨在提供来自TIKR或其内容团队的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!



