核心要点
- 英伟达将其2028财年营收增长预期从70%上调至约75%,而分析师预期约为69%。
- D.A. Davidson的吉尔·卢里亚称75%这个数字是整个AI生态系统的代表,并预计微软、亚马逊和Alphabet明年的资本支出将增长25%至50%。
- 英伟达目前股价对应2028财年共识每股收益的市盈率为9.3倍。如果营收仅增长25%且每股收益同步下降,其市盈率将约为12.6倍。
英伟达 (NVDA) 再次提高了标准。在11月17日的第三季度财报电话会议上,临时首席执行官科莱特·克雷斯将公司2028财年的营收增长预期从70%上调至约75%。
11月18日,英伟达股价下跌2.9%,至150.96美元。在当天的 Prof G Markets播客上,D.A. Davidson分析师吉尔·卢里亚解释了他为何认为增长可能达不到英伟达的预期:
“当我们说英伟达明年将增长75%时,这代表了整个生态系统。也许我们不会增长75%。也许我们增长25%到50%。”
他将这种较慢的增长速度与最大的买家联系起来,预计 微软 (MSFT)、 亚马逊 (AMZN) 和 Alphabet (GOOG) 明年将增加“25%到50%的资本支出”。上季度,亚马逊的现金资本支出为759亿美元,Alphabet为514亿美元,微软为 452亿美元(包括融资租赁)。
英伟达的75%是所有人的数字
该生态系统的一部分依赖于债务。“记住,是借贷催生了泡沫,”卢里亚说,他指出了像CoreWeave这样的新云公司信贷条件收紧。CoreWeave曾表示将避免在当前收益率下发行无担保债务,转而以客户合同作为抵押进行借款。
今年8月,克雷斯指出,预计2027年五大超大规模云服务提供商的资本支出将达到约1.3万亿美元,高于今年的约8000亿美元。这意味着超过60%的增长,高于卢里亚预测范围的上限。
卢里亚并不预期会出现回调,“因为需求确实存在。”尽管如此,Alphabet上季度的自由现金流为负91亿美元,部分原因是欧盟委员会52亿美元的罚款。
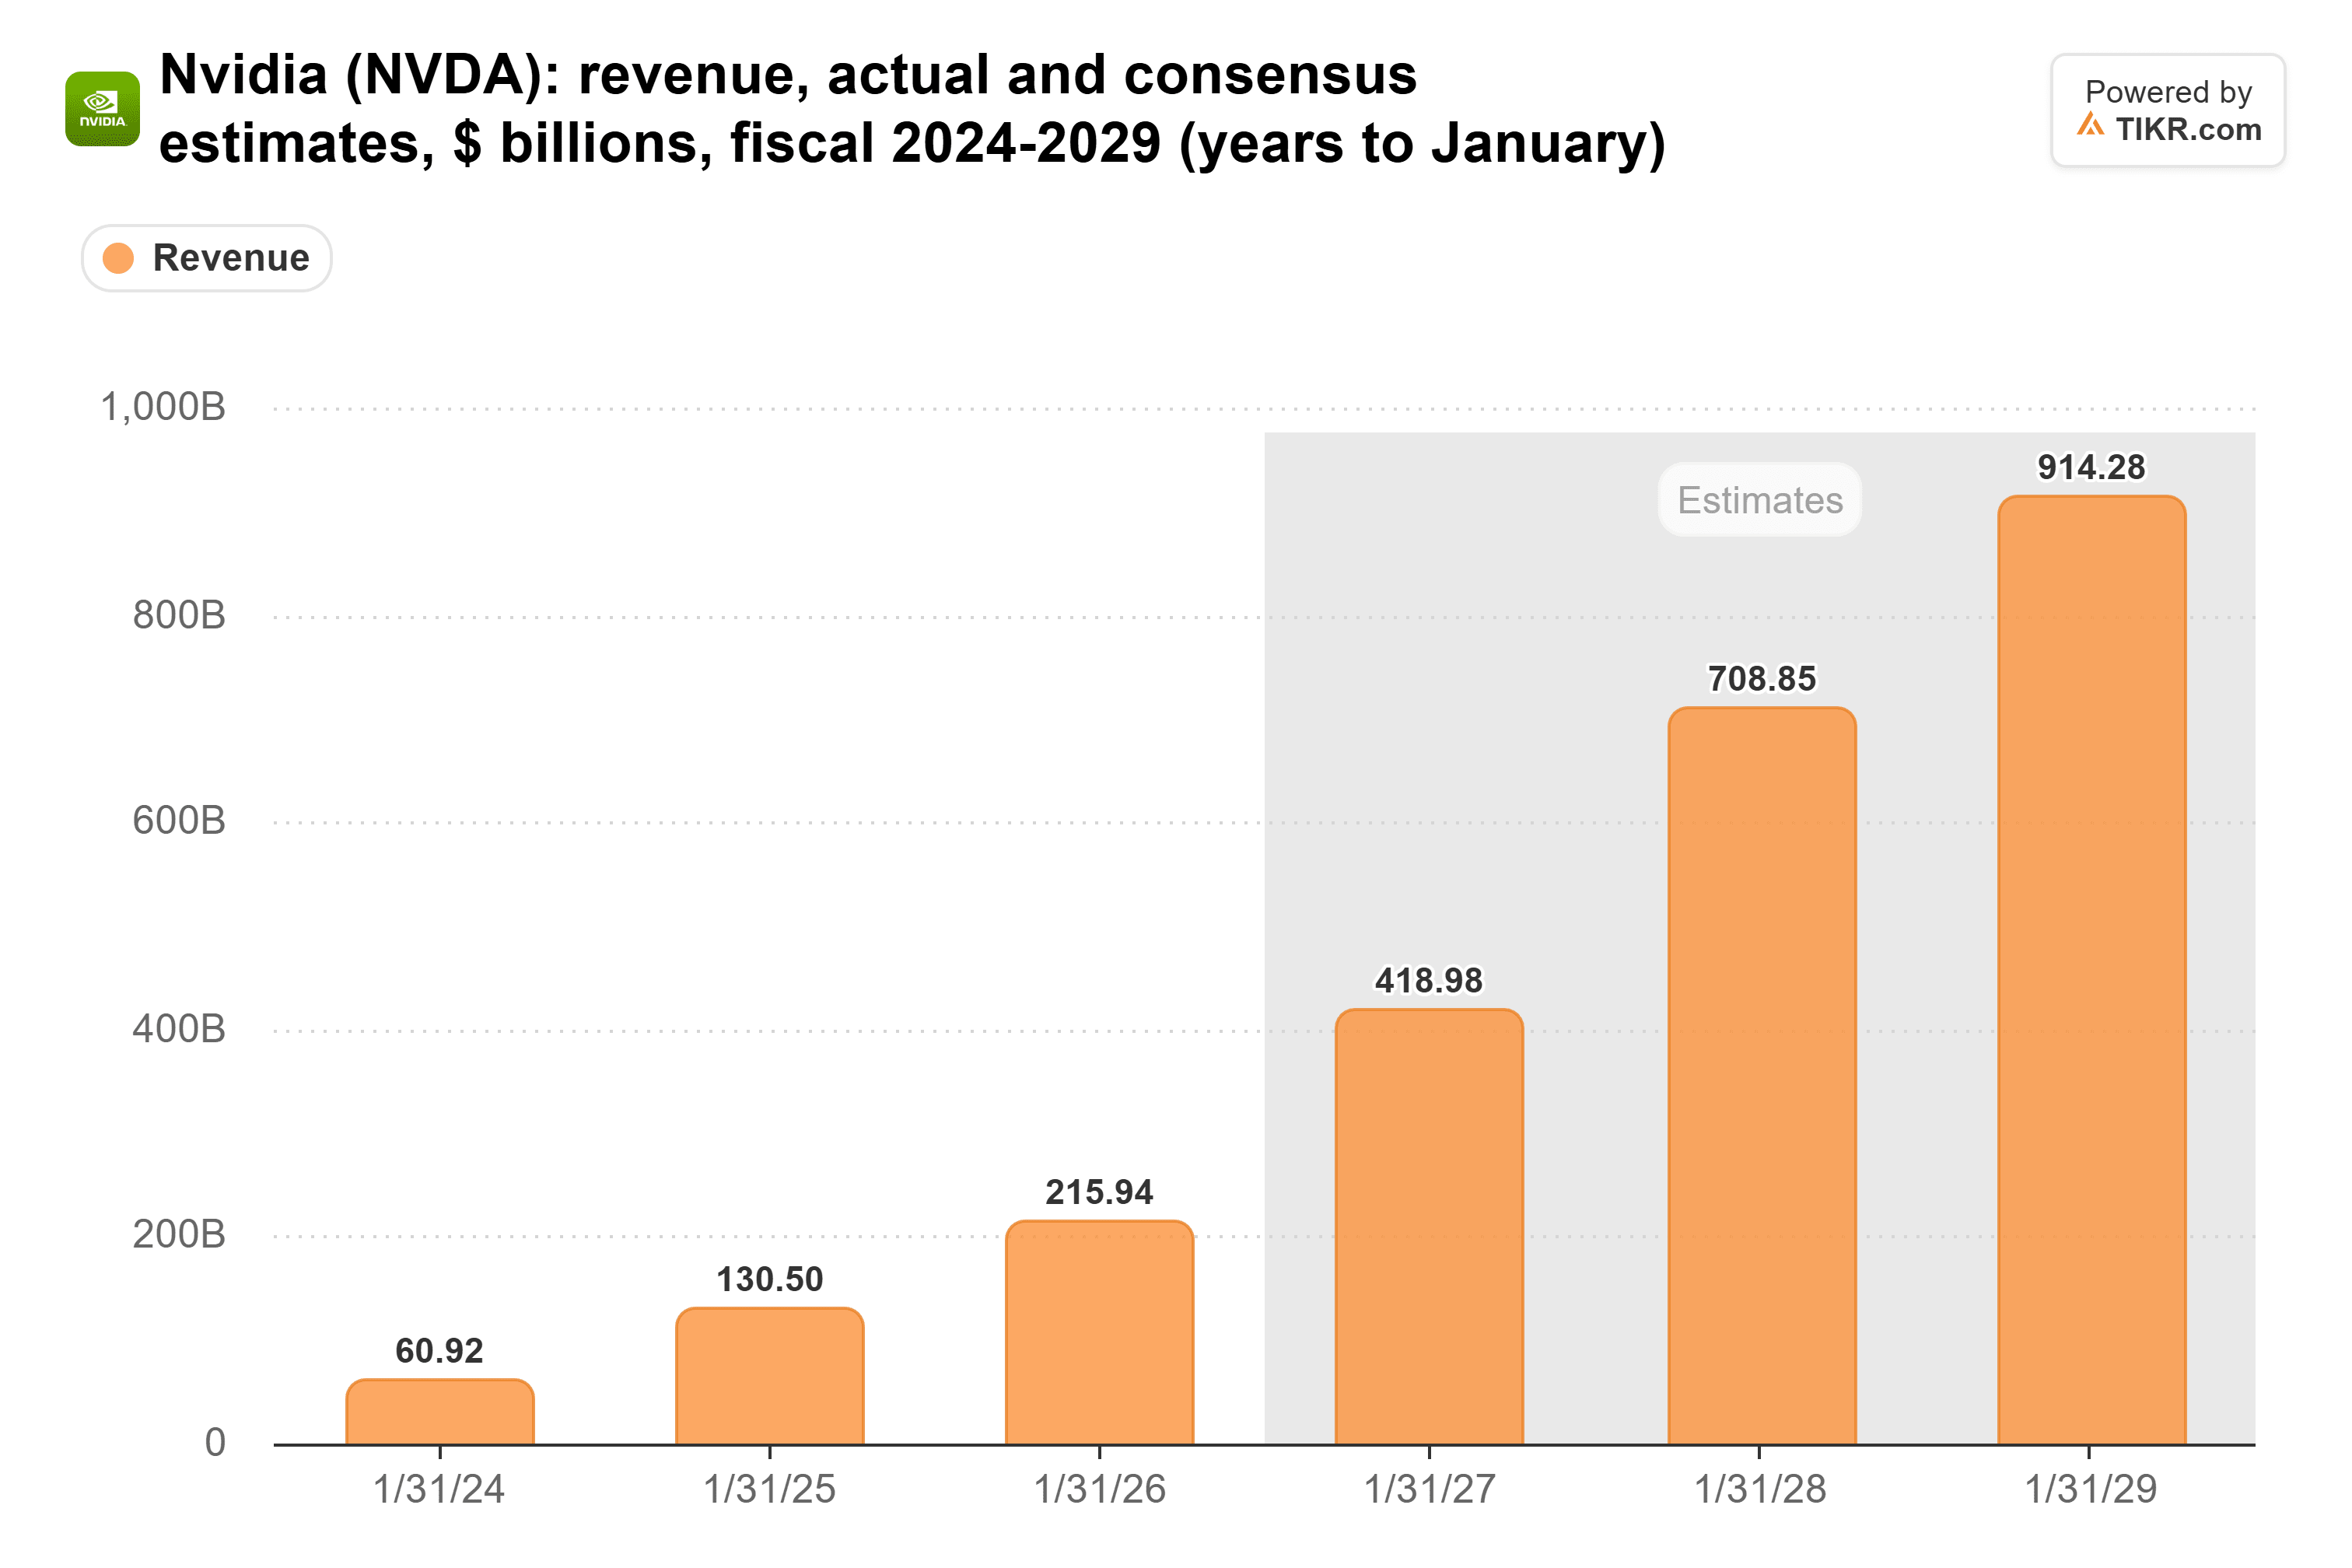
分析师预计2028财年营收为7090亿美元,比他们预计的2027财年4190亿美元高出约69%:
TIKR追踪63位分析师对英伟达的看法。有多少人给出“买入”评级?
查看英伟达买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预估,全部集中在一处。超过50万投资者使用TIKR来研究像这样的股票。 查看英伟达的分析师评级
即使25%的增长也已被定价
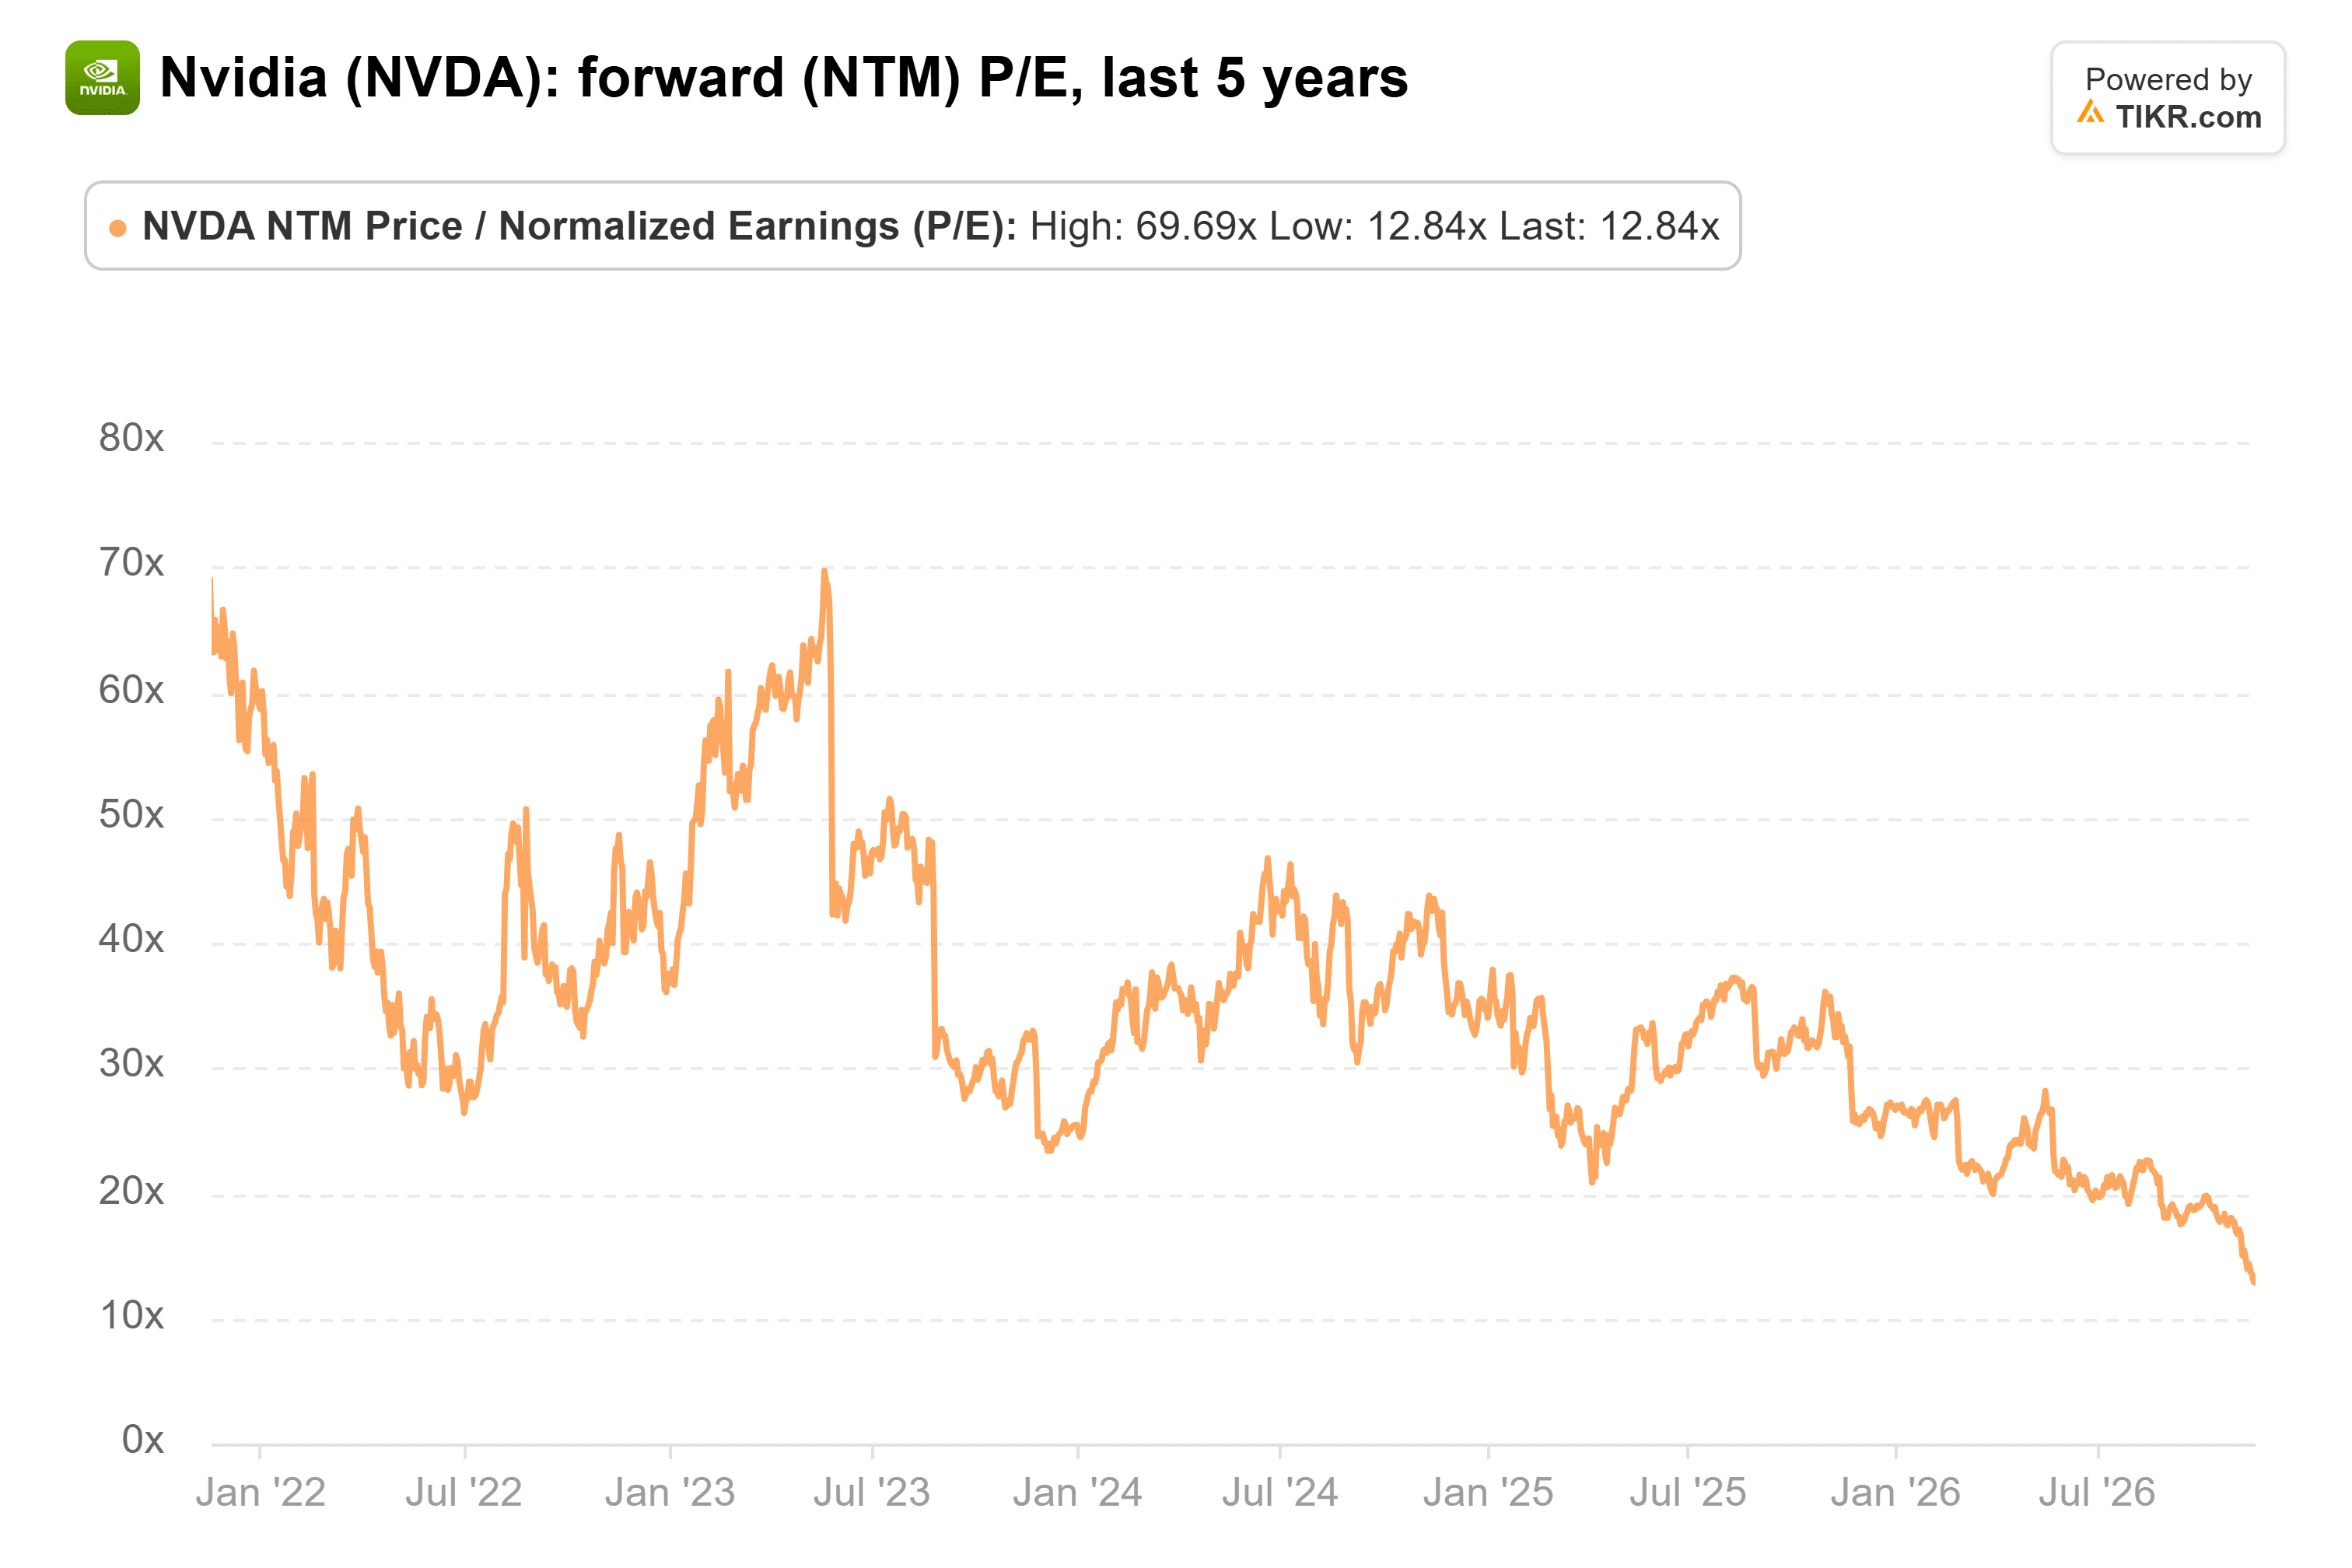
11月17日,英伟达的股价对应未来12个月盈利的市盈率为12.8倍,为五年来的最低点,远低于其36倍的五年平均水平:
分析师预计 调整后每股收益将从2027财年的9.66美元上升至2028财年的16.24美元,并在2029财年达到 21.44美元:
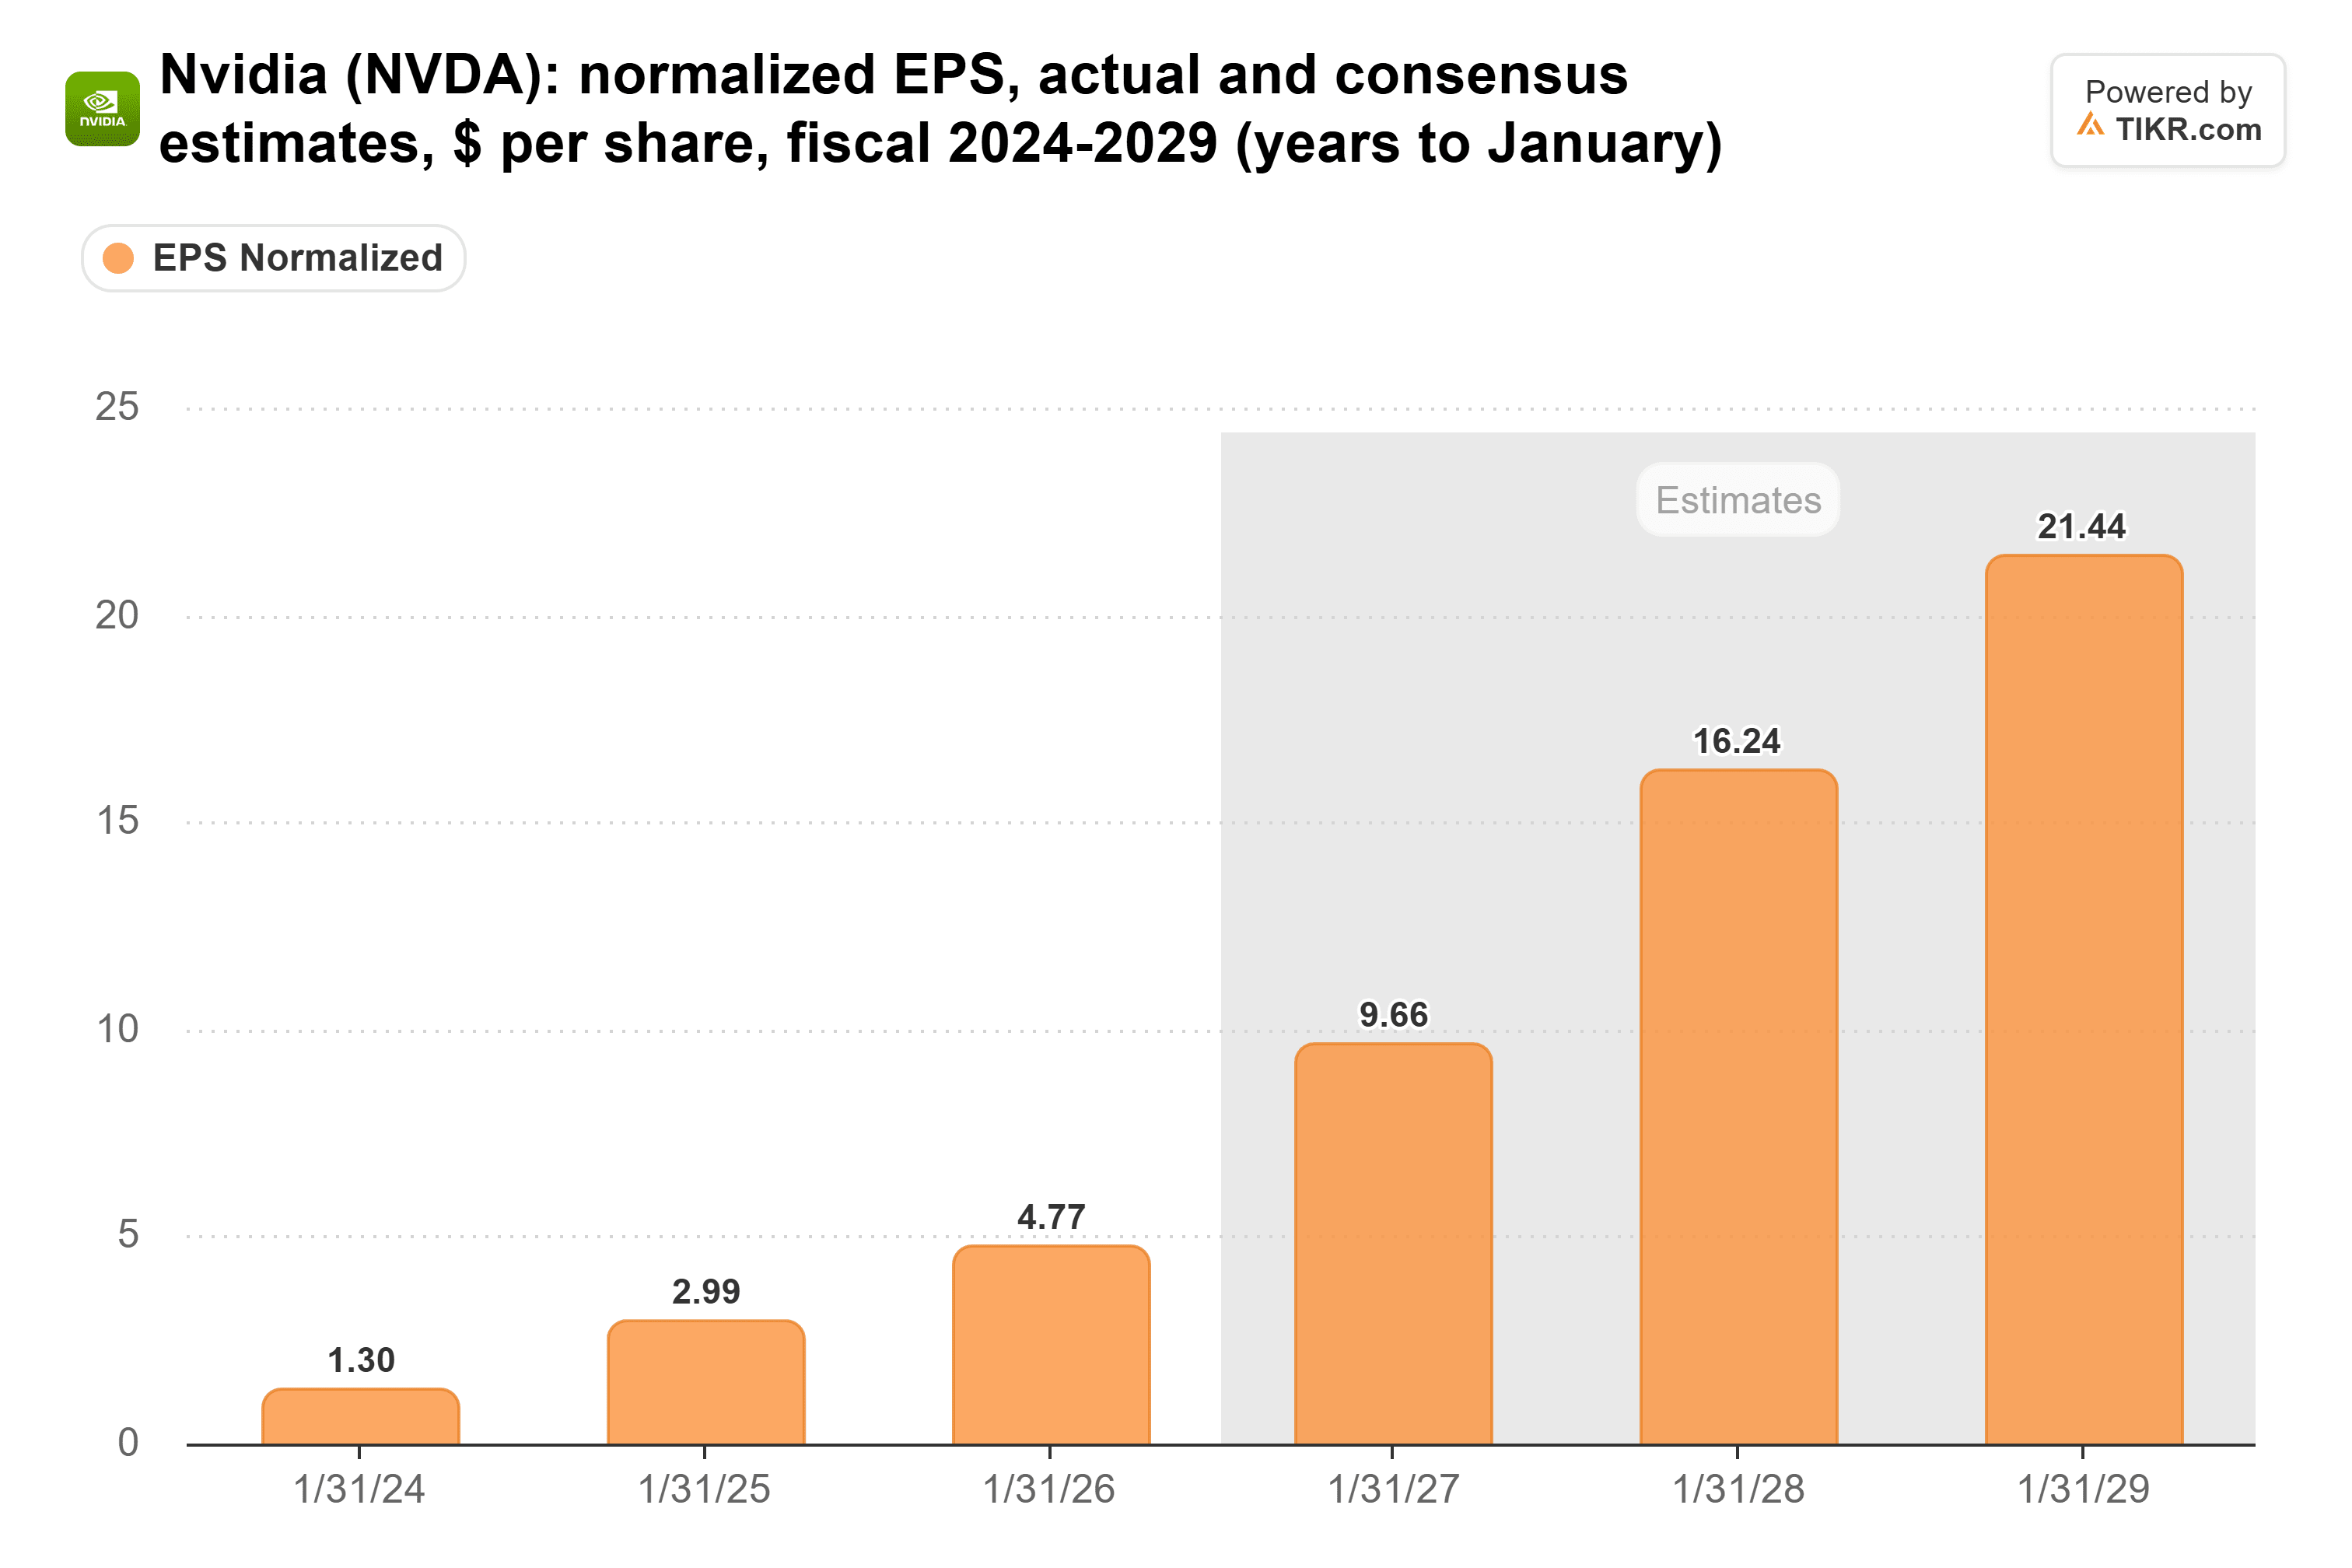
以150.96美元的价格计算,该股对应2028财年每股收益的市盈率为9.3倍。现在用卢里亚的数字计算,基于相同的4190亿美元基数。增长50%将使2028财年营收达到约6290亿美元,增长25%则达到约5240亿美元,分别比共识预期低11%和26%。按相同比例削减每股收益,你将得到约14.40美元和12.00美元,仍比2027财年高出24%至49%。
基于这些盈利数据,当前股价对应的市盈率分别约为10.5倍和12.6倍。 利润率若收窄,将使这些倍数 略微提高。
卢里亚得出了相同的结论:“看起来这已经被计入股价了。”
什么可能打破英伟达的算法
风险在于卢里亚警告的借贷问题可能落在英伟达自身的资产负债表上。其应收账款周转天数 在10月当季上升至64天,而上一季度为60天,英伟达将此归因于Rubin芯片的发货时间安排以及为某些投资级客户提供的更长付款期限。
以约9倍明年盈利的估值来看,英伟达并不需要克雷斯的75%增长预期从现在开始实现。
接下来要看三大巨头的 2027年资本支出计划。如果它们给出的 增长指引 低于25%, 那么即使是卢里亚的保守 情景也开始显得 过于乐观。
那么英伟达股票的实际价值是多少?
TIKR让你能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到英伟达可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预估来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!