核心要点
- 英伟达的供应承诺额增加了1110亿美元,达到3900亿美元,主要涉及内存。
- 乔希·布朗表示,如果英伟达减少内存采购,苹果将是最大受益者。
- 苹果预计12月季度毛利率为45%至46%,低于上一季度的47.9%。
- 分析师预计苹果在2027财年的每股收益(EPS)增速将放缓至约5%。
苹果 (AAPL) 面临一个内存问题,而乔希·布朗——本月该股最坚定的支持者之一——认为他知道解决方案:让英伟达 (NVDA) 停止囤积内存。然而,英伟达自己的数据却显示了相反的趋势,这对内存制造商美光 (MU) 是好消息,但对像惠普 (HPQ) 这样的设备制造商则是坏消息,惠普在最近一个季度的PC销量下降了16%。
在本周的The Compound and Friends节目中,主持人指出黄仁勋采购了英伟达能获得的所有内存,很可能超出了其实际需求。在英伟达于11月12日宣布黄仁勋离职后,布朗表示,如果一家更自律的英伟达减少采购:
“没有比苹果更大的受益者了,这关乎其定价能力以及其自身设备对同样内存的需求。”
英伟达11月17日的首席财务官评论显示,截至10月底,其供应承诺额为3900亿美元,高于三个月前的2790亿美元,“主要与多年期内存供应采购有关”。这些协议签署时,黄仁勋仍是首席执行官。
内存正在侵蚀苹果的利润率
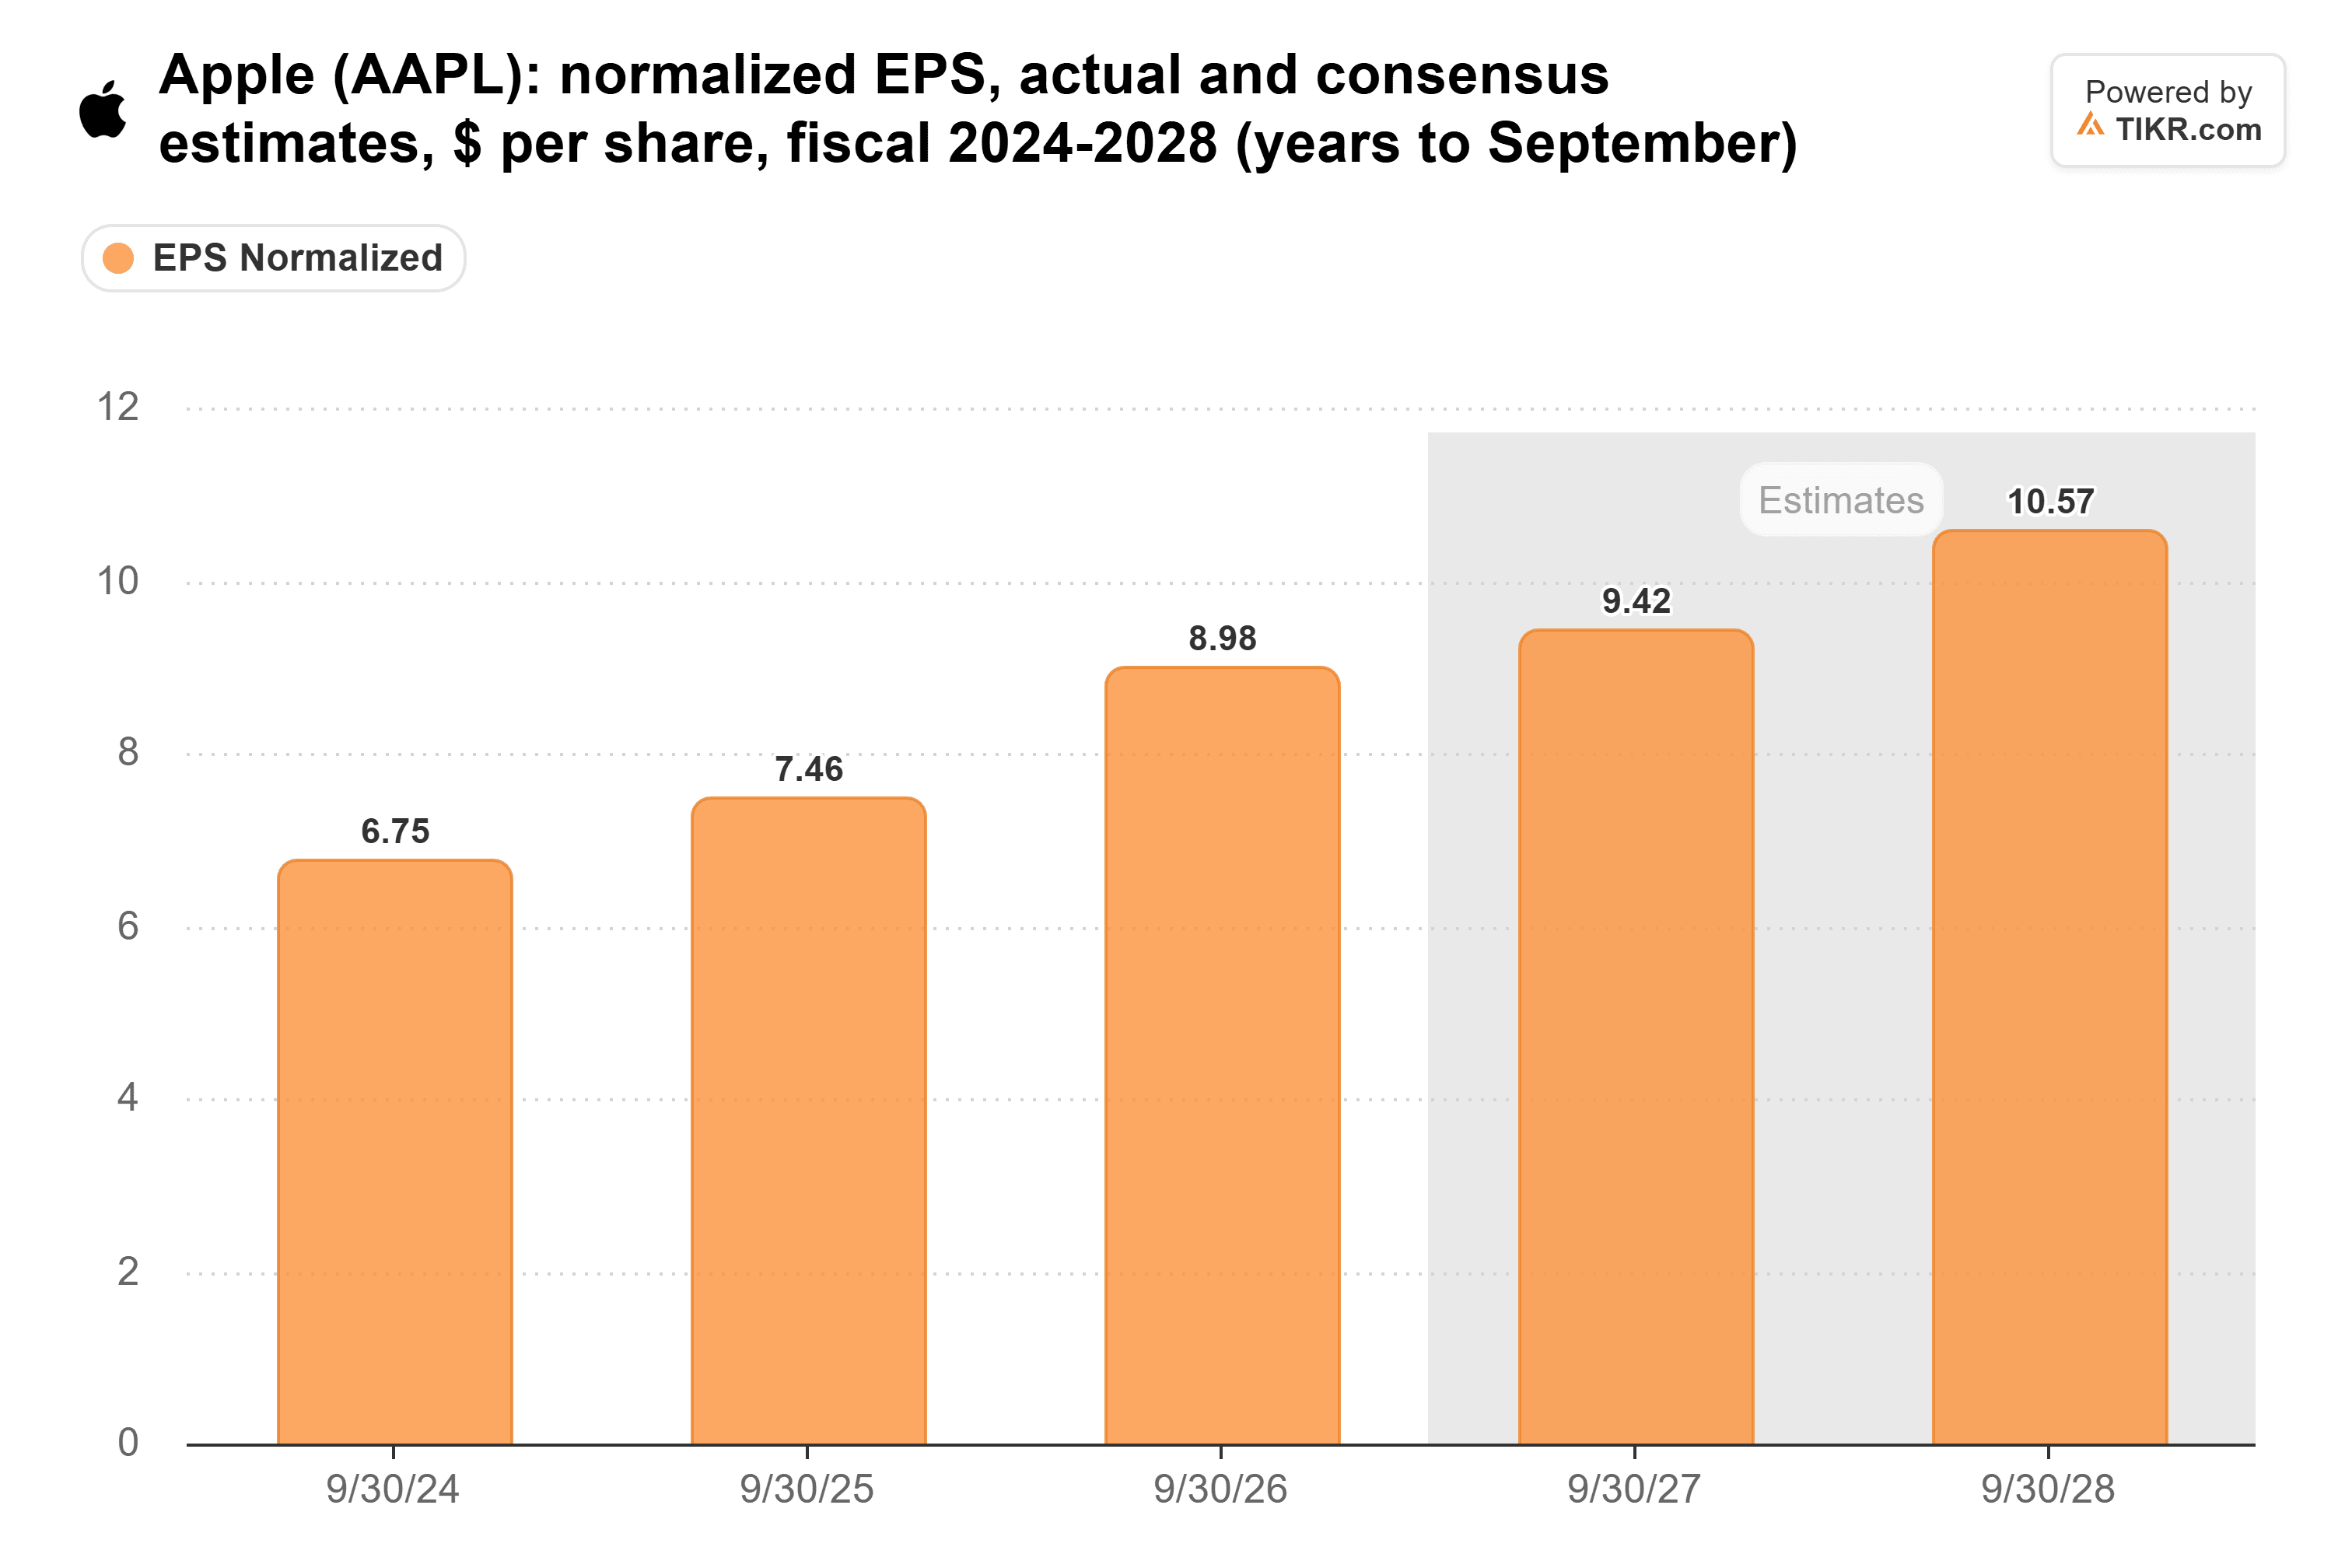
分析师预计苹果的标准化每股收益(EPS)在2027财年将增长约5%,在2028财年增长12%:
苹果的毛利率在9月季度降至47.9%,低于6月季度的50.1%。排除关税退款因素(6月季度约2个百分点,9月季度约1个百分点),毛利率从约48.1%降至46.9%。随后,苹果预计12月季度毛利率为45%至46%,主要原因是内存成本上升:
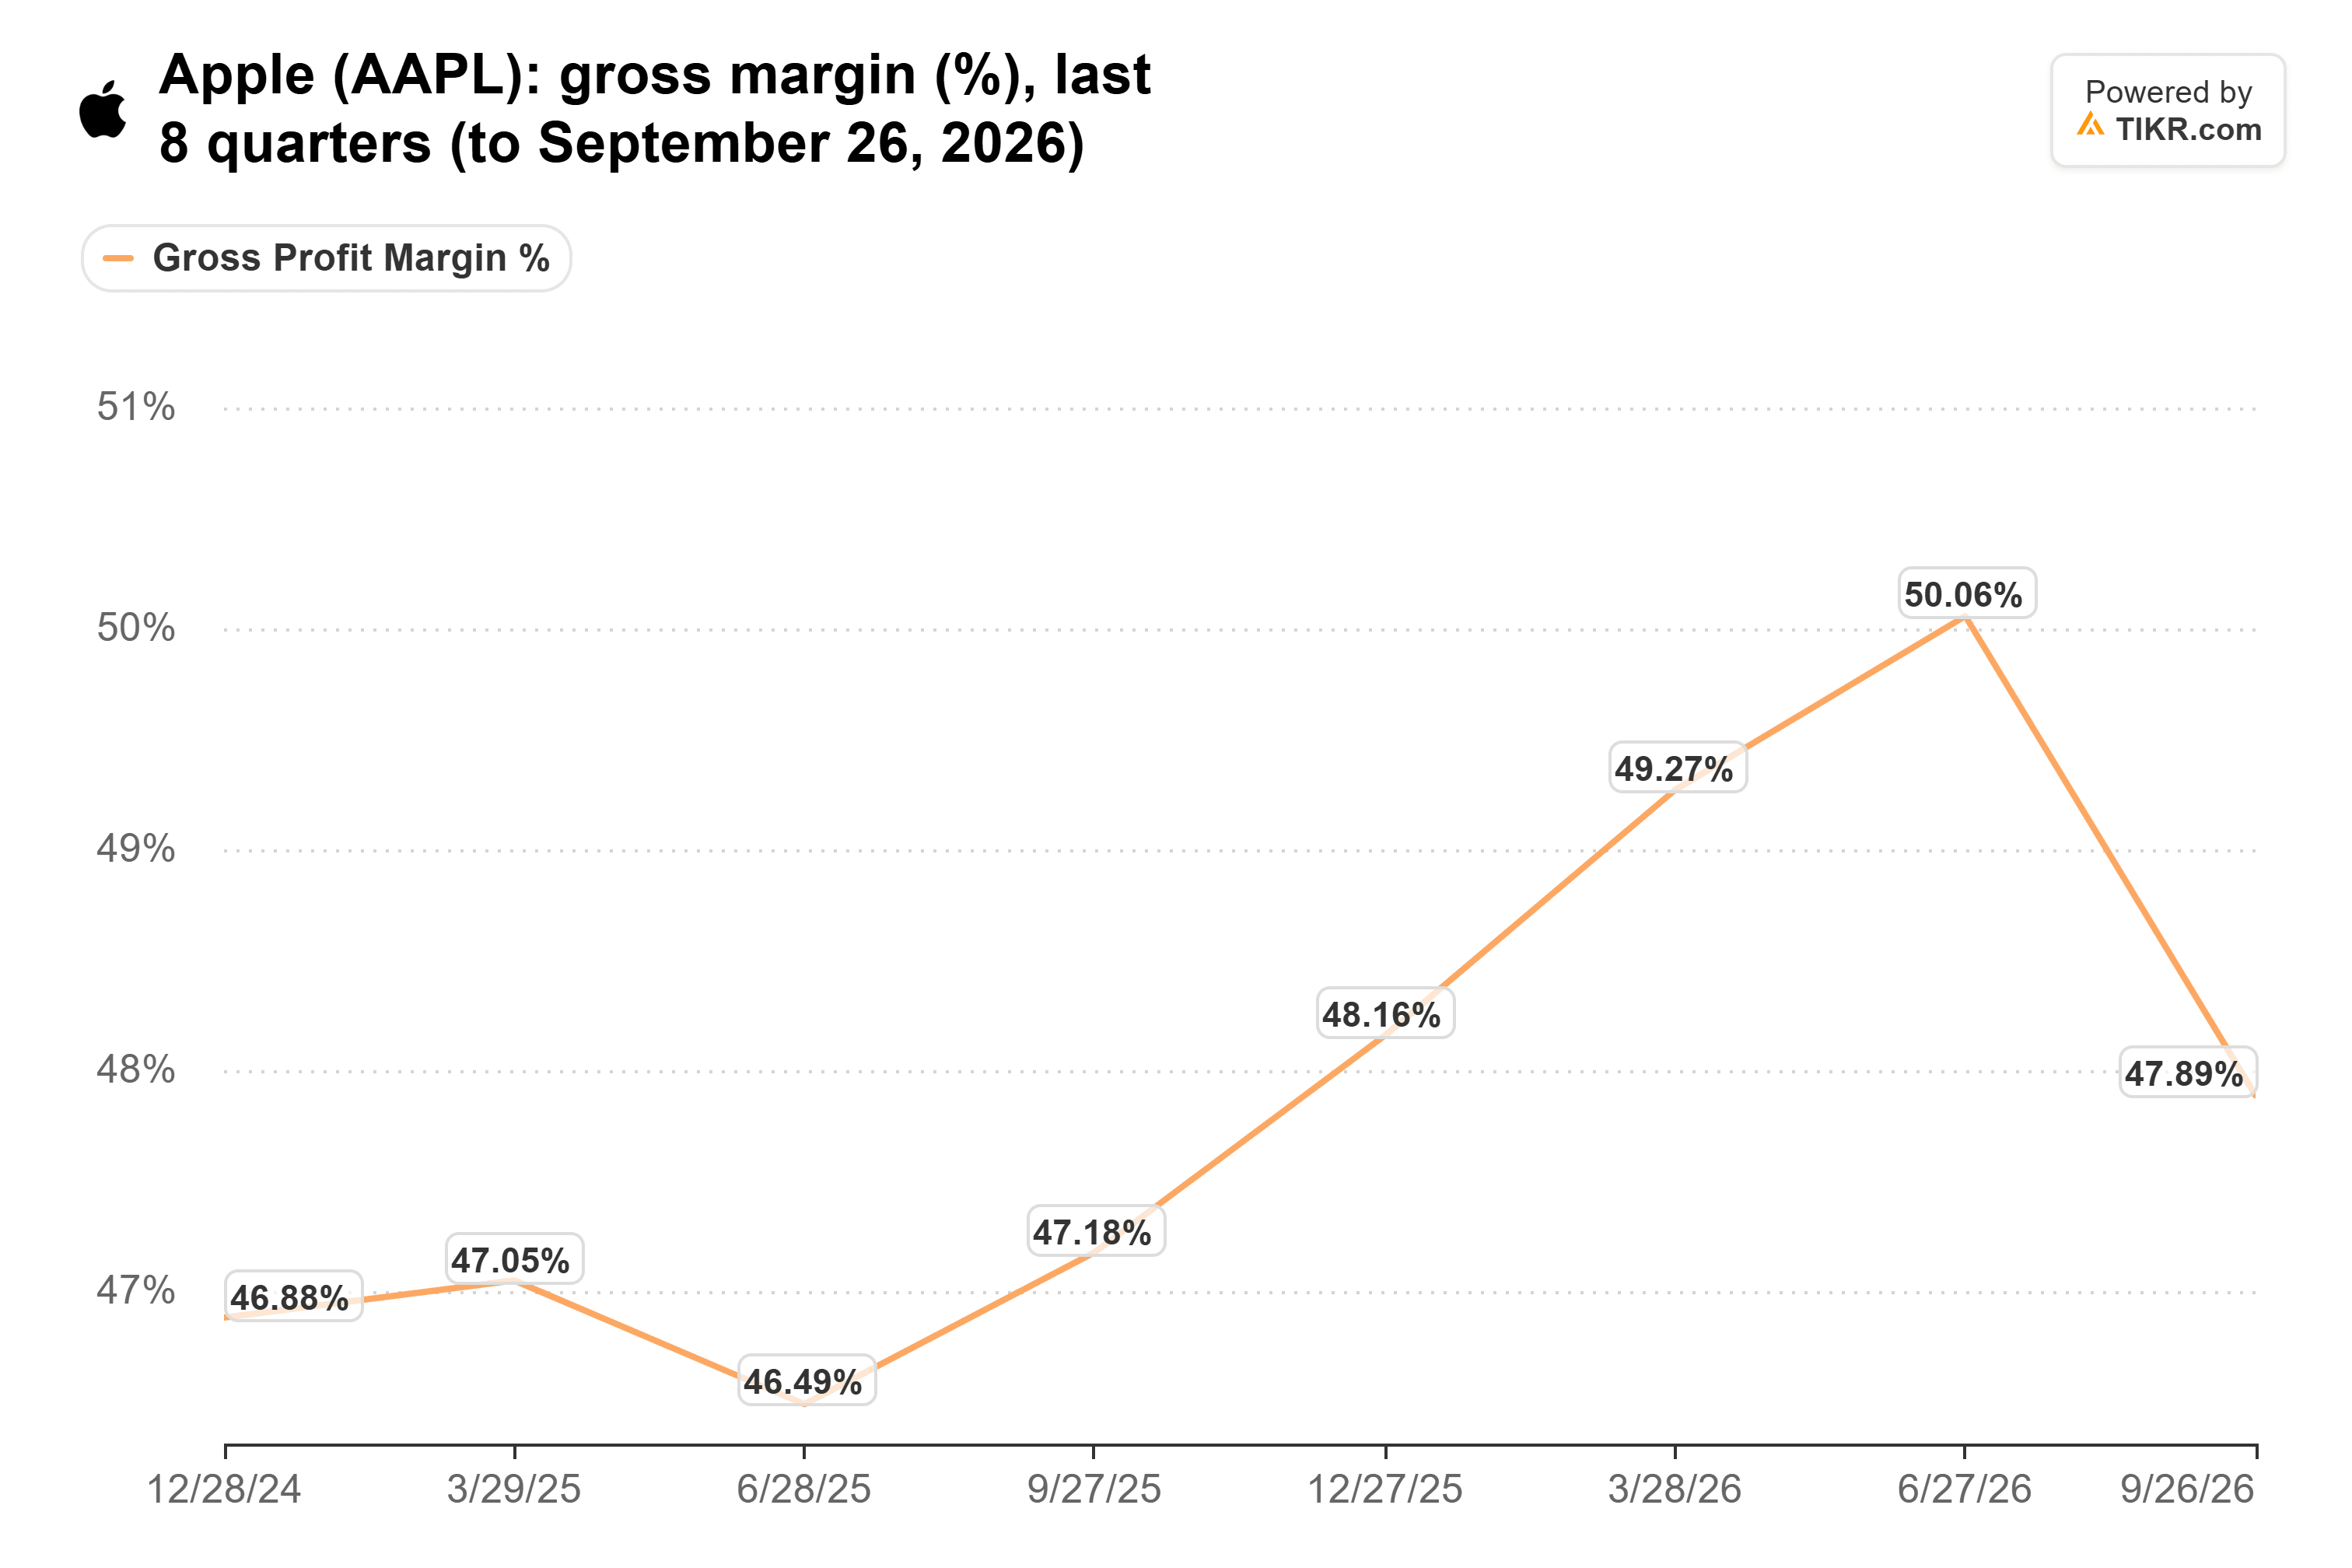
在7月的电话会议上,首席财务官凯文·帕雷赫表示,内存成本解释了苹果调整后毛利率的全部降幅,而蒂姆·库克在其作为首席执行官的最后一次电话会议上称其为“内存定价的百年一遇的洪水”。
TIKR追踪45位分析师对苹果的看法。有多少人给出“买入”评级?
在一个地方查看苹果的买入、持有和卖出评级的完整细分,以及华尔街的收入和收益预估。超过50万投资者使用TIKR来研究像这样的股票。 查看苹果的分析师评级
英伟达的承诺延续至2028年初
在这3900亿美元中,约2030亿美元落在英伟达的2028财年(截至2028年1月)。分析师预计美光的收入在2027财年将增长一倍以上,达到2760亿美元,此前在2026财年已增长两倍多:
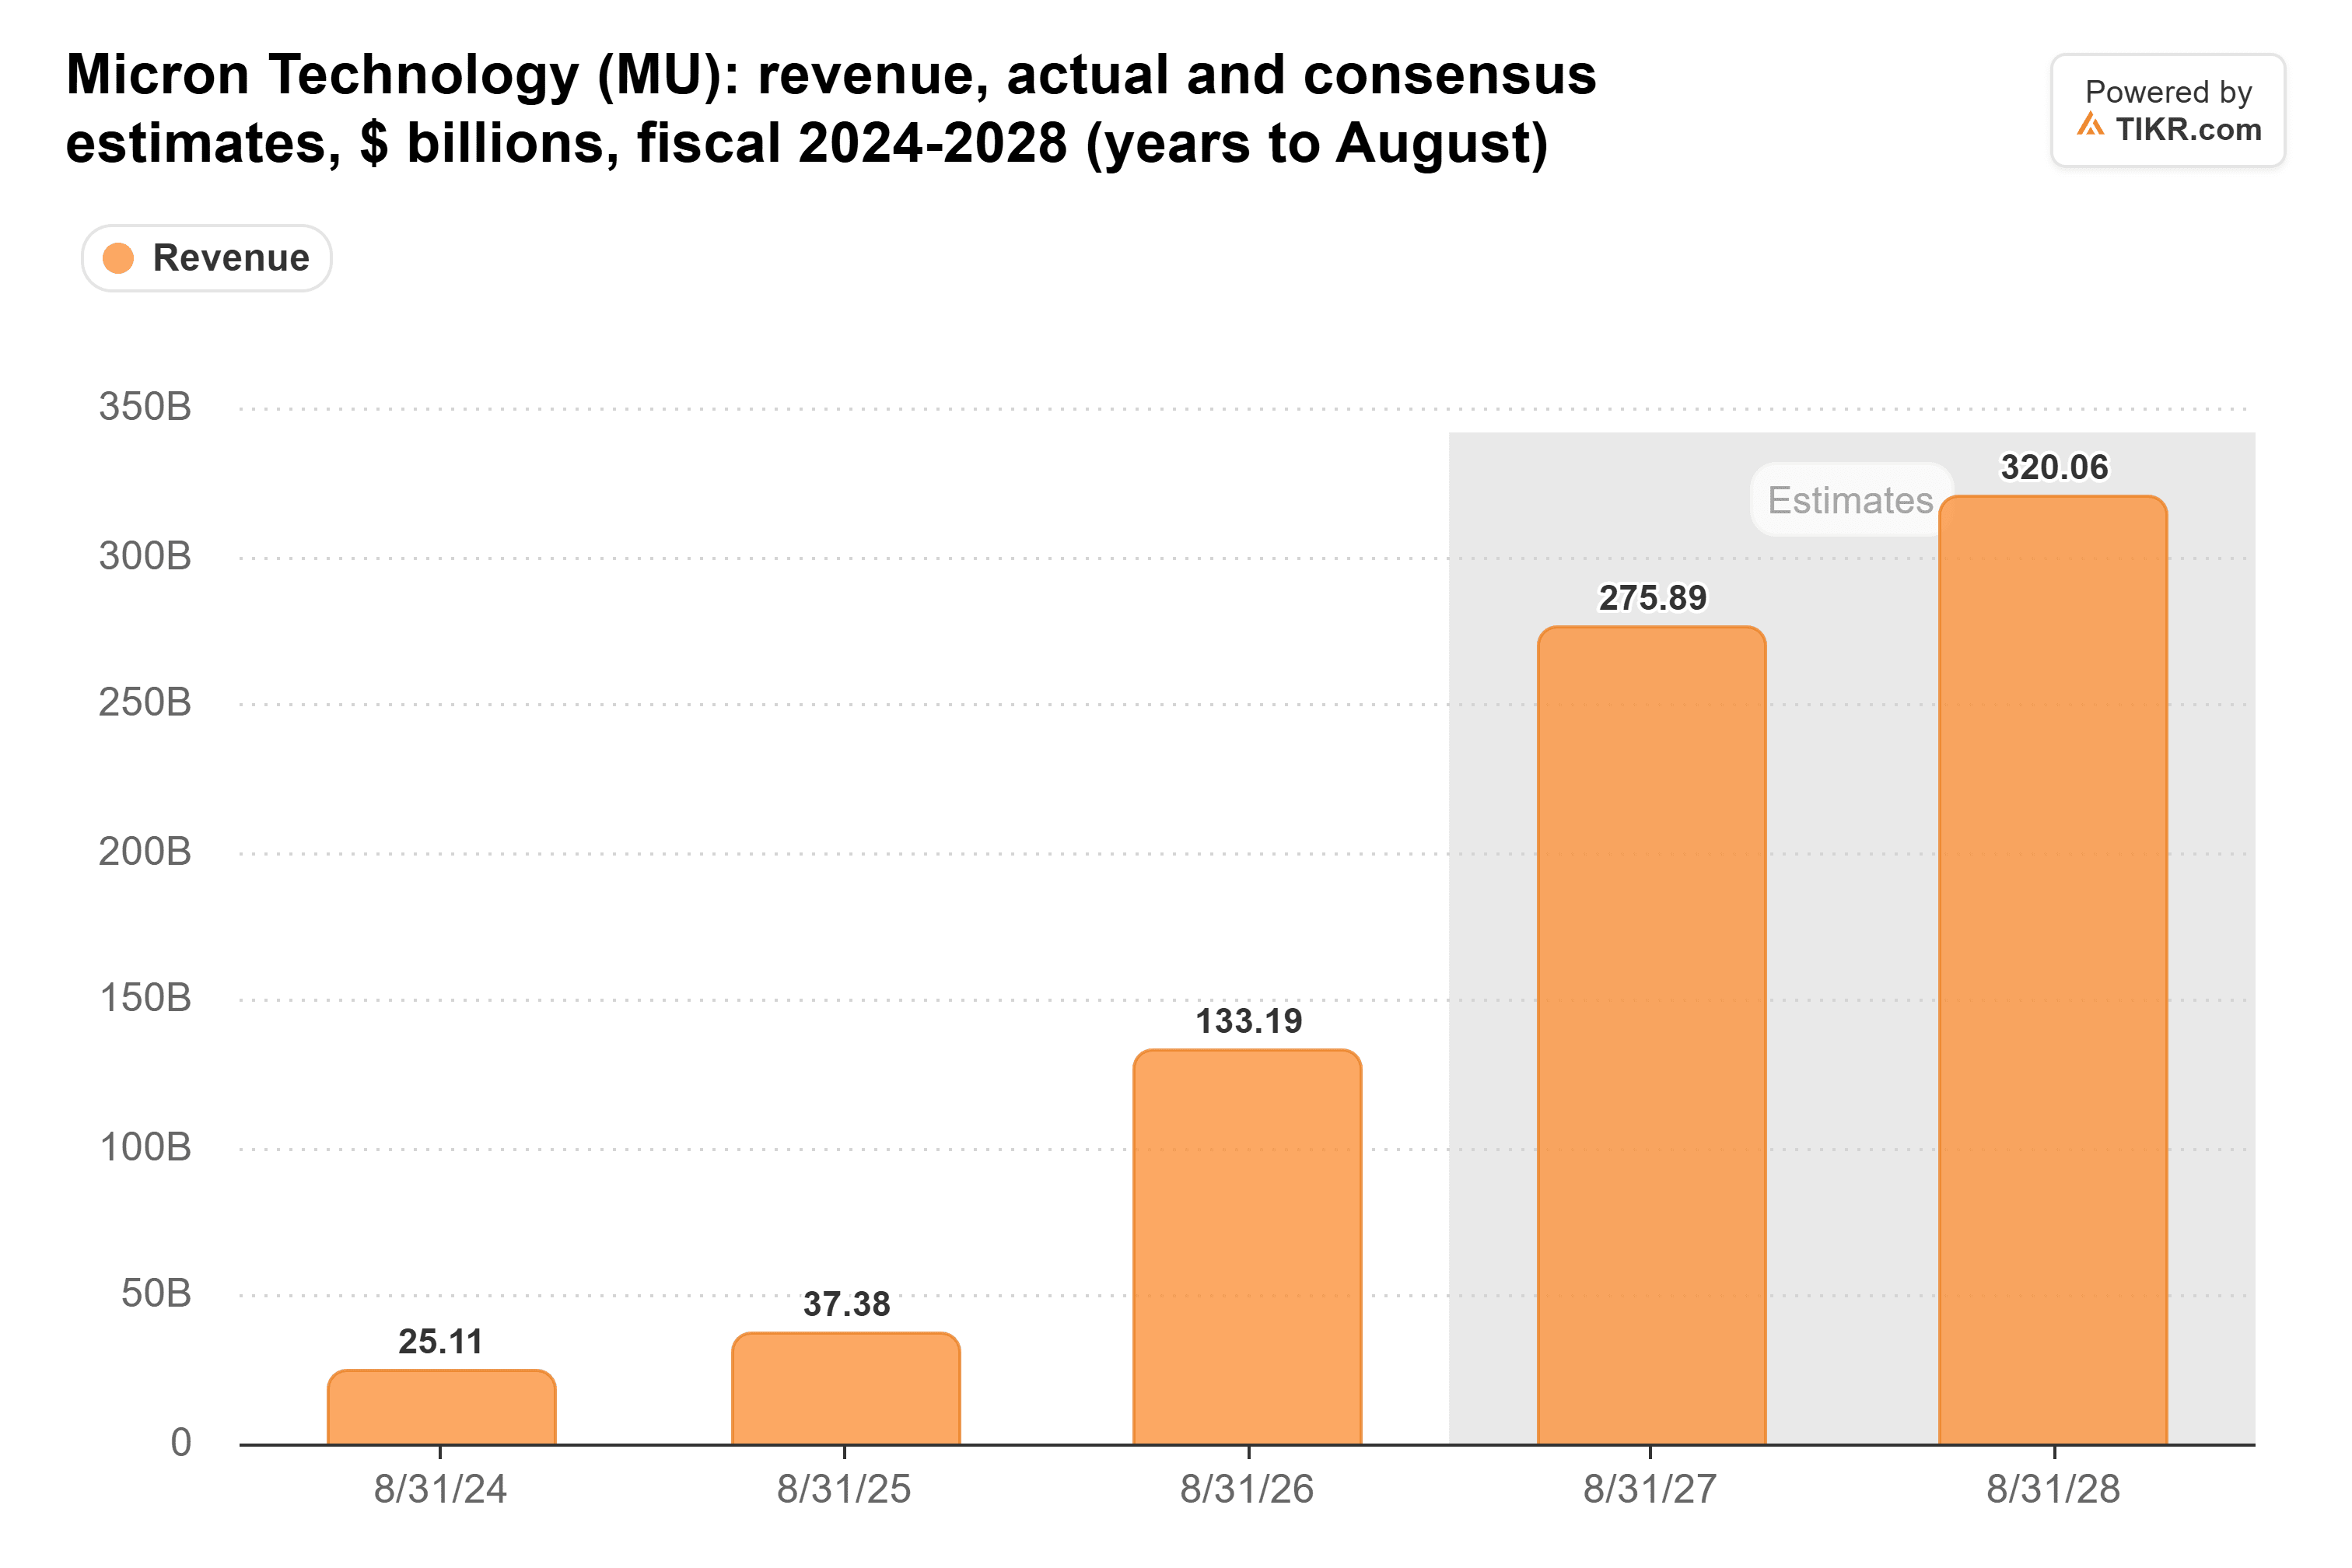
我怀疑分析师们正指望内存成本在苹果2028财年反弹时有所缓解。但英伟达在供应和产能承诺方面最大的年份,与苹果2028财年的前四个月重叠。英伟达的大部分内存很可能是用于AI的高带宽内存,但那也是由相同晶圆产能制造的堆叠式DRAM。
定价能力有其限度
iPhone 18 Pro和Pro Max的售价均比去年的型号高出100美元,此前在6月,受内存驱动的MacBook也已涨价。但苹果表示其涨价仅能部分抵消内存成本的上升,正如彭博社的马克·古尔曼所指出的。
惠普的定价能力较弱。尽管其PC销量下降,但该季度(截至7月)的PC收入仍增长了18%,不过PC业务的营业利润率从5.4%下滑至4.6%。惠普将于下周公布财报,这将提供关于内存价格的下一个观察点。
苹果的缓解是2028年的故事
对苹果毛利率的挤压看起来将持续到2027年,因此我对2028财年预估中的反弹持保留态度。英伟达的新团队仍可能决定其采购过多。下一个考验是苹果1月底的财报。如果3月季度的毛利率指引高于46%,将是挤压开始缓解的第一个迹象。
那么苹果股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到苹果可能的价值。可以从华尔街共识预估开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预估来创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!