核心要点
- 11月19日,NVIDIA收于52周低点,较其高点下跌了39%,两天前其公布的第三季度营收为1158亿美元。
- D.A. Davidson的Gil Luria称NVIDIA是“风险最高”的芯片股之一,并建议投资者关注博通、AMD和美光。
- 在我看来,NVIDIA的远期市盈率约为10倍,仅为博通的一半,且盈利预期仍在上升,其额外风险看起来已被充分定价。
- 所有芯片股共同面临的风险是,像亚马逊这样的买家会放缓AI支出,亚马逊将在2月初再次公布财报。
NVIDIA (NVDA) 在11月17日交出了一份无可挑剔的答卷。第三季度营收跃升103%至1158亿美元,管理层给出的第四季度业绩指引为1300亿美元,且未计入任何对中国的数据中心计算销售额。
其最大的买家仍在持续投入:亚马逊 (AMZN) 在截至9月30日的十二个月里,在房地产和设备上的投入比一年前增加了948亿美元,主要用于AI。
然而,两天后NVIDIA收于52周低点,一个月内下跌33%,较其高点下跌39%。
D.A. Davidson的技术研究主管Gil Luria很早就看到了风险。在11月11日的Prof G Markets播客中,也就是NVIDIA宣布黄仁勋辞职的前一天,他表示:
“半导体板块存在买入机会,但NVIDIA现在是风险最高的半导体股之一。”
他推荐的风险较低的股票是博通 (AVGO)、AMD (AMD)和美光 (MU),他说这些公司“在健康的市场环境下,明年将增长50%到100%”。
九天后,关于风险的部分看起来完全说中了。
风险迅速显现
Luria的担忧是,董事会的调查会发现NVIDIA在知情的情况下向中国销售芯片,或向为中国公司服务的计算提供商销售芯片。他说,如果其部分亚洲业务“只是流向中国的渠道,那将对实际业绩数字构成风险。”
此后,CFO Colette Kress成为临时CEO,同时董事会正在寻找永久人选。11月16日,美国商务部发布了一项规则,要求向印度尼西亚、马来西亚、新加坡、泰国和巴西的数据中心出口先进AI芯片需要许可证。我们已经看到,随着东南亚数据中心建设暂停或延迟,中国公司正在缩减业务。
TIKR追踪了62位分析师对Nvidia的看法。有多少人给出“买入”评级?
在一个地方查看Nvidia的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预期。超过50万投资者使用TIKR来研究像这样的股票。查看Nvidia的分析师评级
分析师尚未动摇。目前还没有。
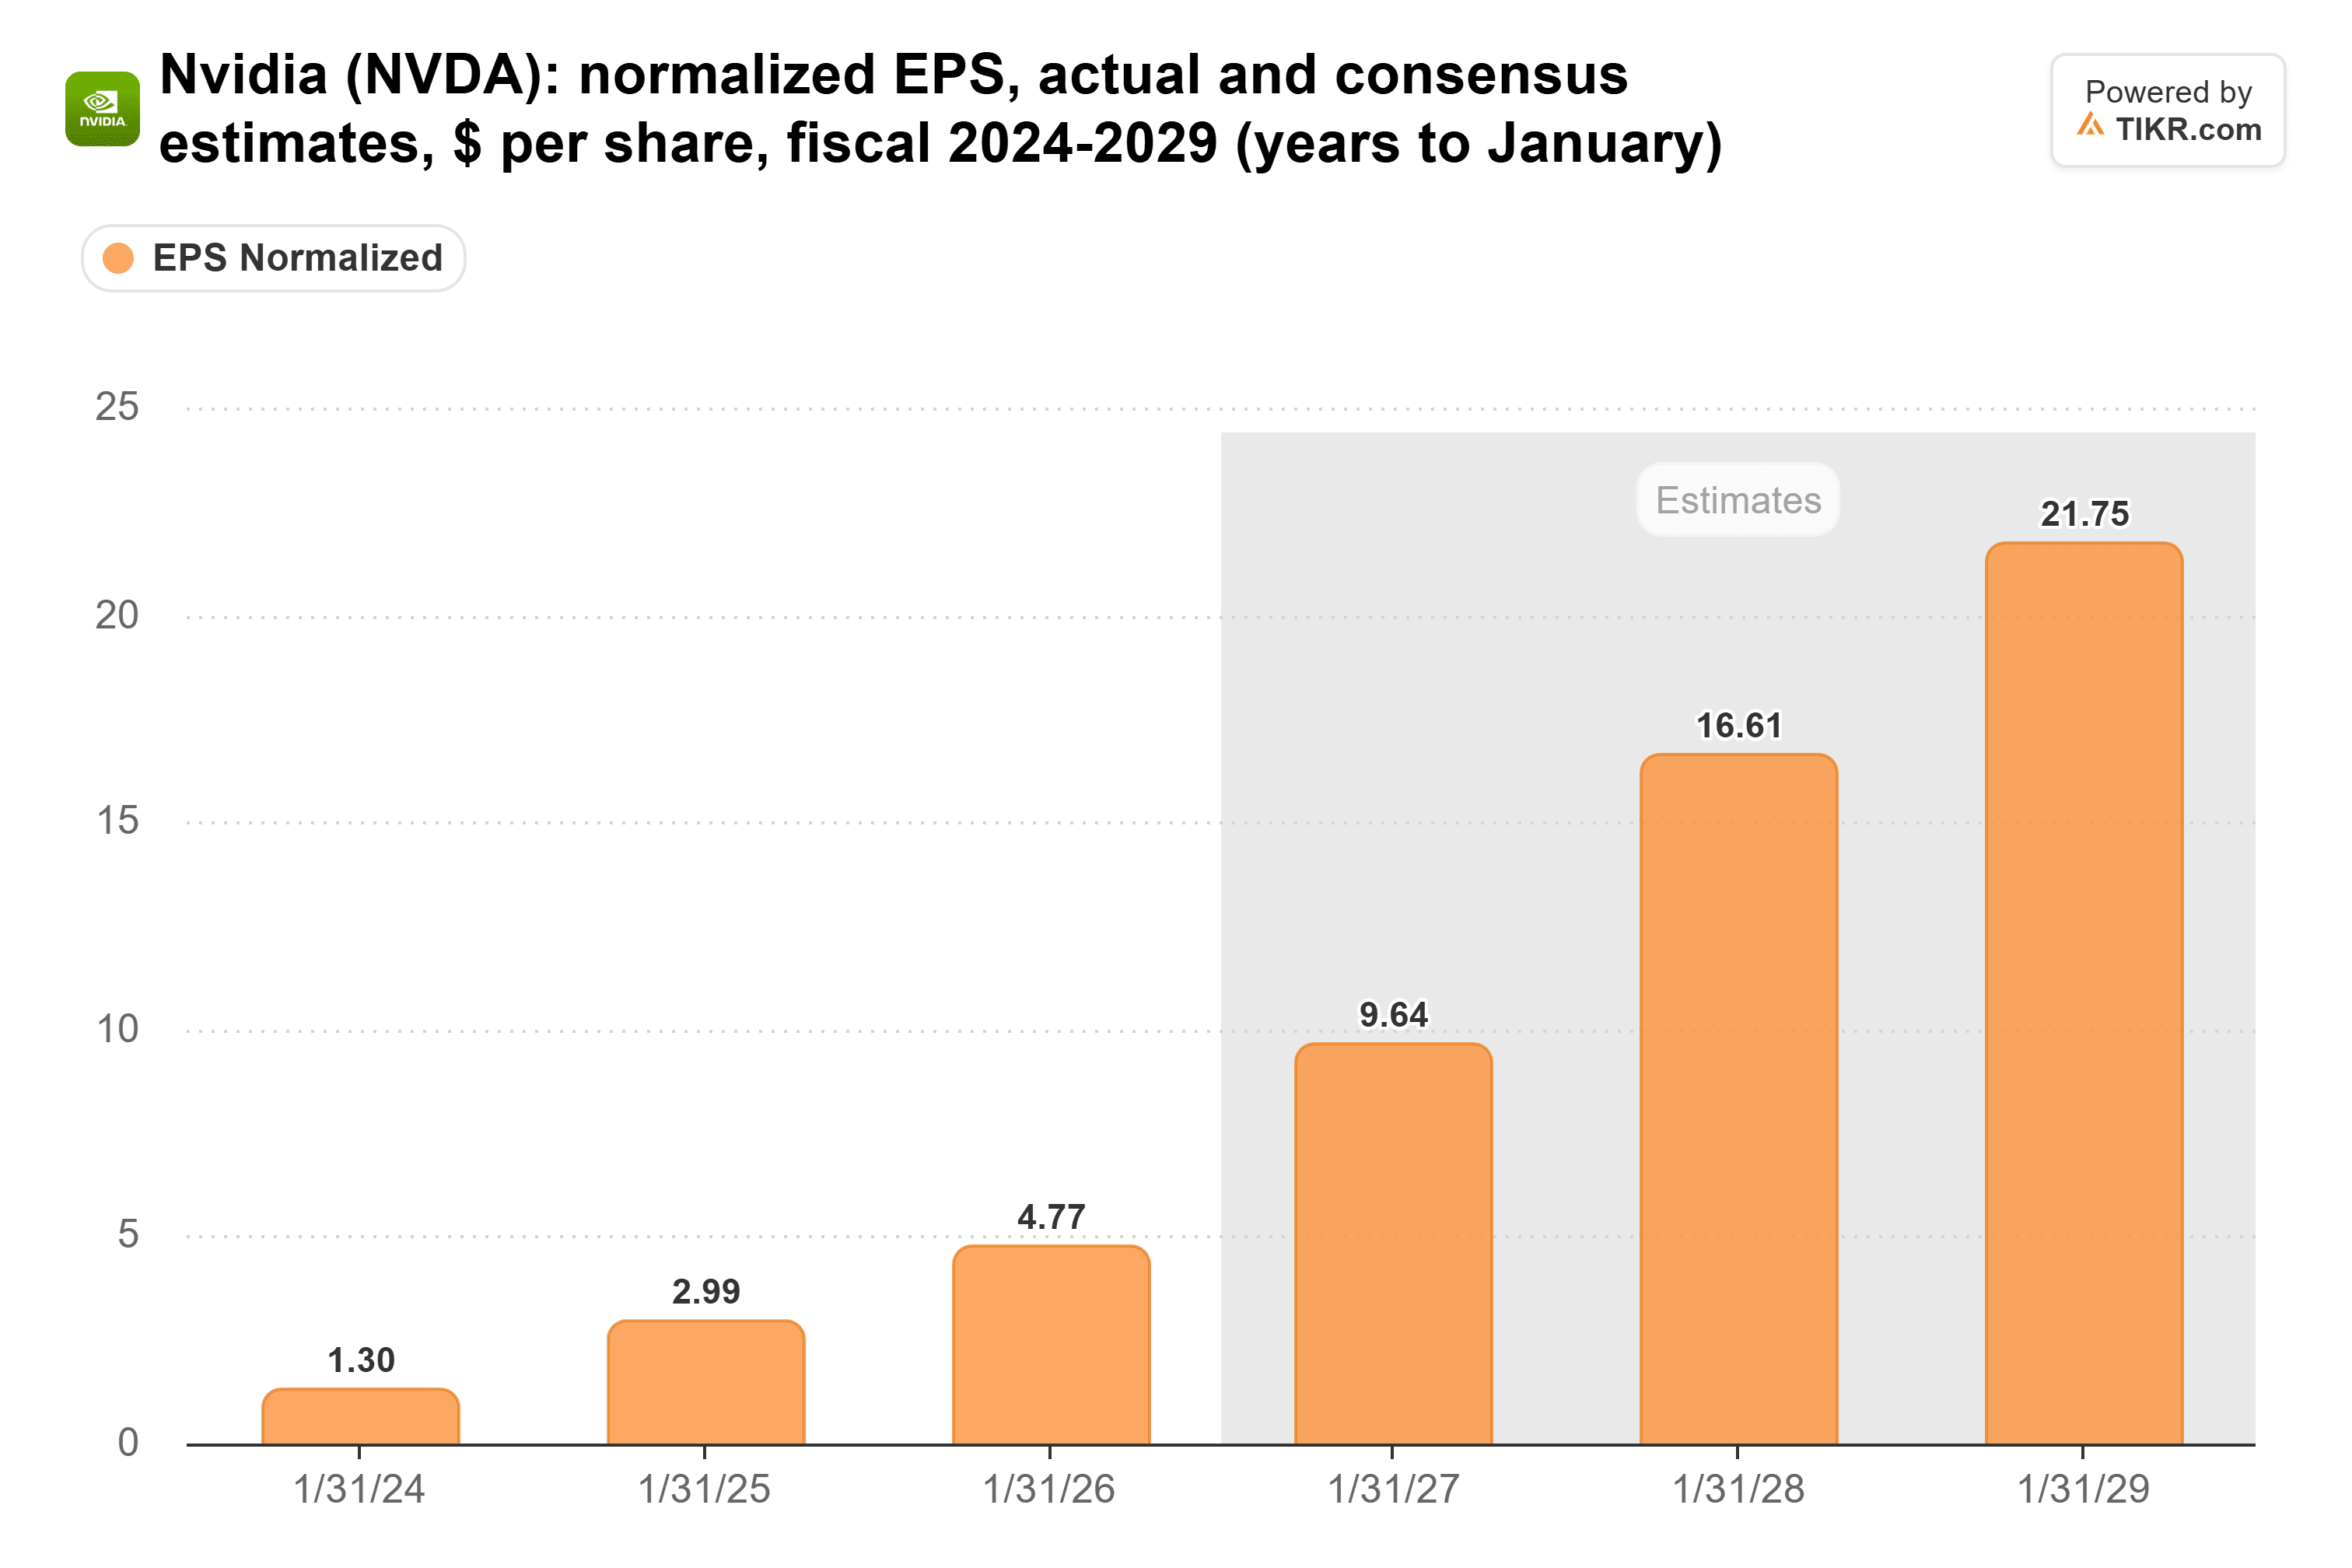
然而,盈利前景并未动摇。分析师预计,截至2028年1月的财年,NVIDIA的标准化每股收益为16.61美元。这高于10月底的15.92美元,是截至2026年1月财年4.77美元收益的三倍多:
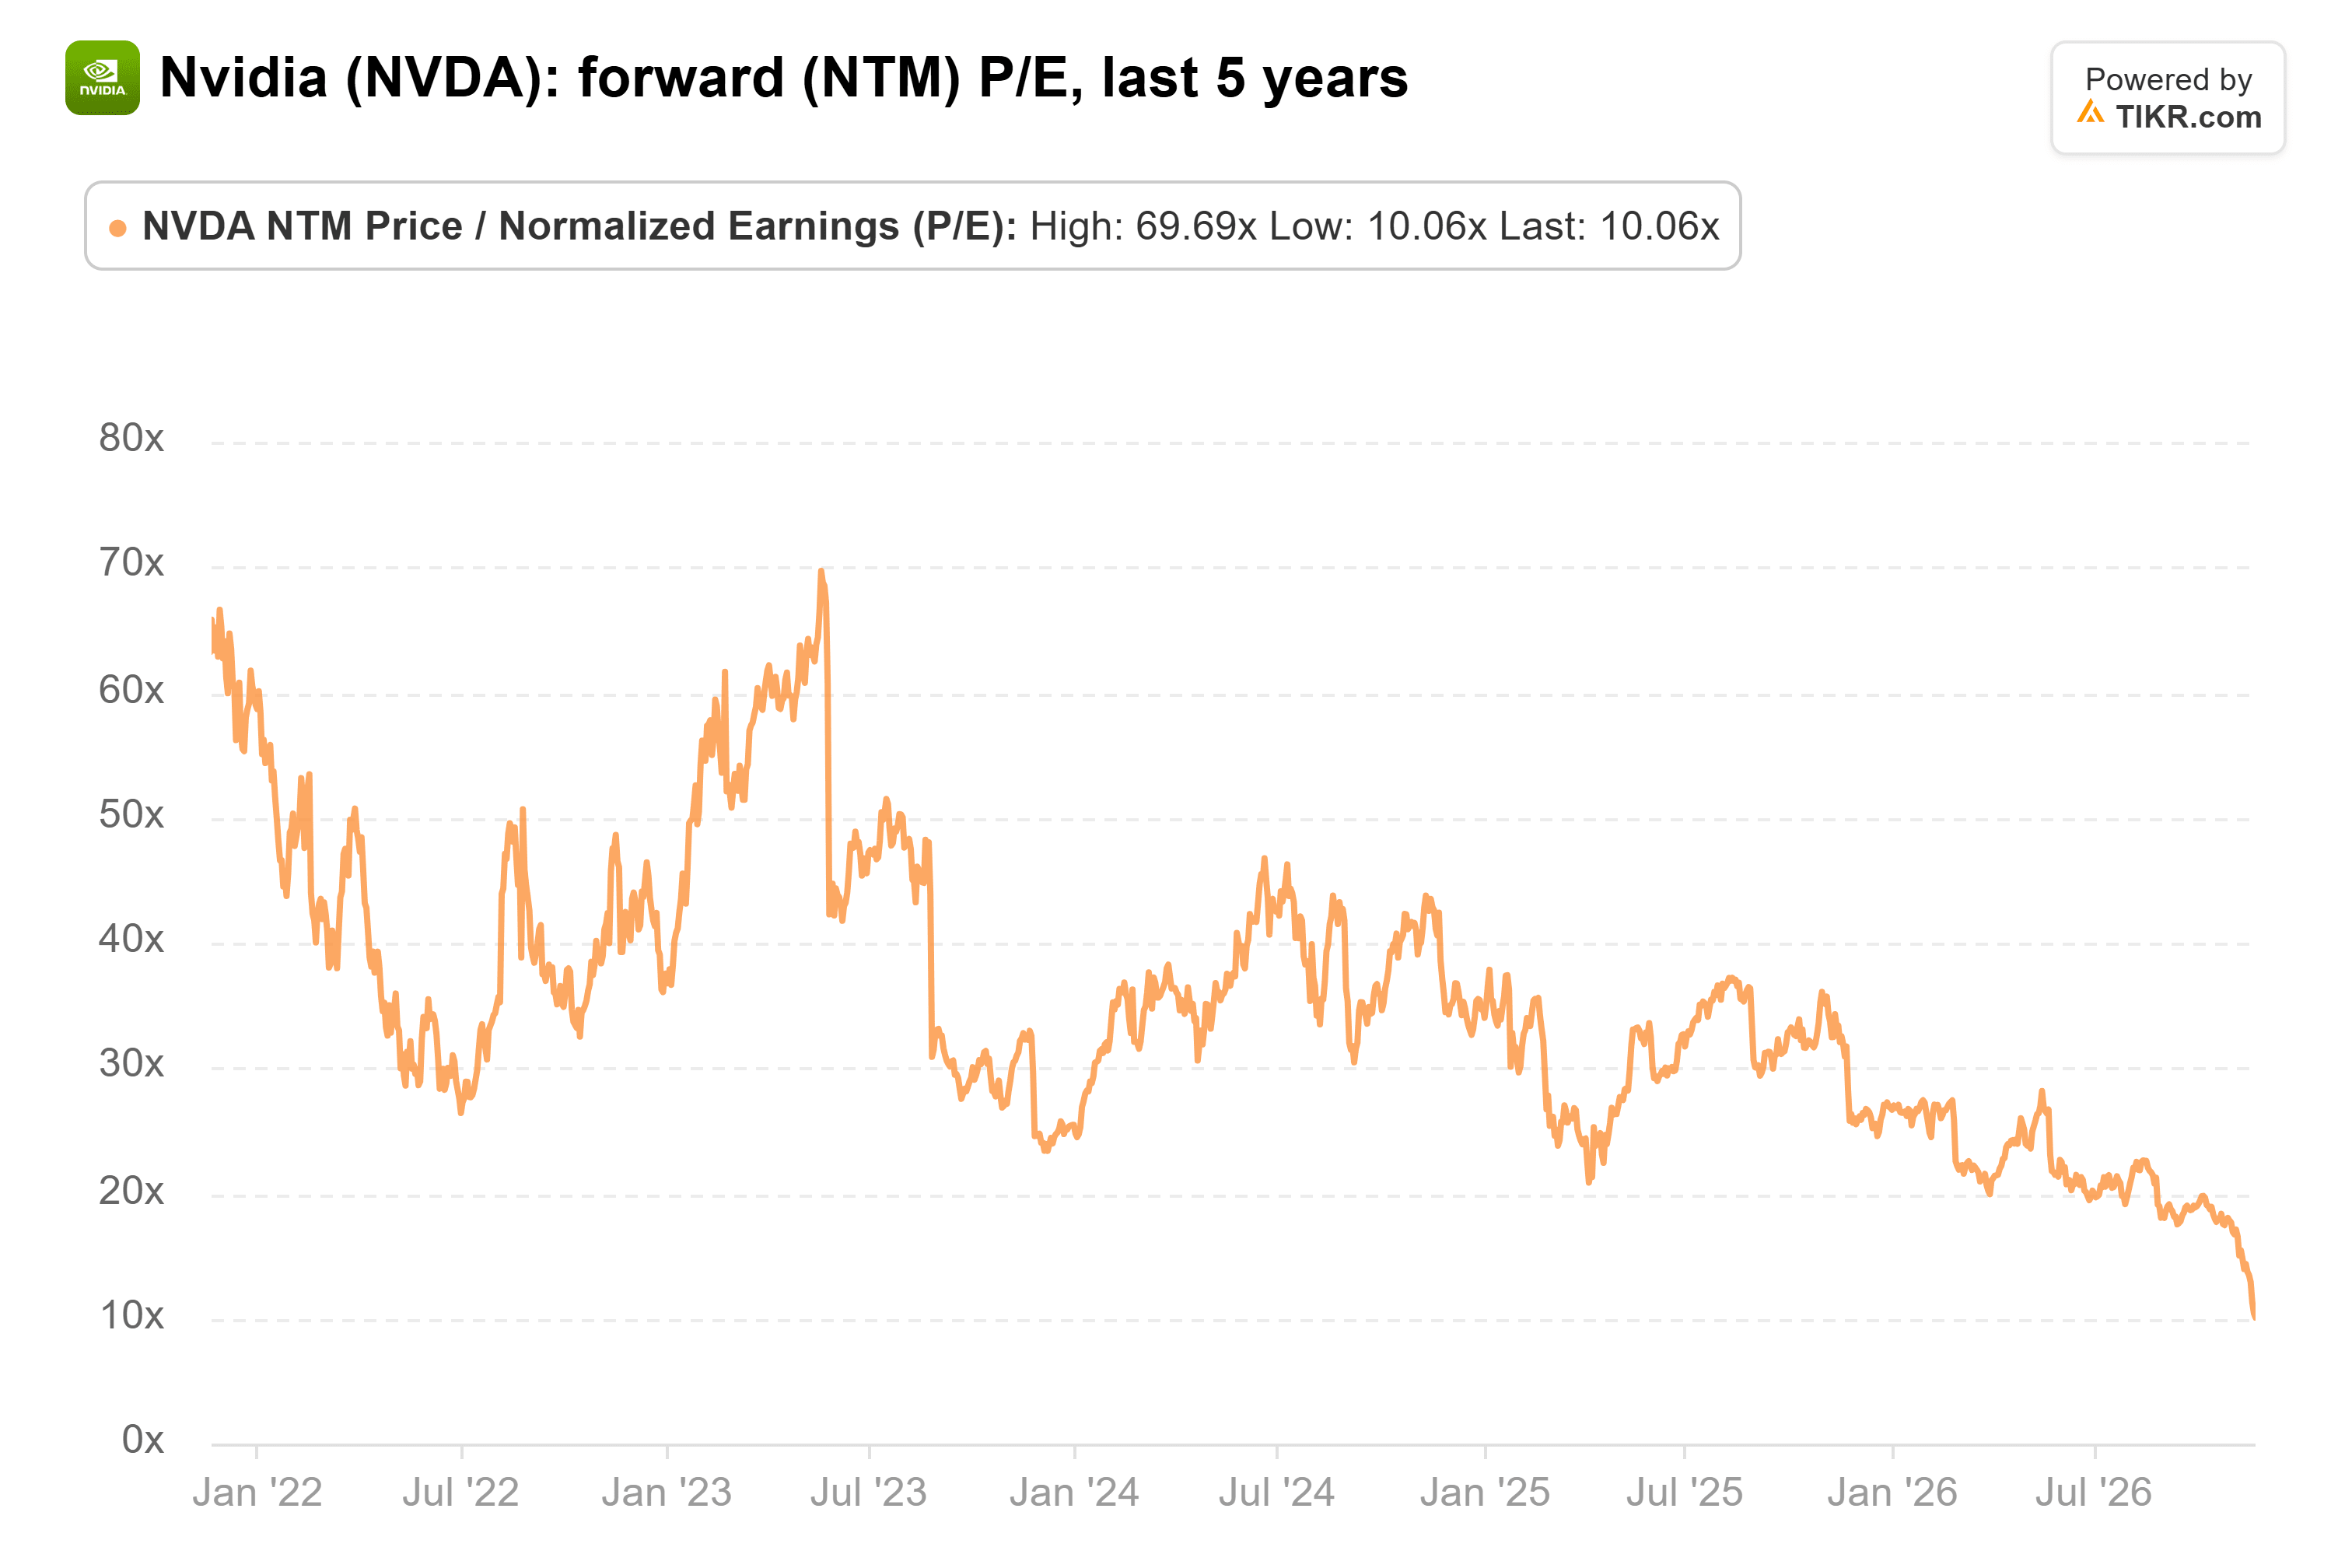
因此,整个抛售都来自估值倍数的收缩。NVIDIA的远期市盈率交易在约10倍,是其五年图表上的最低点,远低于其36倍的平均水平:
五折价,减去戏剧性
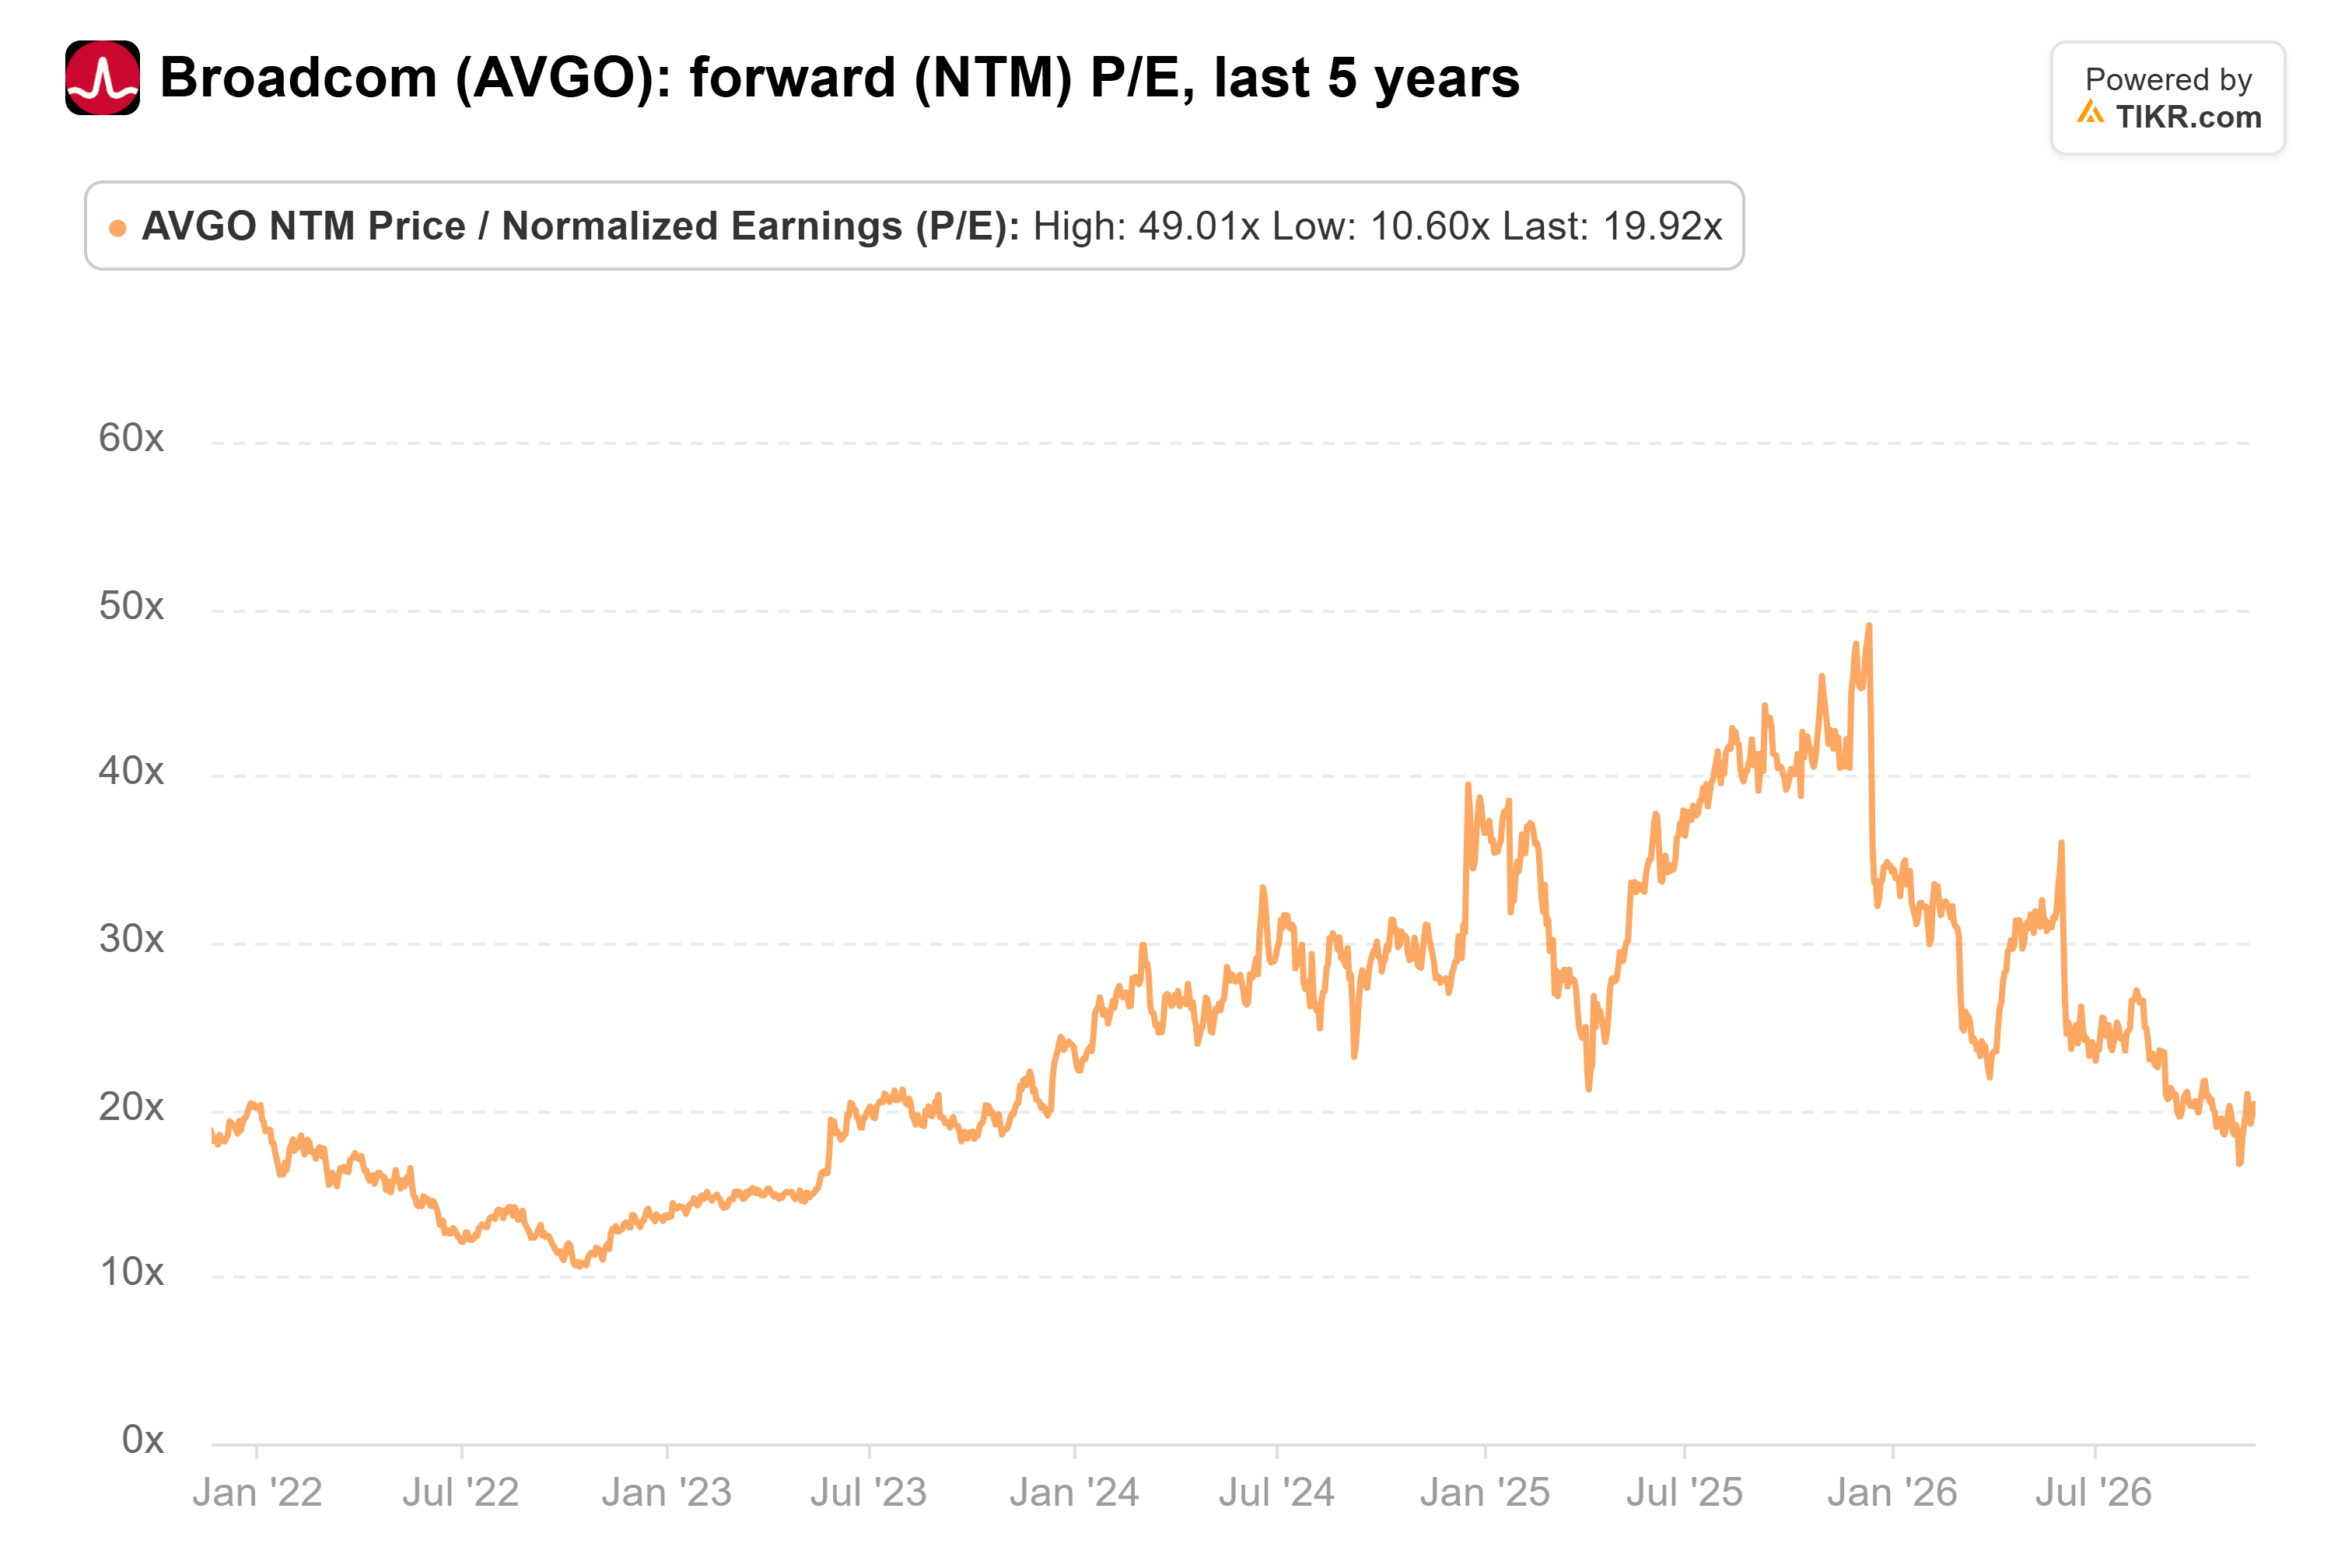
Luria推荐的替代品也更便宜。博通的远期市盈率已从2025年12月的49倍降至20倍,低于其五年平均的24倍:
根据其9月份的电话会议,美光已锁定了其2027年大部分高带宽内存的显著更高价格。NVIDIA为此买单:它将第四季度毛利率指引下调至71%至72%,低于74.8%,管理层将此下降归因于内存价格上涨。
然而,Luria的选择也带有NVIDIA的一些风险。商务部的规则涵盖所有制造商生产的先进AI芯片,因此,一直在追赶NVIDIA的AMD,在那里也需要同样的许可证。
对所有四家公司来说,更大的风险是更广泛的支出。在截至9月30日的十二个月里,亚马逊的自由现金流为424亿美元的净流出,尽管AWS在第三季度增长了39%。
如果亚马逊及其同行为了收回现金而放缓投入,博通、美光和AMD的感受将与NVIDIA一样强烈。
我愿意在10倍市盈率下承担这个风险
Luria是对的:NVIDIA是风险最高的芯片股之一……而且我会说是*风险最高*的芯片股。但市场已经为所有这些风险定价了,而且是在10月底以来已经上调的预期之上。
坦率地说,我宁愿在10倍市盈率下承担这个风险,也不愿为了避免它而支付博通20倍的市盈率。
当然,如果调查发现NVIDIA的亚洲销售是在向中国输送芯片,那么这些预期就会下调,10倍市盈率看起来就不会那么便宜了。而亚马逊2月初的财报将向我们展示,对于所有芯片制造商来说,这种支出是否还能持续。
那么NVIDIA股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到NVIDIA可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预期来创建内容。我们的分析可能未包含公司的最新新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!