核心要点
- 自6月30日峰值以来,卡特彼勒的市值已缩水约44%,尽管其三季度销售额增长了17%,达到创纪录的207亿美元。
- 未完成订单额创下781亿美元的历史新高,发电设备销售额因数据中心对涡轮机和大功率发动机的需求而增长了30%。
- GE Vernova 上调了其2026年业绩指引,但卡特彼勒维持其展望不变,并仍预计今年将产生约22亿美元的关税成本。
- 预计于一月发布的第四季度财报,应能首次提供对2027年的详细展望,并检验利润率能否提升。
卡特彼勒的订单簿从未如此庞大。其股价也鲜少遭受如此重创。
卡特彼勒 (CAT) 自6月30日峰值以来已损失了约44%的市值,一项《金融时报》的分析发现。11月16日,随着投资者抛售与AI数据中心建设相关的股票,其股价跌幅进一步加深。
这使得与 GE Vernova (GEV) 的对比难以忽视。后者在10月28日订单有机增长96%后,上调了其2026年业绩指引。一天后,卡特彼勒仅仅维持了其展望不变。
业务看起来依然强劲。因此,真正的问题是投资者现在应该为其支付什么价格。
创纪录的季度遭遇市场冷遇
卡特彼勒于10月29日报告了其有史以来最大的销售季度。调整后每股收益超过了分析师预期,然而股价在盘前交易中下跌了6%。
- 销售额增长17%,达到207亿美元。
- 调整后每股收益增长45%,至7.20美元。
- 未完成订单额创下781亿美元的纪录,高于前一季度的720亿美元。
那么为何下跌?管理层维持了其全年销售额增长预测在中等至高双位数区间。那些期待再次上调指引的投资者没有得到任何新的定价信息。
至少,从营收来看,没什么可担心的……
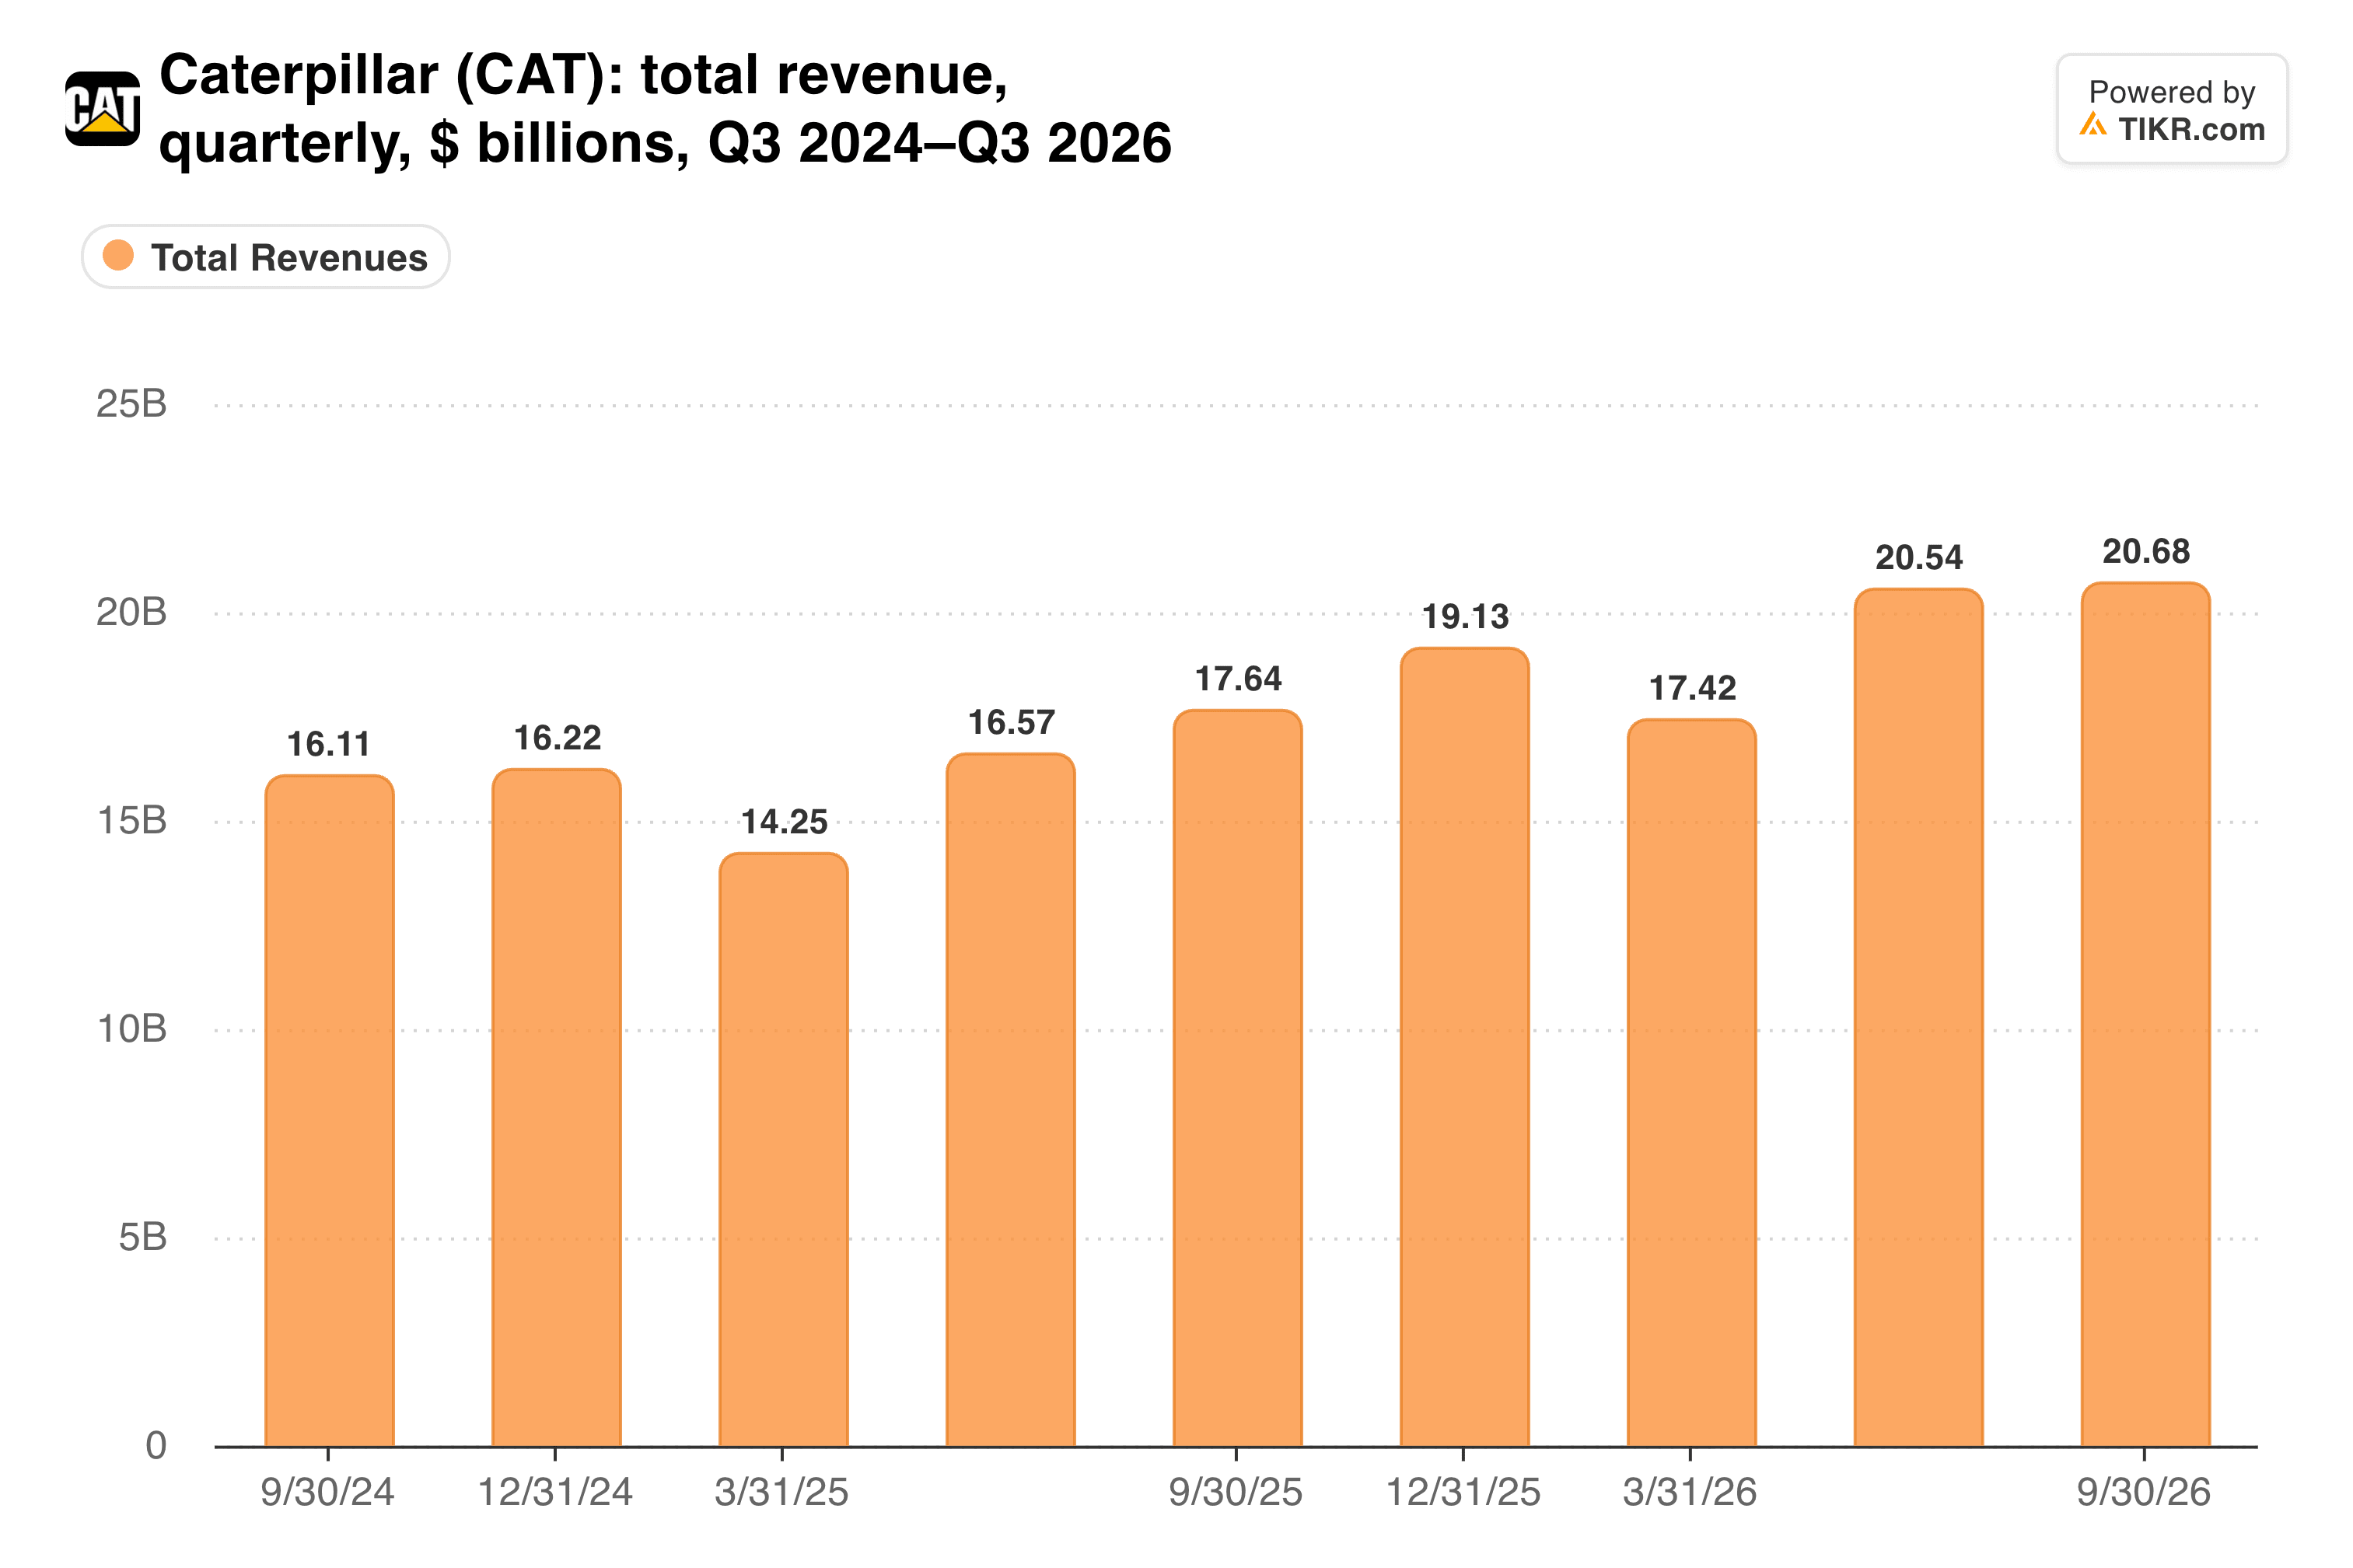
季度销售额现已连续两次突破200亿美元,未完成订单额在一年内几乎翻了一番。
电力业务是主要增长引擎
电力与能源是数据中心资金流入的领域。该部门销售额增长18%至88亿美元,利润跃升31%至21亿美元。仅发电设备一项就增长了30%至34亿美元,主要来自销售给数据中心的涡轮机和大功率发动机。
首席执行官 Joe Creed 表示,该季度显示了“我们终端市场的韧性”。订单簿支持了他的说法。
然而,与同行的比较令人刺痛。GE Vernova 上季度收入增长27%至126亿美元,目前拥有1970亿美元的未完成订单,是卡特彼勒的两倍多。更大的订单簿和上调的展望给了投资者卡特彼勒未能提供的升级信号。
那么,这个部门的增长速度有多快?
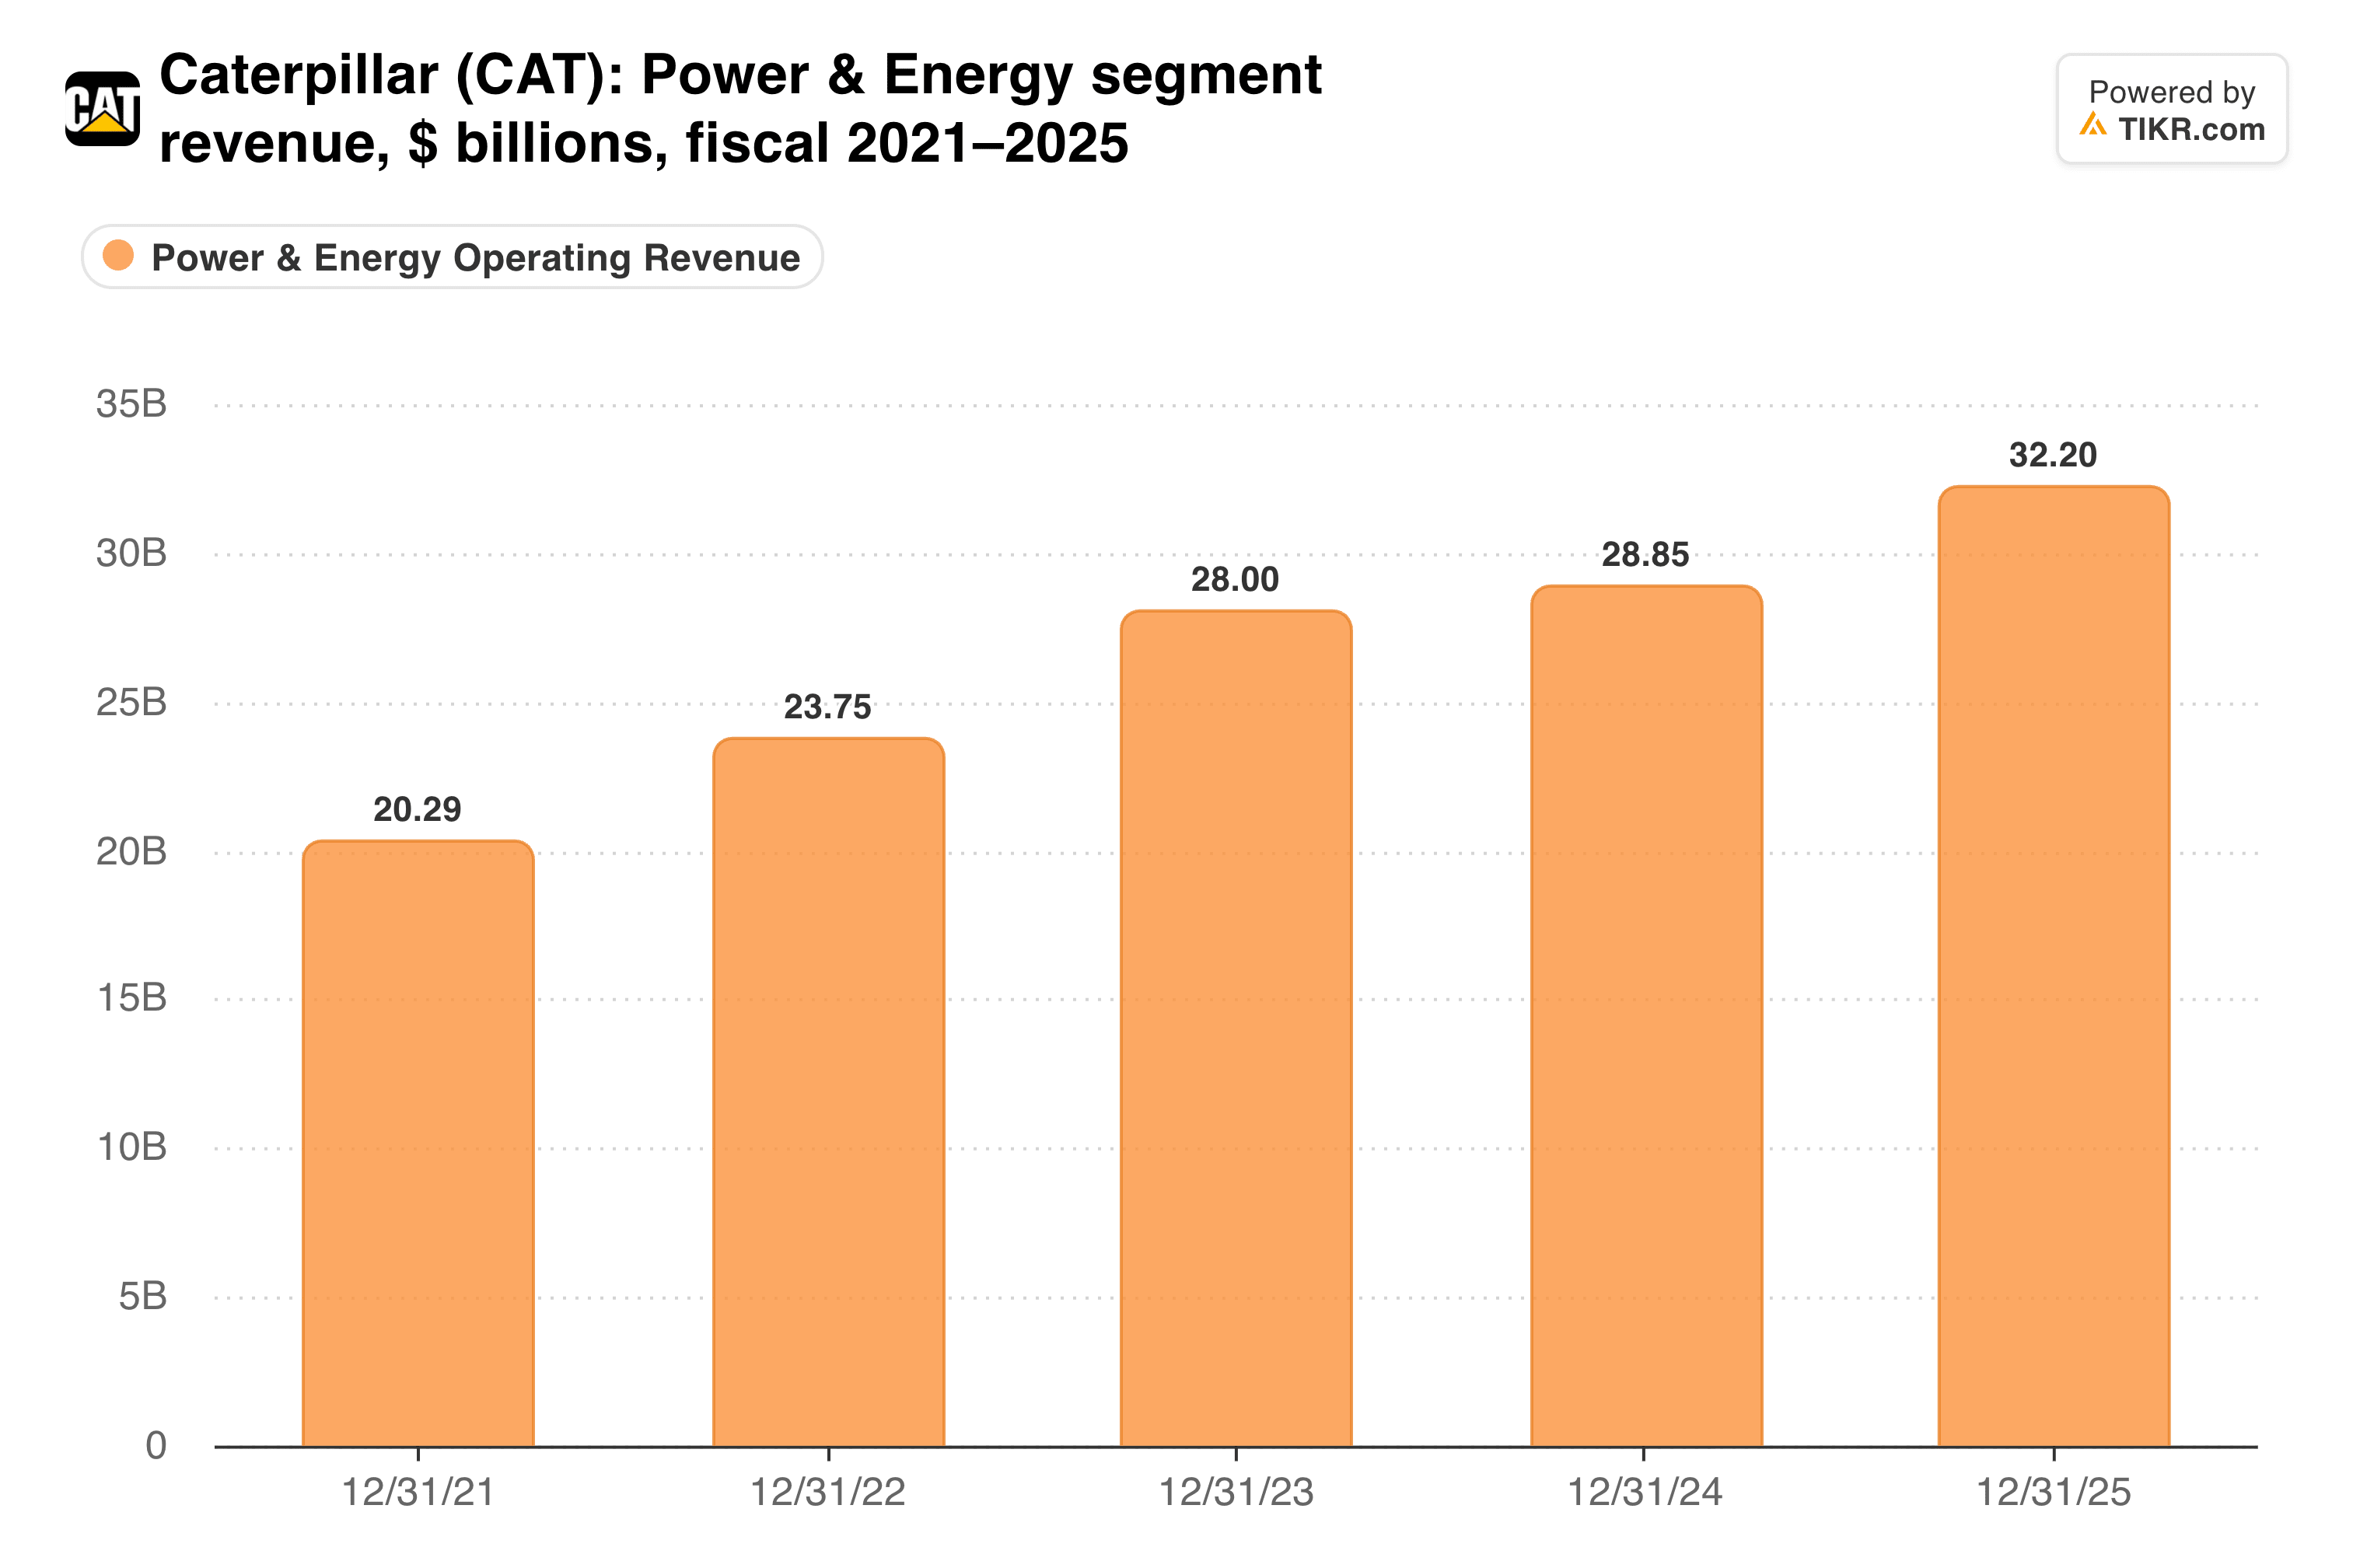
其24.4%的利润率目前是卡特彼勒三个主要部门中最高的,领先于建筑设备部门的22.9%。
TIKR 追踪了29位分析师对卡特彼勒的看法。有多少人给出“买入”评级?
在一个地方查看卡特彼勒的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过50万投资者使用TIKR来研究像这样的股票。查看卡特彼勒的分析师评级
关税将利润率压制在低位
成本是更棘手的问题。卡特彼勒仍预计今年将有约22亿美元的关税成本,其调整后营业利润率接近其自身目标区间的底部。第三季度的营业利润还包括了1.28亿美元的《国际紧急经济权力法》关税回收收益,这是一项可能不会重复的利好。
资源设备部门清楚地显示了这种挤压。其销售额增长了15%,但包括关税在内的2.08亿美元更高的制造成本使其利润率持平在13.5%。
第四季度看起来也较为疲软。管理层预计相对于去年同期强劲的季度,销售额仅会温和增长,同时建筑设备经销商将削减约16亿美元的库存。
今年盈利持续攀升。估值倍数却走向了相反的方向。
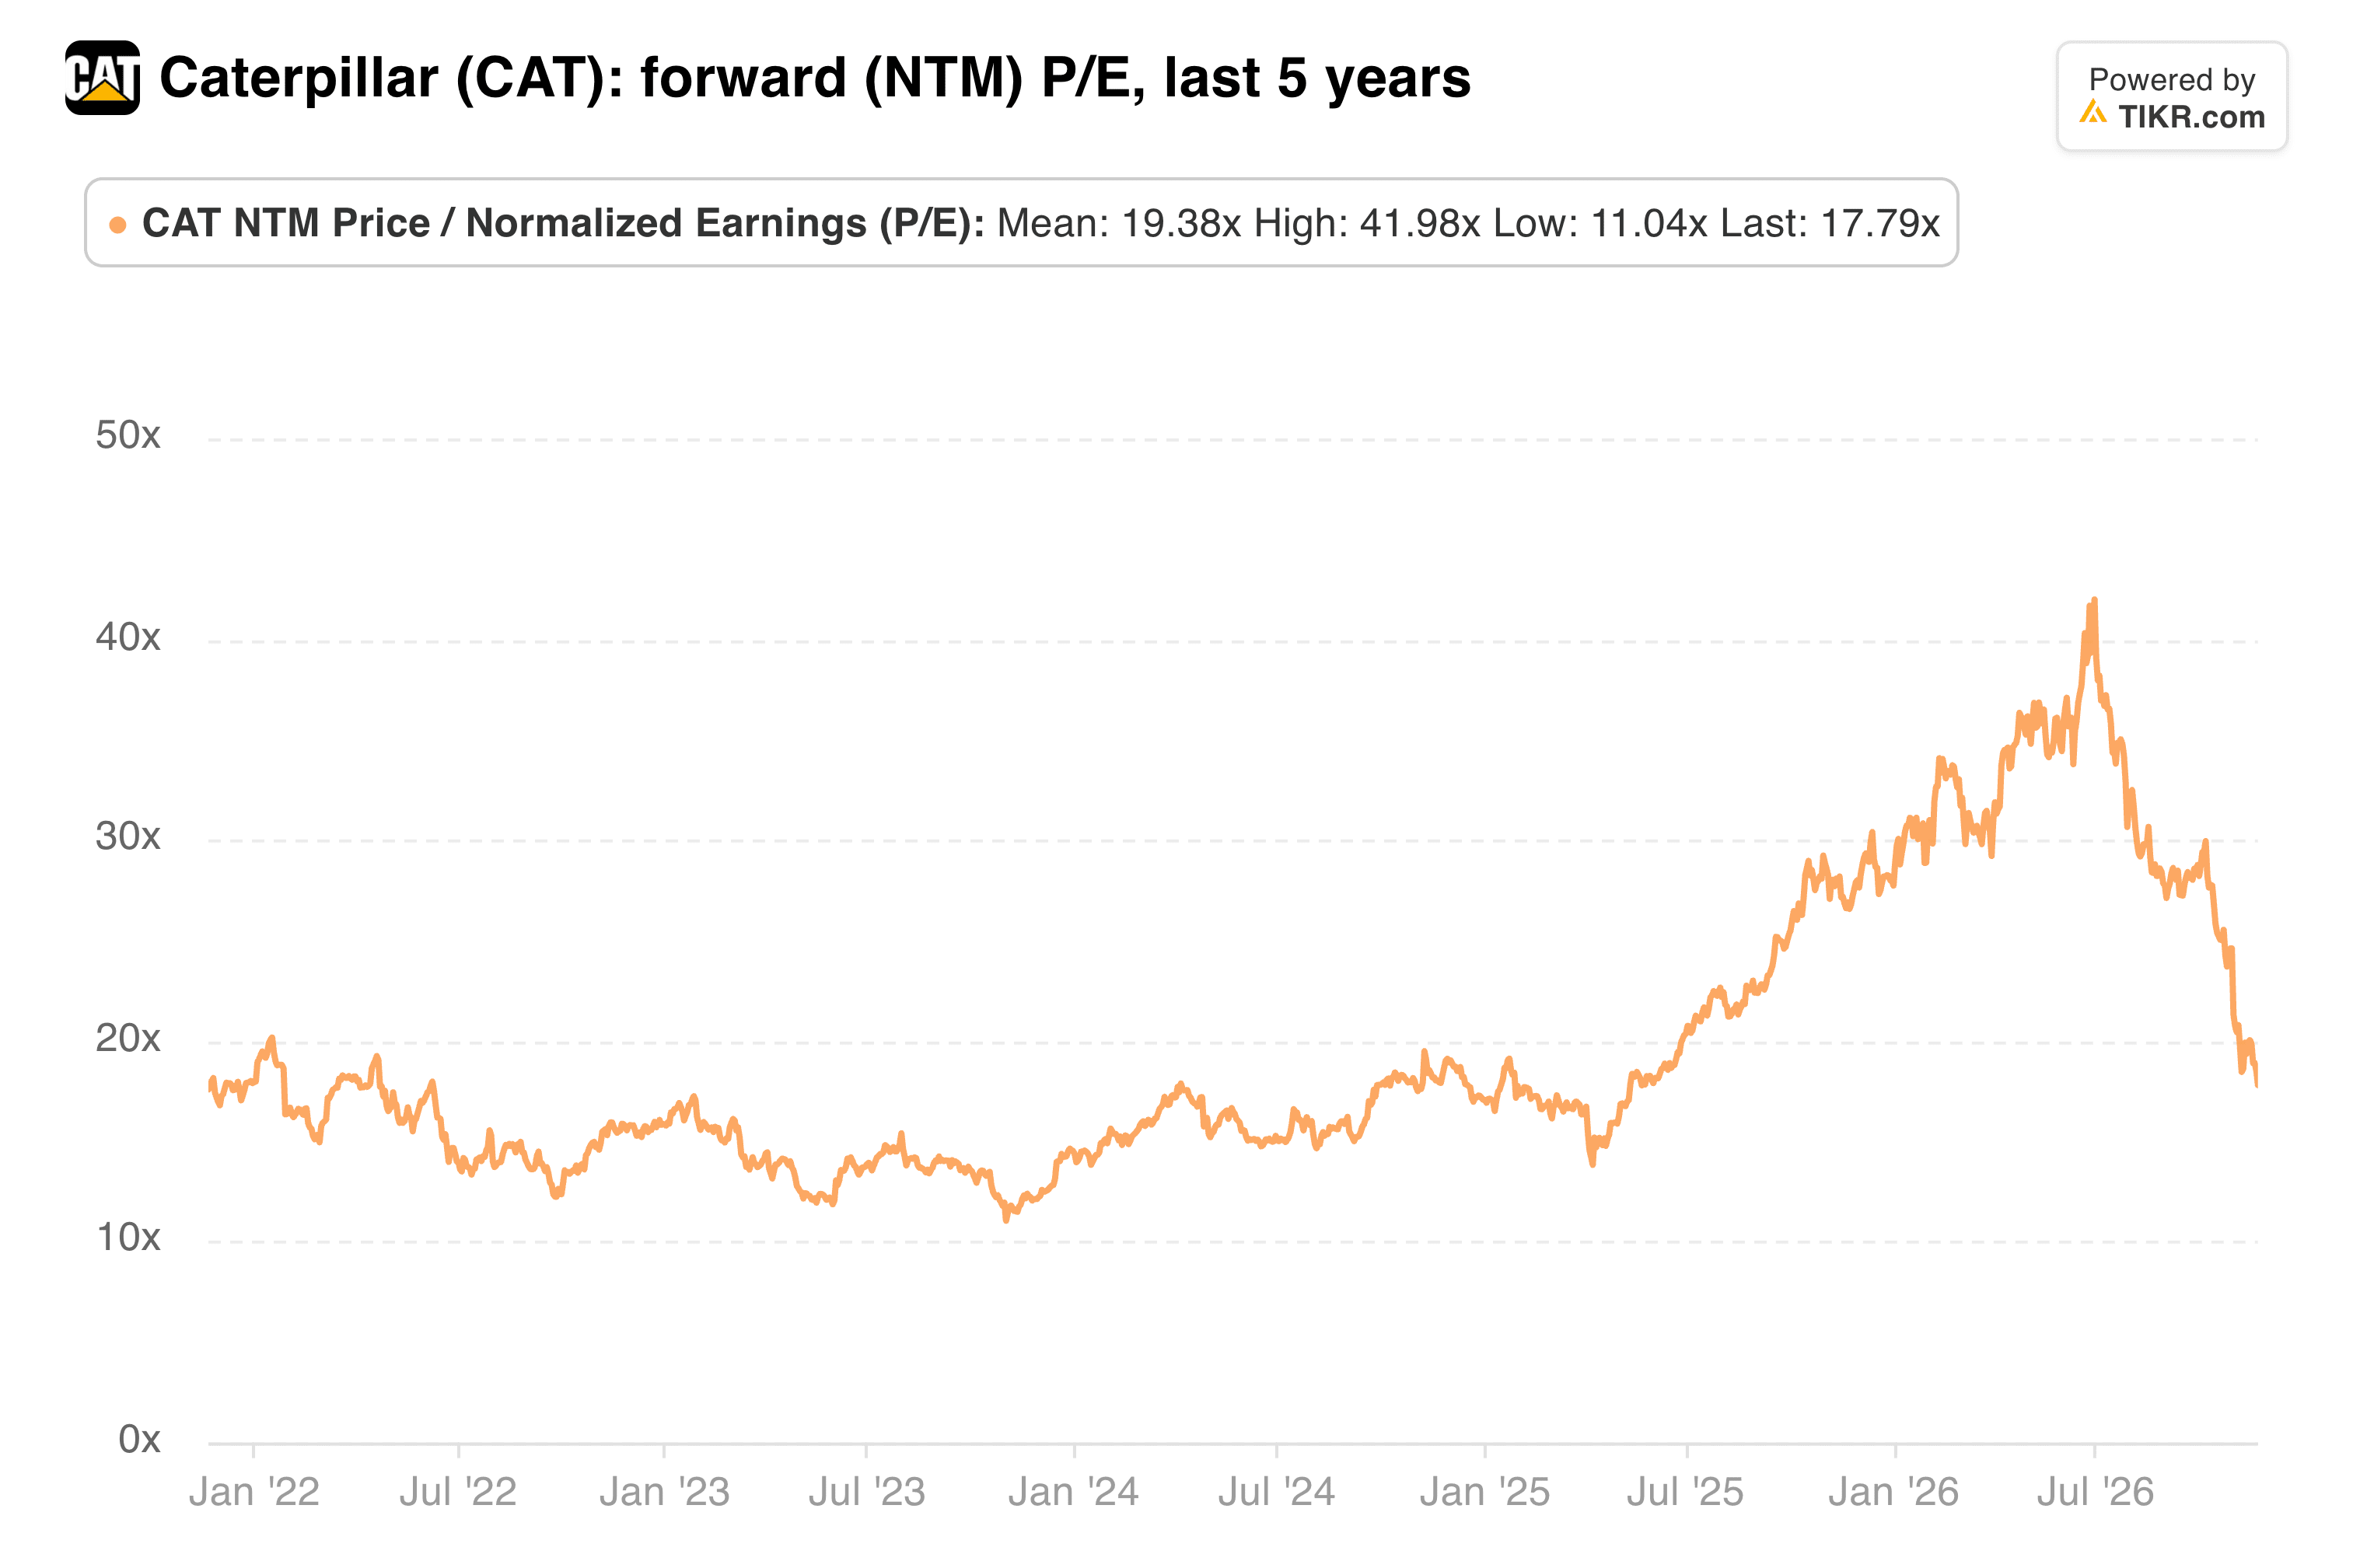
卡特彼勒在前九个月每股盈利20.36美元,高于去年同期的13.69美元。即便如此,其远期市盈率现在远低于6月的高点。
我的看法:此次抛售将卡特彼勒定价为仿佛数据中心需求已经在消退,而第三季度没有任何迹象显示这一点。不过,我仍然会保持耐心。关税和产能成本可能将利润率压制在低位直至2027年,而数据中心建设放缓将首先冲击利润最丰厚的部门。在当前水平,我认为风险与回报看起来比6月份时要平衡得多。
预计于一月发布的第四季度财报是下一个考验。它应能首次提供对2027年的详细展望,并显示那781亿美元的未完成订单是否能足够快地转化为发货以提升利润率。
那么卡特彼勒股票的实际价值是多少?
TIKR 让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到卡特彼勒可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映您自己对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR上的文章并非旨在提供来自TIKR或我们内容团队的投资或财务建议,也不是购买或出售任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!