核心要点
- 耐克股价在11月17日下跌6.3%,此前其在投资者日表示,营收在2028财年将持续下滑,增长要到2029财年才会恢复。
- 在截至2026年1月的财年中,耐克约占迪克体育用品采购商品的31%,因此耐克的疲软也成了迪克的问题。
- Foot Locker首当其冲:上季度其同店销售额下降3.6%,因新款运动鞋发布令人失望。
- On Holding和Deckers旗下的HOKA规模远不及耐克,迪克11月24日的财报将是下一个考验。
耐克 (NKE) 股价在11月17日下跌6.3%,而标普500指数仅下跌1.0%。此前,耐克在其投资者日上表示,营收在2028财年(截至2028年5月)将持续下滑,增长要到2029财年才会恢复。这对迪克体育用品 (DKS) 来说是个问题,因为耐克是其最大的供应商。
根据其年度报告,在截至2026年1月的财年中,耐克约占迪克为其DICK'S和Foot Locker业务采购商品的31%。迪克与任何供应商都没有长期采购合同,因此可以将货架空间转向增长中的品牌,如On Holding (ONON) 和来自Deckers Brands (DECK) 的HOKA。
华尔街仍看好迪克的增长
分析师预计,在Foot Locker并入全年业绩的情况下,迪克本财年(截至2027年1月)营收将达到221亿美元,2027财年将达到227亿美元:
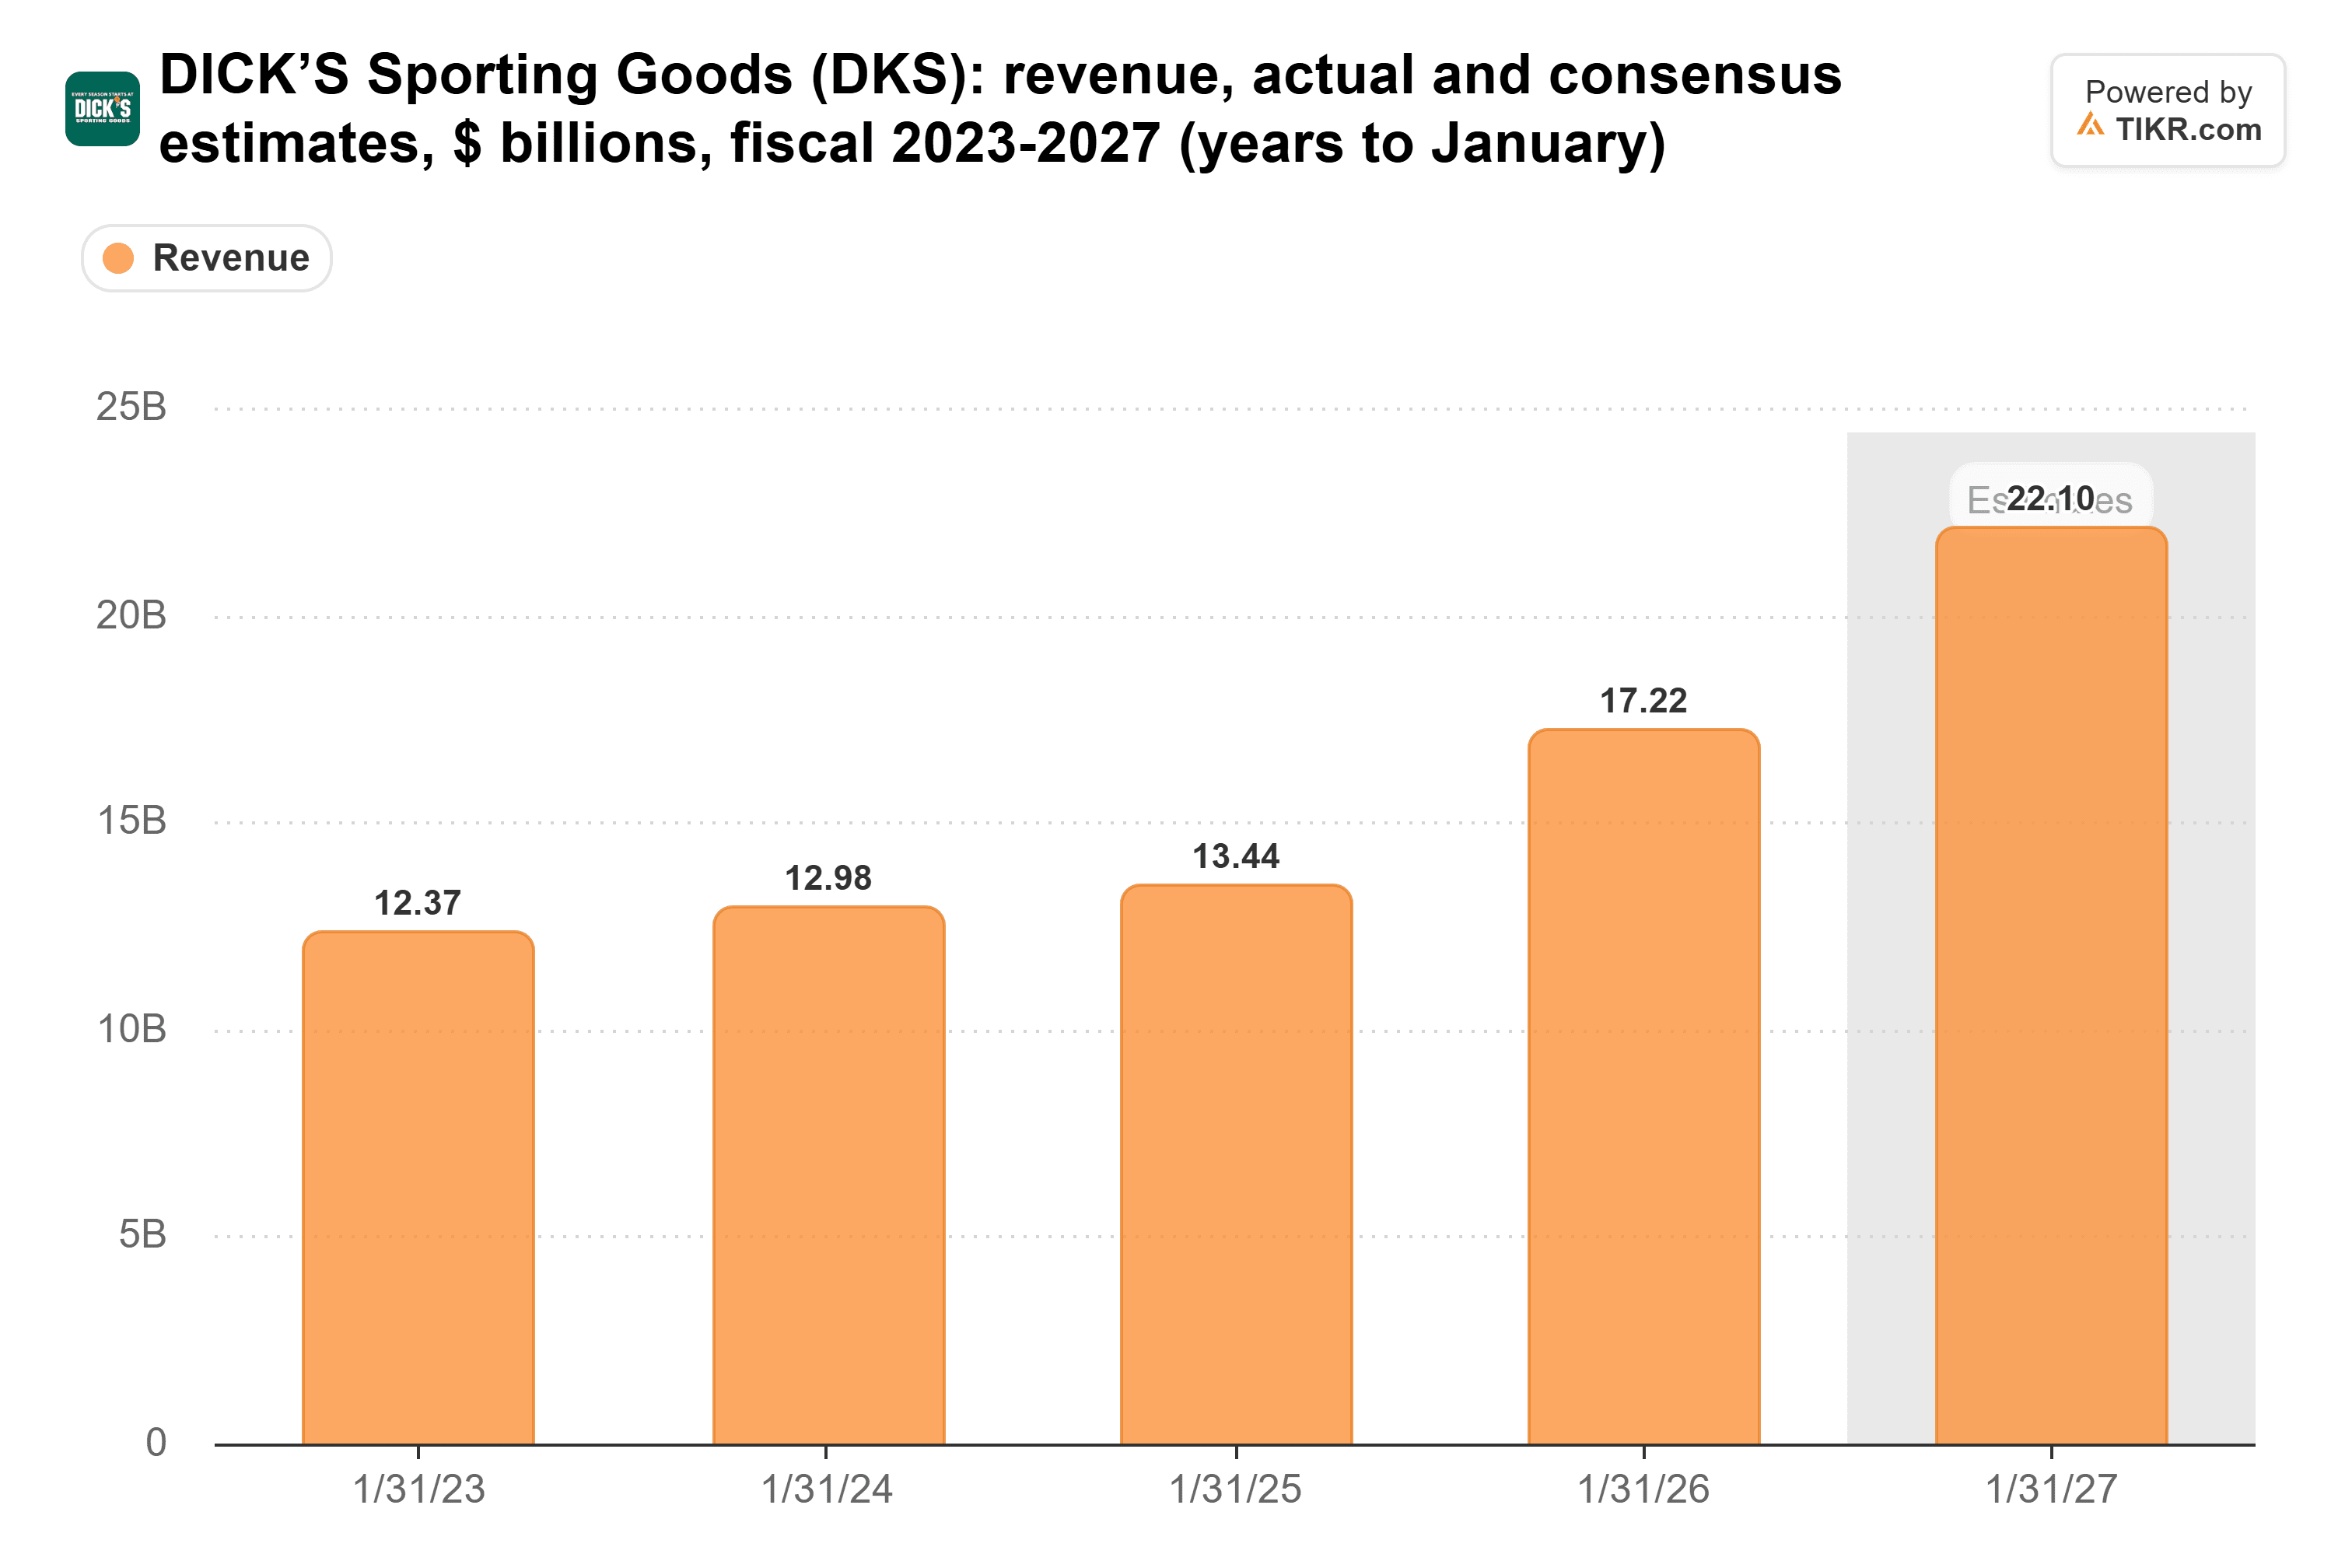
迪克的2027财年截至2028年1月,与耐克2028财年(耐克现在表示其销售额将持续萎缩)有八个月的重叠期。因此,上述约2.7%的增长预期看起来很可能会被下调。
TIKR追踪了44位分析师对耐克的评级。有多少人给出“买入”评级?
查看耐克的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预期,全部集中在一处。超过50万投资者使用TIKR来研究像这样的股票。查看耐克的分析师评级
Foot Locker首当其冲
在截至2026年8月1日的季度,DICK'S业务的同店销售额增长了4.9%,而Foot Locker的备考同店销售额下降了3.6%。迪克将此归咎于运动鞋市场艰难,以及新款运动鞋发布的表现低于行业和公司预期。它将Foot Locker全年同店销售额预期下调至下降2%至持平,并将合并运营利润预期从169-181亿美元下调至145-155亿美元。
运动服饰和Jordan是耐克旗下下滑最快的产品线。在截至2026年8月31日的季度,占耐克营收近一半的运动服饰业务录得低双位数下滑,占营收13%的Jordan品牌录得中双位数下滑。首席执行官Elliott Hill表示,“我们一直在过度供应我们标志性的复古产品”,耐克正在减少部分Jordan Retro系列的发售量和频率。
耐克的总营收已远低于其2024财年的峰值:
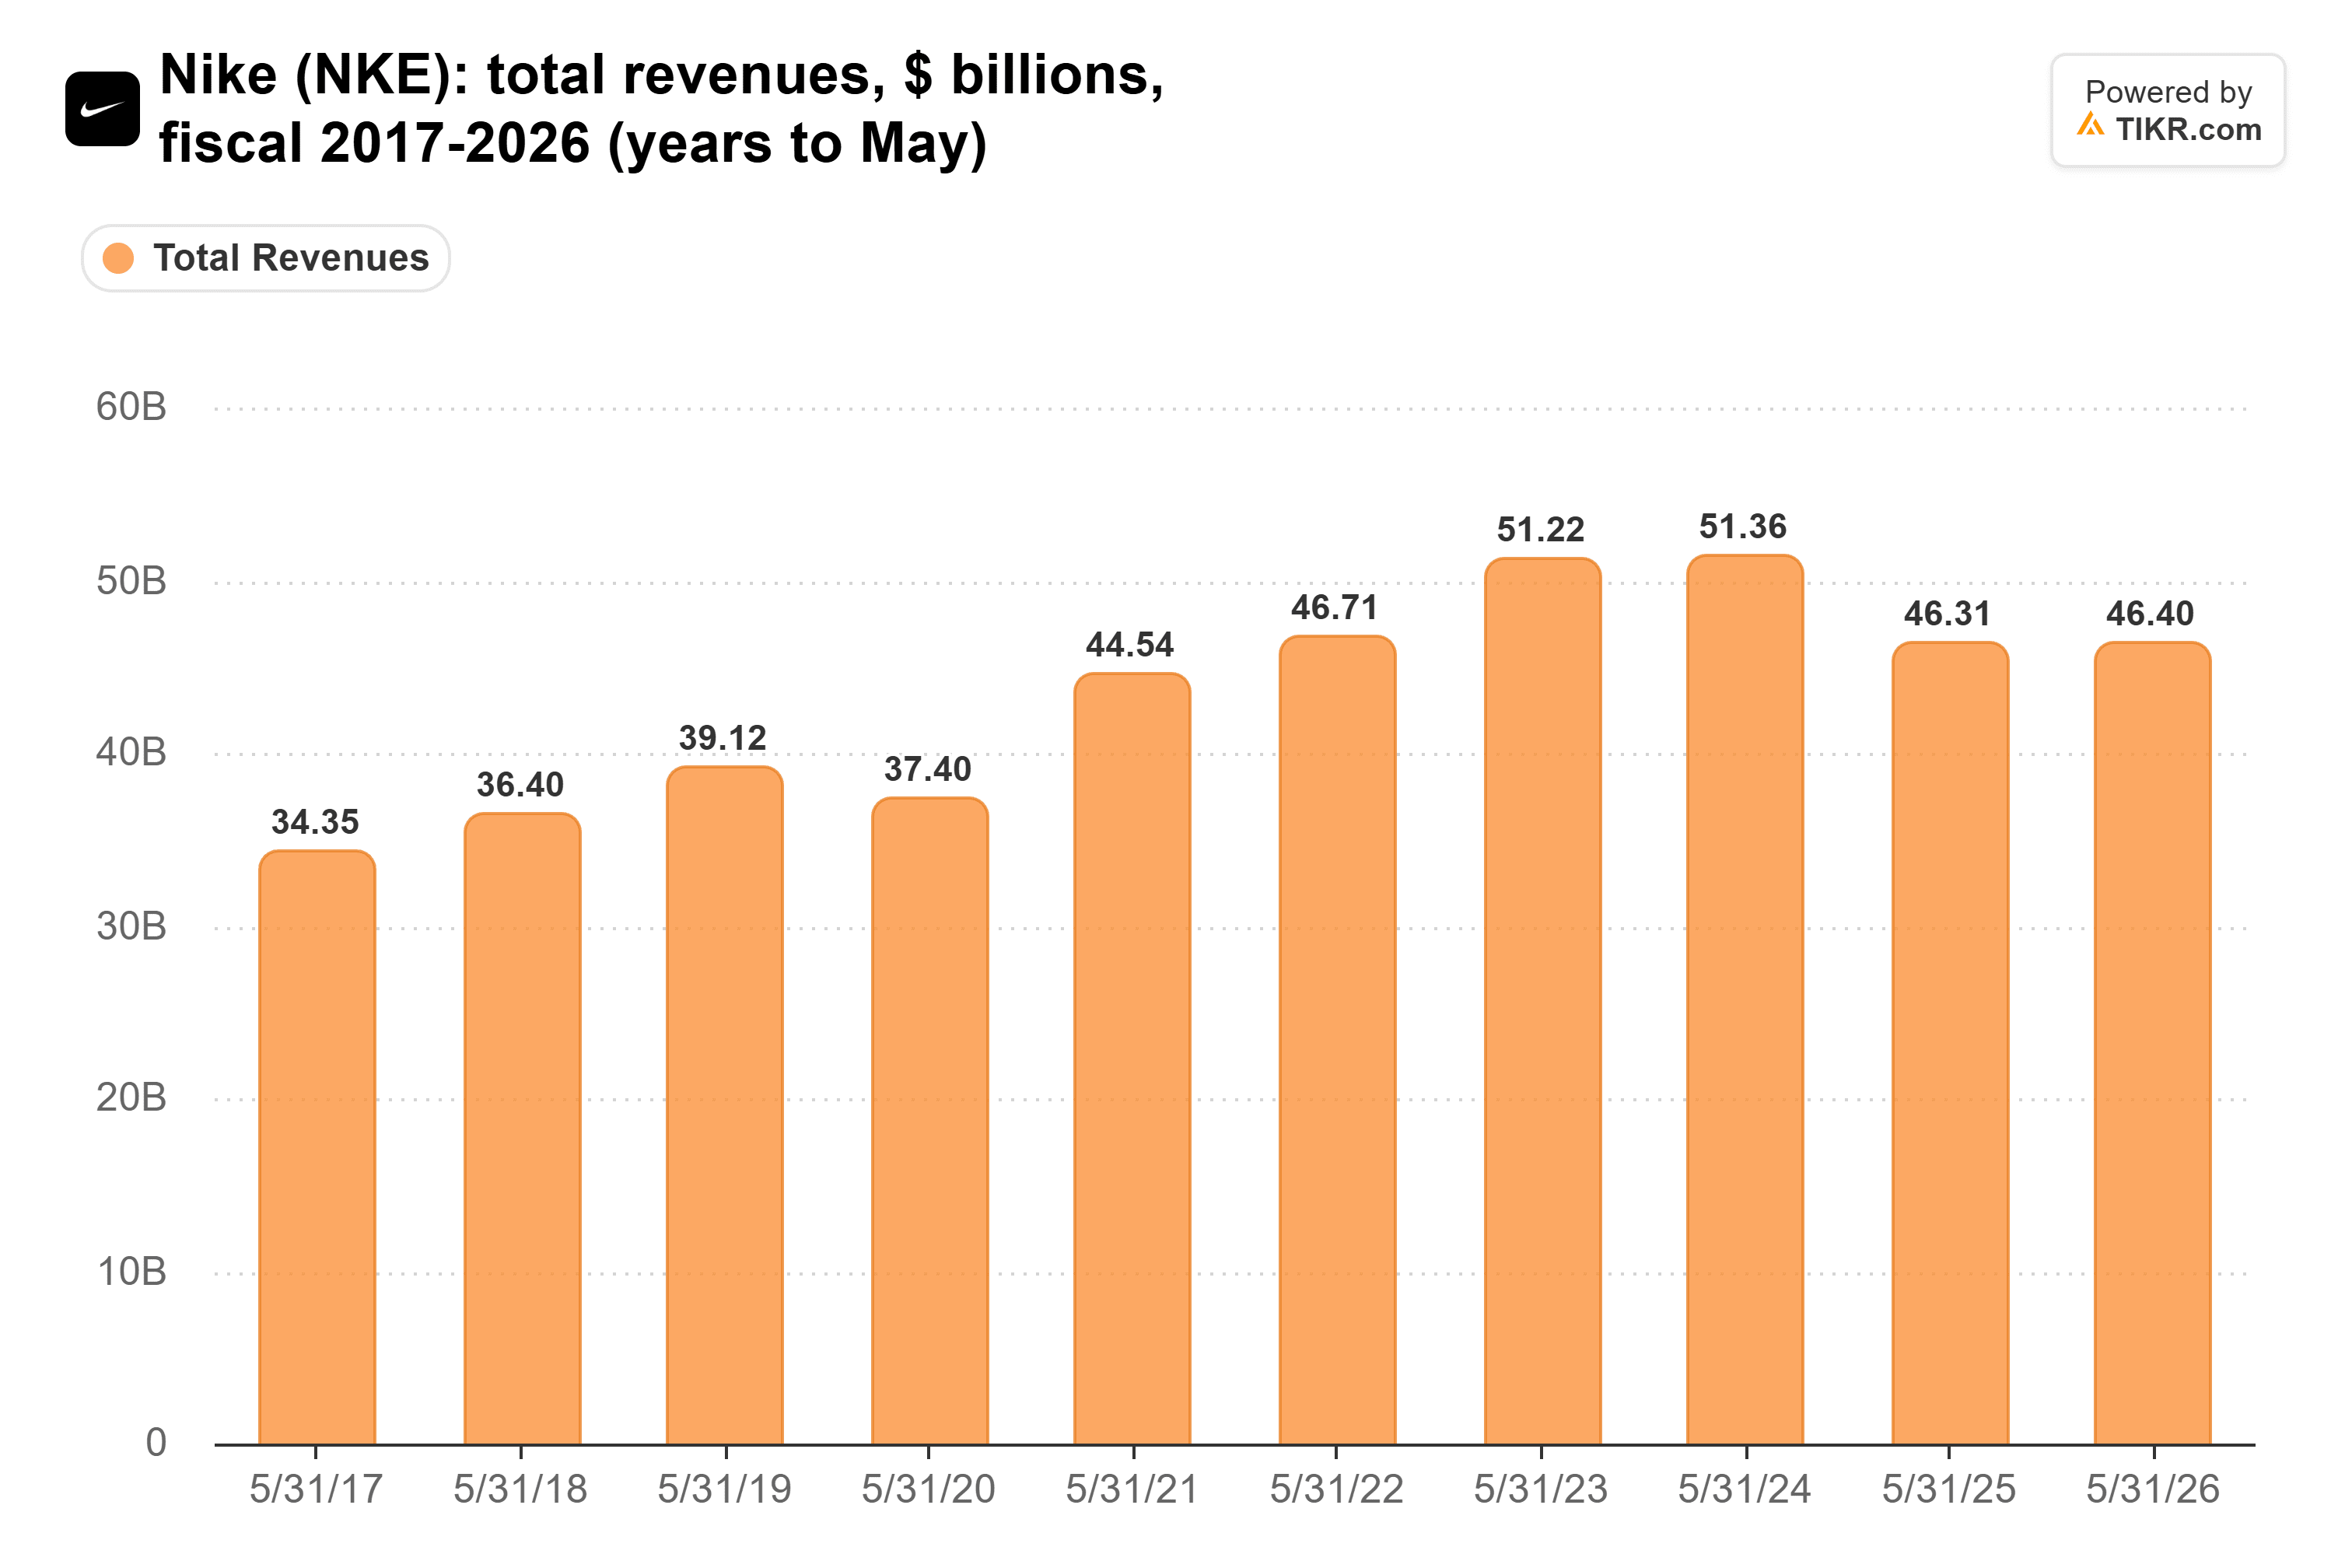
在投资者日上,耐克表示2028财年“在财务上将是充满挑战的一年”,调整后每股收益预计将小幅下降。
美国批发业务是耐克的亮点
在北美地区,耐克在截至8月31日的季度营收增长了2%,其批发业务增长了9%,因为耐克重新依赖迪克等零售商。
但这些鞋子仍需以全价售出,而迪克的毛利率在收购Foot Locker后的每个季度都较低:
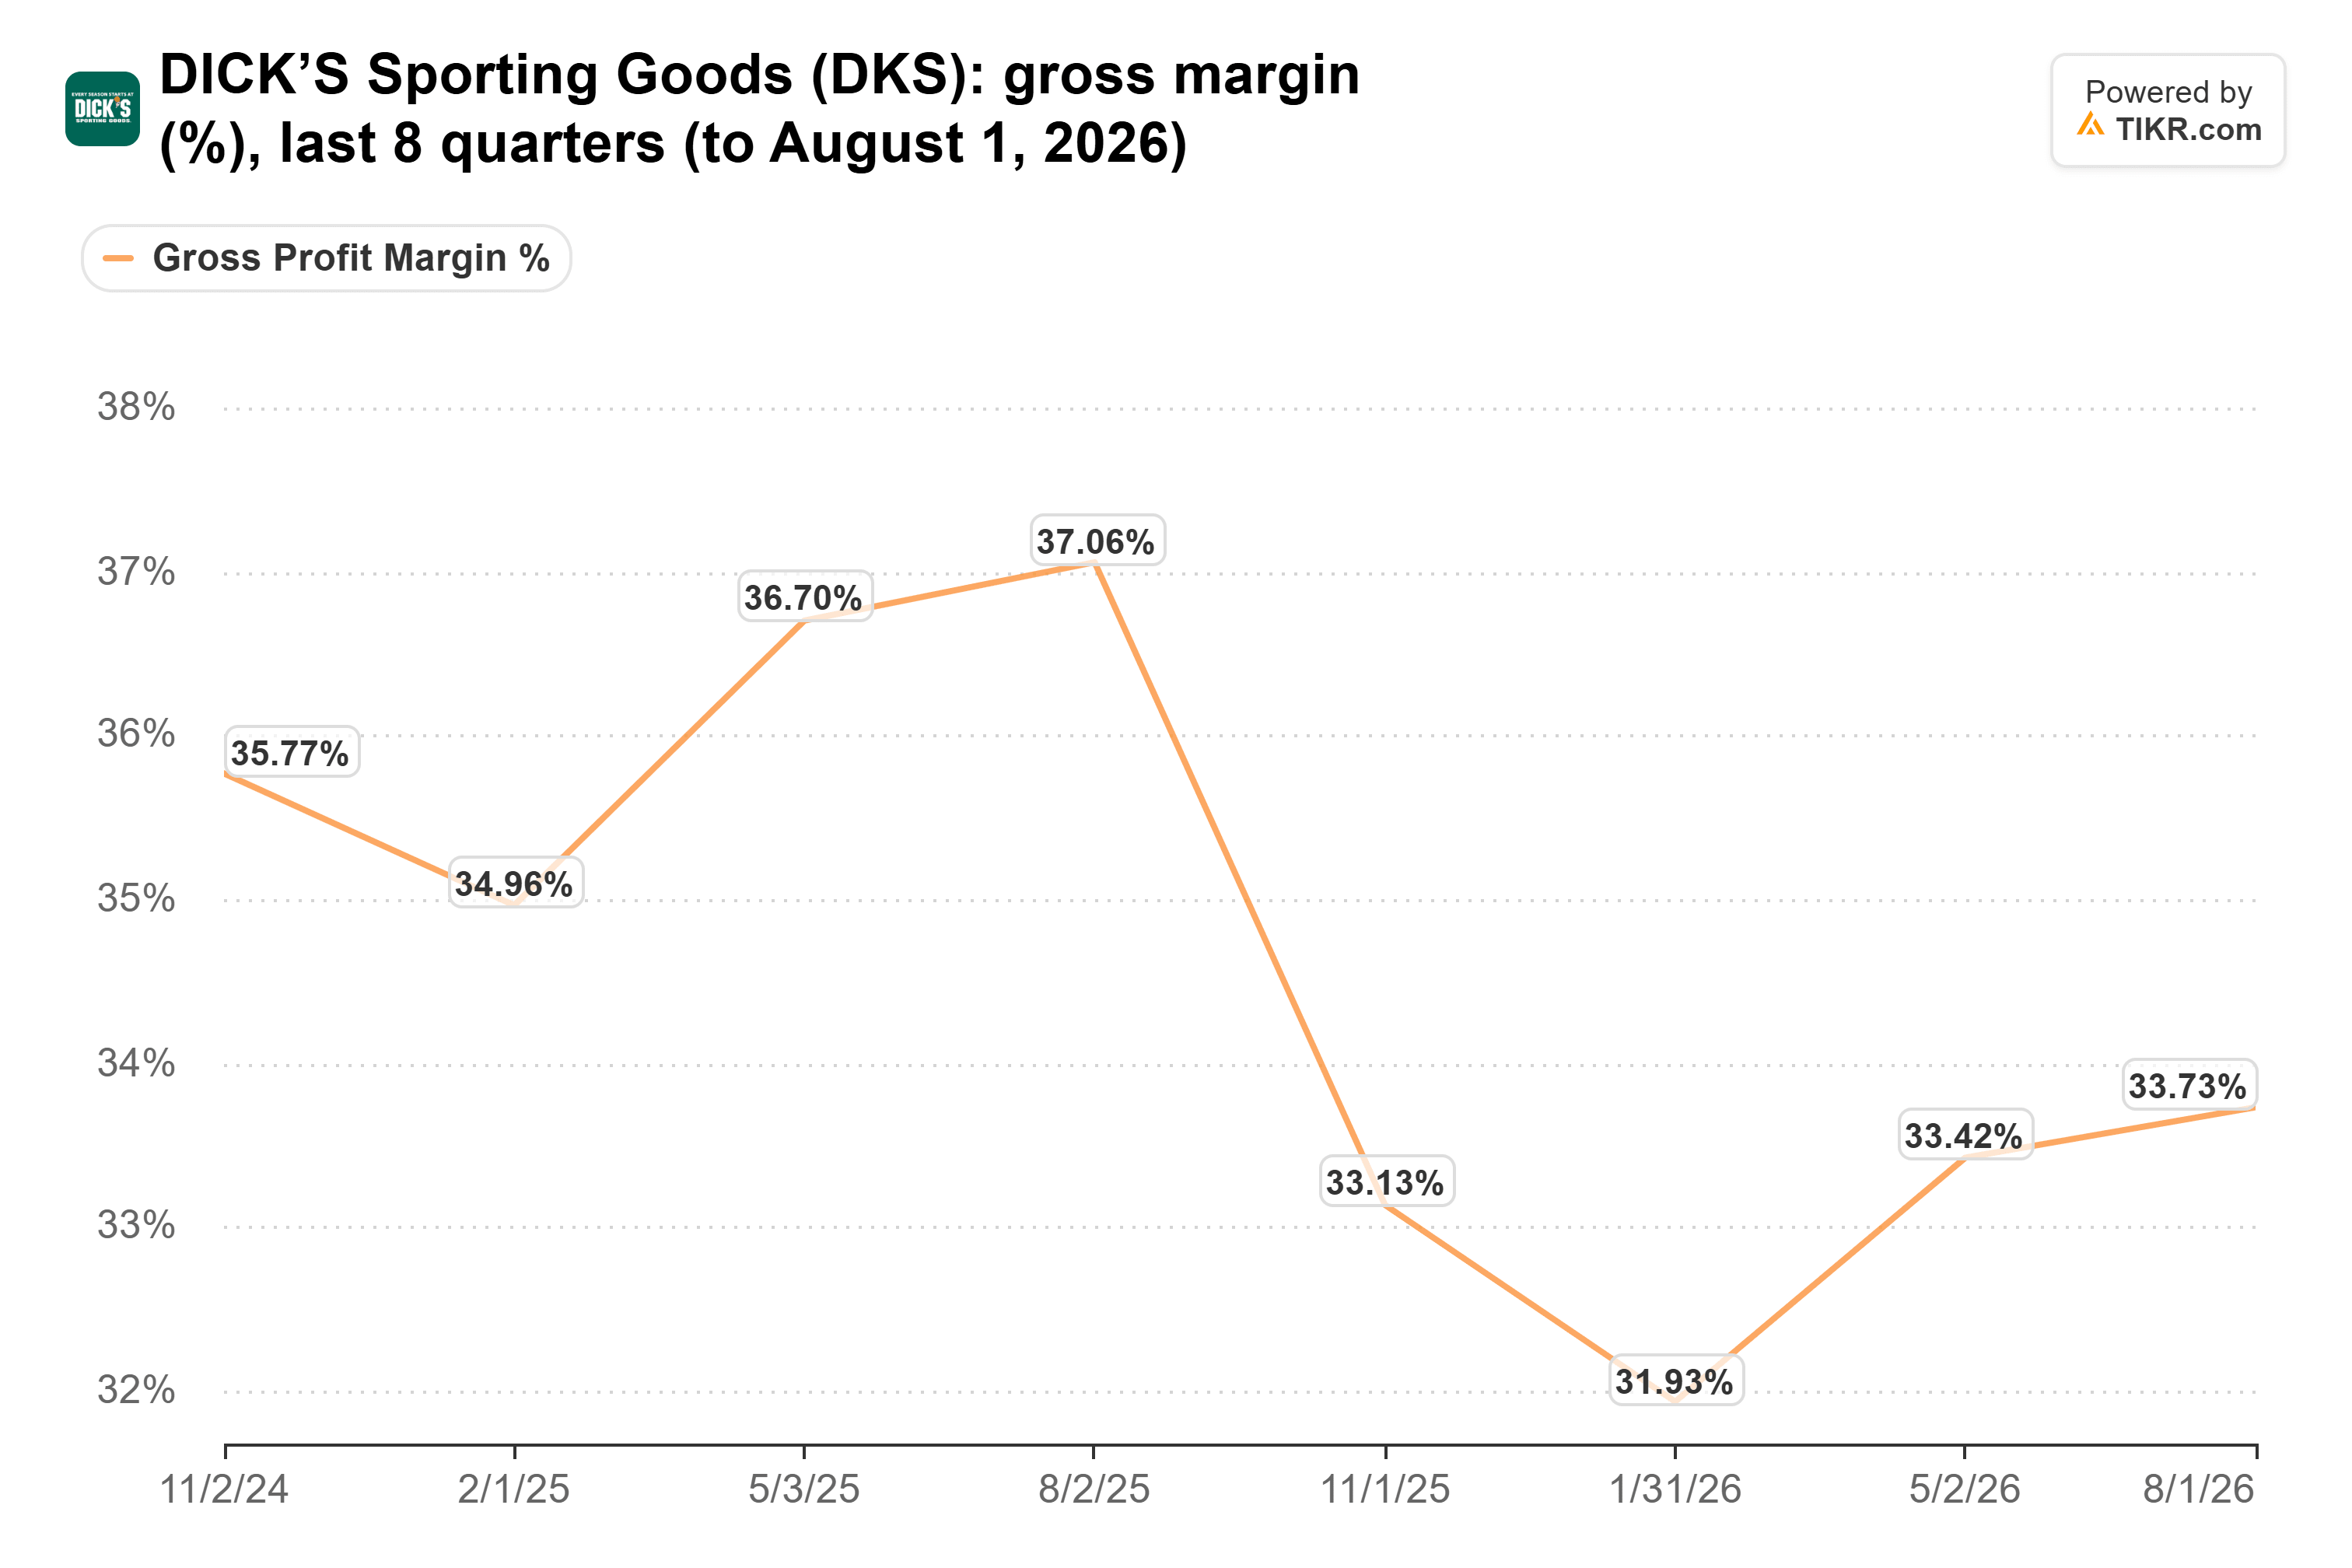
在交易完成前的四个季度,毛利率在35.0%至37.1%之间;交易完成后的四个季度,则在31.9%至33.7%之间。执行主席Ed Stack表示,鞋类和服装市场在第二季度变得“促销活动日益增多”,迪克采取了行动以保持价格竞争力。鉴于耐克的生活方式产品线仍在萎缩,这种压力看起来短期内不太可能缓解。
On和HOKA无法填补耐克留下的空缺
迪克确实有其他选择。在截至2026年9月30日的季度,On的批发销售额以瑞士法郎计增长了12.2%,HOKA的销售额增长了6.8%,达到6.772亿美元。但耐克在截至8月31日的季度营收为112亿美元,是HOKA的16倍多,迪克无法在一两年内替换掉其年采购量近三分之一的产品。
DICK'S门店看起来能够挺过这一关,但收购Foot Locker是对耐克主导的运动鞋市场的一次押注。迪克将于11月24日(周二)盘前公布第三季度业绩。如果Foot Locker的同店销售额在下降2%至持平的范围内,毛利率接近去年的33.1%,则说明损害得到了控制。如果表现更弱,分析师很可能将开始下调预期。
那么迪克体育用品的股票实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到迪克体育用品可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预期来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!