

核心要点
- 微软 (MSFT) 和 亚马逊 (AMZN) 可能受益于美国数据中心容量趋紧,因为摩根士丹利预计约5吉瓦(占2028年计划项目的20%)将推迟至2029年。
- 摩根士丹利维持了对超大规模企业资本支出的预测,2027年约为1.6万亿美元,2028年约为1.8万亿美元,这表明政治阻力可能延长而非破坏AI投资周期。
- 微软在2026财年资本支出约为1160亿美元,而亚马逊重申了在2026日历年度进行2200亿美元现金资本支出的计划。
- 英伟达 (NVDA) 在设备订单时间方面面临更大的不确定性。对于这一投资主题,我倾向于买入微软,其远期市盈率约为24倍。
摩根士丹利预计2028年AI项目管线的20%将移至2029年
2026年美国中期选举给美国AI基础设施扩张带来了新的障碍:对数据中心建设的政治反对声浪日益高涨。
据《德克萨斯论坛报》报道,德克萨斯州州长当选人吉娜·希诺霍萨提议暂停新数据中心审批,而俄亥俄州州长当选人艾米·阿克顿则支持有条件的暂停令。
对于微软和亚马逊来说,这些限制可能会增加已开发基础设施的价值。英伟达则面临不同的挑战,因为建设延迟可能将设备订单推后。
11月11日,摩根士丹利公共政策研究主管阿里安娜·萨尔瓦托雷表示,预计美国约5吉瓦的数据中心项目(约占“2028年项目管线的20%”)将推迟至2029年。
在摩根士丹利的《Thoughts on the Market》播客中,萨尔瓦托雷表示,超大规模企业资本支出预测保持不变,2027年约为1.6万亿美元,2028年约为1.8万亿美元。
已获批准或在建的项目在2027年应面临较少干扰。摩根士丹利预计美国容量增加在2028年将大致持平,然后在2029年增长近40%。
萨尔瓦托雷表示,这些延迟“实际上可能延长AI投资周期的持续时间”。
这一区别很重要,因为最大的基础设施买家拥有财务资源来承受更长的建设时间线,而设备供应商则面临未来订单何时到来的不确定性。
TIKR追踪了58位分析师对微软的看法。有多少人给出“买入”评级?
在一个地方查看微软的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过50万投资者使用TIKR来研究像这样的股票。
微软1160亿美元的支出基础赋予其竞争优势
微软在潜在的建设放缓中拥有广泛的开发项目管线。
根据路透社引用的Cleanview数据,微软有35个美国数据中心在建,另有134个计划中。
已经开工的项目可能比等待批准的项目面临更少的直接许可障碍。
微软的资本支出从2022财年的大约239亿美元增加到2026财年的1160亿美元,反映了对AI基础设施的积极投资。
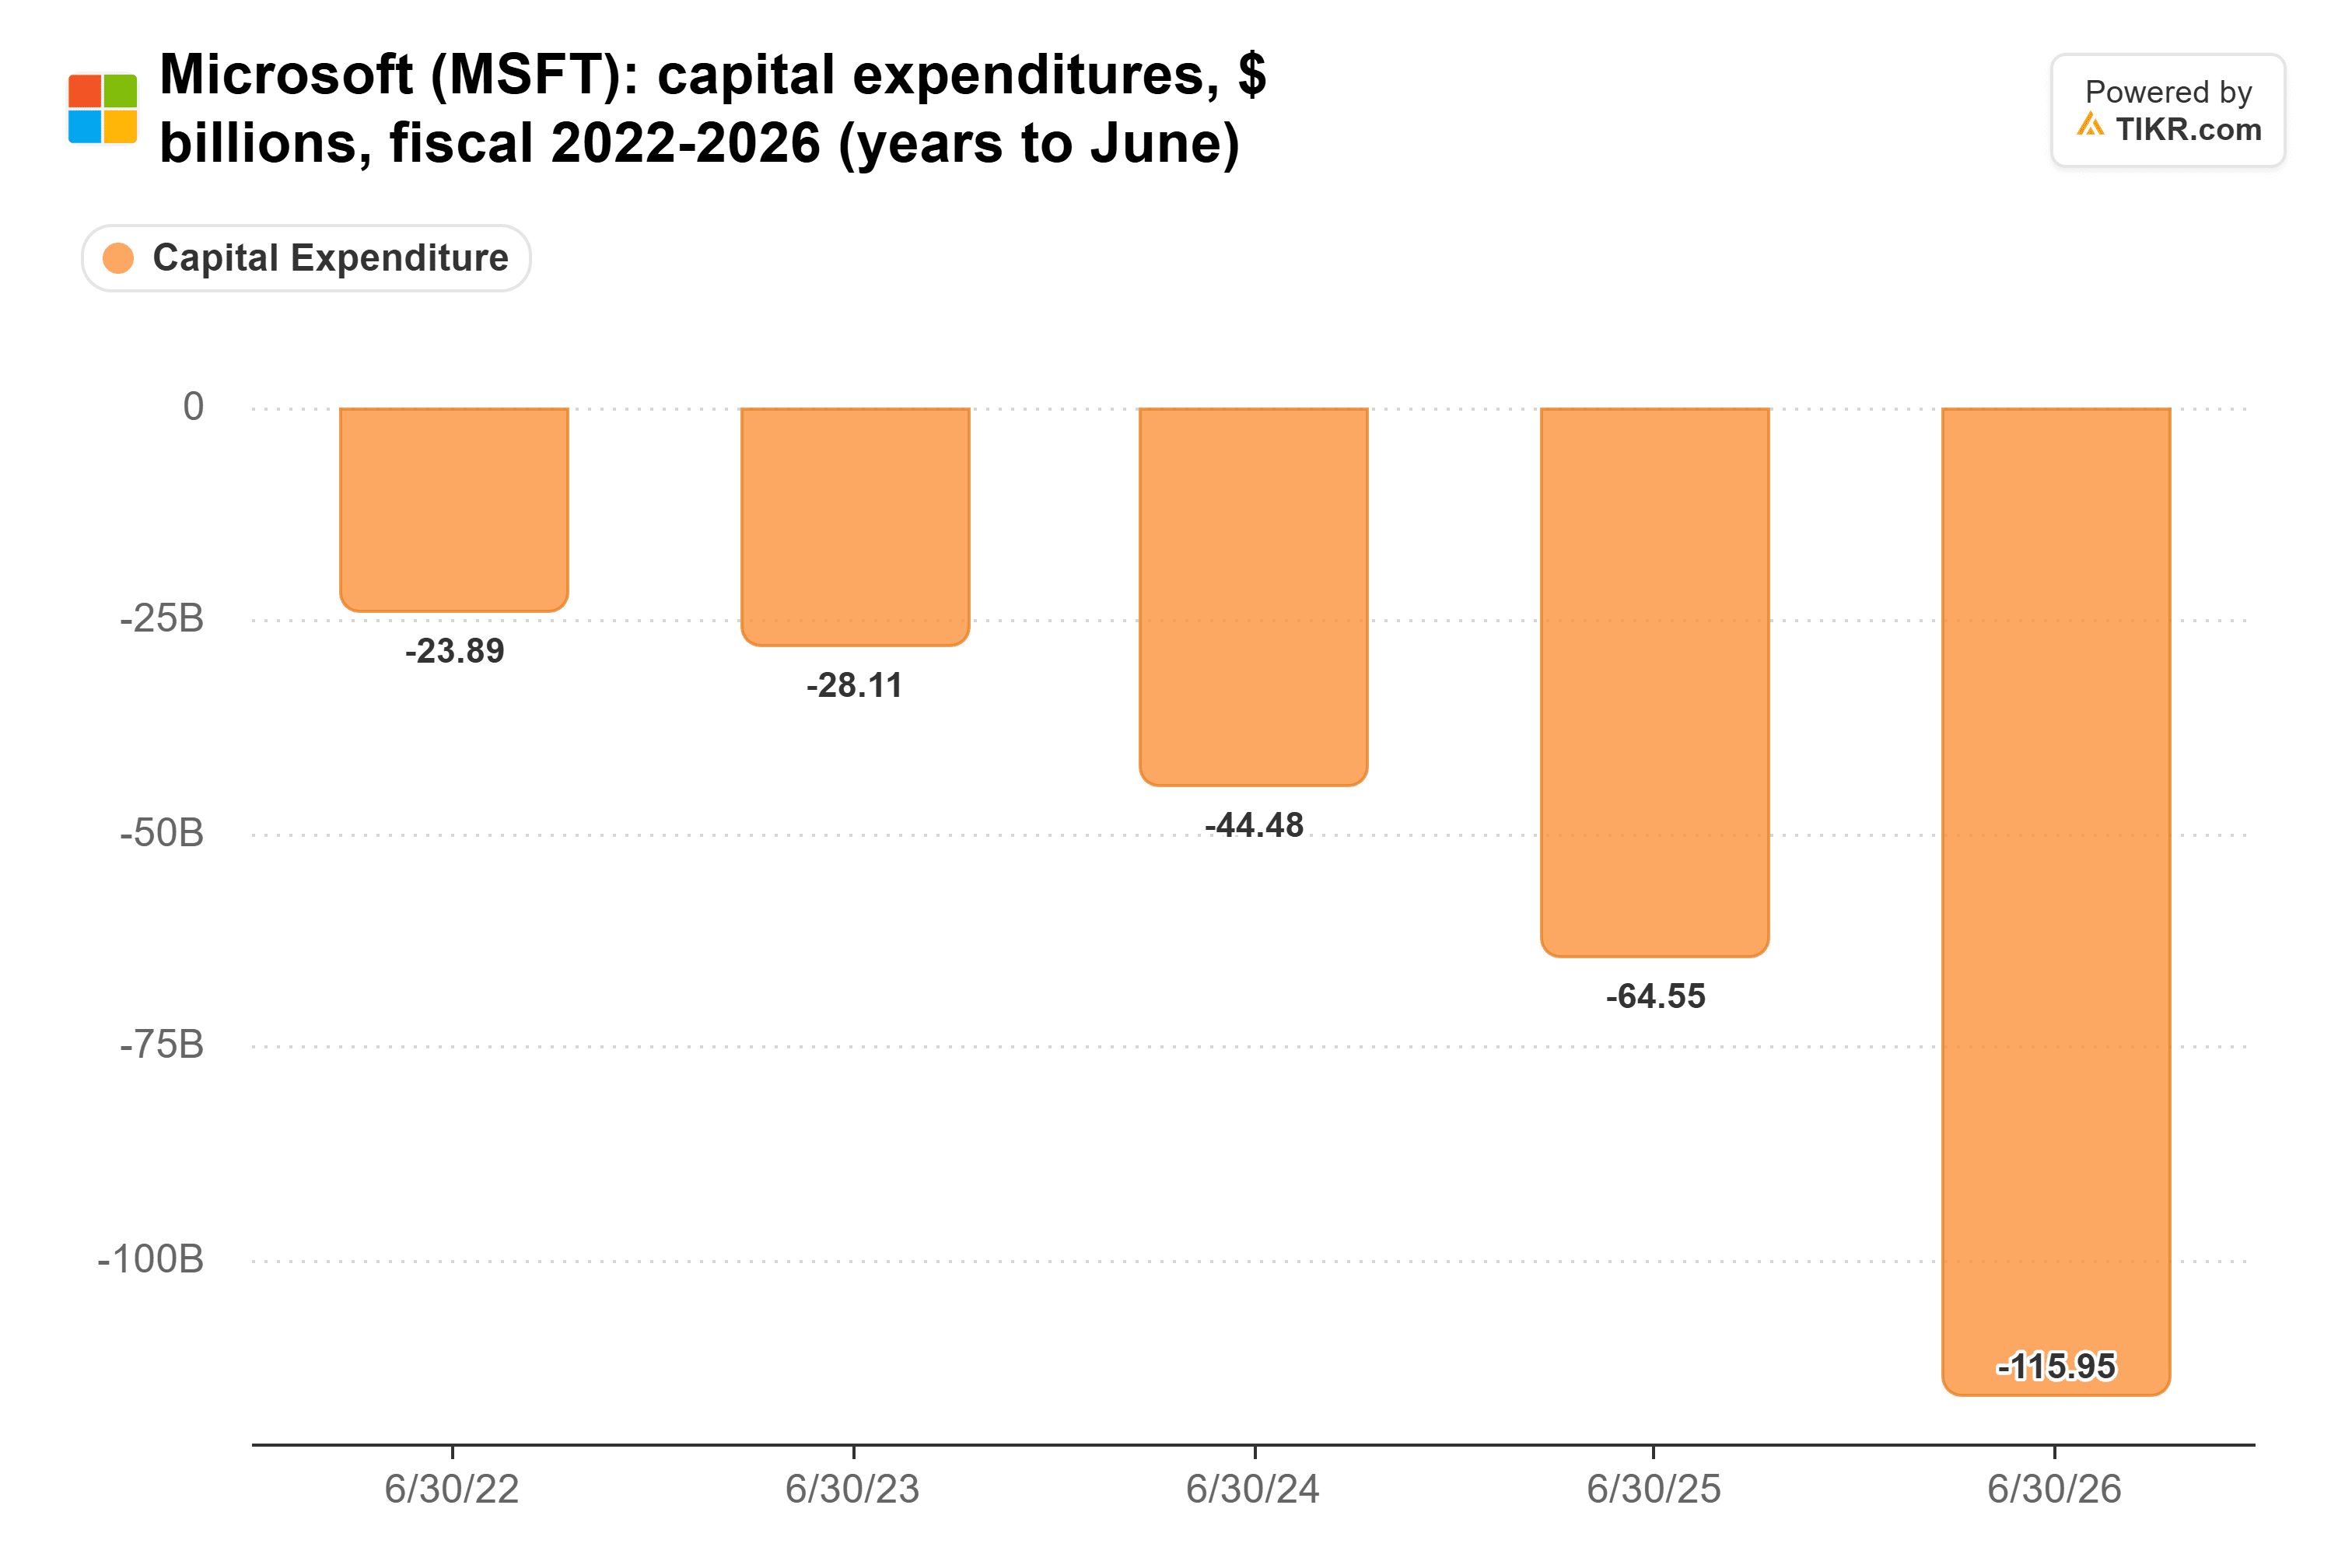
分析师预测2027财年资本支出约为1937亿美元,表明微软的基础设施投资将再次大幅增加。
截至2026年6月30日,微软还持有约365亿美元的净现金,为开发成本上升提供了财务灵活性。
扩张带来了巨大的现金流负担。分析师预计微软的自由现金流将从2026财年的大约670亿美元下降到2027财年的327亿美元。
这使得其AI基础设施投资的回报率尤为重要。
以约24倍的远期市盈率来看,考虑到其成熟的云业务、财务灵活性以及长期的AI增长机会,我认为微软估值具有吸引力。
华尔街约636美元的平均目标价意味着从500美元的入场价有大约27%的上涨空间。结合微软成熟的云业务和财务灵活性,这一潜在回报支持我在这个入场价给出买入建议。
亚马逊2200亿美元的支出计划显示AI投资仍在继续
亚马逊提供了另一个例子,说明建设延迟并不一定意味着AI基础设施需求减弱。
根据TIKR数据,亚马逊的资本支出从2023年的大约527亿美元增加到2025年的1318亿美元,增长了一倍多。

亚马逊10月29日的第三季度财报结果强化了这一趋势。
该公司重申了在2026年期间进行约2200亿美元现金资本支出的预期,同时亚马逊网络服务收入同比增长超过39%,达到约460亿美元。
尽管历史资本支出数据和当前的现金支出指引使用了不同的会计计量方法,但两者都证明了亚马逊对扩大基础设施容量的承诺。
摩根士丹利认为,规模最大、资本最雄厚的超大规模企业尤其处于有利地位,因为它们能够吸收更高的开发成本并将支出转向更有利的地点。
该行估计,到2028年,美国数据中心电力缺口为44吉瓦,约占预测需求的38%。
这种短缺可能使已获得电力连接的现有设施越来越有价值。
亚马逊凭借其成熟的云基础设施和强劲的AWS增长,处于有利地位。
以约26倍的远期市盈率来看,亚马逊是持有而非买入。AWS增长支持其长期前景,但估值为其巨额AI基础设施投资的回报率不佳留下了有限的空间。
英伟达因设备订单延迟面临更大风险
对于为AI数据中心提供计算基础设施的英伟达来说,影响更为复杂。
摩根士丹利警告称,2028年建设放缓可能导致设备订单疲软、库存积压以及供应商利润率承压,即使潜在的AI需求依然强劲。
英伟达在2026财年创造了约2159亿美元的收入,较上年增长65%。
分析师预计,随着超大规模企业投资AI计算能力,收入将继续扩张。
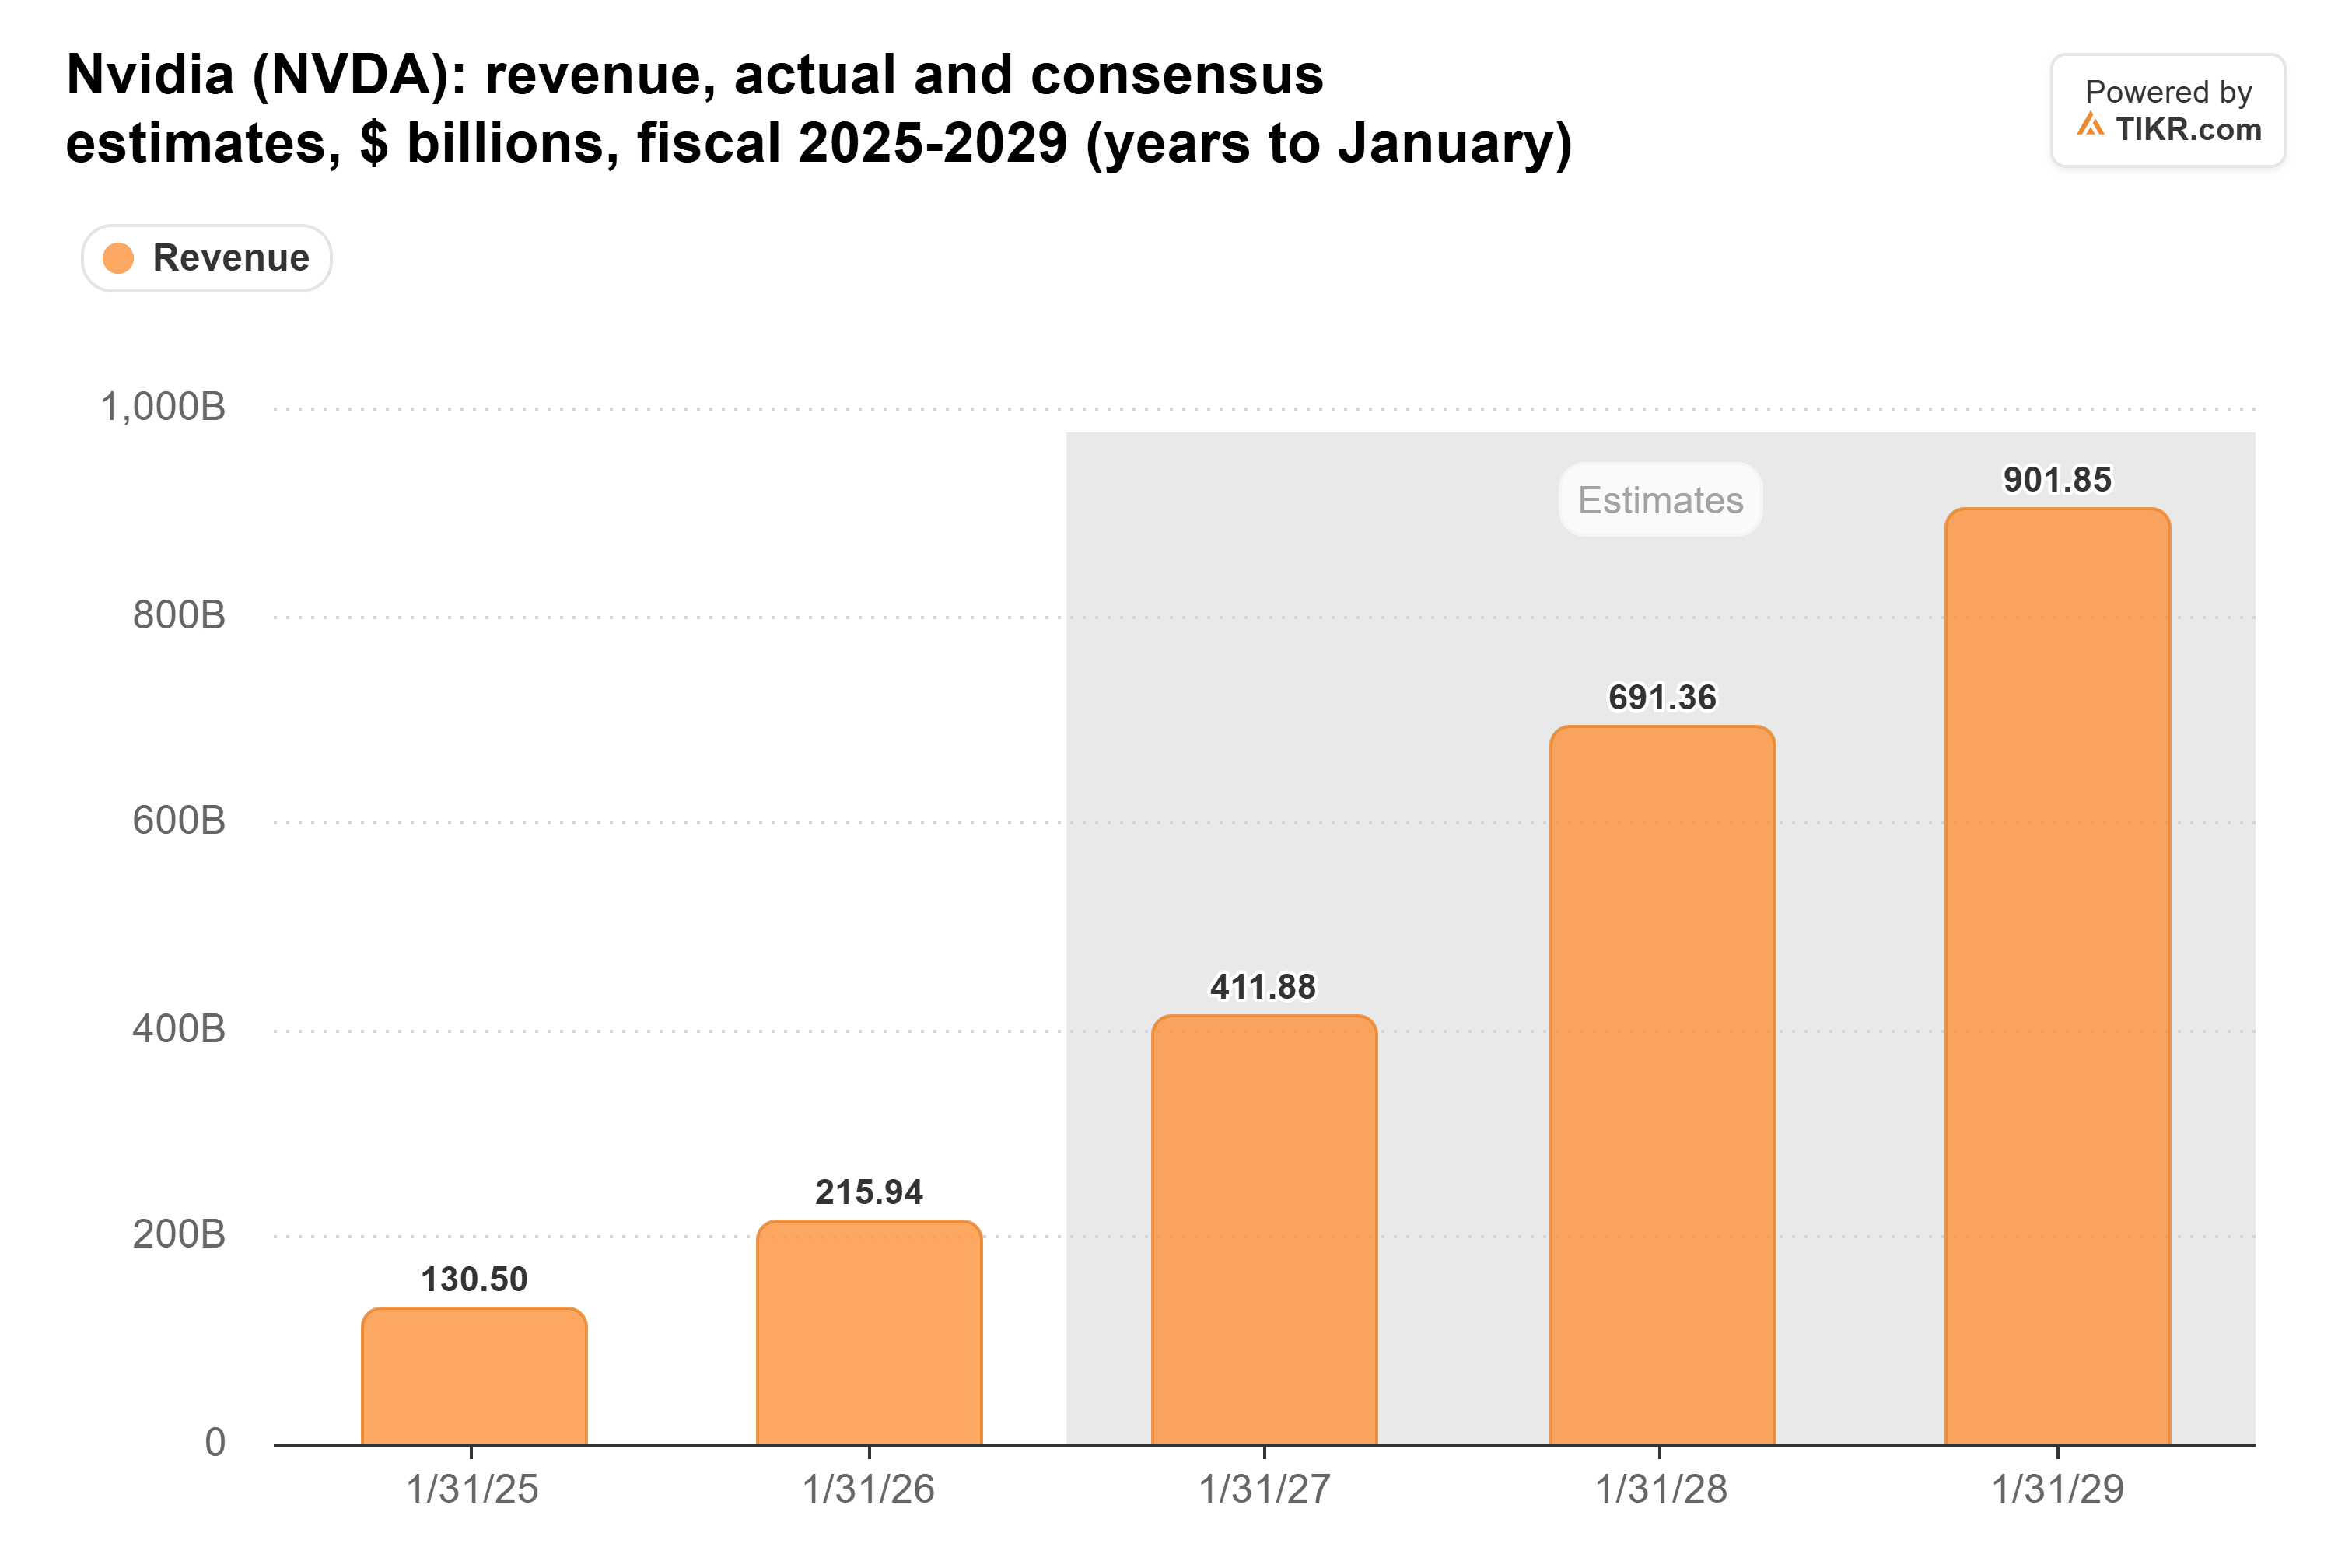
这些预测取决于未来几年持续的巨额AI基础设施投资。
如果美国数据中心需要更长时间才能投入运营,部分半导体和网络设备采购可能会推迟到以后的报告期。
这给英伟达收入增长的时间带来了不确定性,但不一定会削弱其长期机会。
英伟达也为全球客户服务。
摩根士丹利预计,全球数据中心容量增加在2028年将增长约9%,这表明国际项目可能部分抵消美国建设放缓的影响。
英伟达仍然是全球AI基础设施扩张的核心,但美国建设延迟使得未来设备订单的时间更难以预测。对于这一投资主题,我更喜欢微软现有的基础设施和财务灵活性。
随着AI建设延迟重塑支出,微软是更好的买入选择
我将在每股约500美元(约24倍远期市盈率)买入微软。其成熟的云业务、财务灵活性以及在数据中心建设延迟期间继续投资的能力支持了投资论点。华尔街接近636美元的平均目标价意味着从该入场价有大约27%的上涨空间。
亚马逊在约26倍远期市盈率下是持有。AWS增长依然强劲,但在增加对其巨额基础设施支出的敞口之前,我会等待更具吸引力的估值。
对于这个建设延迟的主题,英伟达不是我首选的买入对象。开发放缓可能将设备订单推迟到以后时期,使得收入时间更难以预测。
微软投资案例的主要风险是,AI基础设施支出的增长速度超过了其产生的额外盈利和自由现金流。
摩根士丹利的展望表明,AI投资是被推迟而非放弃,这使得微软成为寻求在延长AI基础设施投资周期中寻求敞口的投资者的首选股票。
那么微软股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到微软可能的价值。从华尔街共识预测开始,或调整输入以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!


