

核心要点
- 美光科技总裁表示,公司“无法满足每一位客户的需求”,据报道苹果即将与三星达成一份价格待定的DRAM协议。
- 美光称内存短缺将持续数年,供应商因此掌握了议价权,这有助于解释其2026财年高达80.7%的毛利率。
- 戴尔和惠普即将发布财报,其利润率将显示它们能将多少上涨的内存成本转嫁给客户。
- 美光目前约4倍的远期市盈率,其定价似乎认为短缺不会持续。其12月的财报将是下一个考验。
美光科技 (MU) 已经习惯于使用一个供应商很少能用的词:不。
在 11月18日的TBPN节目中,联合主持人Jordi Hays询问总裁Scott DeBoer,美光如何应对客户需求与长达数年的开发周期之间的矛盾。DeBoer表示,“有时,我们无法满足每一位客户的需求”,客户必须“理解当我们没有能力做某些事情时”。
一天前,《每日经济新闻》报道称,苹果 (AAPL) 即将与三星达成一份为期四到五年的DRAM协议,该协议设定了最低供应量,但价格将根据市场情况确定。看来即使是苹果,也将供应保障置于价格之上。
戴尔科技 (DELL) 和 惠普 (HPQ) 都即将发布财报,它们的利润率将显示谁在承担不断上涨的内存账单。
TIKR追踪49位分析师对美光的看法。有多少人给出“买入”评级?
在一个地方查看美光买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预期。超过50万投资者使用TIKR来研究此类股票。 查看美光的分析师评级
美光正在锁定长期协议
在同一场对话中,DeBoer描述了“内存紧张状况将持续多年”。
在其第四财季电话会议上,美光表示已签署了26份多年期协议,估计这些协议覆盖了到2030年超过35%的收入。
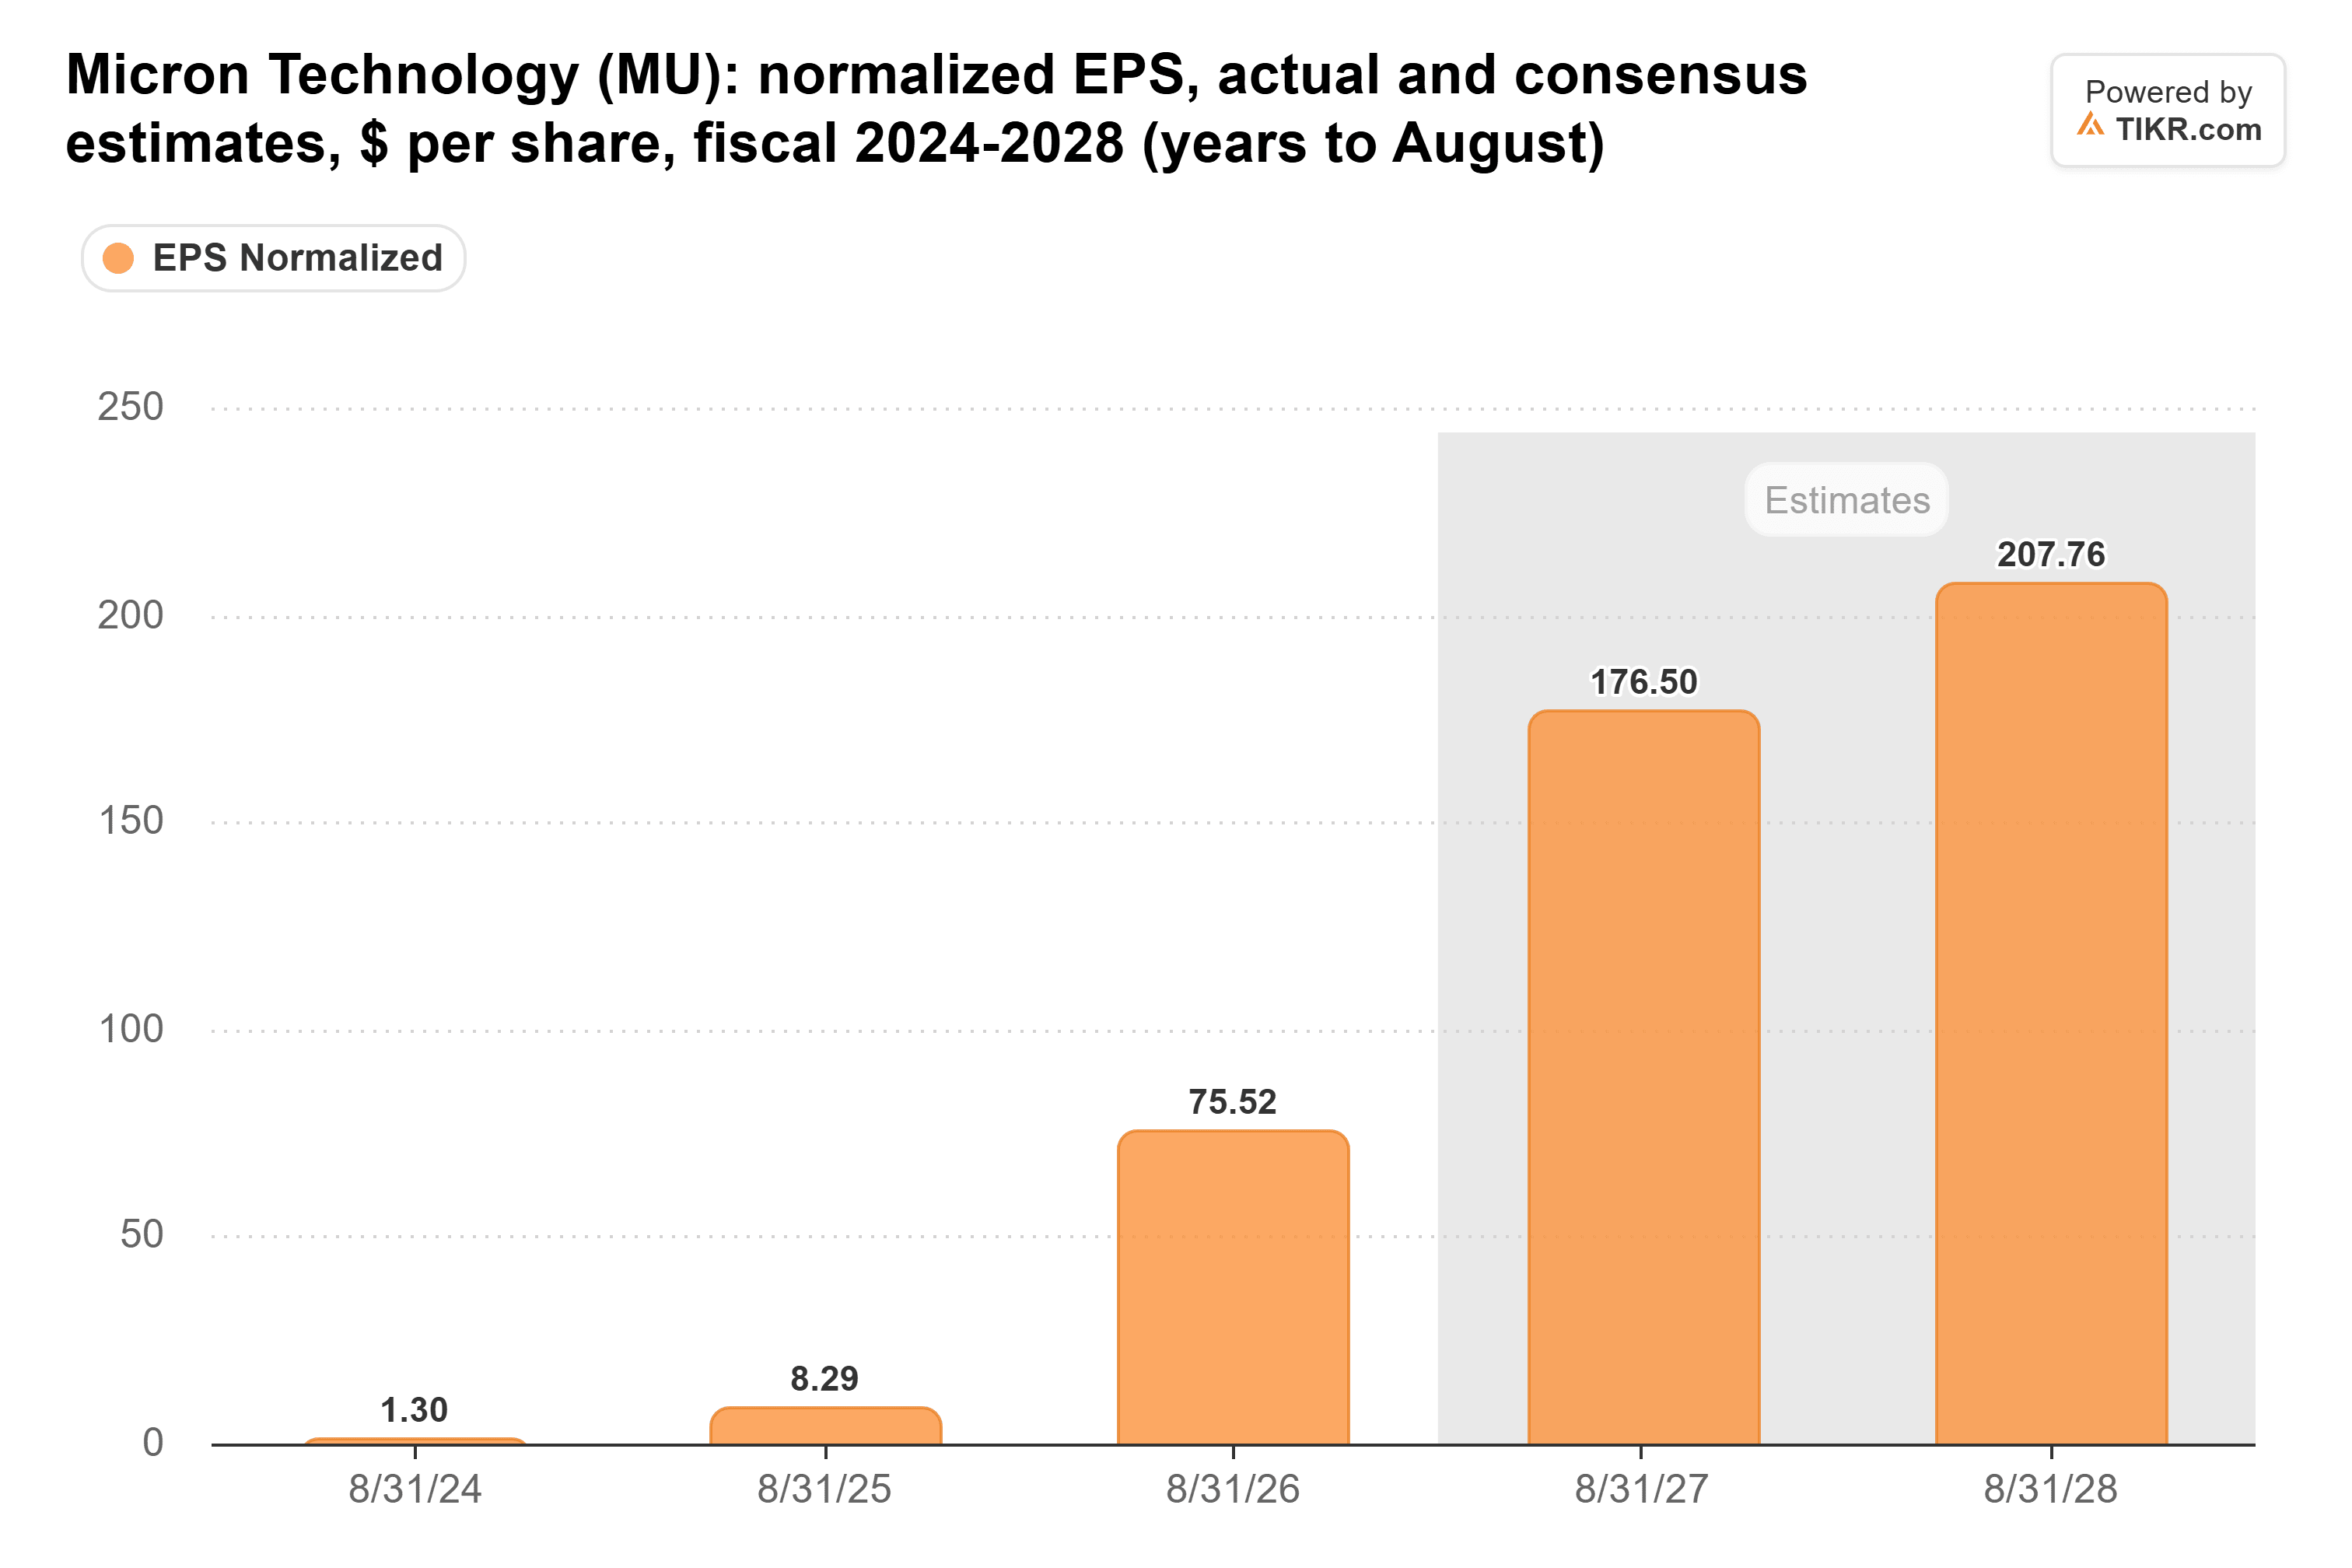
分析师预计,其标准化每股收益将从2026财年的75.52美元增至本财年的176.50美元,下一财年达到207.76美元。
苹果接近达成协议,优先保障供应
《每日经济新闻》报道称,苹果和三星将根据市场情况稍后确定价格。美光表示,其最大的协议通常将现有产品的价格上限设定在接近2026年第二季度的市场水平,并在协议有效期内包含一个价格下限。这个下限可以在价格下跌时保护美光。
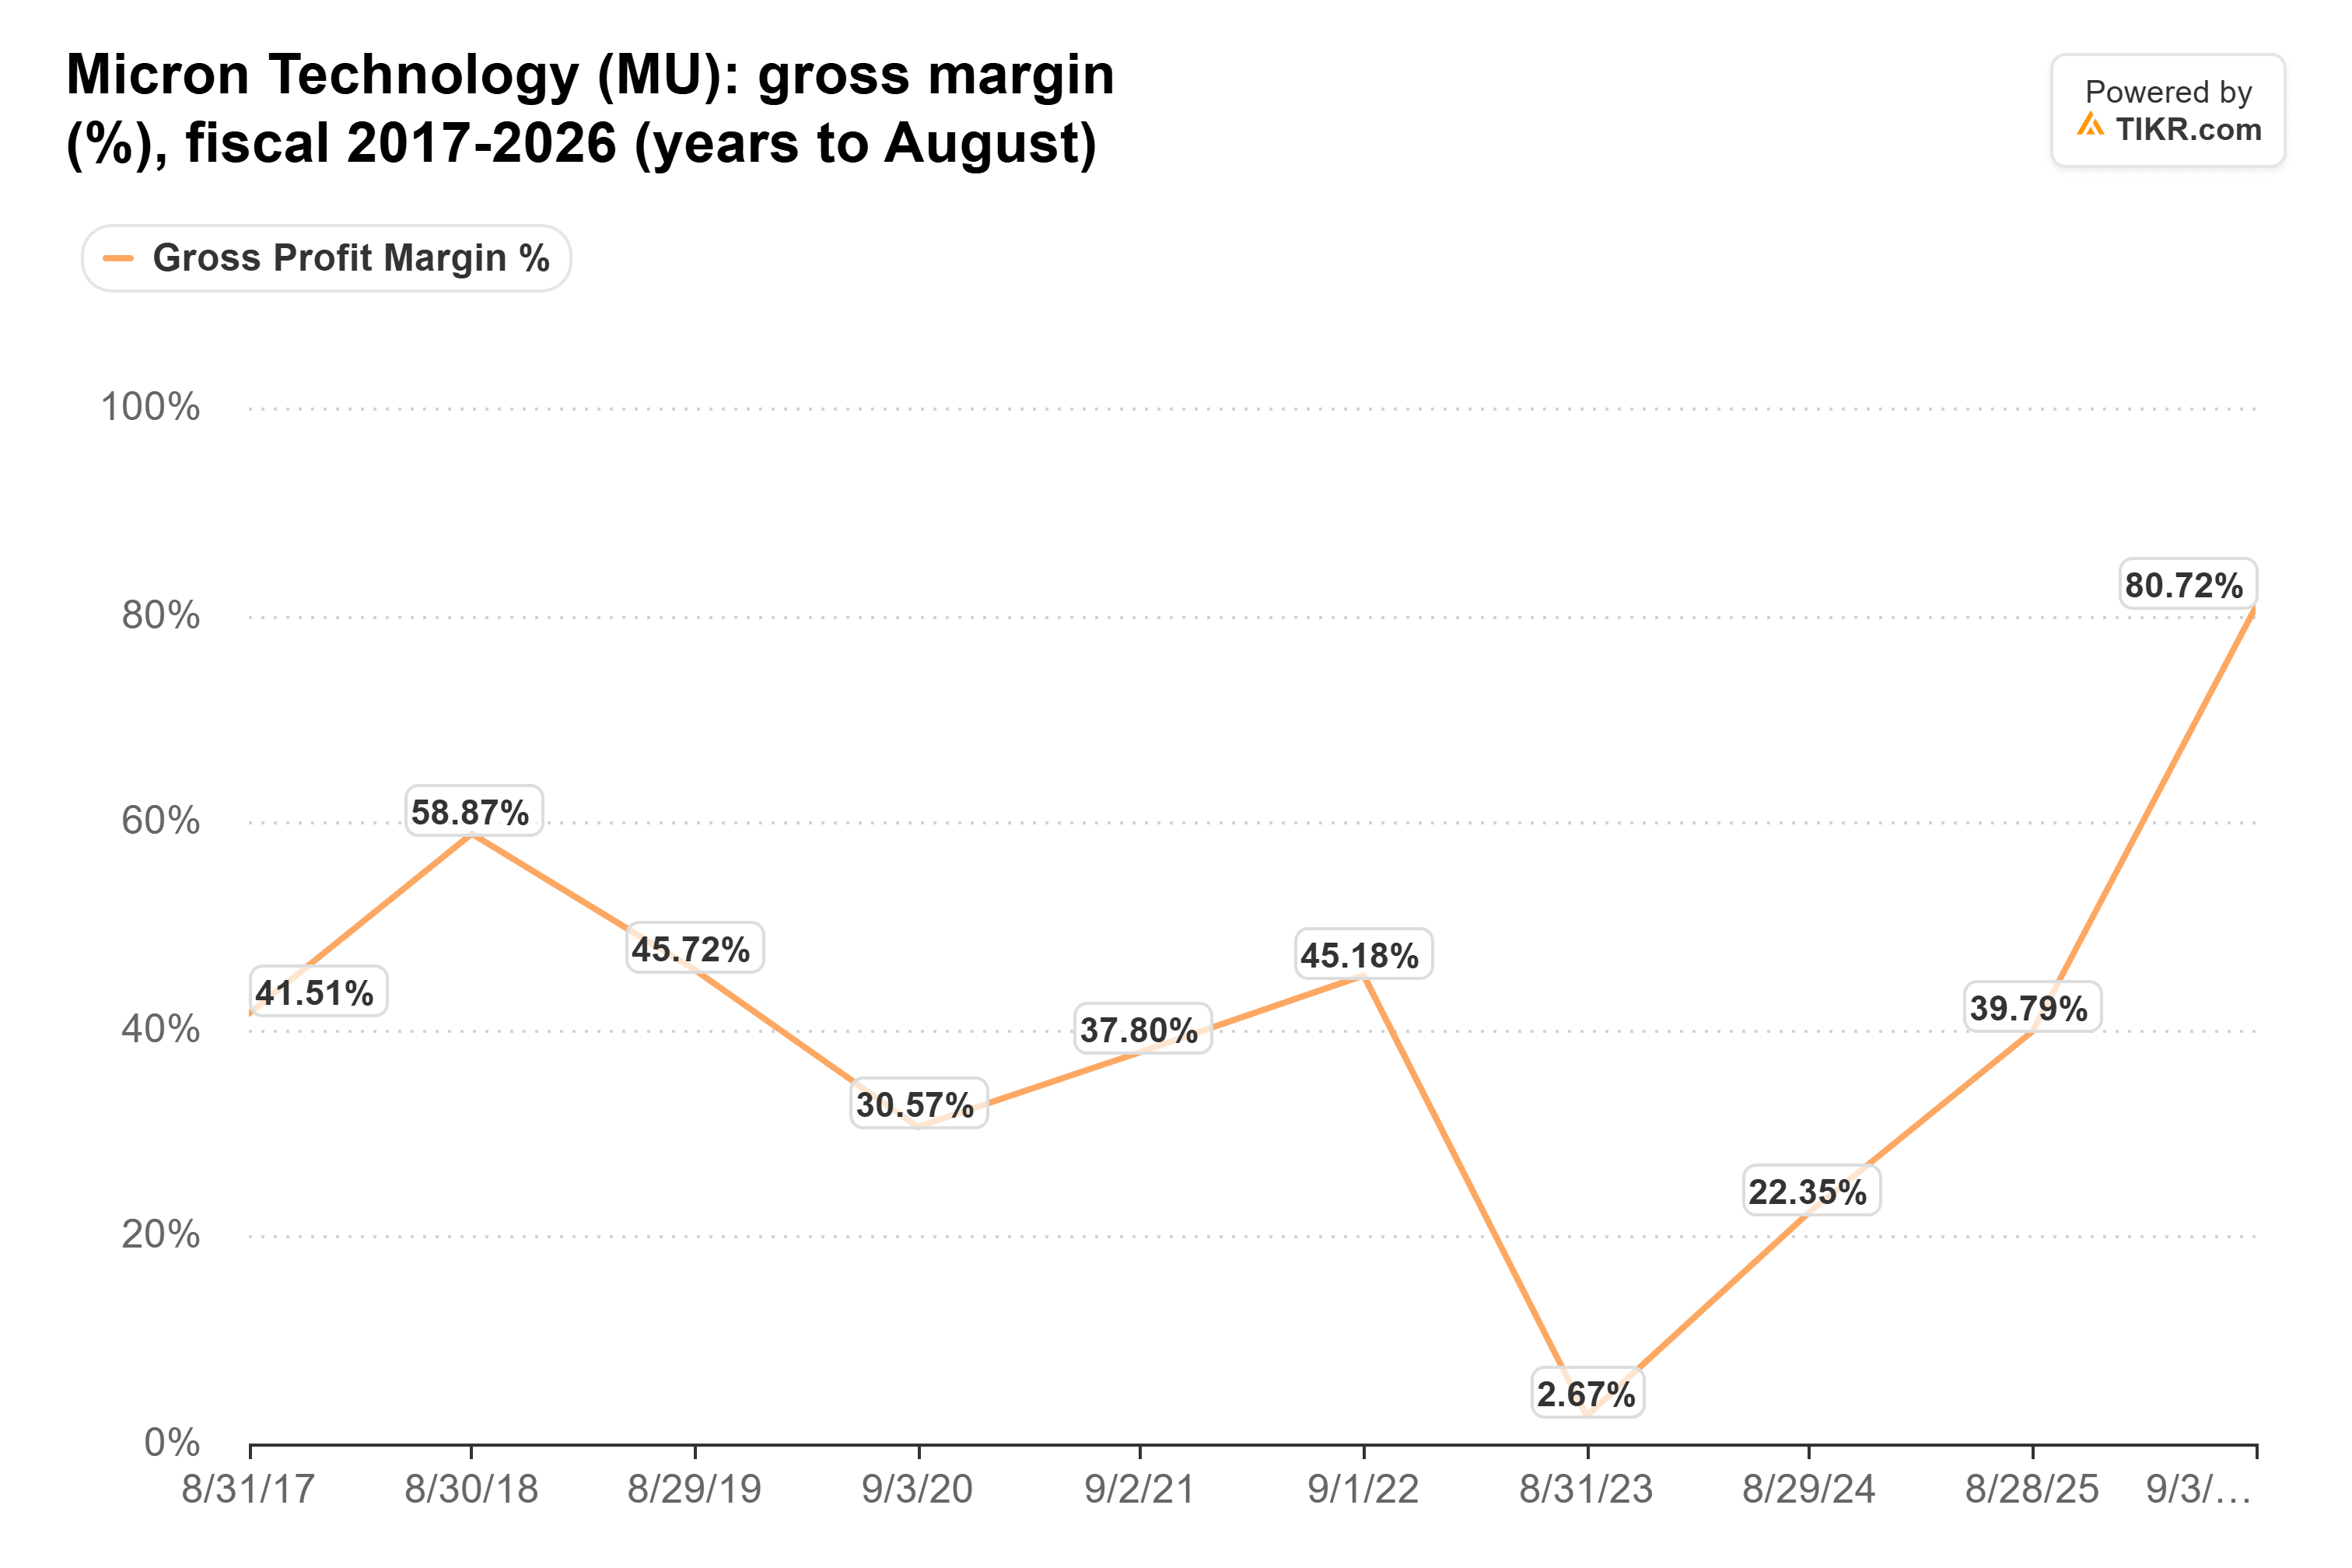
美光的GAAP毛利率从2023财年的负9.1%上升至2026财年的80.7%,远高于2018财年的58.9%。
戴尔和惠普收到账单
戴尔的AI服务器订单在截至7月31日的季度创下609亿美元的纪录。但其给出的第三季度非GAAP每股收益指引为6.50美元,低于第二季度的7.04美元。关注其毛利率是否能保持。
在第三财季,惠普的个人系统收入增长18%至118亿美元,而设备销量下降了16%。提价和更丰富的产品组合发挥了作用,其运营利润率为4.6%。其下一份财报将显示惠普的提价是否赶上了更高的内存成本。
说“不”对美光也有代价
客户仍然可以从别处购买,据报道苹果的协议是与三星达成的。美光及其竞争对手的新晶圆厂将于2027年和2028年开始增加产出。
市场正在消化这一点。截至11月19日,美光交易价格约为远期市盈率的3.9倍,较其6月收盘高点下跌了43%。在2017-2018年内存周期中的季度末,美光的交易价格在远期市盈率的3.7倍到5.3倍之间。
我认为对于接下来的一年来说,这过于悲观了,因为据报道连苹果都在锁定供应而非价格。真正的风险在2028年,届时新晶圆厂将上线。
美光12月的财报是下一个考验:非GAAP毛利率达到或超过其86.25%的指引,以及更多收入来自长期合同。
那么美光股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到美光可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预期。我们的分析可能未包含近期的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!





