核心要点
- 美光科技总裁 Scott DeBoer 表示,美光的目标是将设计时间缩短一半,并在人员不变的情况下完成两倍的设计量。
- 美光将研发支出提高了 49%,达到 56.5 亿美元,但仍无法满足所有客户的需求。
- 加快设计速度不会增加晶圆产量,但这可能有助于美光承接更多定制业务,并在行业下行期限制每个设计项目的研发成本。
- Marvell 将于 12 月 1 日发布财报,Synopsys 在 12 月 8 日,美光则在 12 月 17 日。
美光科技 (MU) 正在全力销售其所能制造的所有内存。如今,其总裁表示,人工智能(AI)使其能够更快地设计这些内存。
美光总裁 Scott DeBoer 在 11 月 18 日告诉 TBPN ,AI 已经“渗透到我们产品开发的所有方面”。美光“目标是以前一半的时间完成设计。并且能用相同数量的人员完成两倍的设计量。”
Marvell Technology (MRVL) 在 2024 年 12 月将美光列为合作伙伴,为其 AI 芯片提供定制高带宽内存(HBM)。 Synopsys (SNPS) 销售芯片制造商用于验证设计的软件,而 DeBoer 表示,AI 在验证环节“立竿见影地产生了巨大影响”。
美光仍无法对所有人说“是”
DeBoer 表示,美光已“大幅增加”研发投入,以“支持对更多大客户说‘是’”,为三四年后的产品共同设计内存。即便如此,“有时我们无法支持每一位客户。”每位工程师完成两倍的设计量,意味着无需匹配性招聘就能对更多客户说“是”,而 Marvell 12 月 1 日的财报将是了解定制 HBM 需求的下一个窗口。
美光研发支出增加,但营收增长远快于此
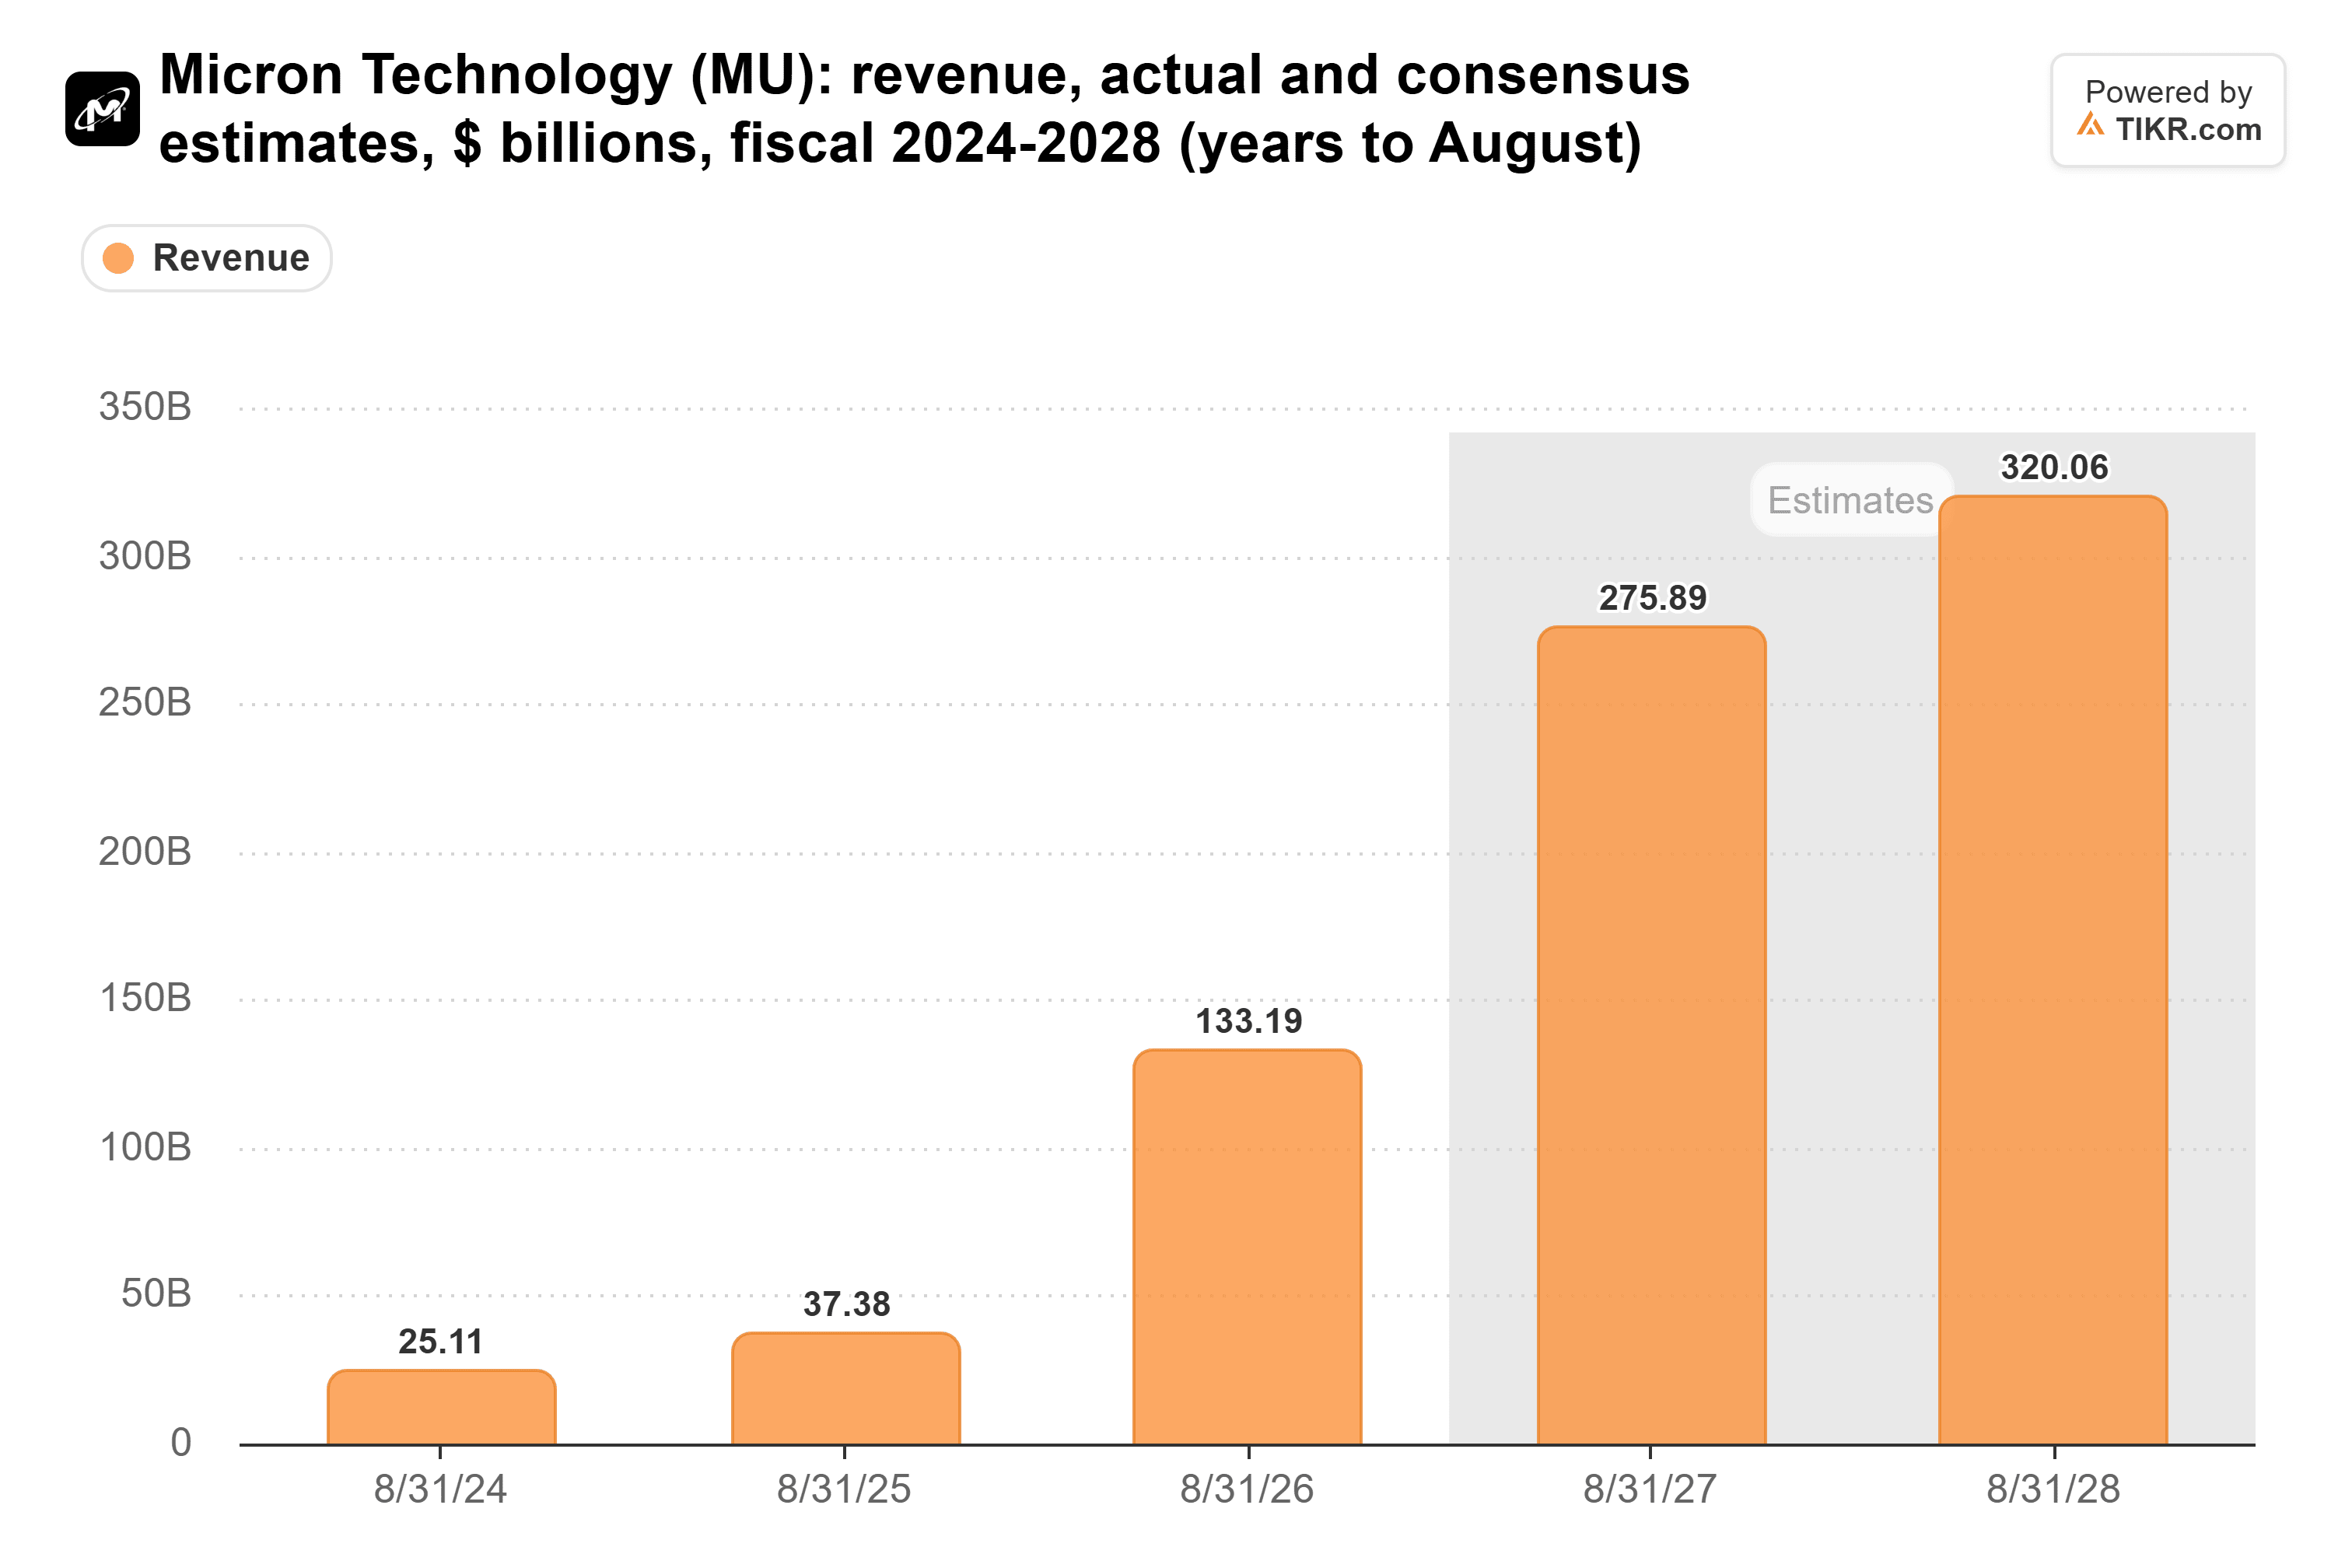
营收从 374 亿美元增长至 2026 财年的 1332 亿美元,分析师预计本财年将再次翻倍以上。
2026 财年 GAAP 研发费用增长了 49%,达到 56.5 亿美元,美光 预计 2027 财年非 GAAP 运营费用将增加约 25 亿美元,主要来自更高的研发支出和激励薪酬。
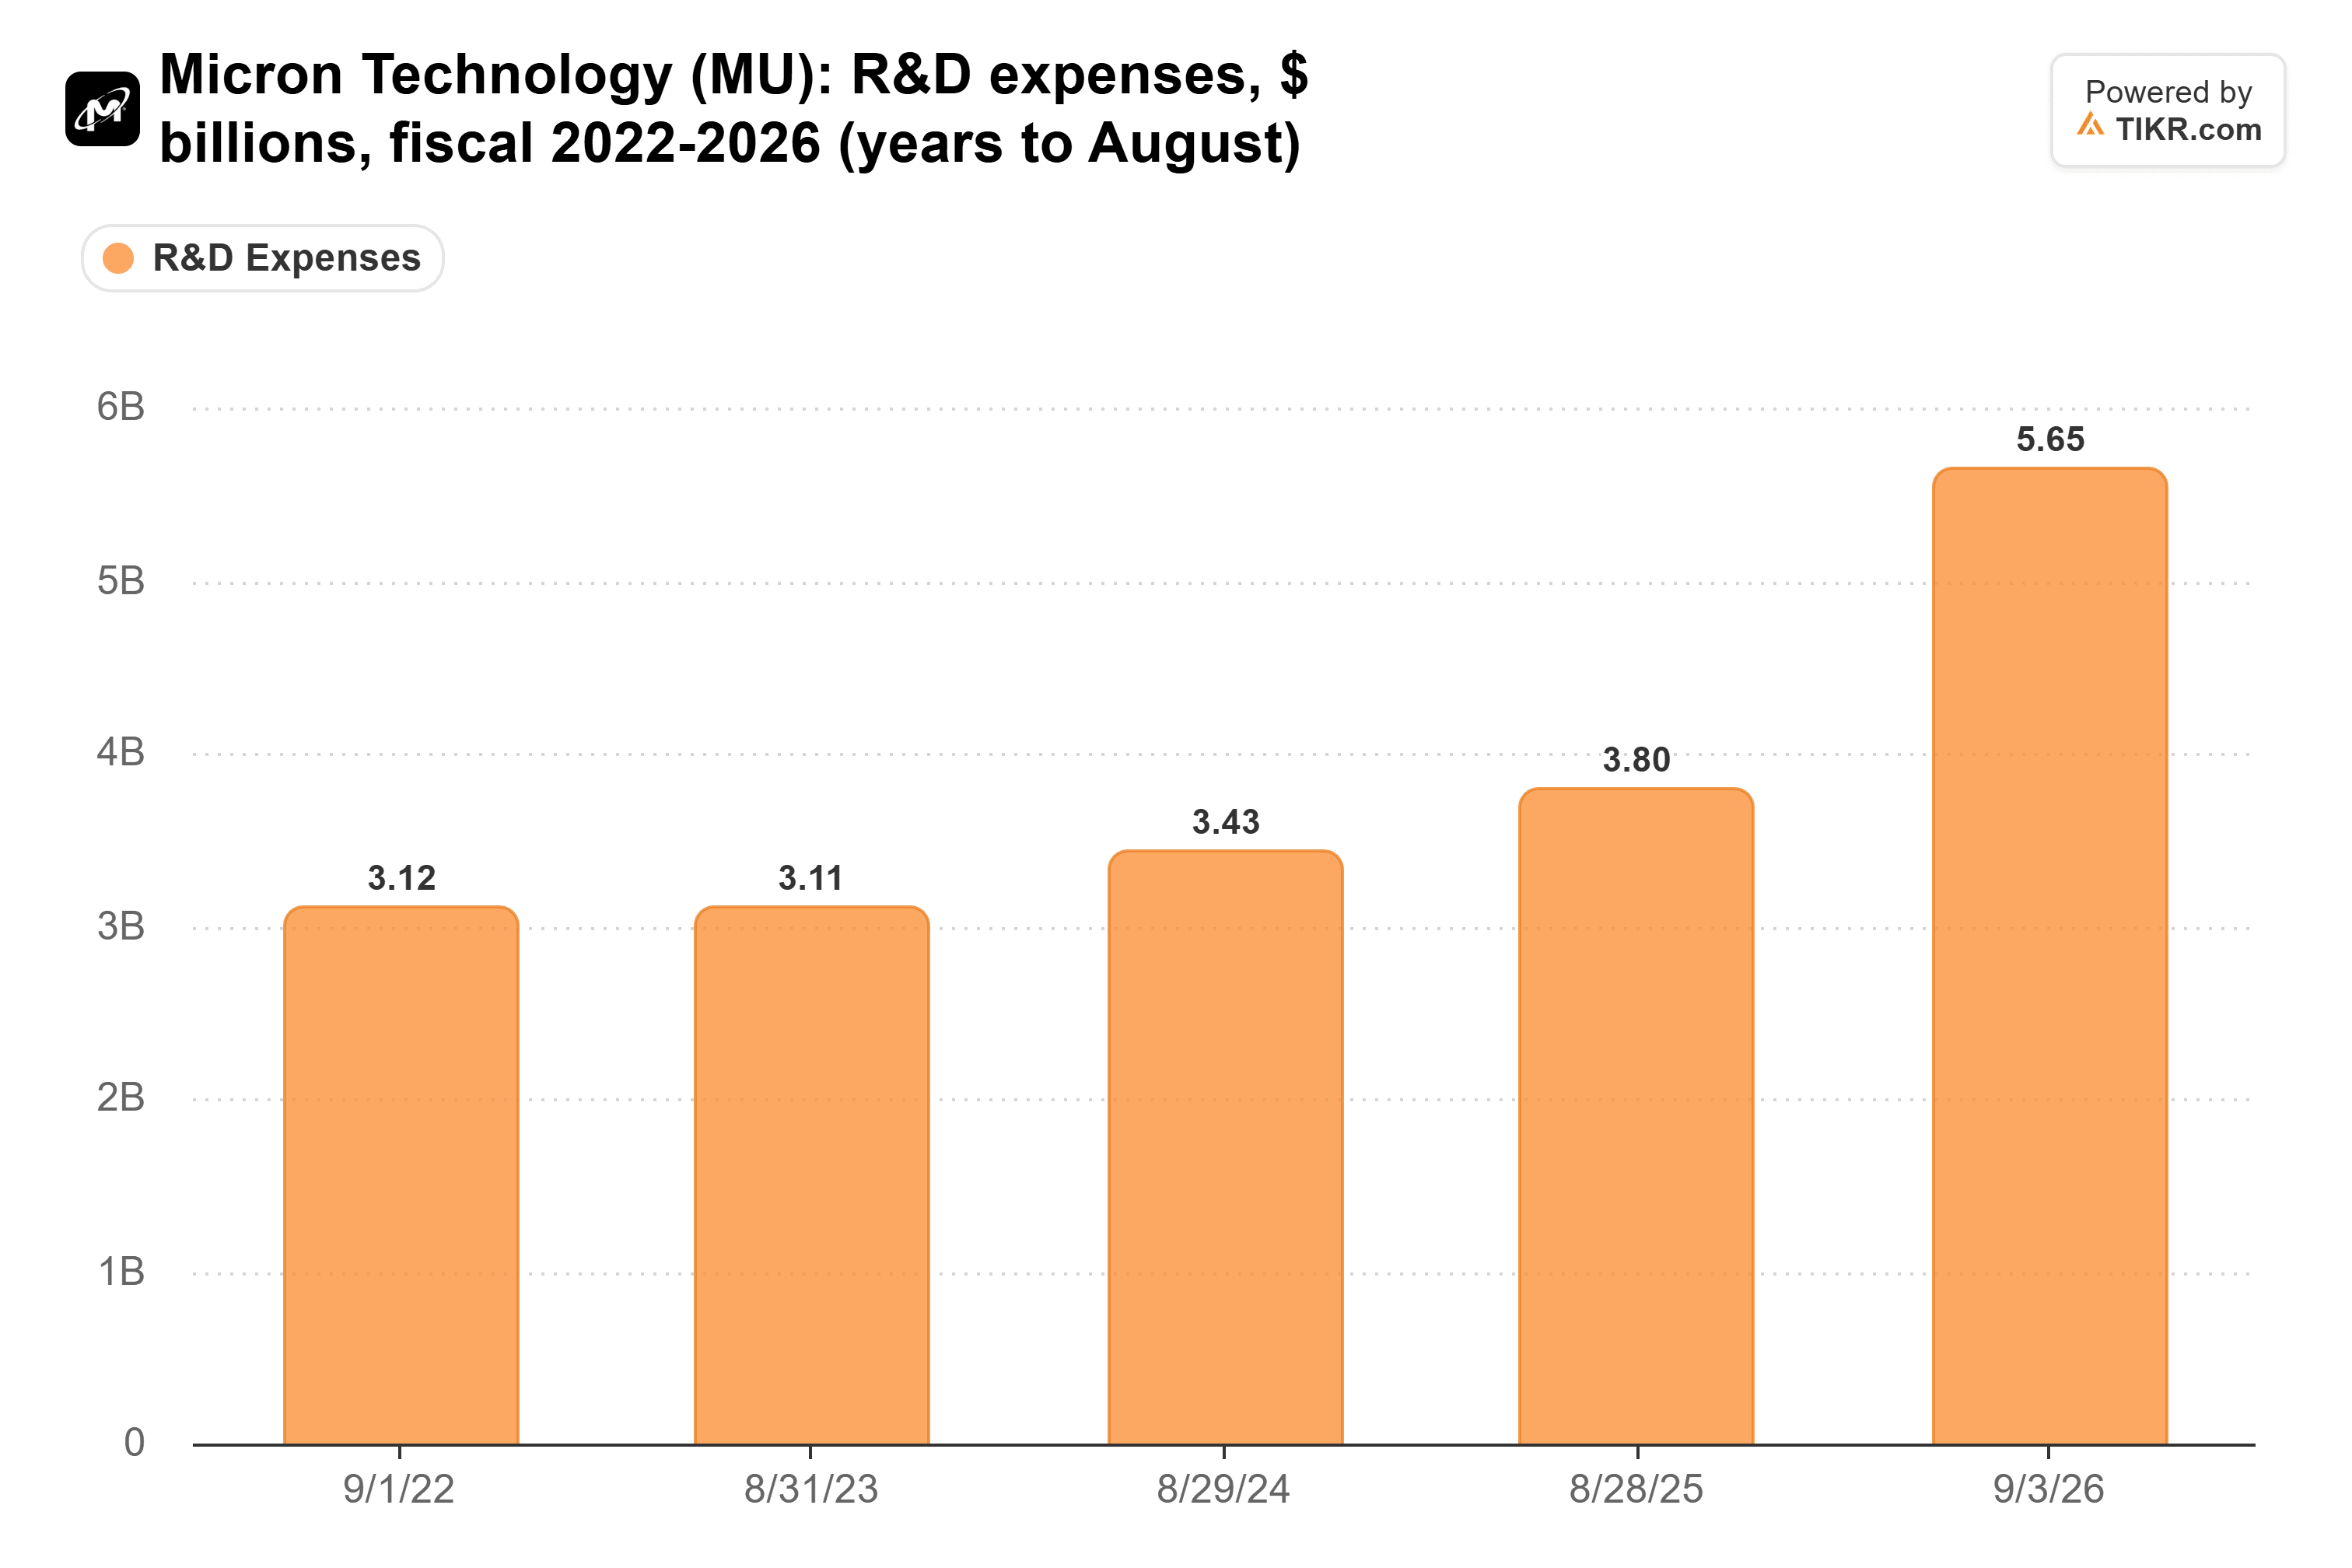
这仅占营收的约 4%,低于之前的约 10%,而美光的 GAAP 运营利润率达到了 74.6%。
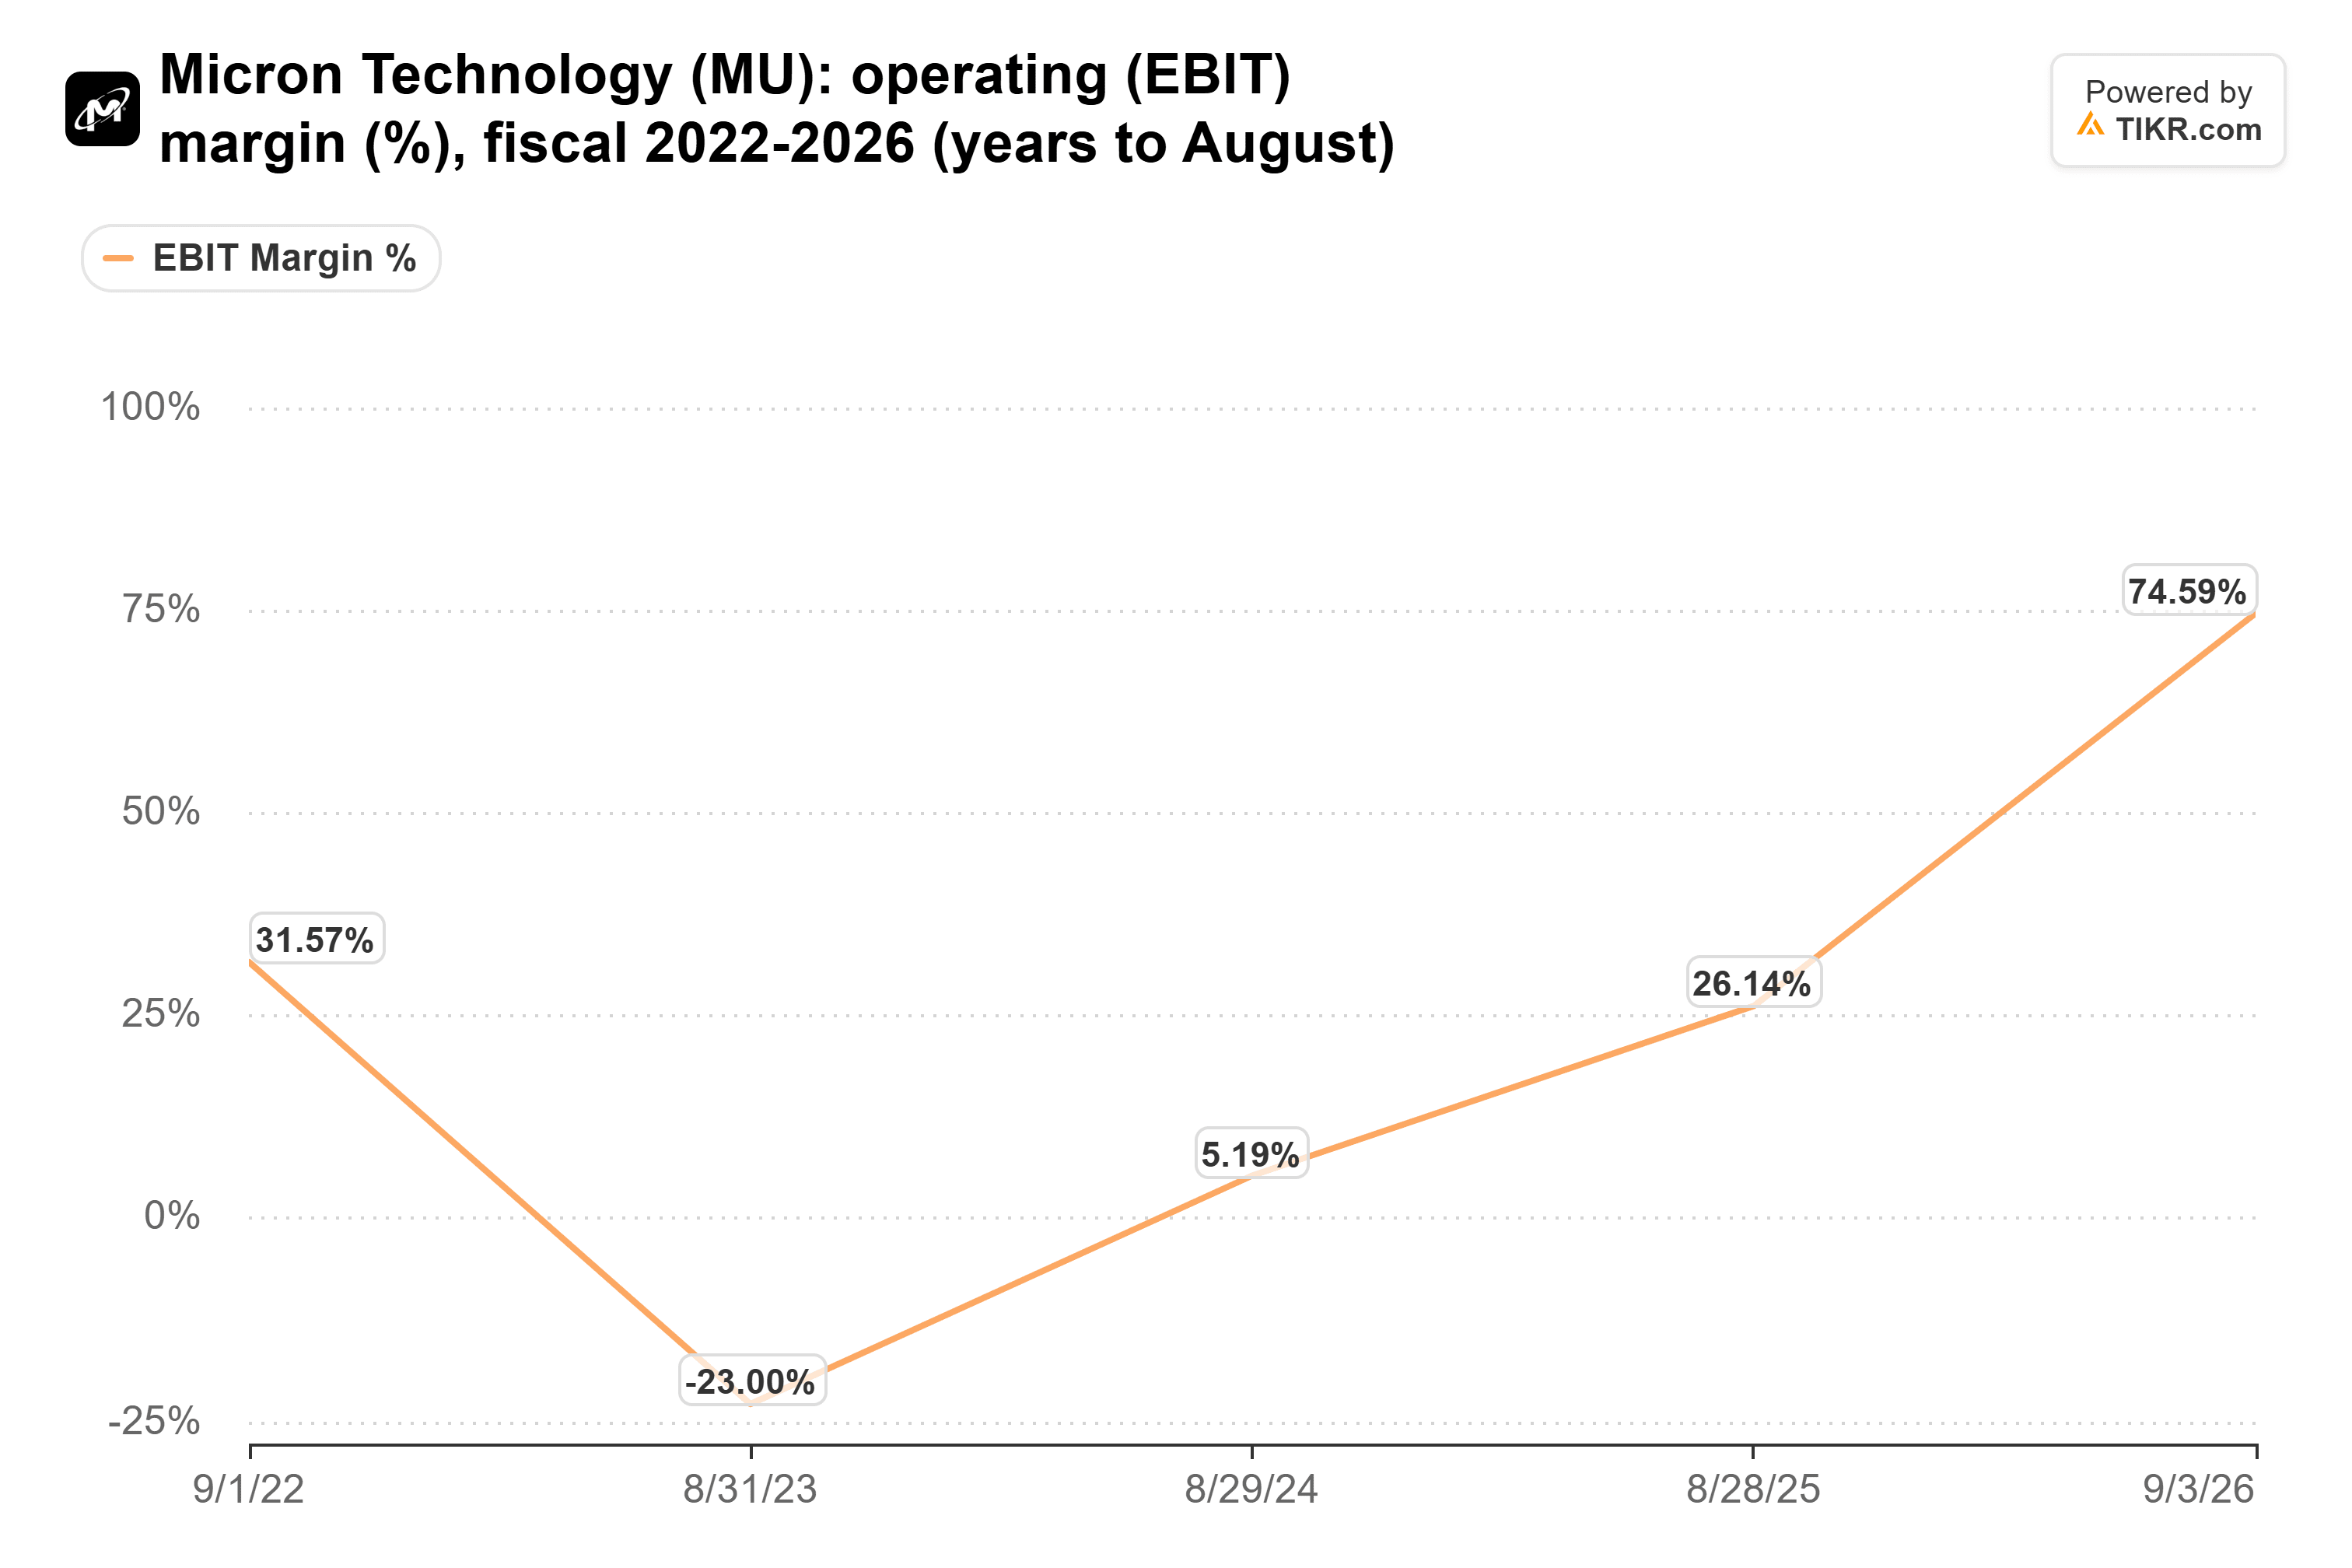
目前,支出并非利润率问题。
TIKR 追踪 49 位分析师对美光的看法。有多少人说“买入”?
在一个地方查看美光的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预估。超过 50 万投资者使用 TIKR 研究此类股票。 查看美光的分析师评级
更快的设计不会建造更多晶圆厂
DeBoer 说的是“目标”,没有给出具体日期。员工人数仍在增长:“尽管我们效率越来越高,但公司也在人员方面扩张,因为这是一项非常劳动密集型的工作。”更快的设计也不会增加晶圆产量,而晶圆是供应的真正限制。DeBoer 对“内存紧缺状况持续多年”的答案是新建晶圆厂,而博伊西的第一座新晶圆厂预计要到 2027 年中才能产出晶圆。
对于 Synopsys 来说,问题在于它是按设计收费还是按工程师收费。其 12 月 8 日的财报或许能说明问题。
设计量翻倍将在美光的下一个下行周期中带来回报
如果美光实现这一目标,这将是一个真正的优势,并且在内存价格下跌时最为重要。在 2023 财年,营收降至 155 亿美元,但美光仍花费了 31.1 亿美元用于研发(约占销售额的五分之一),并录得超过 57 亿美元的运营亏损。一个无需增加一倍人员就能完成两倍定制工作的团队,可以在下一个低迷期留住客户,而不会让研发侵蚀利润率。
截至 11 月 19 日,美光远期市盈率为 4.0 倍,而其五年平均约为 14 倍,市场正在为周期结束定价。这就是为什么美光可能 上季度盈利超过苹果,但市值仅为后者的 1/6。美光将于 12 月 17 日发布 2027 财年第一季度业绩。证据将是更短的设计周期或每位工程师完成更多设计,而美光尚未披露这两个数字。
那么美光股票的实际价值是多少?
TIKR 让你在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到美光可能的价值。可以从华尔街共识预估开始,或调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师预估创建内容。我们的分析可能不包括近期的公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!