


核心要点
- TC Energy的股息收益率为3.9%,J.M. Smucker的股息收益率为3.4%,两家公司均表示其股息已连续增长超过二十年。
- 截至2026年7月31日的十二个月内,Smucker的股息占其自由现金流的29%,分析师预计在2027财年这一比例将达到40%。
- TC Energy在2025年的可分配现金流覆盖其股息2.0倍,但其净债务是EBITDA的6.0倍,而Smucker的这一比例为2.9倍。
- 关注TC Energy是否能实现其设定的3%至5%的年化股息增长目标,以及Smucker是否会开始其表示目前可以考虑的股票回购。
二十年是一段很长的时间,足以依赖一份股息支票。支付股息的公司需要有充足的现金和能够度过困难时期的资产负债表。
TC Energy (TRP) 在11月5日上调了其2026年EBITDA展望,并规划了其表示可以自筹资金实现的五年增长计划。早在8月份,J.M. Smucker (SJM) 就表示已提前将其债务降至目标水平。
TC Energy的股息收益率为3.9%,Smucker为3.4%。那么,未来20年我会持有哪一只呢?
| 指标 | J.M. Smucker (SJM) | TC Energy (TRP) |
|---|---|---|
| 股息收益率 | 3.4% | 3.9% |
| 5年股息增长率 | 年均4.1% (2021-2026财年) | 年均1.0% (2020-2025年,以加元计) |
| 股息记录 (公司统计) | 连续25个财年增长 | 连续26年增长 |
| 覆盖率,最近报告期 | 现金股息支付率 29% (截至2026年7月31日的TTM) | 可分配现金流覆盖率 2.0倍 (2025年) |
| 覆盖率,前瞻 | 现金股息支付率 40% (2027财年共识) | 可分配现金流覆盖率 1.9倍 (2026年共识) |
| 净债务 / EBITDA | 2.9倍 | 6.0倍 |
| 利息覆盖率 | 4.7倍 | 2.1倍 |
为退休人士提供6%+收益率的6只安全股息股
目前有超过100只股票提供6%以上的年化股息。
但在利用TIKR专有数据进行广泛的投资审查后,我们现在认为其中只有六只对退休人士来说是真正安全的。
它们都包含在我们的新投资报告中。了解如何获取访问权限的更多信息请点击此处。
Uncrustables和咖啡支撑着Smucker
在截至2026年7月31日的2027财年第一季度,Smucker的净销售额增长5%,达到22亿美元,其中Uncrustables实现了两位数的销量增长,Café Bustelo的净销售额飙升23%。然而,Sweet Baked Snacks下降了7%,管理层仍预计全年净销售额将下滑1%至2%。
截至7月31日的十二个月内,股息占自由现金流的29%,覆盖情况良好,共识预期2027财年这一比例为40%。这一差距源于该季度自由现金流为3.373亿美元,而去年同期为负9490万美元。
在过去十个财年(截至每年4月)中,自由现金流均覆盖了股息:
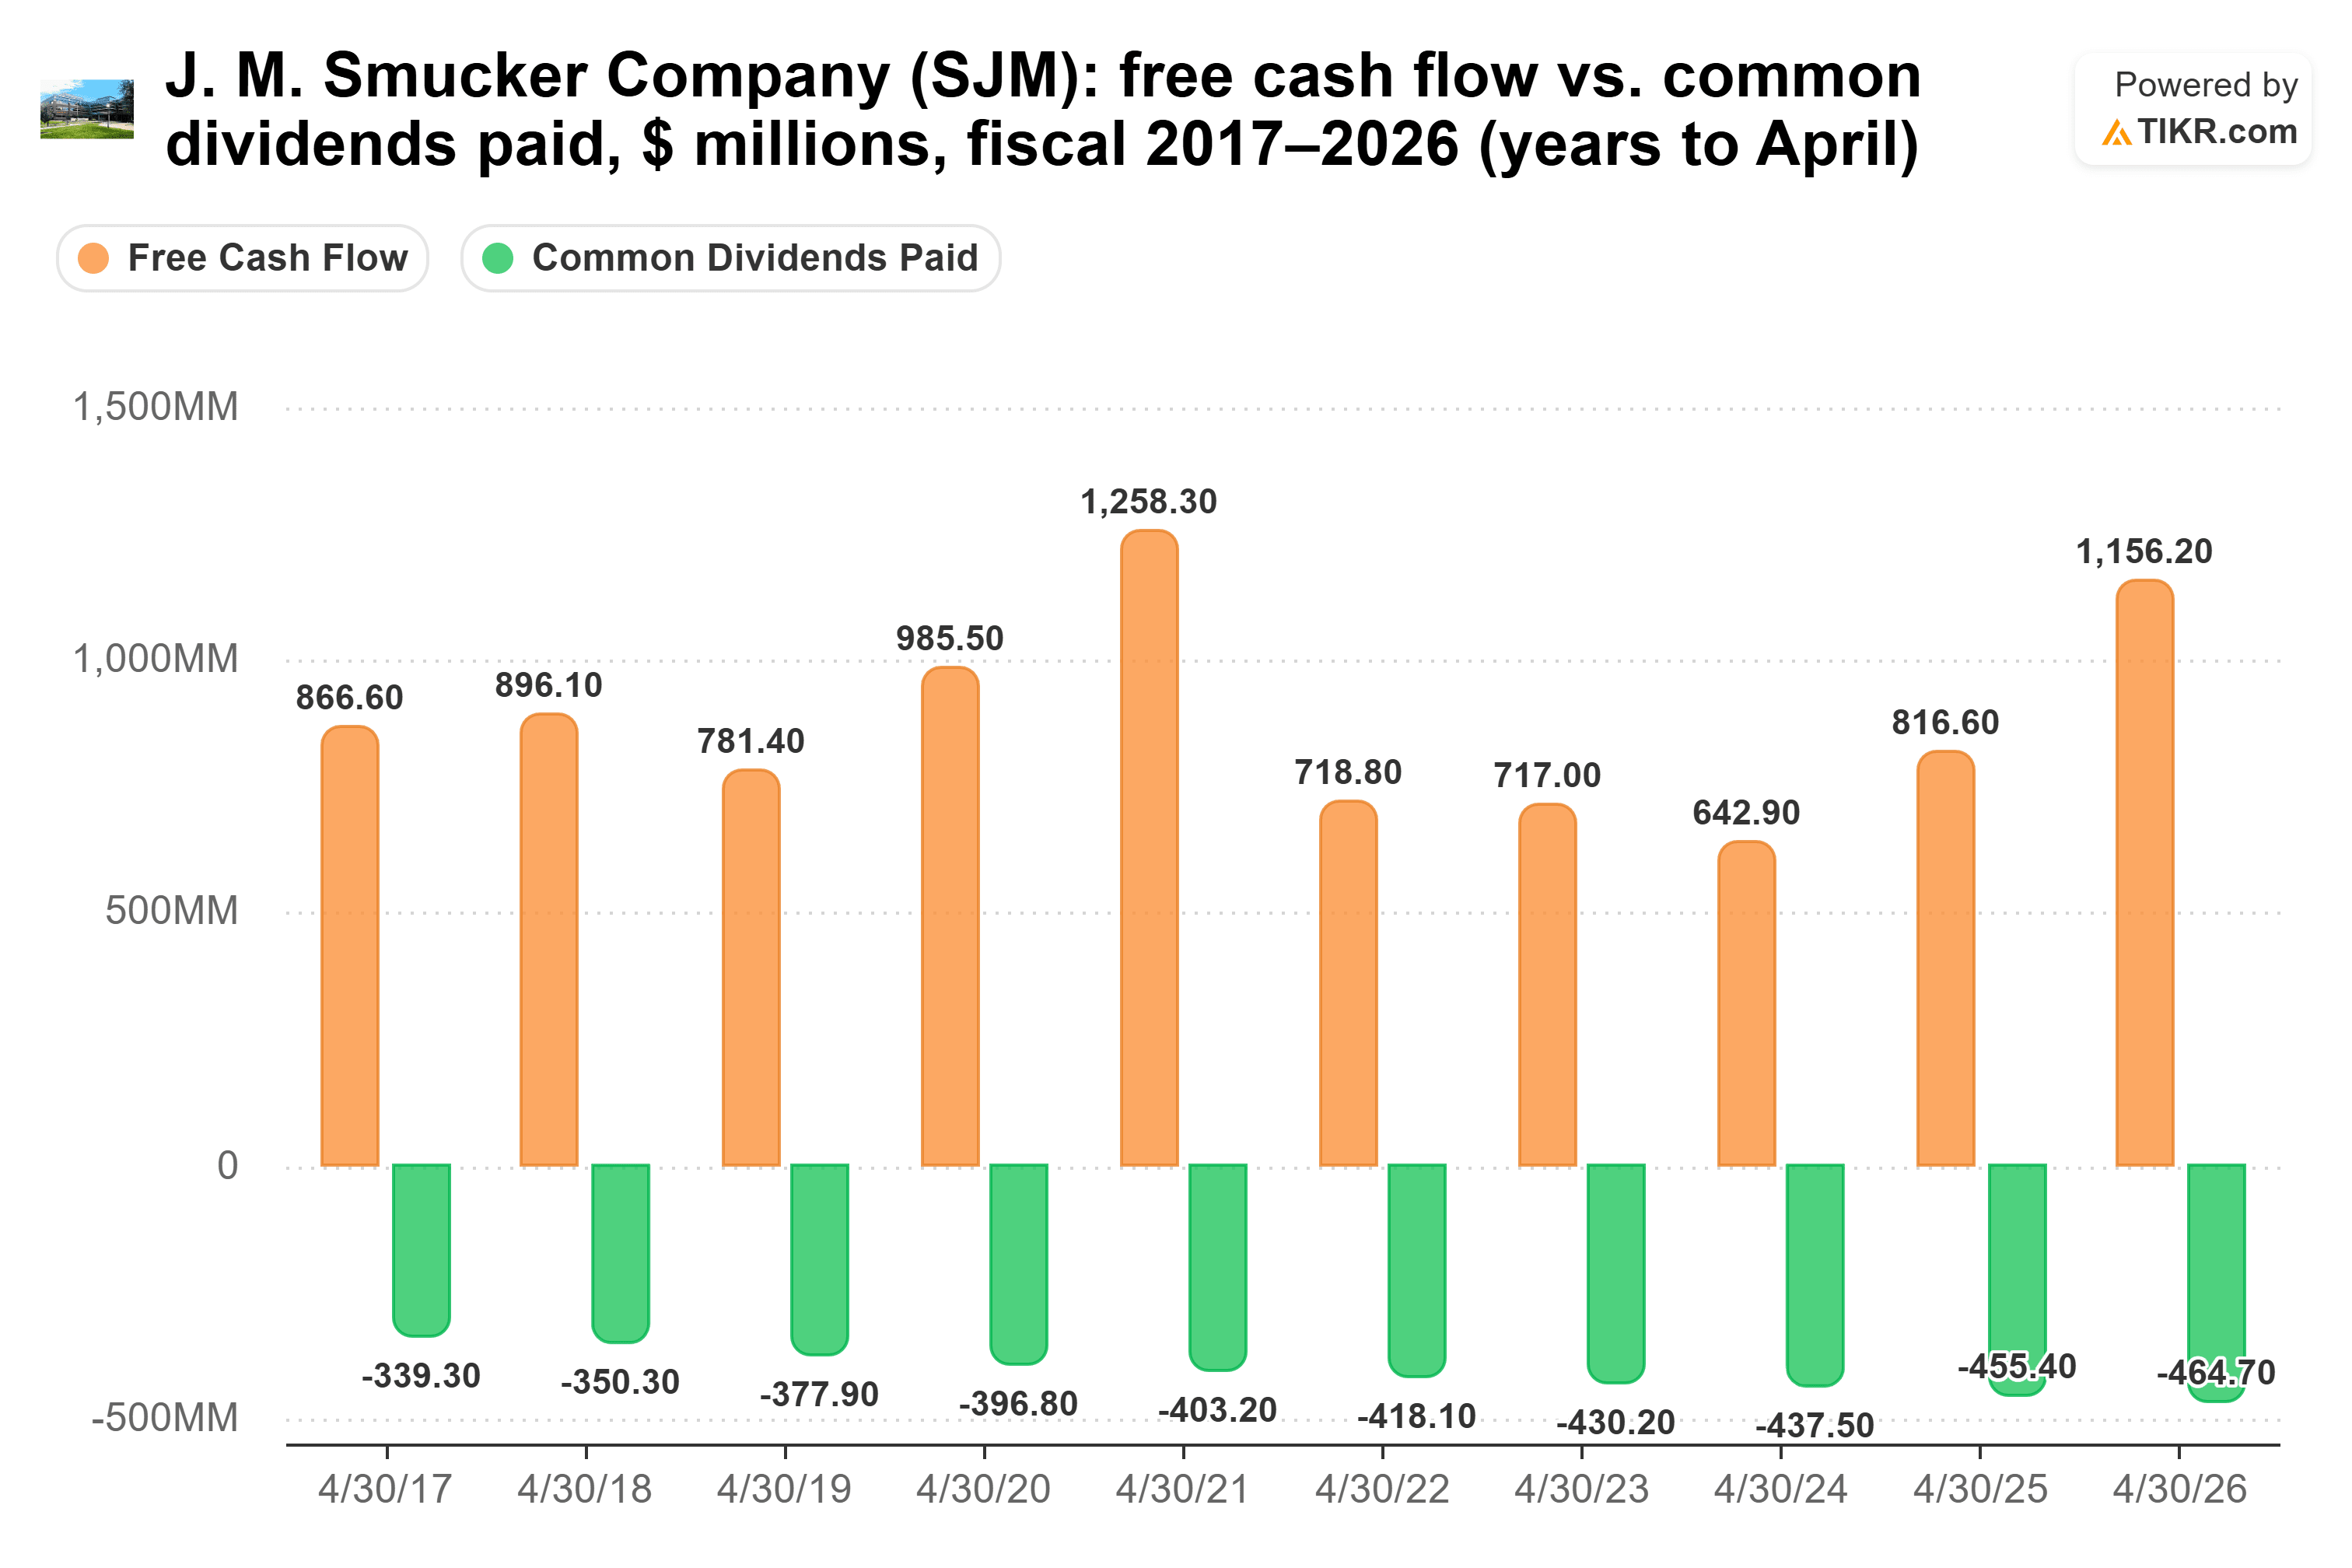
即使在2024财年,其最疲弱的年份,自由现金流为6.43亿美元,股息也占据了68%,这一比例较为紧张。
Smucker在7月份连续第25个财年提高了股息。主要风险在于营收:Uncrustables和咖啡的增长速度必须持续快于Sweet Baked Snacks的萎缩速度。
TC Energy的增长伴随着合同
Smucker的增长取决于消费者的购买行为,而TC Energy的新项目则附有合同。11月5日,它增加了约30亿美元的新项目,这些项目由长期照付不议合同支持。在第三季度电话会议上,首席财务官Sean O'Donnell表示:"这是一个内部融资计划。如果我们能按预期交付,则不需要股权融资、并购或资本轮换来实现该计划。"
2025年,可分配现金流舒适地覆盖股息2.0倍,共识预期2026年为1.9倍。这是在覆盖率从2018年的2.4倍下滑至2024年的1.2倍之后的一次反弹:
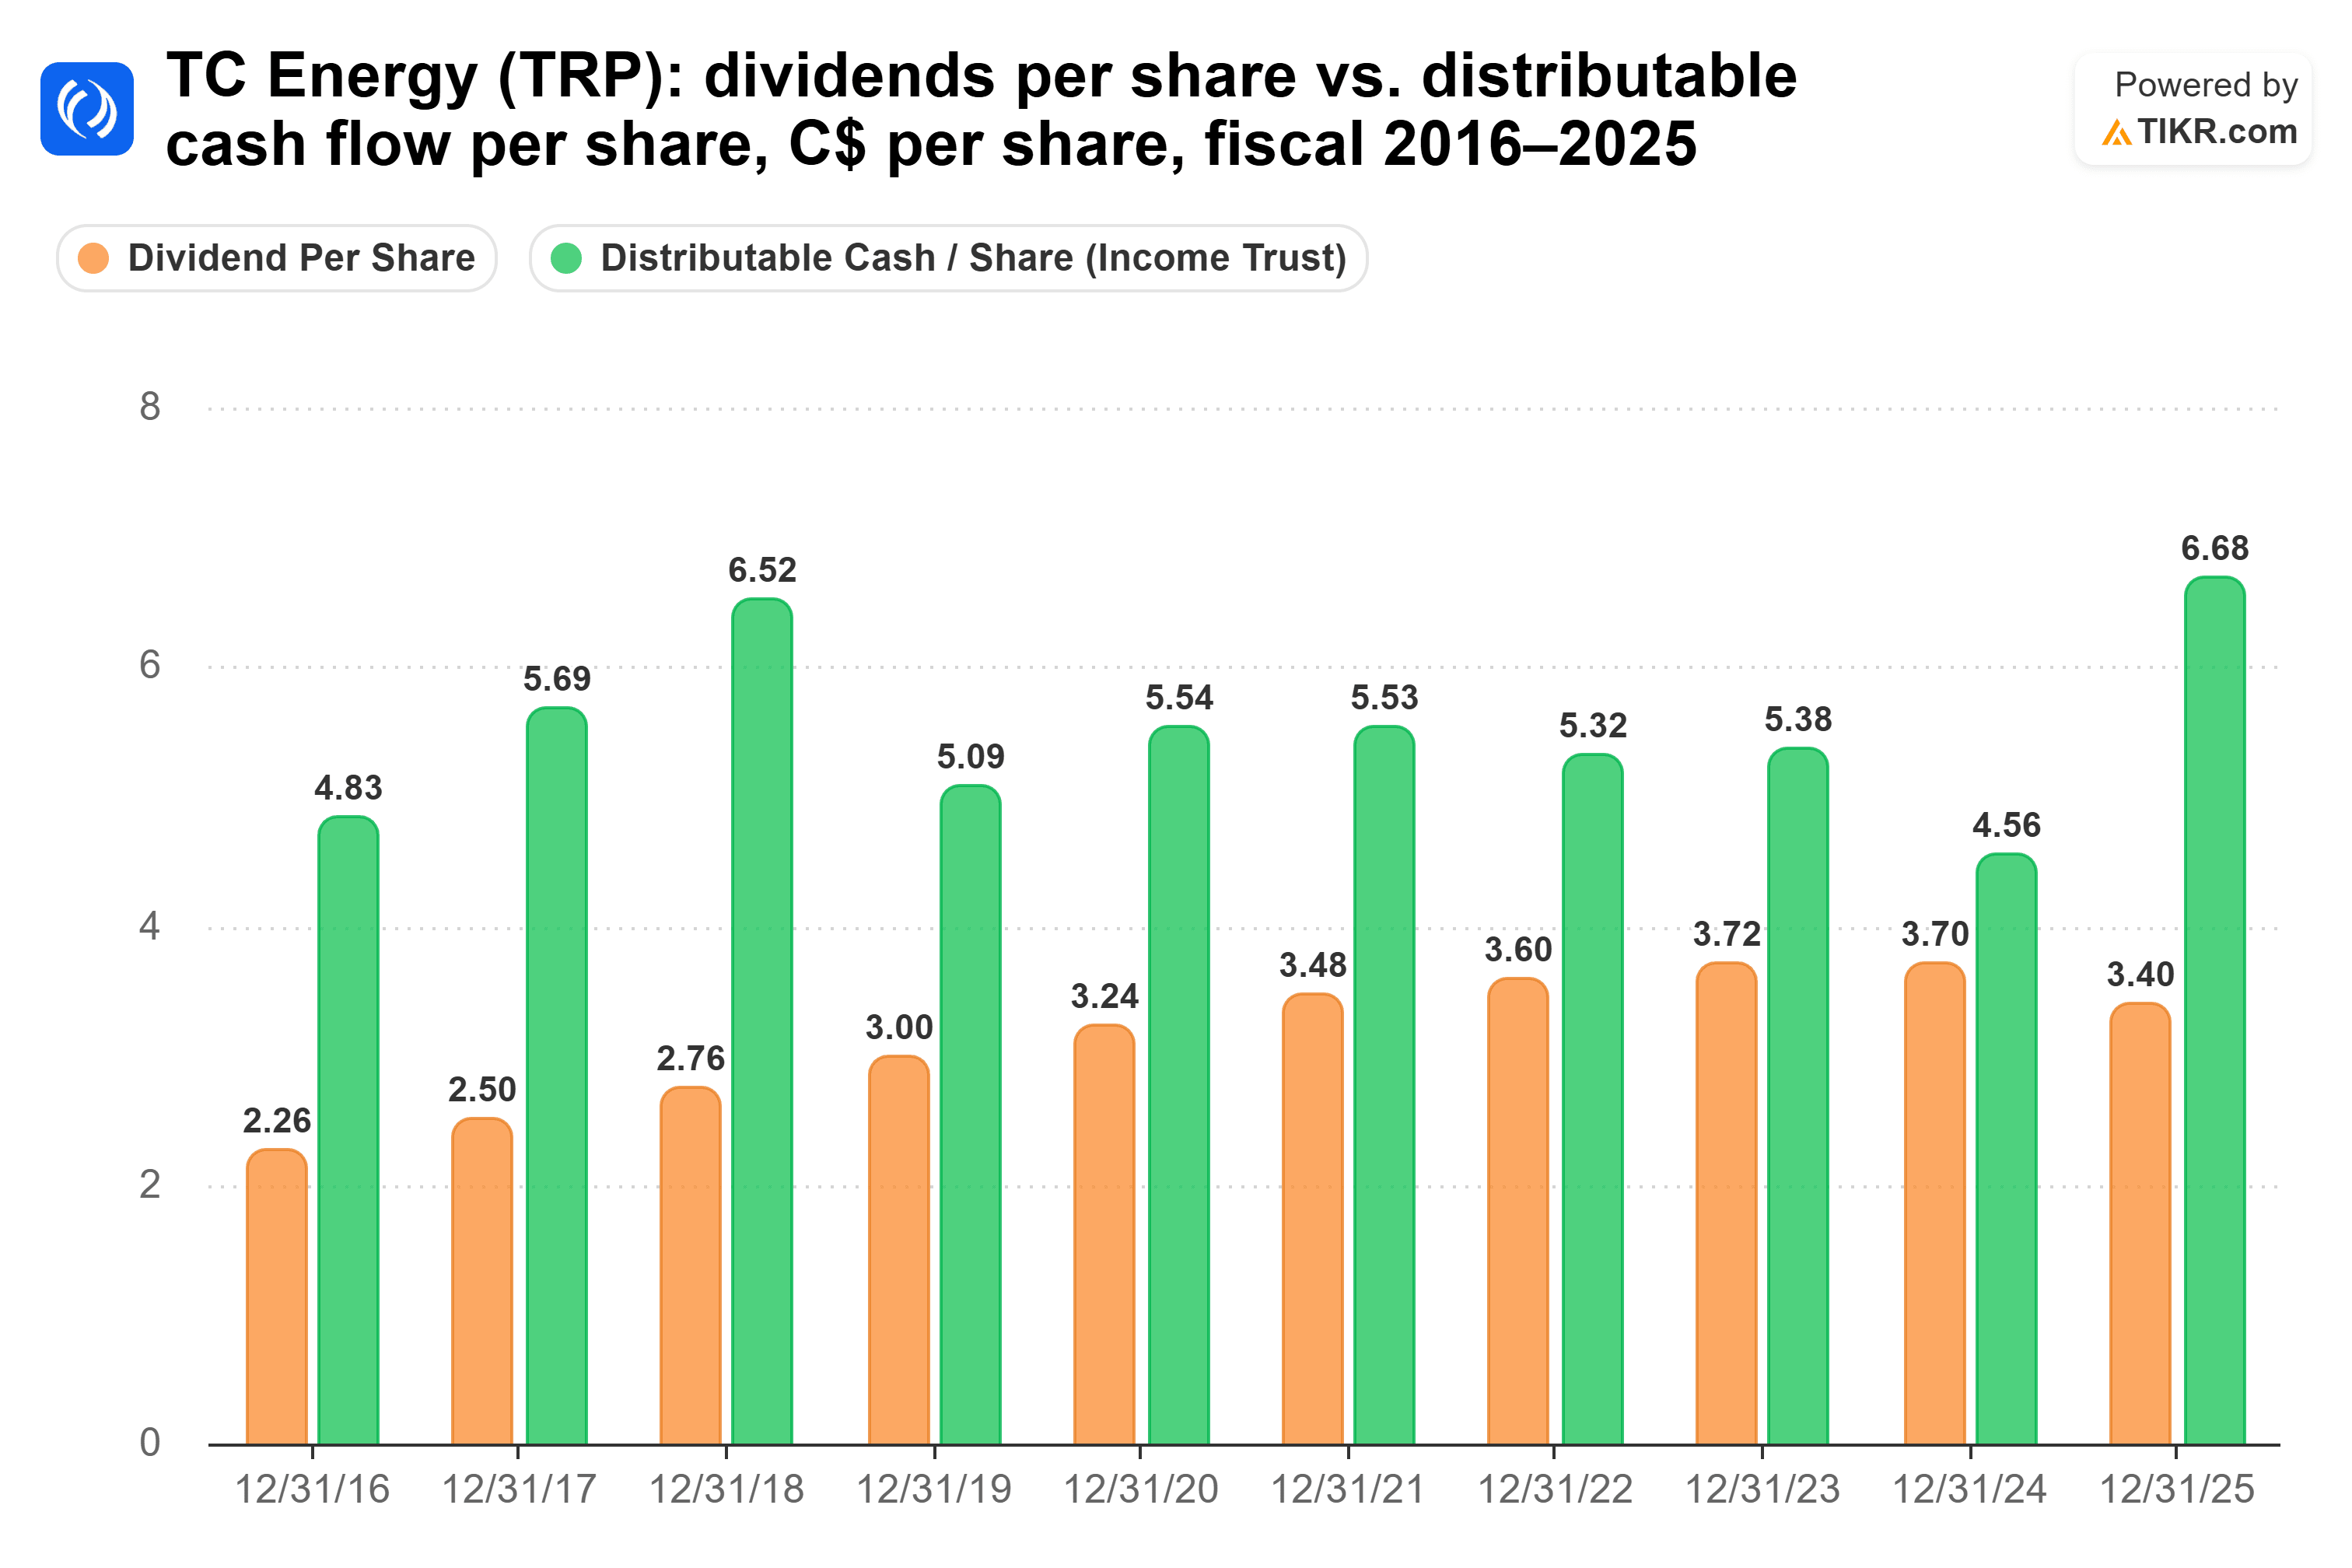
管理层设定的股息增长目标为每年3%至5%。这些数字以加元计:美国持有人的支票(按当前汇率计算为每年2.49美元)会随汇率变动,且加拿大会对该股息预扣税款。让我犹豫的是债务:净债务是EBITDA的6.0倍,利息覆盖率为2.1倍。
那么,哪只股息胜出?
对于20年的持有期,我会选择J.M. Smucker。在二十年的时间里,我首先看重的是持久性,而Smucker的股息占其自由现金流的比例远低于一半,且债务负担轻得多。
其杠杆率从2023财年的1.9倍升至2024财年的4.3倍,随后在2026财年降至3.5倍:
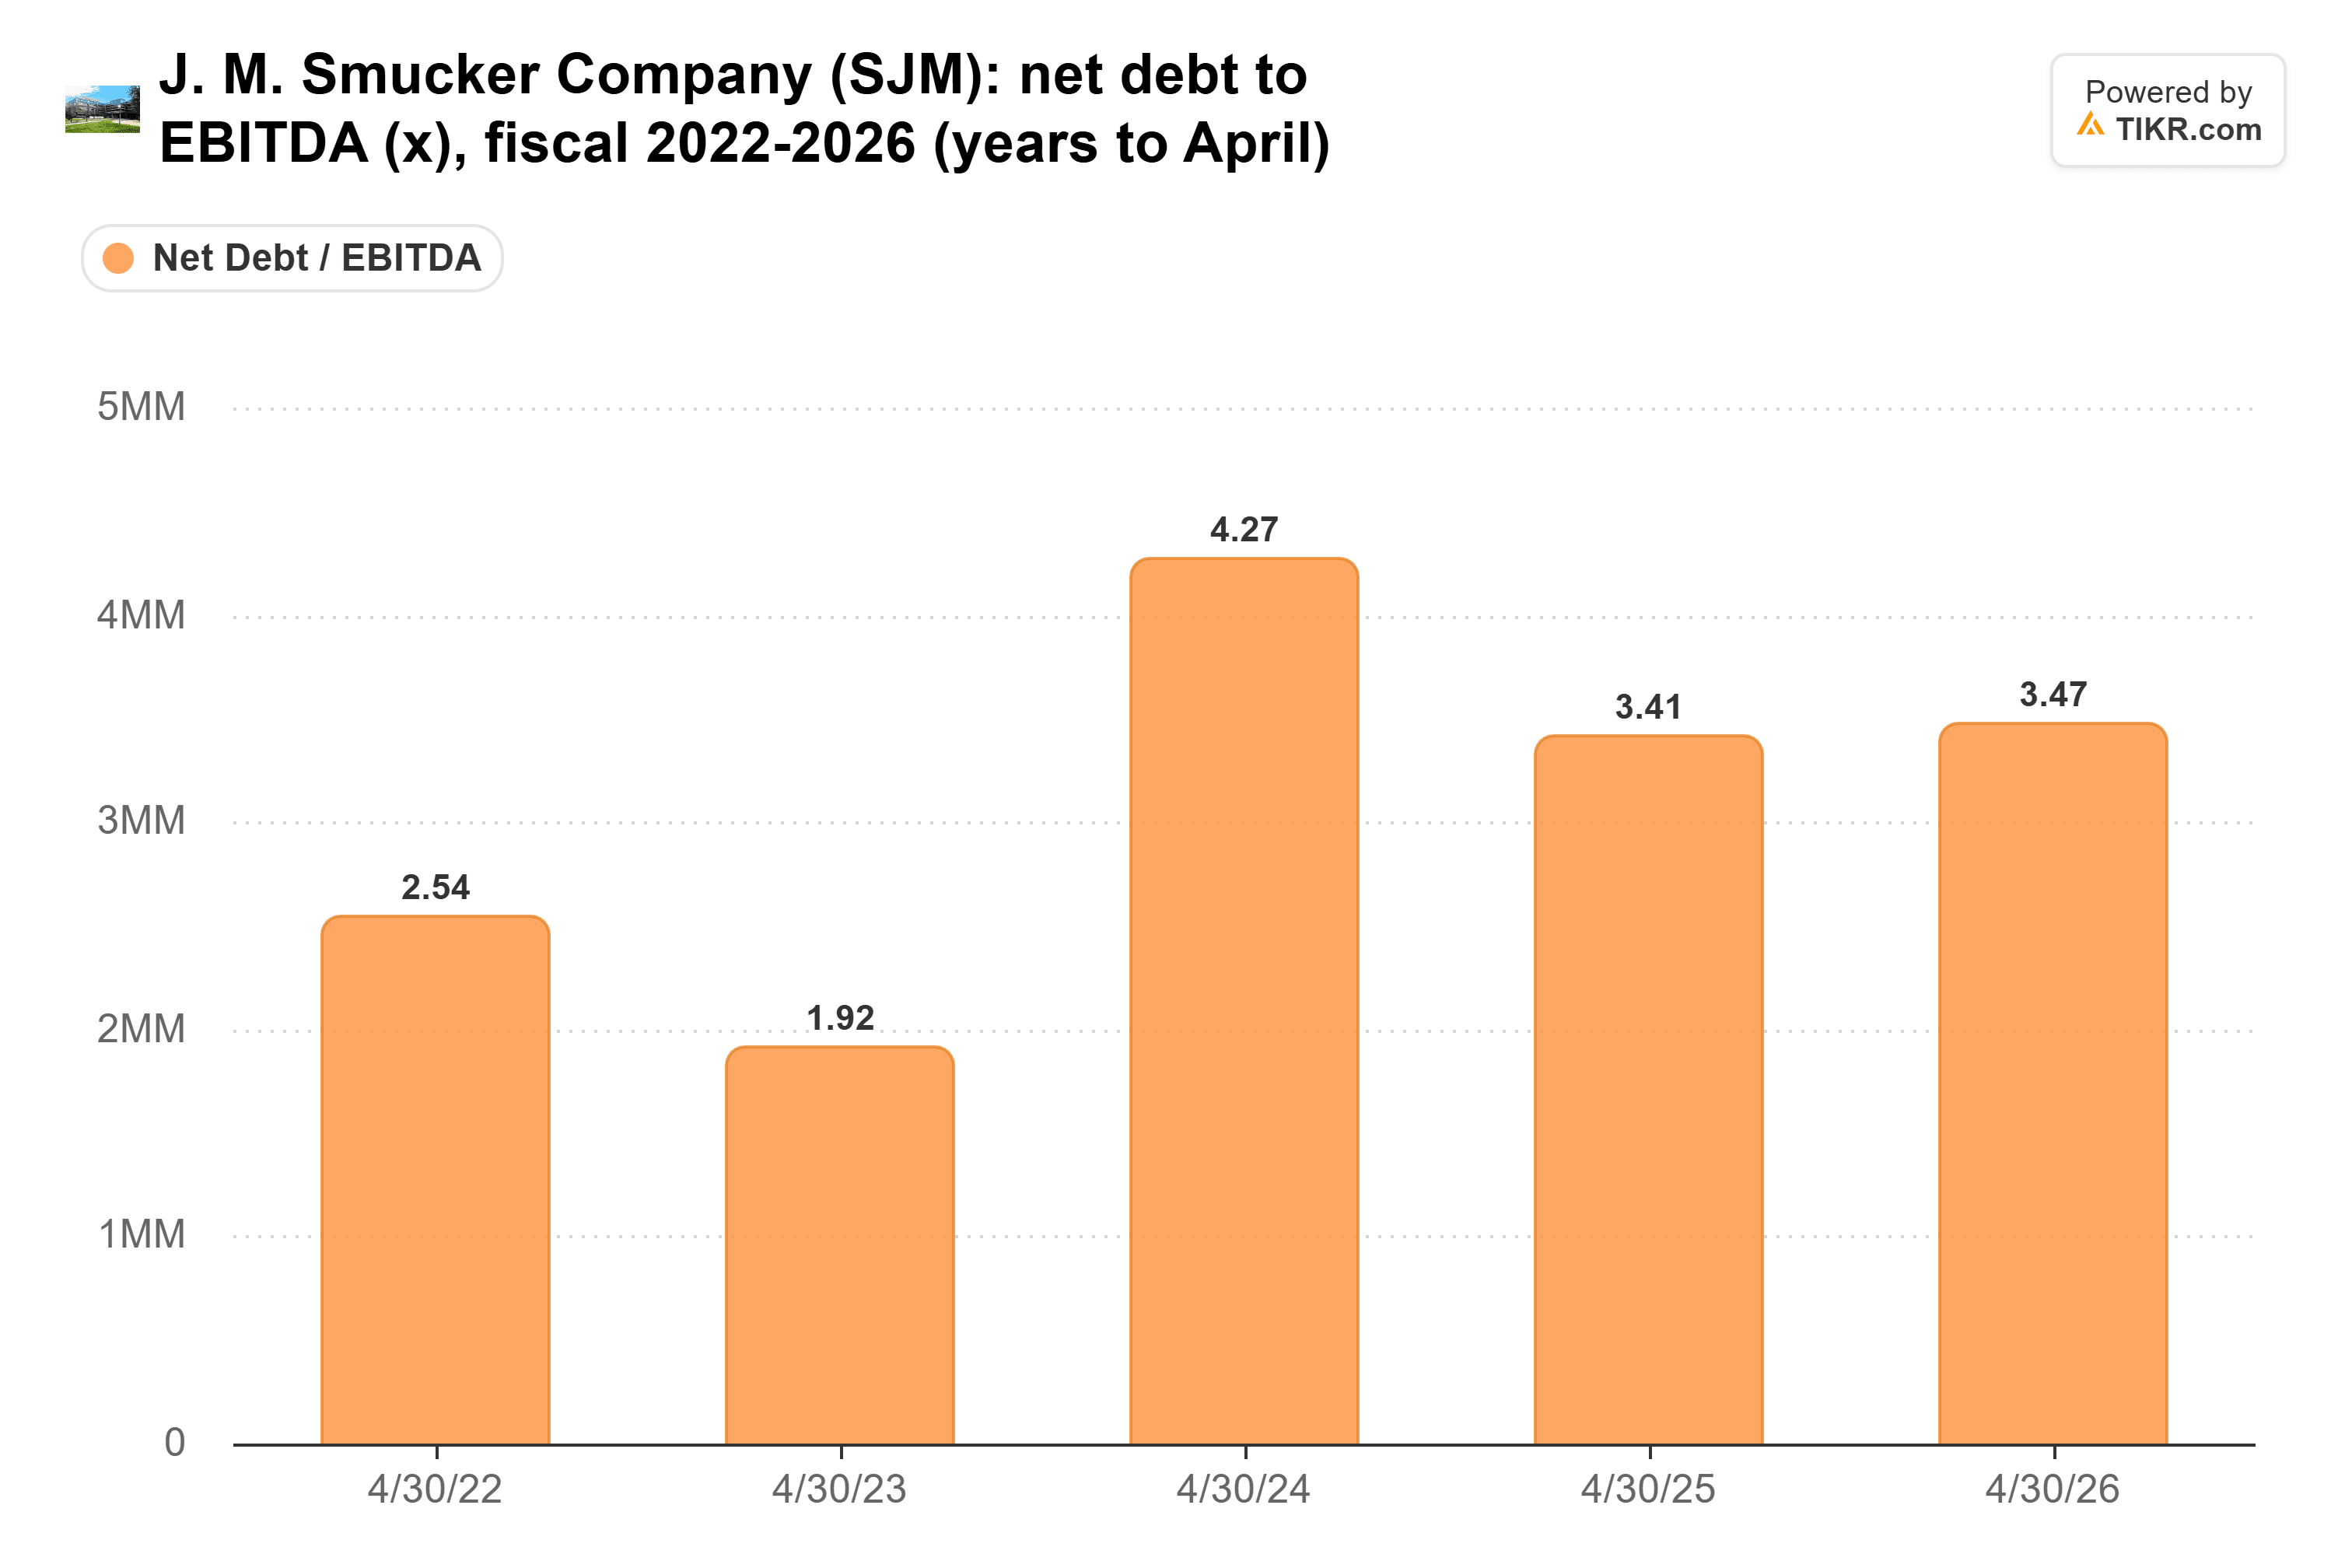
在过去十二个月中,杠杆率为2.9倍,处于管理层提前达到的3倍目标之内。首席财务官Tucker Marshall表示:"我们现在有灵活性,可以在未来开始考虑股票回购。"
Smucker在20年期间支付的股息也更多。按各自的五年股息增长率计算,投资Smucker的10,000美元将支付约10,225美元,而投资TC Energy(以加元计算)约为8,561美元,并且Smucker的年收入将在2031年左右超过TC Energy。
不过,TC Energy应该得到比这更多的认可。其1.0%的五年增长率落后于其自身3%至5%的目标,即使按每年3%计算,其更高的初始收益率在20年内可能支付的总额也会超过Smucker按五年增长率计算的总额。只是6.0倍的杠杆率在面对糟糕的十年时留下的缓冲空间较小,我更愿意持有背后有更多缓冲的支票。
当然,如果TC Energy在实现这些增长的同时降低了债务,我会重新审视其更高的收益率。
忘掉J.M. Smucker:您现在可以买入的6只安全的6%+股息收益率股票
股息可能是通往巨大财富的关键。但前提是您买对了。
选择正确的高股息股票,可能意味着梦想的退休生活……与每月精打细算、等待下一张社会保障支票到账之间的天壤之别。
我们确定了六只收益率在6%以上的股票,我们认为每位退休人士现在都应该了解。(而J.M. Smucker不在其中。)
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们的内容是基于TIKR Terminal的投资数据和分析师预估创建的。我们的分析可能未包含公司的最新新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!


