核心要点
- J.M. Smucker的股息率为3.4%,而可口可乐的股息率为2.2%,此前可口可乐股价在过去一年上涨了约36%。
- 截至7月的过去十二个月,Smucker的股息占其自由现金流的29%,而可口可乐截至10月初的过去十二个月,这一比例为79%。
- 可口可乐2025年的股息增长了5.2%,快于Smucker在2026财年1.9%的增幅。
- 可口可乐拥有更强的资产负债表和增长中的销售额,而Smucker预计本财年销售额将下降,并且仍在努力降低其债务水平。
可口可乐 (KO) 股价在过去一年上涨了约36%,这将其股息率从大约一年前的2.9%推低至2.2%。
与此同时,J.M. Smucker (SJM) 的股息率仍为3.4%。7月,它将季度股息从每股1.10美元提高至1.12美元。Smucker表示,此次提高是其“连续第25个财年”增加股息,其董事会于10月22日宣布了按新利率支付下一期股息。
那么,如果未来10年我只能选择其中一家公司来获得股息收入,应该选哪家呢?
| 指标 | J.M. Smucker (SJM) | 可口可乐 (KO) |
|---|---|---|
| 股息率 | 3.4% | 2.2% |
| 年度股息 | $4.48 | $2.12 |
| 股息增长,5年 | 年均4.1% (2021-2026财年) | 年均4.5% (2020-2025年) |
| 现金股息支付率 (TTM) | 29% (截至2026年7月31日) | 79% (截至2026年10月2日) |
| 净债务/EBITDA (LTM) | 2.9倍 | 1.5倍 |
| 利息保障倍数 (LTM) | 4.7倍 | 10.7倍 |
| 远期市盈率 (NTM) | 13倍 | 29倍 |
来源:TIKR, StockAnalysis,基于今日价格。
6只安全的股息股,为退休人士提供6%+的收益率
目前有超过100只股票提供6%以上的年度股息。
但在利用TIKR专有数据进行广泛的投资审查后,我们现在认为其中只有六只对退休人士来说是真正安全的。
它们都包含在我们的新投资报告中。了解更多关于如何获取的信息请点击这里。
Smucker的股息有充足的缓冲空间
Smucker的业务正朝两个方向发展。在截至2026年7月31日的2027财年第一季度,Uncrustables创造了季度销量纪录,Café Bustelo的净销售额增长了23%,而Sweet Baked Snacks的净销售额下降了7%。总净销售额增长5%至22亿美元,但管理层预计全年销售额将下降1%至2%。
在过去10个财年中,Smucker的自由现金流每年都超过了其支付的股息:
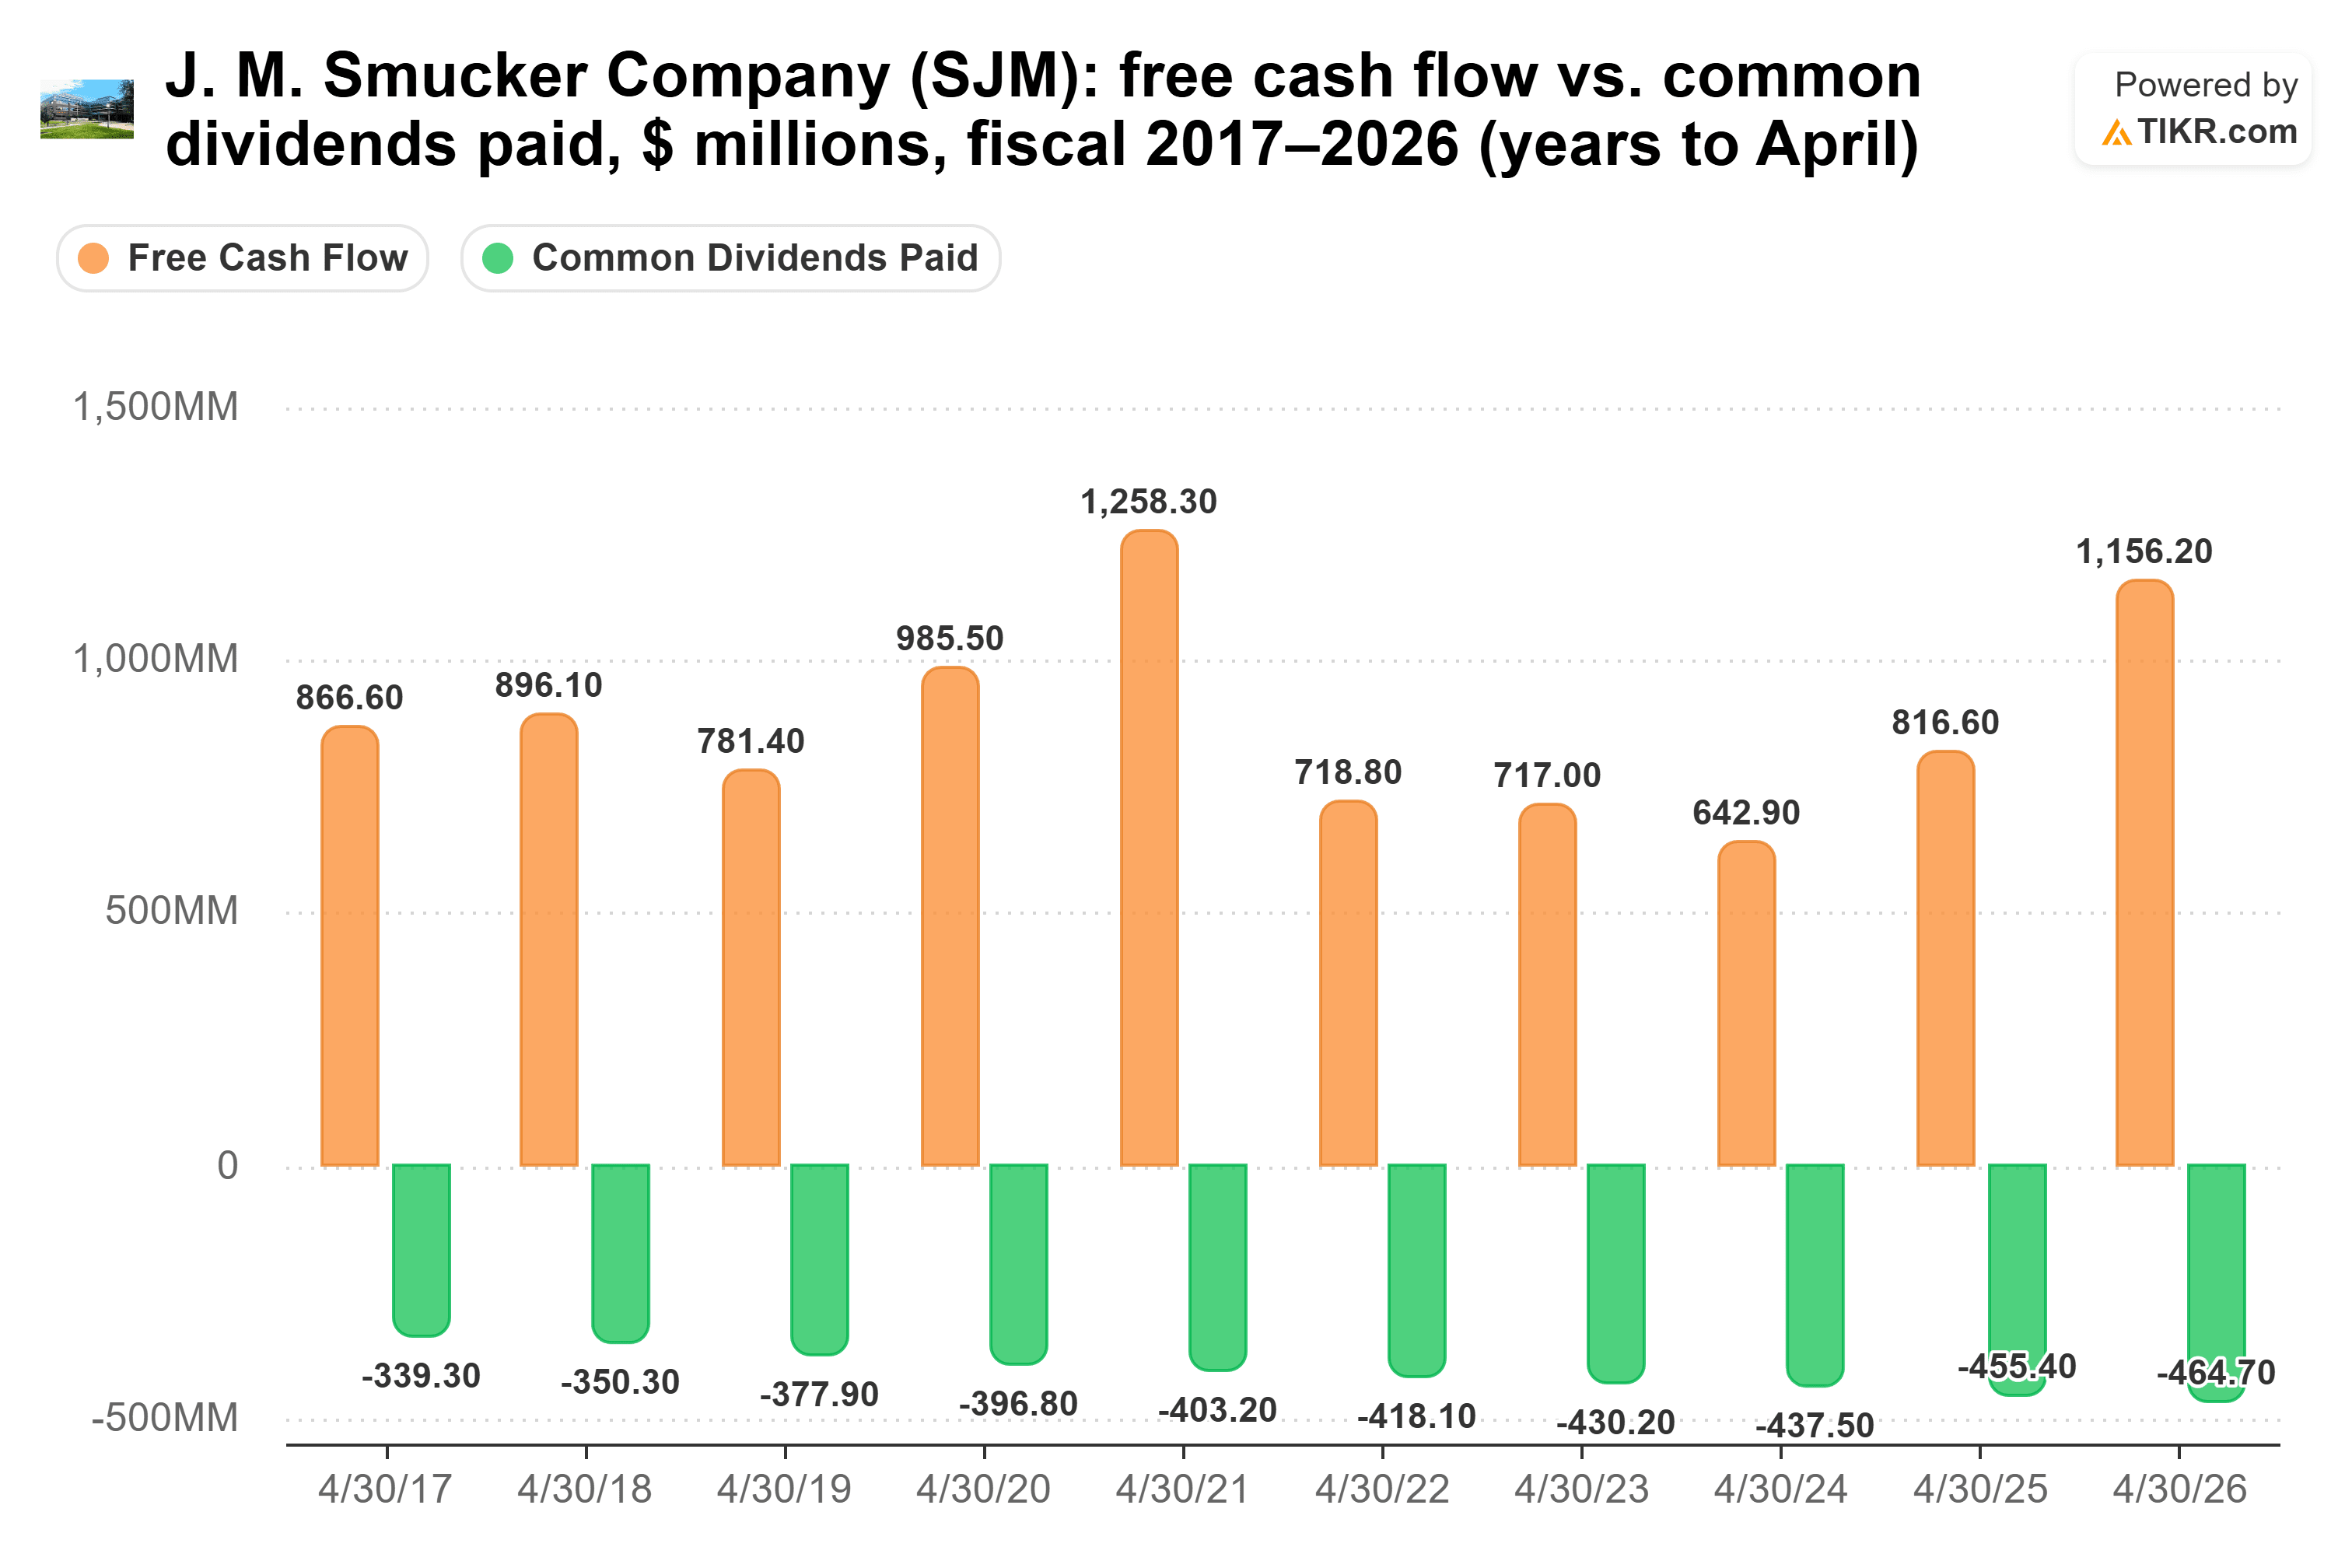
在截至2026年4月的2026财年,股息占自由现金流的40%,覆盖良好,低于2024财年的68%。在截至2026年7月31日的过去十二个月中,这一比例仅为29%。关税退款帮助降低了后一个数字:首席财务官Tucker Marshall表示,它们为第一季度每股收益贡献了0.84美元,Smucker正在将部分资金进行再投资,其余部分用于偿还债务。
债务是主要风险。净债务为EBITDA的2.9倍,息税前利润仅能覆盖利息4.7倍。
可口可乐的现金流在经历两年紧张后回归
Smucker预计其今年销售额将收缩,而可口可乐的销售额正在增长。10月27日,可口可乐报告第三季度净收入增长7%至134亿美元,单位箱销量增长5%。它还提高了全年业绩指引,现在预计2026年有机收入增长至少5%。
其股息覆盖情况则更为波动。自由现金流在2024年和2025年均低于支付的股息:
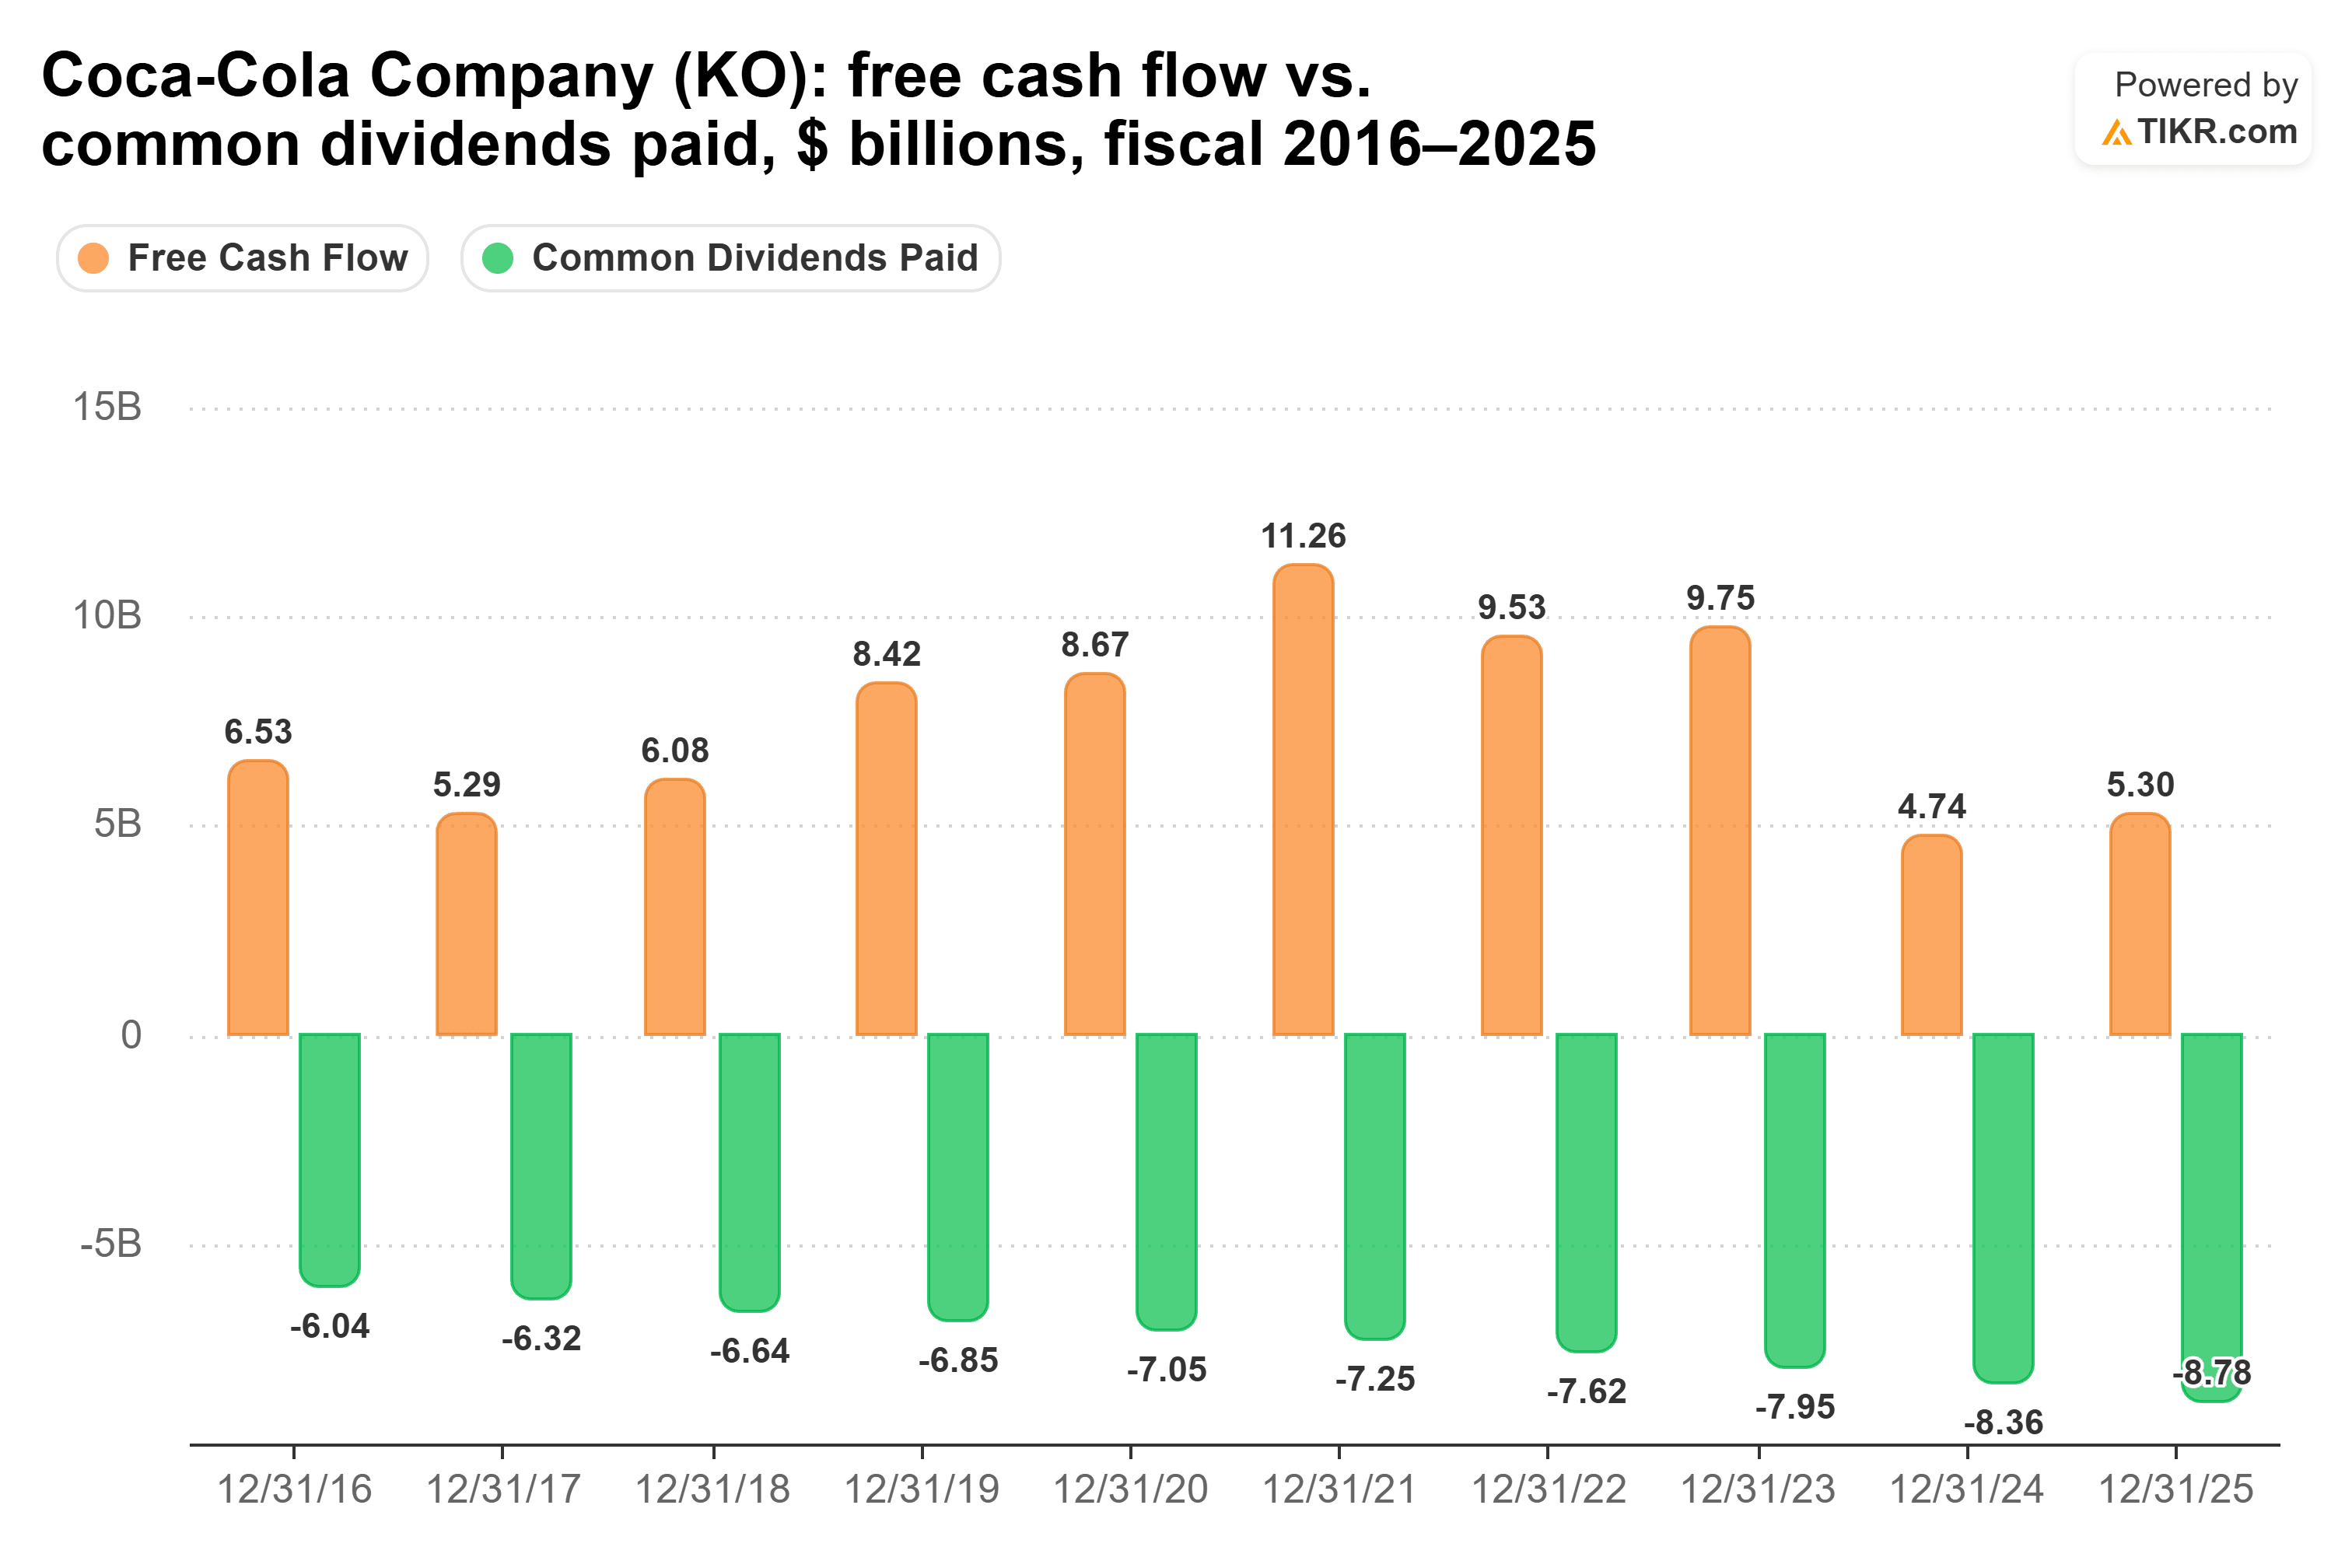
2025年,股息占自由现金流的166%。现在再次得到覆盖。可口可乐在截至2026年10月2日的过去十二个月中产生了142.8亿美元的自由现金流,其112.3亿美元的股息占其中的79%,虽然比例较高但尚可管理。
“因此,真正的关键在于加强资产负债表。我相信我们今天的资产负债表处于多年来最好的状态,”总裁兼首席财务官John Murphy在第三季度电话会议上说。数据支持了他的说法:净债务为EBITDA的1.5倍,息税前利润覆盖利息10.7倍。主要风险是公司自己指出的:与美国国税局的纠纷,法院判决仍在等待中。
那么,我应该选择哪家公司的股息?
未来10年,我选择J.M. Smucker。
投资10,000美元于Smucker,今天每年支付340美元,而投资可口可乐则为220美元。按照其五年股息增长率,Smucker的股息支票在第10年将增长至约488美元。这相当于原始10,000美元投资的4.9%收益率,十年间总计约4,100美元。按照可口可乐自身的五年增长率,其支票在第10年将达到约326美元,收益率为3.3%,总计约2,700美元。
两家公司目前的股息增速并不改变答案。可口可乐2025年增长了5.2%,Smucker在2026财年增长了1.9%。即使按照这些增速,Smucker在10年内支付的总额仍多出约900美元,而可口可乐的股息收入要到2040年左右才能超过它。
Smucker也有继续提高股息的空间。其杠杆率从2024财年的EBITDA的4.3倍降至截至2026年7月31日的过去十二个月的2.9倍,管理层比计划提前达到了3倍的目标:
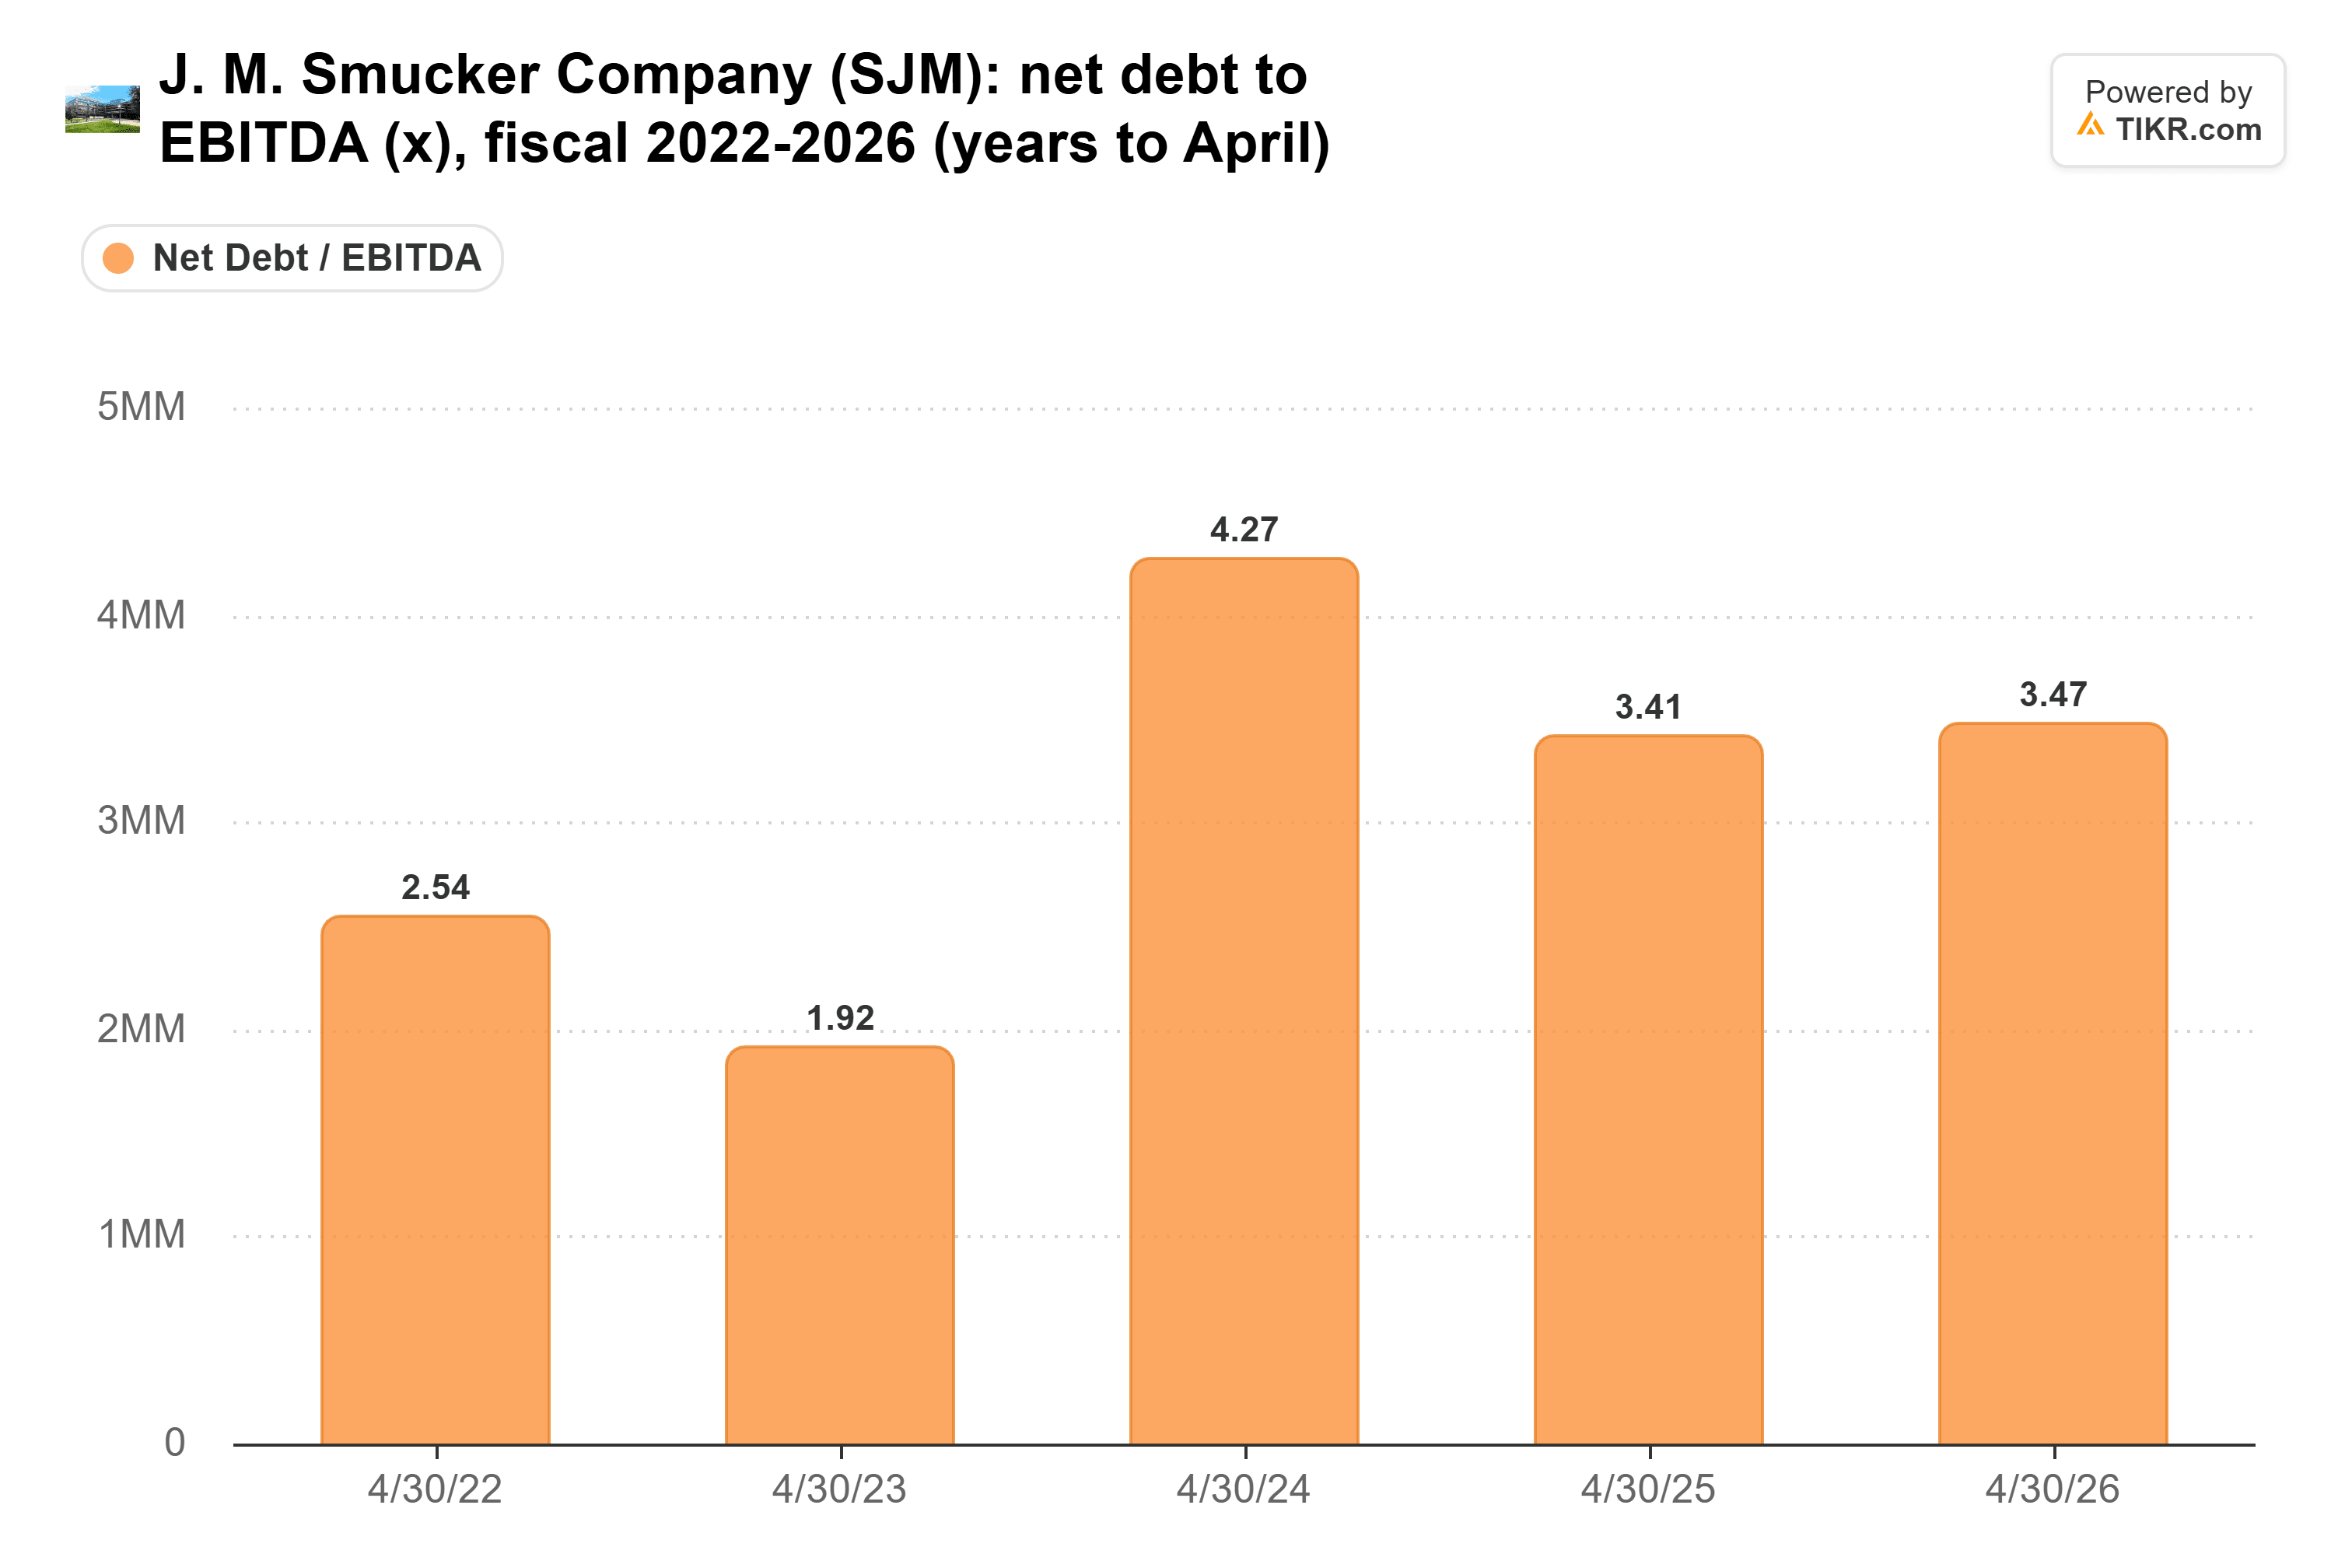
Marshall表示,Smucker仍然致力于其股息政策,现在也可以开始考虑股票回购。而且,其远期市盈率为13倍,而可口可乐为29倍,我为这笔收入支付的成本要低得多。
可口可乐是当前更好的业务。其销售额在增长,资产负债表更强,股息增长更快。只是其股息在过去三年中有两年超过了自由现金流,而就十年期而言,我更愿意收取更大、覆盖更好的股息支票。
当然,Smucker今年的销售额指引较低,商品成本仍可能挤压其现金流。其11月24日的第二季度财报将是下一个考验。
忘掉J.M. Smucker:您现在可以买入的6只安全的6%+股息收益率股票
股息可能是通往巨大财富的关键。但前提是您买对了股票。
选择正确的高收益股息股,可能意味着梦想的退休生活……与每月苦苦等待下一张社会保障支票到账之间的天壤之别。
我们确定了六只收益率超过6%的股票,我们认为每位退休人士现在都应该了解。(而J.M. Smucker不在其中。)
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们基于TIKR Terminal的投资数据和分析师估计来创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!