核心要点
- IonQ公布第三季度创纪录的营收1.738亿美元,同比增长336%,并将其2026年营收预测上调至5.05亿至5.15亿美元。
- IonQ平台业务增长127%至9030万美元,而新收购的SkyWater晶圆厂贡献了8350万美元。
- 5.64亿美元的GAAP利润来自一项非现金认股权证收益,调整后EBITDA亏损扩大至1.336亿美元。
- 预计2月下旬发布的第四季度财报将显示IonQ在首个完整拥有SkyWater的季度能否达到其上调的营收区间。
量子计算领域现在有了一家指引年营收将超过5亿美元的公司。不过,细节很重要。
IonQ (IONQ) 于11月5日公布第三季度营收为1.738亿美元,较上年同期增长336%。该公司还将其2026年营收预测上调至5.05亿至5.15亿美元,次日股价随整个量子计算板块的上涨而跳升。
财报中出现了两个熟悉的名字。NVIDIA (NVDA) 将安装一台Superion 256系统,作为其加速量子研究中心的首台本地部署量子计算机。与此同时,竞争对手D-Wave Quantum (QBTS) 与IonQ新收购的SkyWater晶圆厂延长了一项多年制造协议。
关键在于营收构成。该季度近一半收入来自芯片制造,而亏损持续扩大。
创纪录的季度,但有助力
以下是IonQ报告的内容:
- 营收1.738亿美元,上年同期为3990万美元。
- IonQ平台营收9030万美元,增长127%,主要由Tempo系统部署推动。
- SkyWater晶圆厂服务营收8350万美元,这是其被IonQ收购后的头两个月贡献。
营收超出分析师预期,未完成订单额(backlog)翻倍多至12亿美元。管理层还预计今年量子计算收入将增长110%。
季度增长曲线看起来很陡峭,因为现在有两项业务合并在一张损益表中……
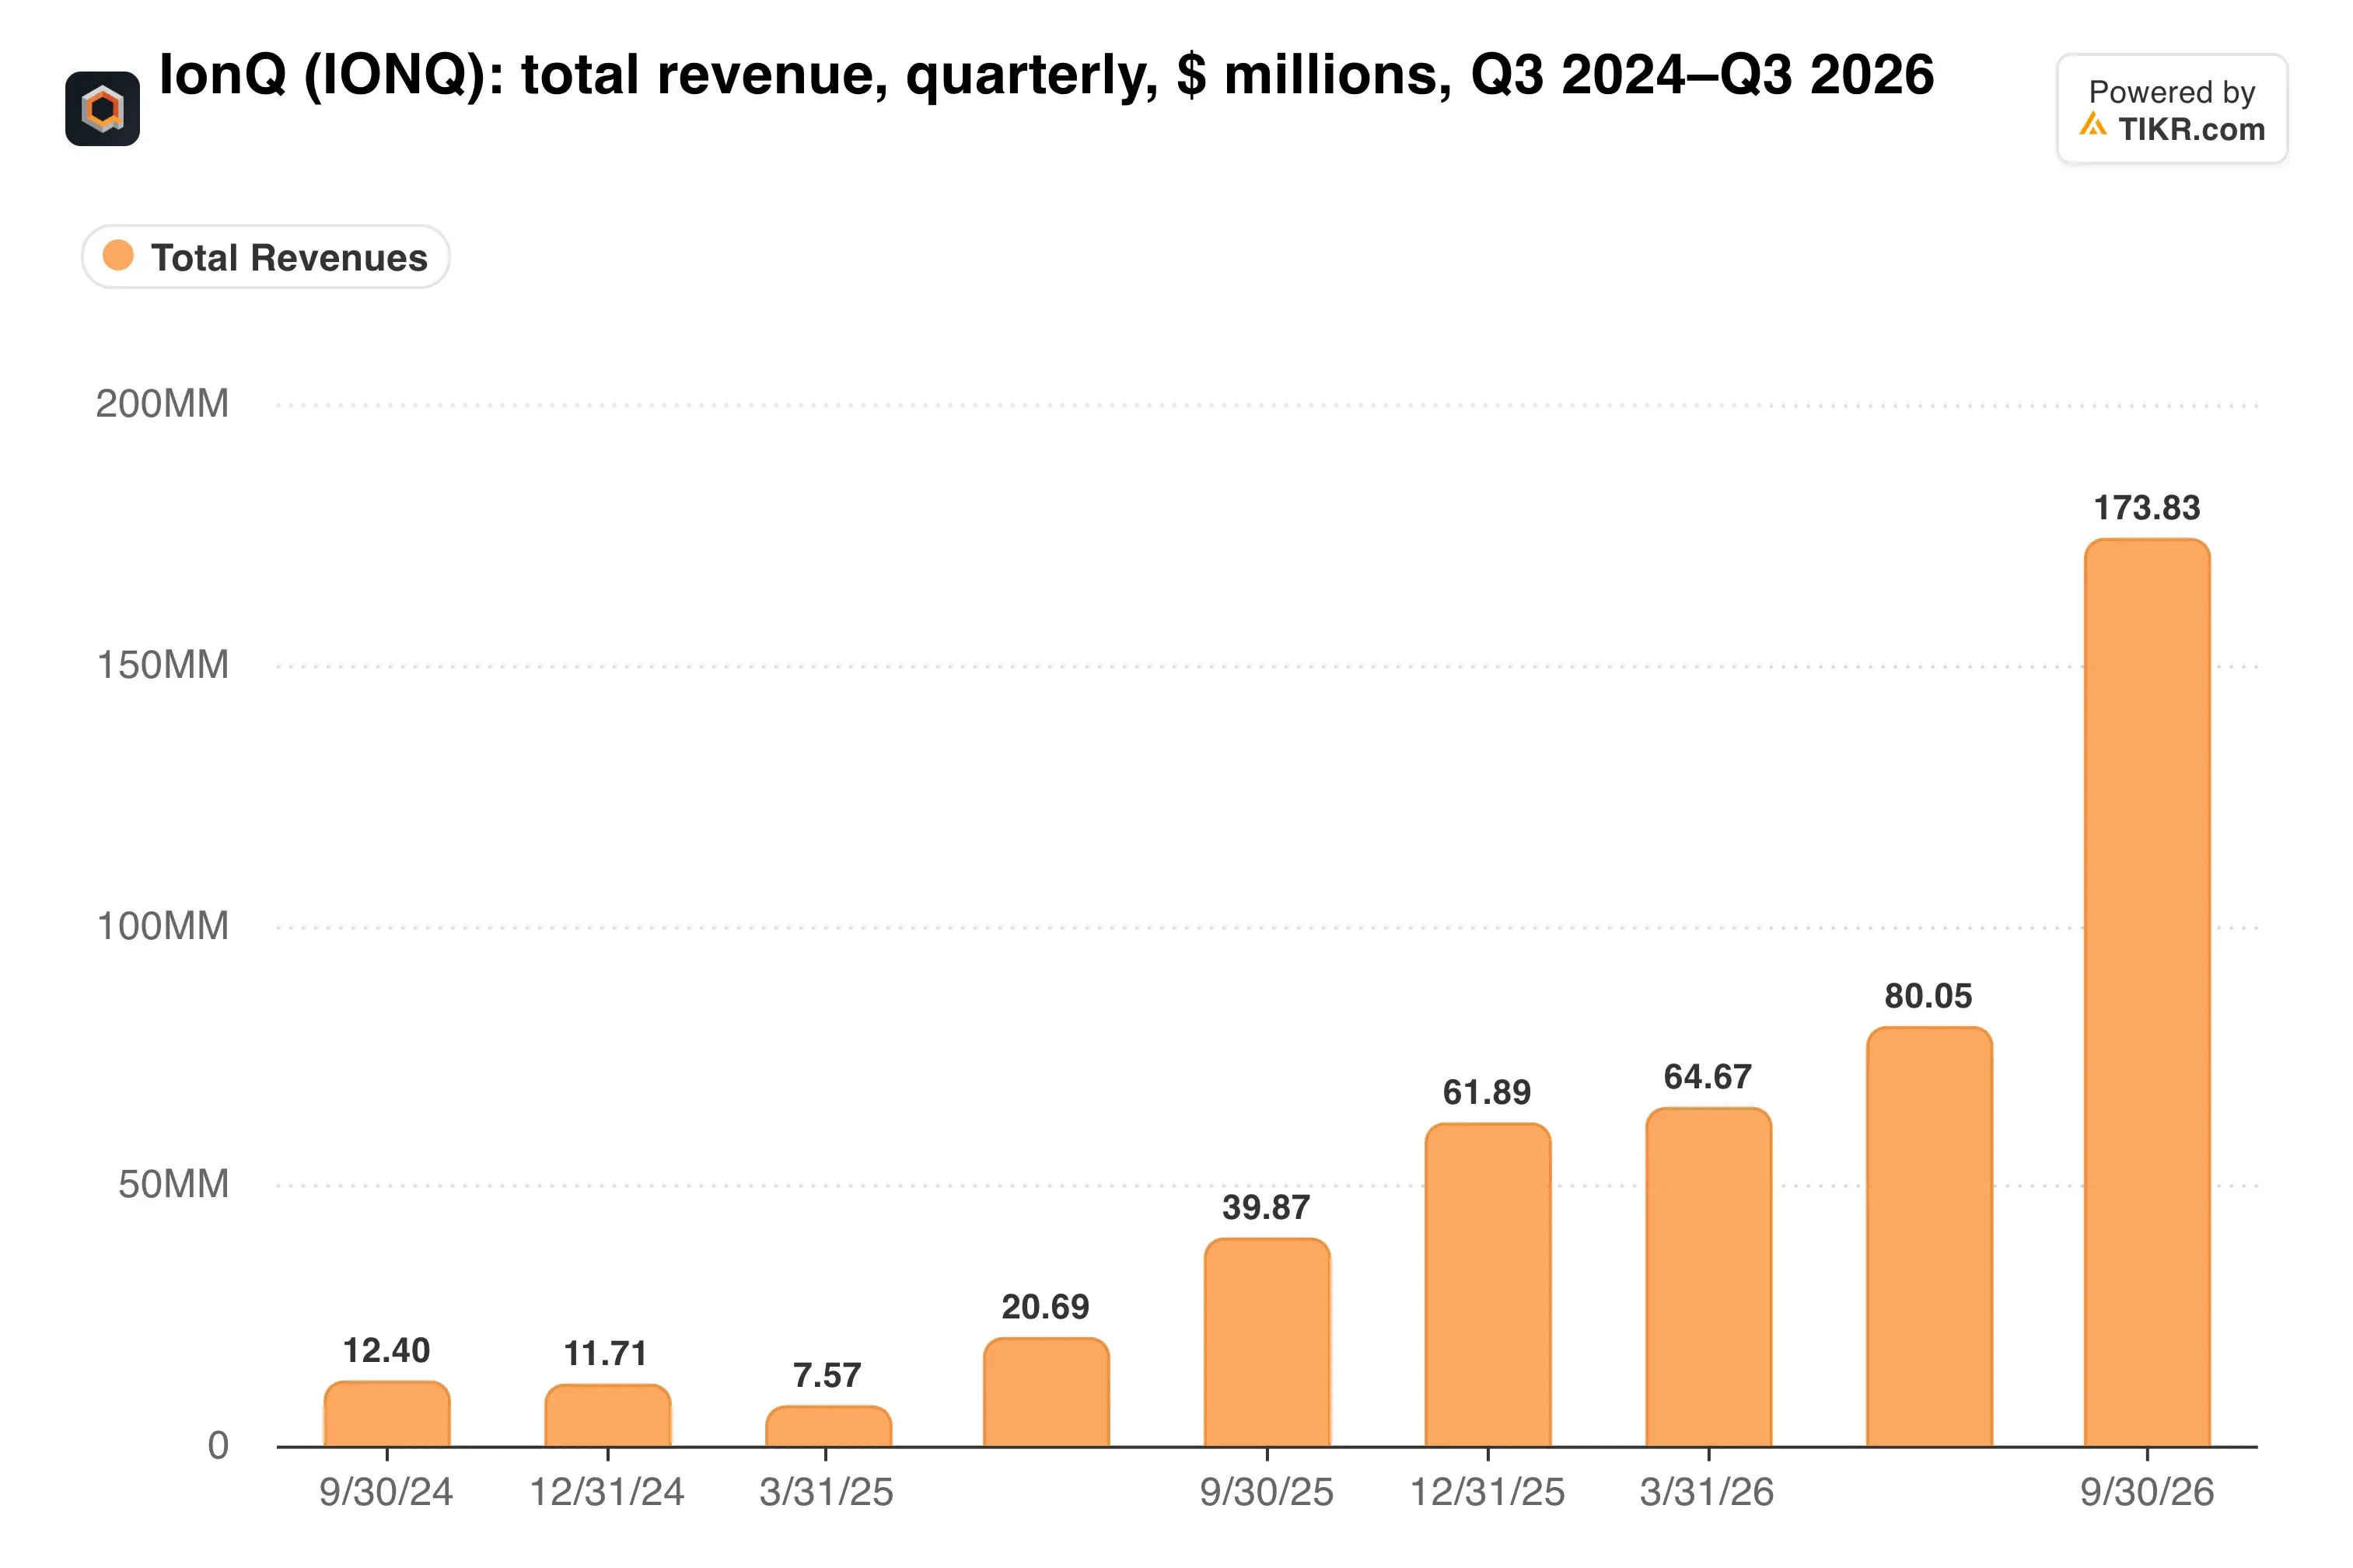
剔除SkyWater,平台业务本身仍增长了一倍多。这是更清晰的信号,而且是一个强劲的信号。
Superion需求驱动平台业务
量子计算在平台业务新合同金额中约占三分之二,其中Superion 256驱动了大部分增长。相关交易包括与SDT签订的3300万美元合同,以及为佛罗里达国际大学提供的2500万美元系统。
IonQ还进入了DARPA量子基准测试计划的最后阶段,成为唯一入选的囚禁离子公司。该计划潜在价值高达3亿美元。
那么,IonQ与最接近的纯业务同行相比如何?
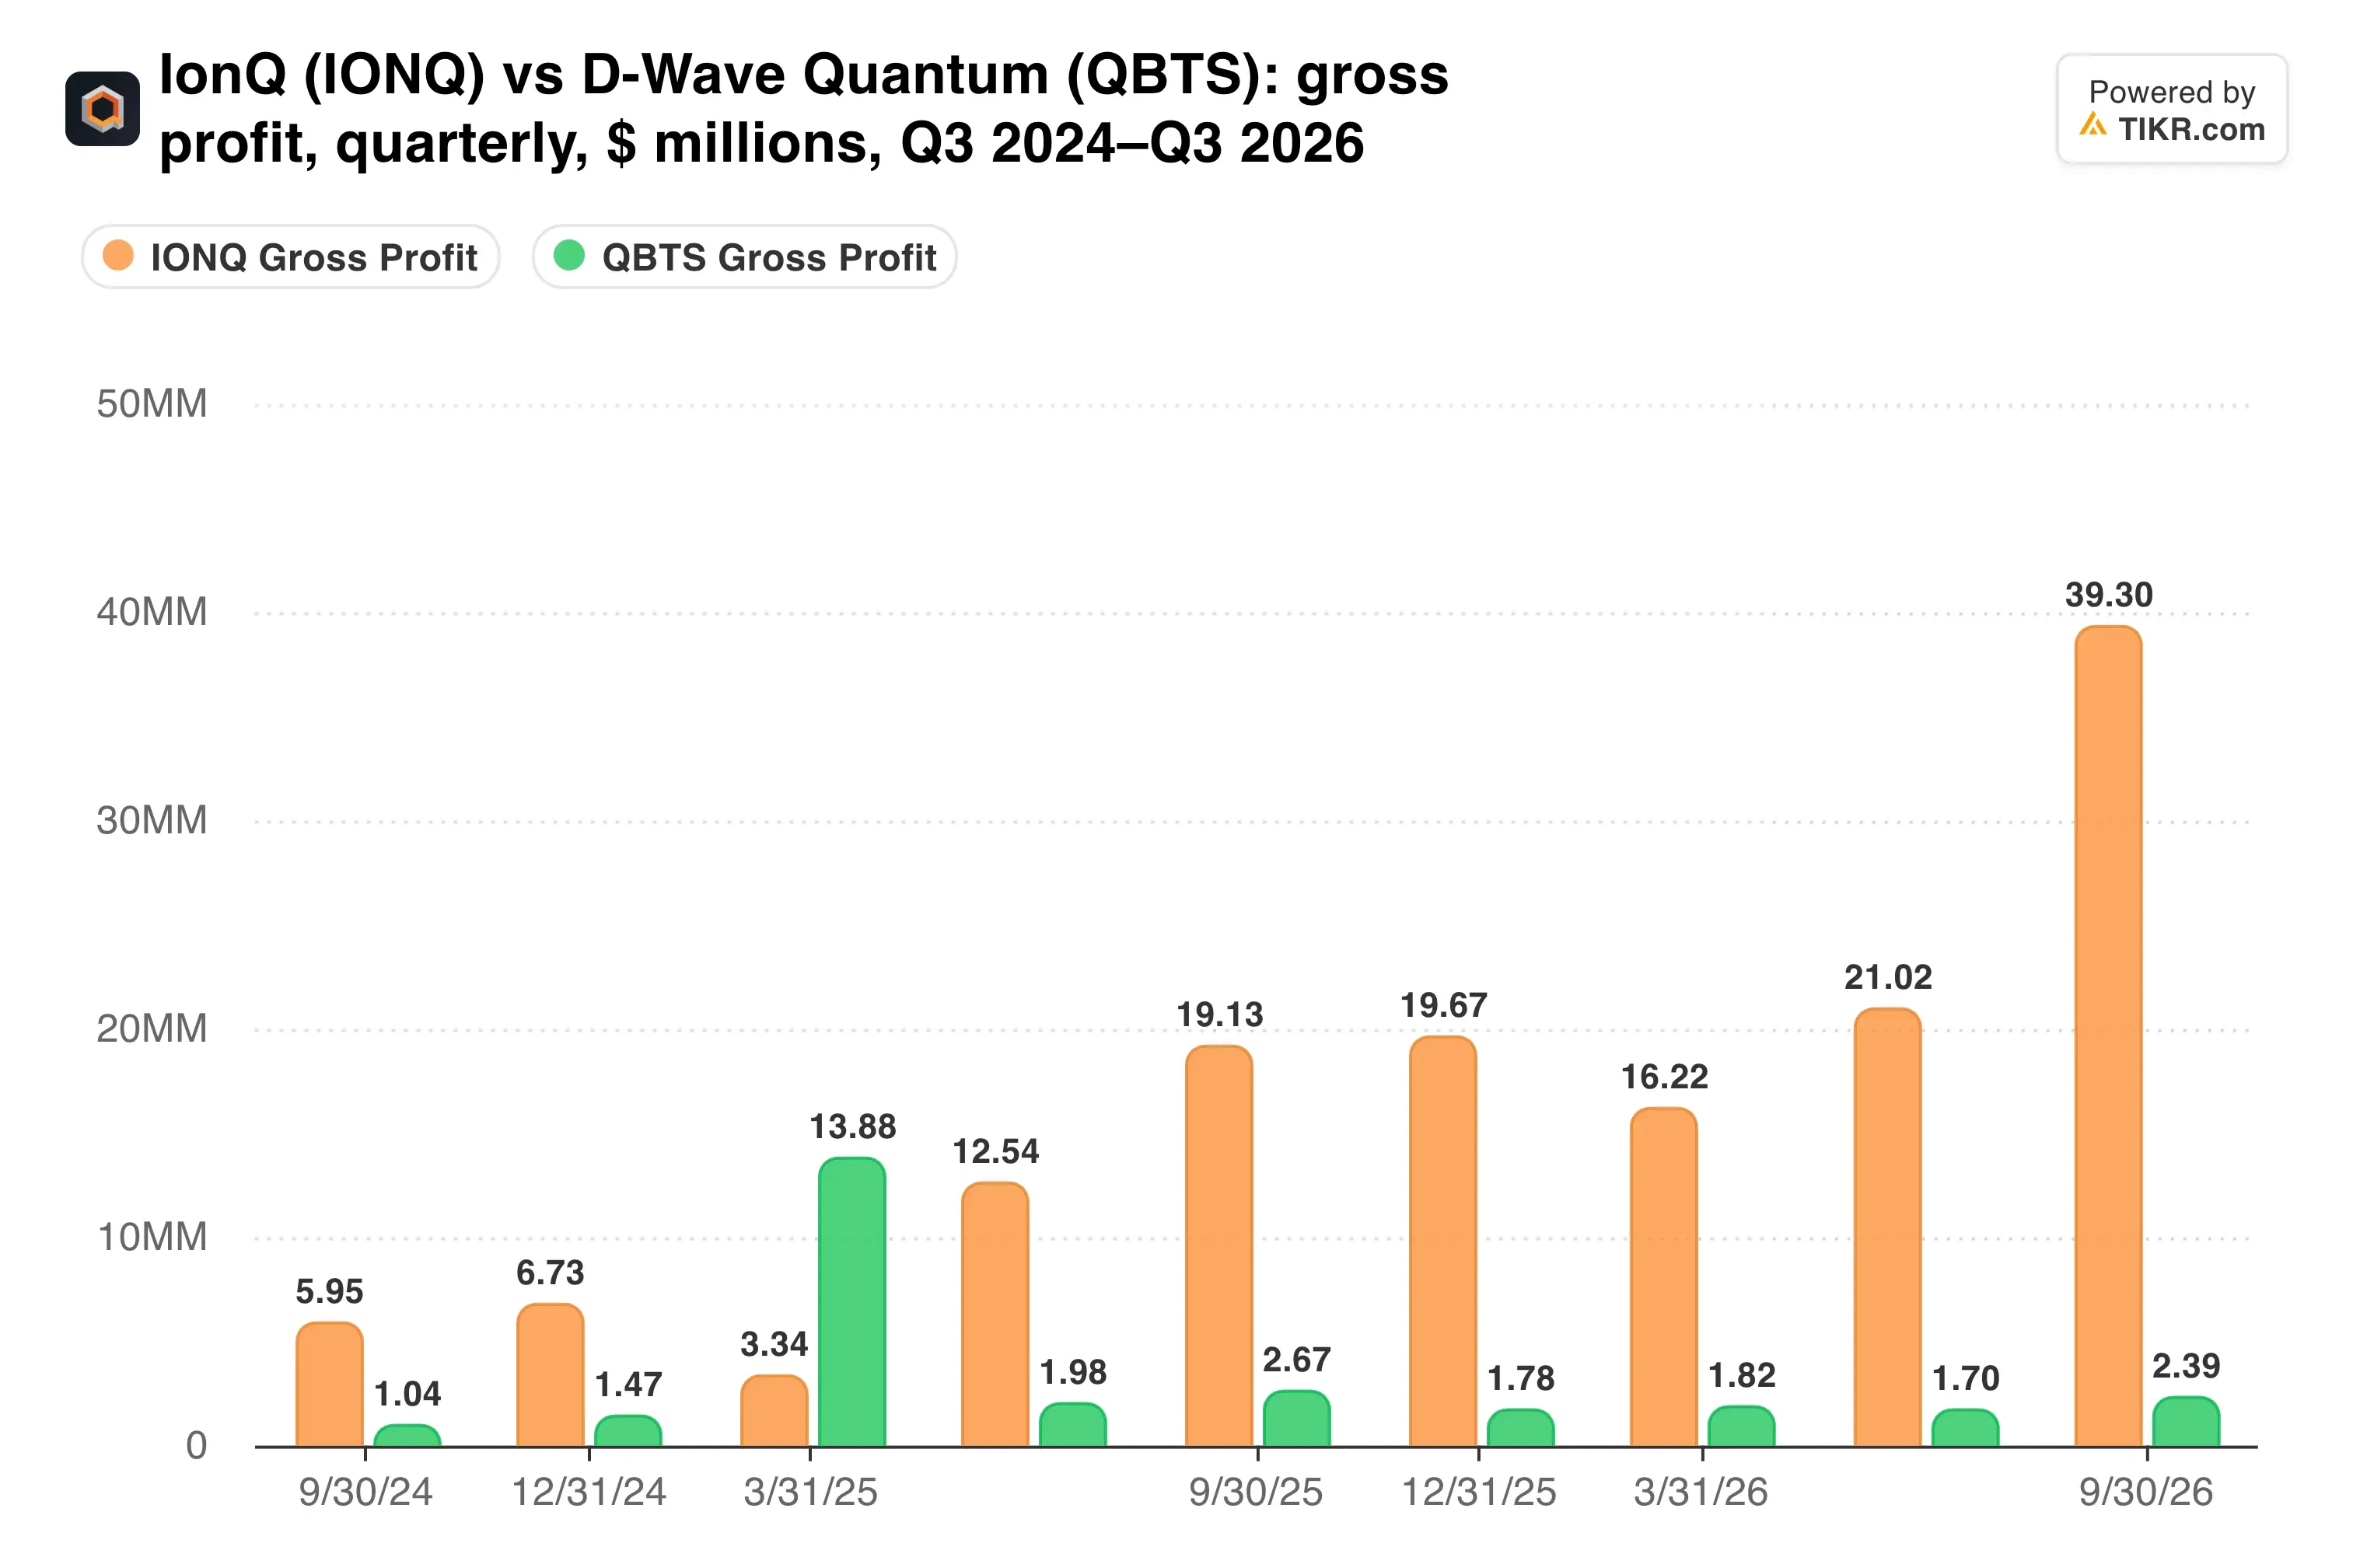
D-Wave报告第三季度营收为450万美元,增长21%。仅IonQ的平台业务收入就是其20倍。
晶圆厂业务带来了一个转折,因为IonQ现在为D-Wave和Qolab等竞争对手制造芯片。换句话说,即使竞争对手赢得交易,它也能获得收入。
TIKR追踪了14位分析师对IonQ的看法。有多少人给出"买入"评级?
查看IonQ的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预测,所有这些都在一个地方。超过50万投资者使用TIKR来研究像这样的股票。查看IonQ的分析师评级
盈利能力有待改善
5.64亿美元的GAAP利润看起来很可观,但需要看其来源。IonQ确认了8.962亿美元的非现金认股权证负债收益,而其运营亏损从1.688亿美元扩大至4.331亿美元。调整后EBITDA亏损也从4890万美元增长至1.336亿美元。
现金流讲述了一个更直白的故事。
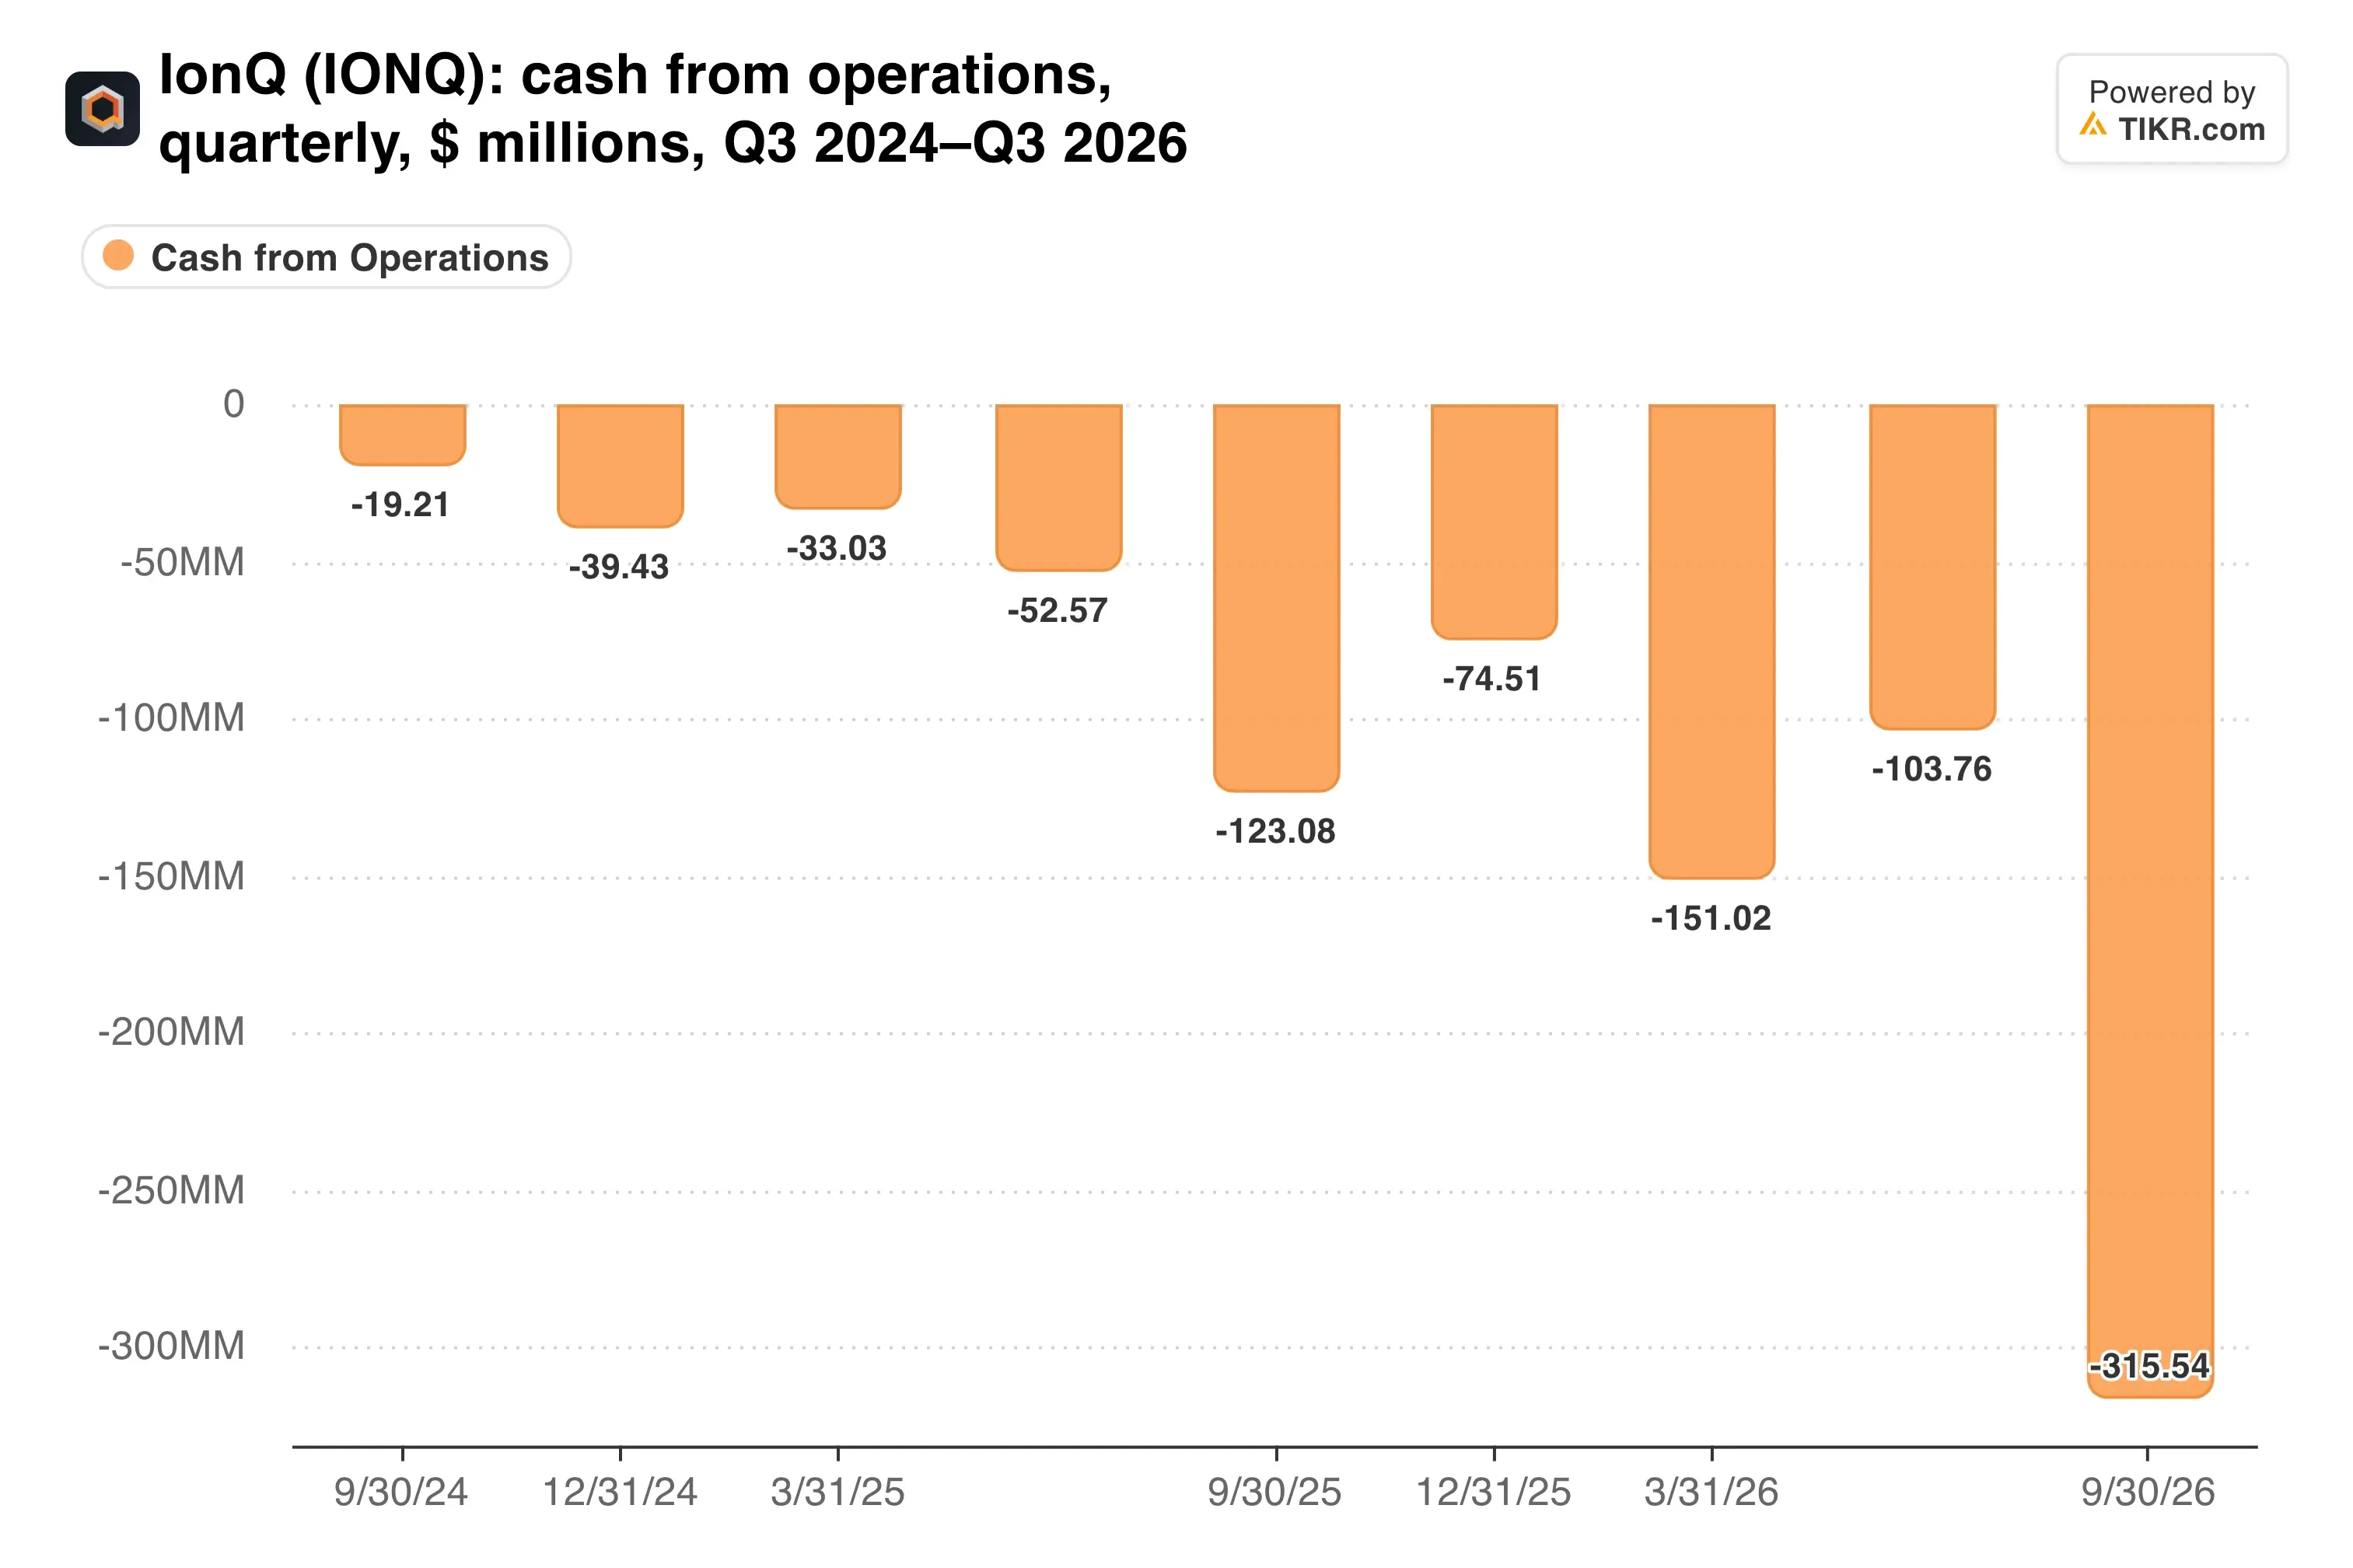
前九个月的经营现金流出达到5.703亿美元,高于上年同期的2.087亿美元。
然而,10月份20亿美元的股票发行将模拟现金余额提升至37亿美元。加权平均基本股数从2.945亿股增至3.886亿股,因此现有股东为这个缓冲垫付出了代价。
首席执行官Niccolo de Masi告诉彭博社,人工智能支出放缓并不让他担心,因为IonQ的销售面向国防、情报、金融和制药领域。"无论天塌与否,我们都将继续增长,"他说。
我的看法:平台业务的增长是真实的,我喜欢它在没有SkyWater的情况下依然坚挺。但336%的标题数字美化了这家仍然深度亏损且持续发行股票的公司。在为此故事支付高价之前,我希望看到现金消耗减少。
下一个考验是预计2月下旬发布的第四季度财报。要达到新的营收区间,意味着第四季度营收大约在1.87亿至1.97亿美元之间,这是拥有SkyWater后的第一个完整季度。
那么IonQ股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到IonQ可能的价值。从华尔街共识预测开始,或者调整输入参数以反映你对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!