

核心要点
- 美国前财政部长杰克·卢本周表示,“没有人会允许社会保障福利被削减22%。” 这个数字与受托人报告中预测的退休信托基金在2032年底耗尽的时间点相符。
- 一名在完全退休年龄时享有2000美元福利的工人,如果在62岁申领,每月将获得1400美元;如果等到70岁申领,每月将获得2480美元。
- 如果两份支票都削减22%,它们将分别降至1092美元和1934.40美元,因此等到70岁申领每月仍将多获得842.40美元。
- 一项对所有人影响相同的削减,将使盈亏平衡年龄略超过80岁,因此仅仅因为担心削减而提前申领的理由并不充分。
美国前财政部长杰克·卢本周在CNBC的《Squawk on the Street》节目中发出了警告。他谈到了国家的长期赤字问题,并指出社会保障资金将在刚刚当选的参议员六年任期内耗尽。他表示,社会保障提供了“解决其中一些长期财政问题的最佳机会,因为没有人会允许社会保障福利被削减22%。”
如果你刚过60岁,听到这样的话可能会让你觉得立即申领才是稳妥之举:在任何人削减福利之前拿到钱。但我计算了数字,一项全面削减后,等到70岁申领仍然遥遥领先。
国会尚未削减任何福利
这22%是卢提出的数字,目前尚无法律设定此比例。但它确实与2026年社会保障受托人报告中的预测相符。该报告预测,退休信托基金将在2032年底耗尽,此后,流入的工资税将只能覆盖约78%的预定退休福利。卢本人表示,他并不乐观地认为未来两年会达成一项重大的长期协议,但他希望立法者能将妥协方案摆在桌面上。
因此,没有人知道解决方案会是什么样子,也不知道是否会在资金短缺之前出台。22%的全面削减是卢提到的最坏情况,而当前的申领规则向我们展示了这种情况对每种选择的影响。
6只安全的派息股,为退休人员提供6%+的收益率
目前有超过100只股票提供6%以上的年度股息。
但在利用TIKR专有数据进行广泛的投资审查后,我们现在认为其中只有六只对退休人员来说是真正安全的。
它们都包含在我们的新投资报告中,您可以在此处免费获取。
两条路径,同样的2000美元
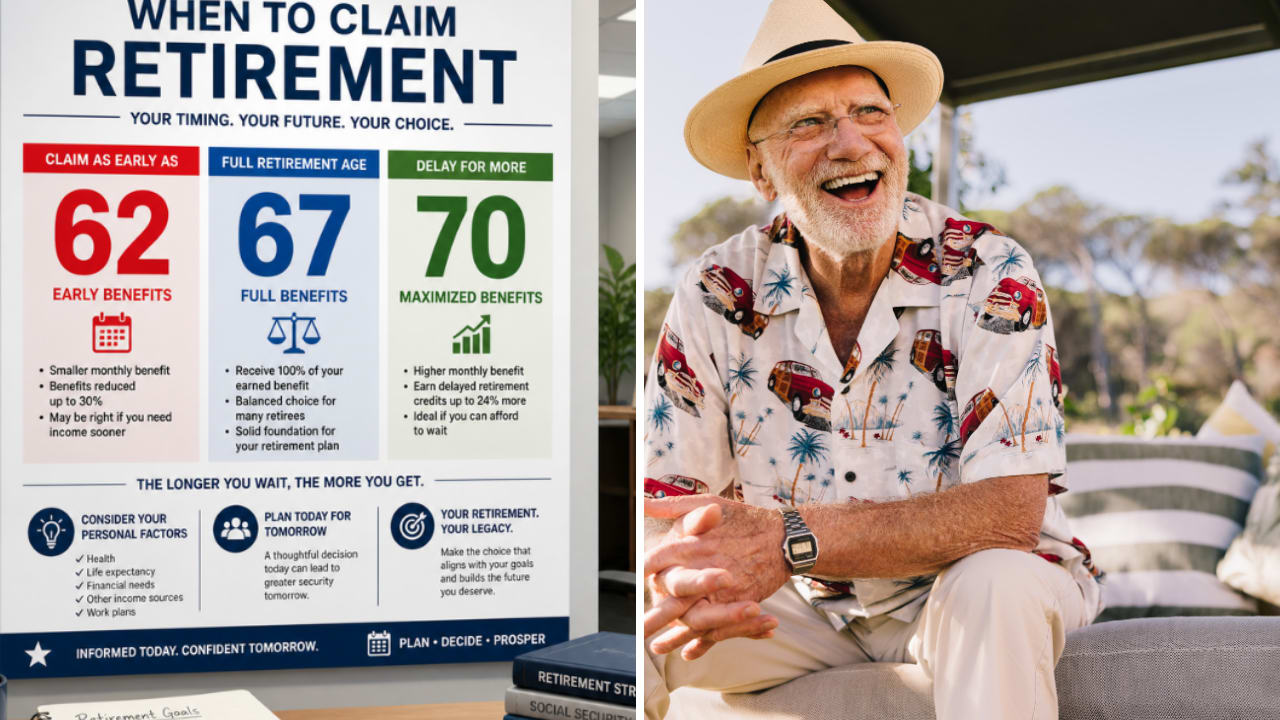
让我们假设一位在1960年或之后出生的工人,其在完全退休年龄时的福利为每月2000美元。对于任何在1960年或之后出生的人,完全退休年龄是67岁,最早可以从62岁开始领取。如果在62岁申领,福利将终身减少30%。等到67岁之后,每多等一年福利会增加8%(每月增加2/3个百分点),直到70岁为止,届时增幅停止。
因此,在62岁时,我们这位工人的2000美元变成了每月1400美元。在70岁时,三年的8%增幅累计增加24%,变成了2480美元。根据现行规则,等待申领每月多获得1080美元。
削减会同时缩小两份支票
现在将卢提到的22%削减同时应用于两份支票:
| 每月福利 | 现行规则 | 削减22%后 |
|---|---|---|
| 62岁申领 | $1,400 | $1,092 |
| 70岁申领 | $2,480 | $1,934.40 |
| 等待申领多获得 | $1,080 | $842.40 |
差距与支票金额一样缩小了22%,等到70岁申领每月仍多获得842.40美元。削减无论对哪种选择都是打击,但提前申领仍然意味着拿到更少的支票。
这也不会改变等待申领何时开始划算。到70岁时,提前申领者已经领取了八年的支票:按现行规则每月1400美元,总计134,400美元;或者削减后每月1092美元,总计104,832美元。用每个总额除以其对应的月度差额(1080美元,或削减后的842.40美元)。无论哪种情况,等待申领的工人都需要大约124个月,即大约10年零4个月才能追平。这略超过80岁,无论有无削减。如果寿命超过这个年龄,那么之后的每个月都会让等待申领的工人进一步领先。
提前申领能获得先发优势
如果你在2032年底之前达到70岁,削减将以同样的方式影响两份支票,因为两条路径届时都已开始领取。但如果你今天62岁,削减不会立即生效。现在申领意味着在2032年底之前大约有六年的全额支票,而等到70岁的人将只能领取削减后的较小支票。这种先发优势会将盈亏平衡点推后,但它不会影响从70岁开始每月持续多出的842.40美元。
实际的解决方案也可能与22%的全面削减不同。立法者可能会豁免已经开始领取福利的人,而将更多成本转嫁给后来的申领者,这将有利于提前申领。他们同样可能采取相反的做法,或者通过增加收入来解决问题而不削减任何福利。这些都还不是法律,我不会为了押注其中一种可能性而锁定终身减少30%的支票。
恐惧是62岁申领的糟糕理由
坦率地说,如果你在没有削减消息的情况下会等到70岁,我认为卢提到的22%也不应该改变你的想法。一项对所有人影响相同的削减会留下相同的盈亏平衡年龄,以及一份每月仍然多出842.40美元的支票。你仍然需要像以前一样,权衡你的健康状况、储蓄以及预期寿命。
当然,一项根据年龄或申领时间区别对待的解决方案可能会改变这个答案。因此,请密切关注新国会实际提出的方案,以及明年的受托人报告。
用这些安全的6%+股息收益率,优雅地享受退休生活
股息可以成为巨大财富的关键。但前提是你买对了股票。
选择正确的高收益股息股,可能意味着梦想中的退休生活……与每月精打细算、等待下一张社会保障支票到账之间的天壤之别。
我们已确定了六只收益率超过6%的股票,我们认为每位退休人员现在都应该了解。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师的预估。我们的分析可能未包含近期的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!



