核心要点
- 过去一周,高盛股票下跌了14%,跌幅超过标普500指数和摩根士丹利,因人工智能引发的抛售蔓延至银行股。
- 近一半的跌幅发生在周五。当天上午,据报道,SpaceX的贷款方对埃隆·马斯克计划将其贷款背后的芯片抵押品发射入轨表示反对;同一天,高盛和阿波罗为资助SpaceX的GPU发行了约440亿美元的票据。
- 高盛自身的消息是积极的,包括从Anthropic的IPO中获得约1.13亿美元的费用。即便如此,该股股价仍远高于其有形账面价值的五年平均倍数。
- 该股评级为持有:其股价仍隐含近20%的回报率,而1月中旬公布的第四季度业绩将是下一个考验。
高盛 (GS) 股票在过去一周下跌了14%,跌幅大于标普500指数的9%或纳斯达克100指数的10%。大部分跌幅发生在周五,当天高盛和阿波罗全球管理公司 (APO) 为SpaceX (SPCX) 购买AI芯片发行了约440亿美元的票据。
摩根士丹利 (MS) 同期下跌了13%,因此部分原因是银行股的普遍抛售。但高盛跌幅更大。我的解读是:投资者正在抛售与AI建设融资关联最紧密的银行。
TIKR追踪了26位分析师对高盛的看法。有多少人给出"买入"评级?
在一个地方查看高盛买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过50万投资者使用TIKR来研究此类股票。查看高盛的分析师评级
SpaceX交易定价时机不佳
周五上午,《金融时报》的一篇报道称,SpaceX芯片抵押贷款的贷款方曾试图阻止埃隆·马斯克将该抵押品发射入轨。SpaceX股价跌破了其IPO发行价。当天晚些时候,阿波罗和高盛宣布,他们已为资助SpaceX的GPU及相关设备发行了约440亿美元的优先和次级票据。
时机不太理想。
高盛自11月初以来一直在出售SpaceX GPU债务的部分份额。这包括据报道由其牵头的一笔83亿美元优先担保贷款,该贷款正在转售给其他银行。阿波罗的业绩依赖于贷款业务。其CEO马克·罗文表示,其模式"始于创造越来越多的优质资产",第三季度资产创造额达到创纪录的1140亿美元。如果贷款方继续反对马斯克的计划,投资者将希望了解每家公司在其自身账面上保留了多少SpaceX的票据。
交易流依然存在
奇怪的是,高盛自身这一周看起来相当不错。高盛和摩根士丹利牵头了Anthropic的IPO,据《财富》杂志统计,每家银行获得了约1.13亿美元的费用。这超过了它们各自从SpaceX的IPO中获得的收入。
11月9日,CEO大卫·所罗门告诉CNBC,对AI基础设施融资的需求依然强劲。他还辩称,高盛对交易业务的依赖已不如从前。在11月17日的TBPN播客中,他表示"大约60%的收入可以被视为更具持续性的收入",并指出资产和财富管理业务带来了150亿美元的管理费。
摩根士丹利获得了相同的Anthropic费用,但跌幅仍与高盛几乎一样大。因此,市场正在忽略本季度的费用,并开始为整个华尔街交易活动的放缓定价。
更便宜,但并非廉价
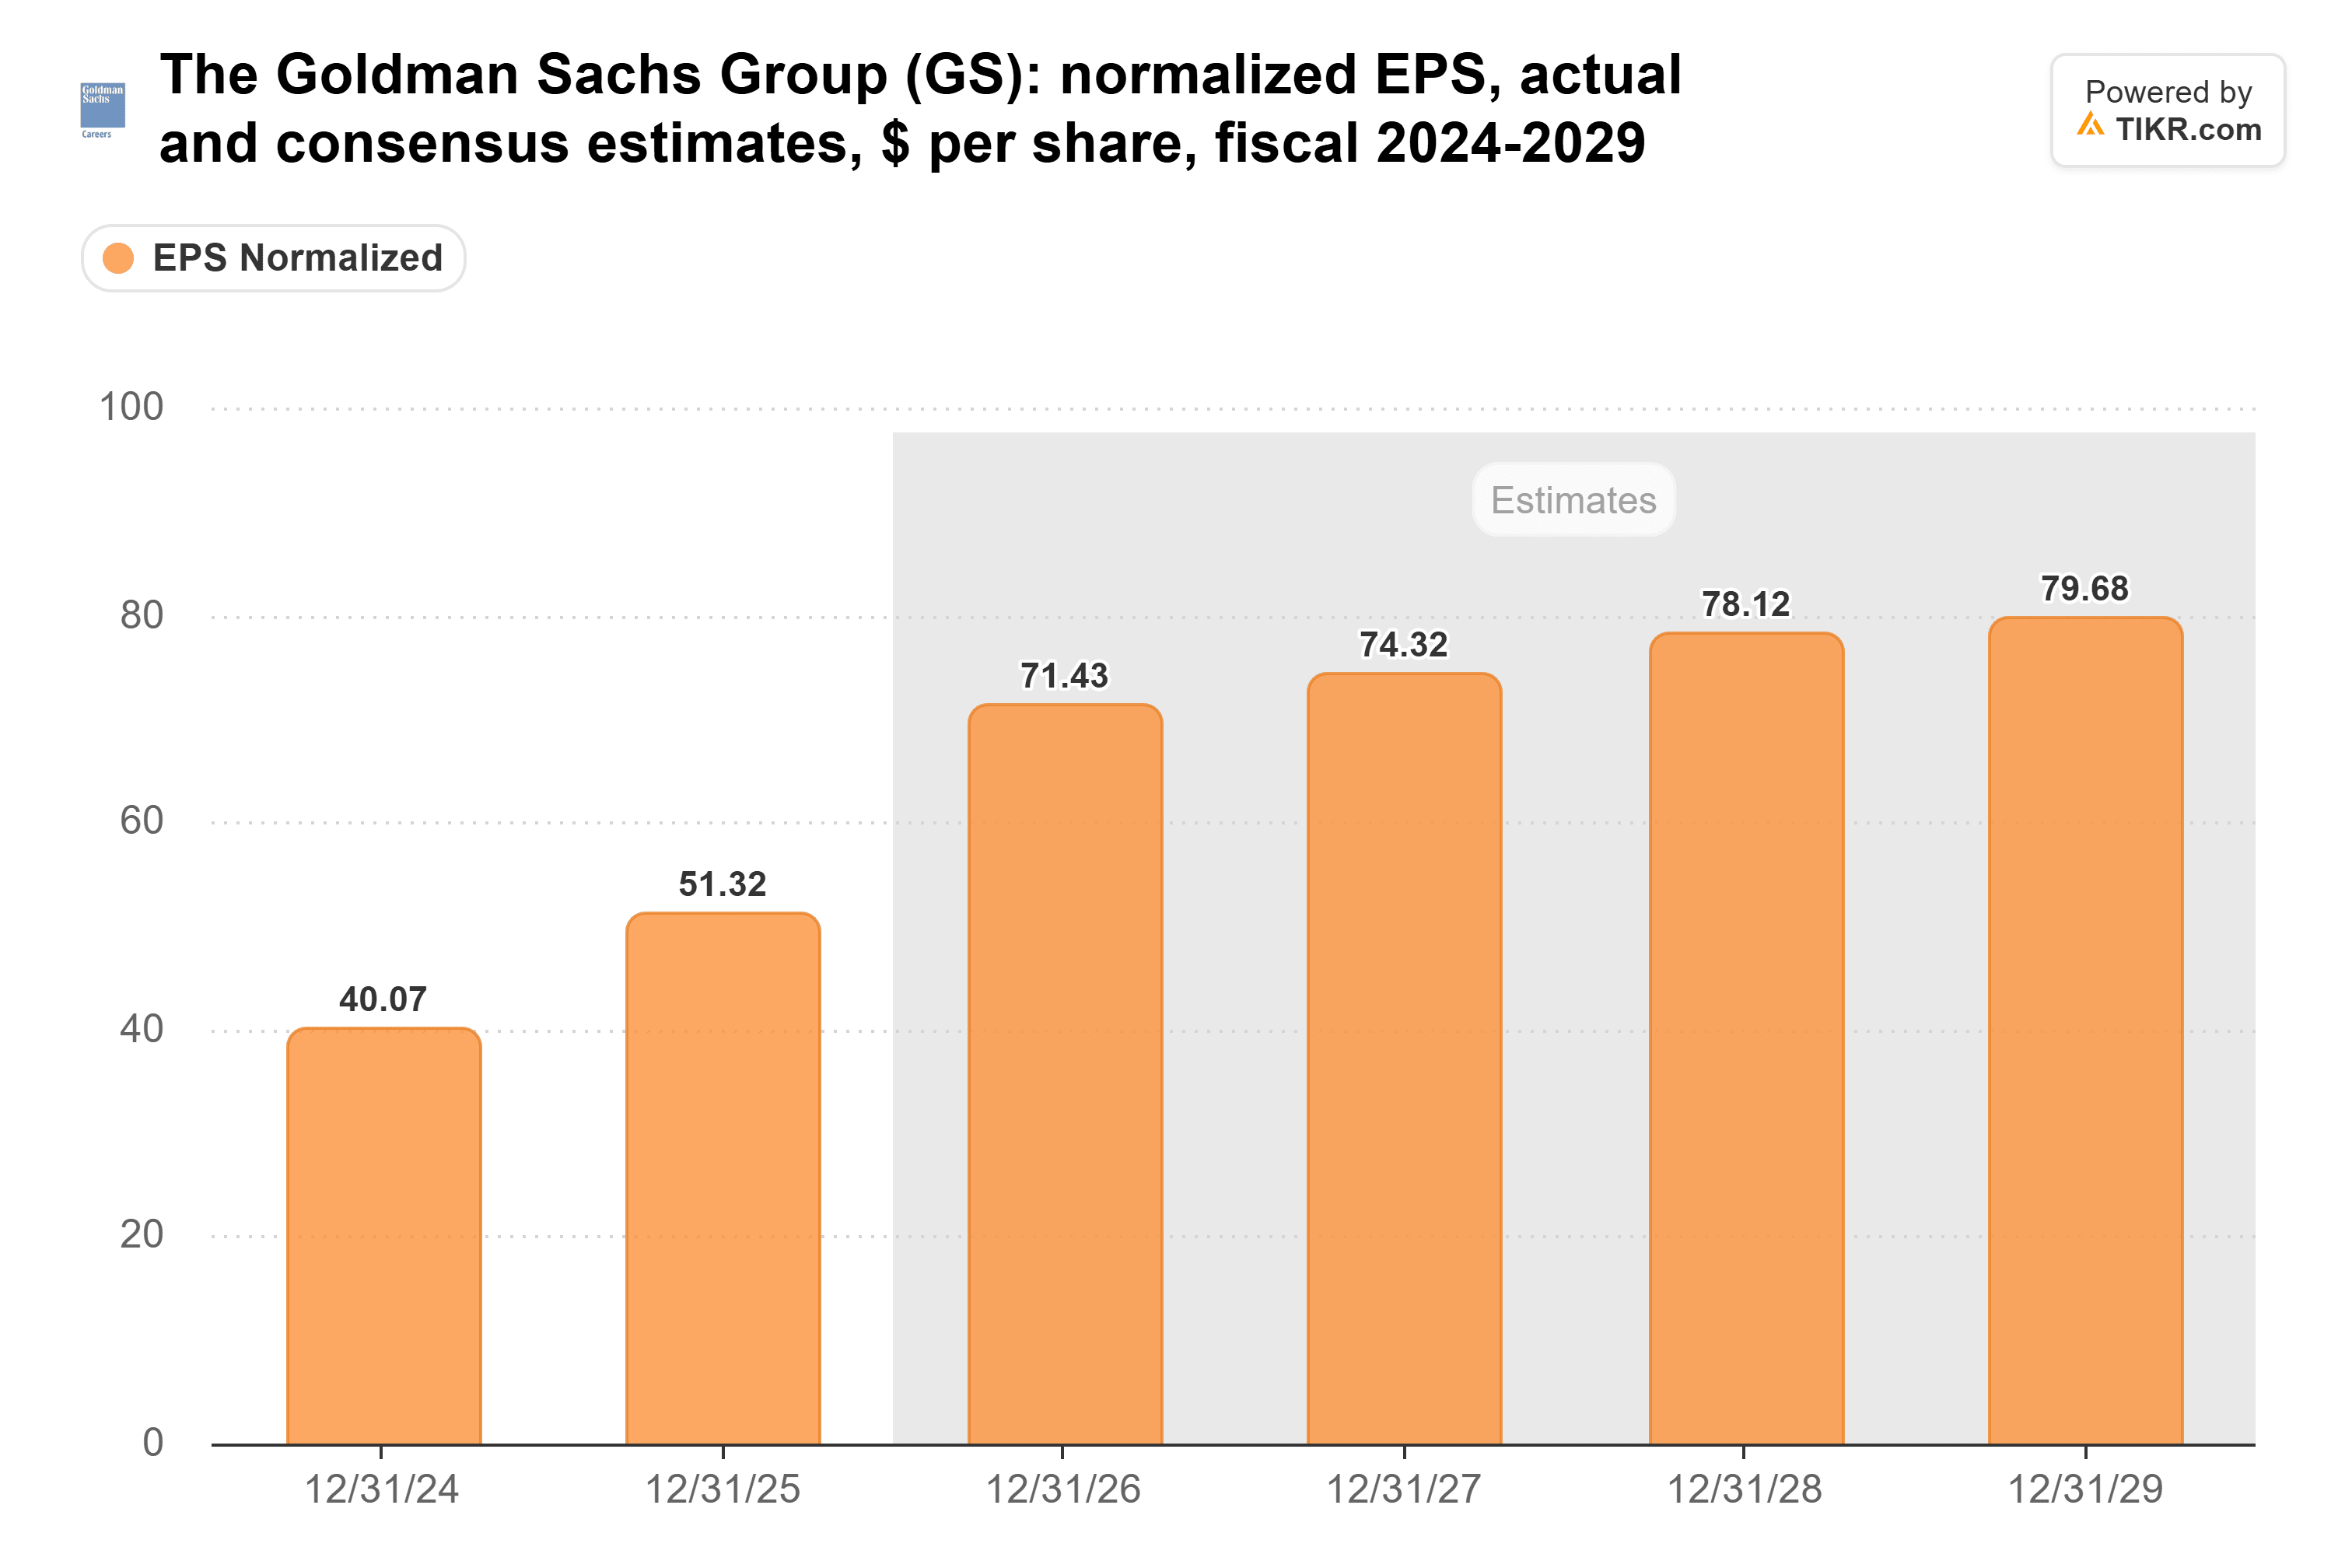
分析师预计,正常化每股收益将从2025年的51.32美元跃升至今年的71.43美元,然后在2027年仅增长4%:
即使在周五下跌之前,高盛的市净率(有形账面价值)为2.3倍,也远高于其五年平均水平的1.7倍:
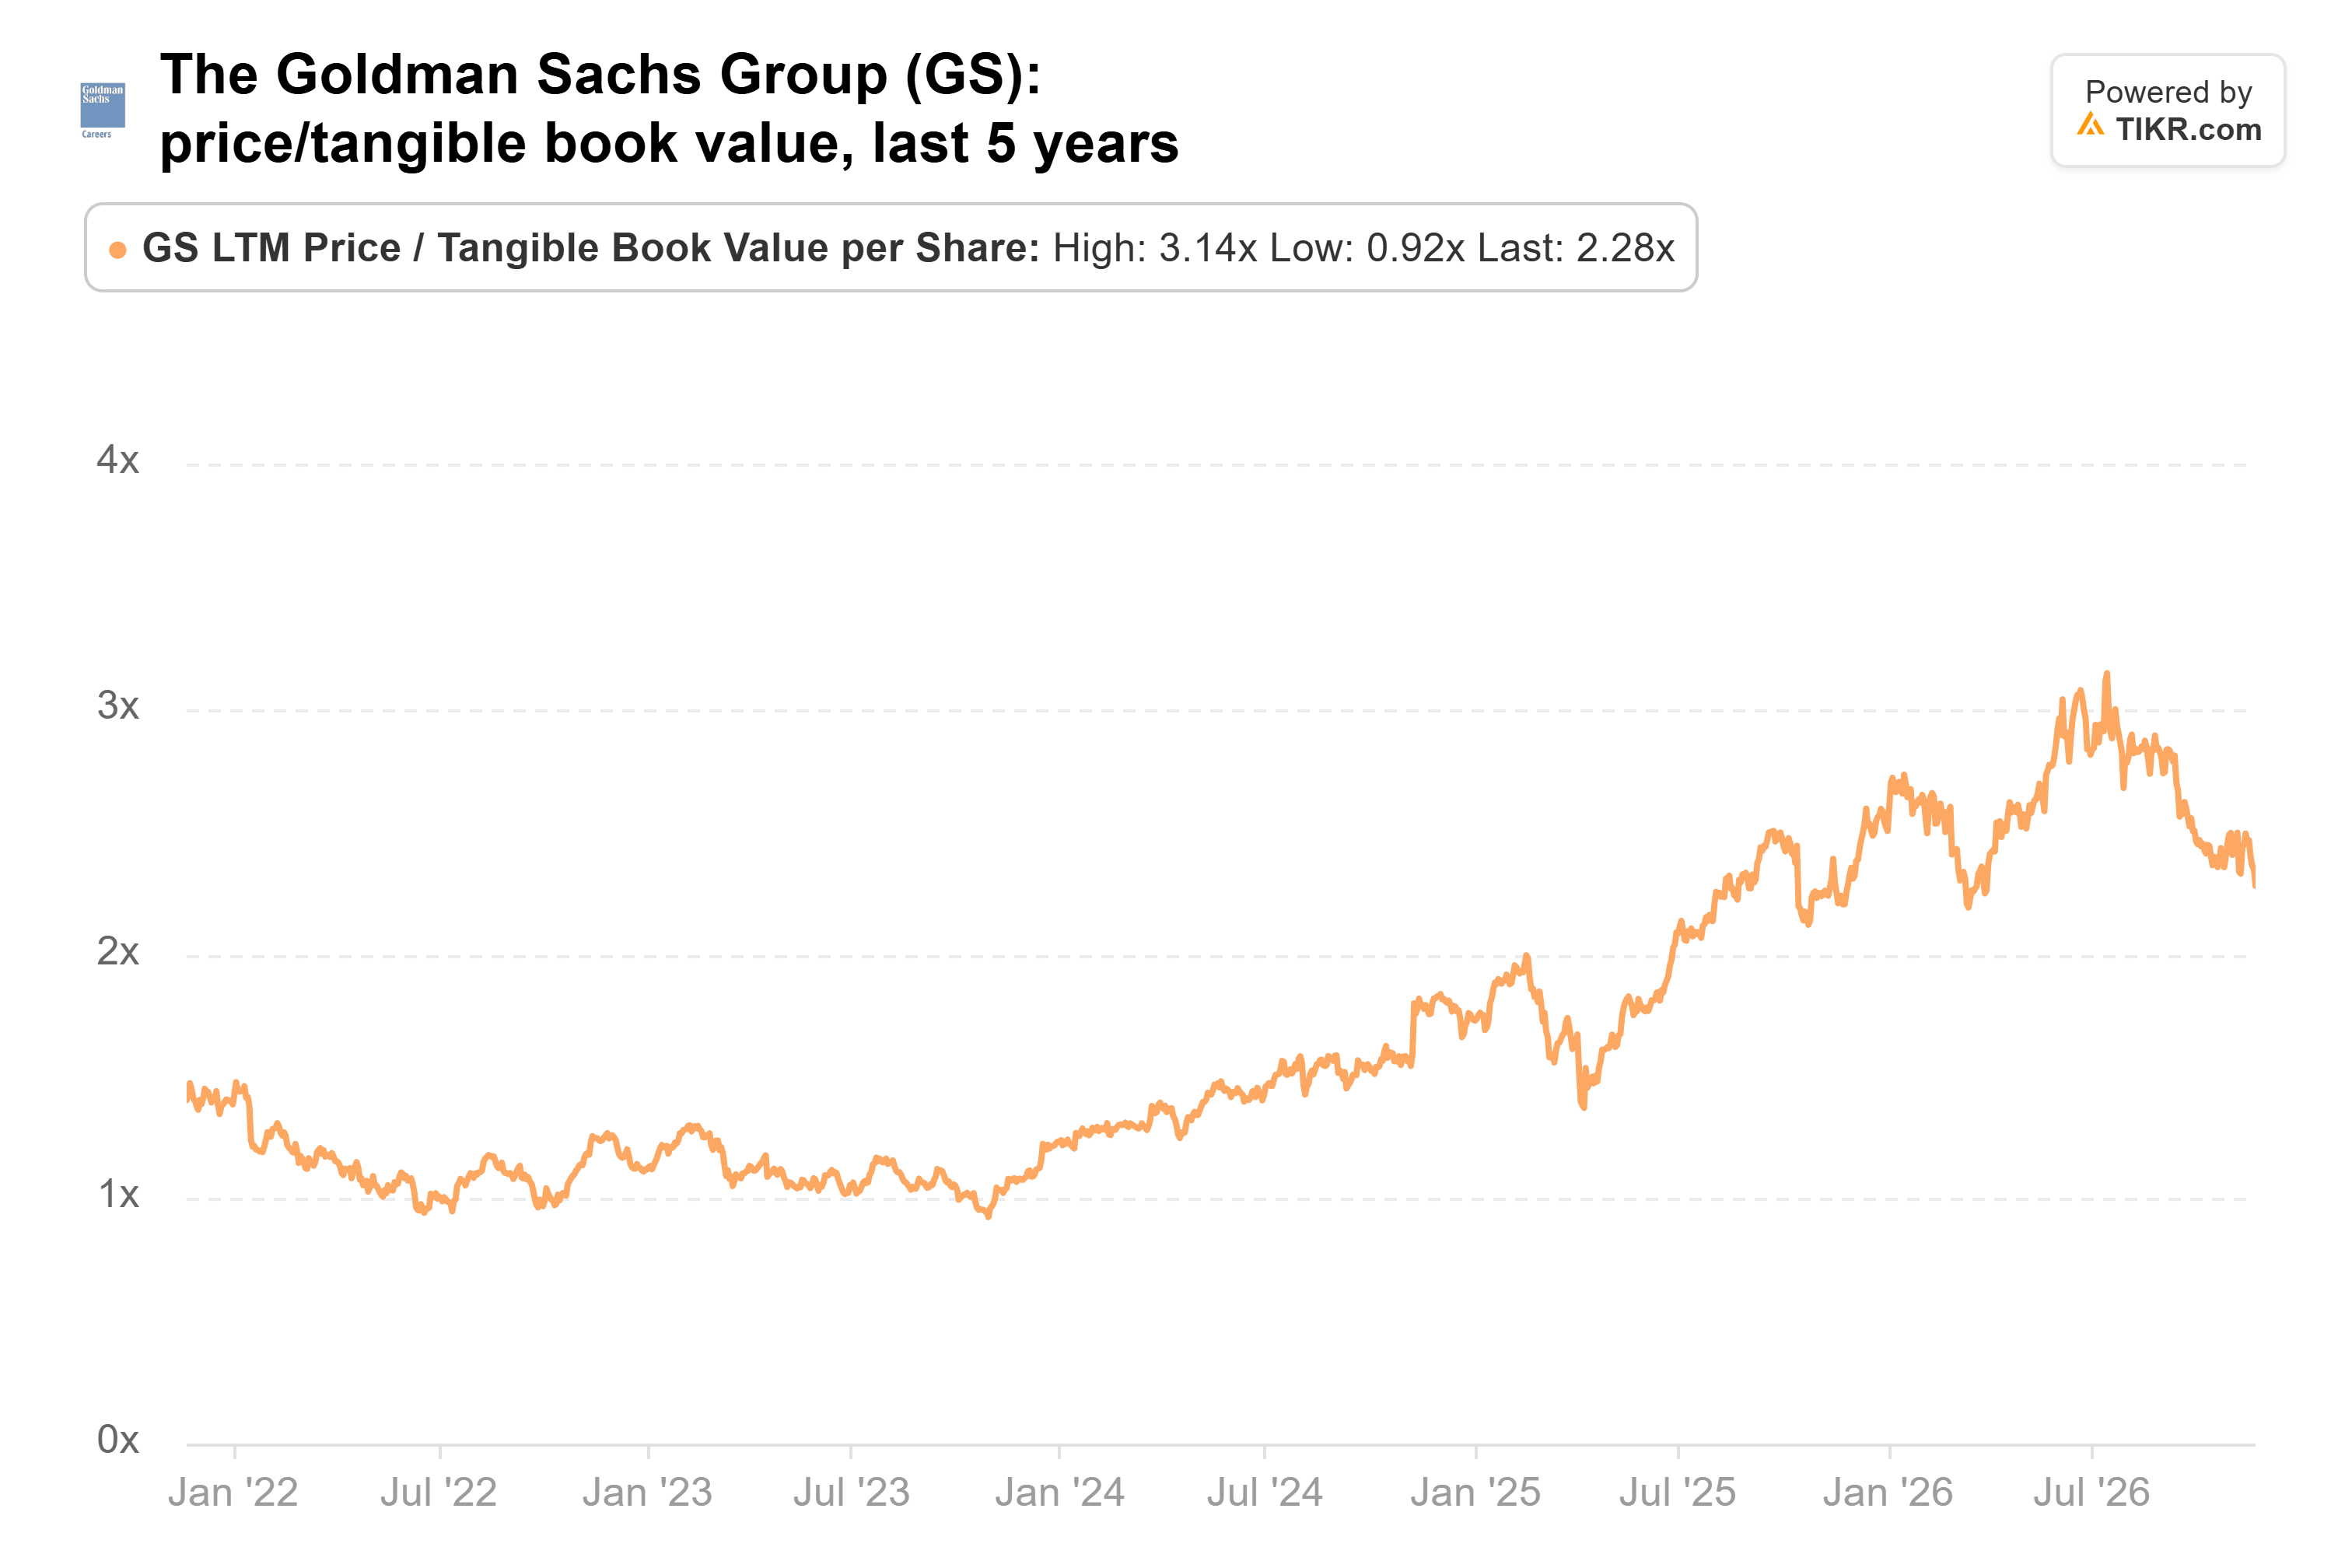
这种溢价依赖于回报率保持高位。截至9月,高盛的GAAP股本回报率年化达到21%,远高于其自身14%至16%的目标。如果回报率回落至该区间,其估值倍数有下降空间。
分析师仍看到上行空间。他们的平均目标价为1,032美元,比最新收盘价高出约30%:
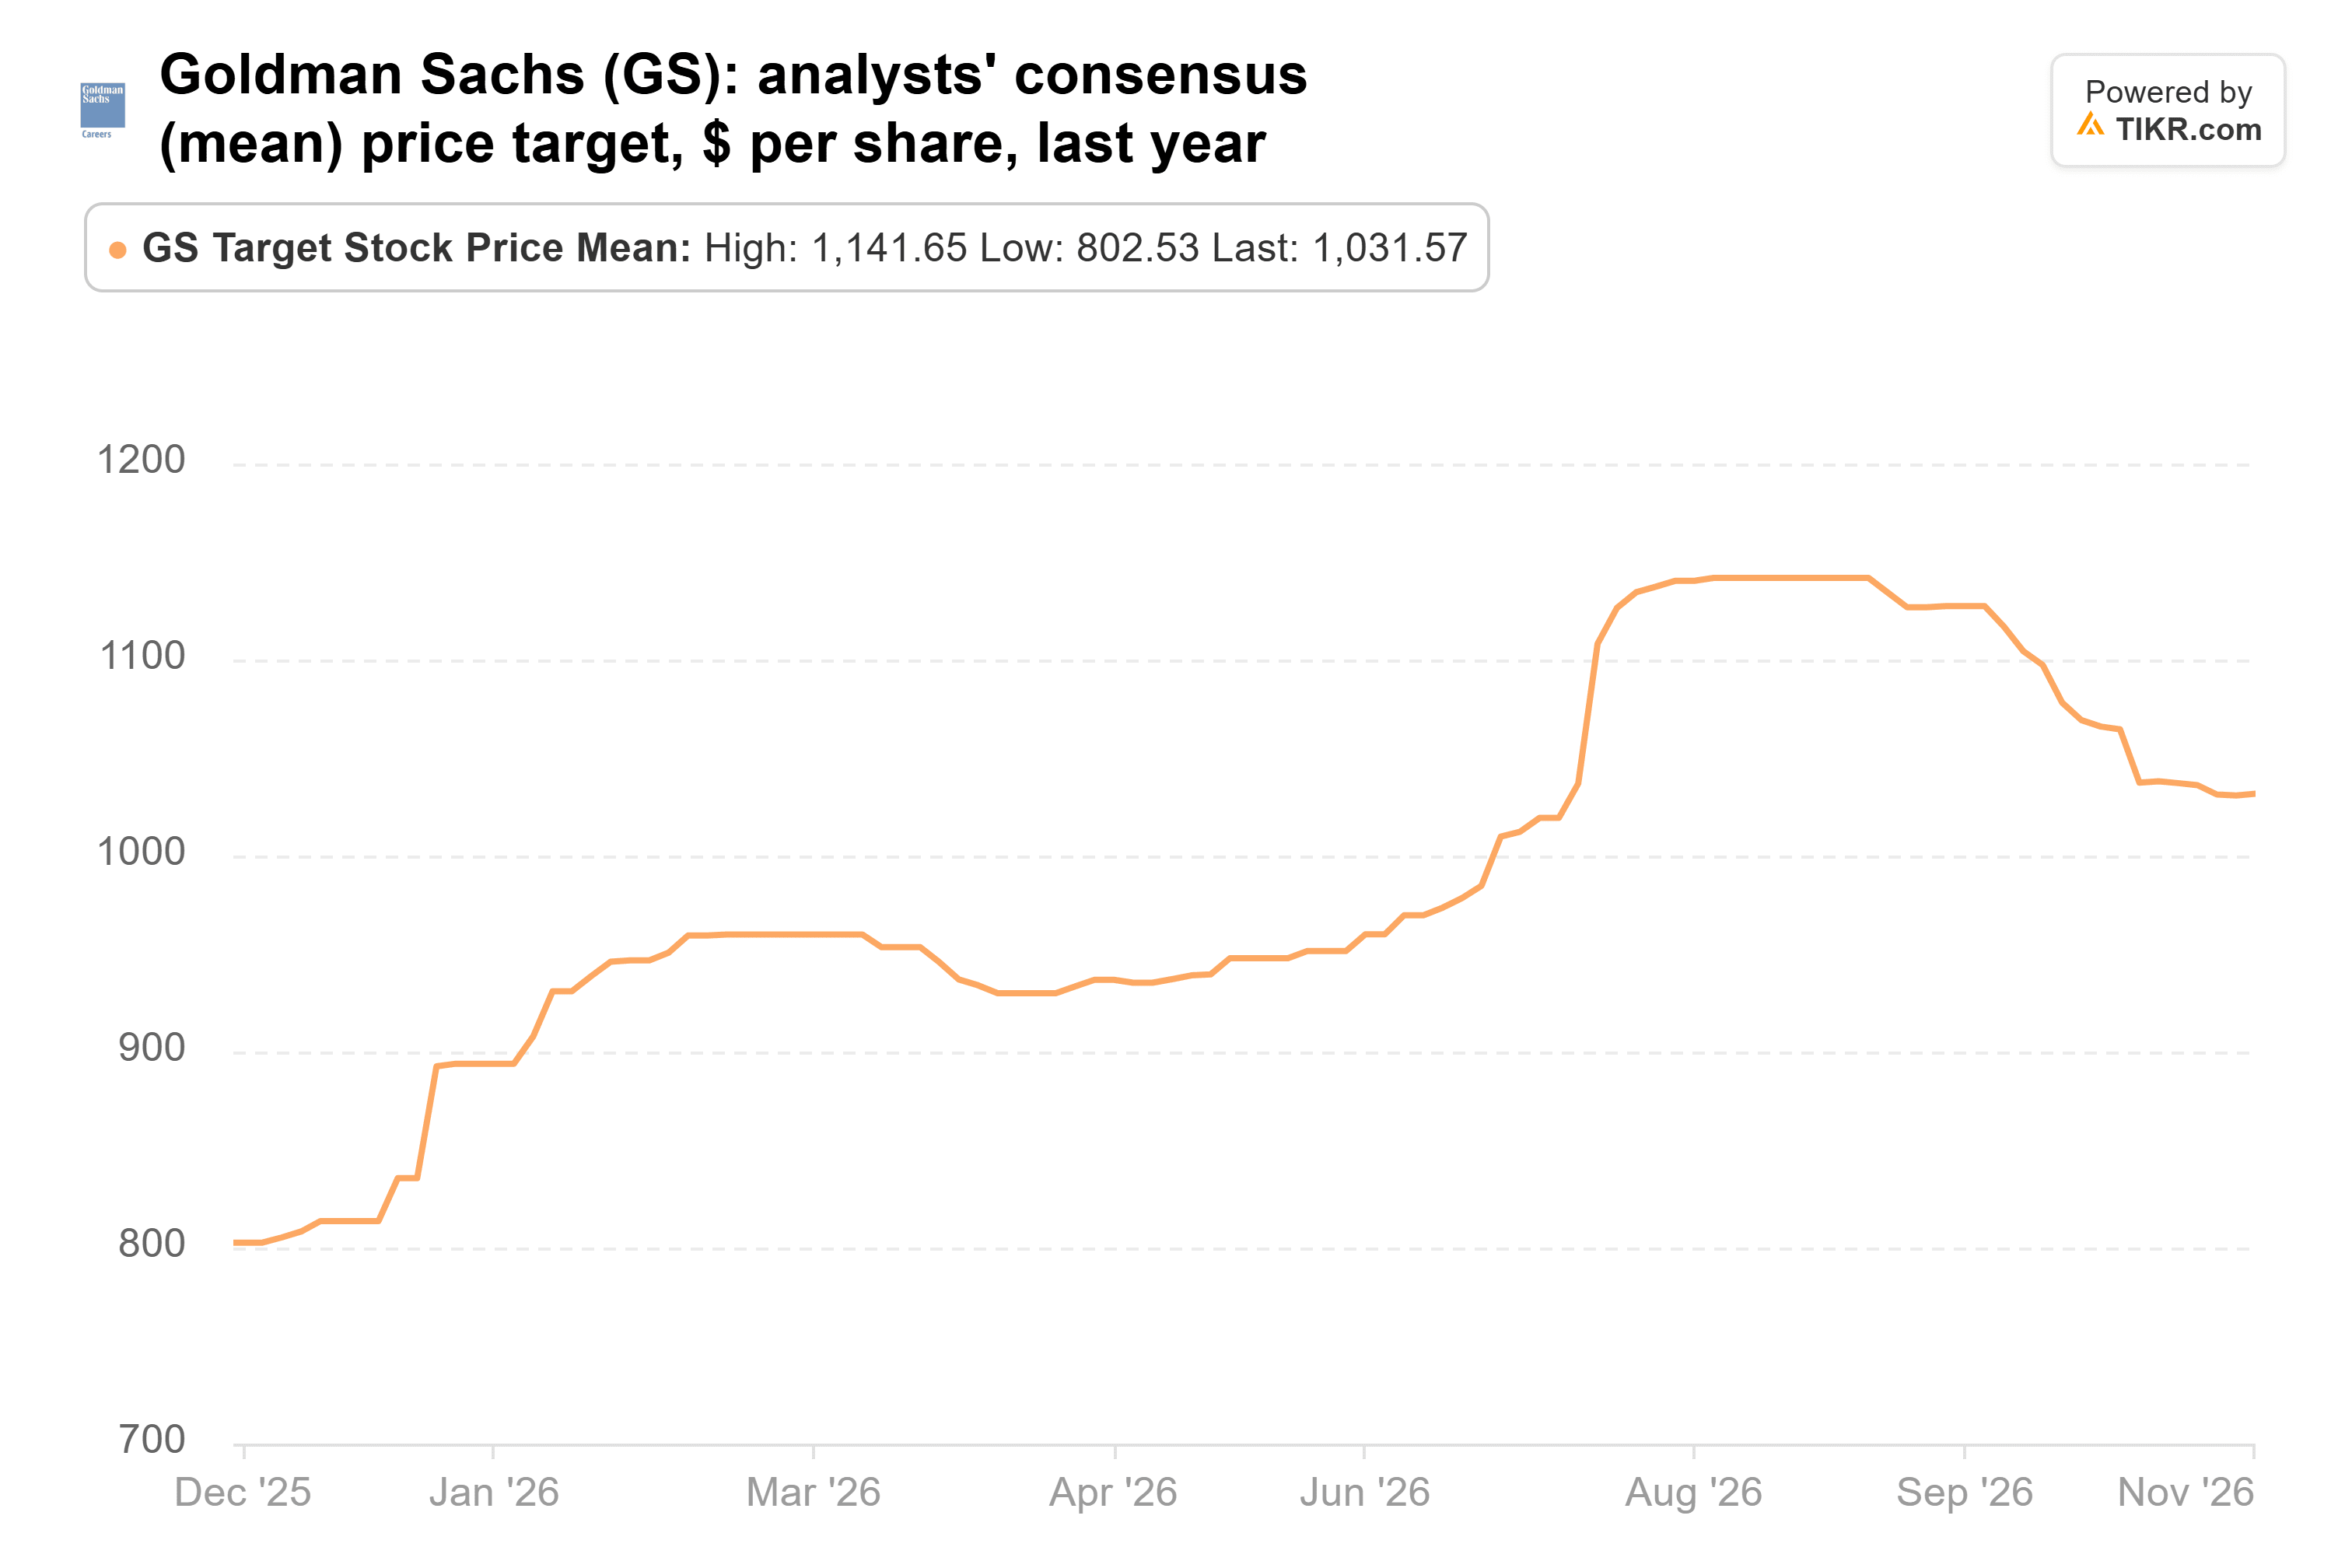
目标价范围从730美元到1,250美元不等,而平均目标价是在本周大部分抛售发生之前设定的。
我的结论是:在其交易流看起来如此强劲的情况下,我不会在AI引发的抛售中卖出高盛。我也不会大举买入。在有形账面价值2倍以上的水平,该股仍需要近20%的回报率,而交易市场的降温将使这一目标难以维持。
风险在于AI贷款业务本身。如果贷款方继续抵制像SpaceX这样的交易,那么原本作为费用来源的业务可能变成信贷担忧。1月中旬公布的第四季度业绩将是下一个考验。如果股权融资收入达到或超过第三季度的33.7亿美元,那么繁荣期仍将持续。
那么高盛股票的实际价值是多少?
TIKR让您在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,即可查看高盛的可能价值。从华尔街共识预测开始,或调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!