核心要点
- 阿里巴巴的AI云收入增长了53%,但调整后每股ADS收益为8.10元人民币,低于约11元人民币的预期。
- 自由现金流为344.7亿元人民币的流出,资本支出增长了60%。
- 百度AI云在更小的基数上增长更快,而万国数据(GDS Holdings)11月25日的报告将显示中国大型云服务商是否仍在扩张。
- 阿里巴巴约11倍的远期市盈率看起来很便宜,但投资逻辑仍取决于自由现金流是否趋向盈亏平衡。
阿里巴巴 (BABA) 于11月19日公布了9月季度业绩,其AI云业务增长了53%,快于上一季度的45%。问题在于成本,当天股价下跌1.26%,收于83.31美元。
百度 (BIDU) 在相同的美国对英伟达芯片限制下,追逐相同的AI云客户,也面临着这笔账单。而万国数据 (GDS) 则需要中国的大型云服务商继续扩张。
增长是真实的
收入增长10%至2715.2亿元人民币,略高于预期,AI云与计算收入达到609.7亿元人民币(90.9亿美元)。AI相关产品收入连续第13个季度实现三位数增长。然而,盈利是薄弱环节:在本次财报发布前,阿里巴巴已连续五个季度未达到调整后每股收益预期,这次是第六次。
为服务器买单
阿里巴巴本季度资本支出为504.8亿元人民币,自由现金流为344.7亿元人民币的流出,而去年同期为218.4亿元人民币的流入。公司表示,流出扩大主要源于云基础设施支出。
自由现金流从2024财年的1560亿元人民币,变为2026财年(截至2026年3月)的466亿元人民币流出,分析师预计其恢复将非常缓慢:
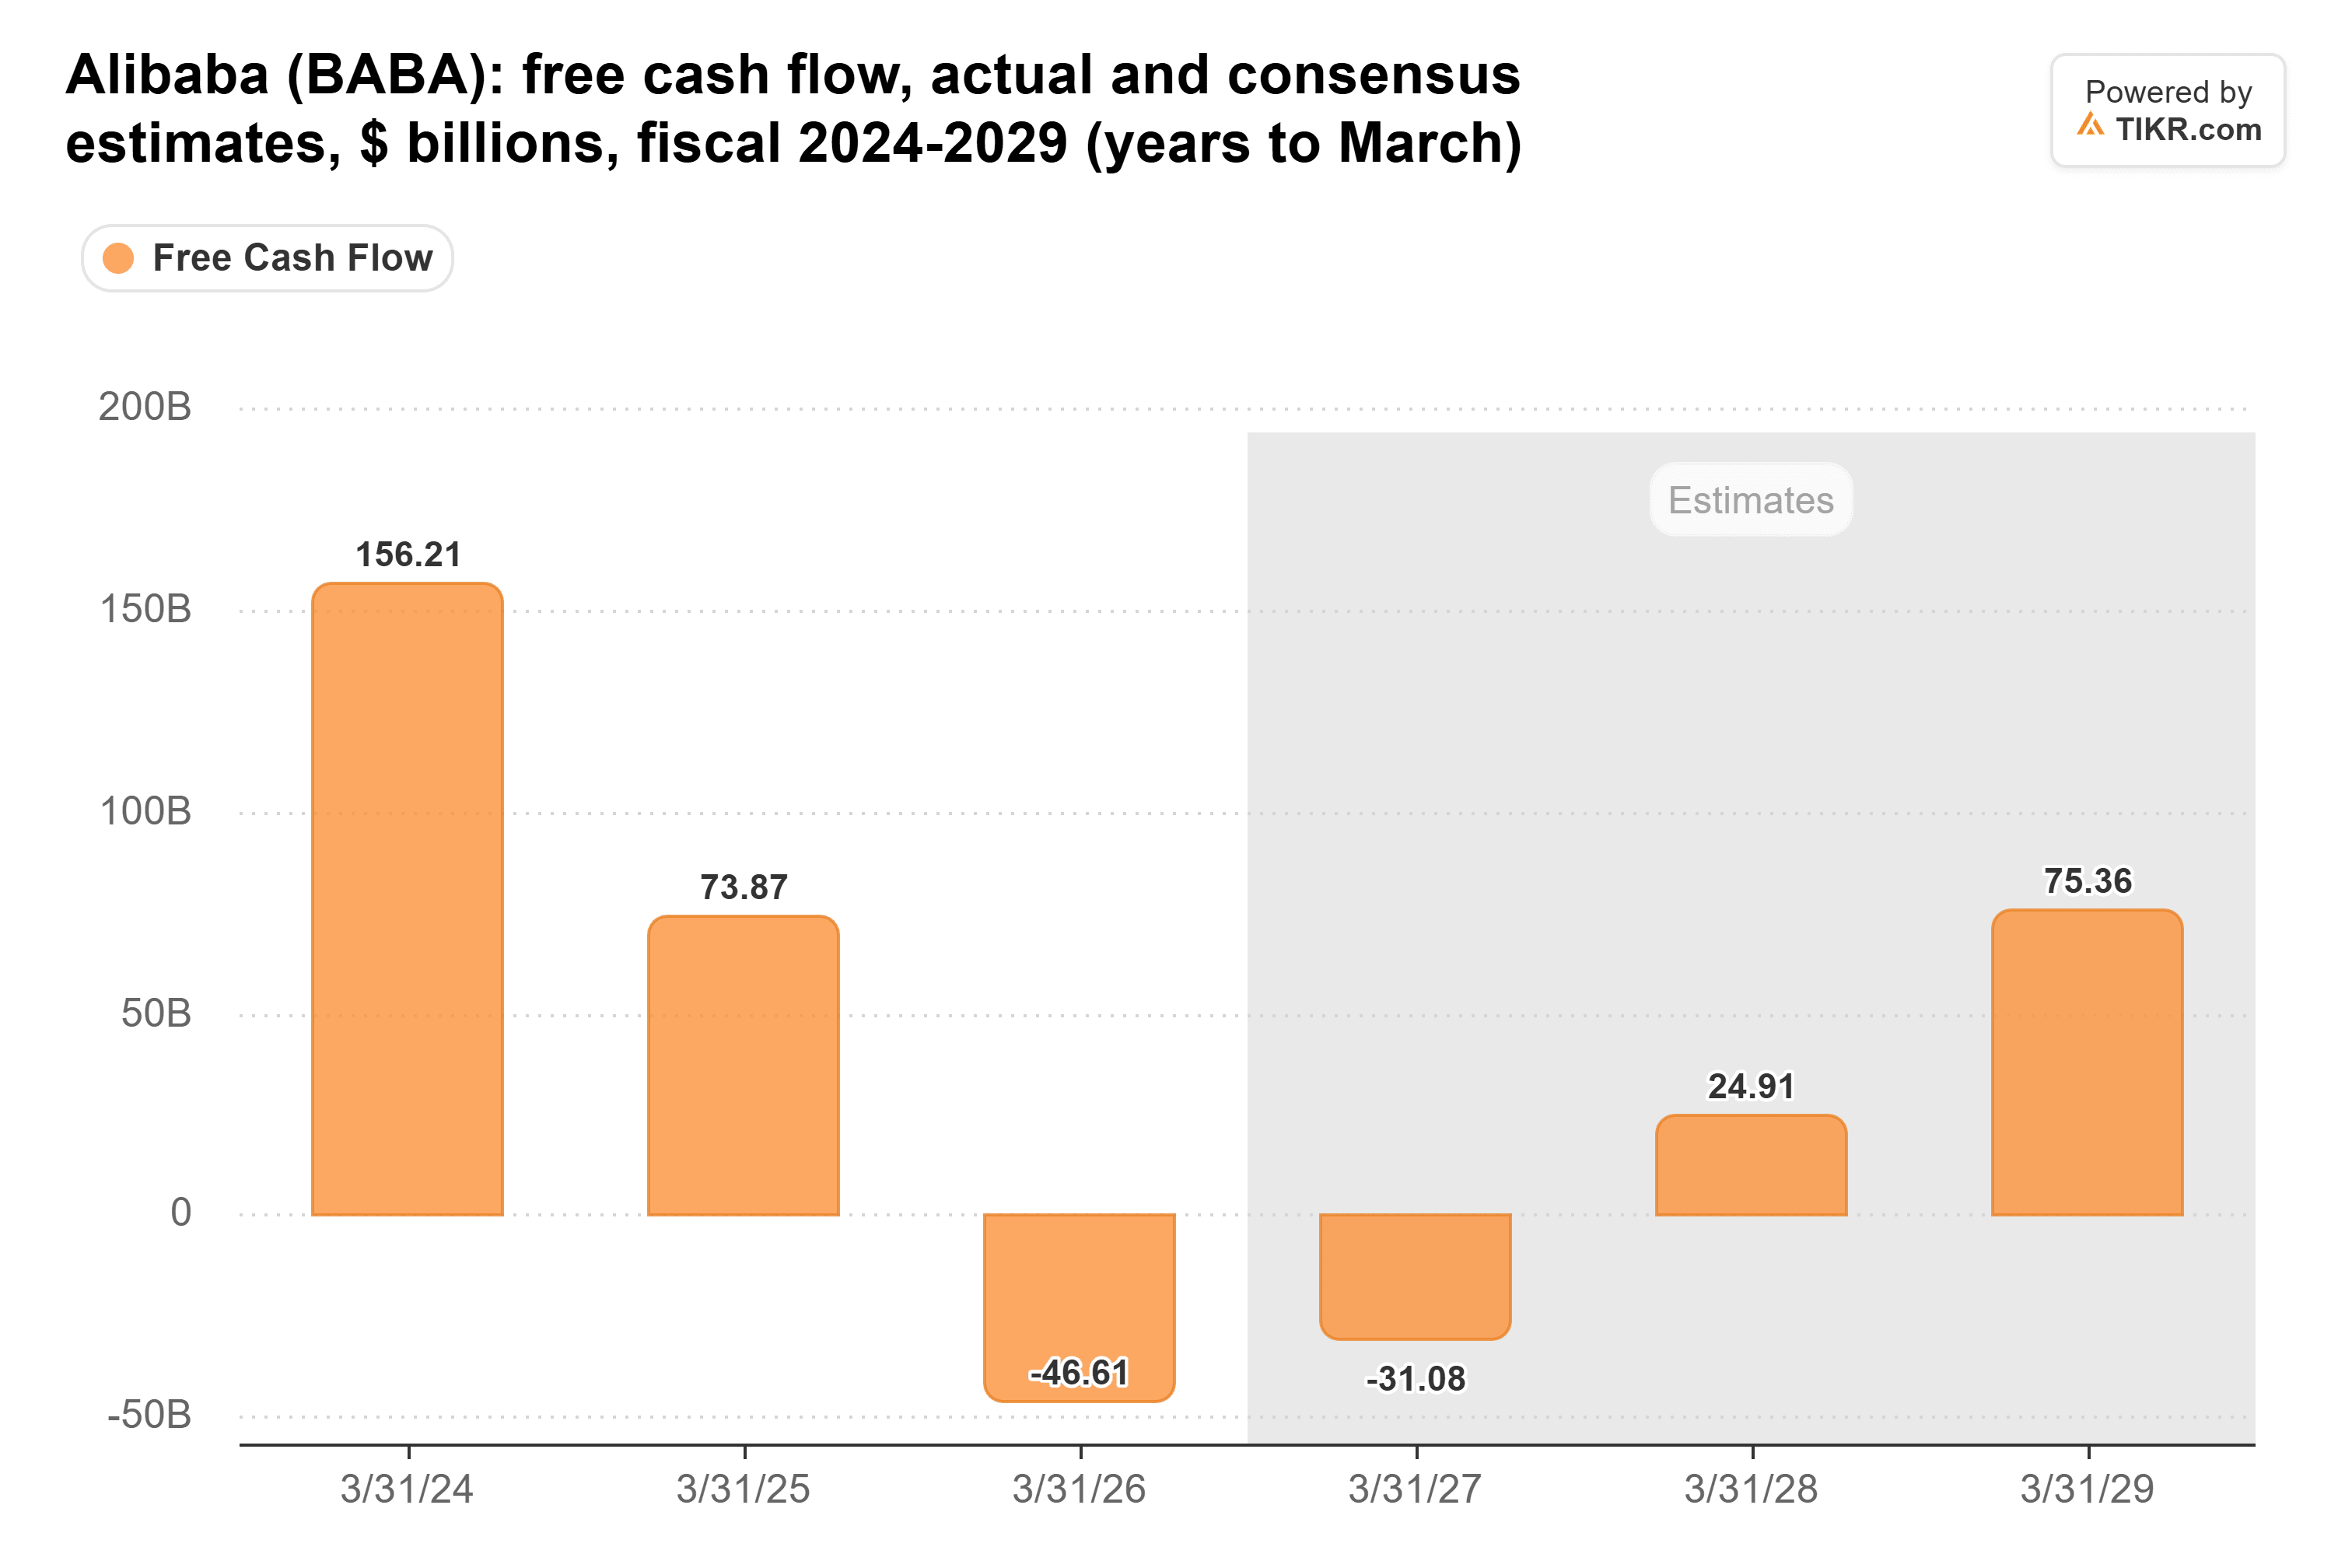
2027财年上半年合计流出约790亿元人民币,因此接下来两个季度需要产生约480亿元人民币的自由现金流,才能达到两位有预测的分析师所预期的全年311亿元人民币流出。首席财务官徐宏表示,阿里巴巴“目标是实现正自由现金流”,管理层在电话会议上告诉分析师,预计将在2028年下半年实现这一目标。要在3月前实现480亿元人民币的转变,与这个时间表很难相符。
TIKR追踪了41位分析师对阿里巴巴的看法。有多少人给出“买入”评级?
查看阿里巴巴的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预期,全部集中在一处。超过50万投资者使用TIKR来研究像这样的股票。查看阿里巴巴的分析师评级
云业务尚无法覆盖其自身扩张成本
在2026财年,云业务调整后折旧摊销前利润为432亿元人民币,约占集团1261亿元人民币资本支出的三分之一。而芯片限制增加了这笔账单。11月16日,美国商务部发布了一项临时规定,要求向向中国公司出售大量计算能力的数据中心运送先进芯片需要许可证,这切断了中国云服务商一直依赖的海外英伟达计算租赁。这迫使阿里巴巴在国内建设更多自有产能,而其平头哥(T-Head)部门的震武V900(Zhenwu V900)芯片预计要到2027年初才能大规模生产。在电话会议上,管理层表示,由于新规,下一财年的云增长目标可能在30%至45%之间,低于本季度的53%。
百度和万国数据面临相同的账单
百度AI云基础设施收入在9月季度增长94%至82亿元人民币,规模约为阿里巴巴云业务的13%。其经营现金流保持为正,为28亿元人民币,但73亿元人民币的资本支出超过了它。百度现在需要证明,在遵守相同美国规则购买芯片的同时,能够保持这种增长。万国数据(GDS)的客户主要是超大规模云服务提供商,其业务依赖于阿里巴巴在9月提出的那种扩张计划:到2032年建设超过20吉瓦的数据中心容量。在11月19日的电话会议上,管理层表示,新的芯片规则可能导致该目标下调。万国数据将于11月25日开盘前公布财报。
回报仍是承诺
管理层在8月份表示,其AI服务器大约三年回本,可使用五年,因此这可能是一个时间问题。尽管如此,在财报发布前,阿里巴巴的交易价格约为远期市盈率的11倍,低于其五年平均的13倍,也不到其1月份25倍峰值的一半:
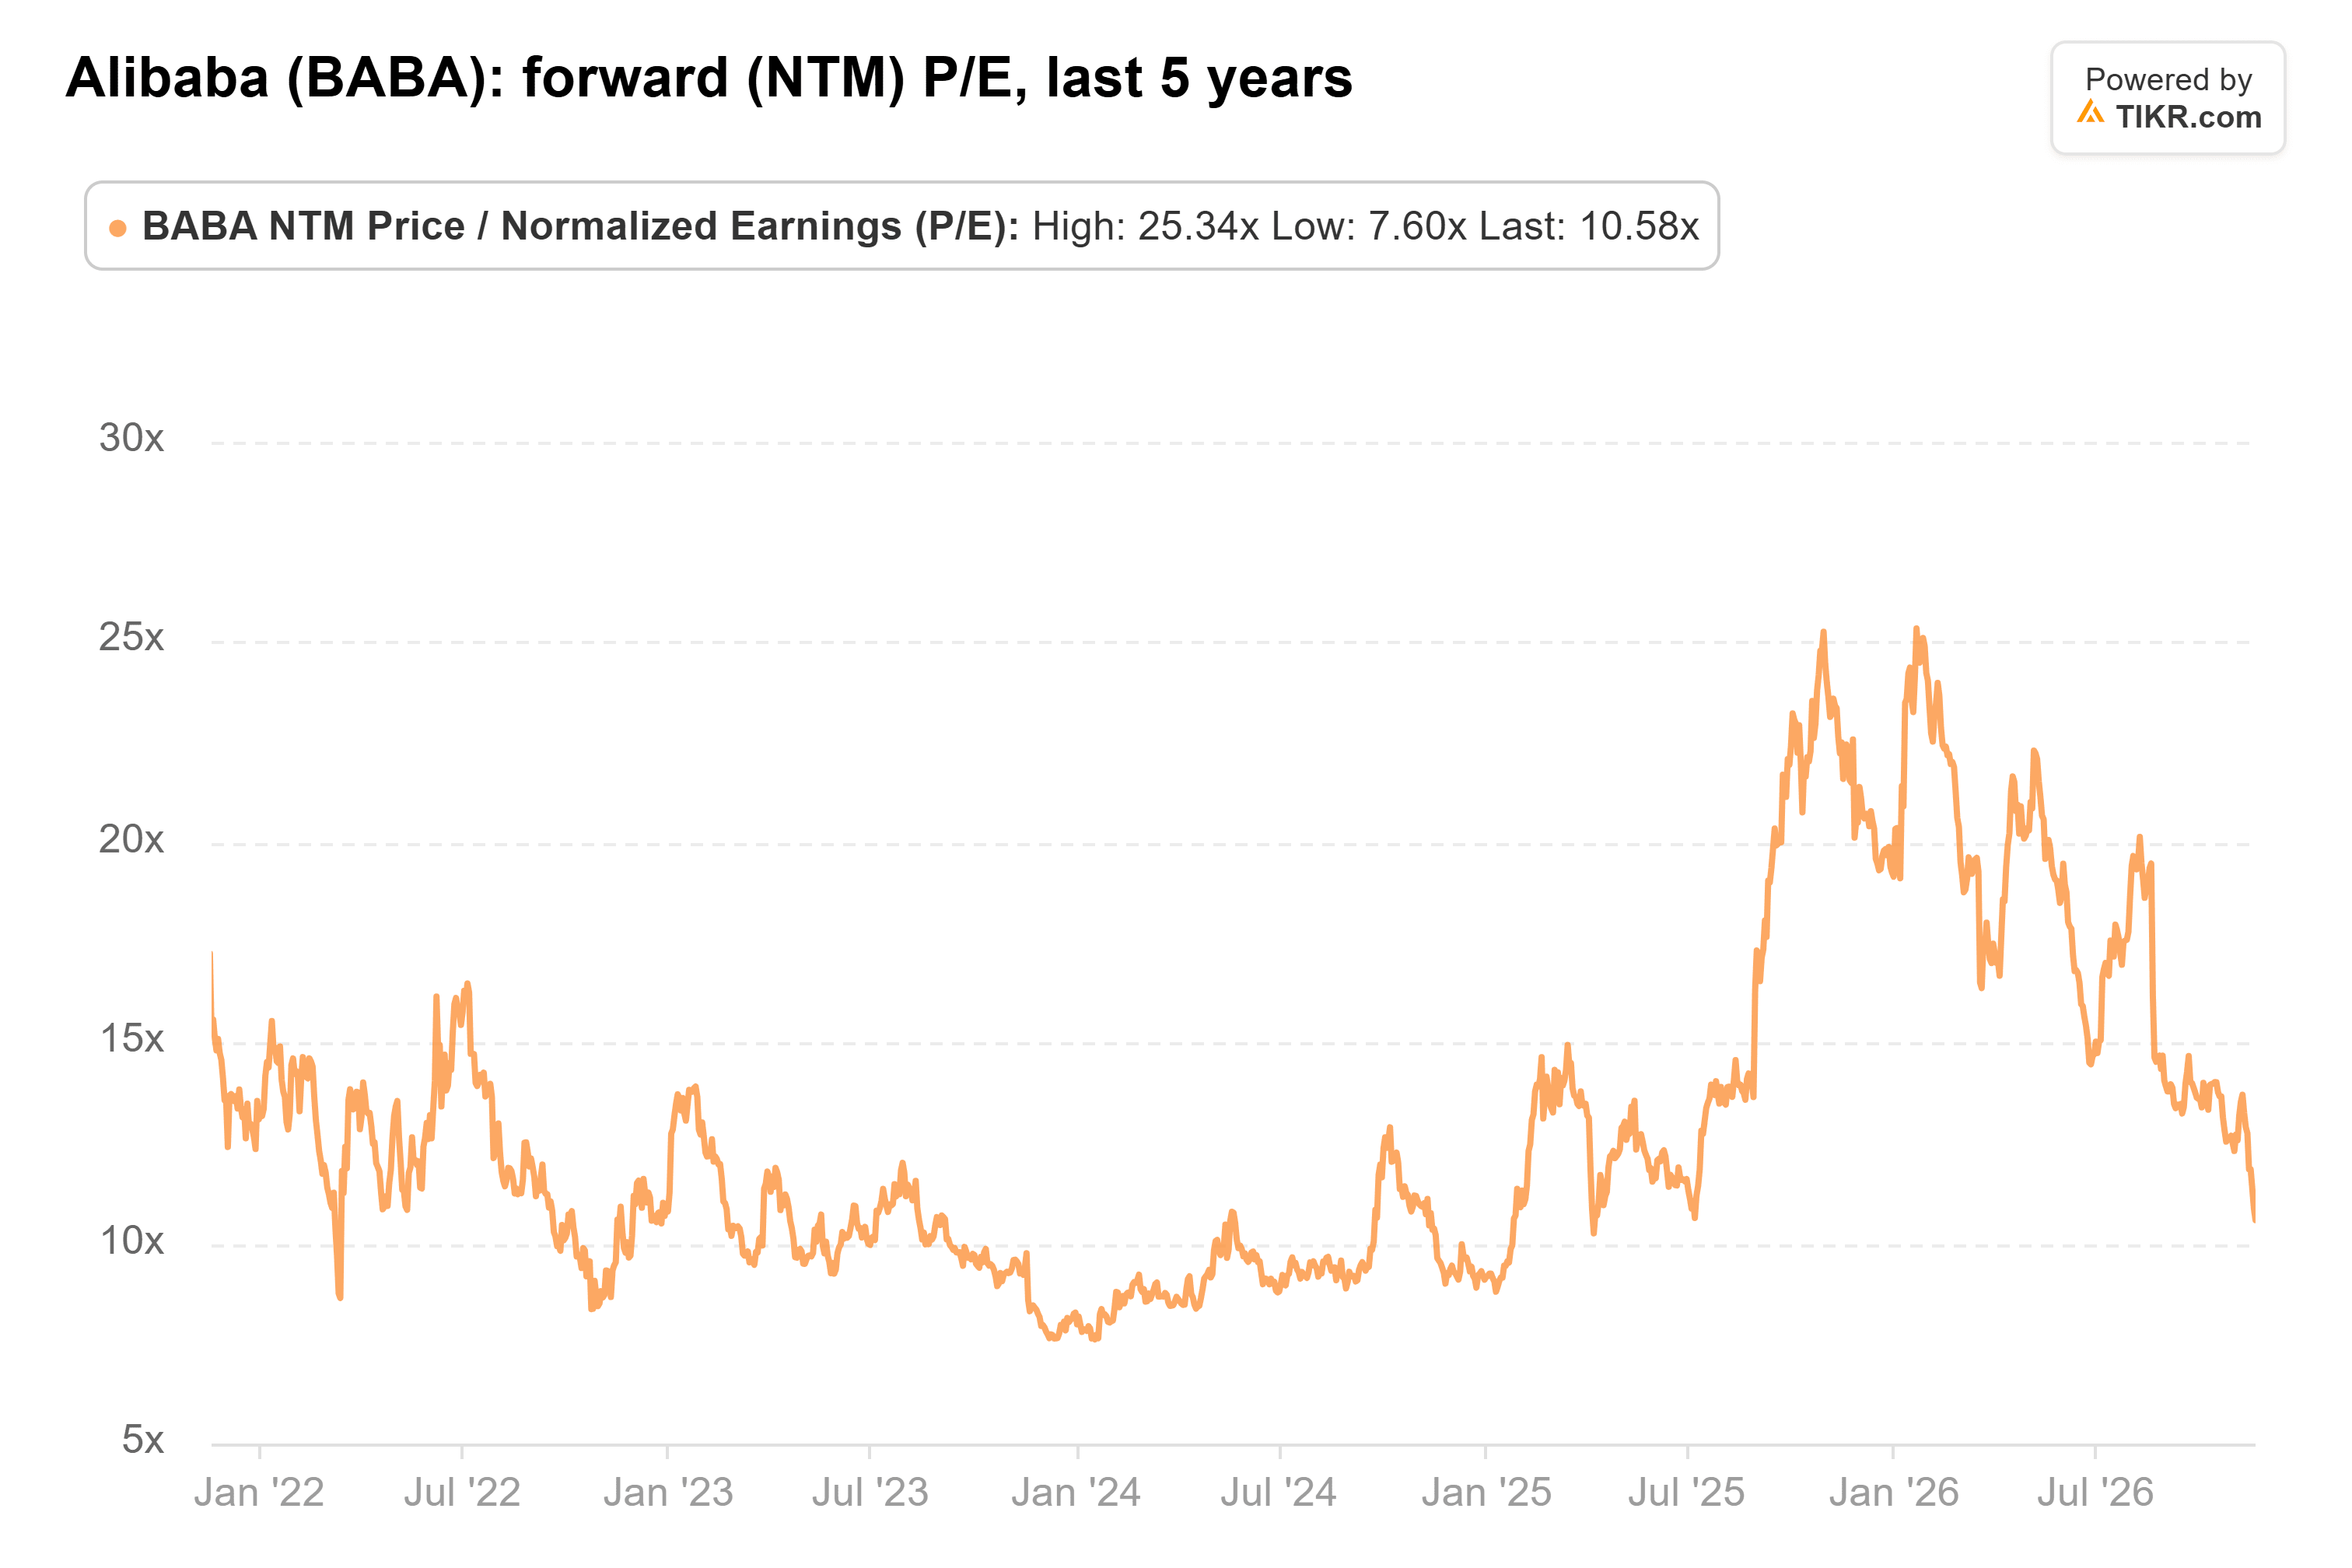
云业务的增长是真实的,但股东正在为此买单。股票回购从2025财年的867亿元人民币降至2026财年的76亿元人民币,并且阿里巴巴在8月份出售了约102亿美元的新股。低估值只有在自由现金流趋向盈亏平衡时才有意义,而明年年初的12月季度财报需要开始填补这480亿元人民币的缺口。
那么阿里巴巴股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到阿里巴巴可能的价值。从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。完全免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!