


核心要点
- Global Payments 今日股价飙升10%,因有报道称其最大股东 GTCR 正在探索一项包括债务在内价值约500亿美元的收购。
- 上一次的收购谈判已于11月12日结束,原因是为此规模交易融资存在困难。
- 竞争对手 Fiserv 和 PayPal 同样面向相同的商户,其远期市盈率也仅为个位数。
- Global Payments 的交易价格远低于其五年平均远期市盈率,因此无论收购与否,我都会持有它。
Global Payments (GPN) 今日股价飙升10%,此前彭博社报道称,其最大股东、持股16%的 GTCR 正在探索一项包括债务和溢价在内、价值约500亿美元的收购。
如此巨大的价格也说明了Fiserv (FISV)和PayPal (PYPL)的情况,前者旗下的 Clover 与 Global Payments 争夺相同的商户,后者则通过 Braintree 追逐相同的商户。
此前已有先例:该股曾因一则400亿美元收购的报道在10月30日飙升11%,随后在 GTCR 和 Clayton, Dubilier & Rice 退出谈判时,于11月12日暴跌12%。
该股仍然便宜
分析师预计 Global Payments 的标准化每股收益将从2025年的12.22美元增长至2028年的19.11美元:
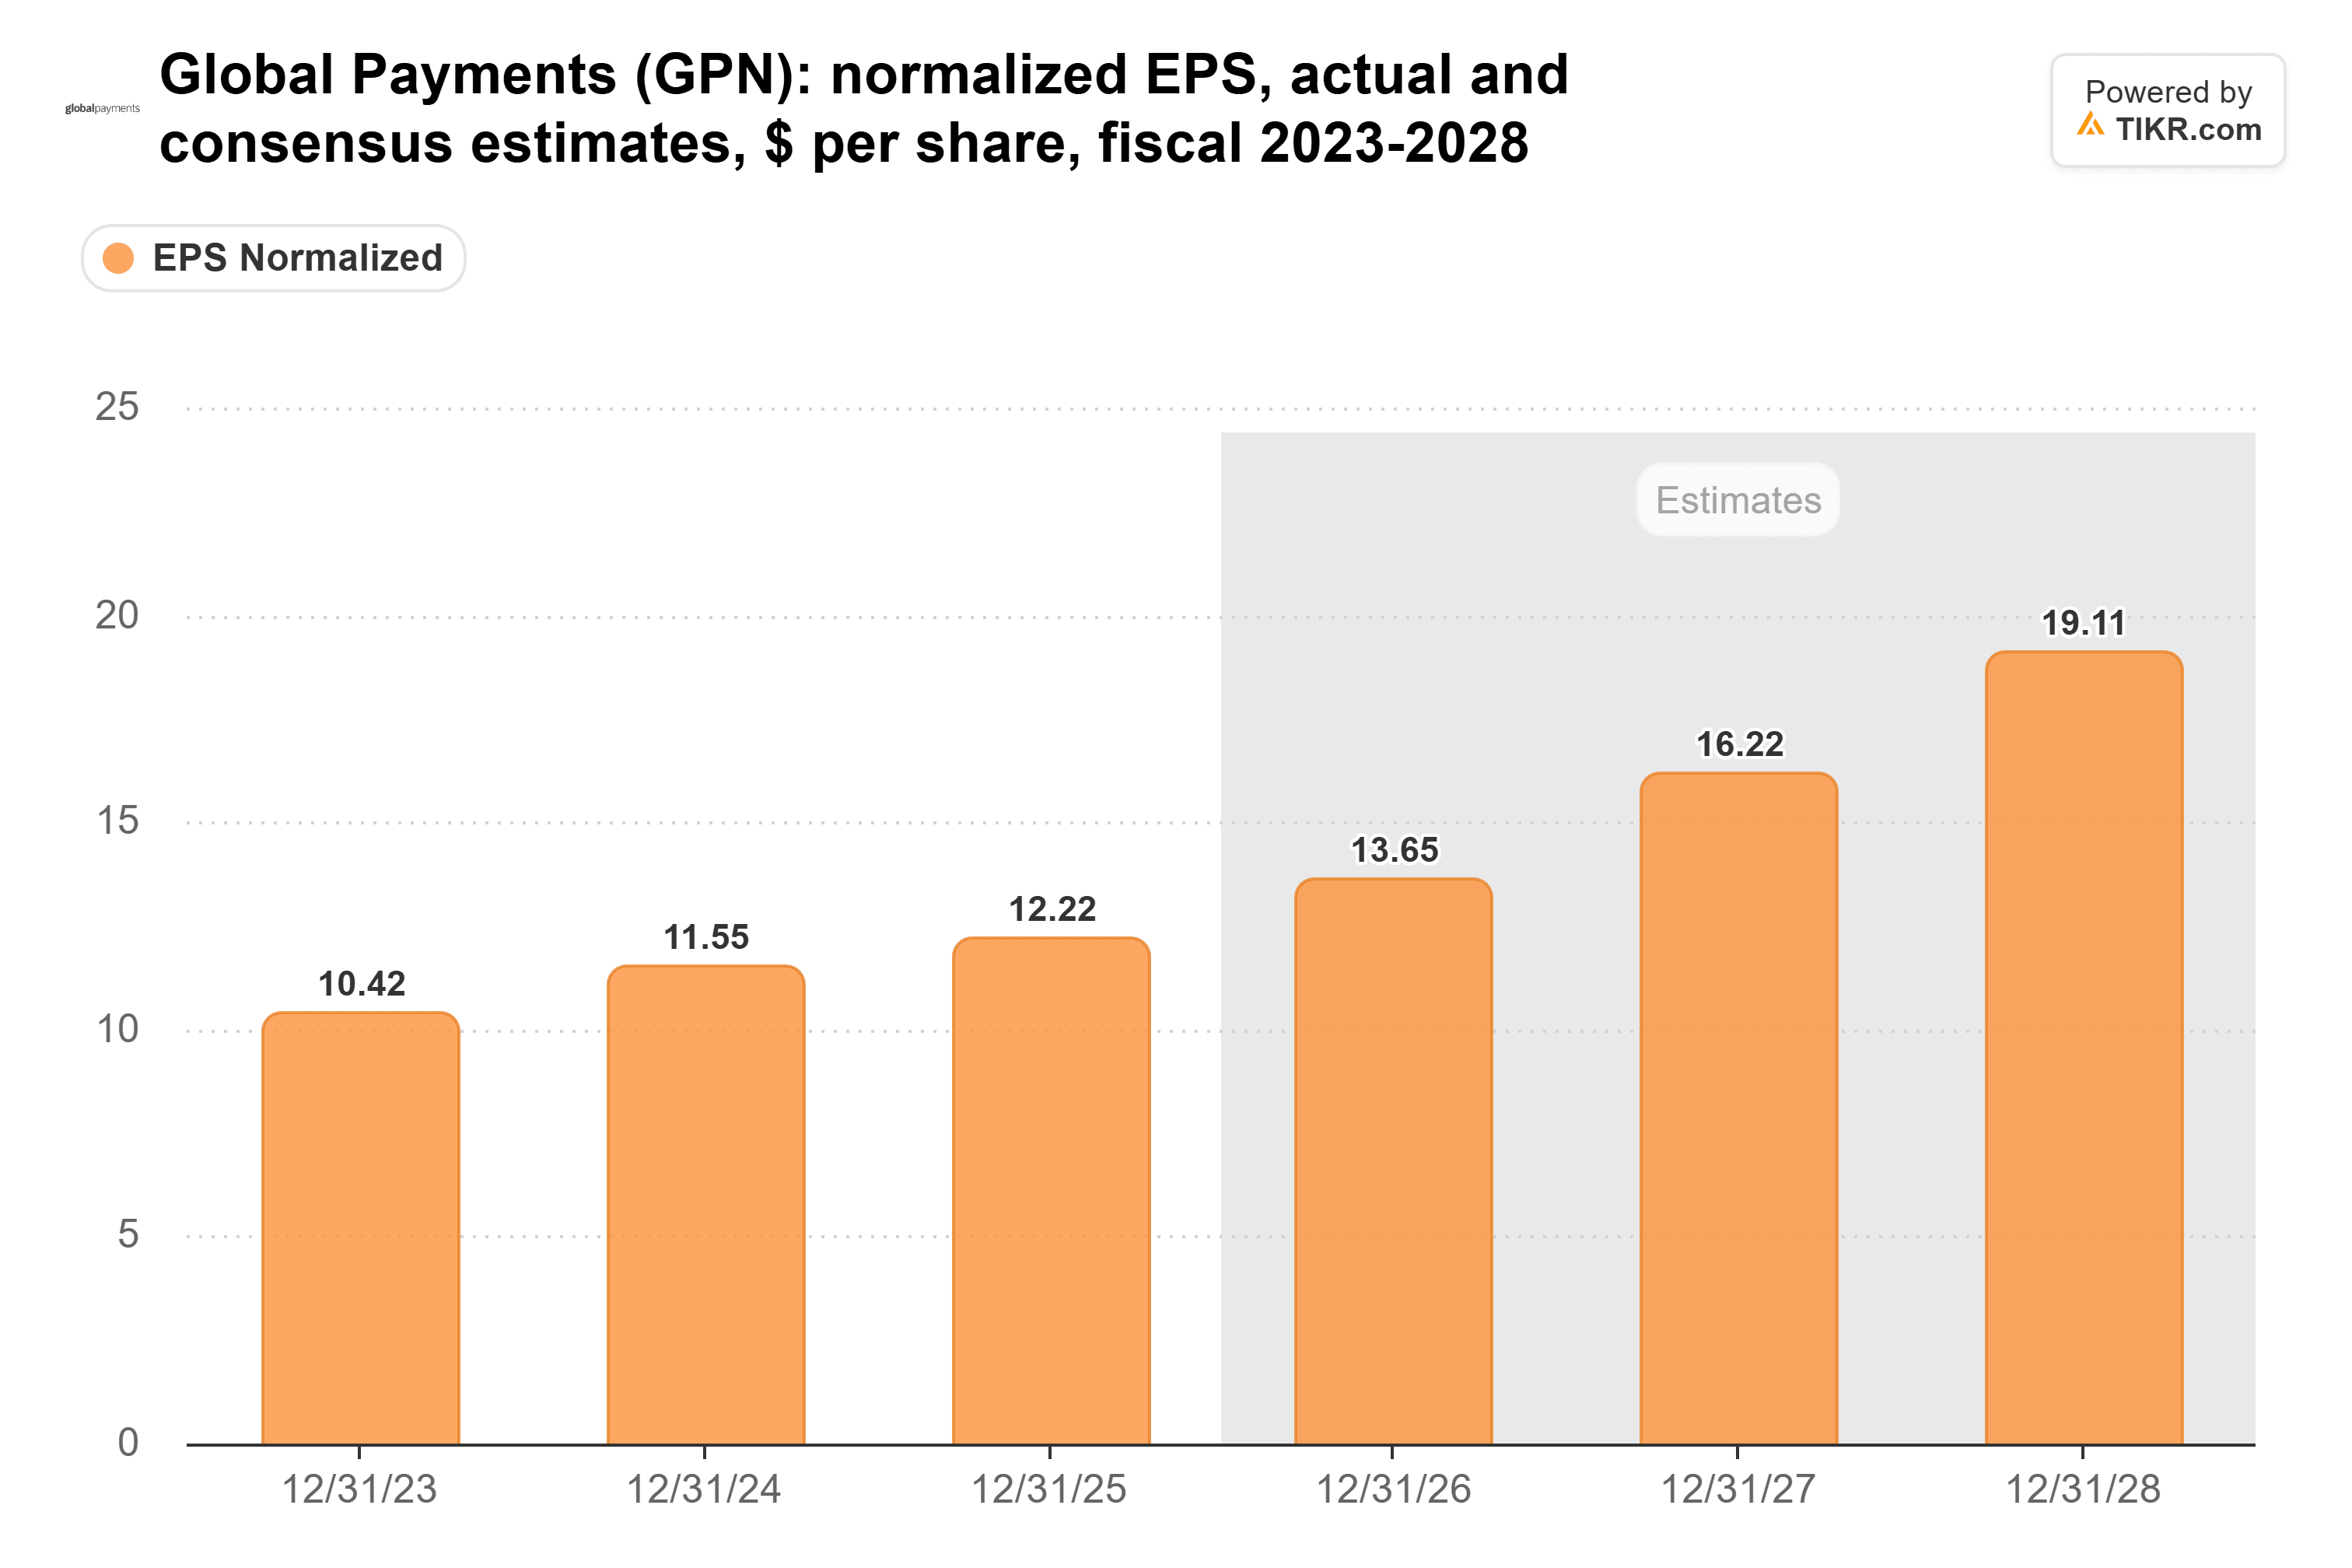
第三季度的业绩支撑了这一预期:调整后每股收益增长10%至3.58美元,管理层也重申了其2026年的展望。
然而,该股在上一个收盘价时的远期市盈率仅为5.4倍,而其五年平均值为9.2倍:
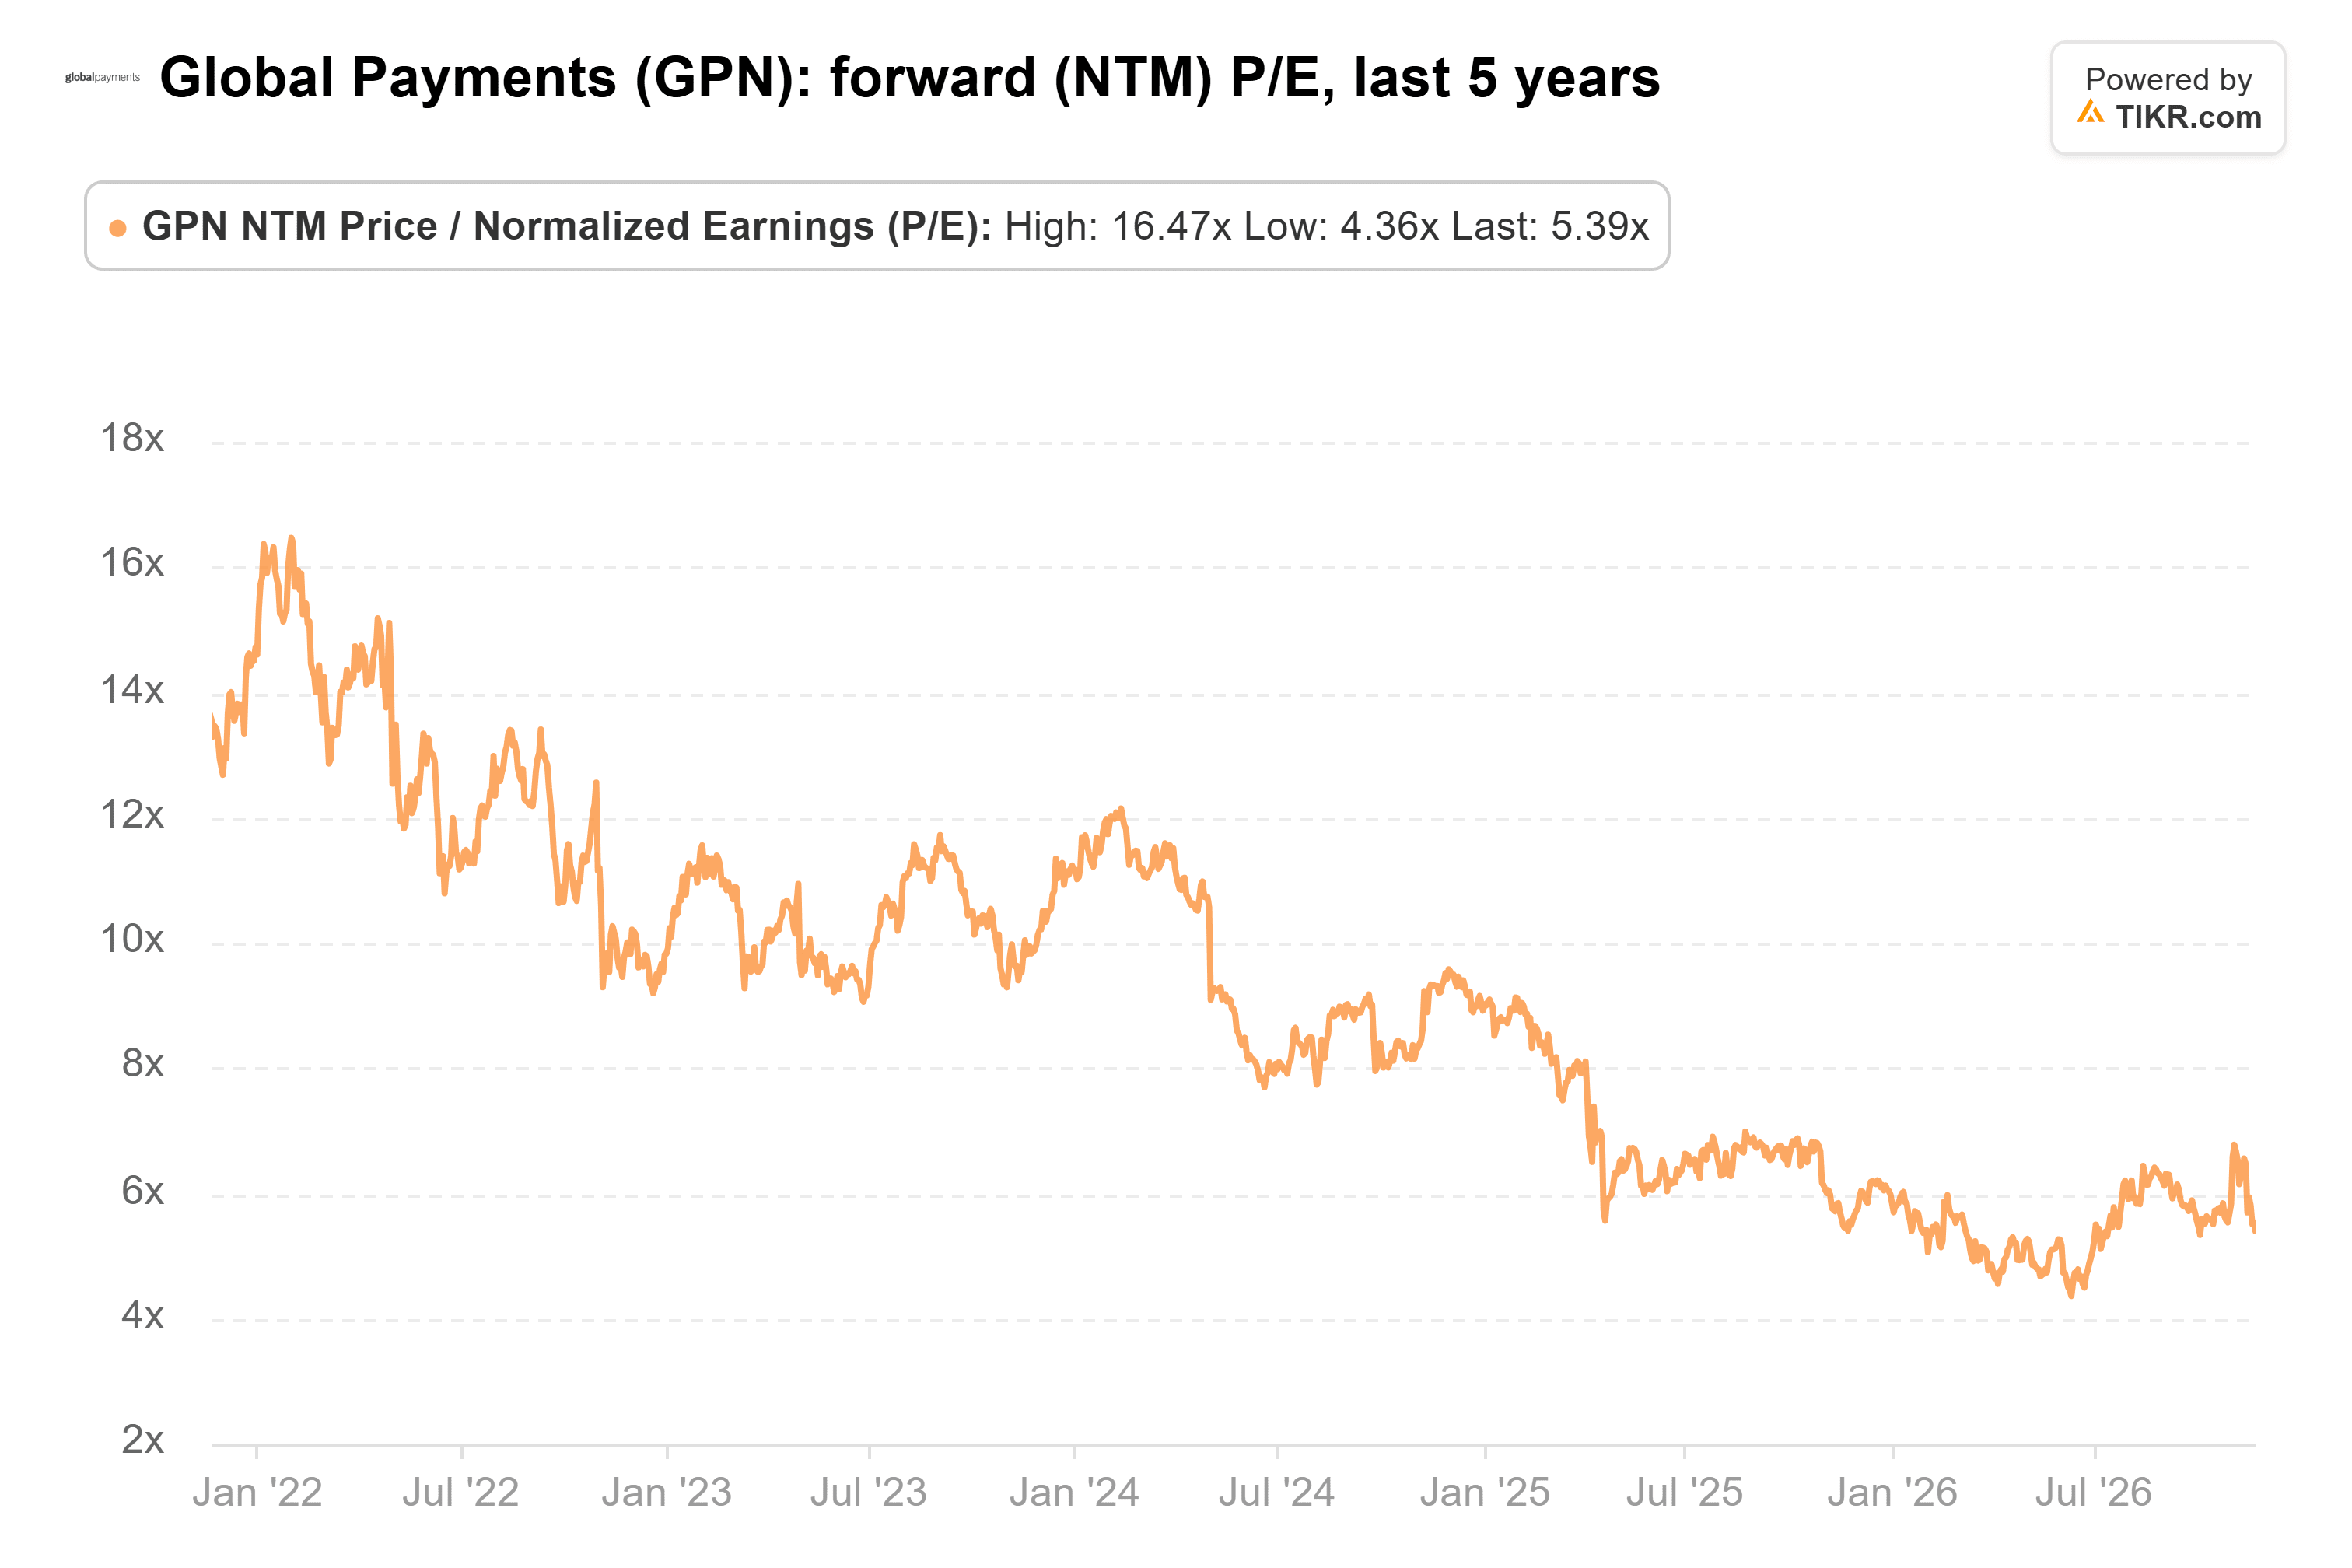
按今日价格计算,其市盈率约为6倍。对于一个预期年增长率达到两位数的盈利来说,这算不上多大的收购溢价。
Fiserv 和 PayPal 也很便宜。Fiserv 的交易价格为7.4倍市盈率,其商户解决方案的有机收入在第三季度下降了2%。一个负债累累、私有化的 Global Payments 是会为了商户在价格上更激烈地竞争,还是会减少与 Clover 的竞争投入?
PayPal 的市盈率为9.6倍,今日任命 Xero 的 Claire Bramley 为其下一任首席财务官,这表明管理层希望公开整顿业务。
TIKR 追踪了36位分析师对 Global Payments 的看法。有多少人给出“买入”评级?
查看 Global Payments 的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预期,全部集中在一处。超过50万投资者使用 TIKR 来研究像这样的股票。查看 Global Payments 的分析师评级
债务是难点
路透社报道称,上一次谈判因为此规模的私有化交易融资而陷入僵局,而 Global Payments 本身已背负大量债务:
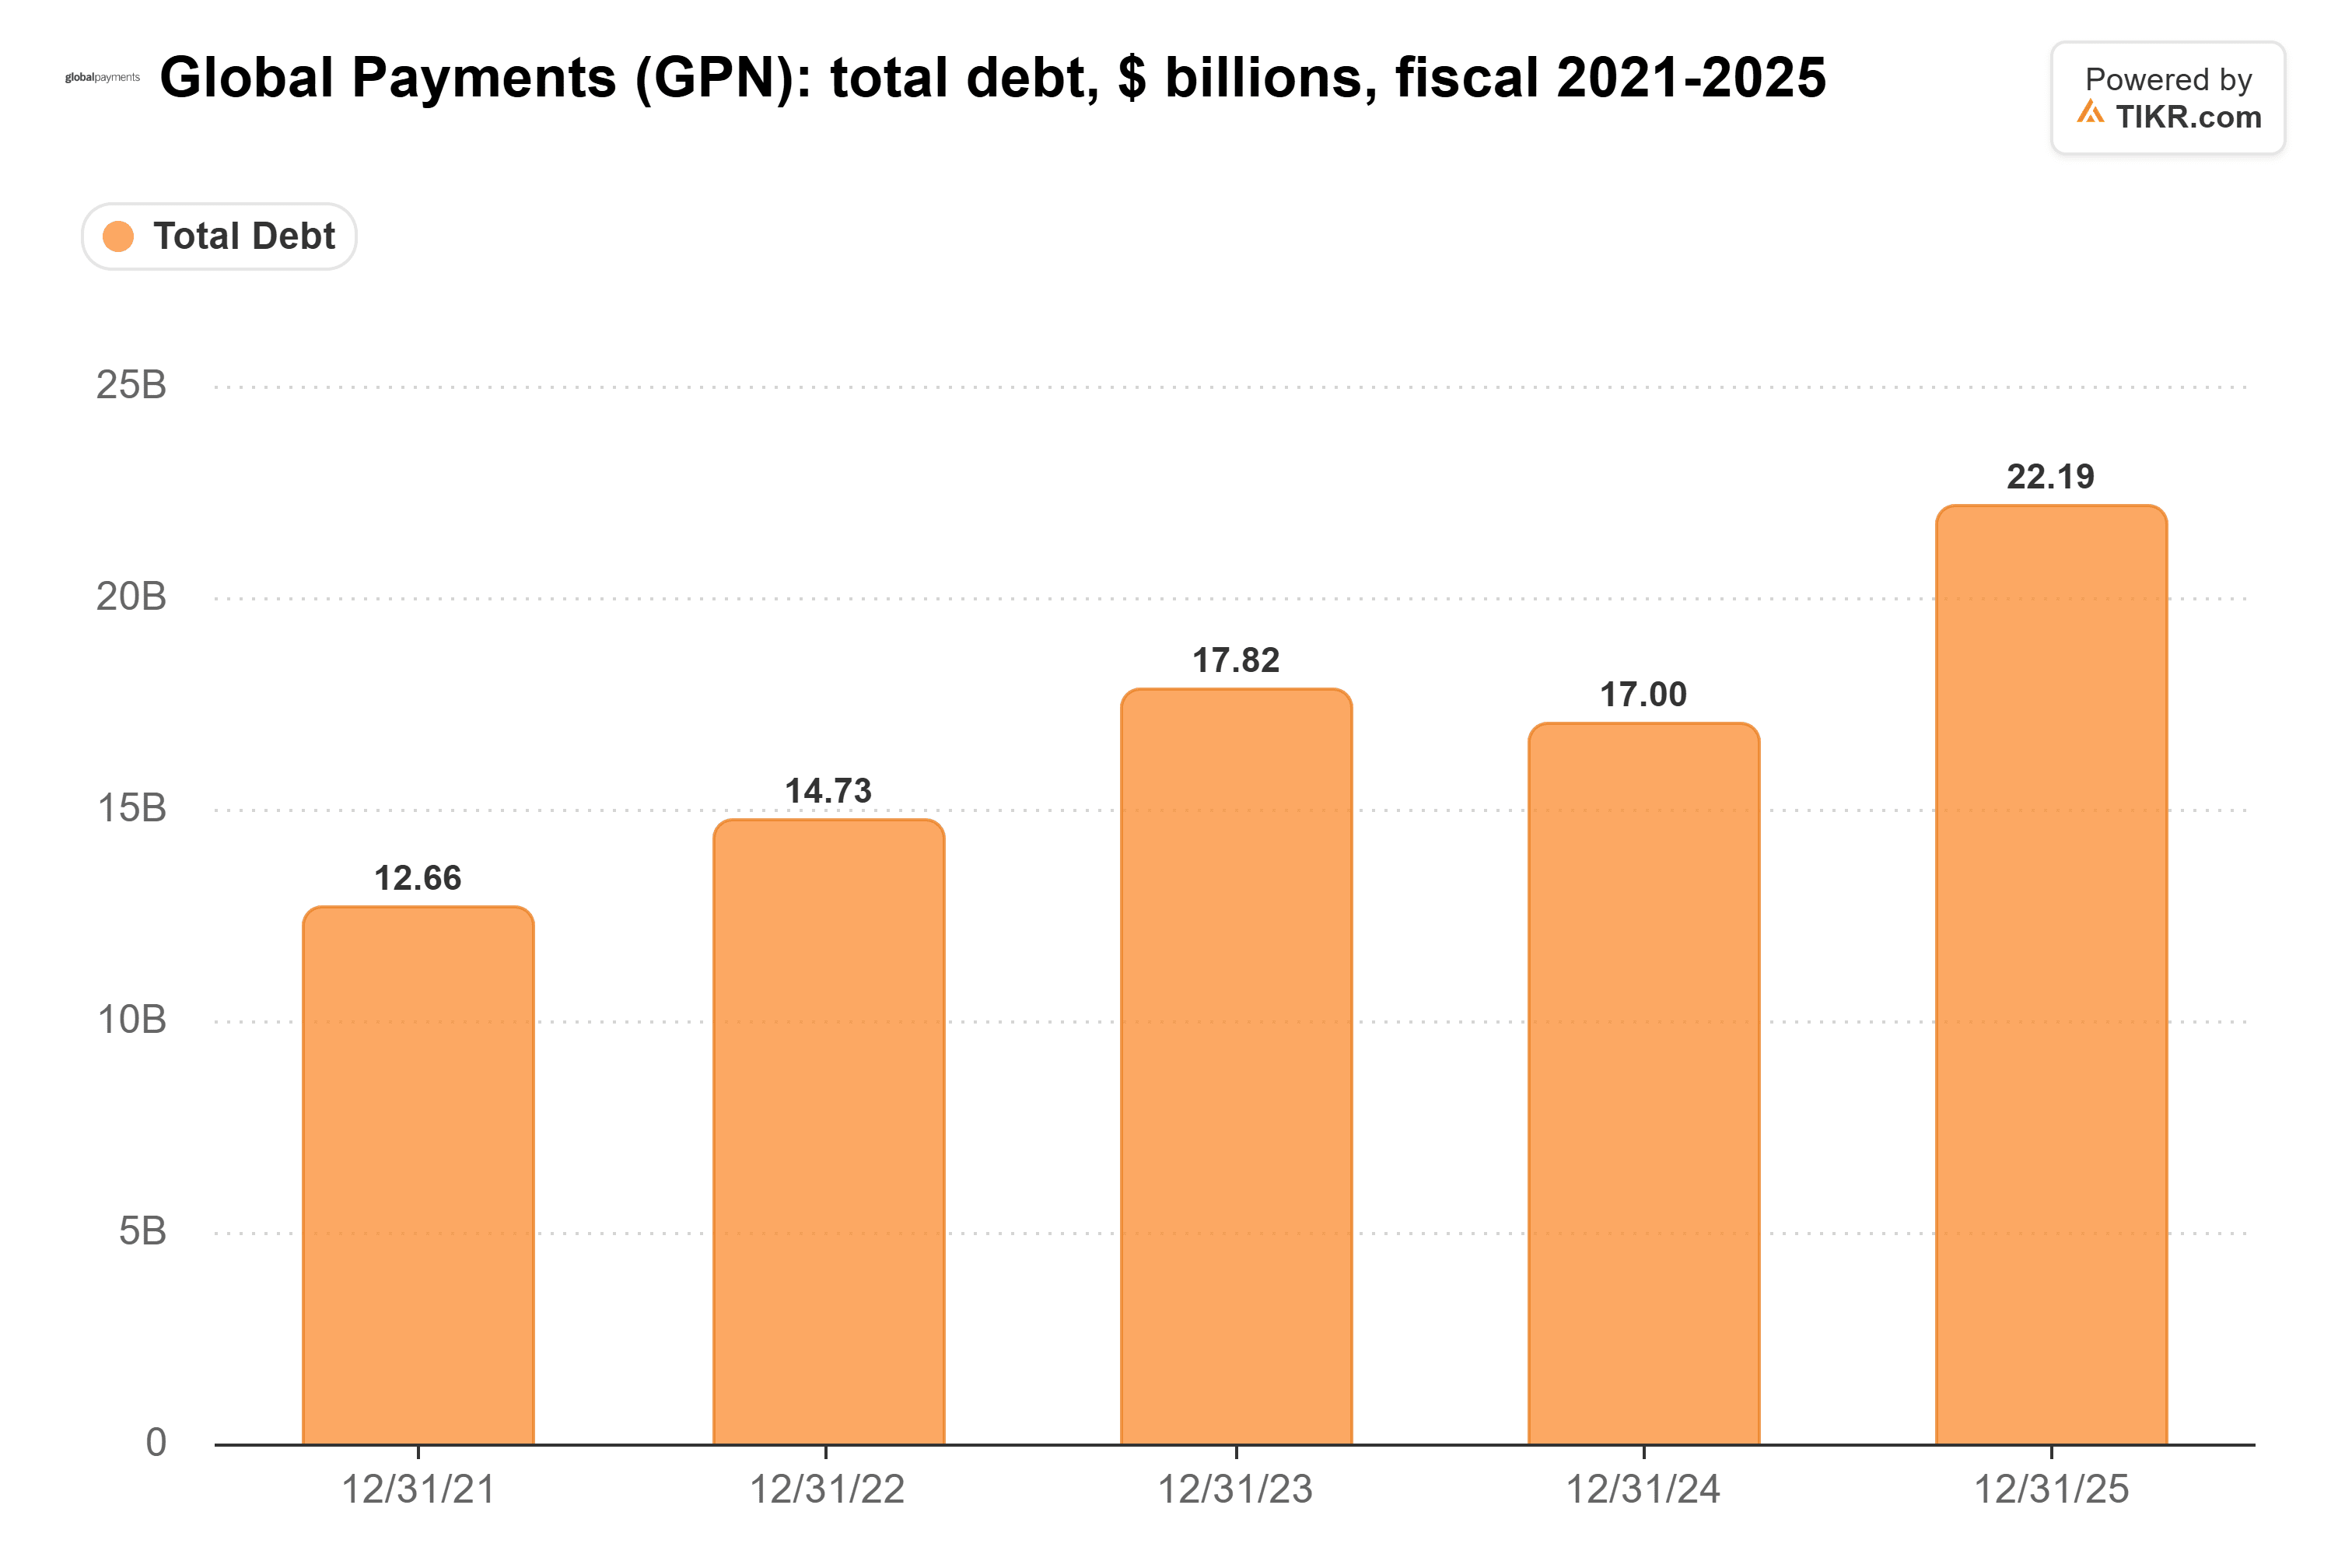
债务从2024年的170亿美元上升至2025年的222亿美元,因此500亿美元收购价中的很大一部分将用于债务再融资。据报道,GTCR 此次正在联合其他公司共同分担融资。
无论交易是否达成,我都会以大约6倍的市盈率持有 Global Payments。但今日的涨幅可能会像十月份那次一样迅速消失。预计明年初公布的第四季度业绩,需要将标准化收入增长率保持在4%以上。
那么,如果交易未能达成,Global Payments 股票的实际价值是多少?
TIKR 让你能在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到 Global Payments 可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。完全免费使用。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容是基于 TIKR Terminal 的投资数据和分析师预期创建的。我们的分析可能未包含公司近期的新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!


