核心要点
- 在已提交截至9月30日季度13F文件的460家大型基金中,有27家卖出了联合健康集团的股票,其中包括乔治·索罗斯的基金,而买入的基金有12家。
- 最大的一笔操作是买入,一笔价值约4.53亿美元的新建仓;同时,部分资金在管理式医疗行业内流动:该买家减持了CVS健康,而一家卖家则买入了Elevance Health。
- 分析师预计,随着其医疗成本重新得到控制,联合健康集团2028年的每股收益将达到27.04美元,接近2024年的27.66美元。
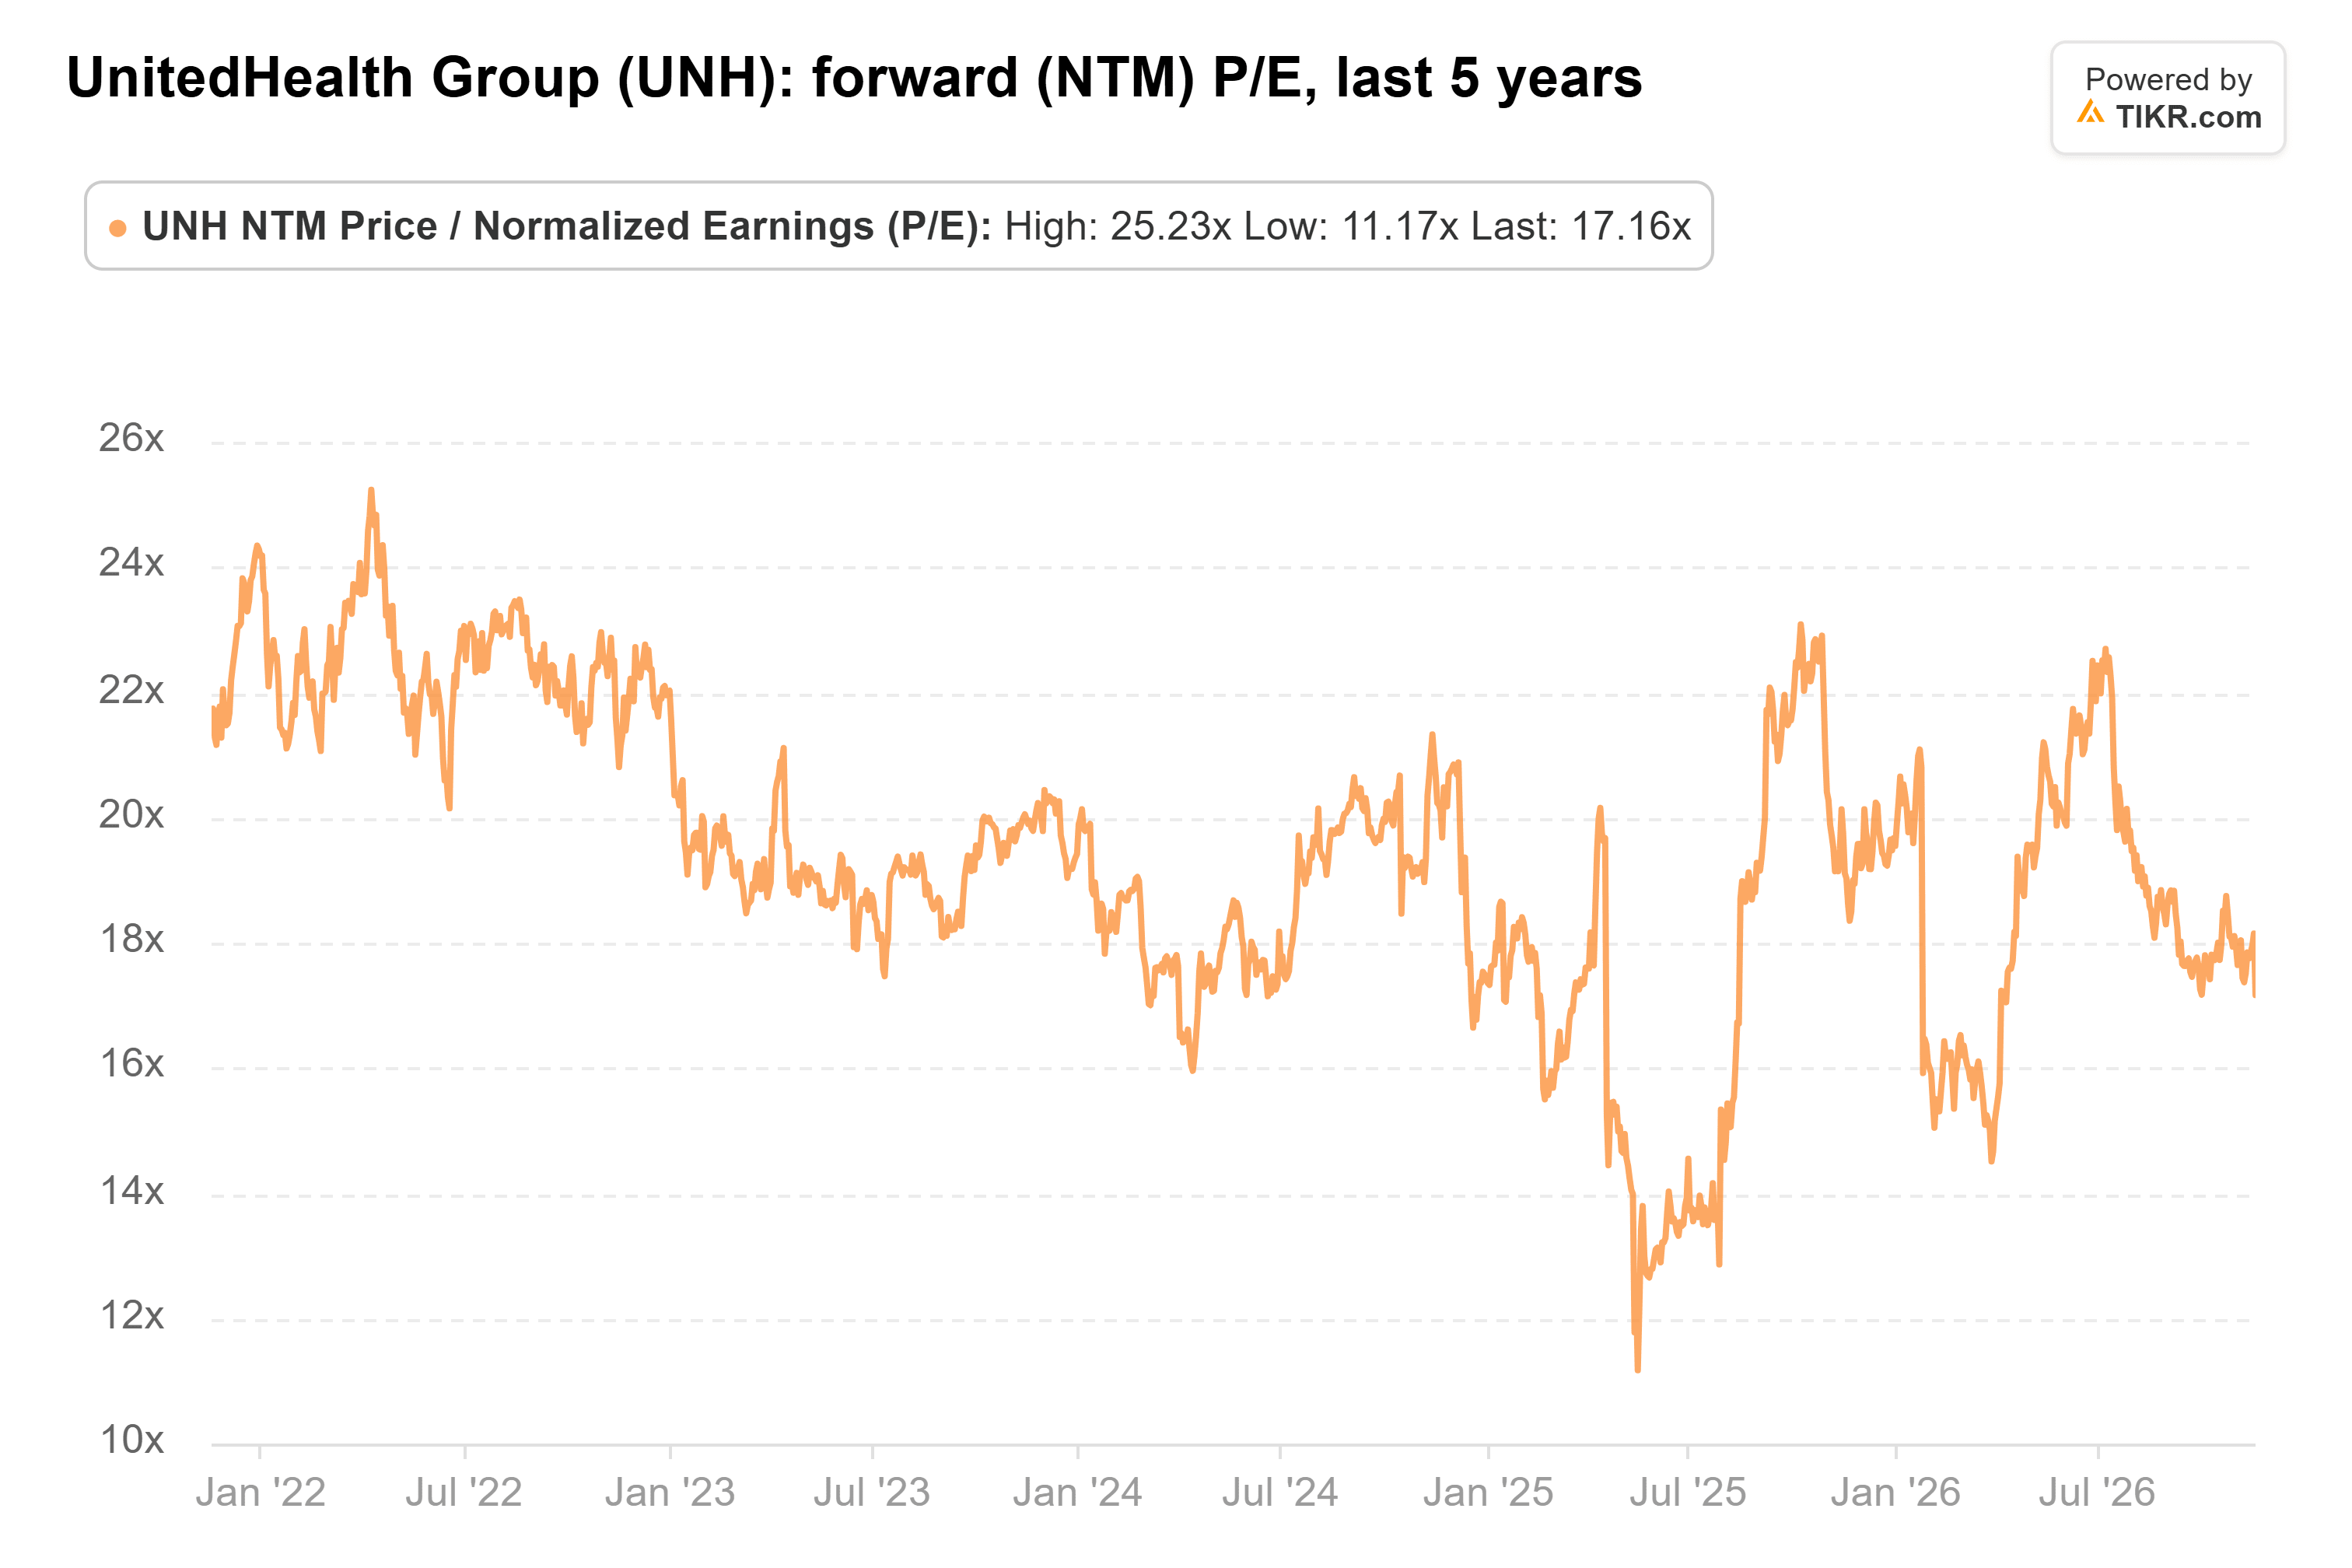
- 该股目前17倍的远期市盈率低于其五年平均的19倍,仅凭盈利增长即可达到476美元的平均目标价。因此,除非华盛顿改变联邦医保优势计划的经济模式,否则买方的理由更为充分。
上季度,有27家大型基金卖出了联合健康集团 (UNH)的股票,数量是买入基金的两倍多,乔治·索罗斯的基金是其中之一。
这些统计涵盖了已提交截至9月30日季度13F文件的460家大型基金:包括读者熟知的基金,以及任何持有10亿美元或以上美国股票的基金,量化基金和指数基金除外。27家卖方要么清仓,要么将其持股减少了20%或更多。12家买方要么新建仓,要么增持了20%或更多。截至季度末,有77家基金持有该股。
索罗斯的卖出微不足道
索罗斯为卖方提供了最知名的名字,但索罗斯基金管理公司的操作微乎其微。其于11月13日提交的13F文件显示,该公司将其持股削减了54%,至1,774股,按季度末价格计算,卖出价值约77.5万美元。这对于一家13F持仓美国股票达64.8亿美元的基金来说几乎可以忽略不计,联合健康集团目前是其第201大持仓。其他许多卖出也仅仅是减仓。管理490亿美元资产的Mondrian Investment Partners在其10月23日提交的13F中将其持股减少了41%,但仍持有218,096股,价值8000万美元,占其13F股票持仓的1.5%。
TIKR追踪了26位分析师对联合健康集团的看法。有多少人说“买入”?
在一个地方查看联合健康集团买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过50万投资者使用TIKR来研究此类股票。查看联合健康集团的分析师评级
部分卖出资金仍留在管理式医疗行业
最大的一笔卖出伴随着一次调仓。管理24亿美元资产的Meridiem Capital Partners卖出了其持有的全部211,050股联合健康集团股票,其11月16日提交的13F文件显示。按季度末价格计算,价值约8800万美元,占其上季度13F股票持仓的4.0%。在同一季度,它新建仓了Elevance Health (ELV):96,663股,价值3800万美元,占其13F股票持仓的1.6%。
Ilex Capital Partners则清仓了这两只股票。其11月13日提交的13F文件显示,该公司卖出了全部132,227股联合健康集团股票(约5500万美元)以及全部113,556股Elevance股票。自9月30日以来,Elevance股价上涨了12%,联合健康集团上涨了6%。
最大的一笔资金流向了买方
管理1640亿美元资产的GQG Partners进行了本季度双方中最大的一笔操作。其11月13日提交的13F文件显示,该公司新建仓123万股,按季度末价格计算价值约4.53亿美元,占其13F股票持仓的0.8%。仅这一笔买入就远超Meridiem 8800万美元的退出。GQG还在该季度将其CVS健康 (CVS)的持仓削减了65%,至281万股,价值2.41亿美元,而CVS此后公布了一项一分为二的拆分计划。
管理190亿美元资产的Pentwater Capital Management将其持股数量增加了664%,至135,625股,价值5000万美元。其11月16日提交的13F文件还列出了名义价值为6.38亿美元的看涨期权和名义价值为2.5亿美元的看跌期权,因此股票只是其持仓的一部分。管理21亿美元资产的Distillate Capital Partners增持了84%,至114,479股,这使得联合健康集团成为其第三大持仓,占其13F股票持仓的2.0%。此外,Lee Ainslie的Maverick Capital新建了一个小仓位,持有5,092股,约200万美元。
联合健康集团股价从9月30日收盘价上涨6%,至最新收盘价389.68美元。这只是股价本身的变动,因为13F文件不显示任何基金的买入成本。
数据支持买方吗?
分析师预计联合健康集团的盈利将回升至接近2024年的峰值:
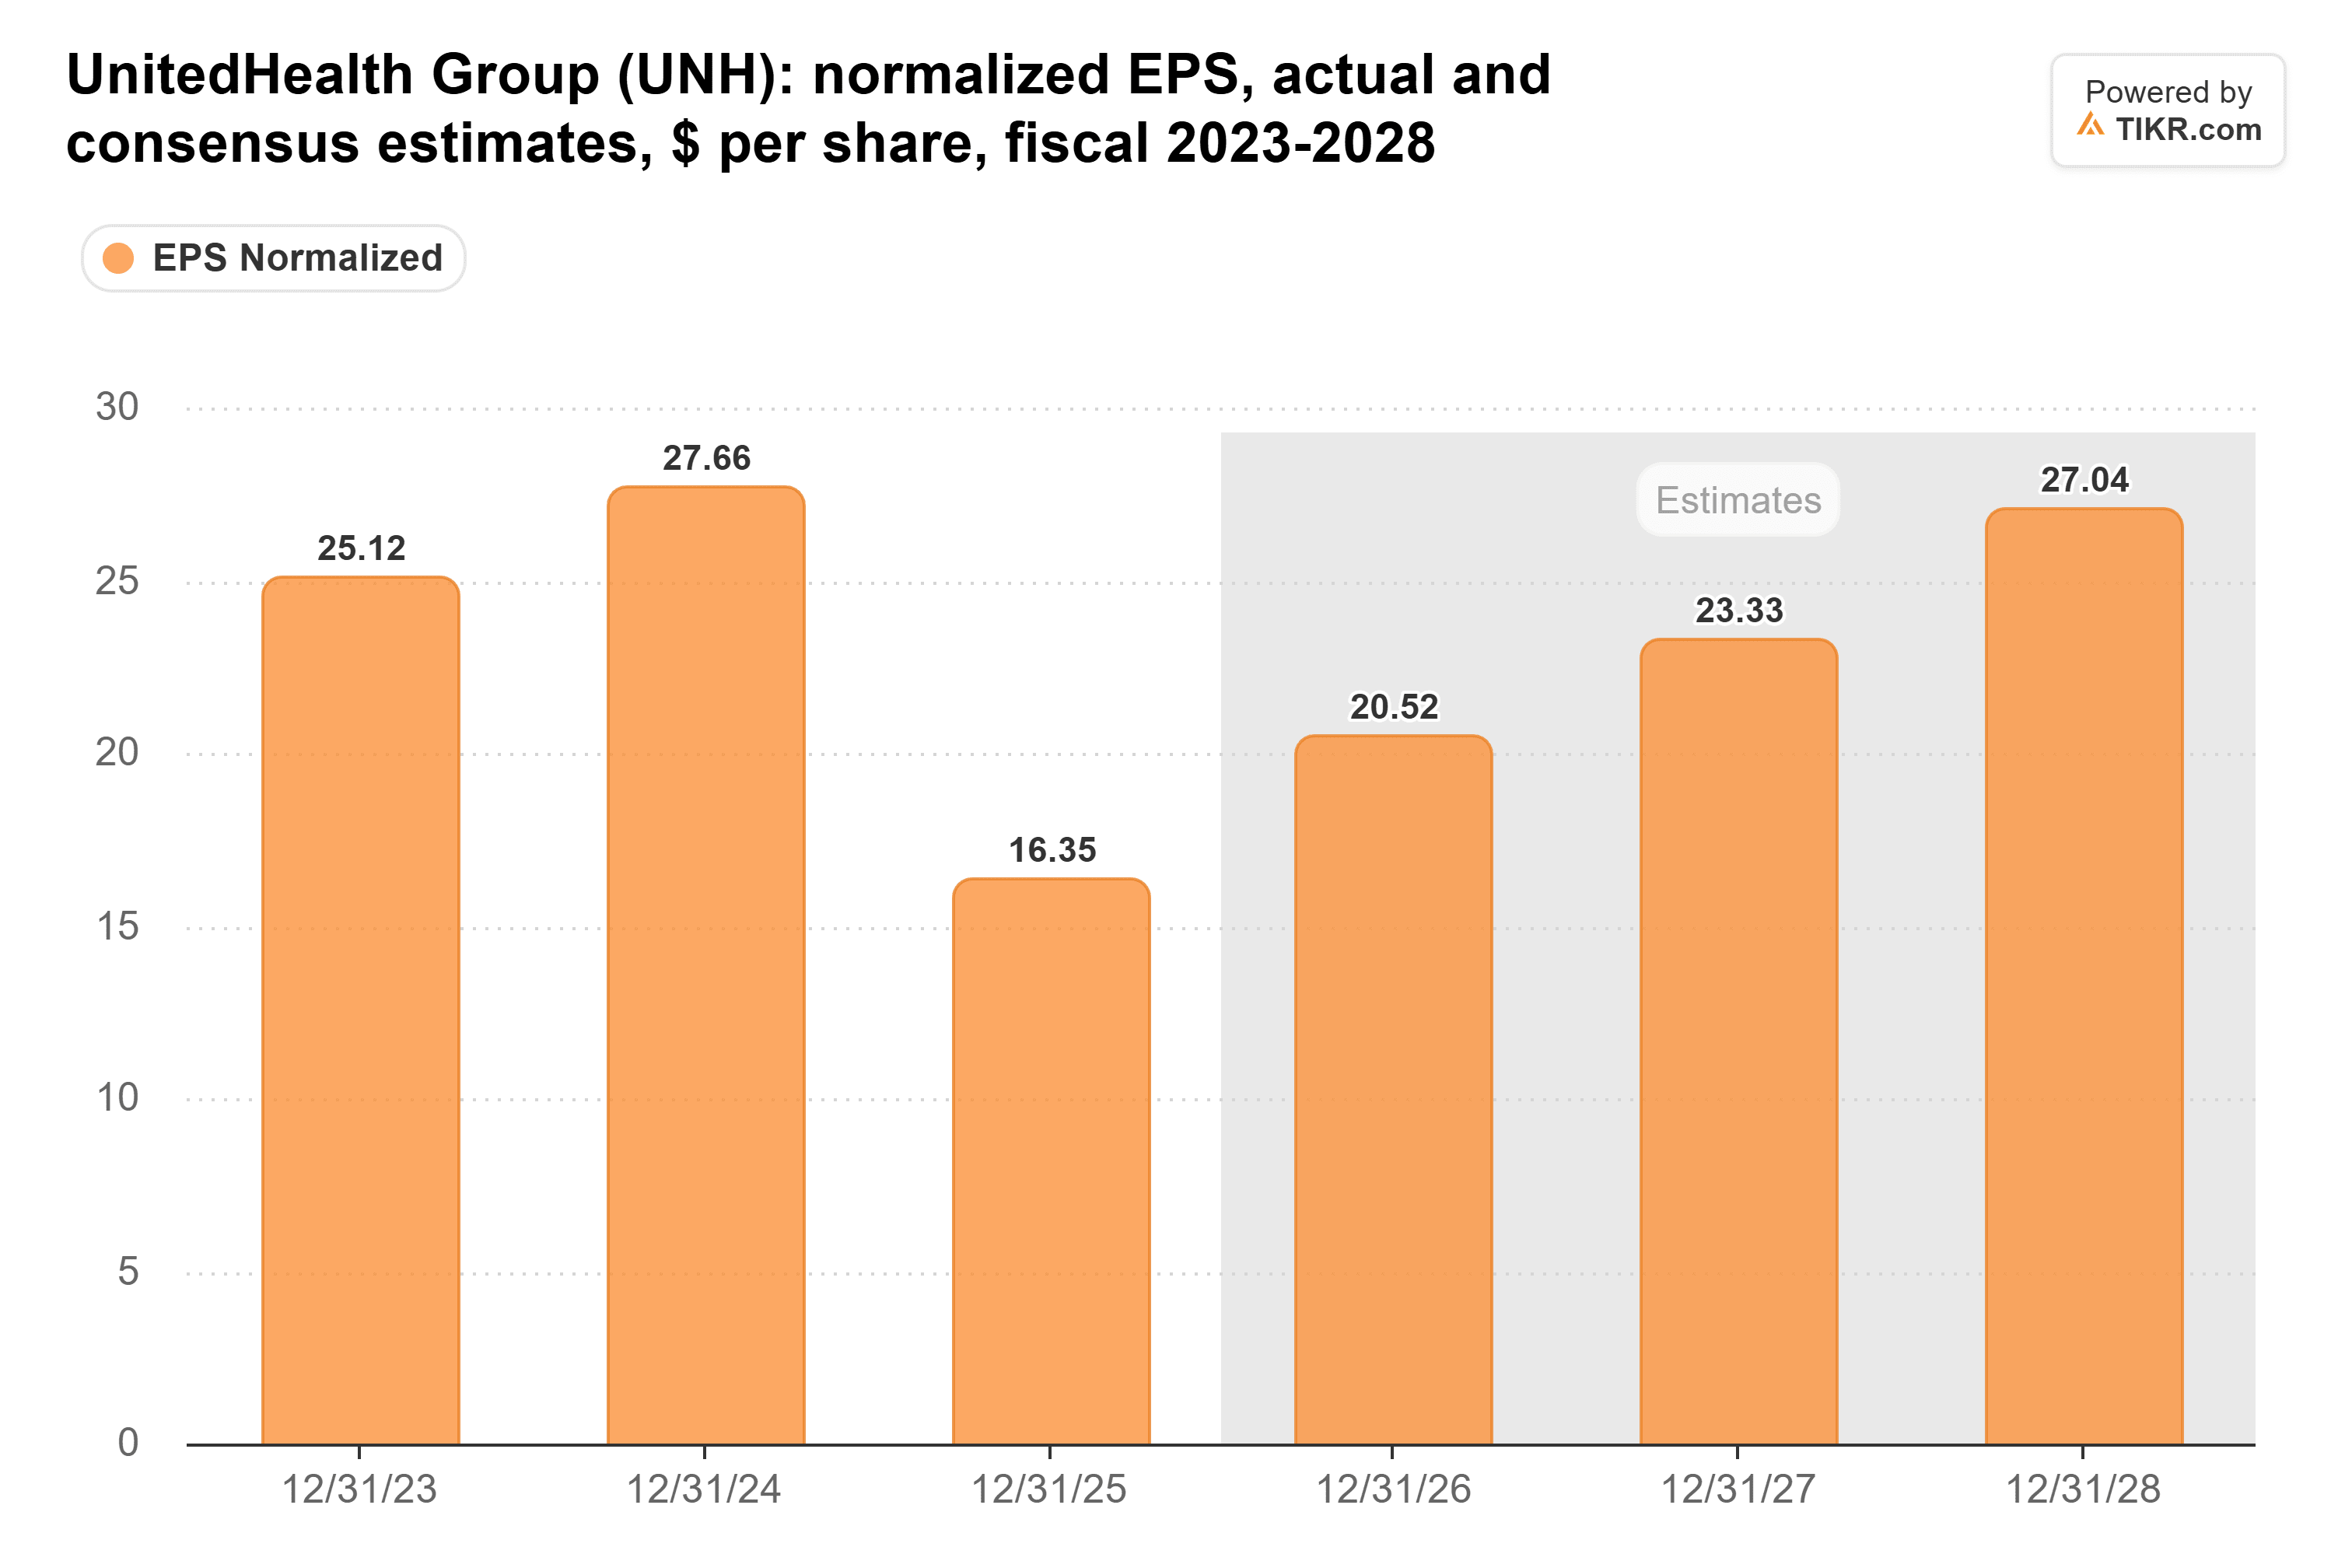
经调整每股收益从2024年的27.66美元降至2025年的16.35美元,原因是医疗成本占保费的比例从85.5%上升至89.1%。分析师目前预计今年为20.52美元,2028年为27.04美元,他们对2027年的预测已从6月底的20.93美元上调至23.33美元。成本修复看起来是真实的。第三季度的医疗护理比率为88.4%,而一年前为89.9%,即使没有6.1亿美元的准备金释放,该比率仍为89.1%。
联合健康集团的交易价格为17倍远期市盈率,低于其五年平均的19倍:
覆盖该股的26位分析师已将其平均目标价从一年前的387美元上调至476美元:

这比最新收盘价高出22%。根据我的计算,476美元大约是2028年27.04美元共识预测的18倍,仍低于该股的五年平均水平。因此,要达到这个目标价,不需要估值重估,只需要预测能够实现。
我支持买方
在我看来,买方的理由更充分:成本正在下降,预测正在上调,仅凭盈利增长该股就能达到华尔街的目标价。卖方最好的论据是华盛顿的政治因素。CMS保费占联合健康集团2025年收入的44%,而参议员伊丽莎白·沃伦自民主党赢得国会以来已瞄准了该公司。
管理层已承诺在年底前公布其2027年展望。如果其指引达到或高于分析师预期的23.33美元,那么买方看起来是正确的。如果低于23.17美元(这是今年至少20.50美元底线的13%增长,也是管理层长期目标区间的低端),我将支持卖方。基金的下一次13F文件将于2月中旬提交,届时将显示谁坚持了下来。
那么联合健康集团的股票实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到联合健康集团可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预测。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!