核心要点
- 大卫·泰珀的Appaloosa基金、凯茜·伍德的ARK基金以及其他32家基金的13F文件显示,它们在第三季度买入了CoreWeave、Oracle、Core Scientific、Akamai和ServiceNow等软件股。
- 自9月30日以来,这五只股票全部下跌。CoreWeave下跌了43%,因为投资者质疑为其扩张提供资金的成本。
- CoreWeave上一季度盈利超出自身指引,但市场共识仍预计其到2030年之前每年自由现金流均为负值。
- CoreWeave需要更便宜的资金才能成为买入标的。ServiceNow能够自筹资金支持增长,目前看来是这五只股票中最佳选择。
许多大型基金在第三季度买入了软件股,而这些股票自那以后遭受了重挫。
它们截至9月30日的季度13F文件显示,有34家基金买入或增持了软件股,大卫·泰珀的Appaloosa基金是其中之一。跌幅最大的是CoreWeave (CRWV),自9月30日以来下跌了43%。ServiceNow (NOW)下跌了26%,Akamai (AKAM)下跌21%,Core Scientific (CORZ)下跌15%,Oracle (ORCL)下跌13%。
泰珀、伍德和索罗斯都选择了CoreWeave
Appaloosa基金将其CoreWeave持仓增加了13%,截至9月30日达到1.06亿美元,占其13F股票持仓的1.4%。它还新建了1.72亿美元的Oracle头寸。凯茜·伍德的ARK Invest将其持仓增加了58%,达到3.67亿美元。索罗斯基金管理公司将其持股增加了一倍多,不过它也报告了名义价值4800万美元的CoreWeave看跌期权。
最大的押注则投向了其他地方。管理着190亿美元资产的Pentwater Capital将其Oracle持仓增至16.1亿美元,占其13F股票持仓的12.3%。它还持有名义价值6.56亿美元的Oracle看跌期权和3.23亿美元的看涨期权。Core Scientific是Clearline Capital的最大持仓,占其13F股票持仓的7.0%。Hawk Ridge Capital新建的ServiceNow头寸占其自身持仓的5.0%。
13F文件仅显示基金在9月30日的持仓情况,因此我们不知道它们支付了什么价格,也不知道它们是否仍持有这些股票。
TIKR追踪了41位分析师对CoreWeave的看法。有多少人给出“买入”评级?
在一个地方查看CoreWeave的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过50万投资者使用TIKR来研究像这样的股票。查看CoreWeave的分析师评级
CoreWeave仍需举债增长
CoreWeave的客户持续签约,其第三季度调整后营业利润为3.79亿美元,超过了其2亿至2.6亿美元的指引区间。为支撑这些合同的GPU买单才是难题。CoreWeave对同一季度的利息支出指引为8.6亿至9.4亿美元。市场共识预计其到2030年之前每年自由现金流均为负值,净债务将攀升至1139亿美元。
其无担保债券在10月中旬跌破面值的80美分。管理层现在预计其下一笔合同支持贷款的定价收益率在7%至7.5%之间。随后在11月12日,黄仁勋辞去了NVIDIA CEO的职务。NVIDIA为CoreWeave供应芯片,持有其股票,并回租其算力。NVIDIA的CFO、现任临时CEO科莱特·克雷斯将决定是否继续提供这种支持。
自8月峰值以来,分析师已下调了其平均目标价:
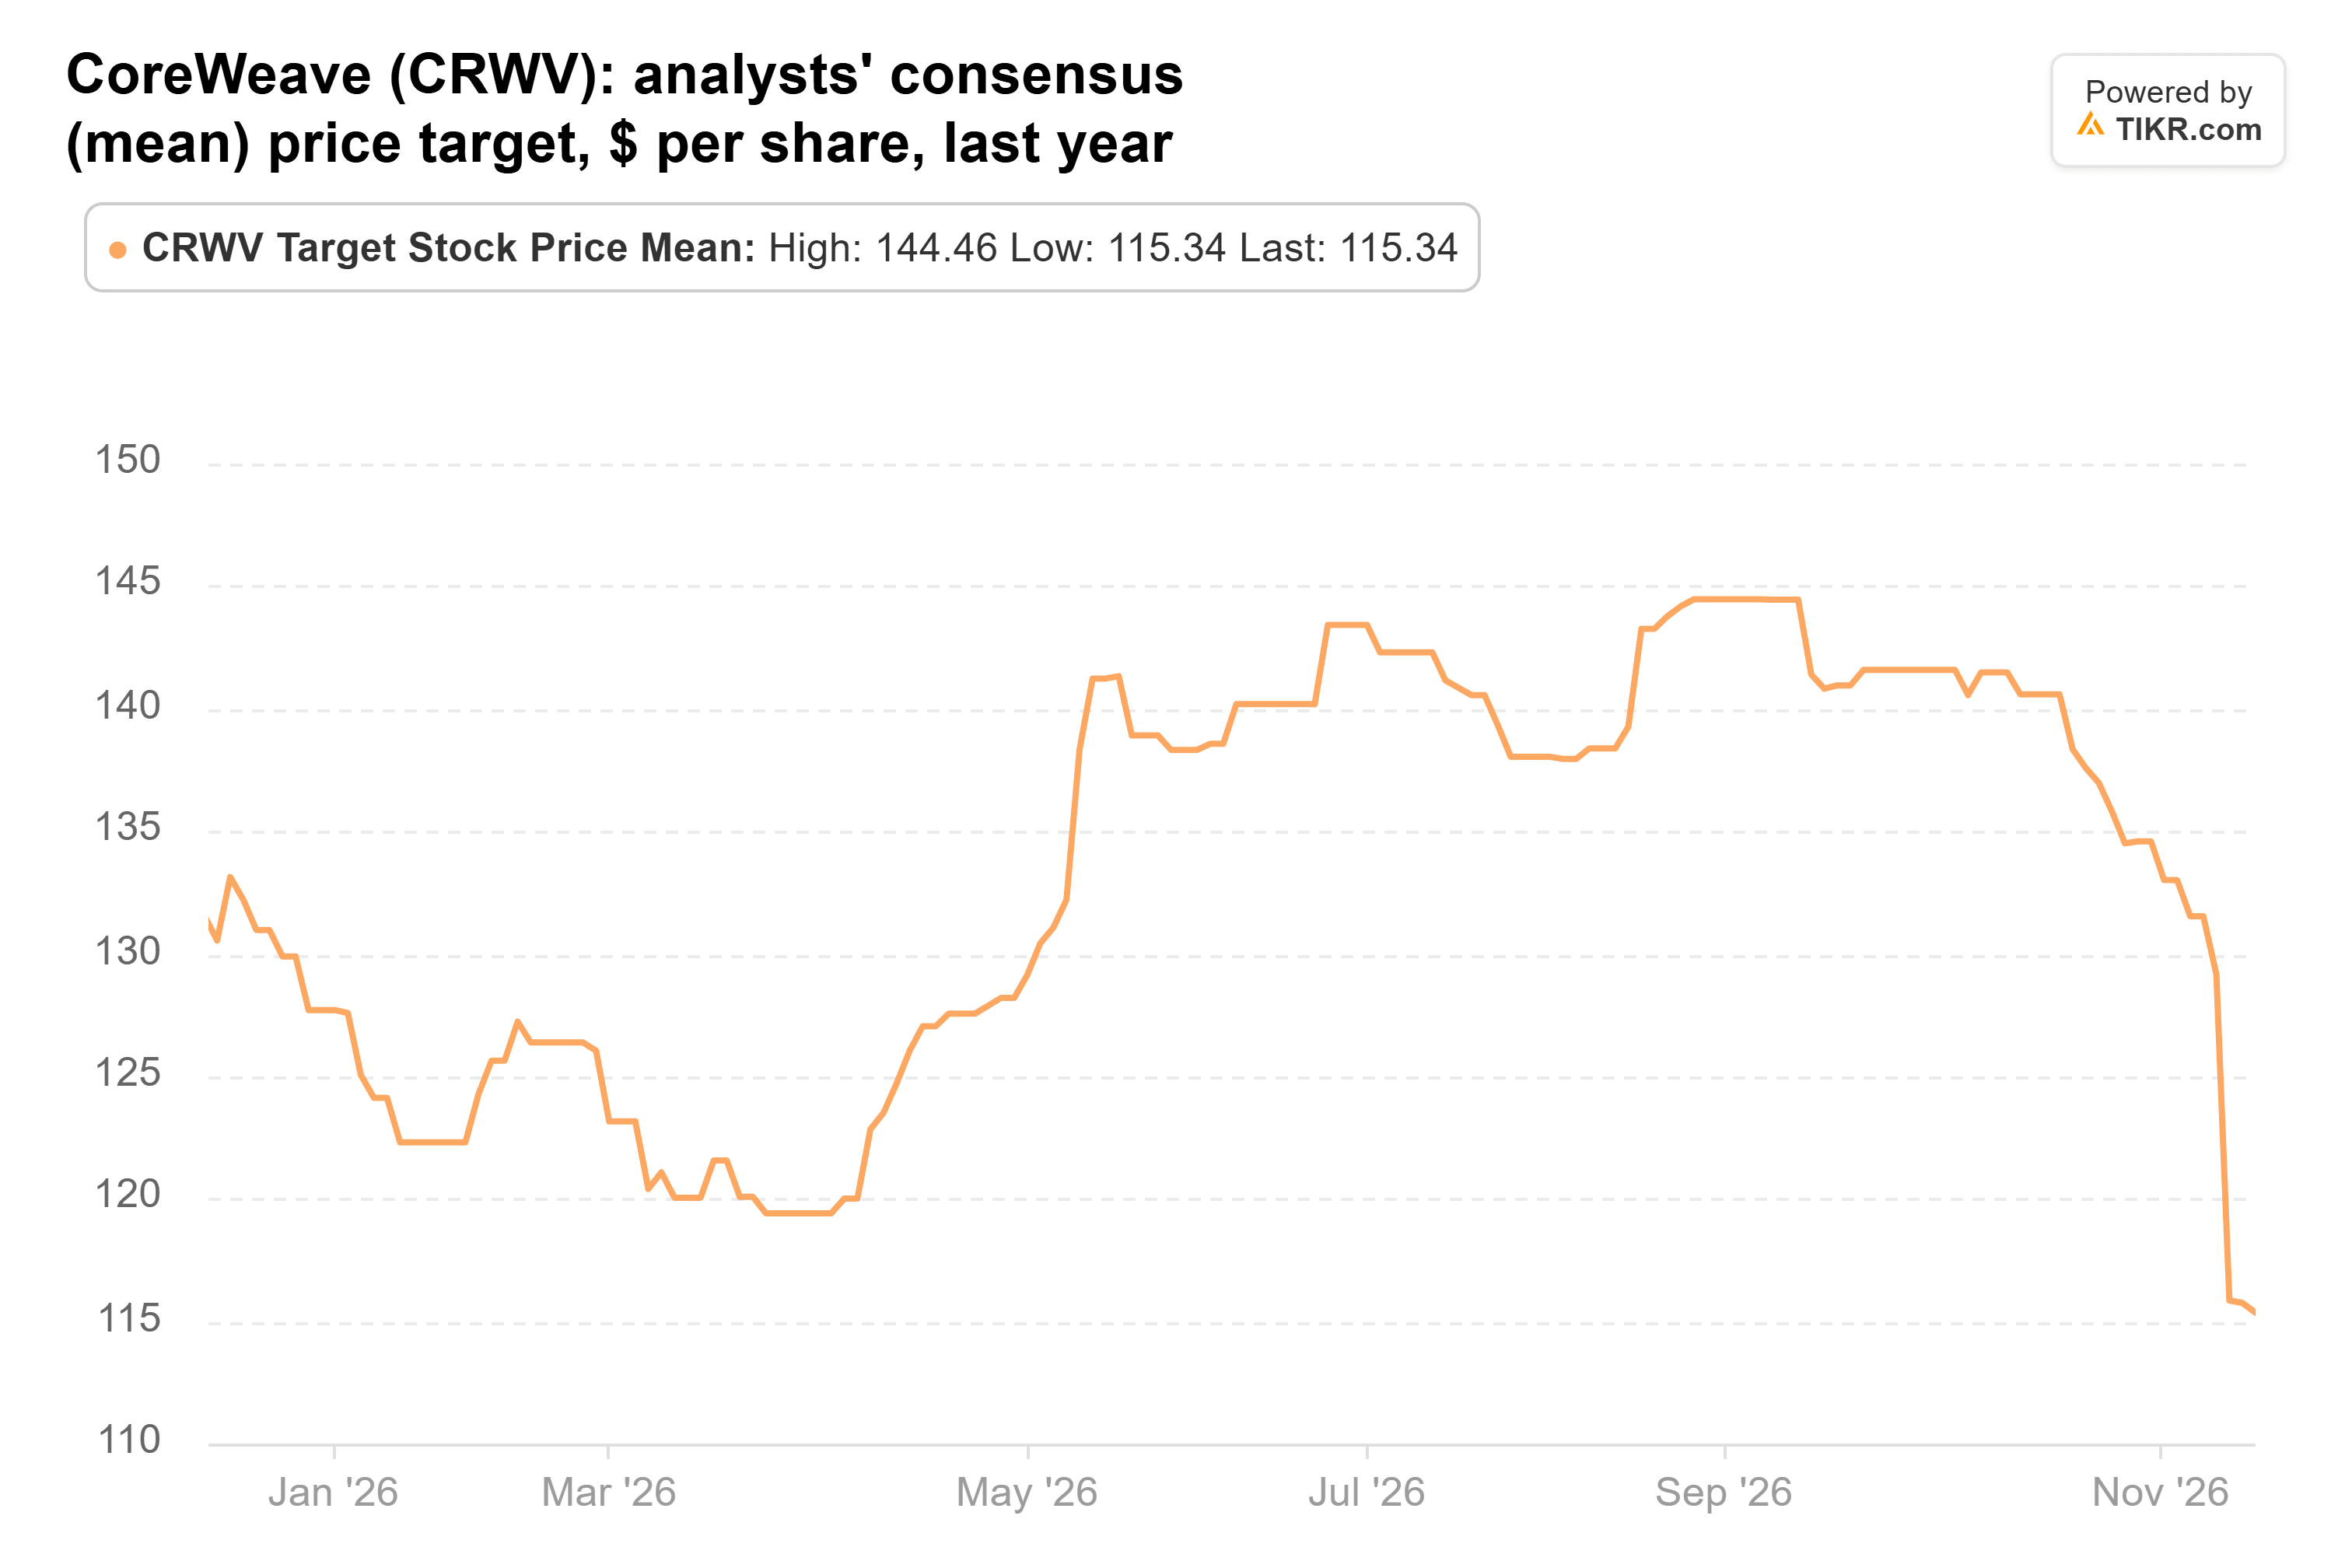
115美元的平均目标价仍比最新收盘价高出131%,但最低目标价为39美元。即使在9月30日下跌之前,CoreWeave的远期市销率也仅为2.5倍。这是其自2025年3月IPO以来的最低季度末读数,而其平均值为5.6倍。
Oracle和Core Scientific面临相同的扩张风险
Oracle也面临类似风险。标普曾表示,OpenAI约占Oracle积压订单的一半,而OpenAI的最新一轮融资已达到150亿美元,是其原定目标的一半。Oracle的远期市盈率约为14倍。这处于其2014年至2021年期间12倍至17倍的区间内,当时其收入年增长率约为1%。其平均目标价在过去一年大幅下降:
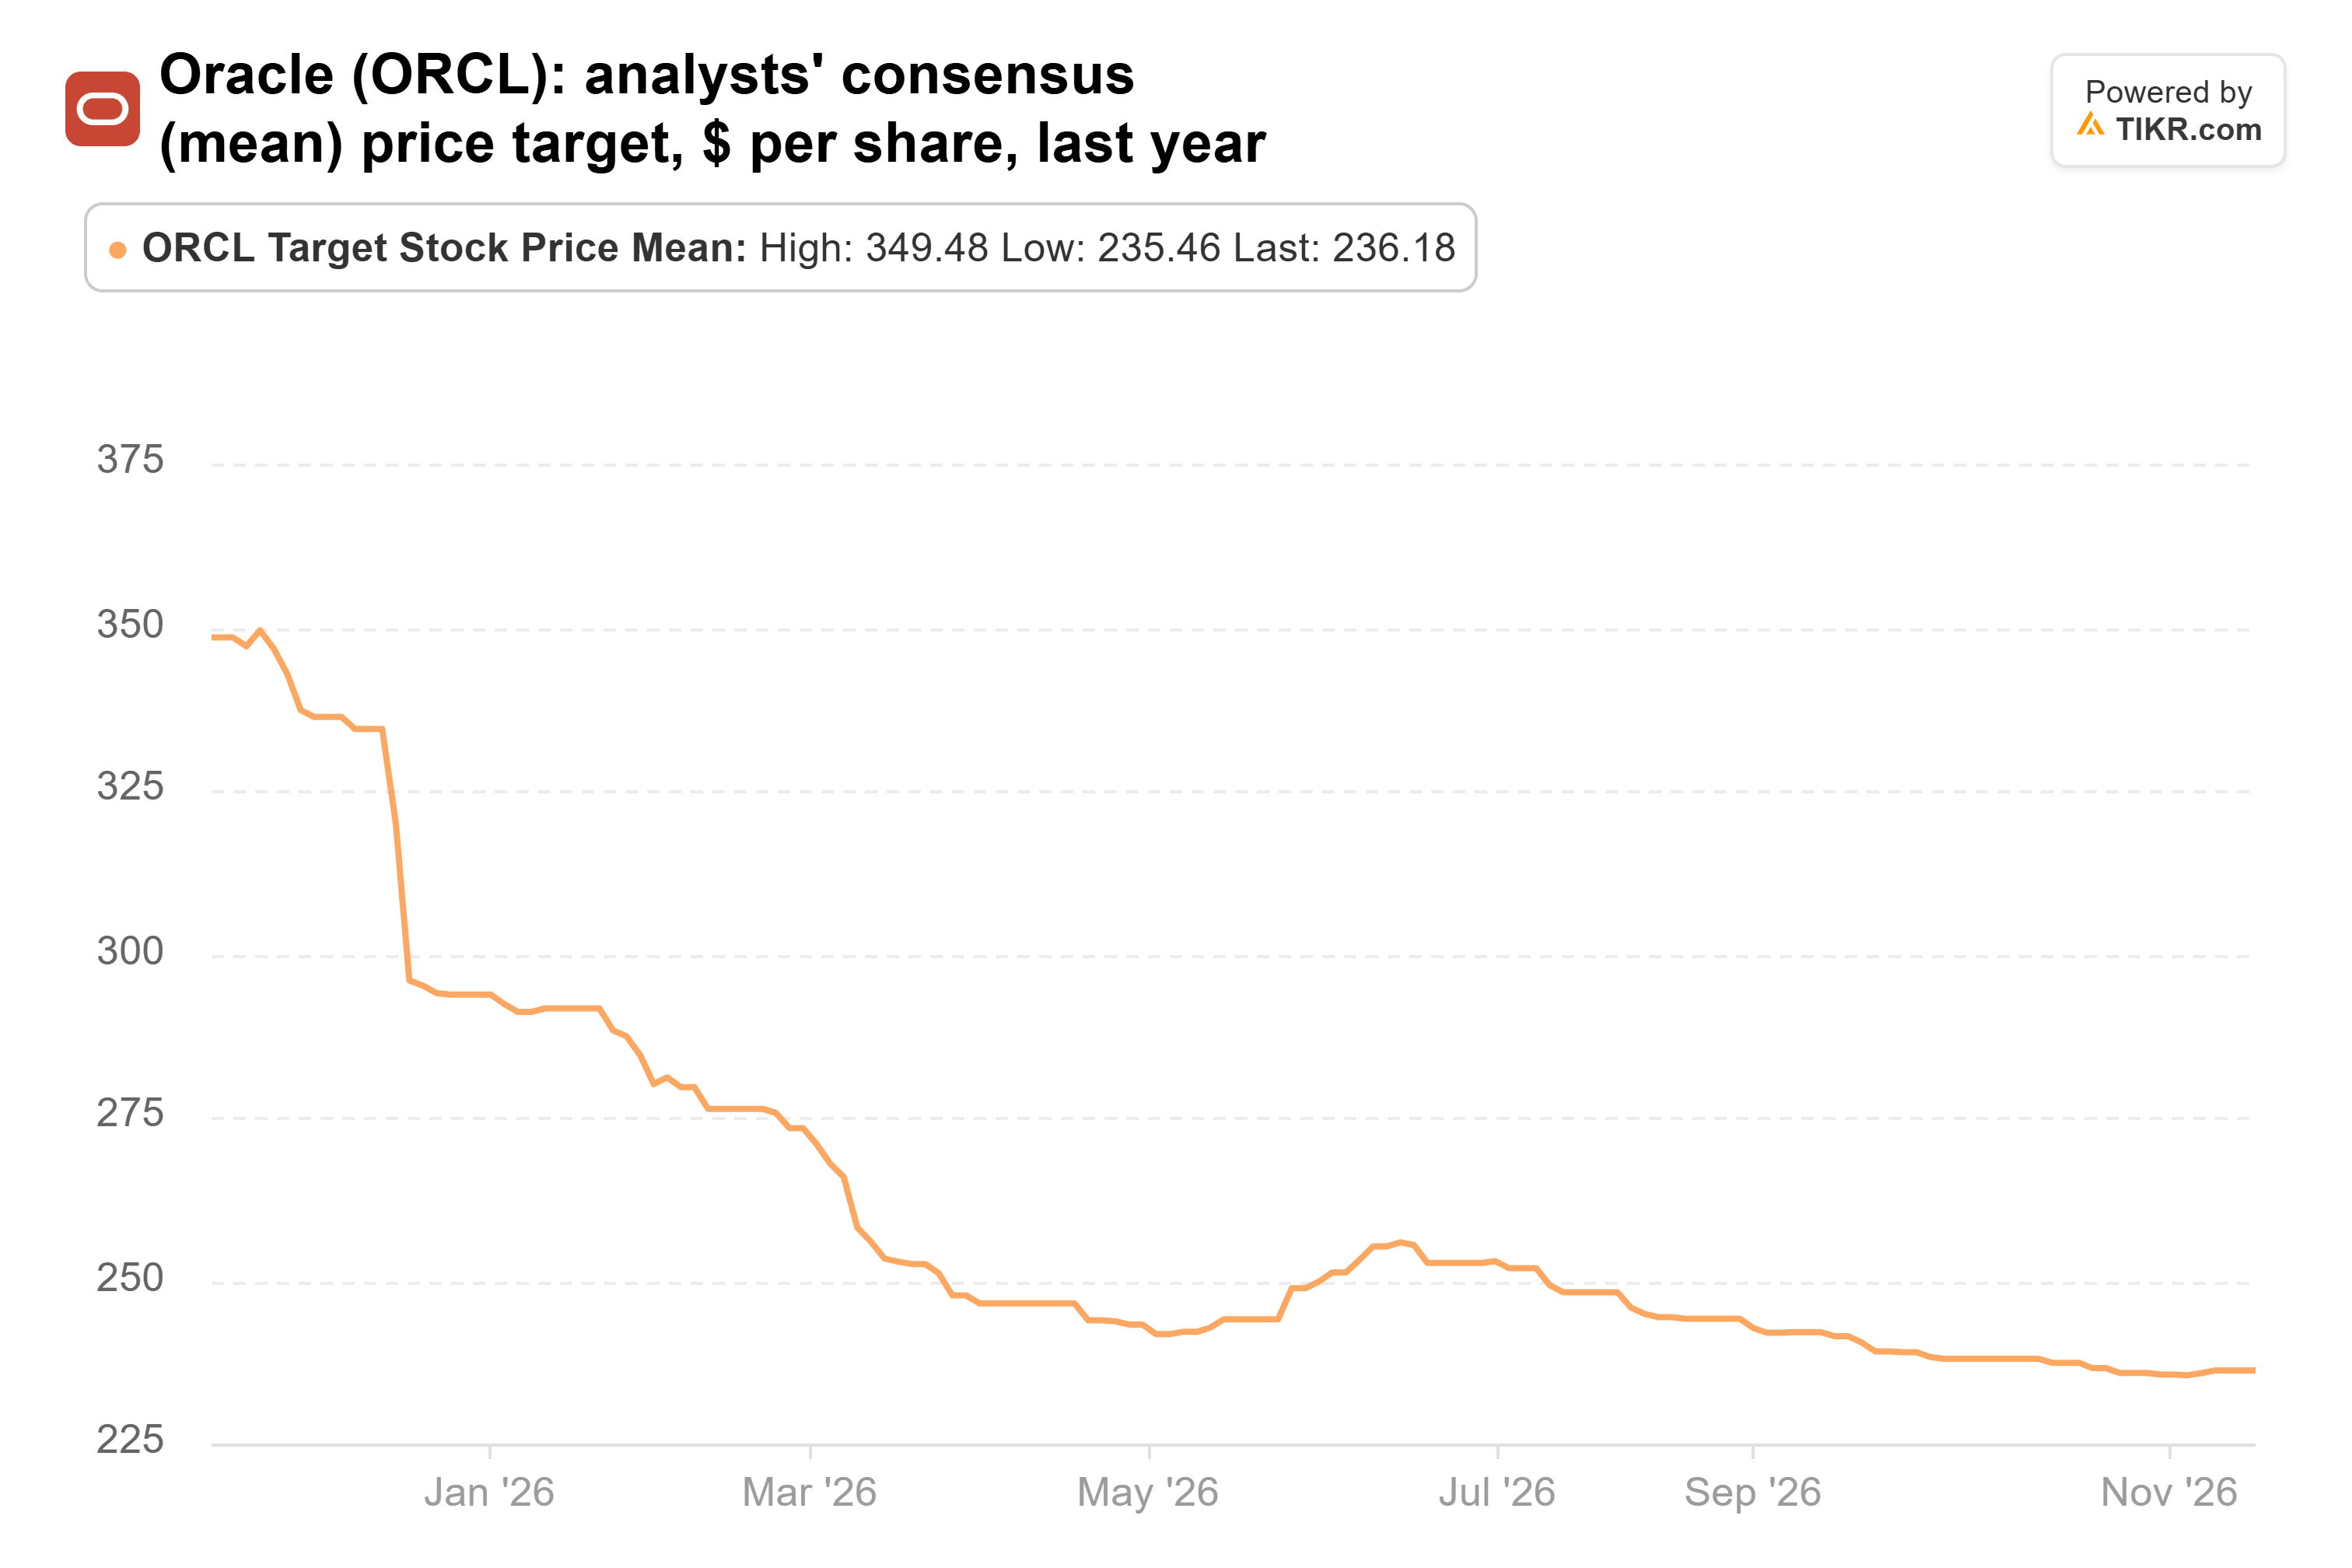
即使236美元的目标价,也比最新收盘价高出98%。
Core Scientific与CoreWeave直接挂钩。它根据价值102亿美元的合同向CoreWeave租赁约590兆瓦的电力,其中大部分合同期限为12年。自12月以来,其总债务大约翻了两番,主要是通过33亿美元、利率7.75%的担保票据。分析师对其平均目标价的调整微乎其微:
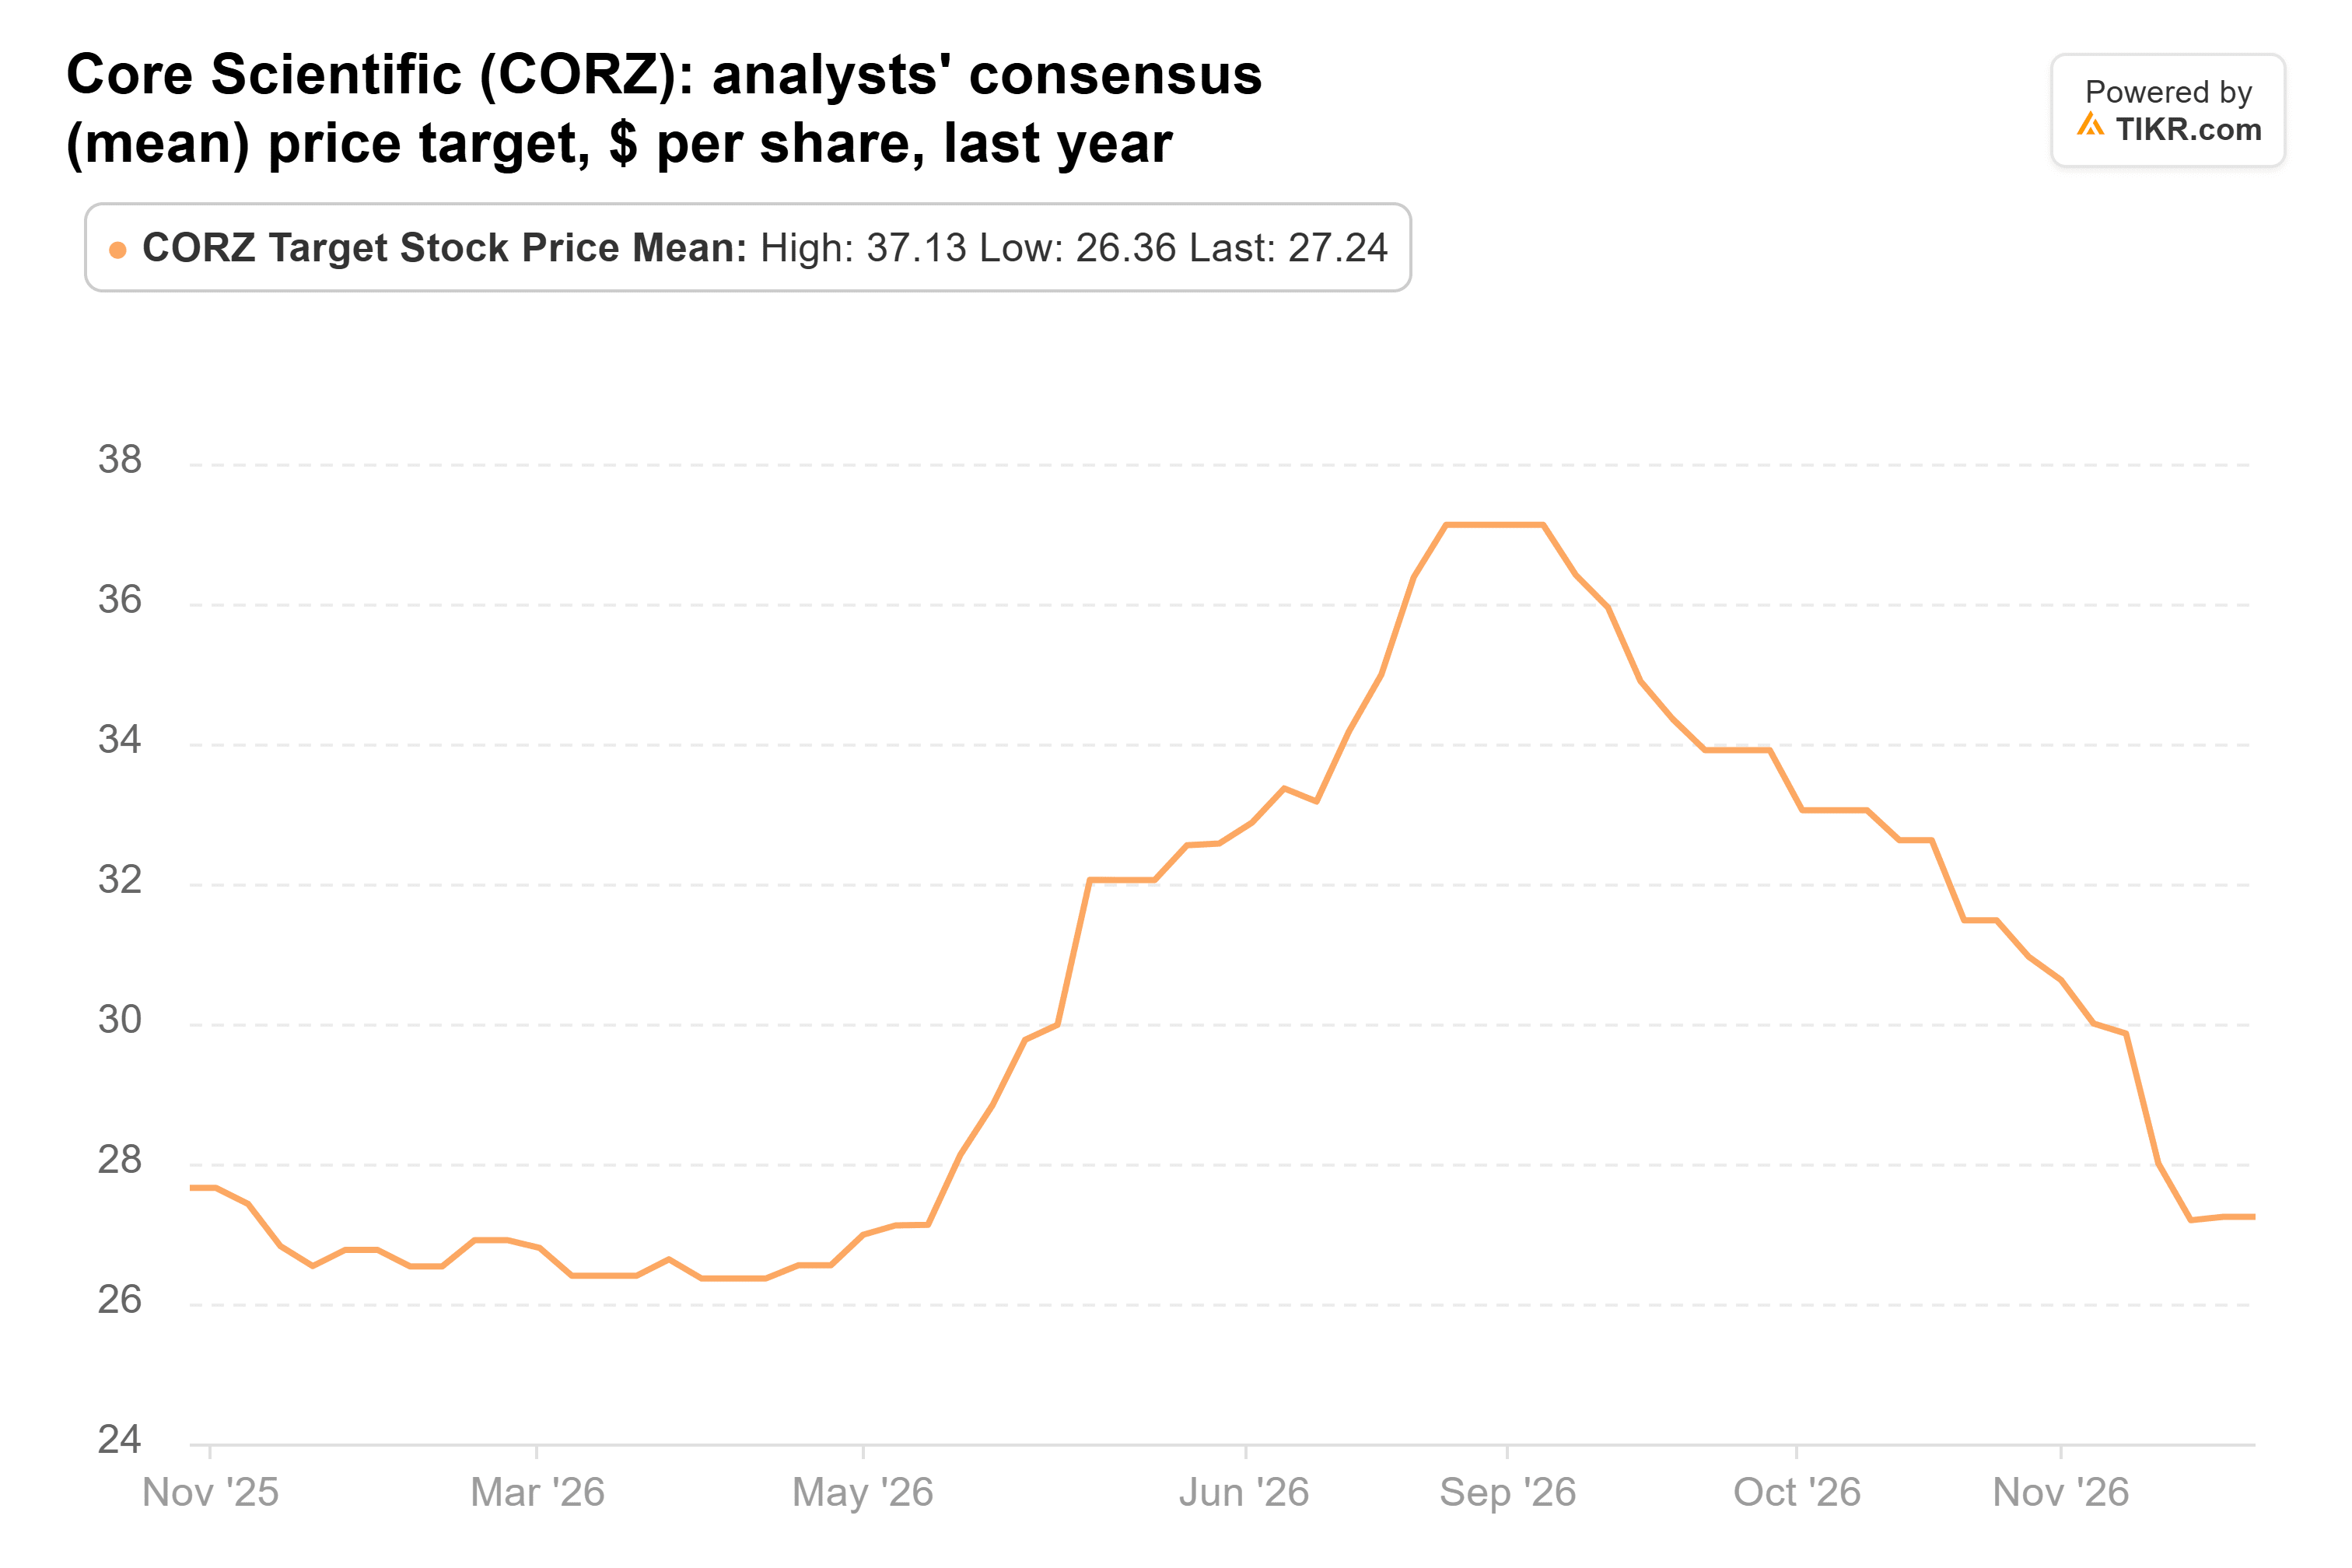
27美元的目标价是最新收盘价的两倍。
ServiceNow和Akamai因自身财报下跌
ServiceNow对第四季度cRPO增长的指引为18.5%,低于分析师预期的约19.8%。其第三季度营业利润率为32.5%,仍高于31%的指引,并将其AI年度合同价值目标上调至17亿美元。其平均目标价在一年内从231美元降至156美元:
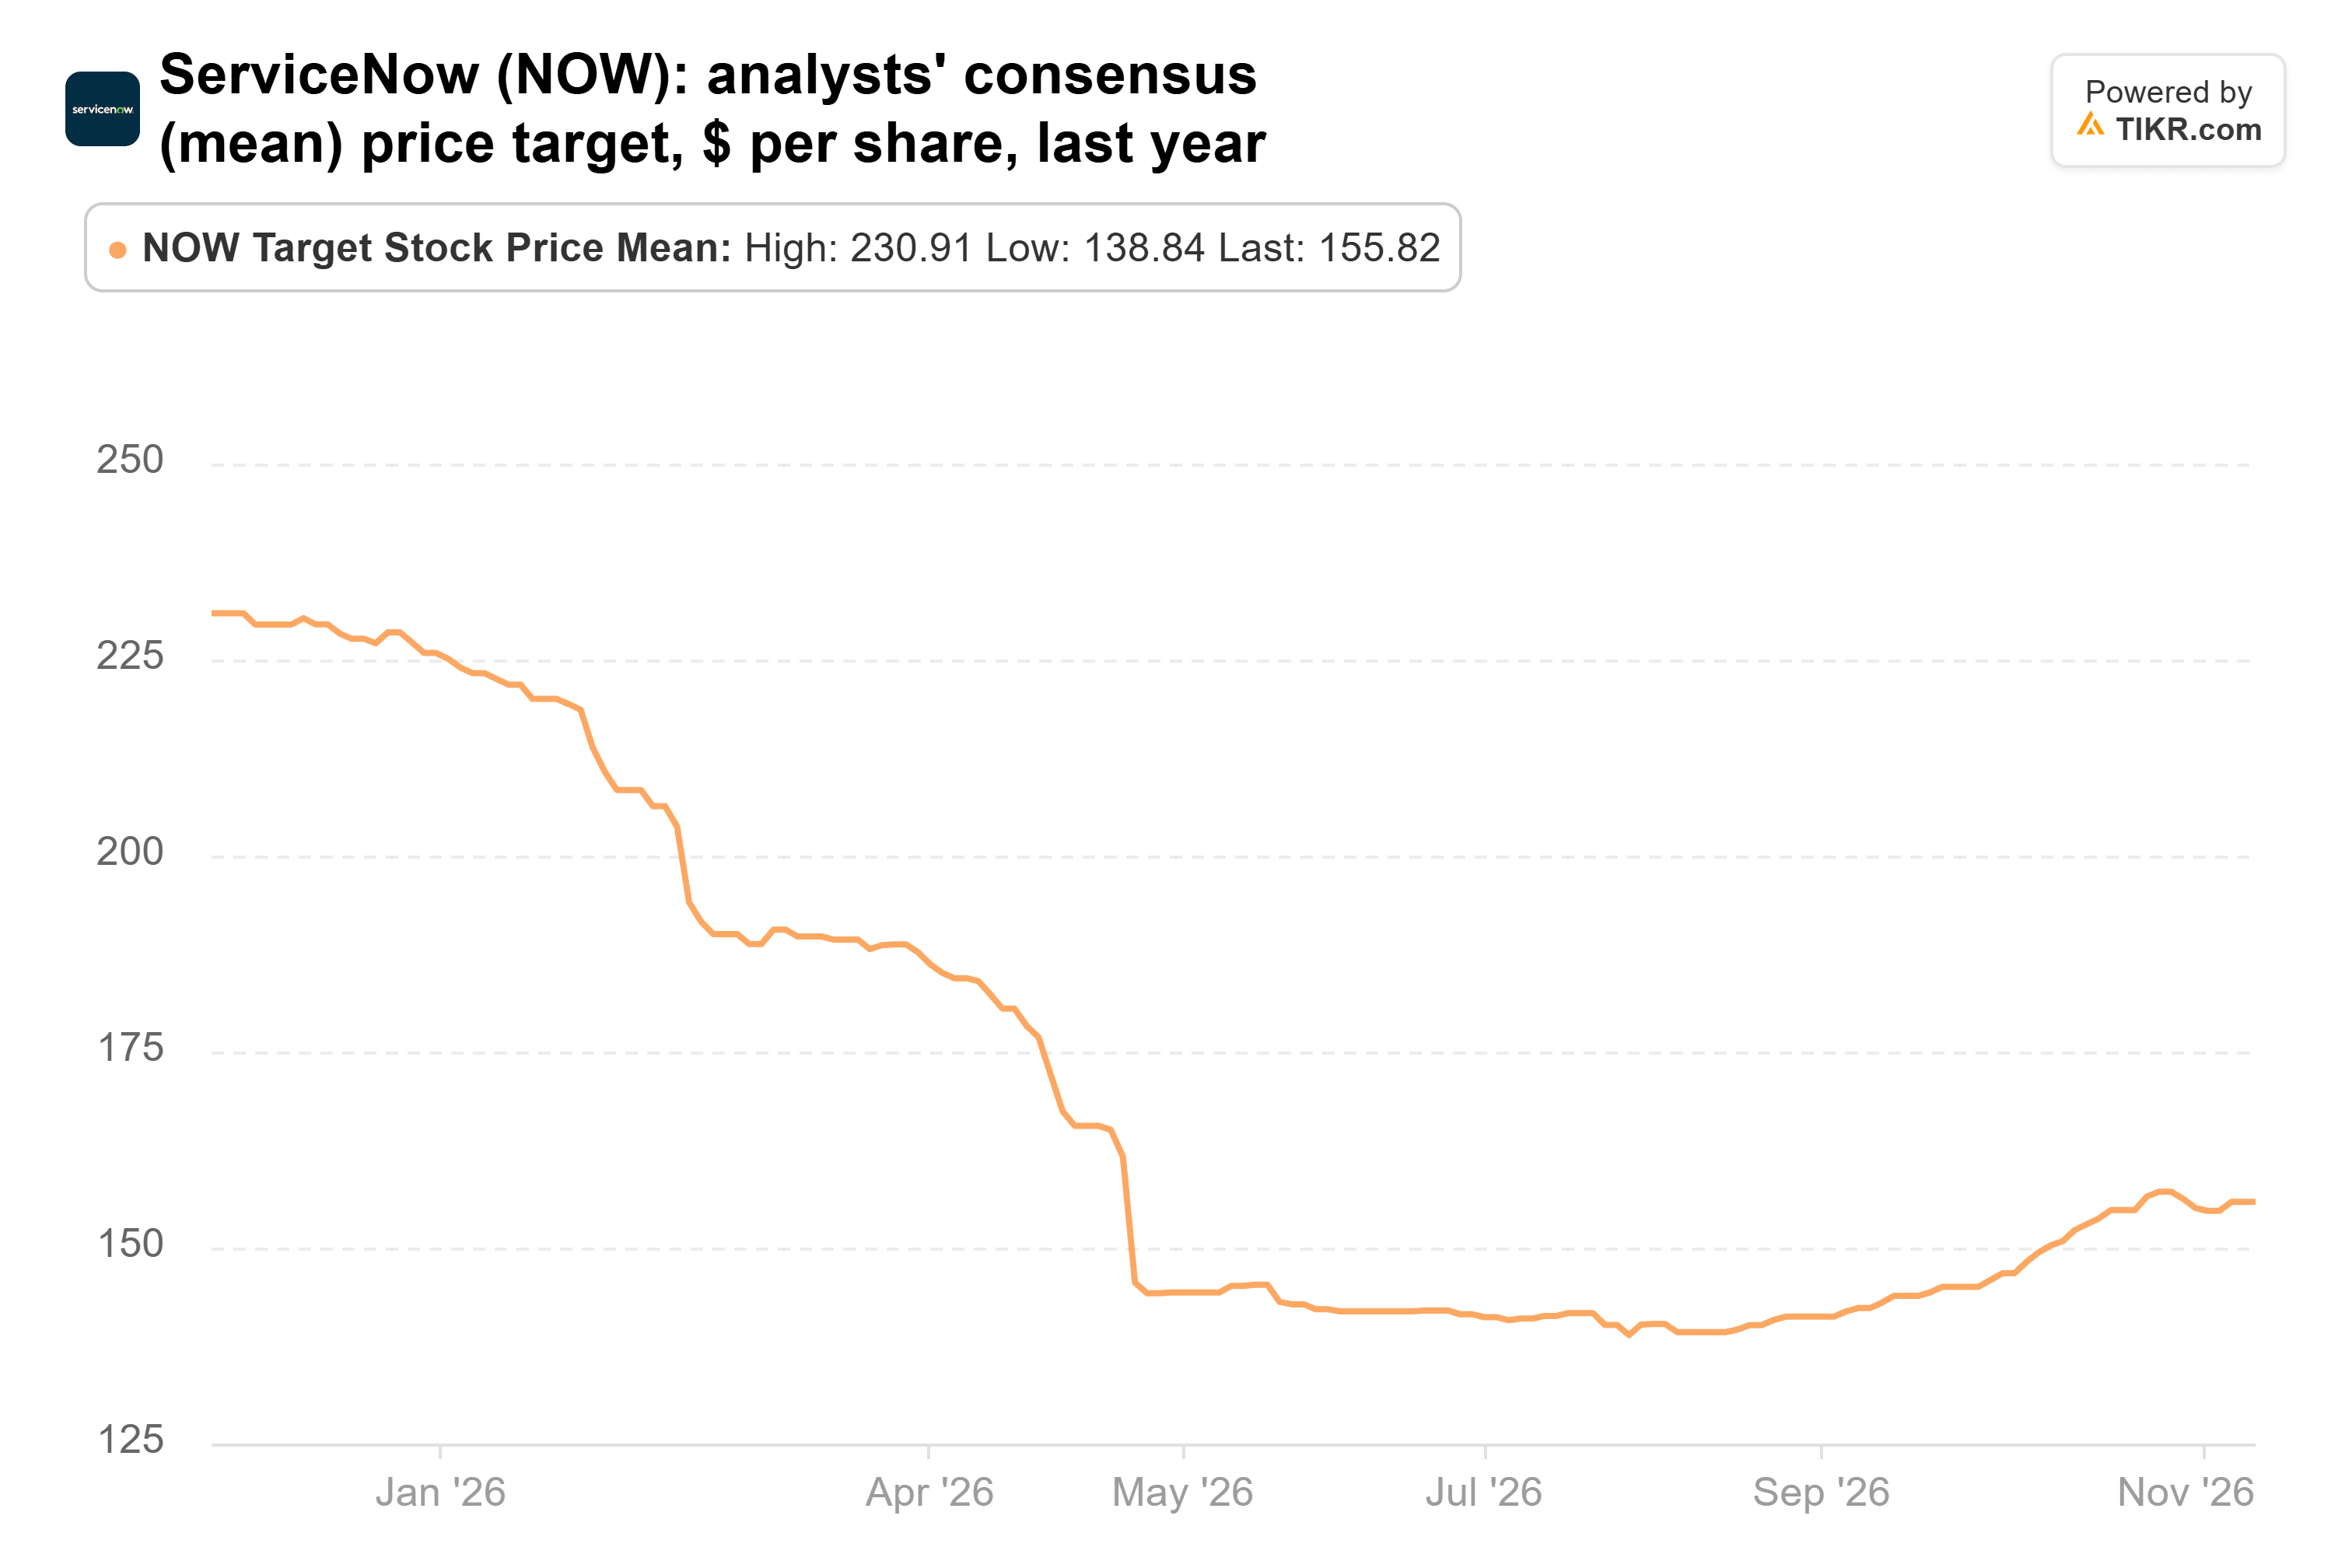
这仍比最新收盘价高出57%。ServiceNow的远期市盈率约为22倍,而其五年季度末平均值为53倍。
Akamai第三季度收入增长6%至11.2亿美元,但其非GAAP营业利润率下降了6个百分点至25%,并且下调了全年收入指引。尽管如此,其CEO仍买入了260万美元的股票。Akamai也是这五只股票中唯一一家平均目标价在过去一年有所上涨的:
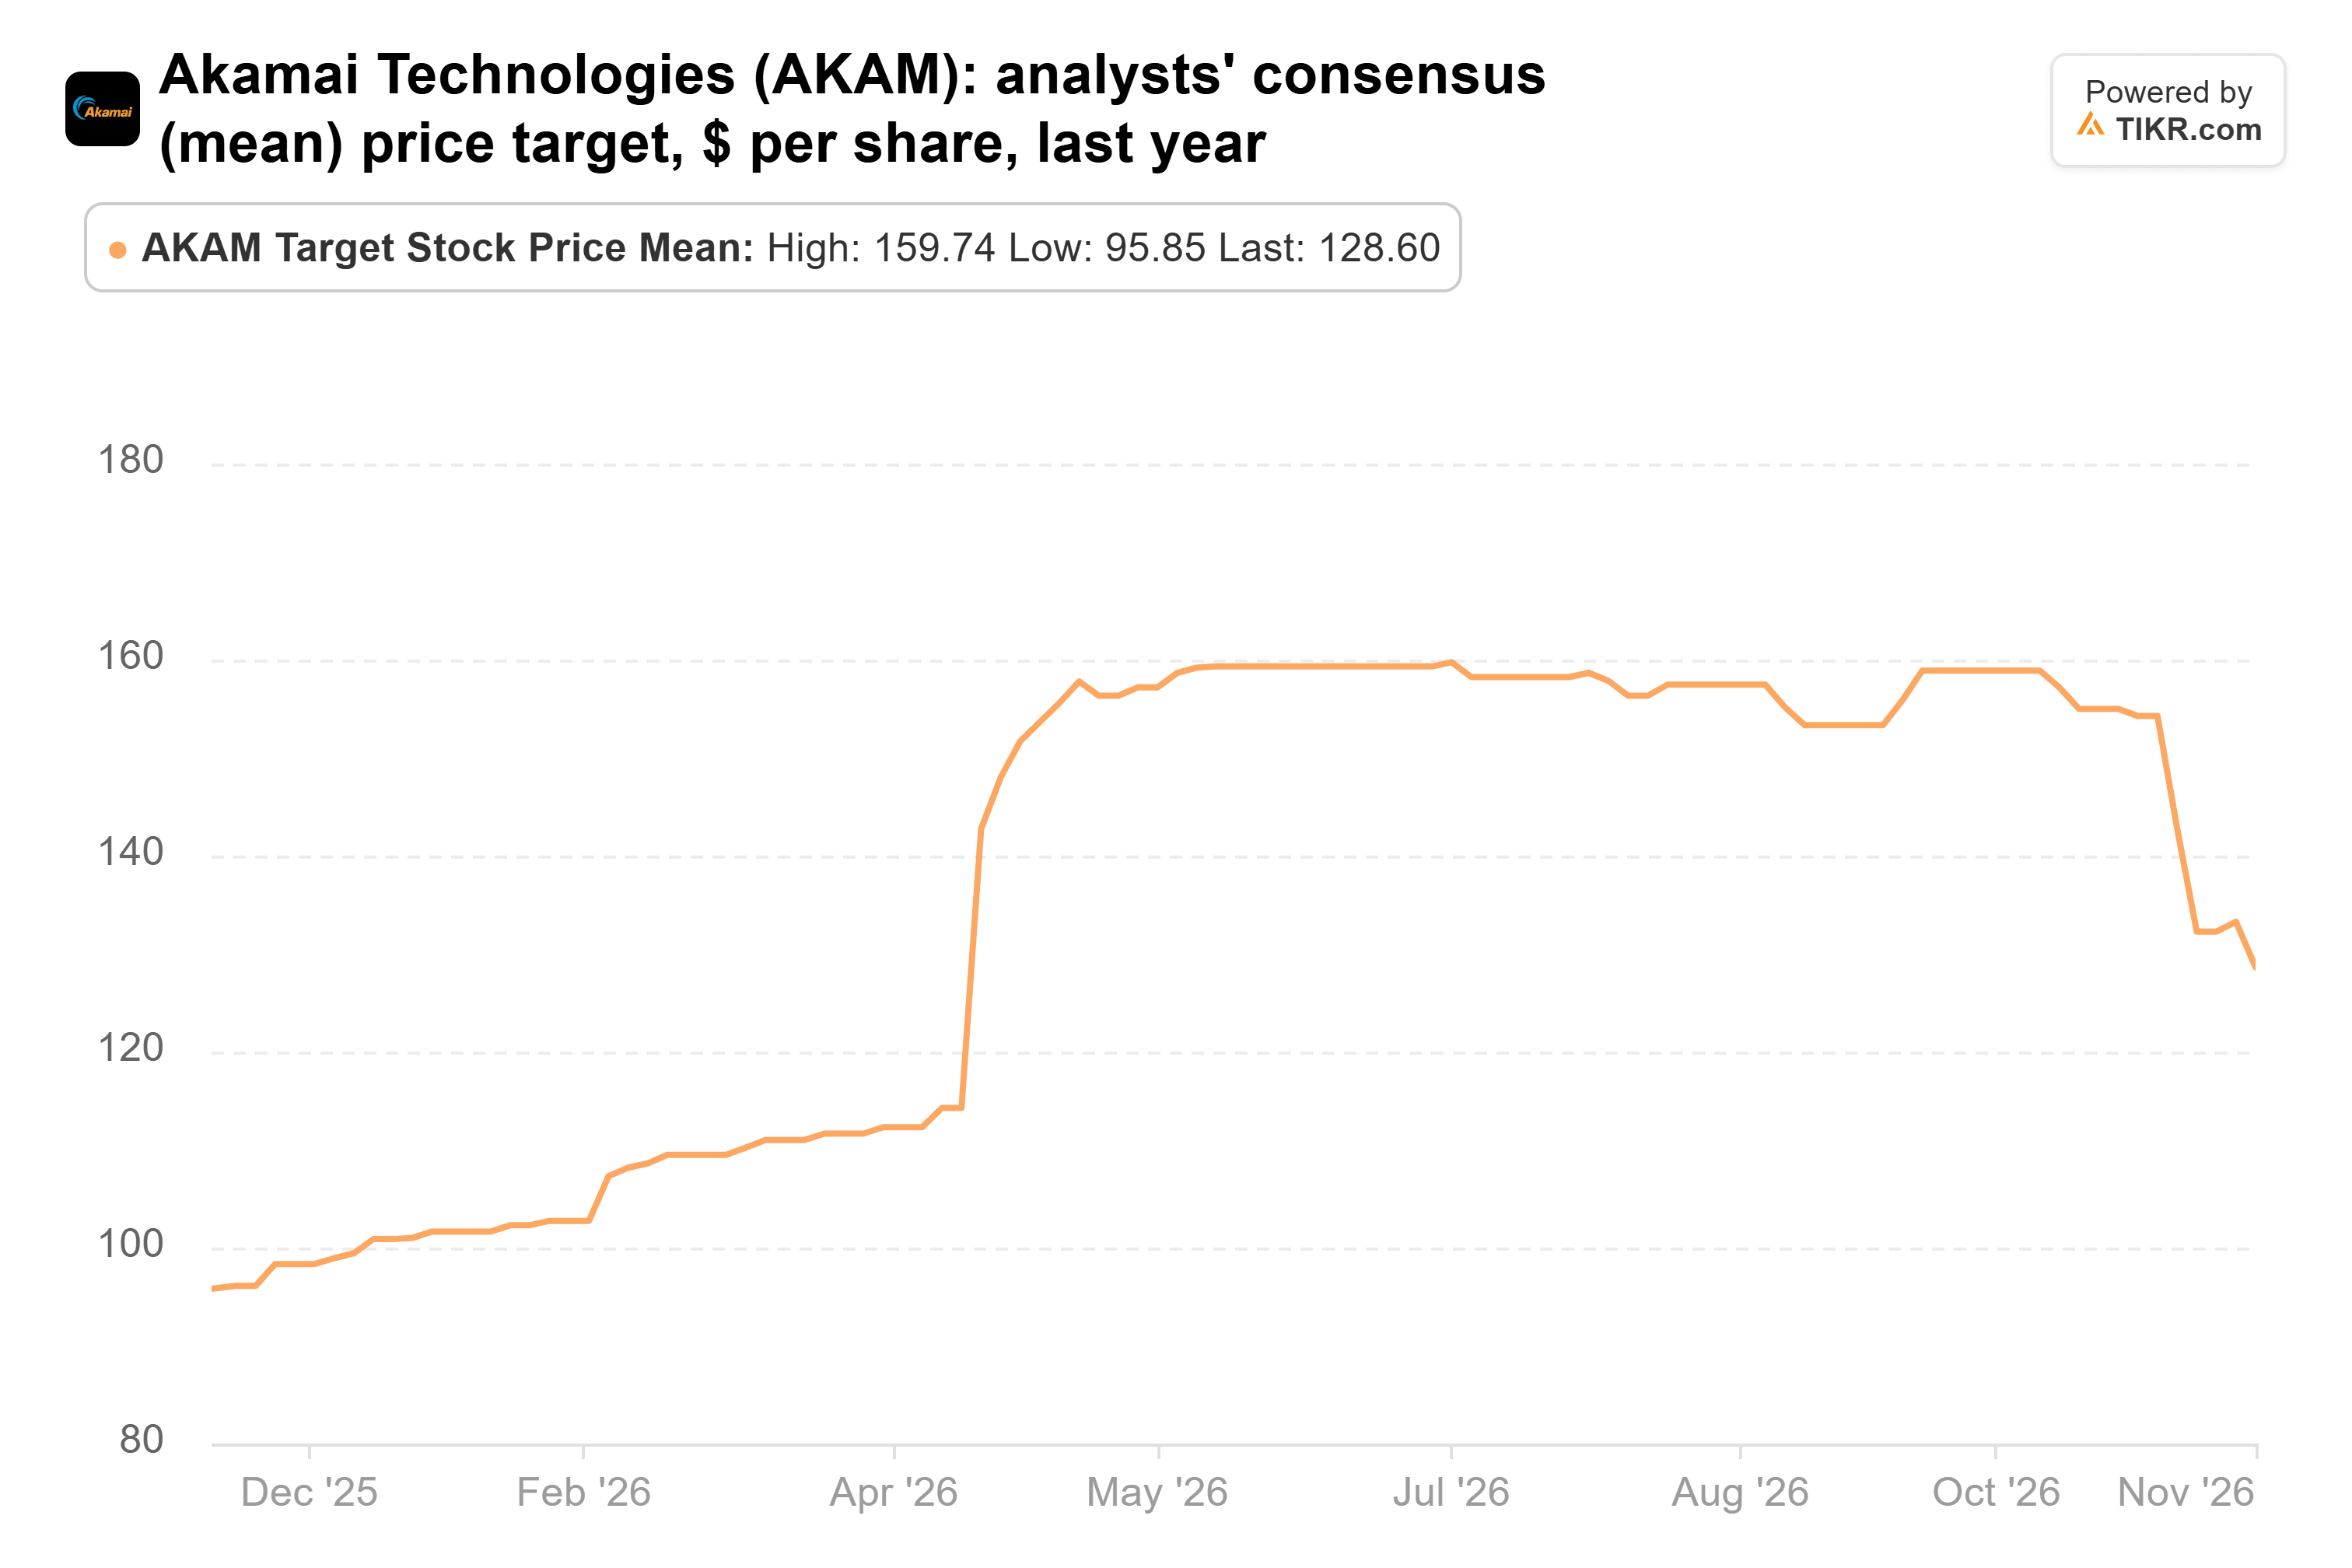
129美元的目标价比最新收盘价高出53%。
我会对CoreWeave持观望态度
CoreWeave的风险显而易见:如果新资金的成本持续上升,收益将流向贷款人和新股东。因此,我还不会跟随泰珀买入。
如果我现在只能买入这五只股票中的一只,那会是ServiceNow。它将2025年收入的34.9%转化为自由现金流,因此能够自筹资金支持增长。其估值也远低于其五年平均倍数的一半。
当然,CoreWeave可能很快证明我错了。关注其下一笔合同支持贷款的收益率、克雷斯领导下的NVIDIA首份财报,以及这些基金在2月中旬发布的下一份13F文件。
那么CoreWeave股票的实际价值是多少?
TIKR让你能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到CoreWeave可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!