核心要点
- Cloudflare 第三季度营收增长 39% 至 7.825 亿美元,创下近四年最快增速,股价随后上涨 12%。
- 同期 Akamai 营收仅增长 6%,而 Cloudflare 将其 2026 年营收展望上调至 29.63 亿至 29.64 亿美元。
- 非美国通用会计准则毛利率从 75.3% 降至 72.4%,因 AI 流量和开发者工作负载对网络的压力加大。
- 预计于 2027 年 2 月发布的第四季度财报将揭示管理层承诺的 GAAP 盈利是否实现。
Cloudflare (NET) 的股价在 11 月 6 日上午上涨了 12%,此前该公司公布了近四年来的最快营收增长。营收增长 39% 至 7.825 亿美元,公司也年内第三次上调了盈利预测。
与其最老对手的对比难以忽视。Akamai Technologies (AKAM) 同日发布财报,其营收仅增长 6% 至 11.22 亿美元。
"我们的引擎正全速运转,并且我们已经为下一阶段的增长找到了更高的档位,"首席执行官 Matthew Prince 在财报新闻稿中表示。
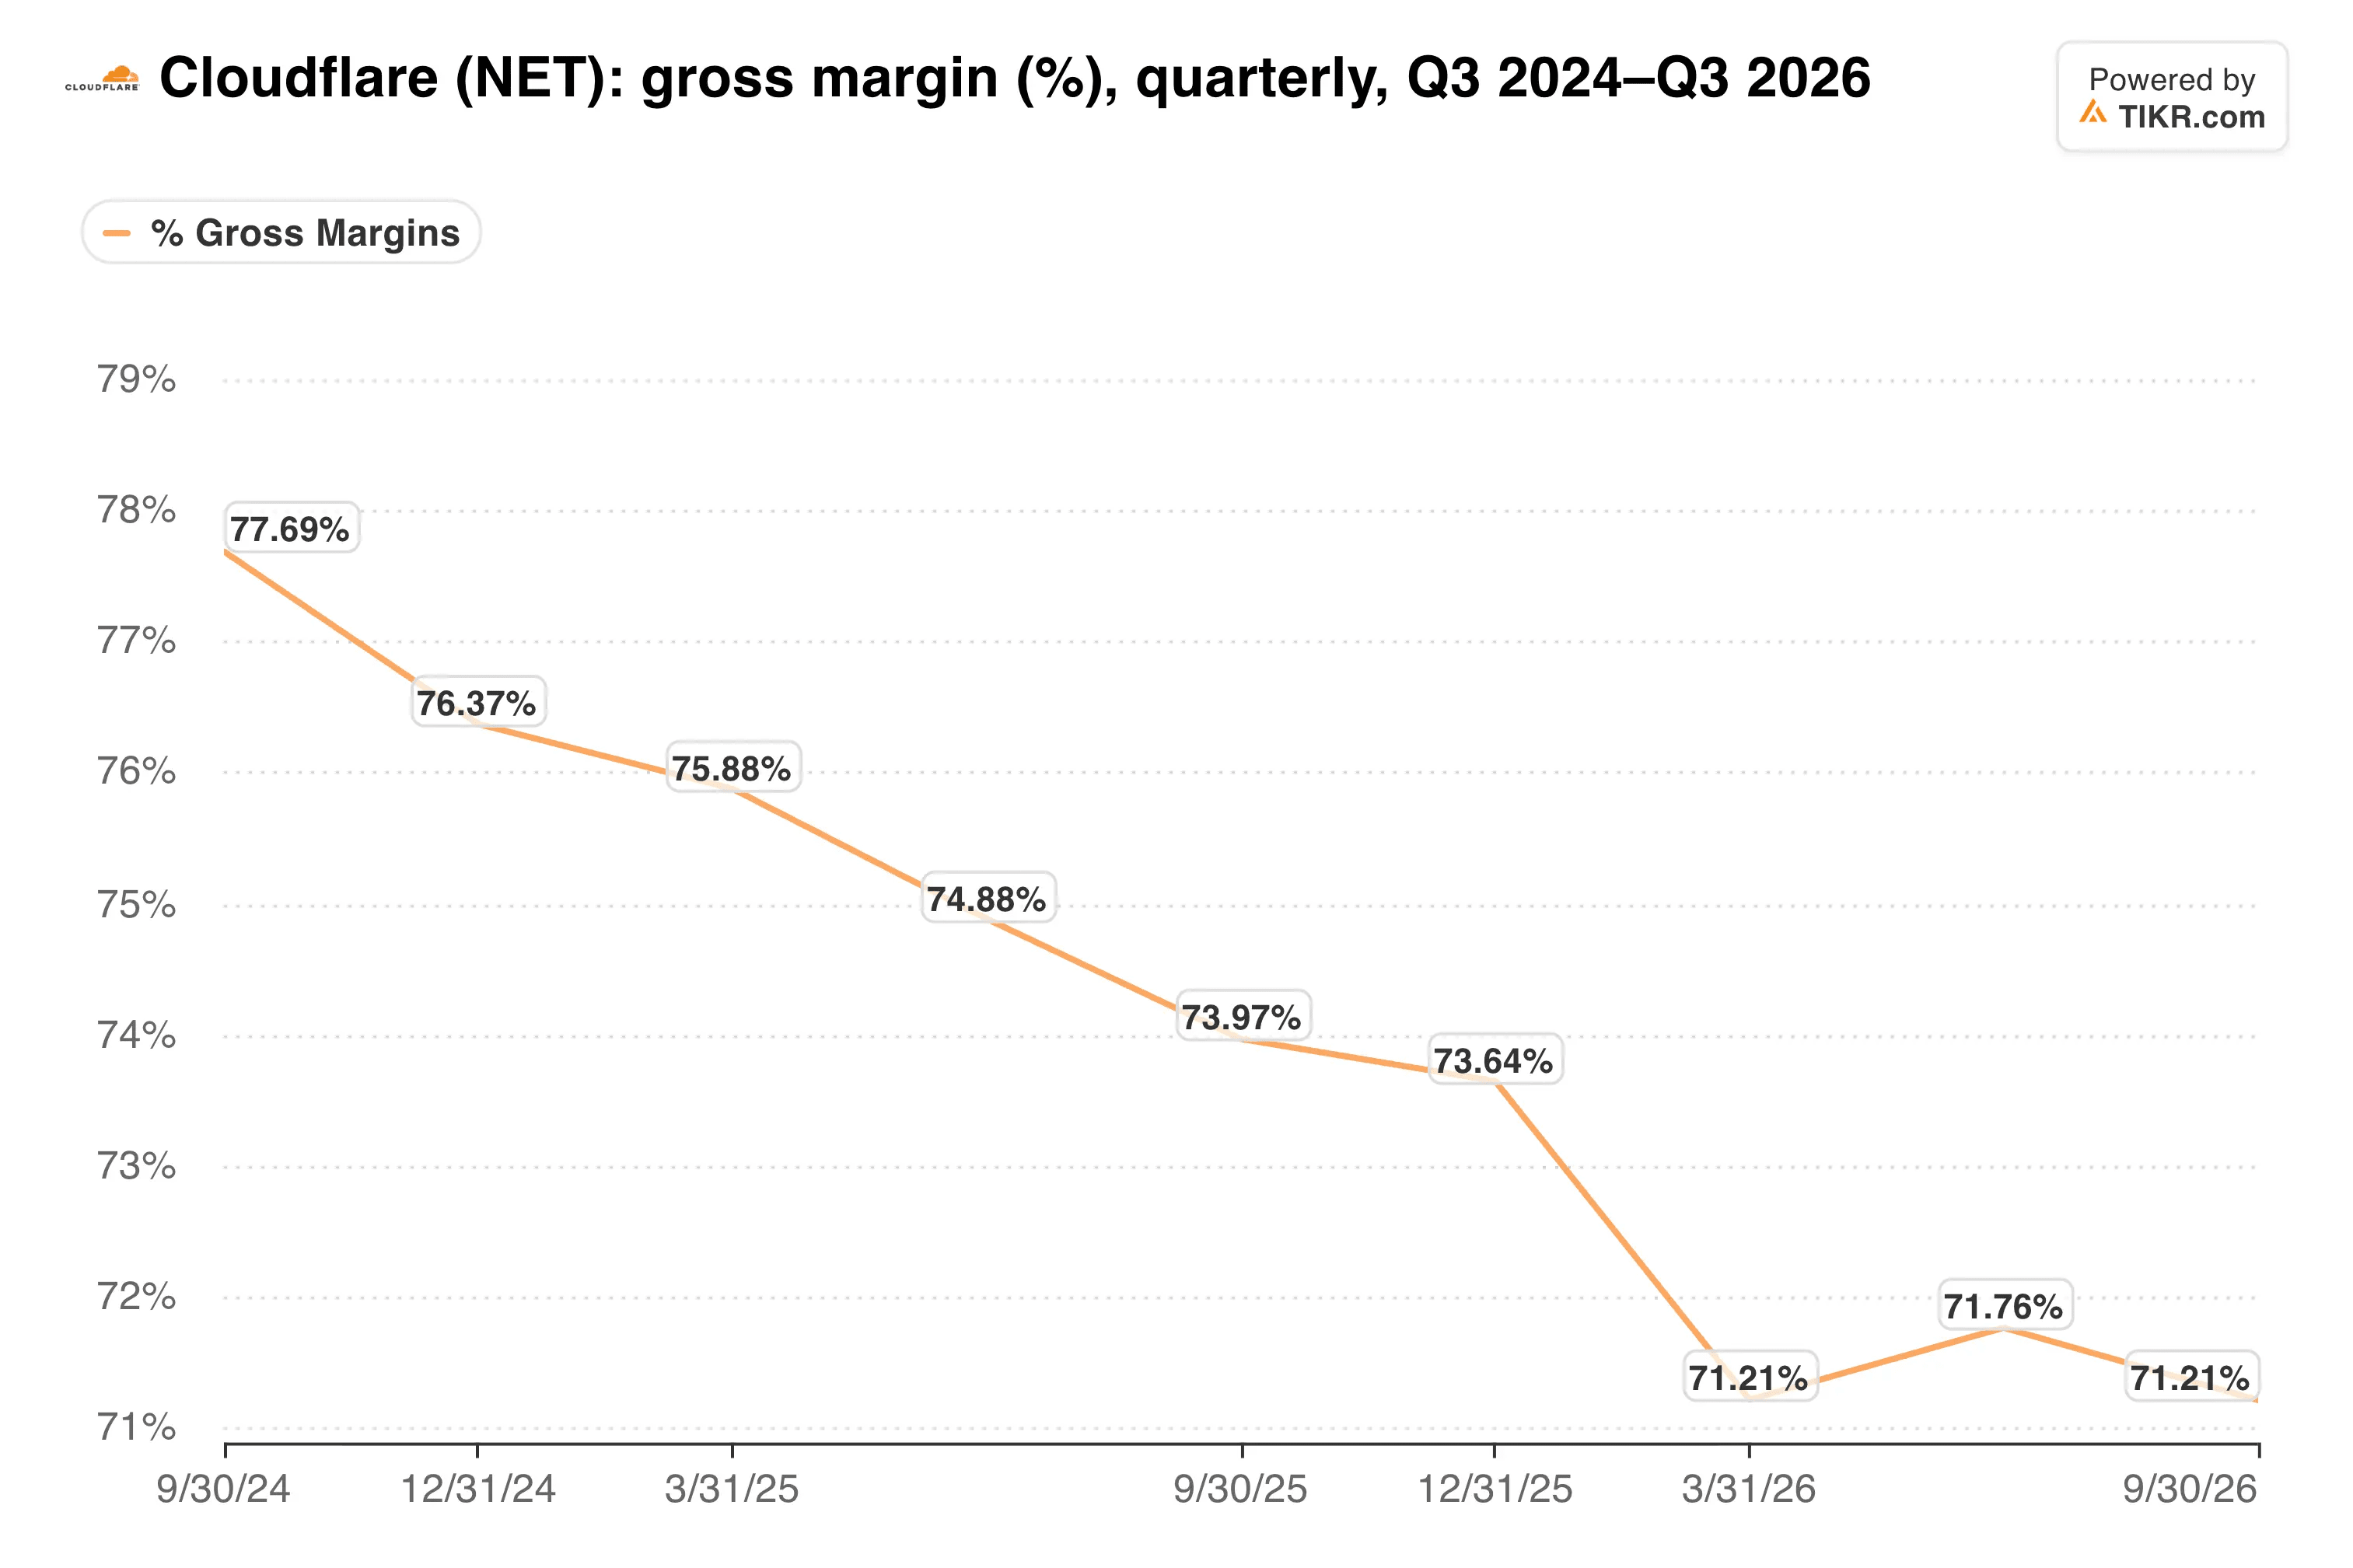
然而,更高的档位是有代价的。随着 AI 流量和开发者工作负载对网络的压力加大,毛利率持续下滑。
增长再次加速
这是 2026 年连续第三次加速。第一季度营收增长 34%,第二季度增长 36%,第三季度达到 39%。
其他几个数字也很突出:
- 非美国通用会计准则营业利润增长 59.5% 至 1.371 亿美元,利润率为 17.5%。
- 调整后每股收益从 0.27 美元攀升至 0.38 美元,高于预期的 0.34 美元。
- 当期剩余履约义务增长 37%,因此合同收入保持同步增长。
业绩指引也上调了。Cloudflare 现在预计 2026 年营收为 29.63 亿至 29.64 亿美元,高于 8 月份预测的 28.6 亿至 28.7 亿美元。其调整后每股收益展望从 1.25 至 1.26 美元上调至 1.35 美元。
以下是其营收按季度累计的情况……
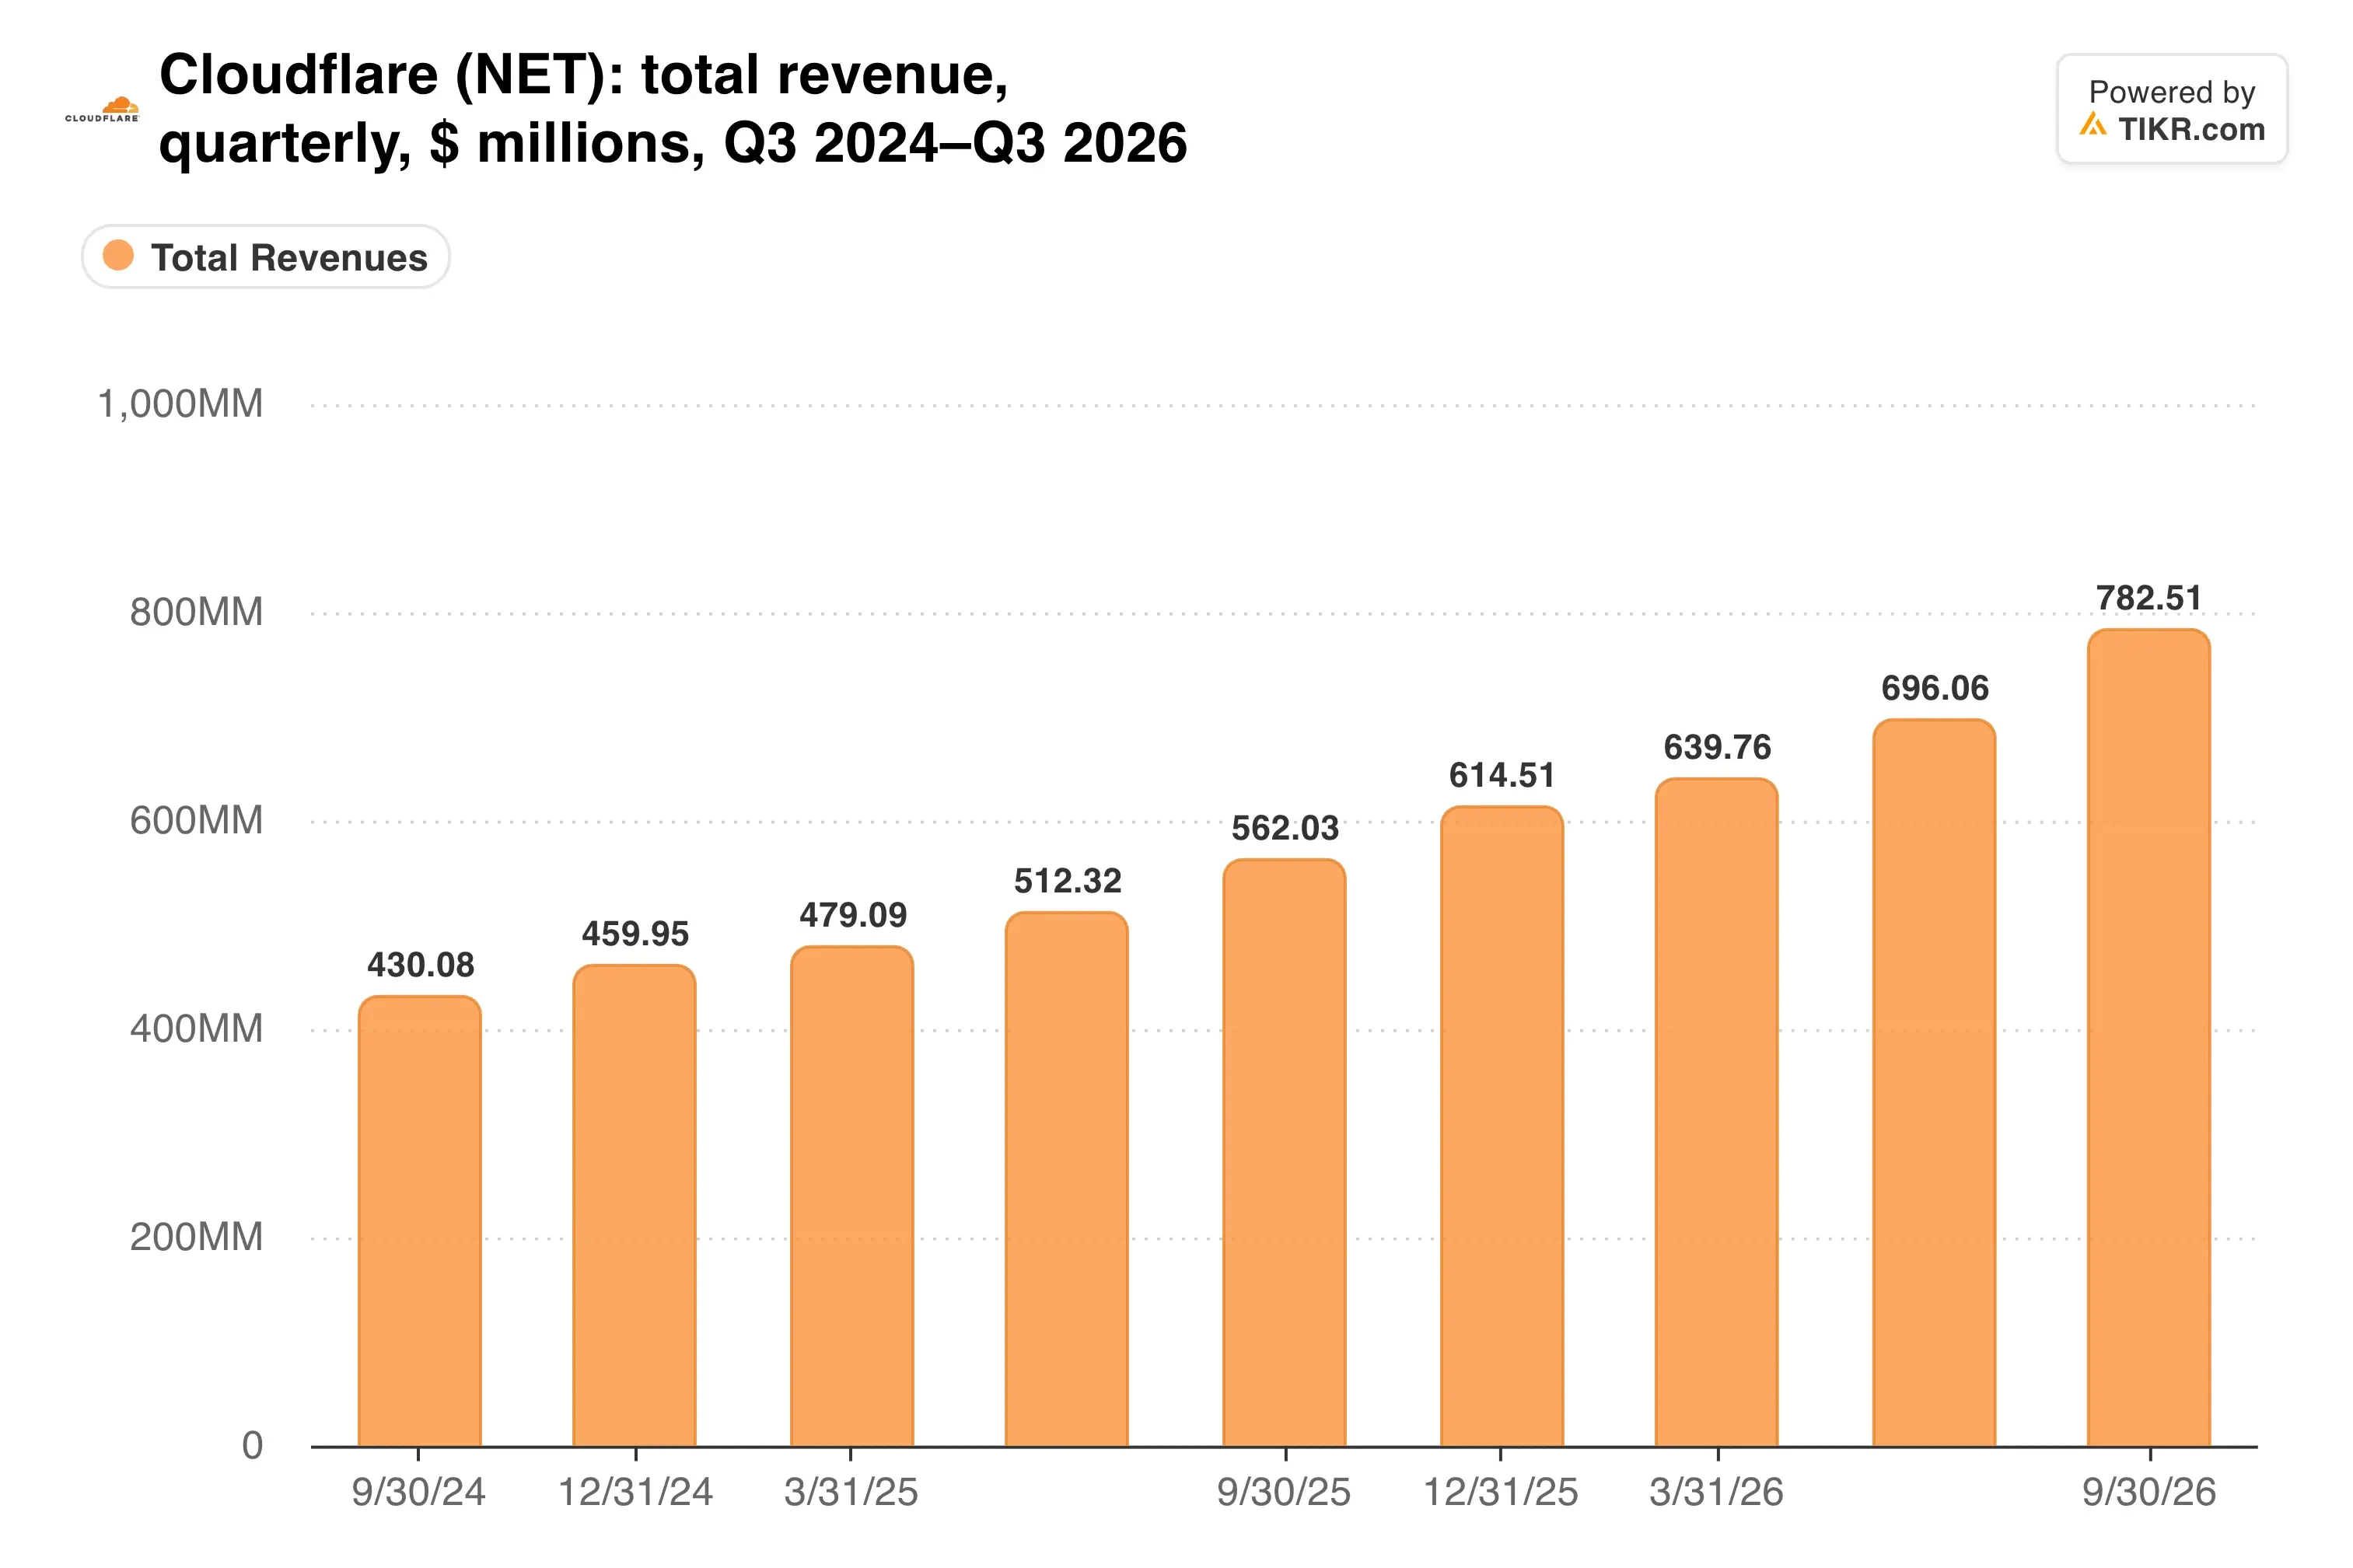
一年前,季度营收为 5.62 亿美元。这一攀升是 AI 流量故事正转化为销售额的最清晰信号。
开发者和智能体承担重任
管理层将此归功于 Workers 开发者平台和智能体工作负载。同时,年付费超过 10 万美元的客户增长了 25%,达到 5,000 多家。
这种组合解释了为何 Cloudflare 持续拉开与 Akamai 的差距。Akamai 的安全业务营收增长 9% 至 6.22 亿美元,其云基础设施部门增长 34%,但仅带来 1.09 亿美元收入。
Akamai 的利润率也有所下降。其非美国通用会计准则营业利润率下降了 6 个百分点至 25%,因此沉重的基础设施支出对两家公司都造成了压力。
那么,两家公司在增长方面的差距有多大?
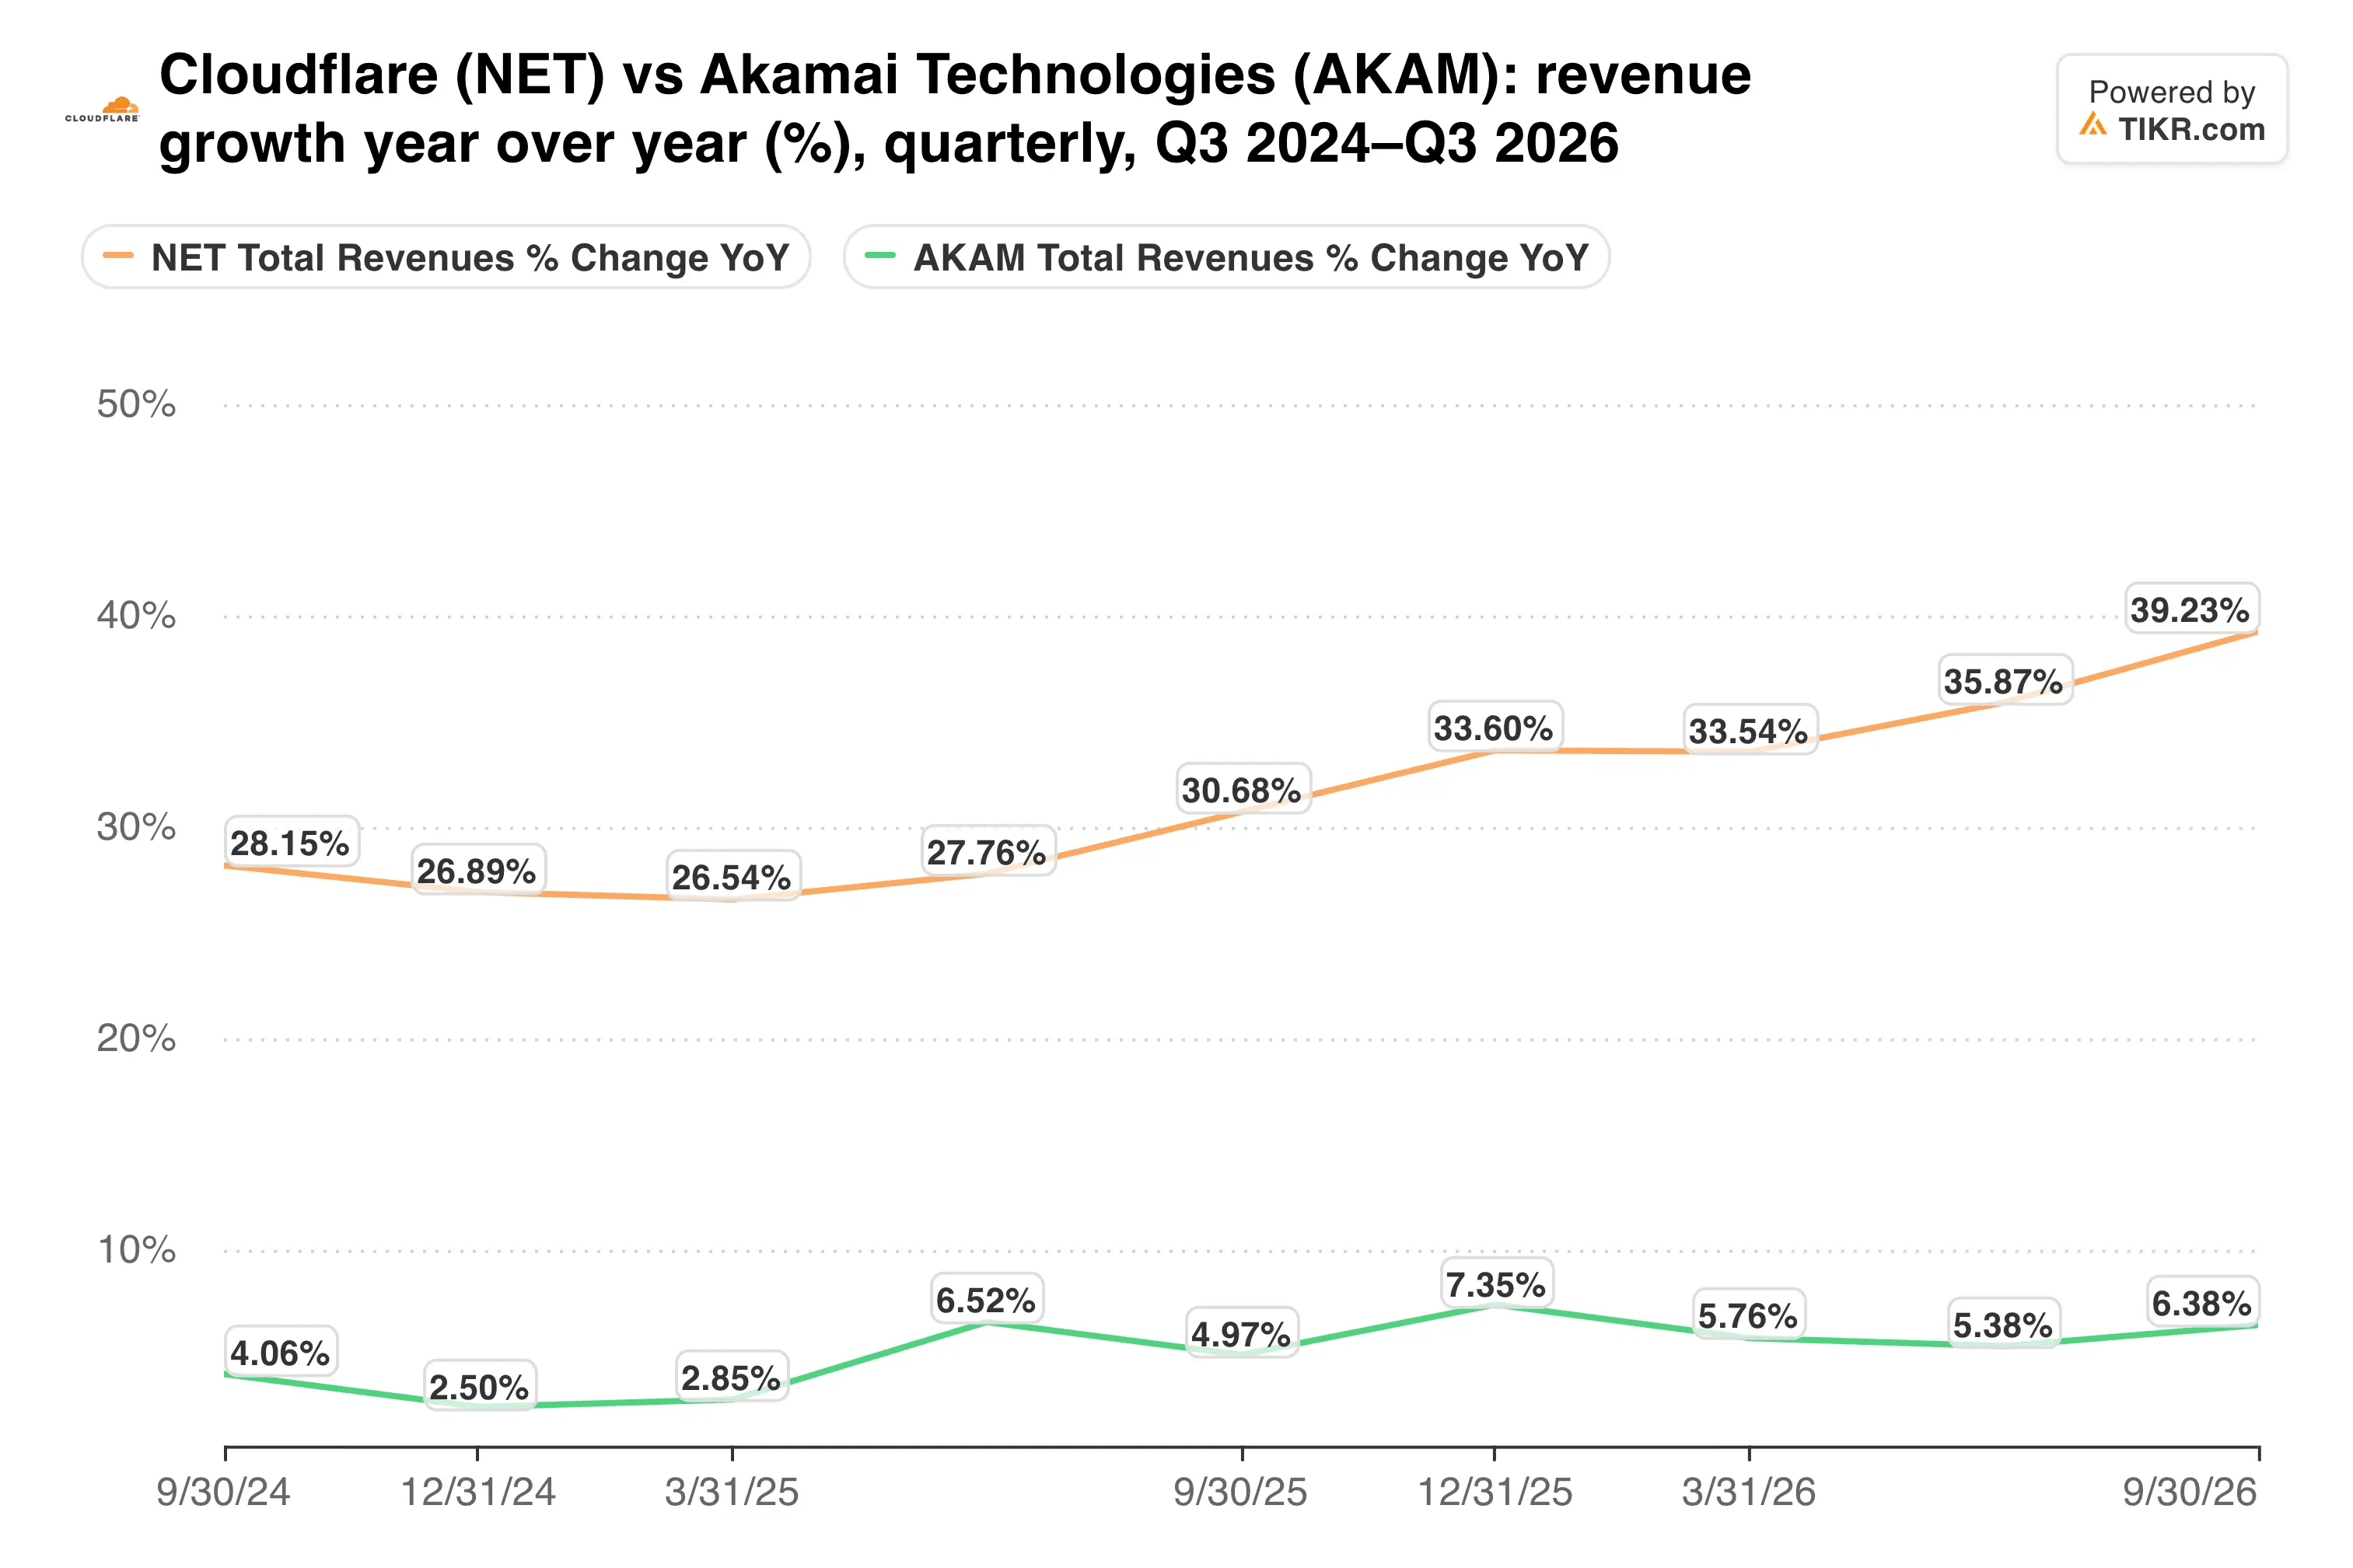
Cloudflare 仍然是规模较小的企业。然而,按照这个速度,营收差距正在迅速缩小。
TIKR 追踪了 34 位分析师对 Cloudflare 的看法。有多少人给出"买入"评级?
在一个地方查看 Cloudflare 的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预测。超过 50 万投资者使用 TIKR 来研究像这样的股票。查看 Cloudflare 的分析师评级
利润率换取了速度
管理层表示,Workers 的毛利率略低于 Zero Trust 等产品,本季度数据也证明了这一点。由于第三方服务、主机托管和服务器折旧,营收成本增长了 54%。
非美国通用会计准则毛利率从一年前的 75.3% 降至 72.4%。这一趋势已持续下行一段时间。
现金流也讲述了类似的故事。资本支出跃升 44% 至 1.218 亿美元,因此自由现金流仅增长 9.5% 至 8,210 万美元,利润率为 10%,而一年前为 13%。
GAAP 业绩仍显示亏损。由于股权激励及相关税费达到 1.741 亿美元,营业亏损扩大至 6,790 万美元。尽管如此,管理层现在预计第四季度将实现 GAAP 盈利,远早于其 2028 年的目标。
估值几乎没有留下犯错的空间。即使在今年秋季的回调之后,Cloudflare 的股价相对于销售额的倍数仍然很高。
我的看法是:本季度解决了增长问题,我认为上调的指引是可信的,因为合同收入的增长几乎同样快。不过,我现在会更密切关注毛利率而非营收。AI 工作负载导致的每一个百分点的毛利率损失,都使得实现 GAAP 盈利更加困难,因此我宁愿在回调时增持,也不愿追涨这轮反弹。
下一个检查点是预计于 2027 年 2 月发布的第四季度财报。它将揭示营收是否接近 8.45 亿至 8.46 亿美元的指引区间,以及承诺的 GAAP 盈利是否真正实现。
那么 Cloudflare 股票的实际价值是多少?
TIKR 让你在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到 Cloudflare 可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映您自己对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或其内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师预测来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!