核心要点
- Snowflake 于 11 月 3 日推出了 Business Ontology 和全面可用的 Cortex AI Gateway,以在 12 月 2 日财报发布前加强对 AI 智能体的治理。
- 上季度产品收入增长 37%,CEO Sridhar Ramaswamy 表示 AI 贡献了"约一半的增长加速"。
- 非 GAAP 产品毛利率从 76.4% 下滑至 74.7%,因 Snowflake 吸收了 AI 相关成本,而其高昂的估值使其几乎没有犯错空间。
- 12 月 2 日,产品收入需落在 15.88 亿至 15.93 亿美元的指引区间内,且业绩展望需将增长率维持在接近 40% 的高位。
Snowflake (SNOW) 将于 12 月 2 日发布其第三财季财报,市场预期很高。上季度产品收入增长 37%,管理层对本季度的指引也是 37% 至 38%。
9 月份的那份财报推动其股价在一天内上涨了近 25%。该交易日股价收于 377 美元,为 2021 年 12 月以来的最高水平。
本月,Snowflake 在其 Expedition 2026 活动上展示了下一阶段增长的潜在来源。其答案是客户将付费运行的、受治理的 AI 智能体。
时机很重要,因为采用消费模式(consumption)的同行正在摇摆不定。Datadog (DDOG) 上季度收入增长 35%,但其对第四季度的指引与第三季度大致持平。
为智能体配备控制面板
11 月 3 日,Snowflake 为其 Horizon Catalog 增加了三项功能:
- Business Ontology 存储经批准的业务术语定义,并仅将这些定义提供给智能体。
- Cortex AI Gateway 现已全面可用,对每个智能体和模型调用应用统一的访问策略。
- 成本治理功能将 AI 支出分配给用户或团队,并强制执行严格的预算限制。
Glean 和 Kargo 已经在使用该网关,而 dentsu 则是 Business Ontology 的早期采用者。
"赢家不会是那些拥有最多智能体的企业,"产品执行副总裁 Christian Kleinerman 在发布新闻稿中表示。他的卖点是控制力,而这正是大型买家在扩大规模前所要求的。
Snowflake 需要这个卖点能够落地,因为其增长已连续三个季度攀升……
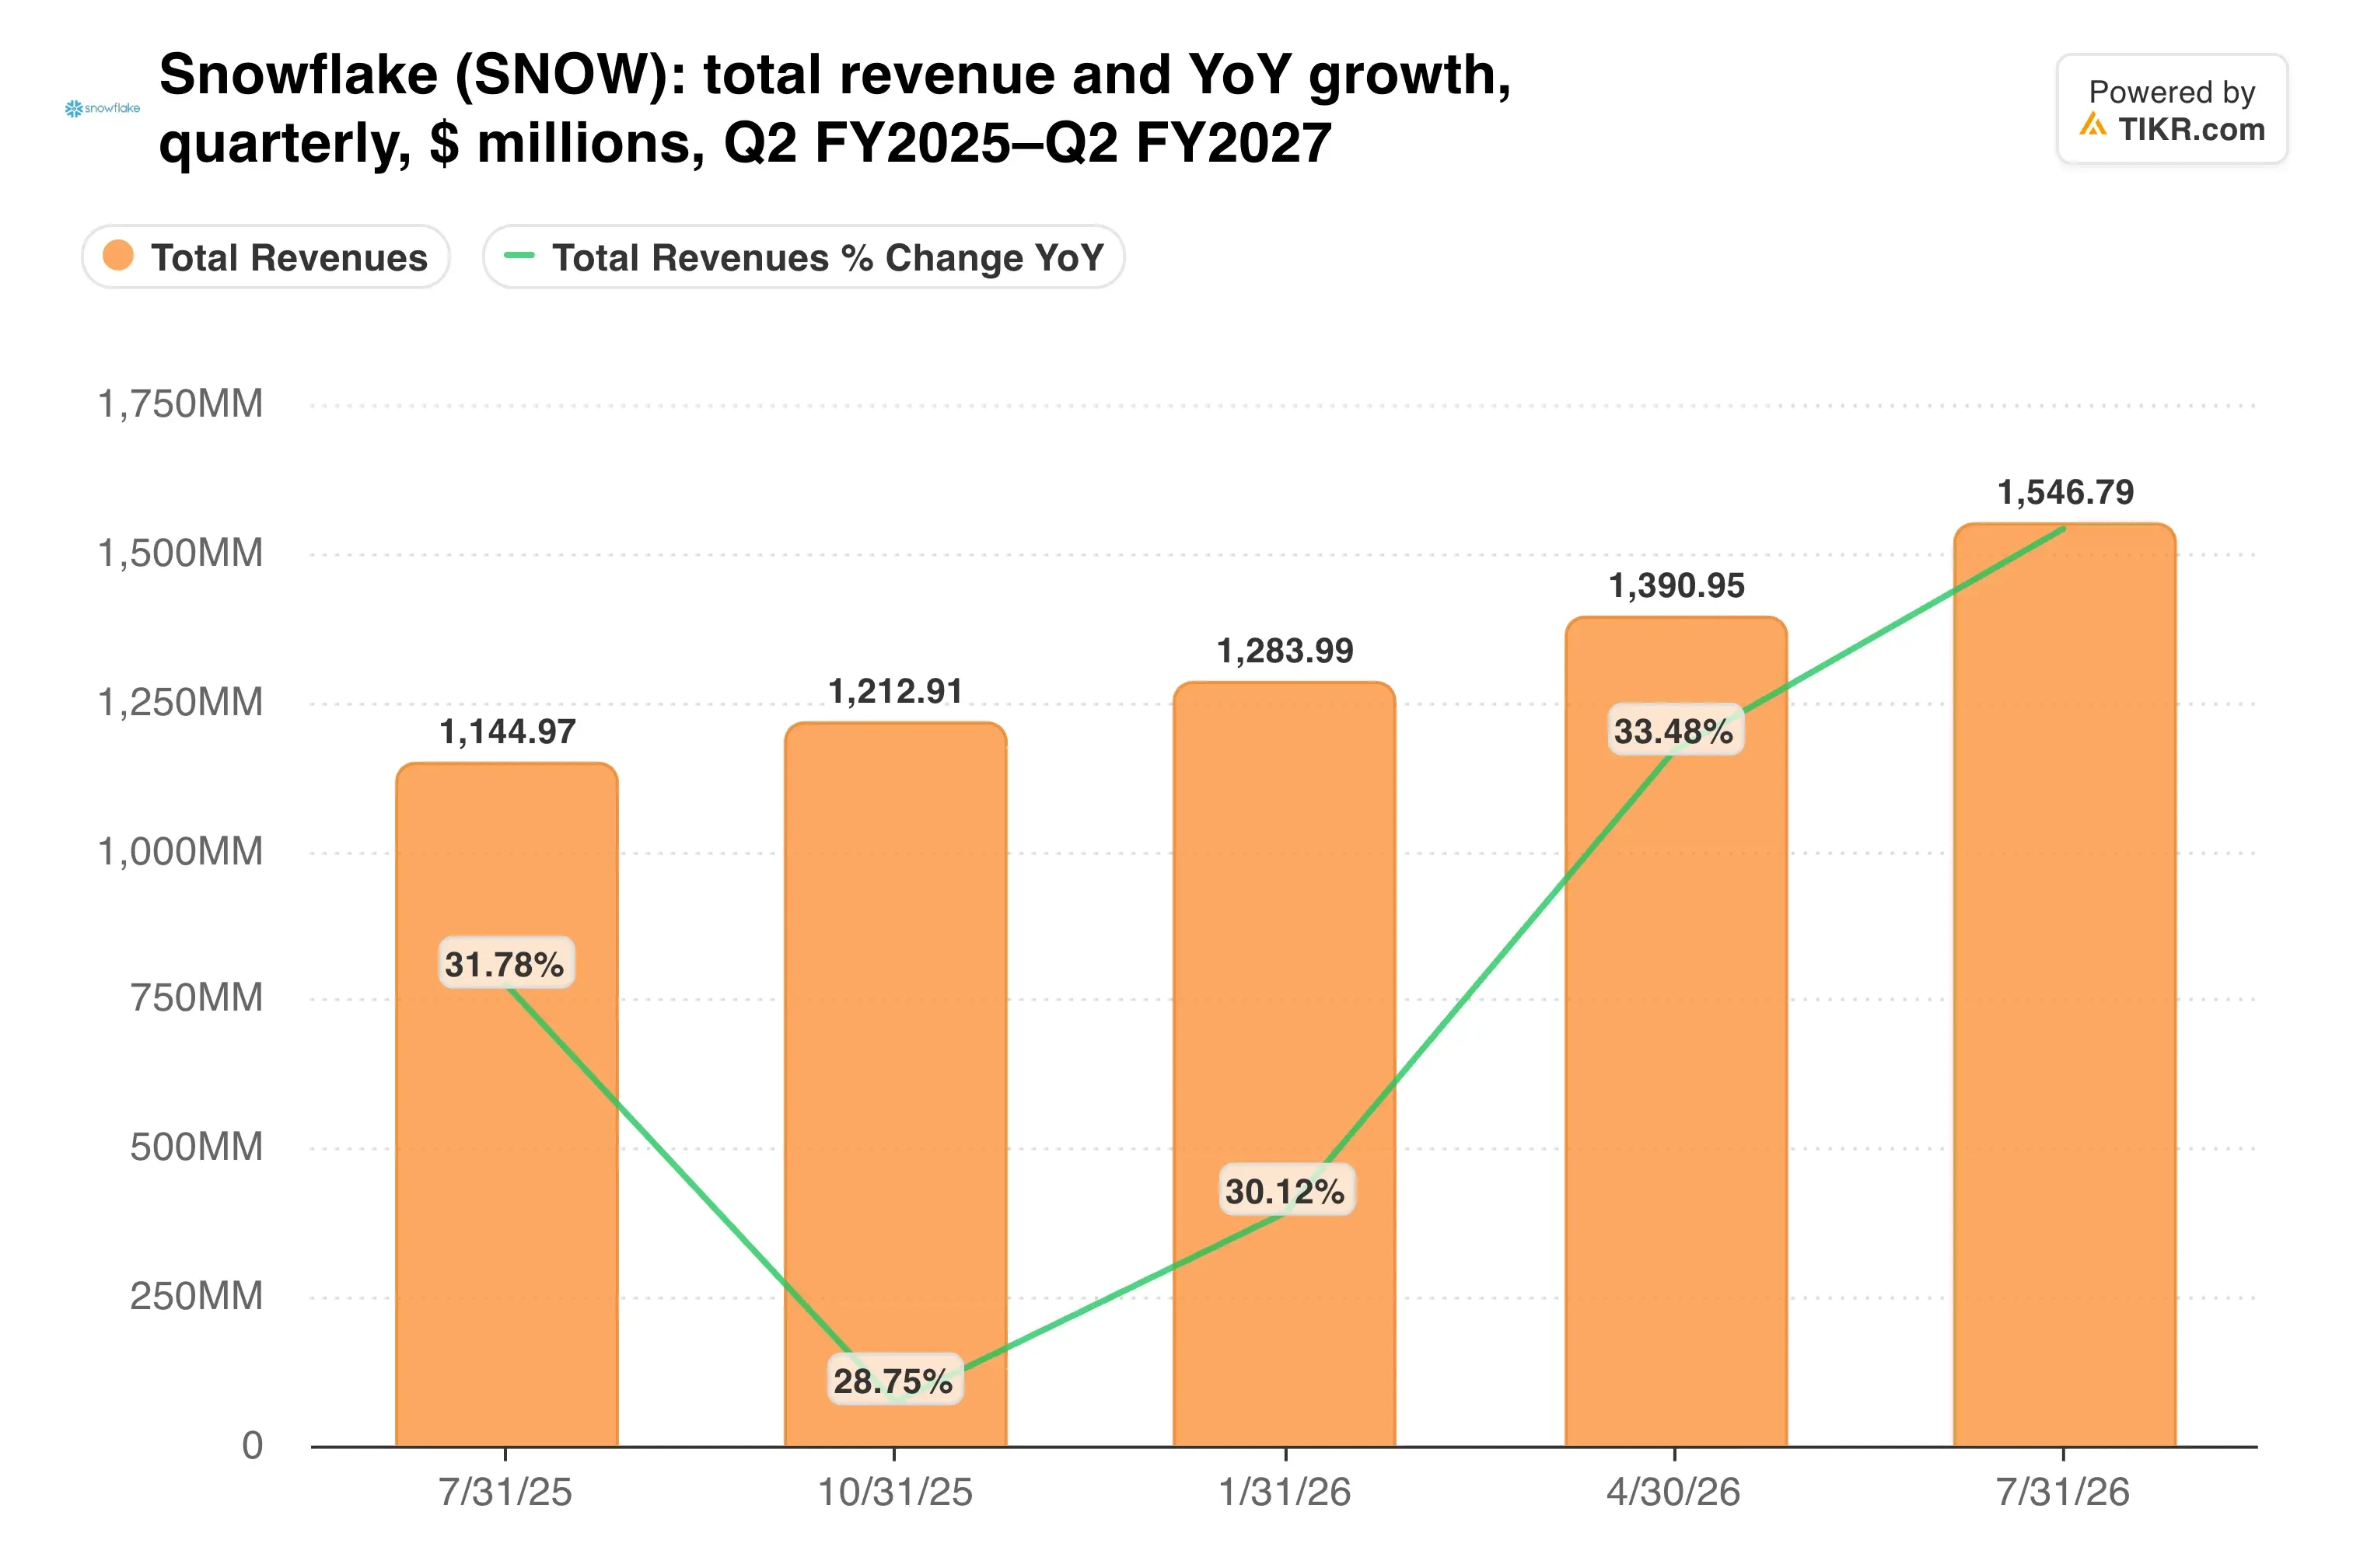
7月季度总收入达到15.5亿美元,较去年同期增长35%。
AI 正在提振核心平台
CEO Sridhar Ramaswamy 告诉投资者,AI 贡献了增长加速中"约一半"的动力。核心数据平台则提供了其余部分。
其他指标也支持这一点。剩余履约义务(RPO)增长30%至90亿美元,净收入留存率保持在126%。编程智能体 CoCo 的账户数超过 9,100 个,本季度新增超过 2,000 个。CoWork 达到 5,800 个。
因此,管理层将全年产品收入指引从 58.4 亿美元上调至 60.7 亿美元,这意味着 36% 的增长。
这与软件领域另一个采用消费模式的大公司相比如何?
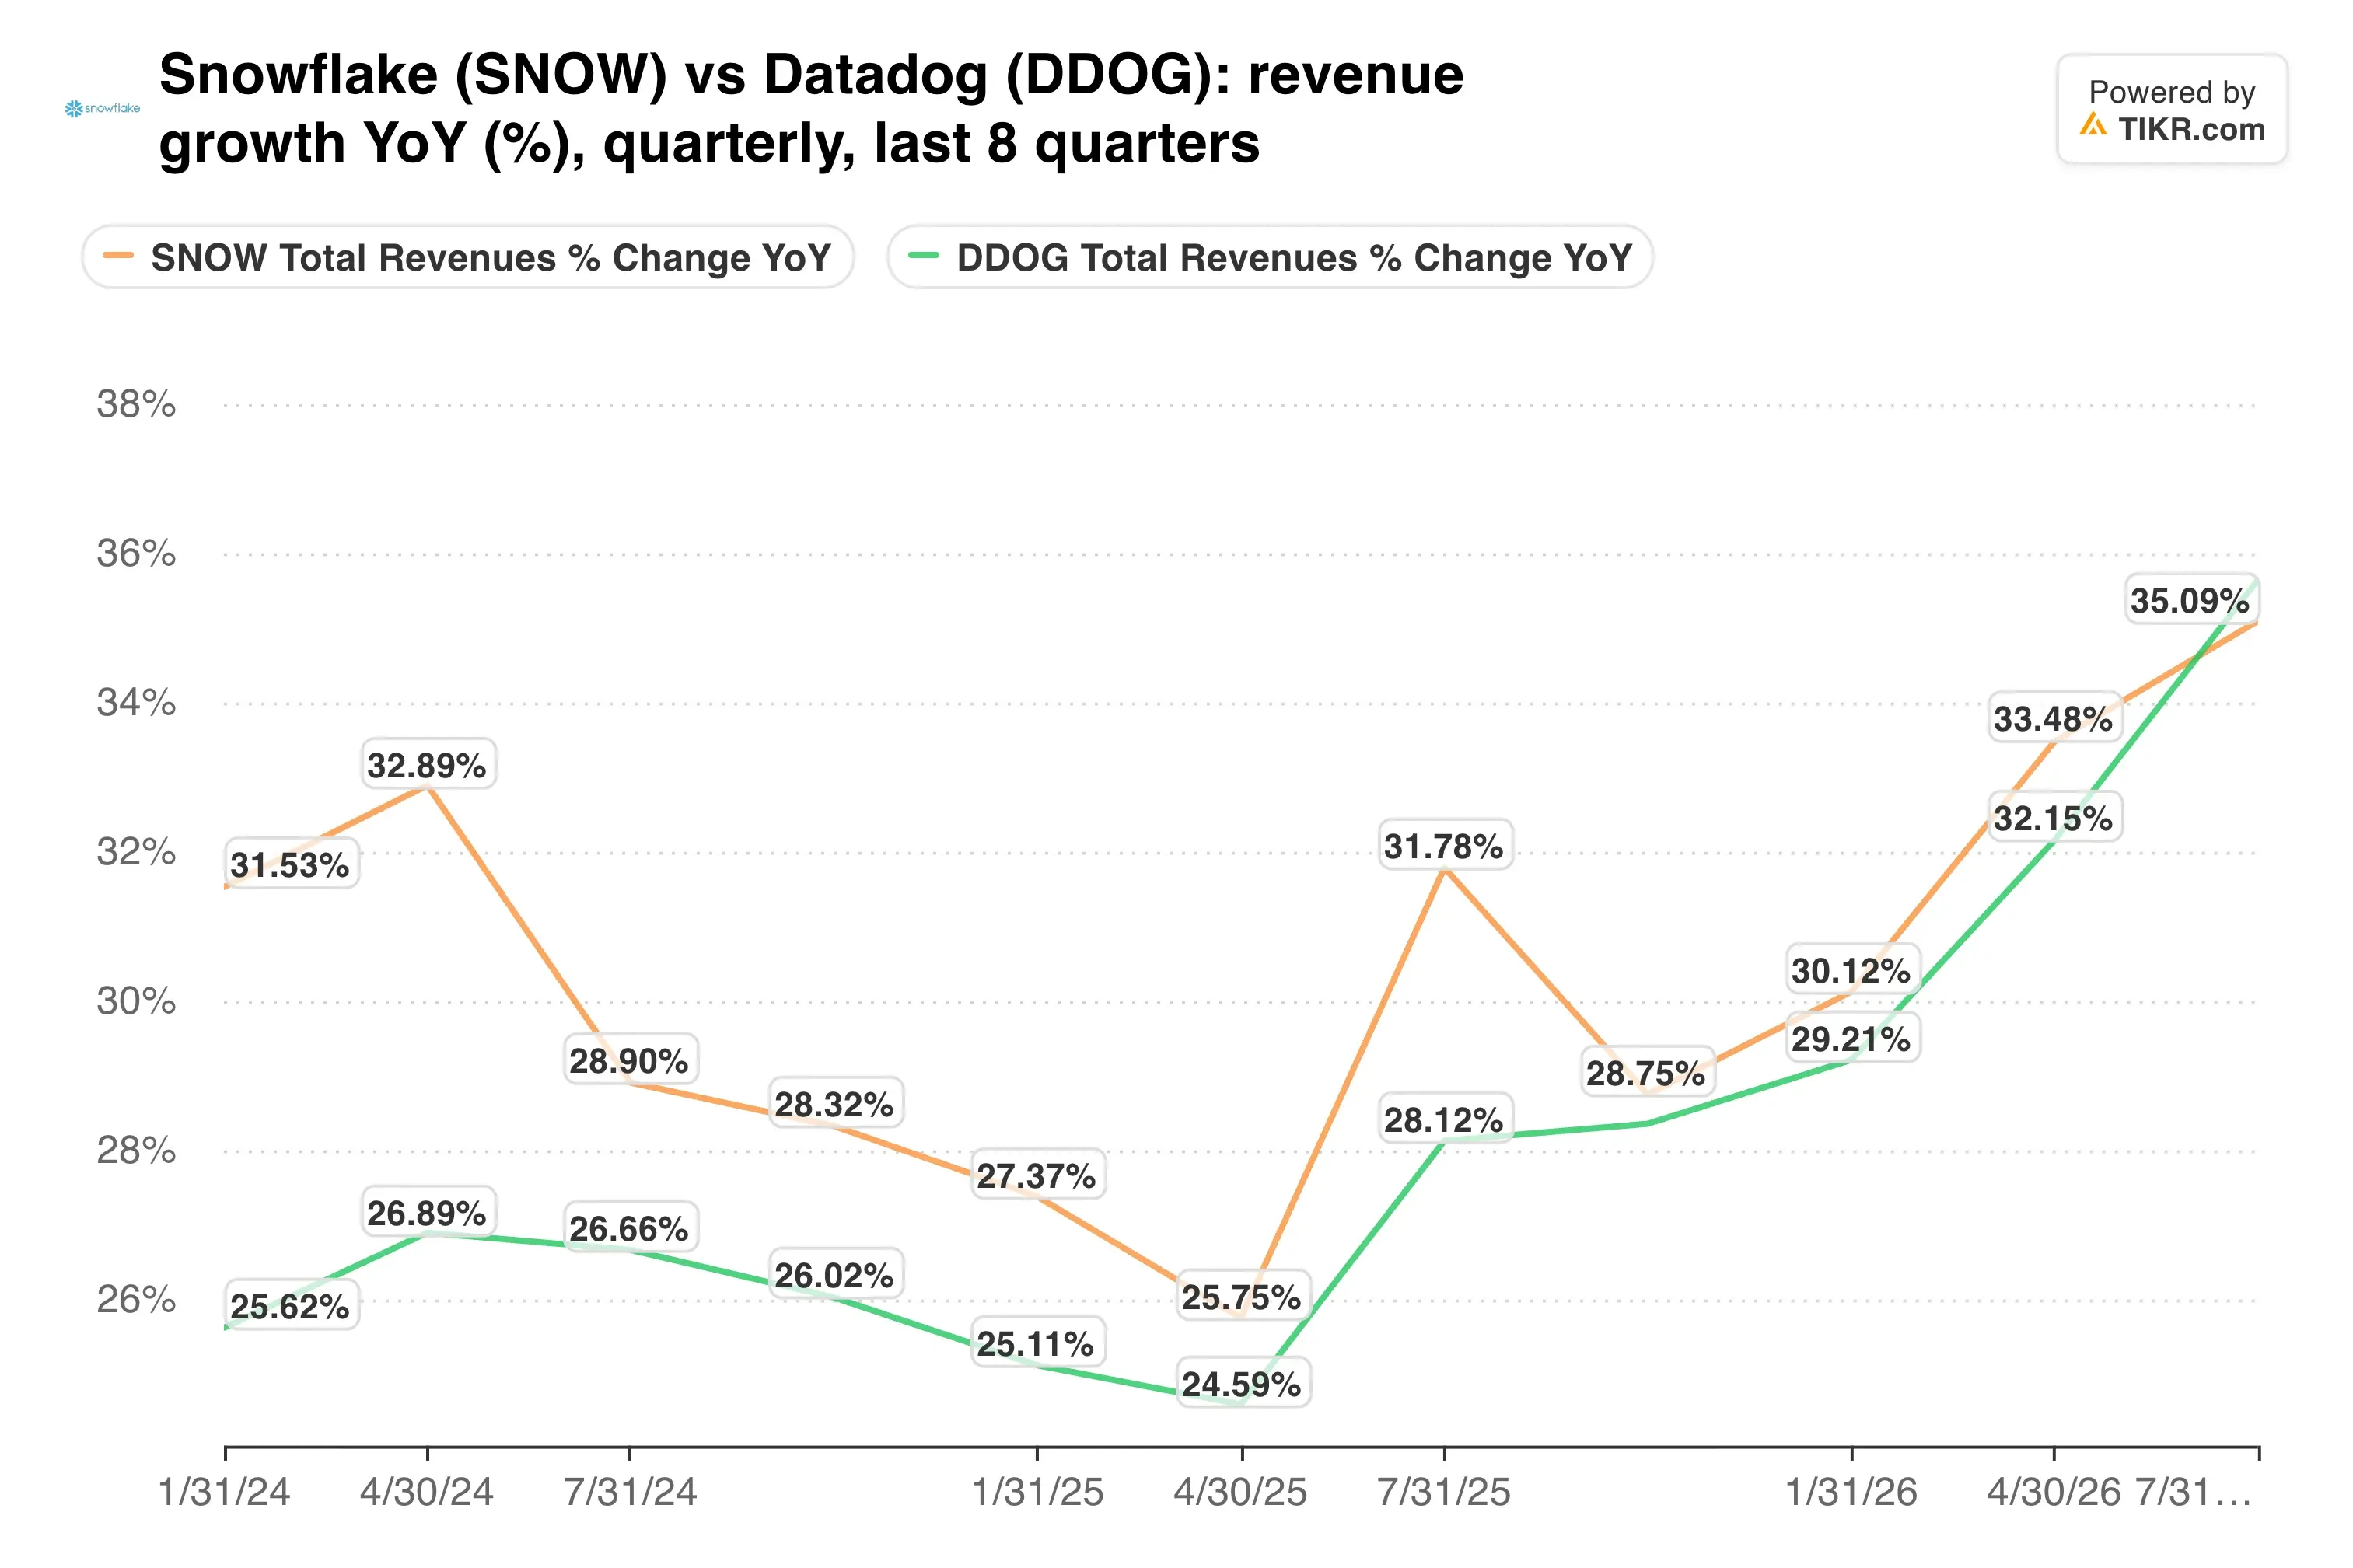
两家公司上季度均增长 35%。然而,Datadog 对第四季度 11.9 亿至 12.0 亿美元的指引意味着环比零增长。Snowflake 对第三季度产品收入的指引则意味着约 6.6% 的环比增长。
TIKR 追踪了 53 位分析师对 Snowflake 的看法。有多少人给出"买入"评级?
查看 Snowflake 的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测,全部集中在一处。超过 50 万投资者使用 TIKR 研究像这样的股票。查看 Snowflake 的分析师评级
利润率支撑着 AI 推进
这种增长的成本首先体现在毛利率上。
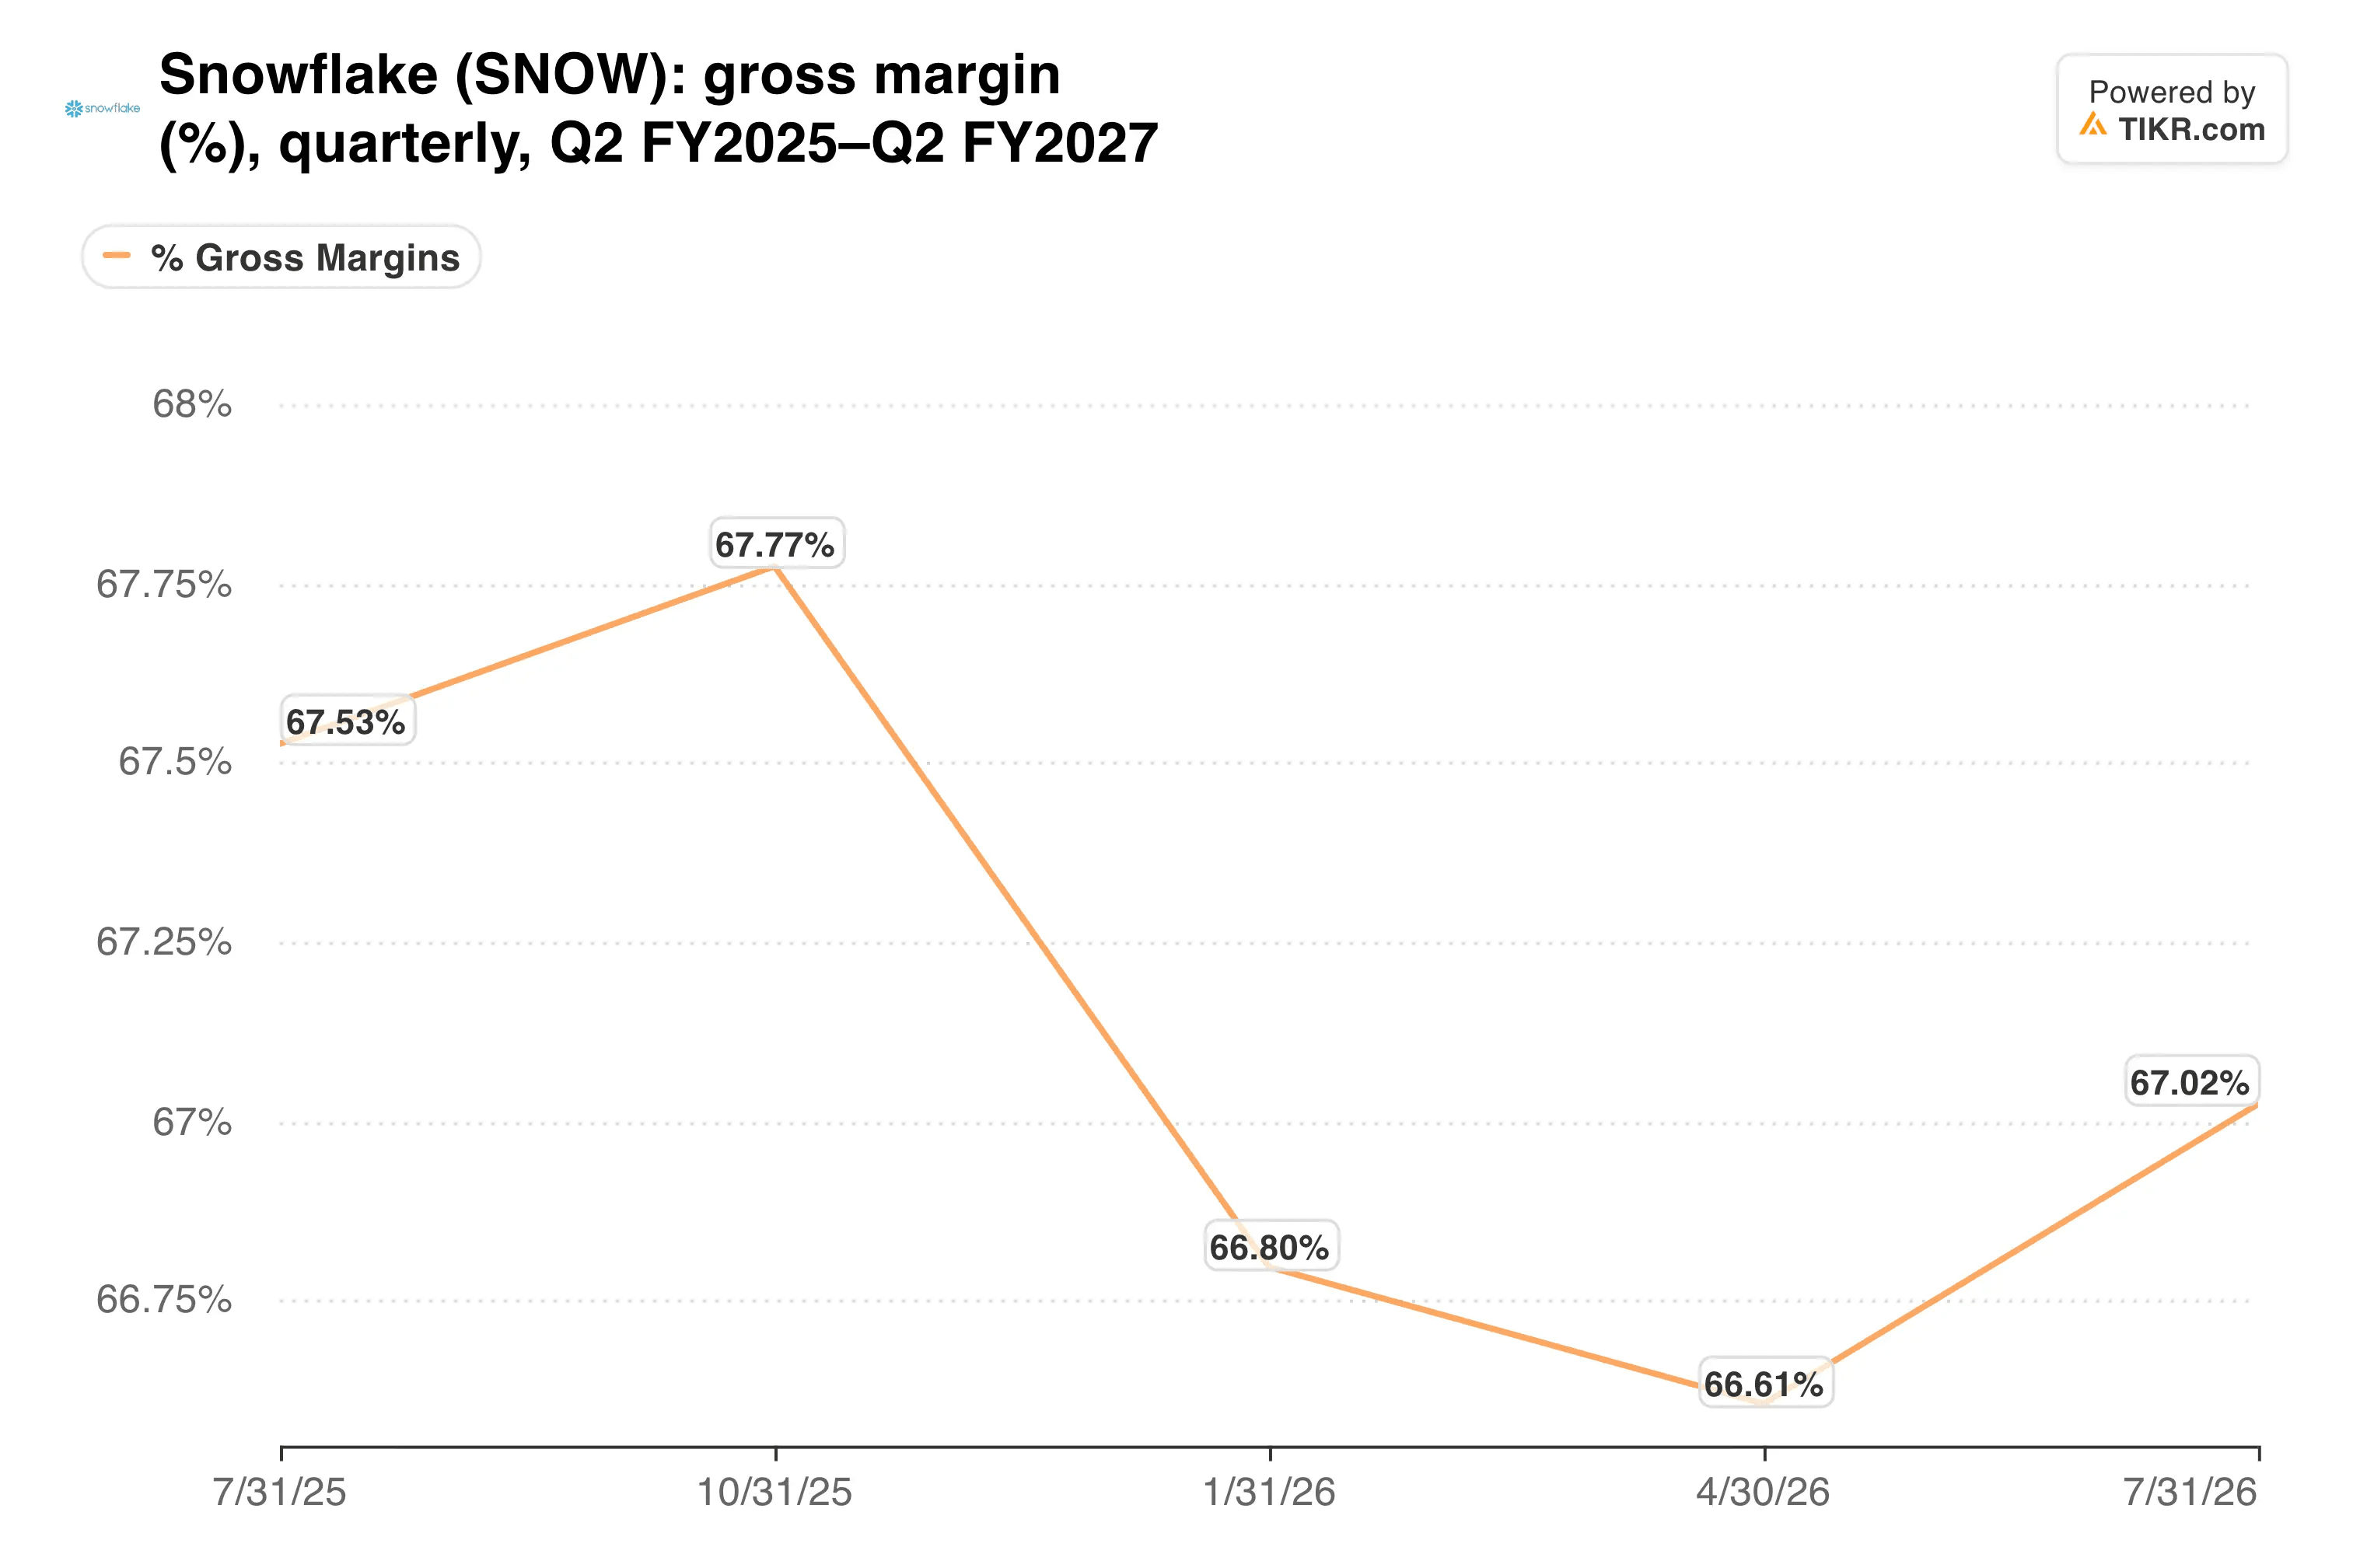
非 GAAP 产品毛利率从一年前的 76.4% 下滑至 74.7%。全年指引为 74%,因此管理层预计这种压力将持续存在。
到目前为止,运营杠杆已足以抵消其影响。非 GAAP 营业利润率从 11.1% 上升至 15.3%,而股权激励费用占收入的比例从 39% 下降至 29%。尽管如此,GAAP 营业亏损仍为 2.63 亿美元。
估值使其几乎没有犯错空间。在 9 月份的高点时,Snowflake 的远期市销率大约是更广泛的软件板块的两倍。
我的看法:Expedition 活动推出的功能很明智,因为预算上限和审计追踪是 CIO 在智能体投入生产前所需要的。但它们不会影响本季度的数字。我倾向于持有而非追高,因为该股需要增长接近 38% 且毛利率接近 74% 才能证明其溢价是合理的。
Snowflake 将于 12 月 2 日盘后发布财报。关键测试是产品收入是否符合 15.88 亿至 15.93 亿美元的指引,毛利率是否符合 74%,以及 1 月季度的指引是否将增长率维持在接近 40% 的高位。
那么 Snowflake 股票的实际价值是多少?
TIKR 让你能在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到 Snowflake 可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映你对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师预测来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!