核心要点
- 思科将其2027财年非GAAP每股收益(EPS)展望上调至5.47至5.53美元,此前为5.05至5.11美元,然而其股价在周五下跌6.24%,收于95.64美元。
- 思科的远期市盈率(P/E)已从6月峰值时的27.7倍降至17.2倍,但仍比其五年平均值15.7倍高出约10%。
- 该展望意味着下半年非GAAP营业利润率约为35%,而第一季度为37.8%,硬件产品组合和内存成本对毛利率构成压力。
- 分析师预计每股收益(EPS)增长率将从今年的约27%放缓至2028财年的约9%,思科的下一个考验是2027年2月10日的财报。
思科系统(CSCO) 股价在周五下跌6.24%,收于95.64美元。此前一天,这家网络巨头 报告了 创纪录的季度收入,并将其2027财年盈利展望上调了约8%。此次下跌抹去了约250亿美元市值,而更高的每股收益(EPS)展望所隐含的年度非GAAP利润增长约为17亿美元。
投资者并未质疑盈利本身。他们下调了愿意为此支付的估值。思科目前的远期市盈率为17.2倍,低于6月峰值时的27.7倍,而公司自身的展望说明了原因。
思科季度业绩超预期并上调全年展望
2027财年第一季度收入增长24%至185亿美元,非GAAP每股收益(EPS)跃升40%至1.40美元,高于1.33美元的普遍预期。在 2027财年第一季度财报电话会议 上,首席执行官查克·罗宾斯称这是思科“超过15年来最强劲的顶线和底线增长率”。
全年展望全面上调:
- 收入748亿至758亿美元,增长约19%。
- 非GAAP每股收益(EPS)5.47至5.53美元,此前为5.05至5.11美元(据CNBC报道,高于FactSet的5.10美元普遍预期)。
- 超大规模AI收入 90亿美元,此前为75亿美元,约占销售额的12%(2026财年为6%)。
思科的盈利预期上调,估值倍数却下降
分析师已经根据新的展望调整了预期。2027财年每股收益(EPS)普遍预期为5.50美元,2028财年为6.01美元,2029财年为6.51美元。
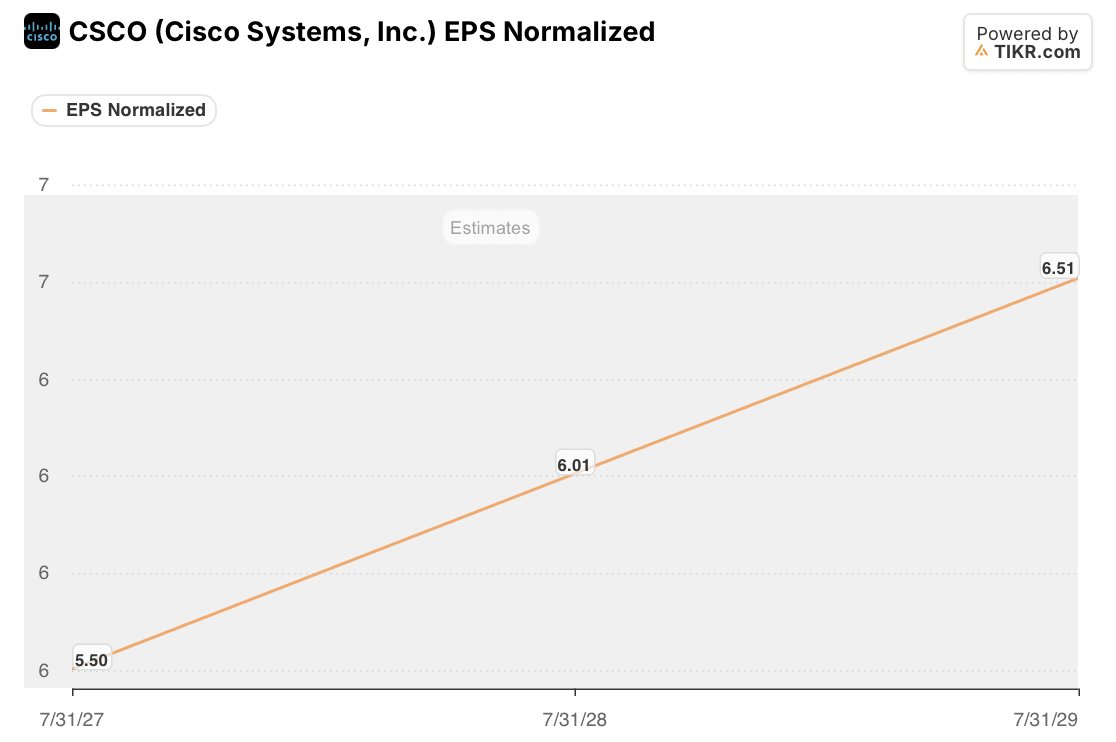
今年每股收益(EPS)增长约27%,随后两年分别增长约9%和8%。6月份支付27.7倍市盈率的买家,当时支付的价格远高于9%的增长率所能支撑的水平。
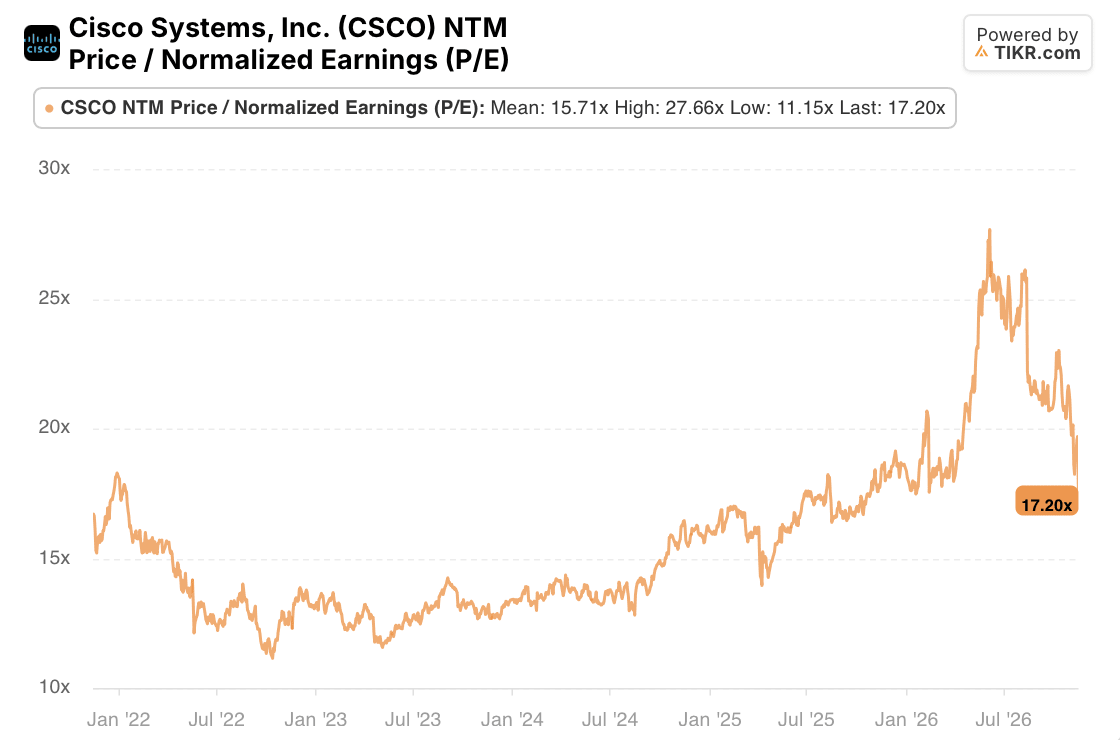
思科在8月下旬的远期市盈率约为 21.8倍。目前为17.2倍,比其五年平均值15.7倍高出约10%。此次抛售并未使思科变得便宜。它只是将思科的估值重新定价,使其更接近华尔街目前模型所预测的高个位数盈利增长者。
TIKR追踪 28位分析师对思科的看法。有多少人给出“买入”评级?
查看华尔街对思科的买入、持有和卖出评级的完整细分,以及收入和盈利预期,全部集中在一处。超过50万投资者使用TIKR来研究像这样的股票。 查看思科的分析师评级
为何思科的展望未能获得更高估值倍数
疑虑在于下半年。第二季度收入展望为180亿至182亿美元,低于思科刚刚报告的185亿美元。要达到全年展望的中点,下半年季度平均收入需达到约193亿美元,比第一季度高出4.5%,而下半年每股收益(EPS)平均约为1.38美元,低于第一季度的1.40美元。收入更多,但每美元收入产生的利润更少。全年展望意味着下半年非GAAP营业利润率约为35%,而第一季度为37.8%,硬件产品组合和内存成本对毛利率构成压力,毛利率已下降2.5个百分点至65.6%。全年利润率仍将从34.8%上升至36%。
首席财务官马克·帕特森表示,下半年面临“更严峻的同比基数以及能见度稍低”。思科也停止报告超大规模AI订单,罗宾斯表示,此举是为了“转向收入端,这样更清晰”。巴克莱的蒂姆·龙估计这些订单 “很可能环比大幅下降”。思科估计,价格上涨为今年收入增长贡献了约5个百分点,而摩根士丹利在11月5日警告称,在价格上涨前的提前订购可能会削弱后续需求。
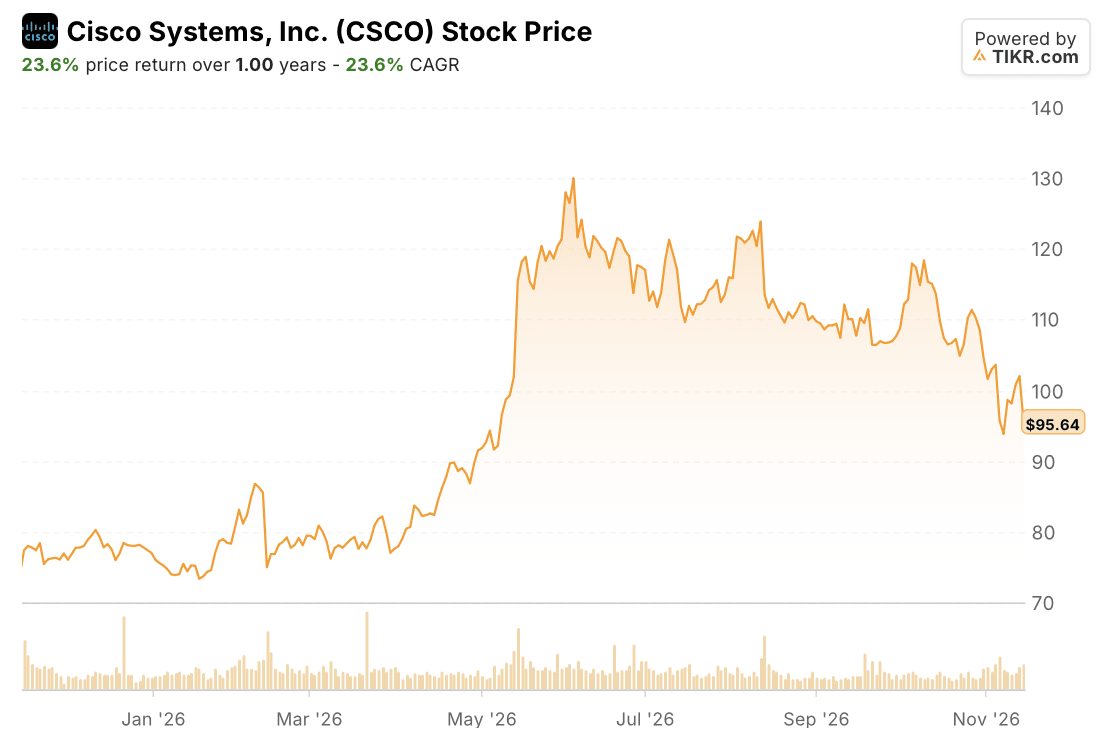
这使得周五成为过去四份财报中第三次财报后下跌,此前2月下跌约13%,8月下跌9%。
结论
本季度没有任何迹象表明需求正在崩溃:产品订单增长21%,超大规模客户以外的订单增长14%。但此次抛售剥离了思科的大部分估值溢价。如果市盈率维持在17.2倍附近,那么从95.64美元开始的涨幅应大致跟踪分析师预期的2028财年和2029财年8%至9%的年度每股收益(EPS)增长,外加1.8%的股息收益率。估值重估需要证明超大规模收入能够实现,且不会带来更多利润率损失。第一次考验将在2027年2月10日到来,届时思科需要实现约181亿美元的收入,且毛利率保持在65%至66%之间。
那么思科股票的实际价值是多少?
TIKR让您在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,即可查看CSCO股票的可能价值。从华尔街普遍预期开始,或调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预期创建内容。我们的分析可能未包含近期公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!