核心要点
- 截至11月20日收盘,微软的交易价格约为分析师预计的2028财年自由现金流的77倍,亚马逊的交易价格约为75倍。
- 亚马逊计划今年在资本支出上花费约2200亿美元,明年还会更多,分析师预计其自由现金流在2028年之前将保持为负。
- 以30倍自由现金流计算,两家公司所需的现金都将远超其历史最高水平,而推动它们达到这一目标的资本支出峰值可能会拖慢Arista Networks的增长。
- 微软的合同积压使其押注比亚马逊的更容易让人信服。
亚马逊 (AMZN) 首席执行官安迪·贾西无意放缓脚步。在11月17日接受CNBC的Halftime Report节目采访时,被问及华尔街对其资本支出的预测,他表示:“我们预计今年在资本支出上花费约2200亿美元,并且我们预计明年会显著增加。”
这笔钱中的很大一部分将成为供应商如Arista Networks (ANET)的收入。
一位r/ValueInvesting上的投资者认为,微软 (MSFT)和亚马逊的交易价格超过了预计的2028财年自由现金流的80倍。
TIKR的估计在11月18日收盘时证实了这一点。随后两天的科技股抛售使微软下跌约5%,亚马逊下跌约8%。两家公司目前的交易价格均低于80倍,但仍高于70倍。
仍高于70倍
截至11月20日收盘,微软市值约为3.60万亿美元,约为分析师预计的其2028财年468亿美元自由现金流的77倍。分析师预计其自由现金流在2027财年将下降超过一半,随后仅部分恢复:
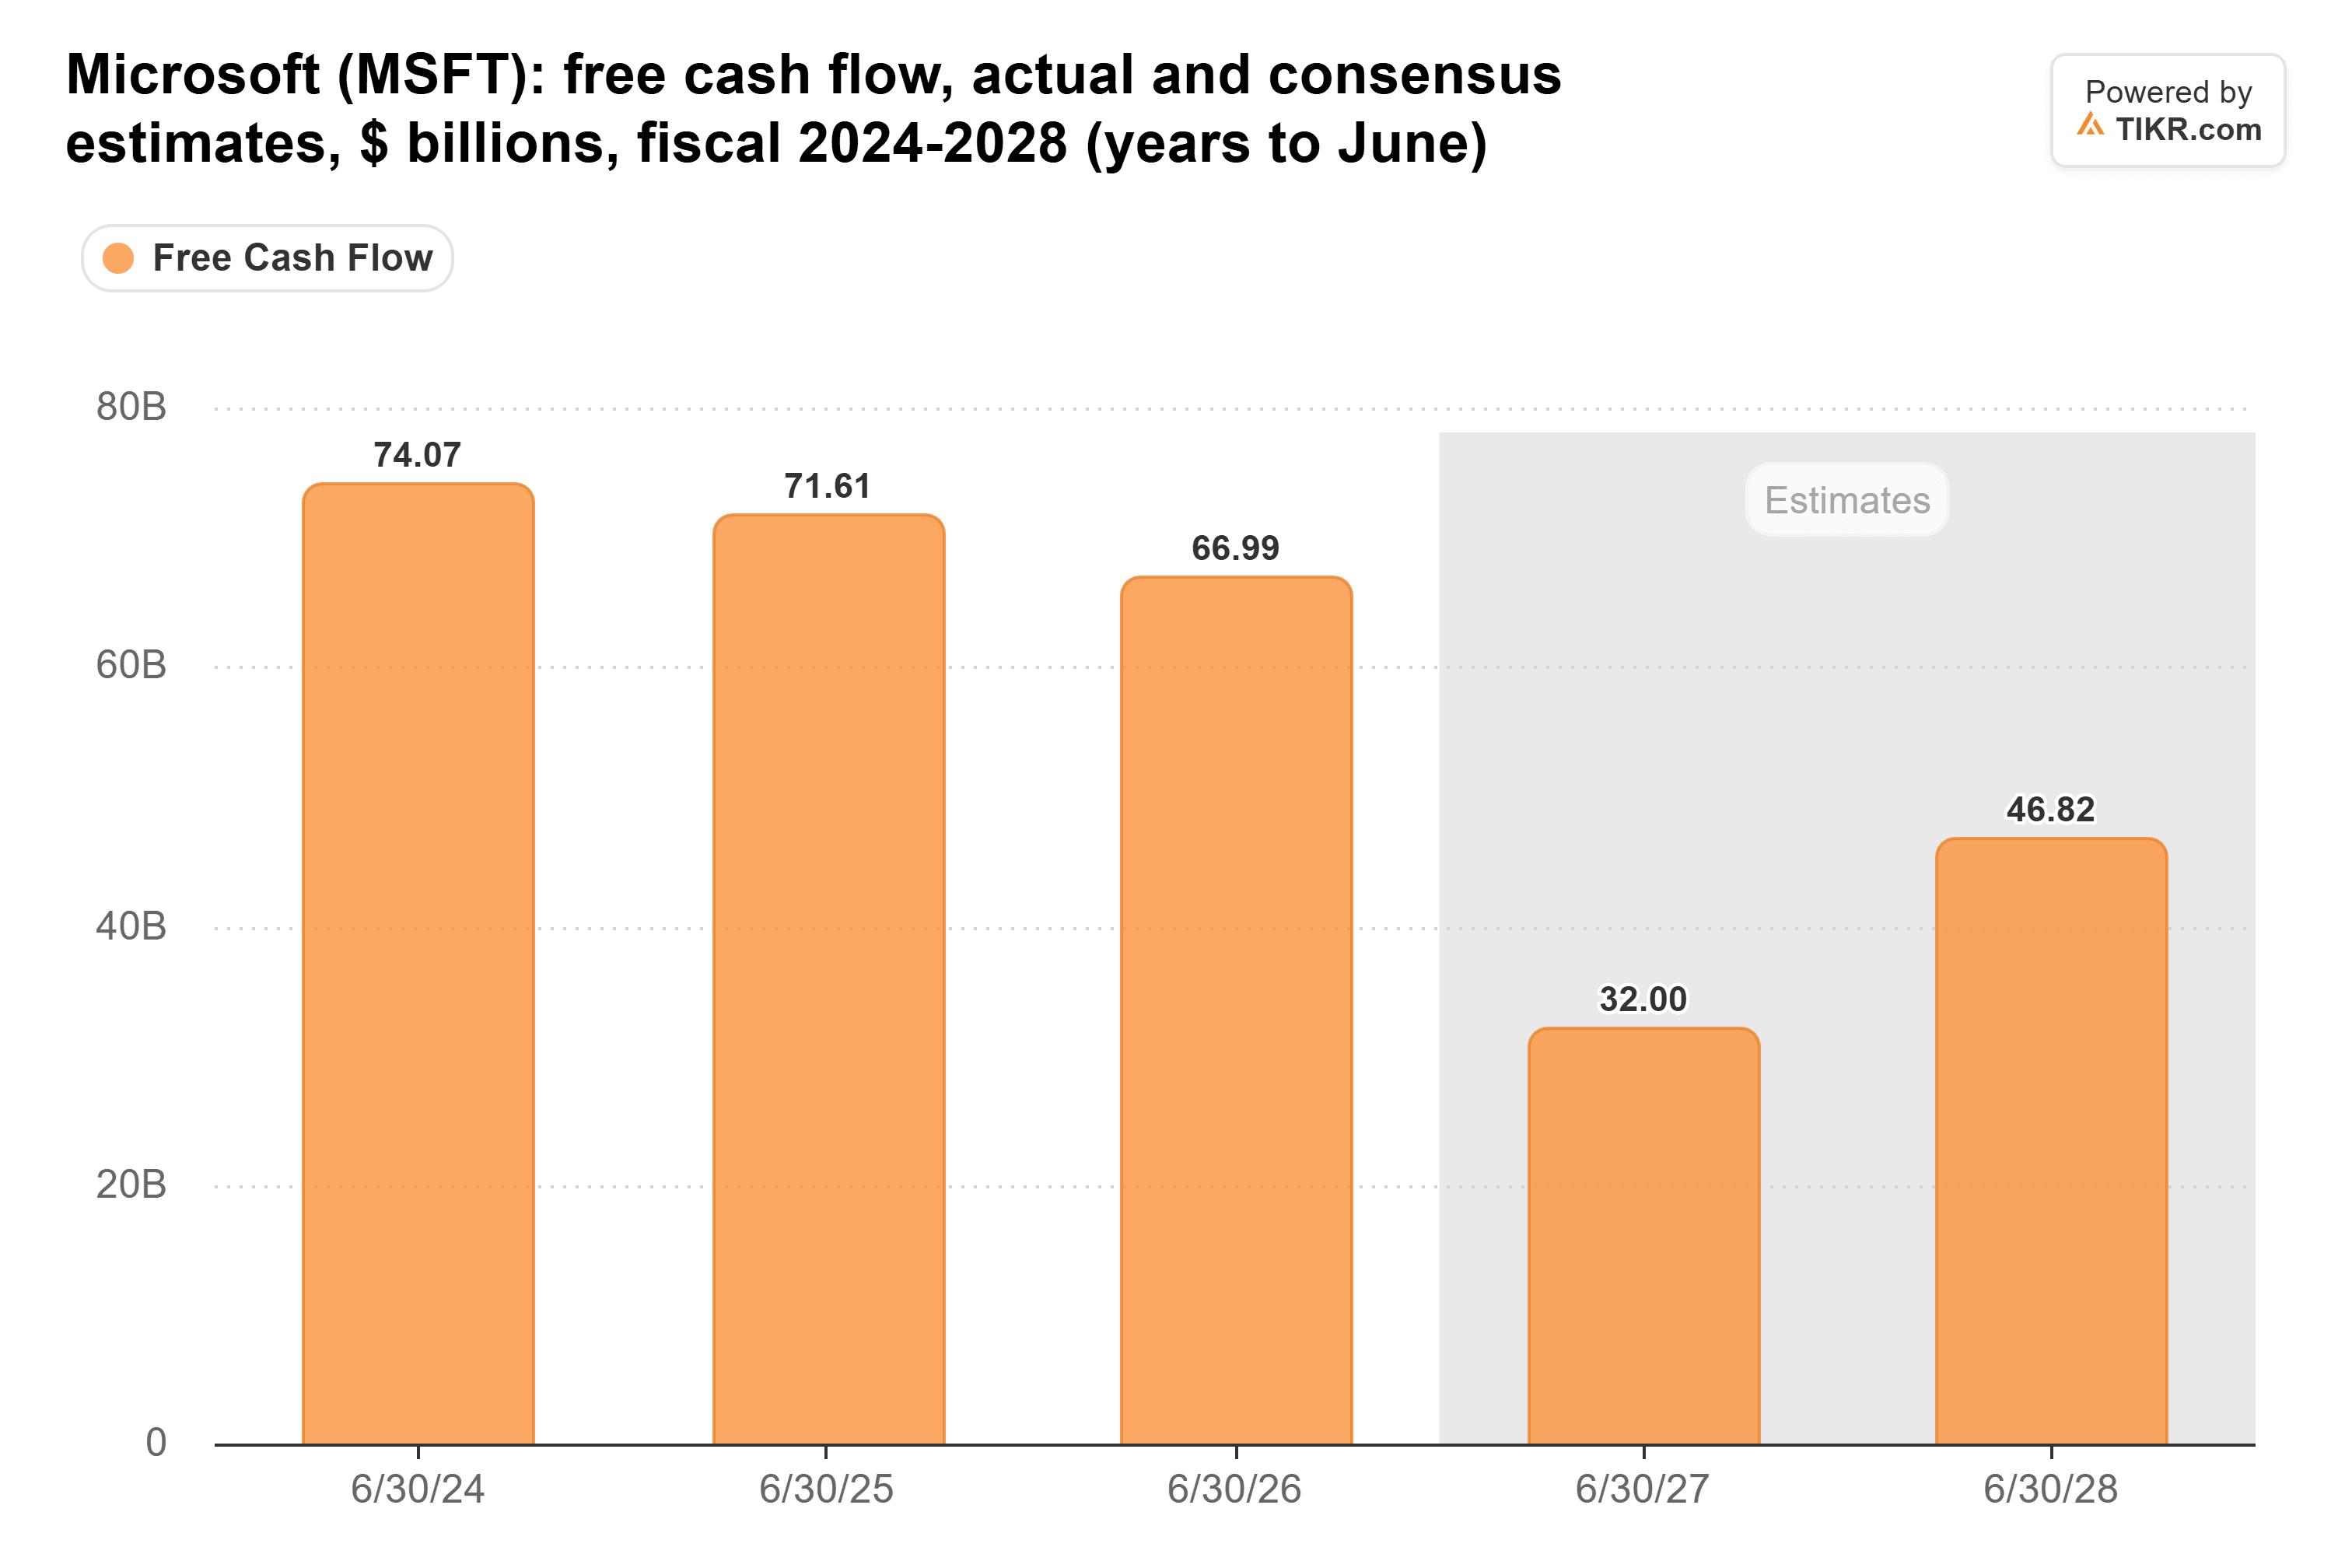
资本支出解释了这一下降。微软的现金资本支出从2025财年的646亿美元增至2026财年的1159亿美元,分析师预计2027财年将达到1937亿美元。
亚马逊市值约为2.67万亿美元,约为分析师预计的2028年357亿美元自由现金流的75倍。要达到这个目标,它首先需要经历两年的负自由现金流:
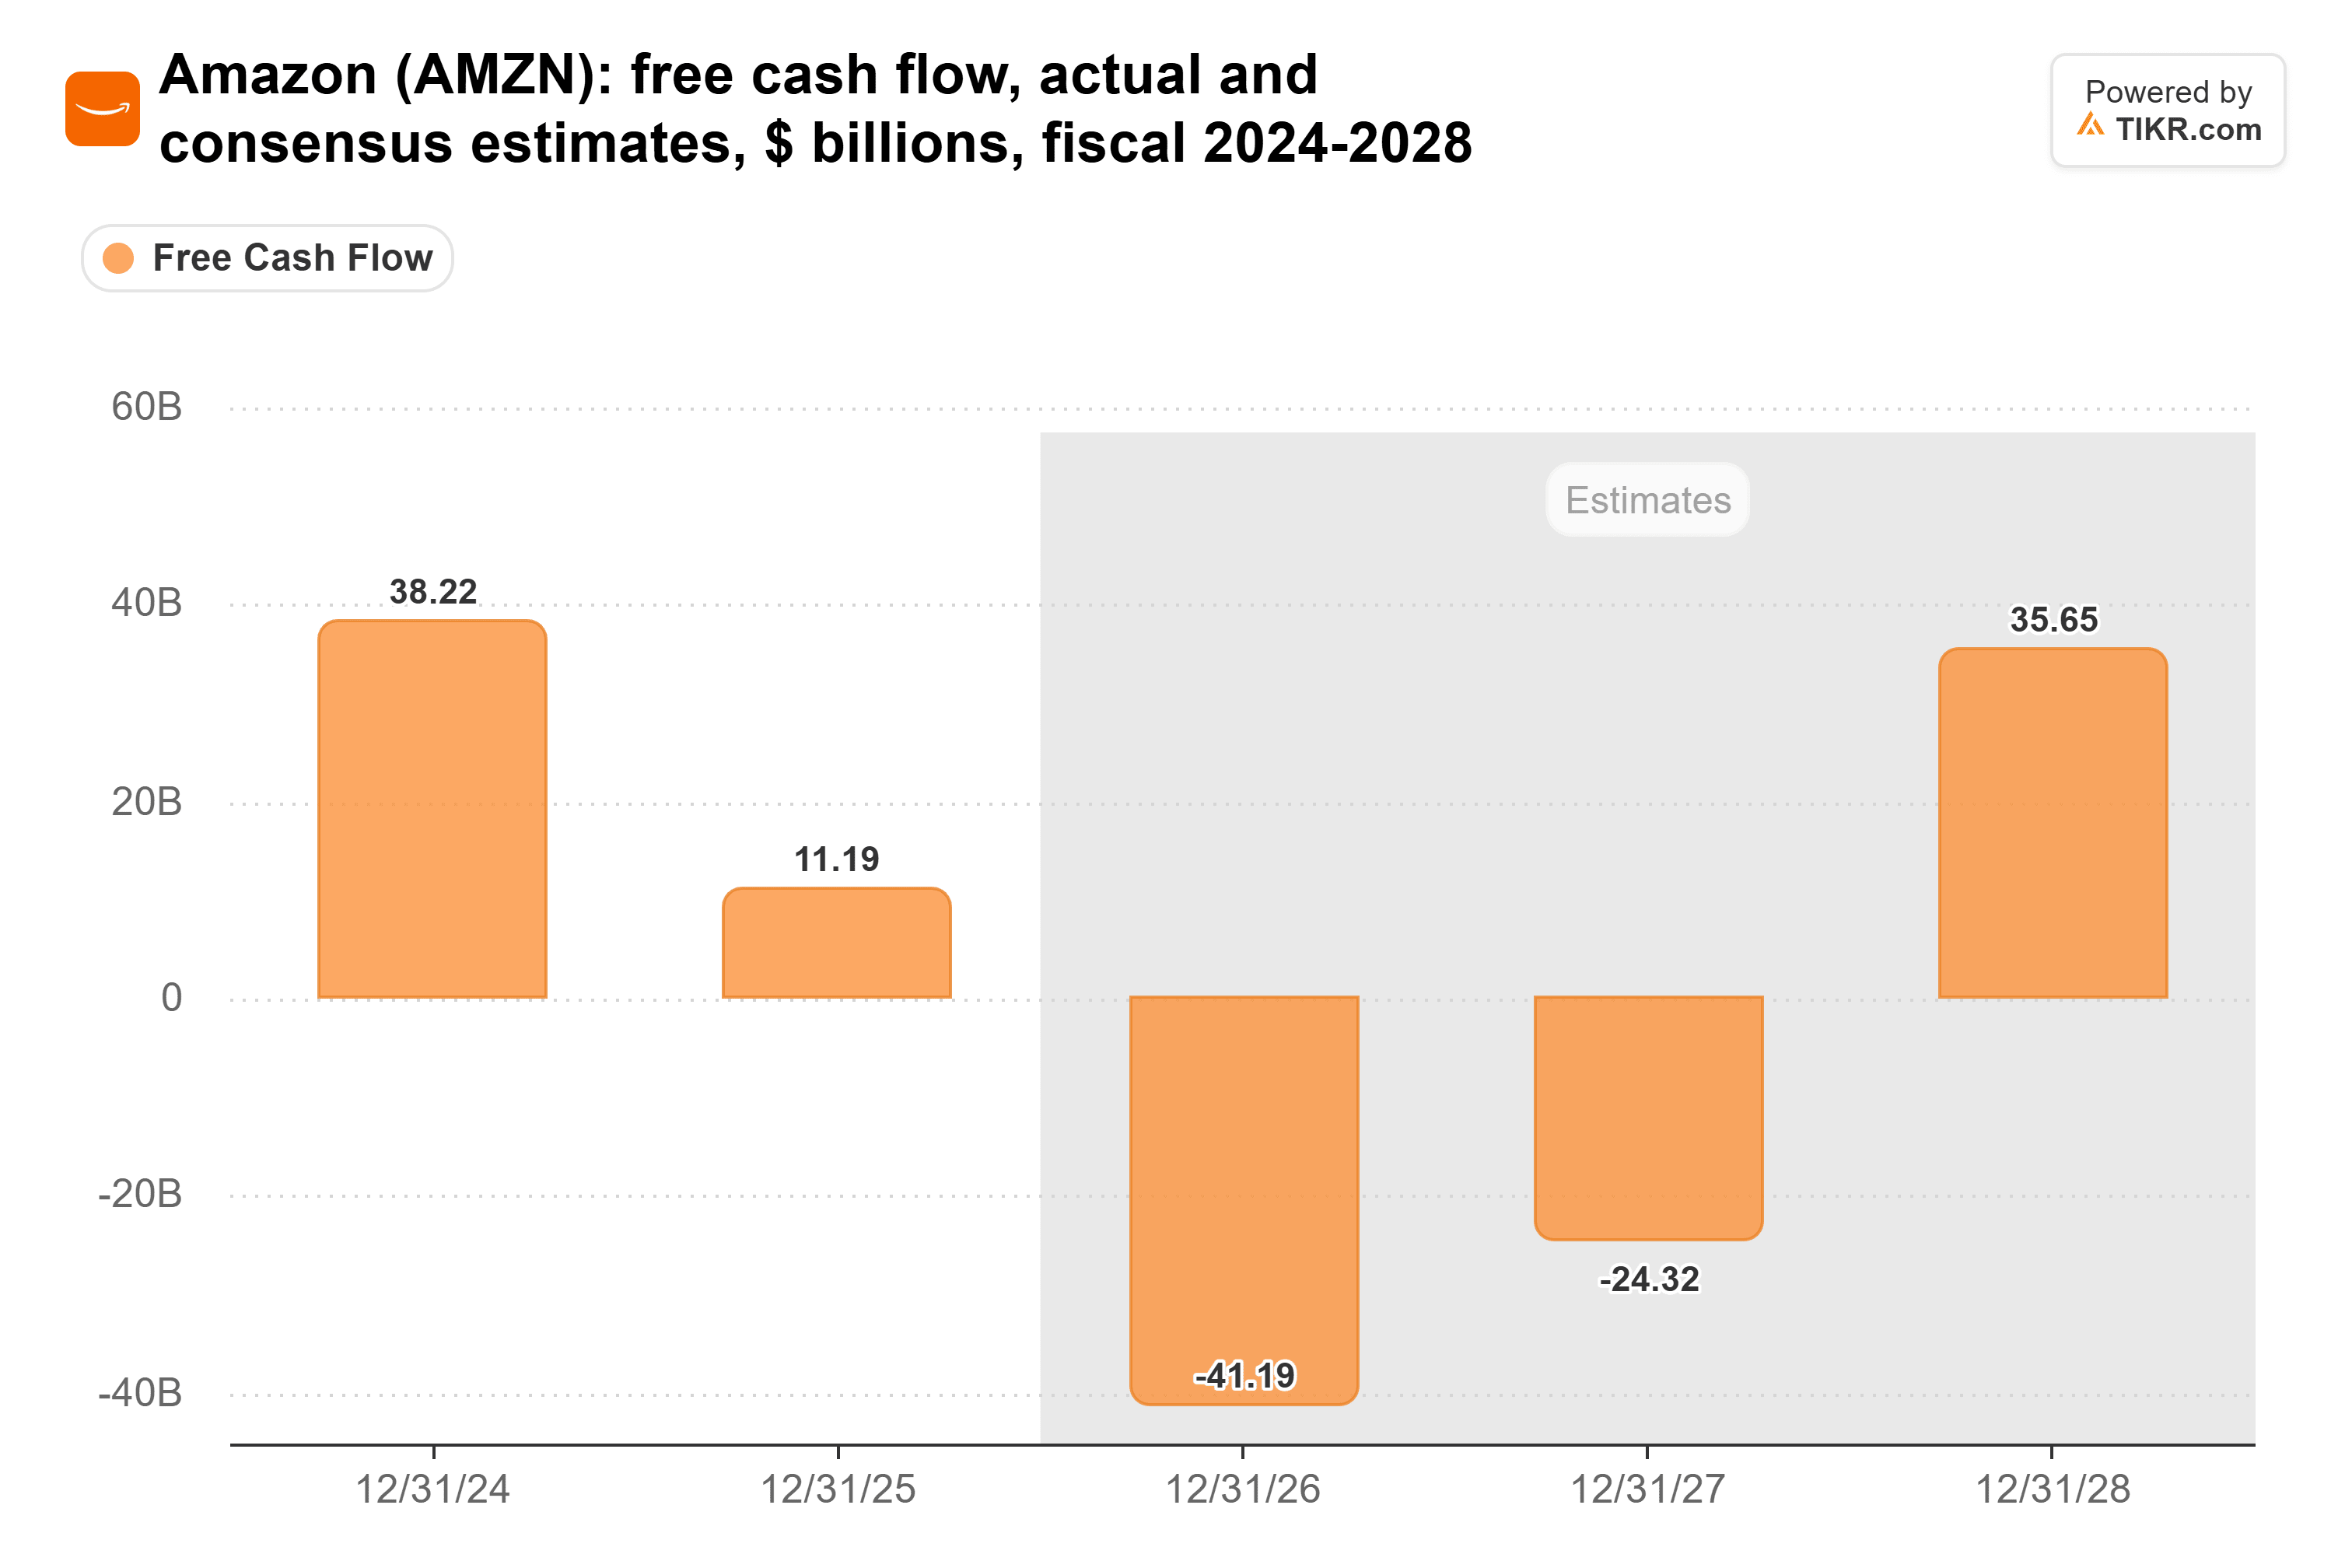
其资本支出从2023年的527亿美元增至2025年的1320亿美元:
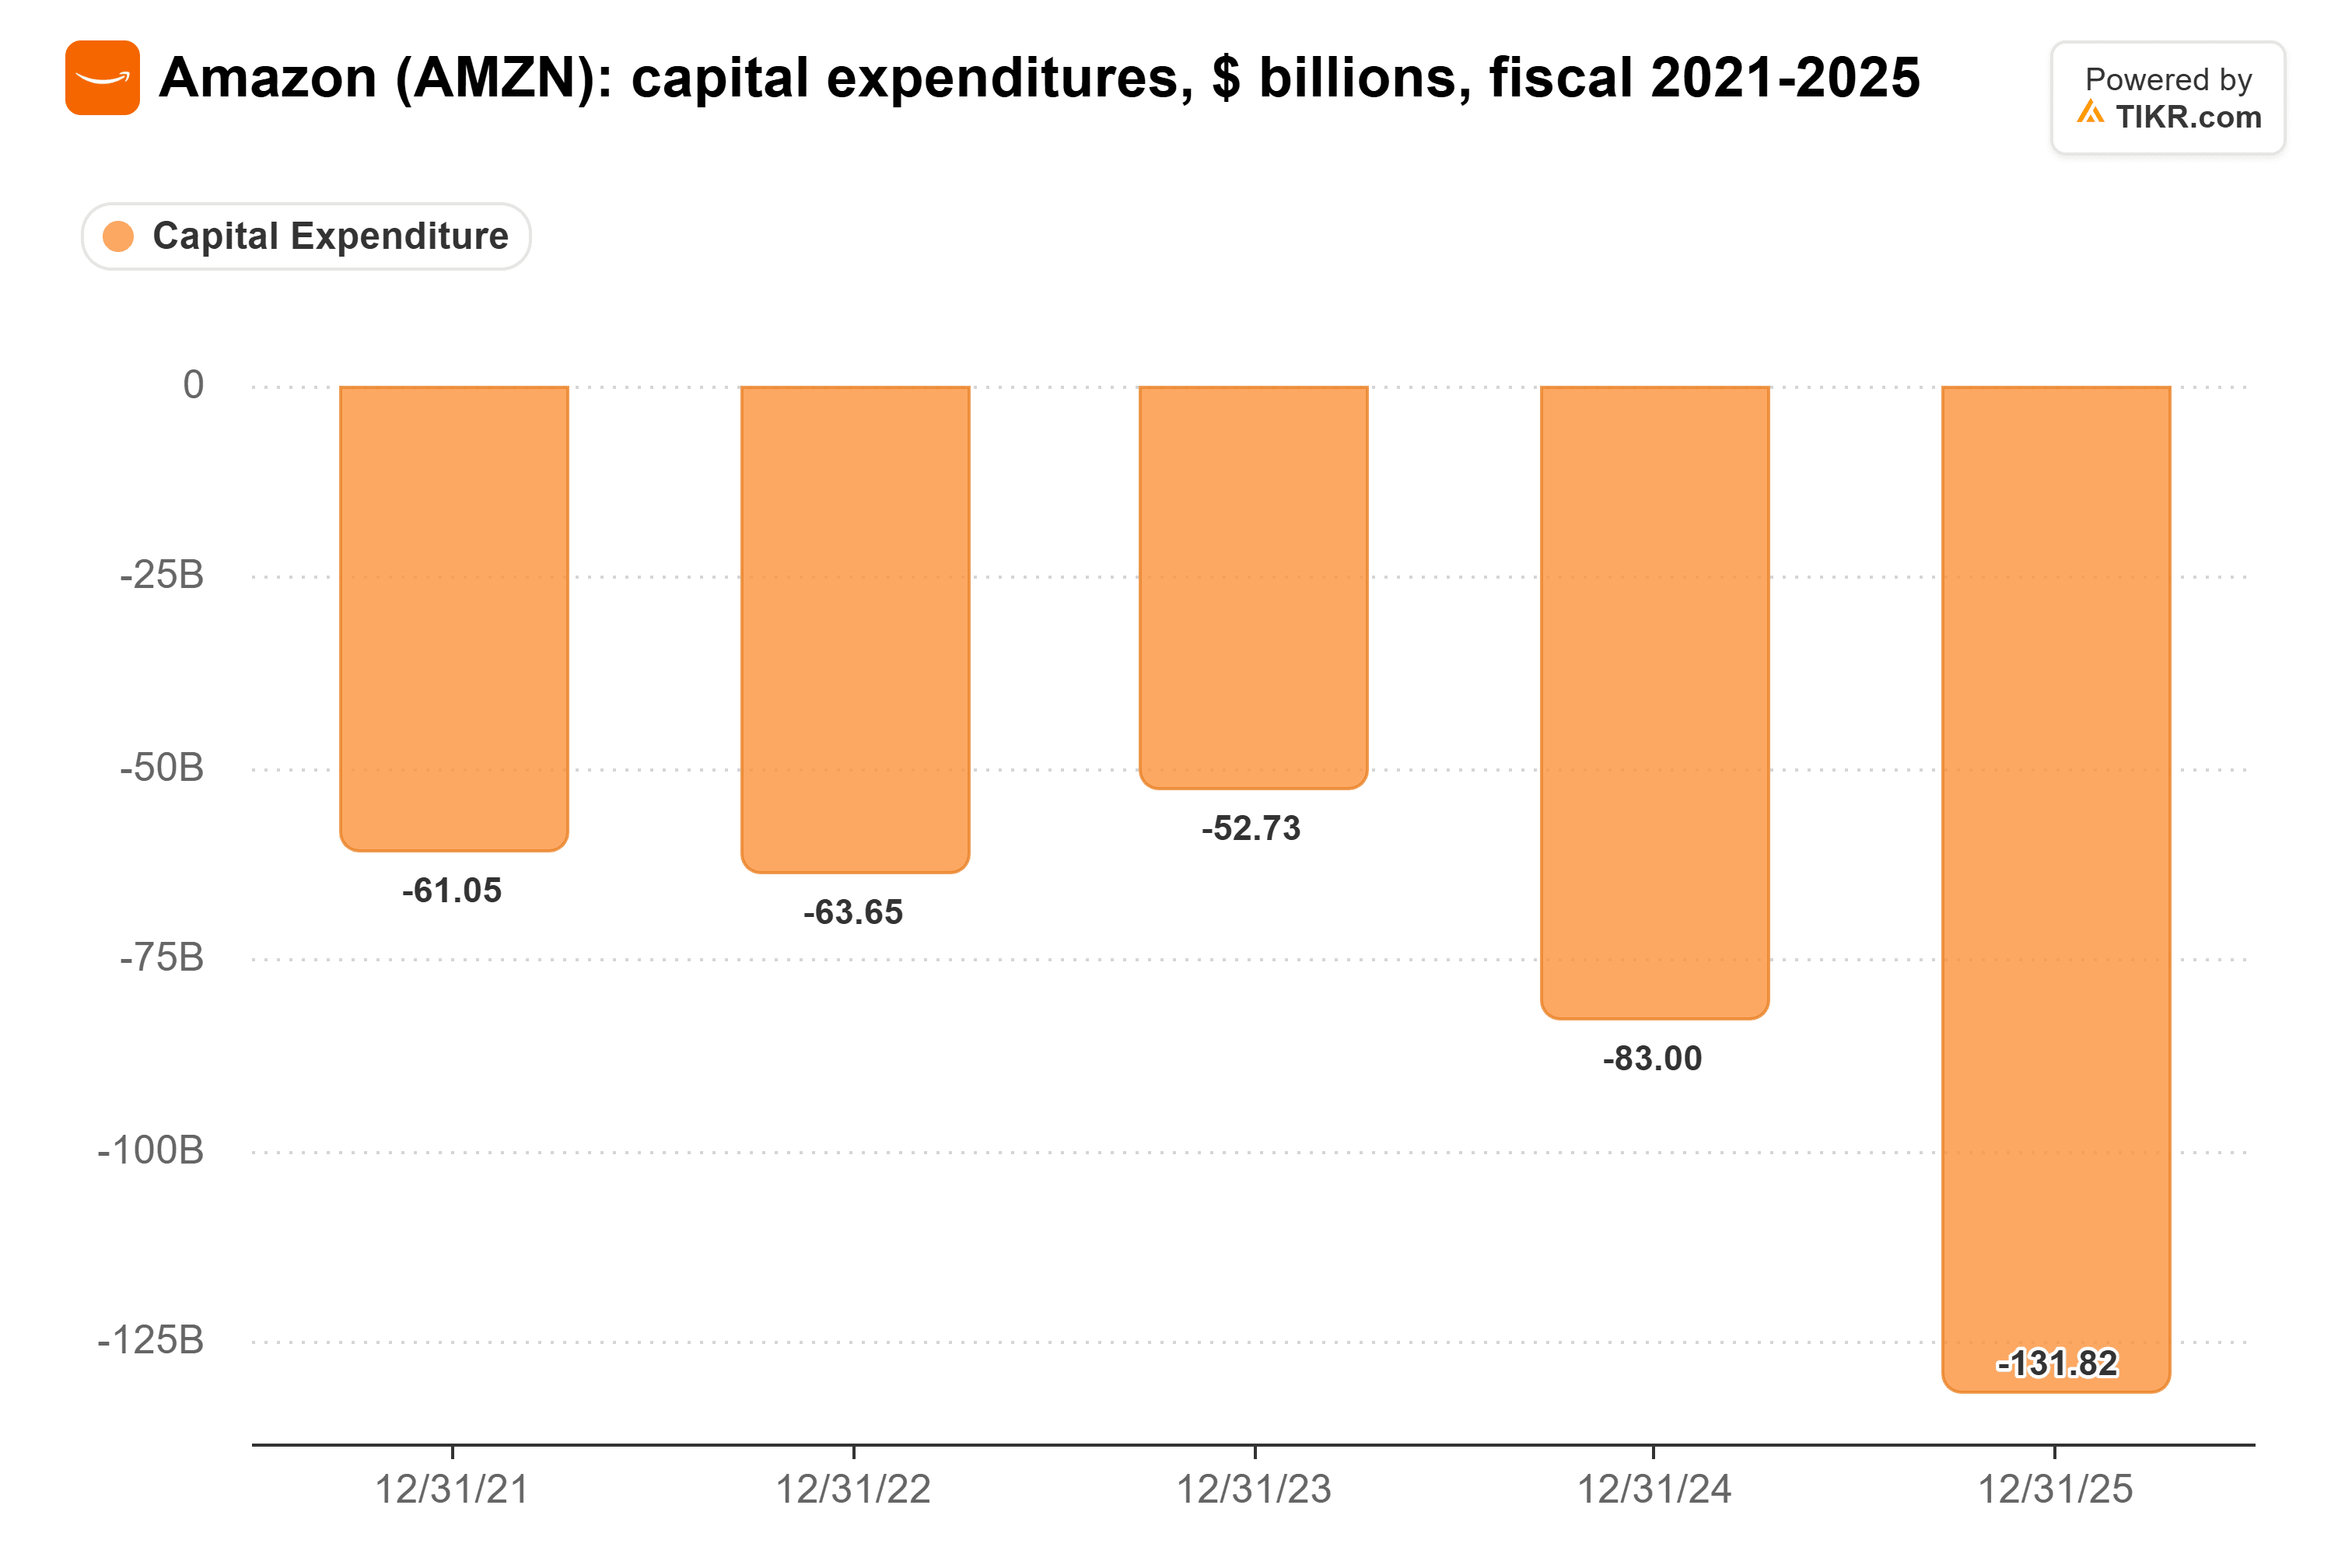
贾西所说的今年2200亿美元大约是那个数字的1.7倍。
TIKR追踪了59位分析师的微软评级。有多少人说“买入”?
在一个地方查看微软的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预期。超过50万投资者使用TIKR来研究像这样的股票。查看微软的分析师评级
资本支出需要带来什么回报
假设你愿意支付30倍自由现金流,这仍然是一个溢价价格。以11月20日的市值计算,微软每年需要约1200亿美元,大约是其在2024财年(图表中表现最好的一年)创造的741亿美元的1.6倍。亚马逊每年需要约890亿美元,大约是其2024年382亿美元的2.3倍。两家公司都从未接近过这个水平。
2027年的峰值会有输家
如果资本支出在2027年达到峰值,现金可能会迅速回流:分析师已经预计微软的自由现金流将从2027财年到2028财年增长约46%,而亚马逊的自由现金流将波动约600亿美元。
这个峰值可能会严重打击供应商。Arista的年报显示,微软和Meta Platforms在2025年购买了其42%的收入(分别为26%和16%)。分析师预计其每股收益在2027年将增长约38%,达到6.04美元。在11月20日下跌11.6%之后,该股交易价格约为该数字的28倍。
微软的押注更容易让人信服
截至9月底,微软有6770亿美元的合同收入尚未入账,与6月份大致相同,加权平均期限约为2.3年。首席财务官艾米·胡德在一月份表示,其购买的许多GPU在其大部分使用寿命内已经签订了合同。风险在于一个客户占主导地位:OpenAI在2025年底约占积压订单的45%。
亚马逊的积压订单也很大,9月底约为5780亿美元。但其加权平均期限长达6.1年,并且包括OpenAI和Anthropic各自超过1000亿美元的扩大承诺。这使得亚马逊在分析师预计其自由现金流在2027年之前都为负的情况下,需要投资者给予更多信任。贾西表示,亚马逊“对我们认为需求有非常强的可见性”。
微软的积压订单使其高估值更容易被证明合理,而亚马逊仍需在75倍估值合理之前证明其支出能带来回报。两家公司都将在1月下旬或2月初再次发布财报。微软的报告将显示2027财年的自由现金流是否正朝着320亿美元的共识预期迈进,而亚马逊的报告应该会量化“显著增加”的具体数字。
那么微软股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到微软可能的价值。从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR上的文章并非旨在提供TIKR或其内容团队的投资或财务建议,也不是买卖任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预估。我们的分析可能未包含最新的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!