核心要点
- 台积电 (TSM) 过去一年上涨了41%,11月13日收于$398.73,但仍较其52周高点低18%。
- 美光科技 (MU) 受益于内存价格上涨,但零部件成本上升也给台积电的部分客户带来了挑战。
- 台积电第三季度营收同比增长41.2%,达到$46.72 billion,10月销售额更是飙升59.7%,反映出市场对先进半导体制造的持续需求。
- TIKR的预测显示,其归一化每股收益(EPS)预计将从2025年到2027年增长约120%,但巨额资本支出和管理层的谨慎展望仍是主要风险。
发生了什么?
台积电 (TSM) 过去一年上涨了41%,因为人工智能基础设施支出持续推动对先进芯片的需求。
然而,其股价在11月13日收于$398.73,较10月份$487.47的高点下跌了约18%。
11月5日,台积电股价下跌近11%,当时整个半导体板块遭遇抛售,投资者权衡了对AI投资、内存价格上涨以及整个芯片行业扩张计划变化的担忧。
美光科技 (MU) 受益于内存供应紧张,但零部件价格上涨也给服务于价格敏感市场的制造商带来了压力。
在台积电10月15日的财报电话会议上,首席执行官魏哲家承认了这些挑战,表示公司"在进入2027年的业务规划中保持谨慎态度。"
尽管市场波动,台积电的财务表现依然强劲。
根据其第三季度财报,以美元计价的营收同比增长41.2%,达到$46.72 billion,净利润增长68.7%。其2纳米制程技术贡献了晶圆收入的8%。
公司10月营收报告显示,销售额同比增长59.7%,达到NT$586.89 billion,同时管理层将2026年营收增长预期上调至约44%,高于1月份时近30%的预期。
根据TIKR的预测,归一化每股收益(EPS)可能从2025年的$10.65增长约120%,到2027年达到$23.39。
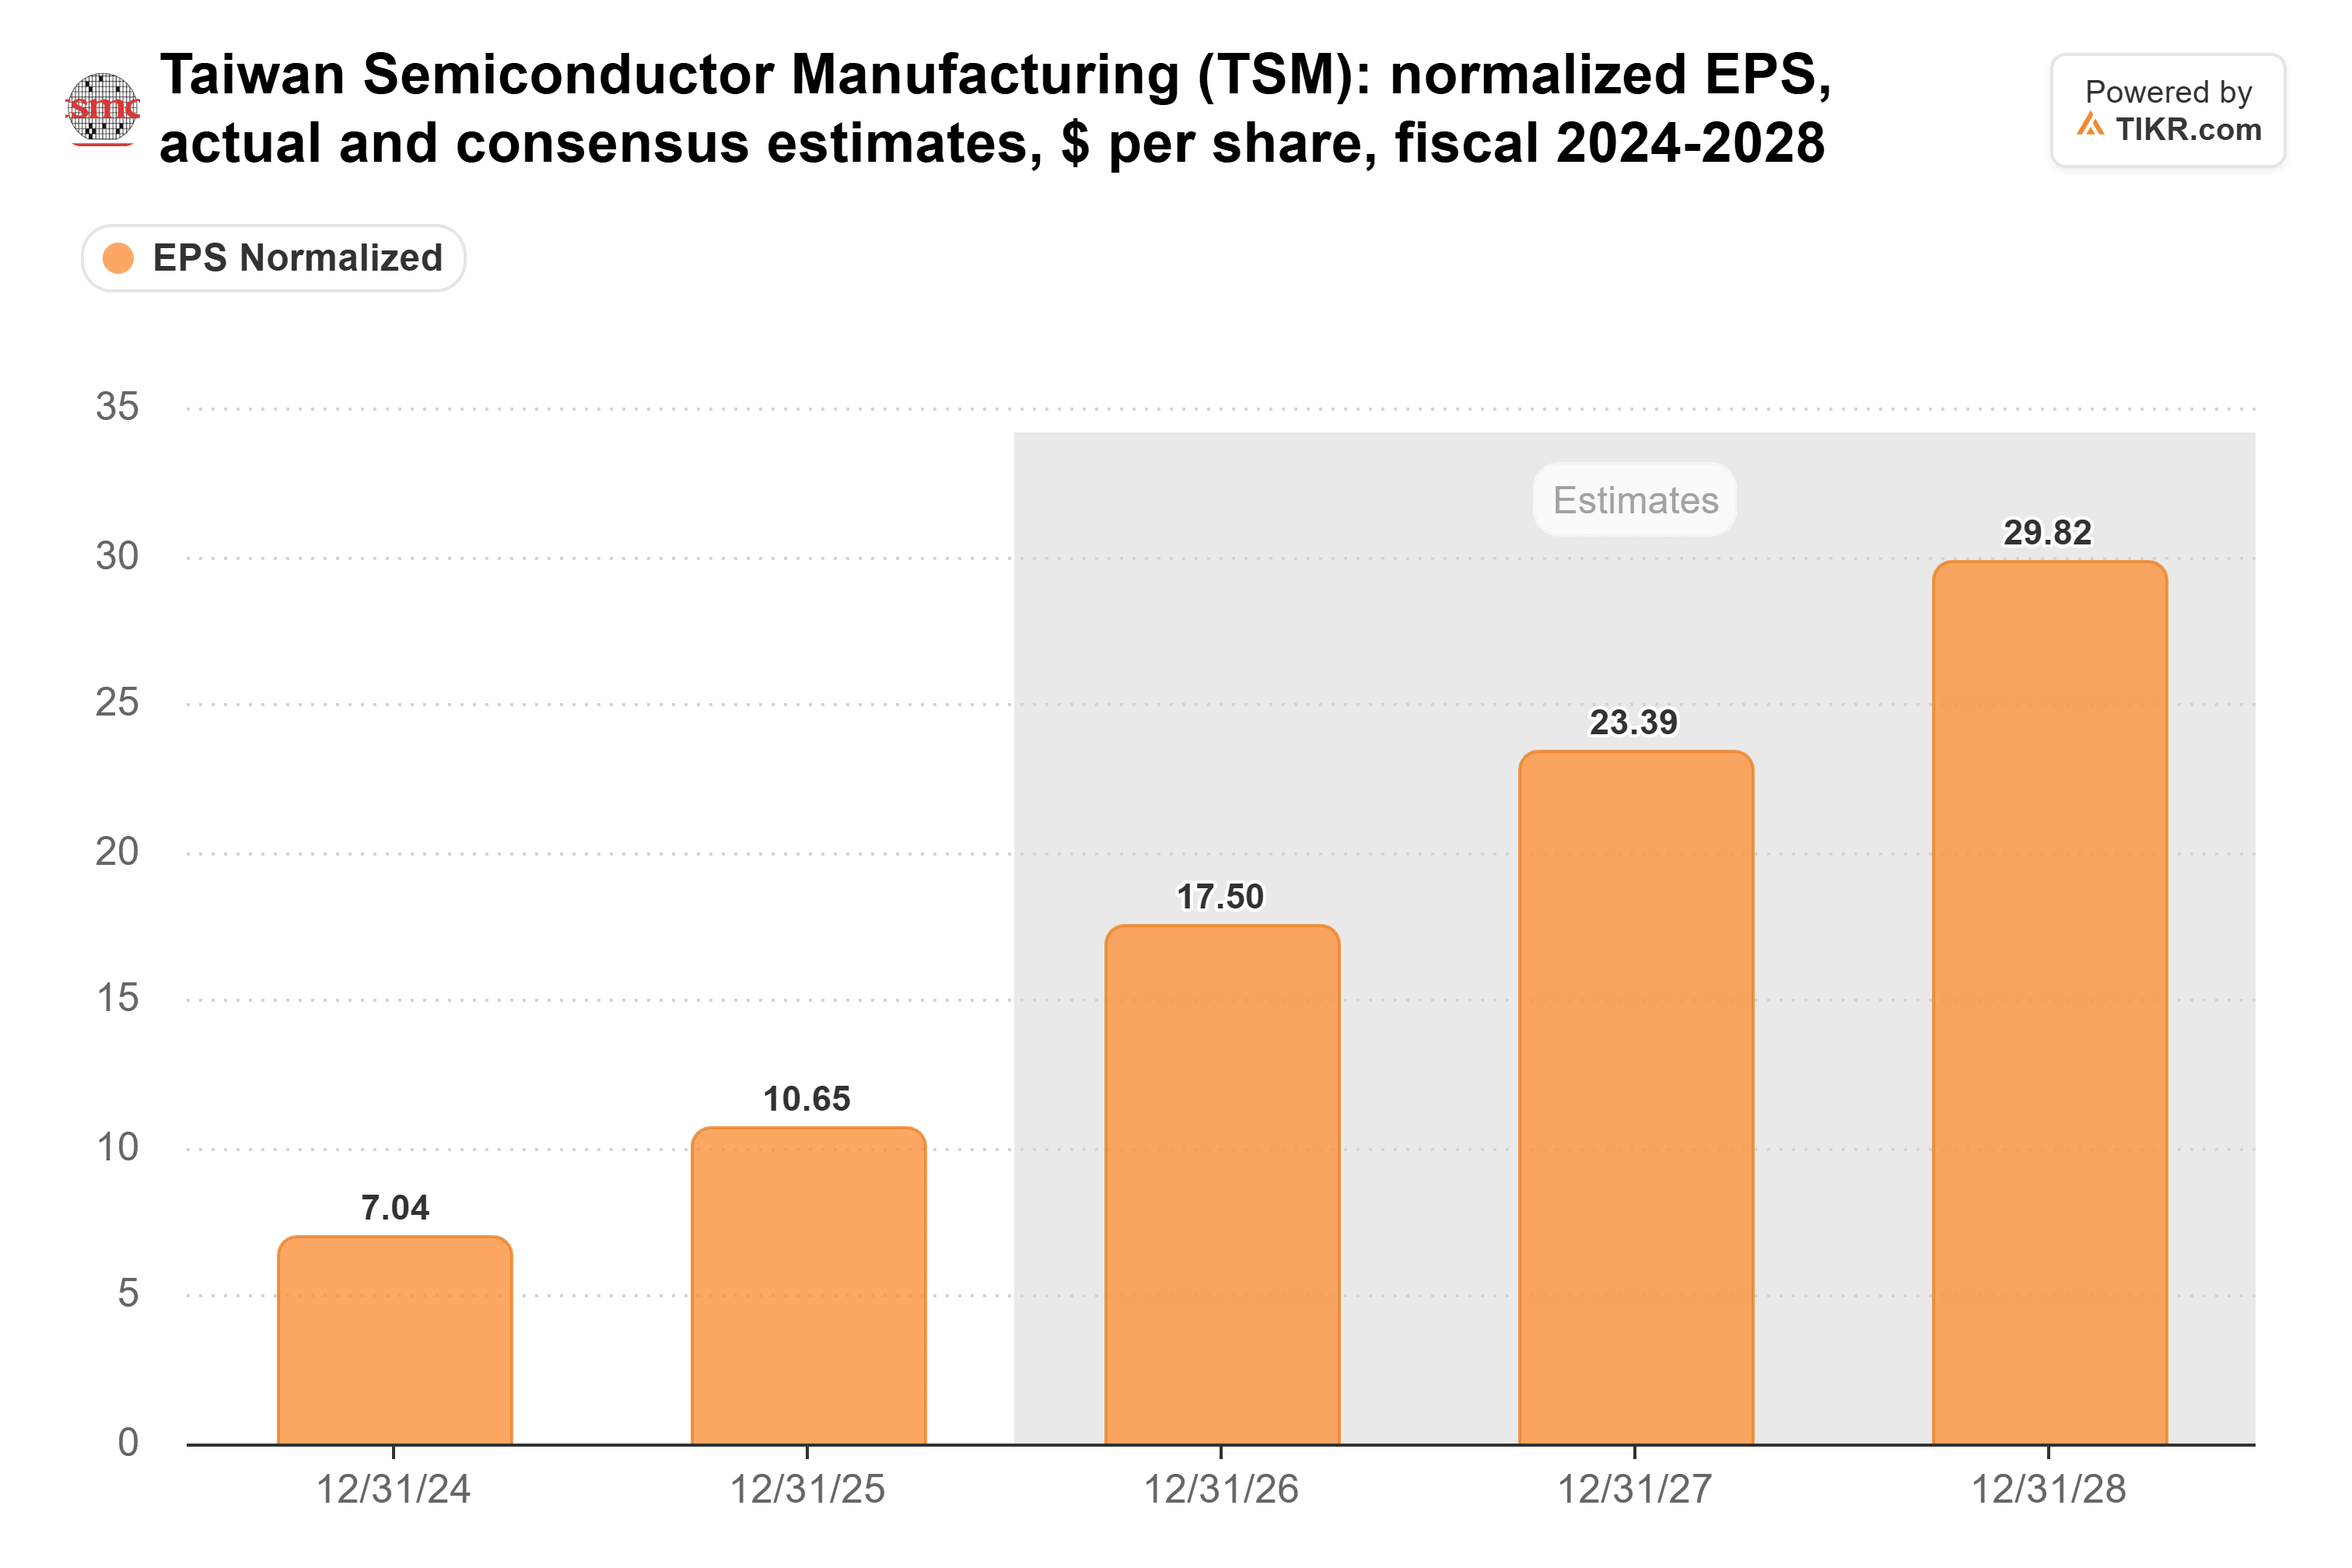
自6月下旬以来,分析师们也将2027年每股收益(EPS)预测上调了约16%,表明对未来盈利能力的预期有所改善。
台积电股票是被低估还是高估了?
台积电的估值似乎处于合理水平,如果其预测的盈利增长能够实现,则存在潜在上行空间,但巨额资本支出仍是一个重大风险。
TIKR 11月10日的图表显示,该股交易价格约为未来12个月预期市盈率(forward P/E)的16倍,而其五年平均值为18.2倍。
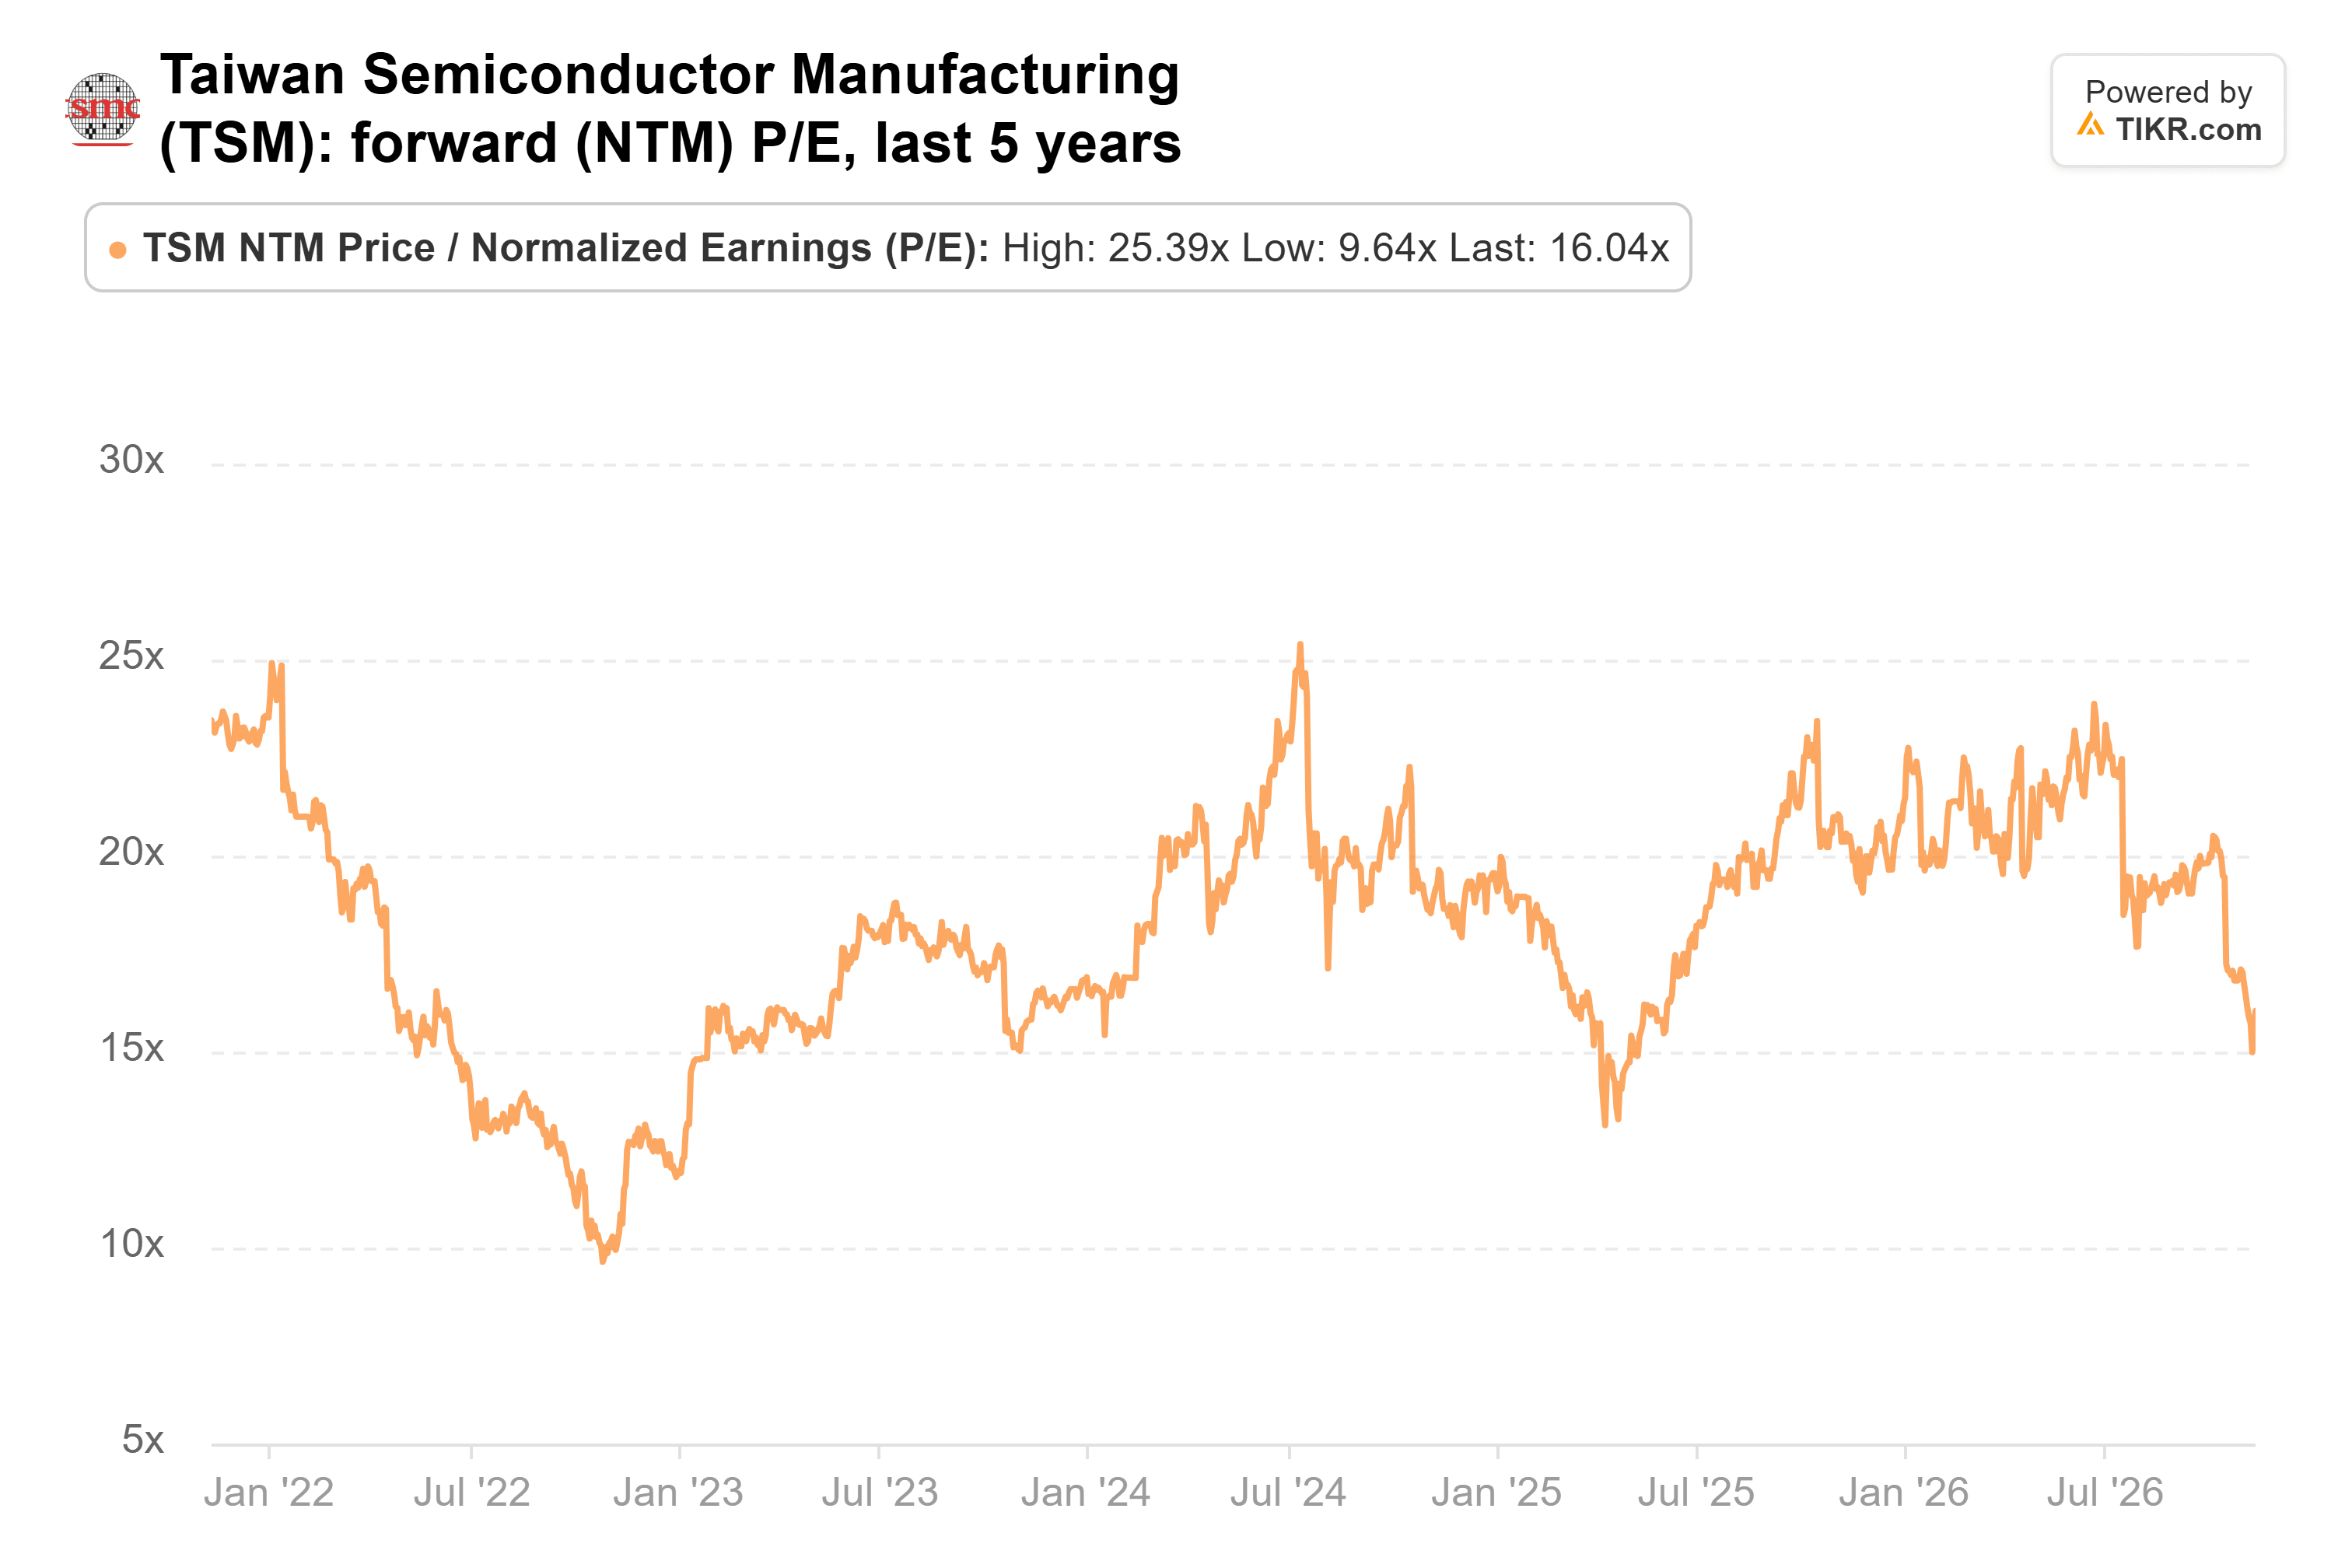
这一历史折价表明,如果盈利持续增长,股价存在潜在上行空间,但投资者应使用最新的预测和股价来评估其市盈率倍数。
台积电预计2026年的资本支出将在$60 billion至$64 billion之间,高于2025年约$40.9 billion的水平。
其董事会还在11月10日批准了约$40.93 billion的资本拨款,用于支持制造扩张、先进封装和未来技术开发。此项授权并不自动计入年度支出指引的额外部分。
从2021年到2025年,台积电的营运现金流每年都超过资本支出,证明了其有能力内部为巨额投资提供资金。
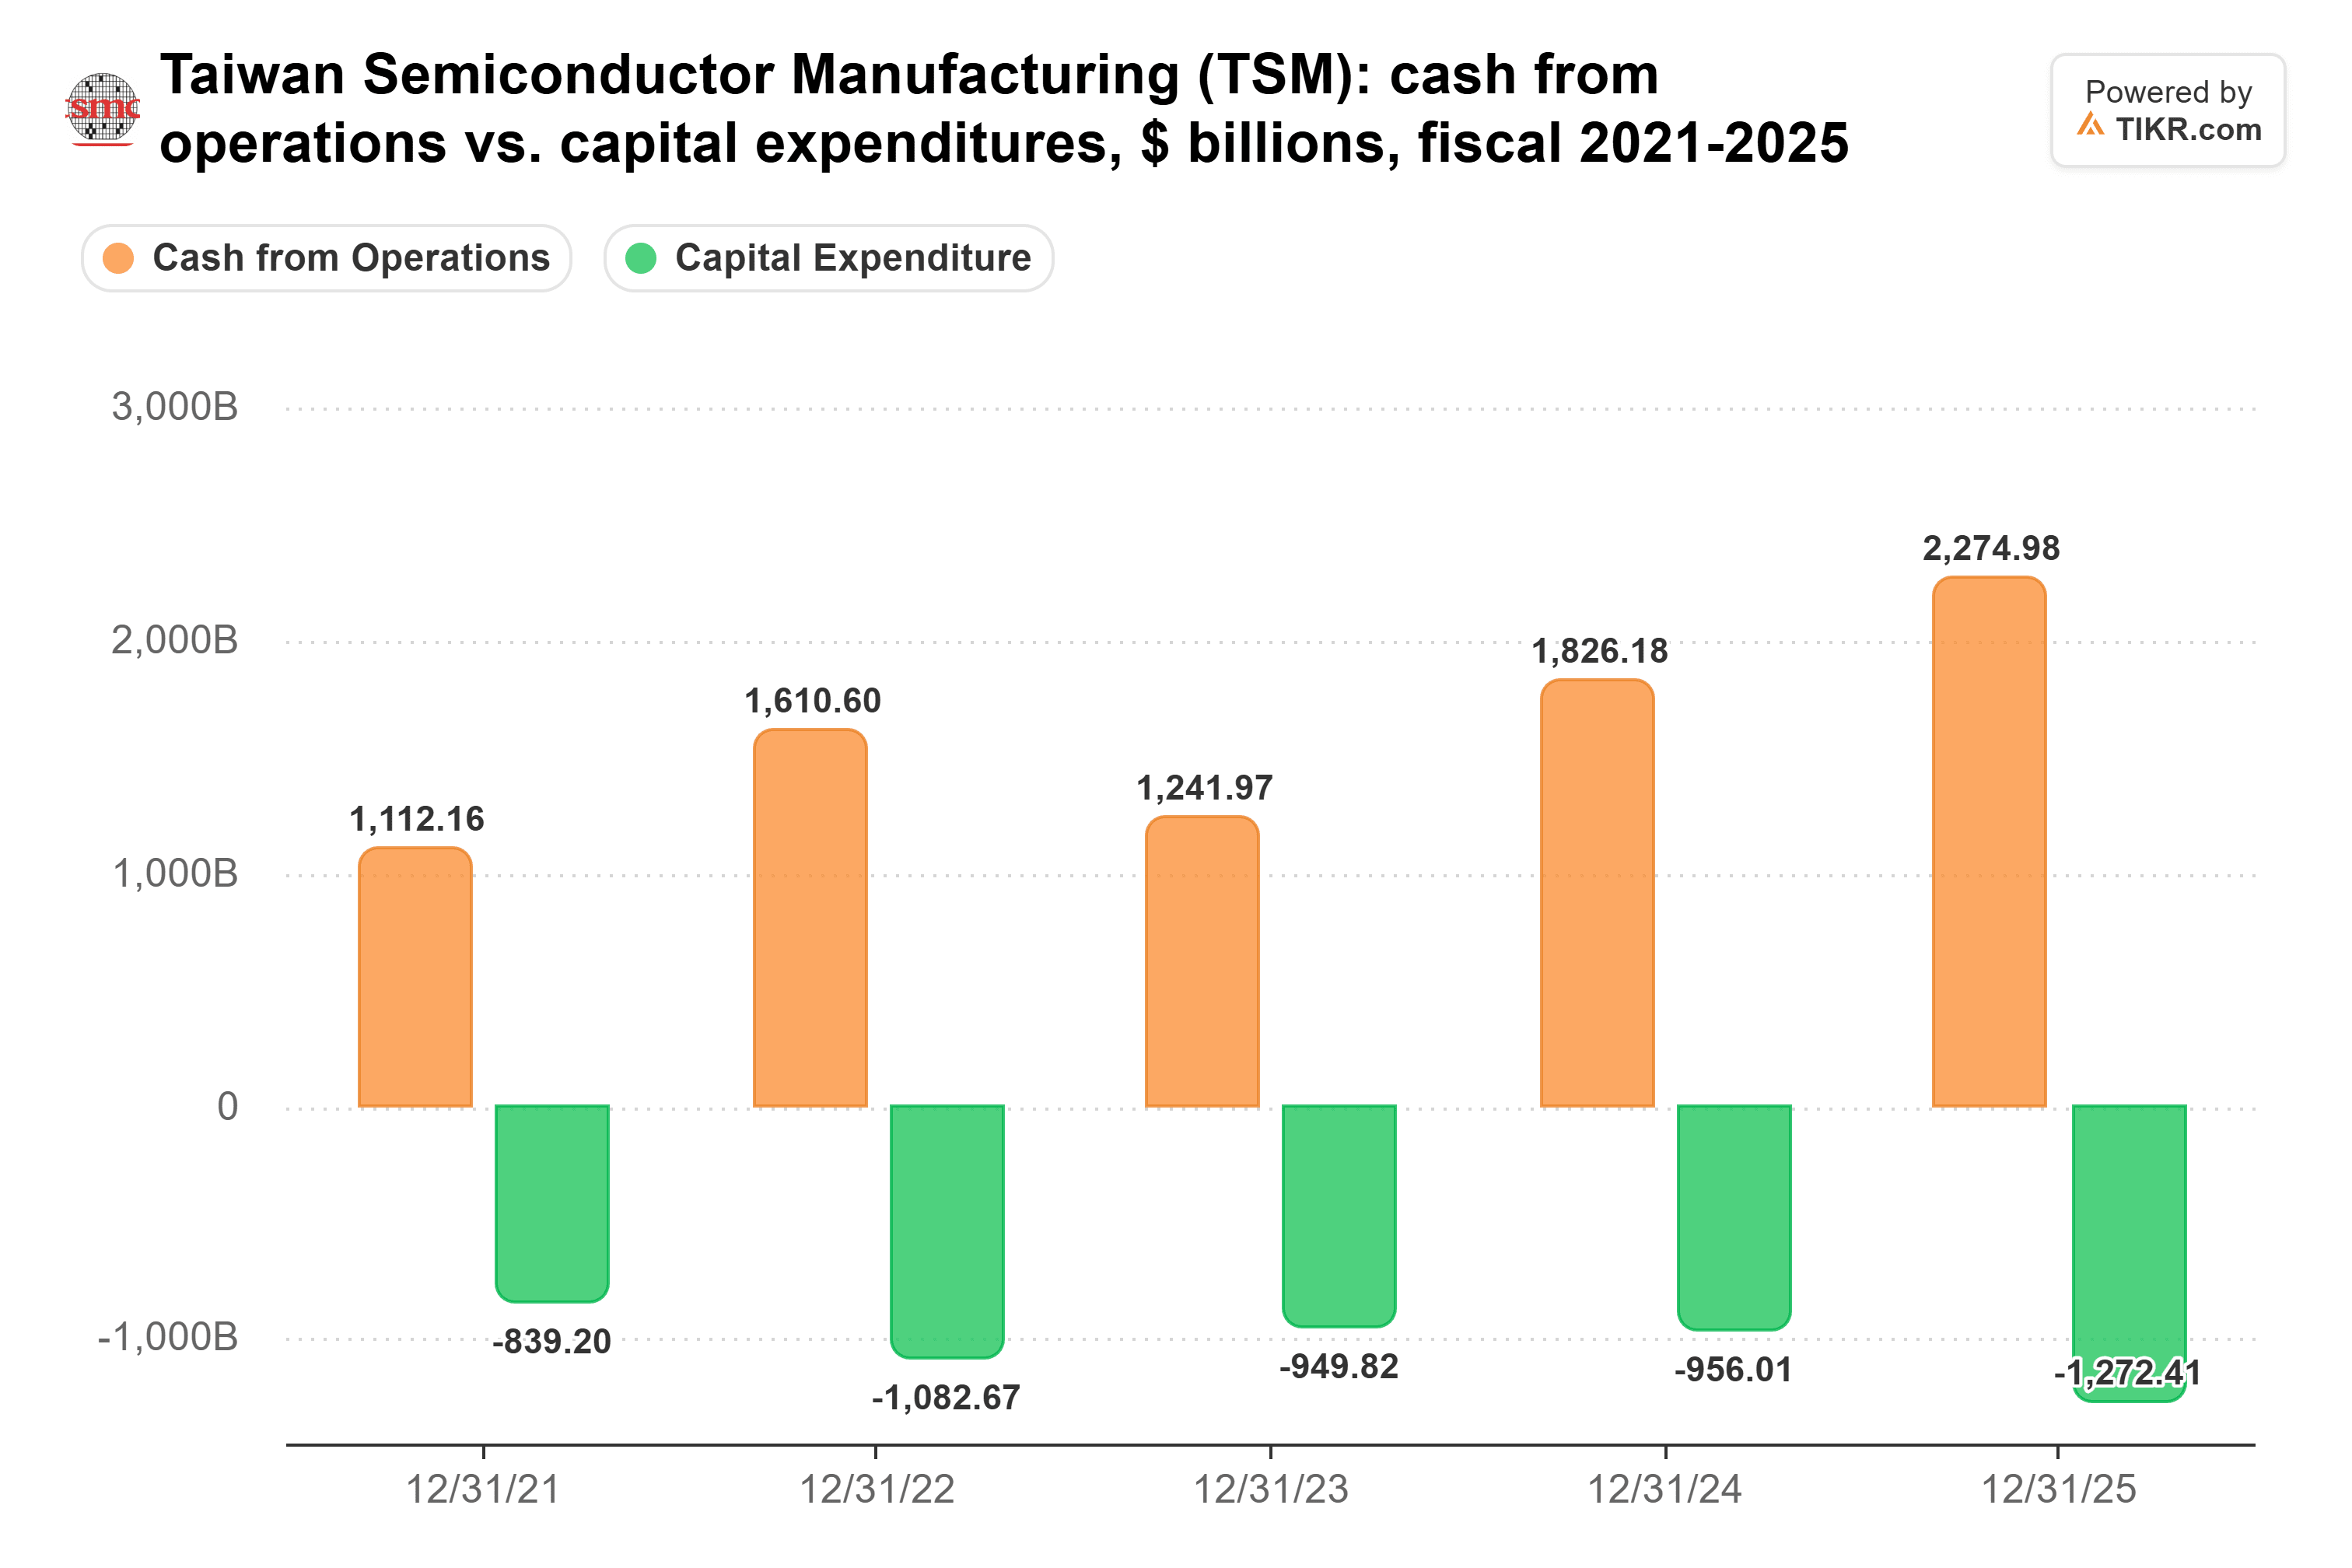
尽管如此,台积电在2022年资本支出高企之后,2023年营收下降了4.5%,凸显了半导体行业的周期性特点。
未来12个月内,AI加速器需求、2纳米技术的更广泛采用以及先进封装的扩张可能支撑盈利进一步增长。
然而,客户支出减弱、制造成本上升或产能利用率下降都可能对盈利能力构成压力。
总体而言,现在考虑投资台积电似乎并不算太晚,但进一步的上涨空间取决于其盈利增长能否证明其巨额支出承诺和估值的合理性。
其第四季度财报和2027年初步展望(预计在1月发布)将提供一个重要考验,以判断需求能否支撑其扩张计划。
那么台积电股票的实际价值是多少?
TIKR 让你能在不到一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到台积电可能的价值。你可以从华尔街共识预测开始,或者调整输入参数以反映你对业务的看法。这是免费使用的。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们的分析基于 TIKR Terminal 的投资数据和分析师预测,可能未包含最新的公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!