核心要点
- 应用材料公司CFO Brice Hill预计,到2027年,云资本支出将增长超过50%,达到远超1万亿美元的水平。
- 客户的需求超过了应用材料公司的发货能力。
- 微软、亚马逊和Alphabet的支出仍远高于一年前。
- 经过此轮抛售后,应用材料的交易价格接近其平均远期市盈率。
应用材料 (AMAT) 在11月12日超出了其自身预期,第四季度营收增长53%,达到创纪录的104.1亿美元。然而,该公司股价却陷入了 芯片设备股的抛售潮,当天英伟达宣布黄仁勋辞职。
更重要的消息是CFO Brice Hill对客户支出的预测:
“预计到2027年,云资本支出将增长超过50%,达到远超1万亿美元。”
这是 微软 (MSFT)、 亚马逊 (AMZN)、 Alphabet (GOOG) 及其他云服务商的账单。CEO Gary Dickerson表示,硅片约占AI数据中心资本成本的60%,而硅片是在应用材料这类公司的设备上制造的。
应用材料公司的客户希望更快拿到设备
投资者曾担心芯片制造商会放缓接收设备。当被问及是否有客户希望将设备交付推迟一两个月时,Dickerson表示没有:“没有人说他们不希望尽快拿到设备。”
Hill表示,需求超过供应,尤其是在DRAM和先进逻辑芯片领域,限制因素是物理性的:“洁净室容量仍然是行业能消化多少设备的一个制约因素。”应用材料正在追踪2027年超过20个晶圆厂产能爬坡和产线扩张项目,Dickerson预计晶圆厂设备需求将增长超过30%。
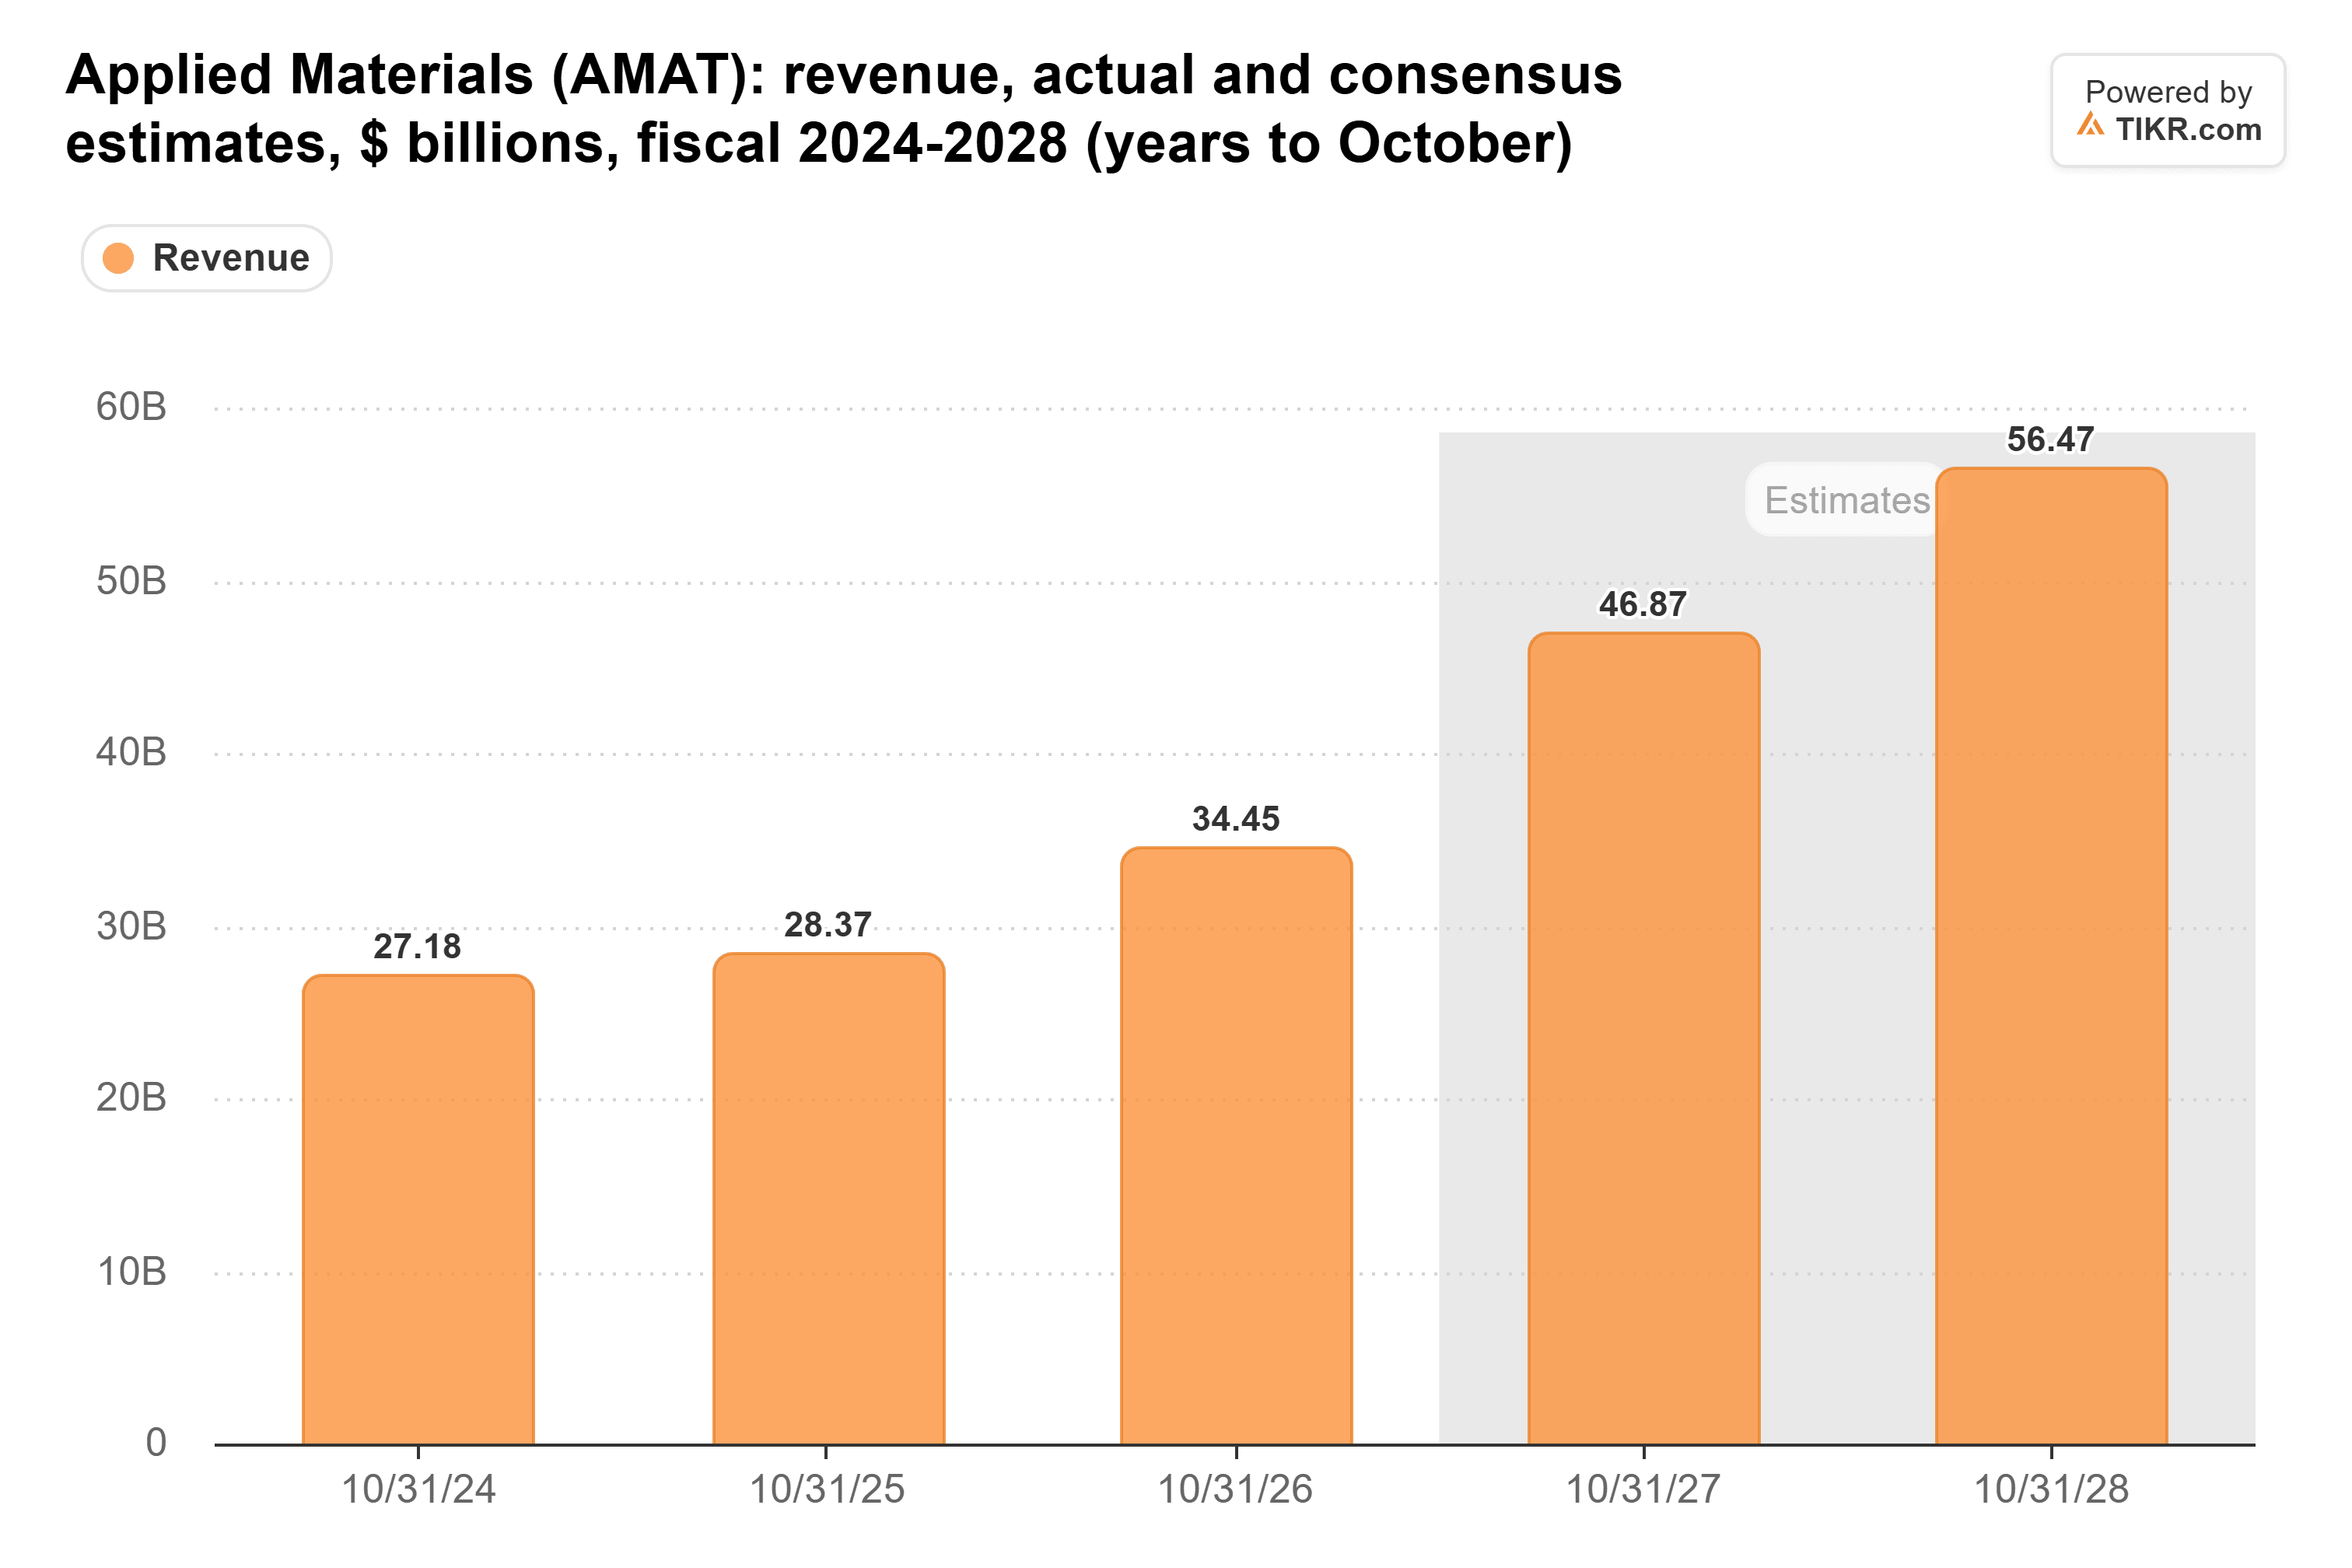
市场普遍预期其2027财年营收将增长约36%,达到469亿美元,而应用材料对其14周的第一季度指引为111亿美元。电话会议中没有给出任何让分析师下调预期的理由。
客户自身的数字也支持这一点
设备制造商总是会宣扬其客户的预算,因此需要核实他们的实际支出。自2023年底以来,微软的季度现金资本支出大约增长了四倍:
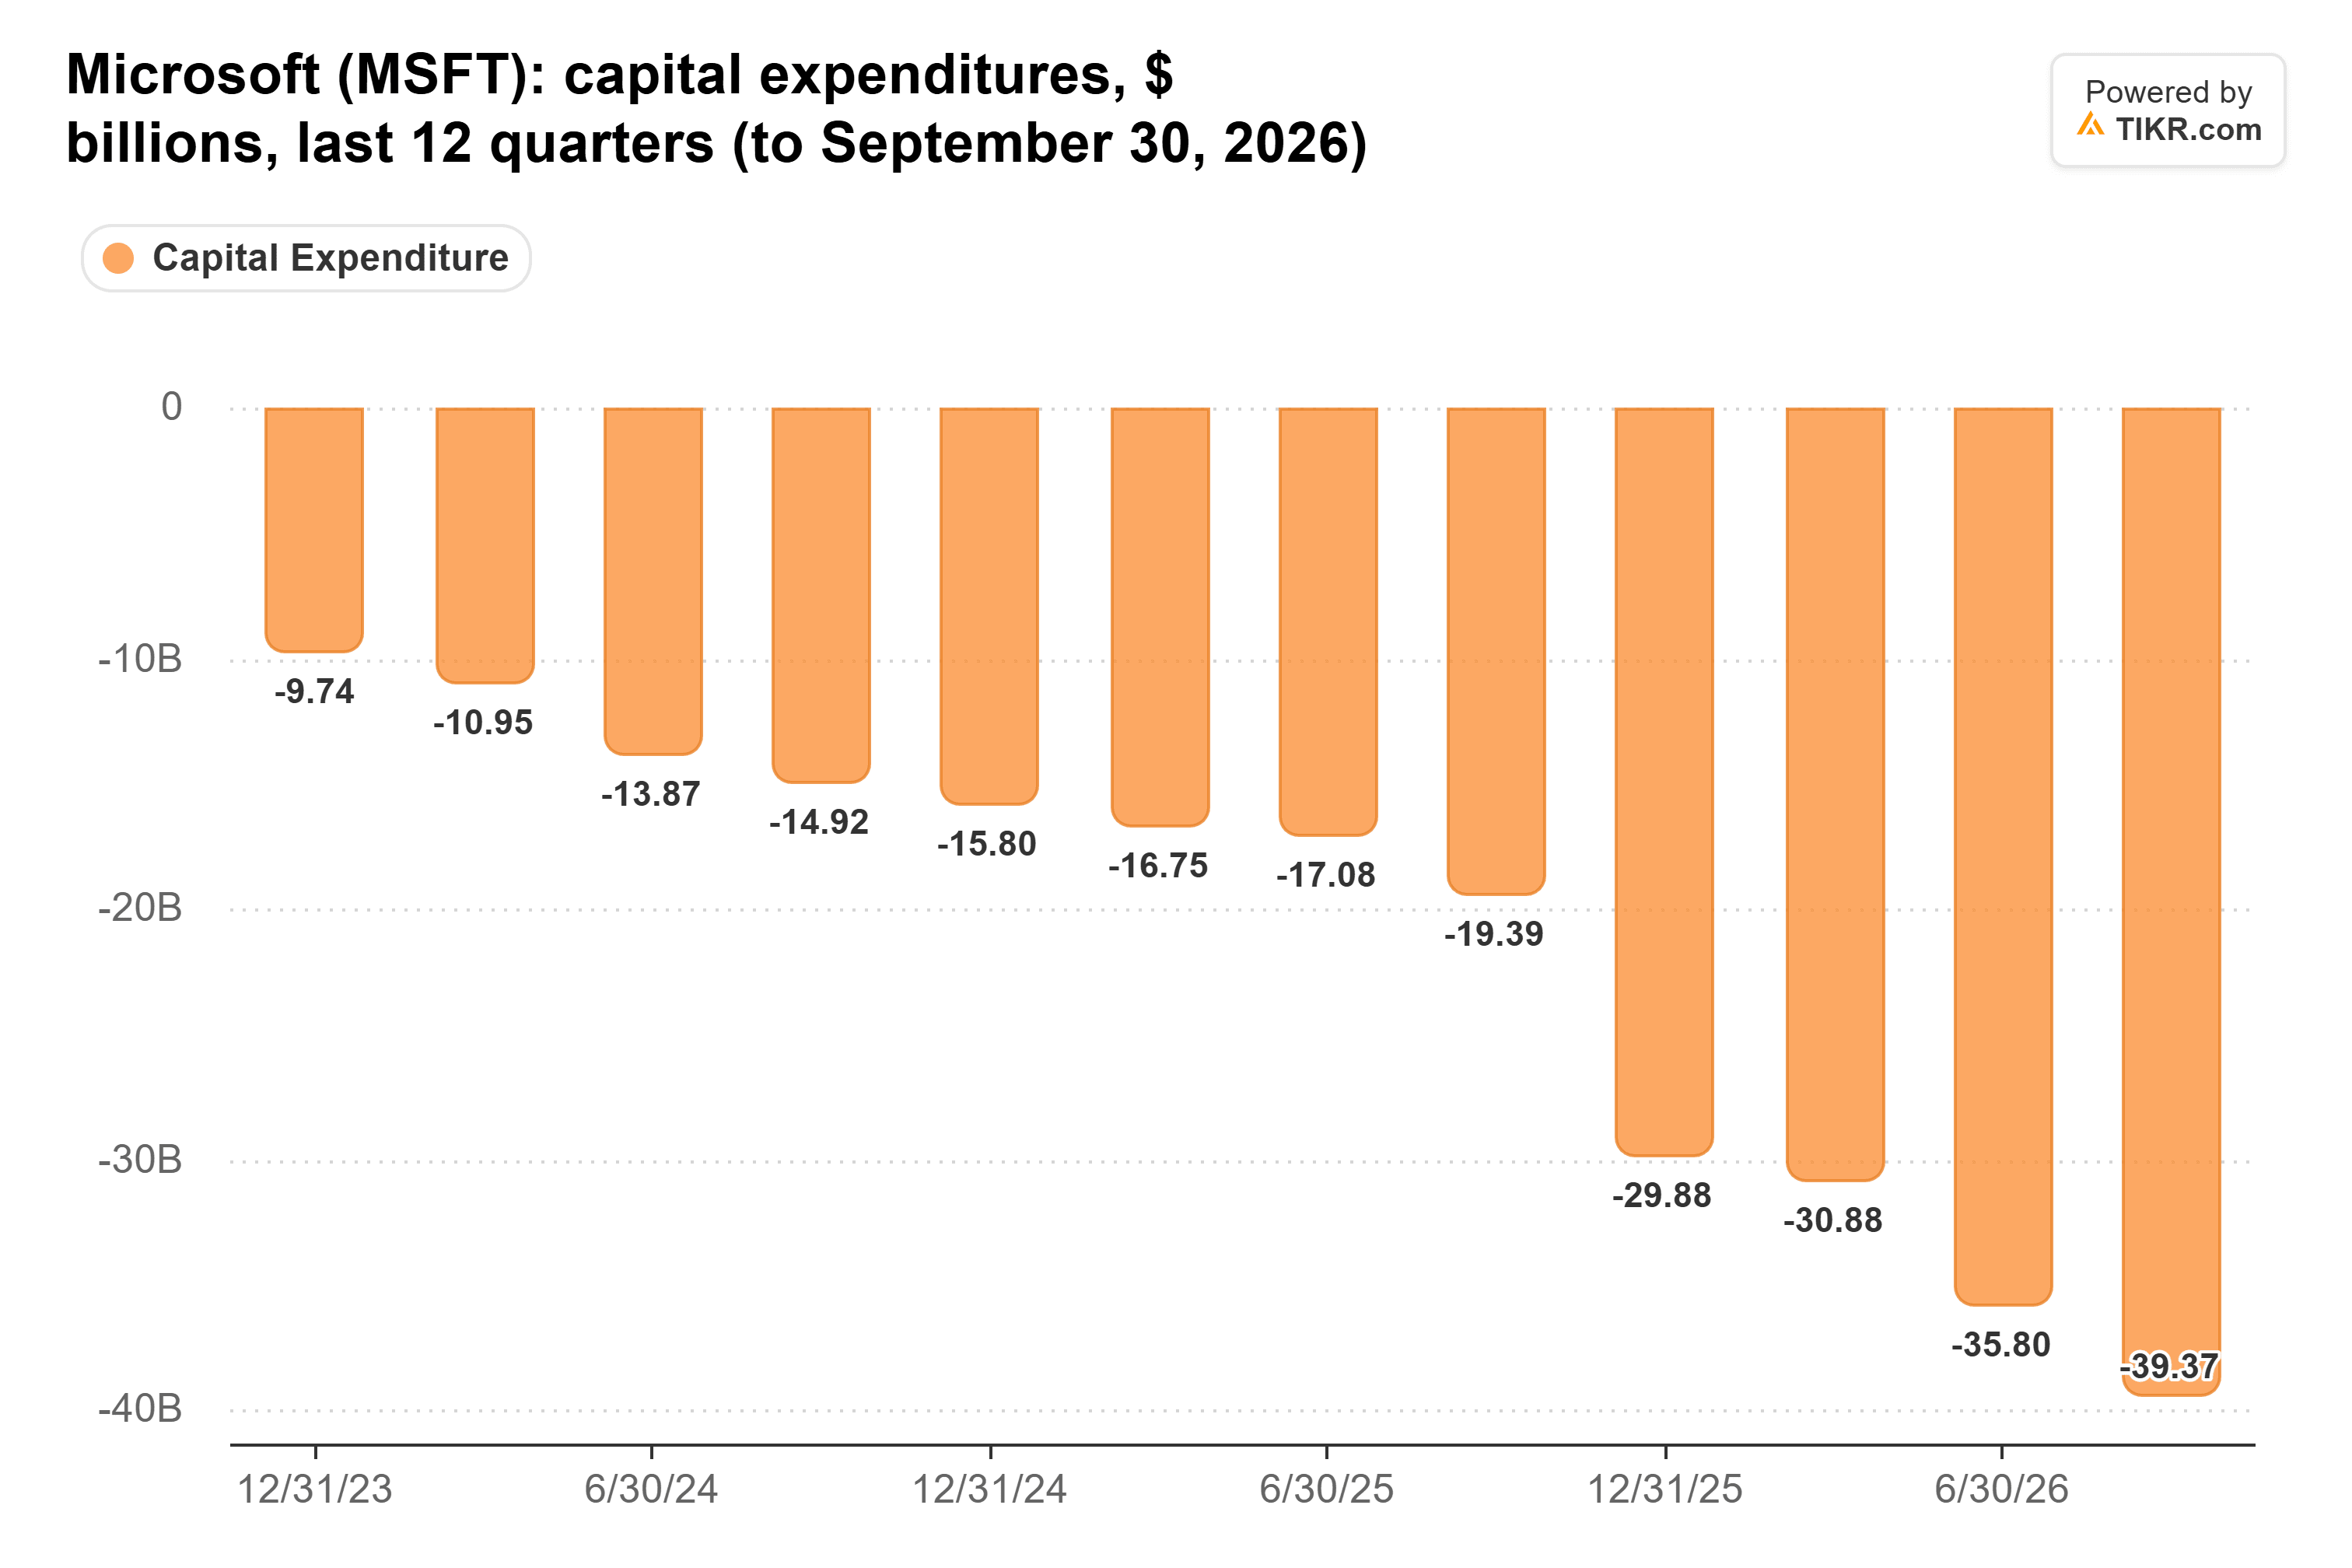
微软在9月季度的物业和设备现金支出为394亿美元,大约是去年同期的一倍。包括融资租赁在内,其资本支出为 452亿美元,并且在10月28日,基于此将其2026日历年预测从1750亿美元下调至1700亿美元,原因是第三方产能延迟。
亚马逊第三季度在物业和设备上支出773亿美元,高于351亿美元,并且仍预计2026年现金资本支出约为2200亿美元。Alphabet在7月将其2026年支出区间上调至1950亿至2050亿美元,在10月28日维持了这一区间,并表示2027年支出将显著增加。
TIKR追踪40位分析师对应用材料的看法。有多少人说“买入”?
查看应用材料的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预期,全部集中在一处。超过50万投资者使用TIKR来研究像这样的股票。 查看应用材料的分析师评级
迄今为止的削减幅度很小
在11月12日的 Bloomberg Tech 节目中,彭博资讯负责技术研究的Mandeep Singh表示:“我们正考虑略微下调2027年的资本支出数字。目前我们考虑下调大约5%到7%。”他提到了中期选举的“蓝色浪潮”和英伟达,并表示其中大部分可能只是被推迟了。
这与导致设备制造商订单枯竭的崩溃相去甚远。由于洁净室限制了行业能接收的设备数量,适度的削减应该会在影响应用材料发货量之前缩短等待名单。
应用材料股票的定价反映了什么
截至11月12日,应用材料的远期市盈率为22倍,略高于其五年平均水平的21倍,不到其6月30日峰值49倍的一半。
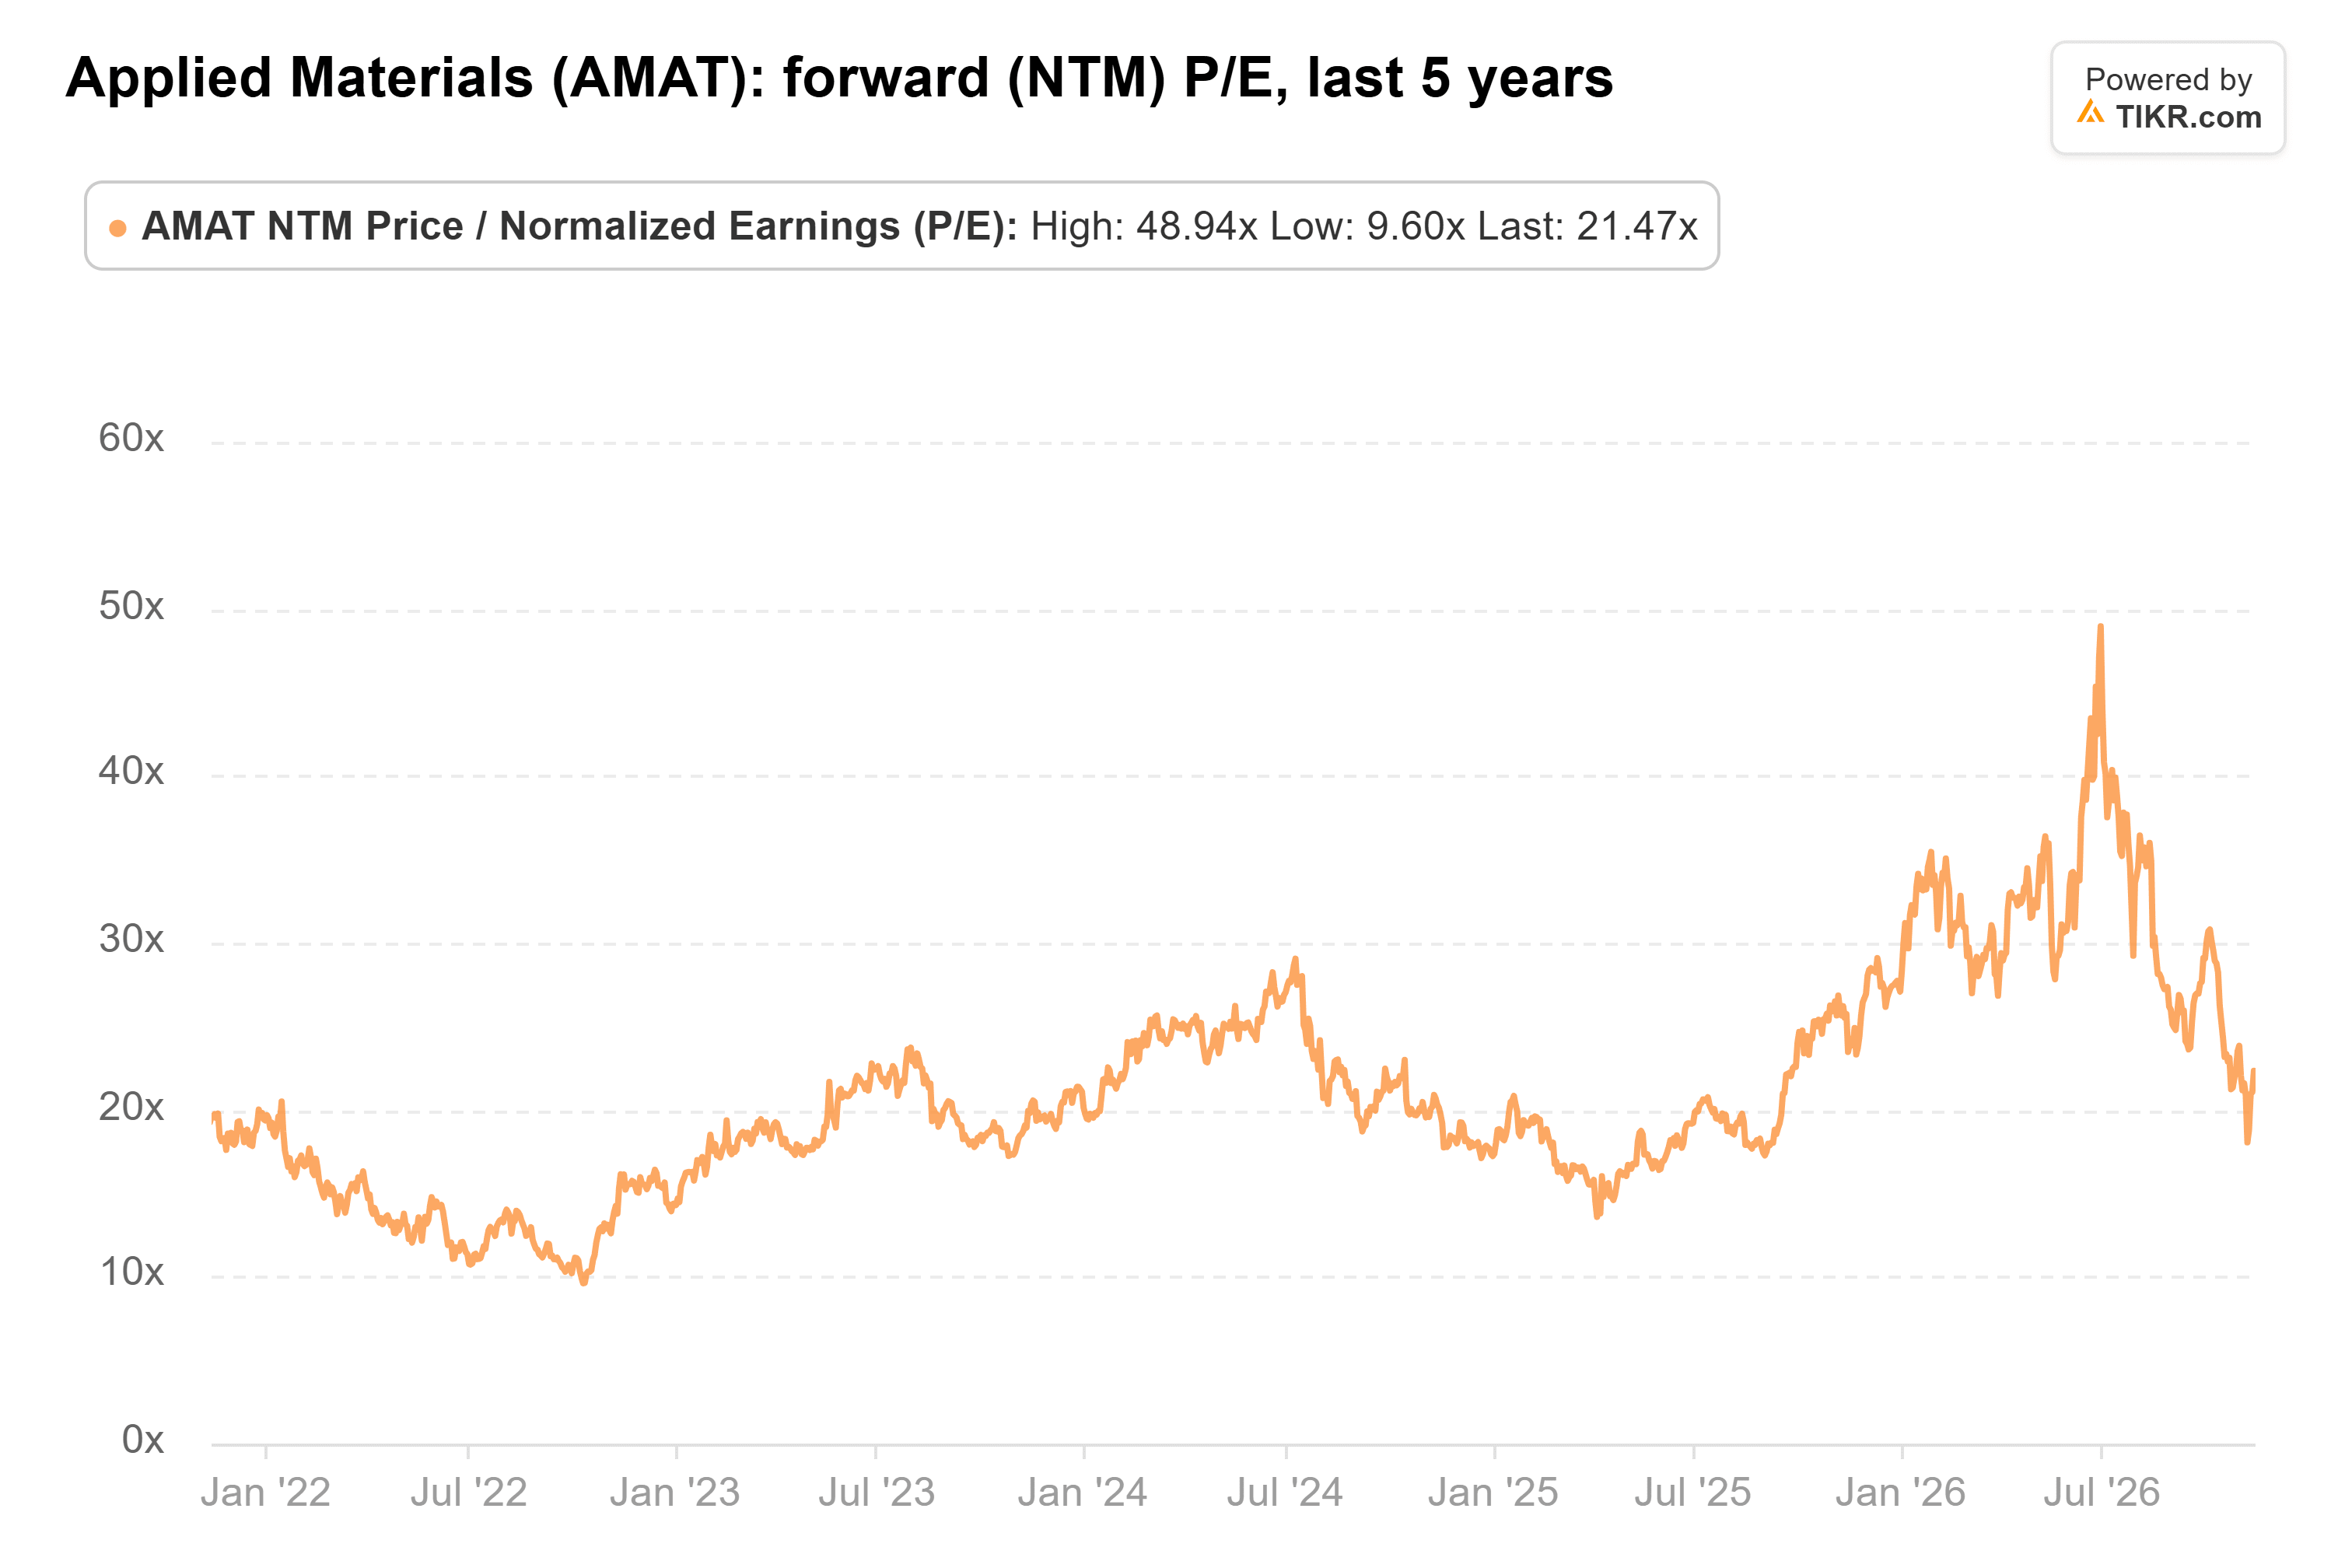
设备繁荣期总会结束:2019财年营收下降了13%。在2026财年的前九个月,两家客户贡献了34%的营收。尽管如此,如果云支出接近Hill预测的万亿美元水平,我认为以平均市盈率交易的应用材料是一笔不错的交易。超大规模云服务商的第一份2027年预算,将随第四季度业绩一同公布,届时将检验他50%增长率的预测。
那么应用材料股票的实际价值是多少?
TIKR让您能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到应用材料的潜在价值。可以从华尔街共识预期开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预期。我们的分析可能未包含最新的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!