核心要点
- 阿斯沃斯·达莫达兰为英伟达设置了140美元的限价买单,该股于11月20日收于125.53美元。
- 他认为CEO更迭的短期影响仅占价值的3%至5%;中国和定制芯片更令他担忧。
- 按25倍市盈率计算,140美元股价仅隐含每股5.60美元的盈利。
纽约大学金融学教授阿斯沃斯·达莫达兰为英伟达(NVDA)设定了一个价格。“我确实为英伟达设置了140美元的限价买单,”他在本周的《Prof G Markets》节目中说道。11月20日,该股收于125.53美元,自11月12日英伟达宣布联合创始人黄仁勋因与美国官员据称怀疑为中国从事间谍活动的女性有联系而辞职以来,已下跌28%。当天,路透社报道了美国证券交易委员会(SEC)对英伟达会计问题的调查。
达莫达兰认真对待的威胁是中国以及高达70%的营业利润率,而像博通(AVGO)这样的设计公司制造的定制芯片正是为了削弱这一利润率。英伟达还表示,在支持像CoreWeave(CRWV)这样的AI云服务方面将更加审慎。
CEO短期更迭可能导致3%至5%的价值损失
“仅仅是更换CEO对我来说影响不大,”达莫达兰说。“如果影响只是短期的,对价值的影响是3%、5%。”
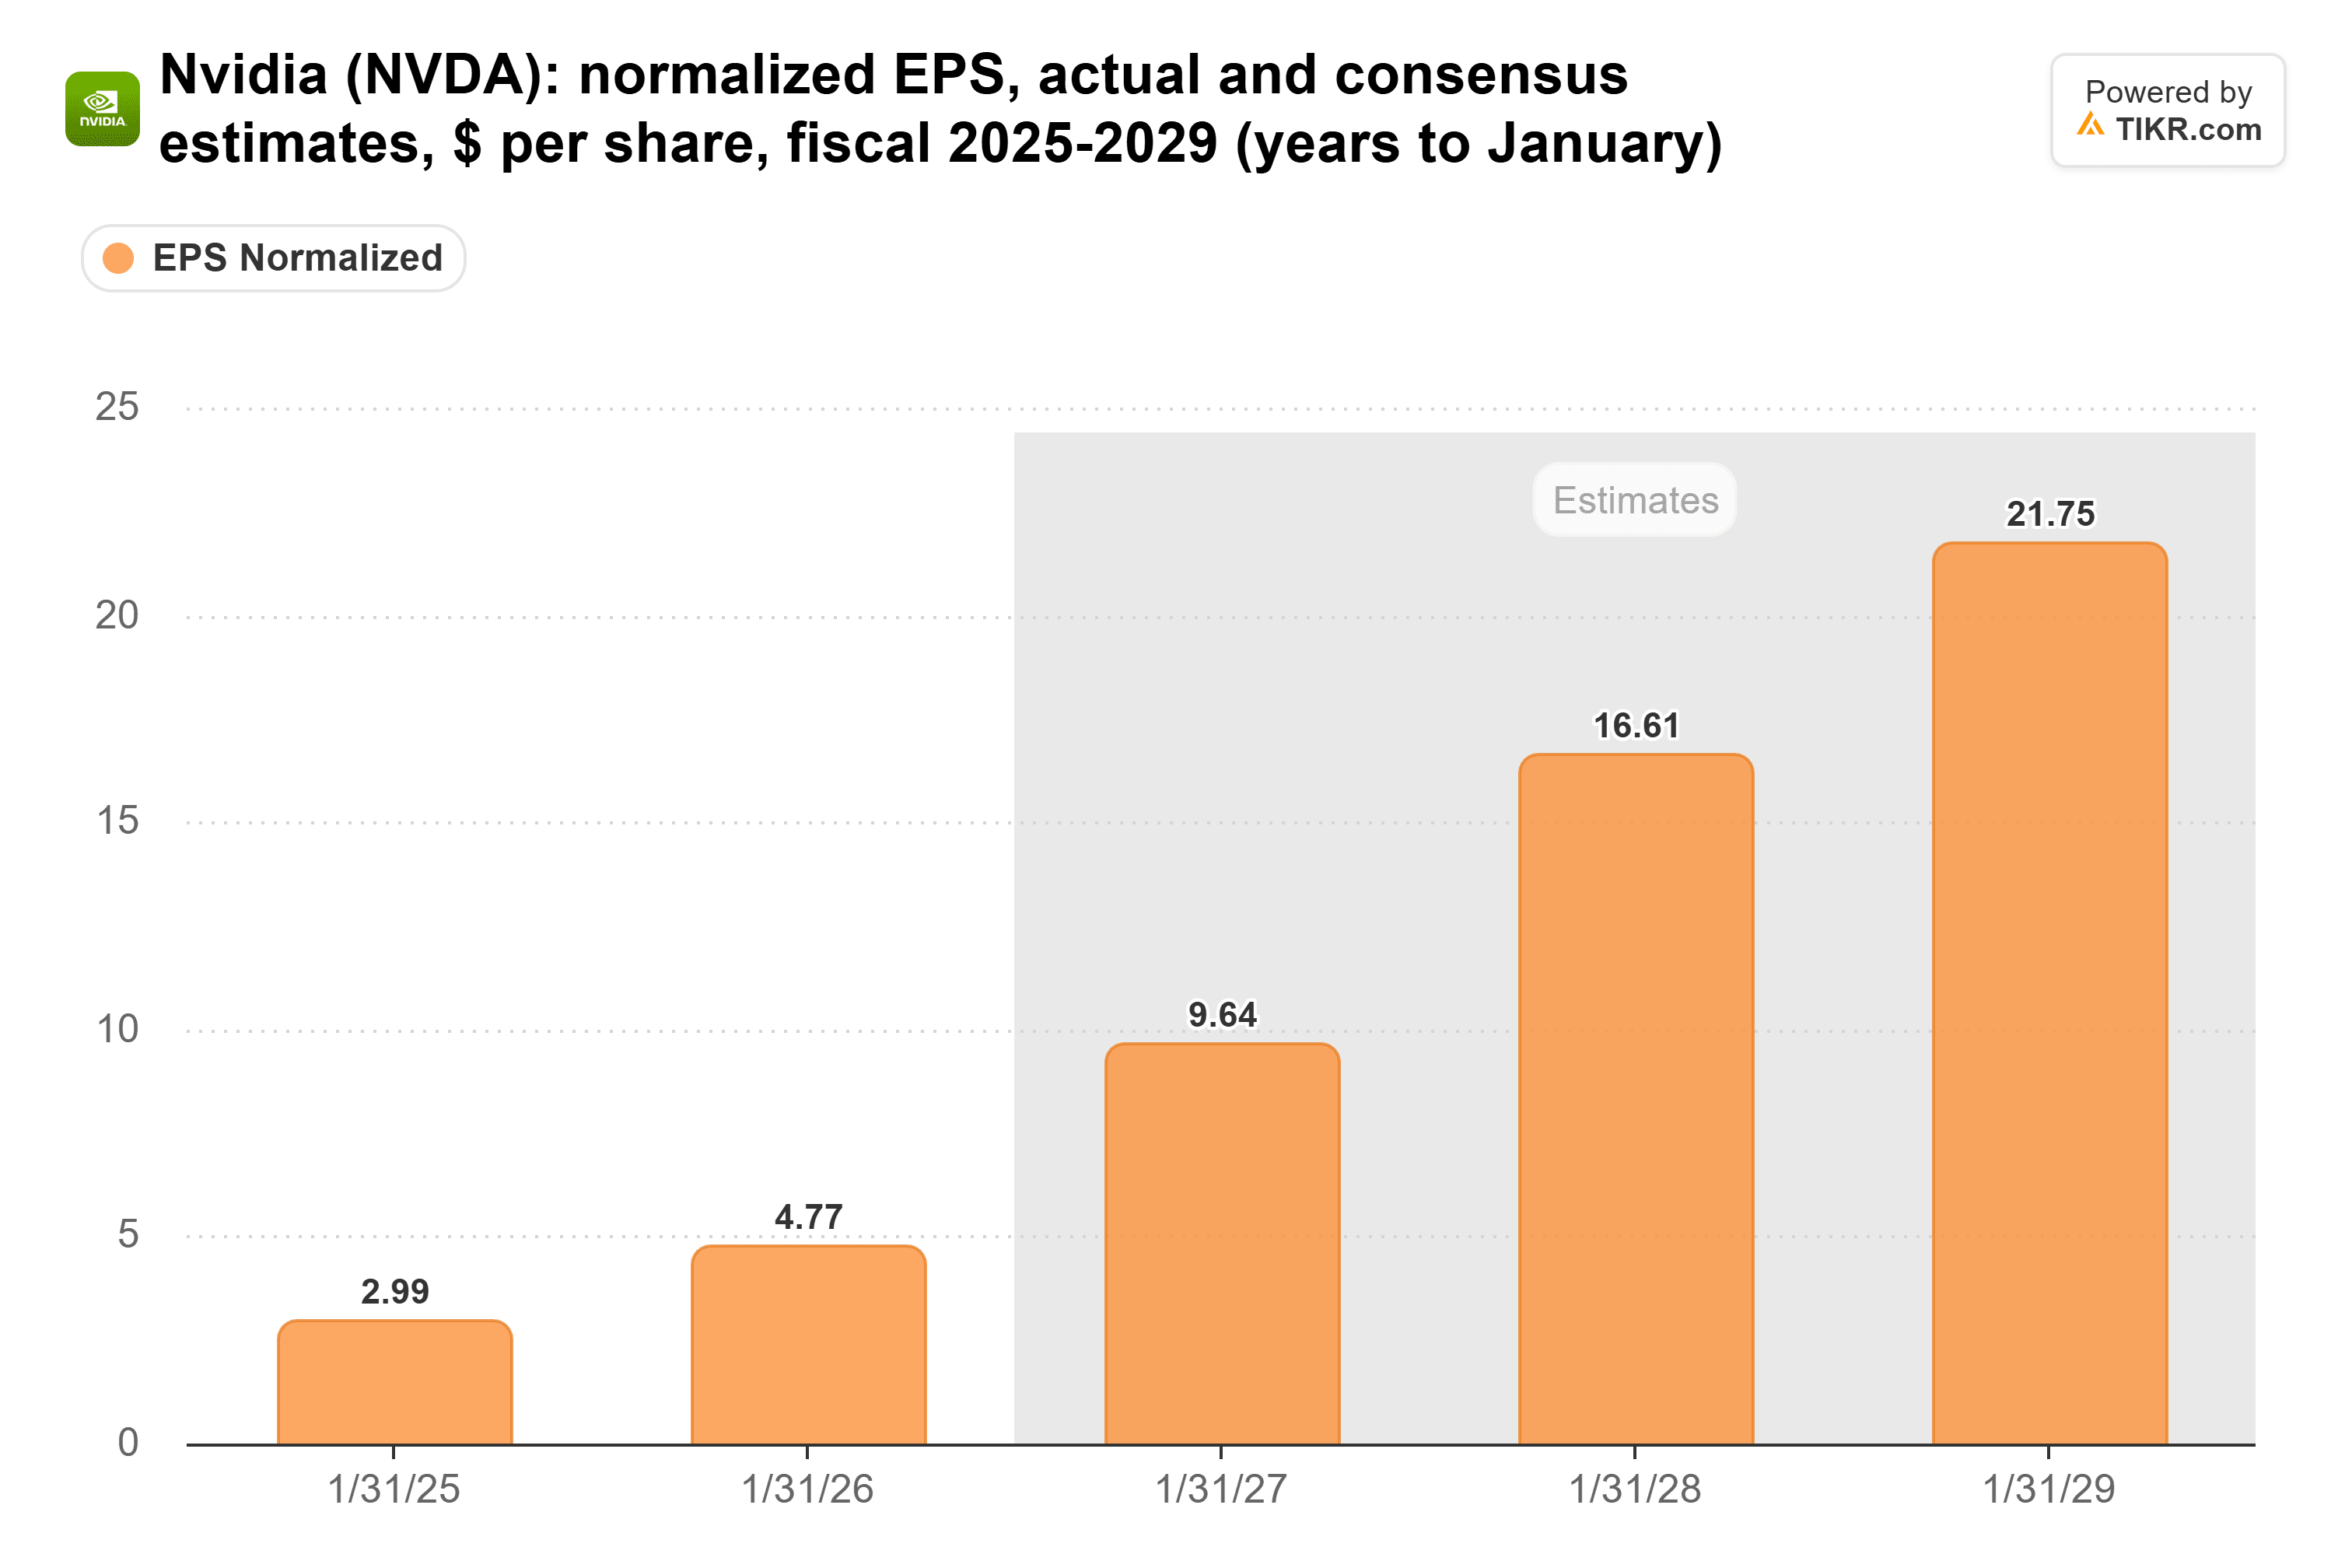
尽管英伟达业绩超预期并上调了业绩指引,将下一财年的增长前景从70%提升至75%,但该股跌幅已远超此数。分析师预计,归一化每股收益将从截至2026年1月的财年的4.77美元,在两年后增长两倍多,达到16.61美元:
140美元的股价已计入大量负面因素
英伟达目前交易于8.65倍远期市盈率,为五年低点,不到其五年平均市盈率35.4倍的四分之一:
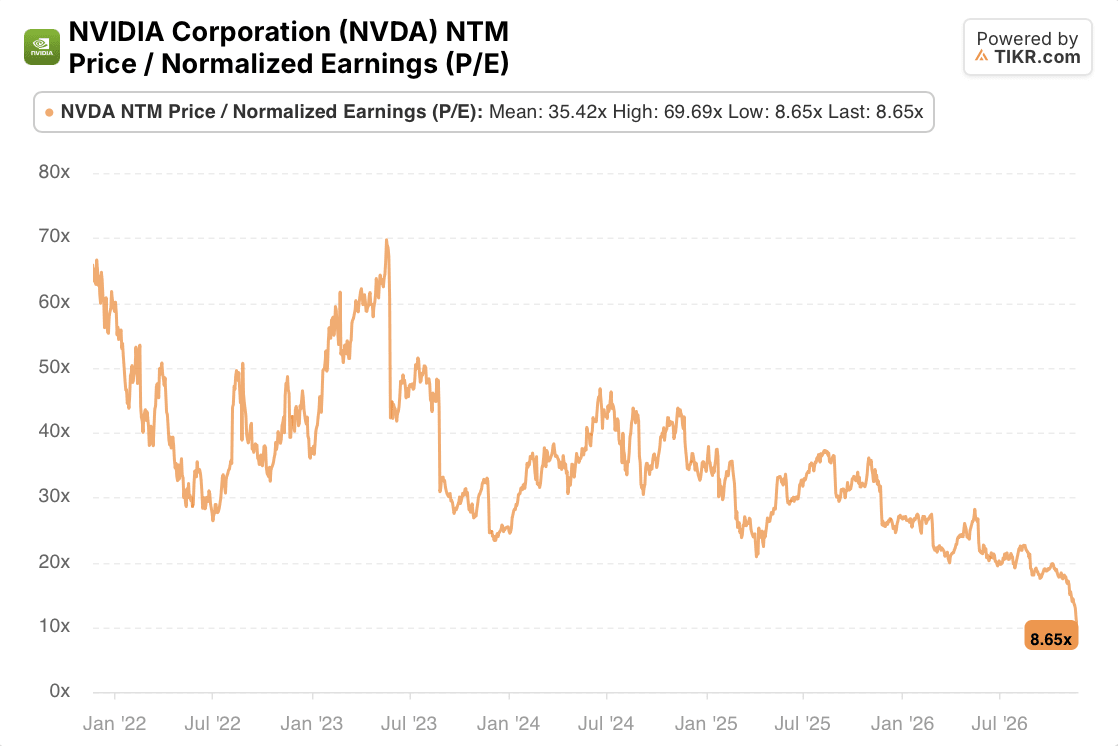
“除非发生内爆,否则11倍市盈率可能看起来很便宜,”达莫达兰说。因此,他会纳入足够的风险,以“让11倍市盈率回到25倍市盈率。”
按25倍市盈率计算,140美元对应下一年每股盈利为5.60美元,不到8.65倍市盈率所隐含的约14.50美元的40%。
TIKR追踪62位分析师对英伟达的看法。有多少人说“买入”?
在一个地方查看英伟达买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预估。超过50万投资者使用TIKR来研究像这样的股票。查看英伟达的分析师评级
70%的利润率无法维持
达莫达兰表示,典型的芯片制造商营业利润率约为40%,“70%不可能保持70%。”上一次低迷期显示了其下滑速度之快:

TIKR数据显示,在截至2023年1月的财年,息税前利润率从37.3%降至20.7%,或在计入13.5亿美元的Arm相关费用后,按GAAP准则计算降至15.7%。上一季度的GAAP营业利润率为66.9%,英伟达指引本季度毛利率将从74.8%降至71%至72%。
定制芯片已经在快速增长:博通的AI半导体收入在截至8月2日的季度增长了221%,达到167亿美元。
中国是真正的未知数
“这里的未知数是,中国会做什么?”达莫达兰说,并补充道,让黄仁勋回归“不会让中国问题消失。”
新的美国出口管制规定于11月19日生效,对运往四个东南亚国家和巴西的先进芯片,以及为超过特定算力门槛的中国总部企业服务的任何地方的数据中心增加了许可证要求。英伟达的最大新云承诺金额从360亿美元降至320亿美元。CoreWeave(英伟达是其股东)最难以承受更严格的限制:其第三季度8.46亿美元的利息支出约为其2.07亿美元营业收入的四倍。
达莫达兰对英伟达的定价看起来合理
需要一场深度且持久的“内爆”才能使140美元成为一个糟糕的入场点,而周五报道的SEC调查正在考验这一点。达莫达兰表示,他愿意以140美元的价格买入英伟达,作为多元化投资组合的一部分,在那里“不确定性成为一个次要因素。”
接下来关注:博通12月9日发布的财报与其217亿美元的AI业务指引对比,董事会选定永久CEO,以及英伟达毛利率是否能维持在71%至72%。
那么英伟达股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到英伟达可能的价值。可以从华尔街共识预估开始,或者调整输入参数以反映你自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预估来创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!