


核心要点
- 在股价过去一年上涨27%后,巴克莱于11月16日将艾伯维的目标价从325美元上调至335美元,并维持其“增持”评级。
- 艾伯维的第三季度业绩支持了看涨观点:营收增长10.3%,Skyrizi和Rinvoq均增长超过20%,管理层上调了2026年盈利指引。
- 巴克莱的目标价意味着21倍的远期市盈率,高于艾伯维过去五年略低于20倍的峰值。与此同时,分析师对2027年的盈利预期在过去三个月里略有下调。
- 华尔街312美元的平均目标价看起来是未来12个月更现实的着陆点,而第四季度业绩以及2月初发布的2027年指引将是下一个考验。
艾伯维 (ABBV) 过去一年上涨了27%,并于11月16日收于294.55美元,略低于三天前创下的295.03美元的收盘纪录。巴克莱仍然认为其有上涨空间。11月16日,分析师艾米丽·菲尔德将该公司的目标价从325美元上调至335美元,并维持“增持”评级。这比周一的收盘价高出14%。
Skyrizi和Rinvoq持续超出计划
巴克莱的上调紧随艾伯维10月30日发布的第三季度报告之后,原因显而易见。营收增长10.3%至174亿美元,主要由Skyrizi(57.8亿美元,增长22.7%)和Rinvoq(27.1亿美元,增长23.9%)驱动。管理层将2026年调整后每股收益指引从13.76-13.96美元上调至13.95-13.99美元,并将季度股息提高了5.2%。
新的竞争性口服药也未能减缓Skyrizi的增长。首席商务官杰夫·斯图尔特在电话会议上表示,“最近的口服药物竞争并未对我们的在治患者份额产生实质性影响。”Skyrizi仍然占据着大约一半的新增或转换的银屑病患者。
巴克莱在高目标价阵营中并不孤单
巴克莱的上调只是财报发布后众多上调之一。摩根士丹利将目标价上调至346美元,富国银行上调至340美元,Canaccord上调至338美元,而花旗和瑞银则维持“中性”评级,目标价为295美元。巴克莱的335美元目标价比312美元的共识目标价高出7%,因此菲尔德比大多数分析师更为乐观。
TIKR追踪了29位分析师对艾伯维的看法。有多少人给出“买入”评级?
在一个地方查看艾伯维的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预期。超过50万投资者使用TIKR来研究像这样的股票。查看艾伯维的分析师评级
艾伯维能否成长到匹配335美元的价值?
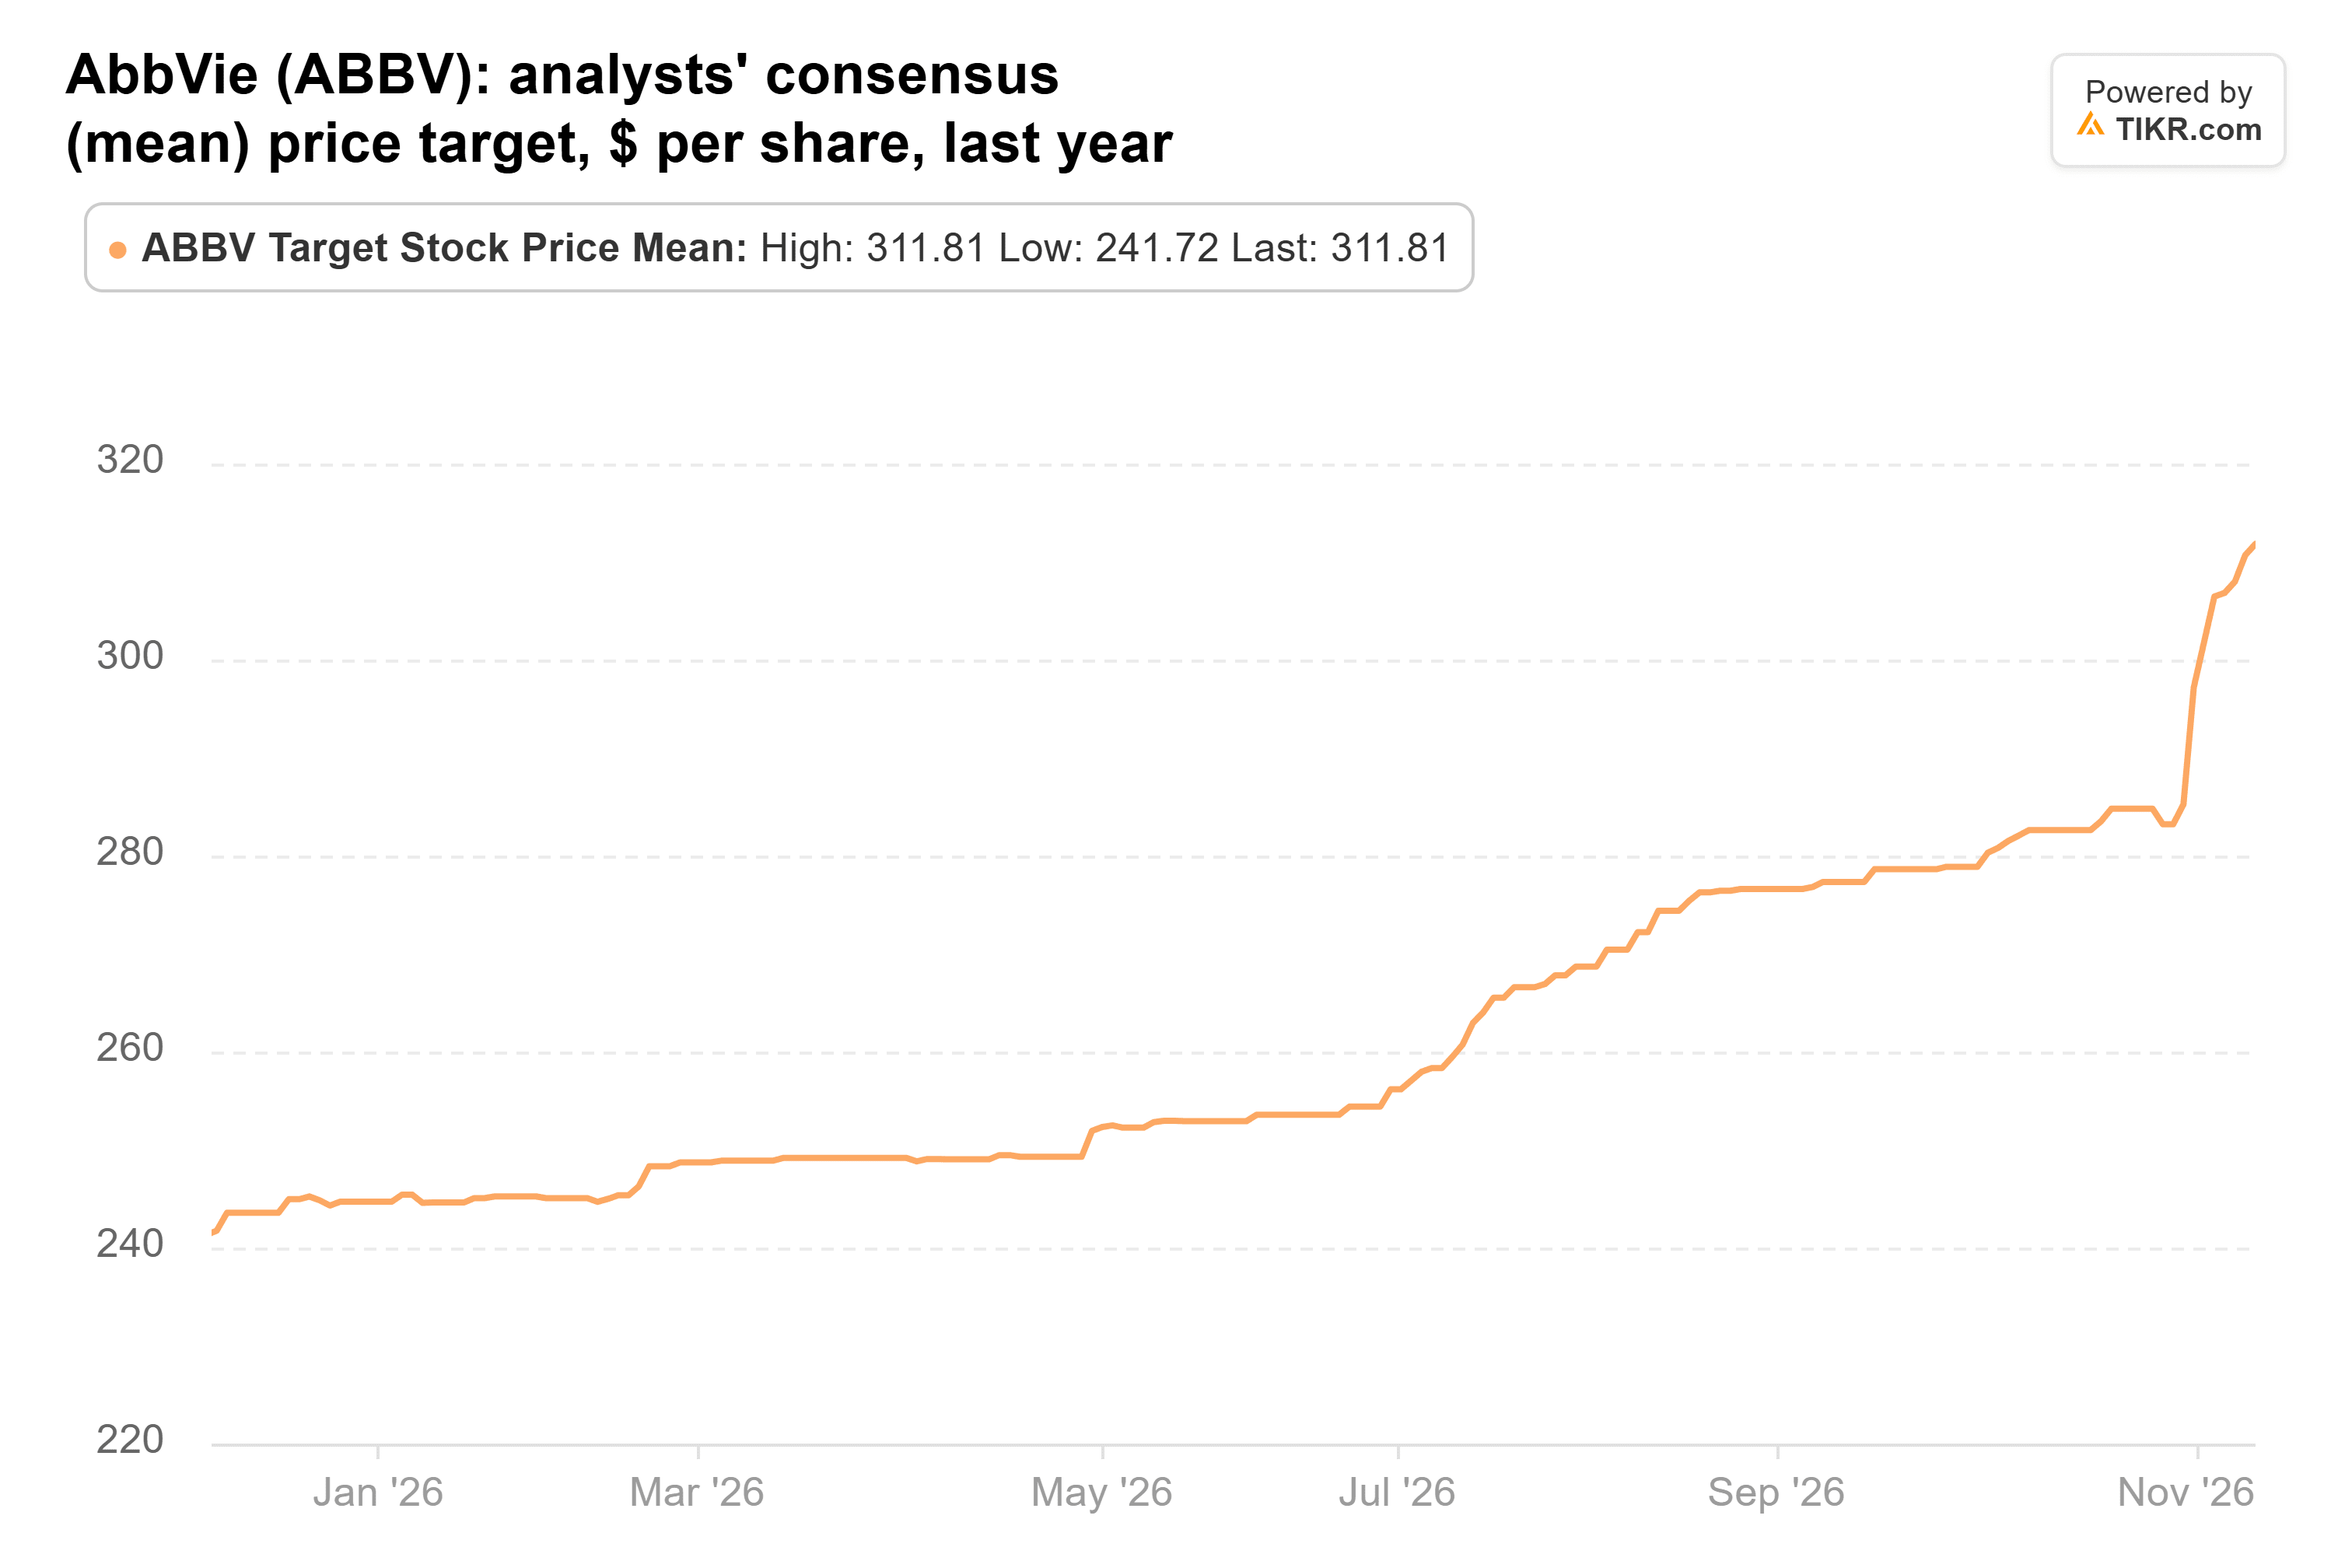
华尔街全年都在追逐这只股票。为艾伯维设定目标价的26位分析师的平均目标价从一年前的242美元攀升至11月13日的312美元:
支撑这些目标价的盈利状况看起来稳健。分析师预计今年标准化每股收益为13.98美元,高于2025财年的10.00美元,到2028财年将达到17.99美元:
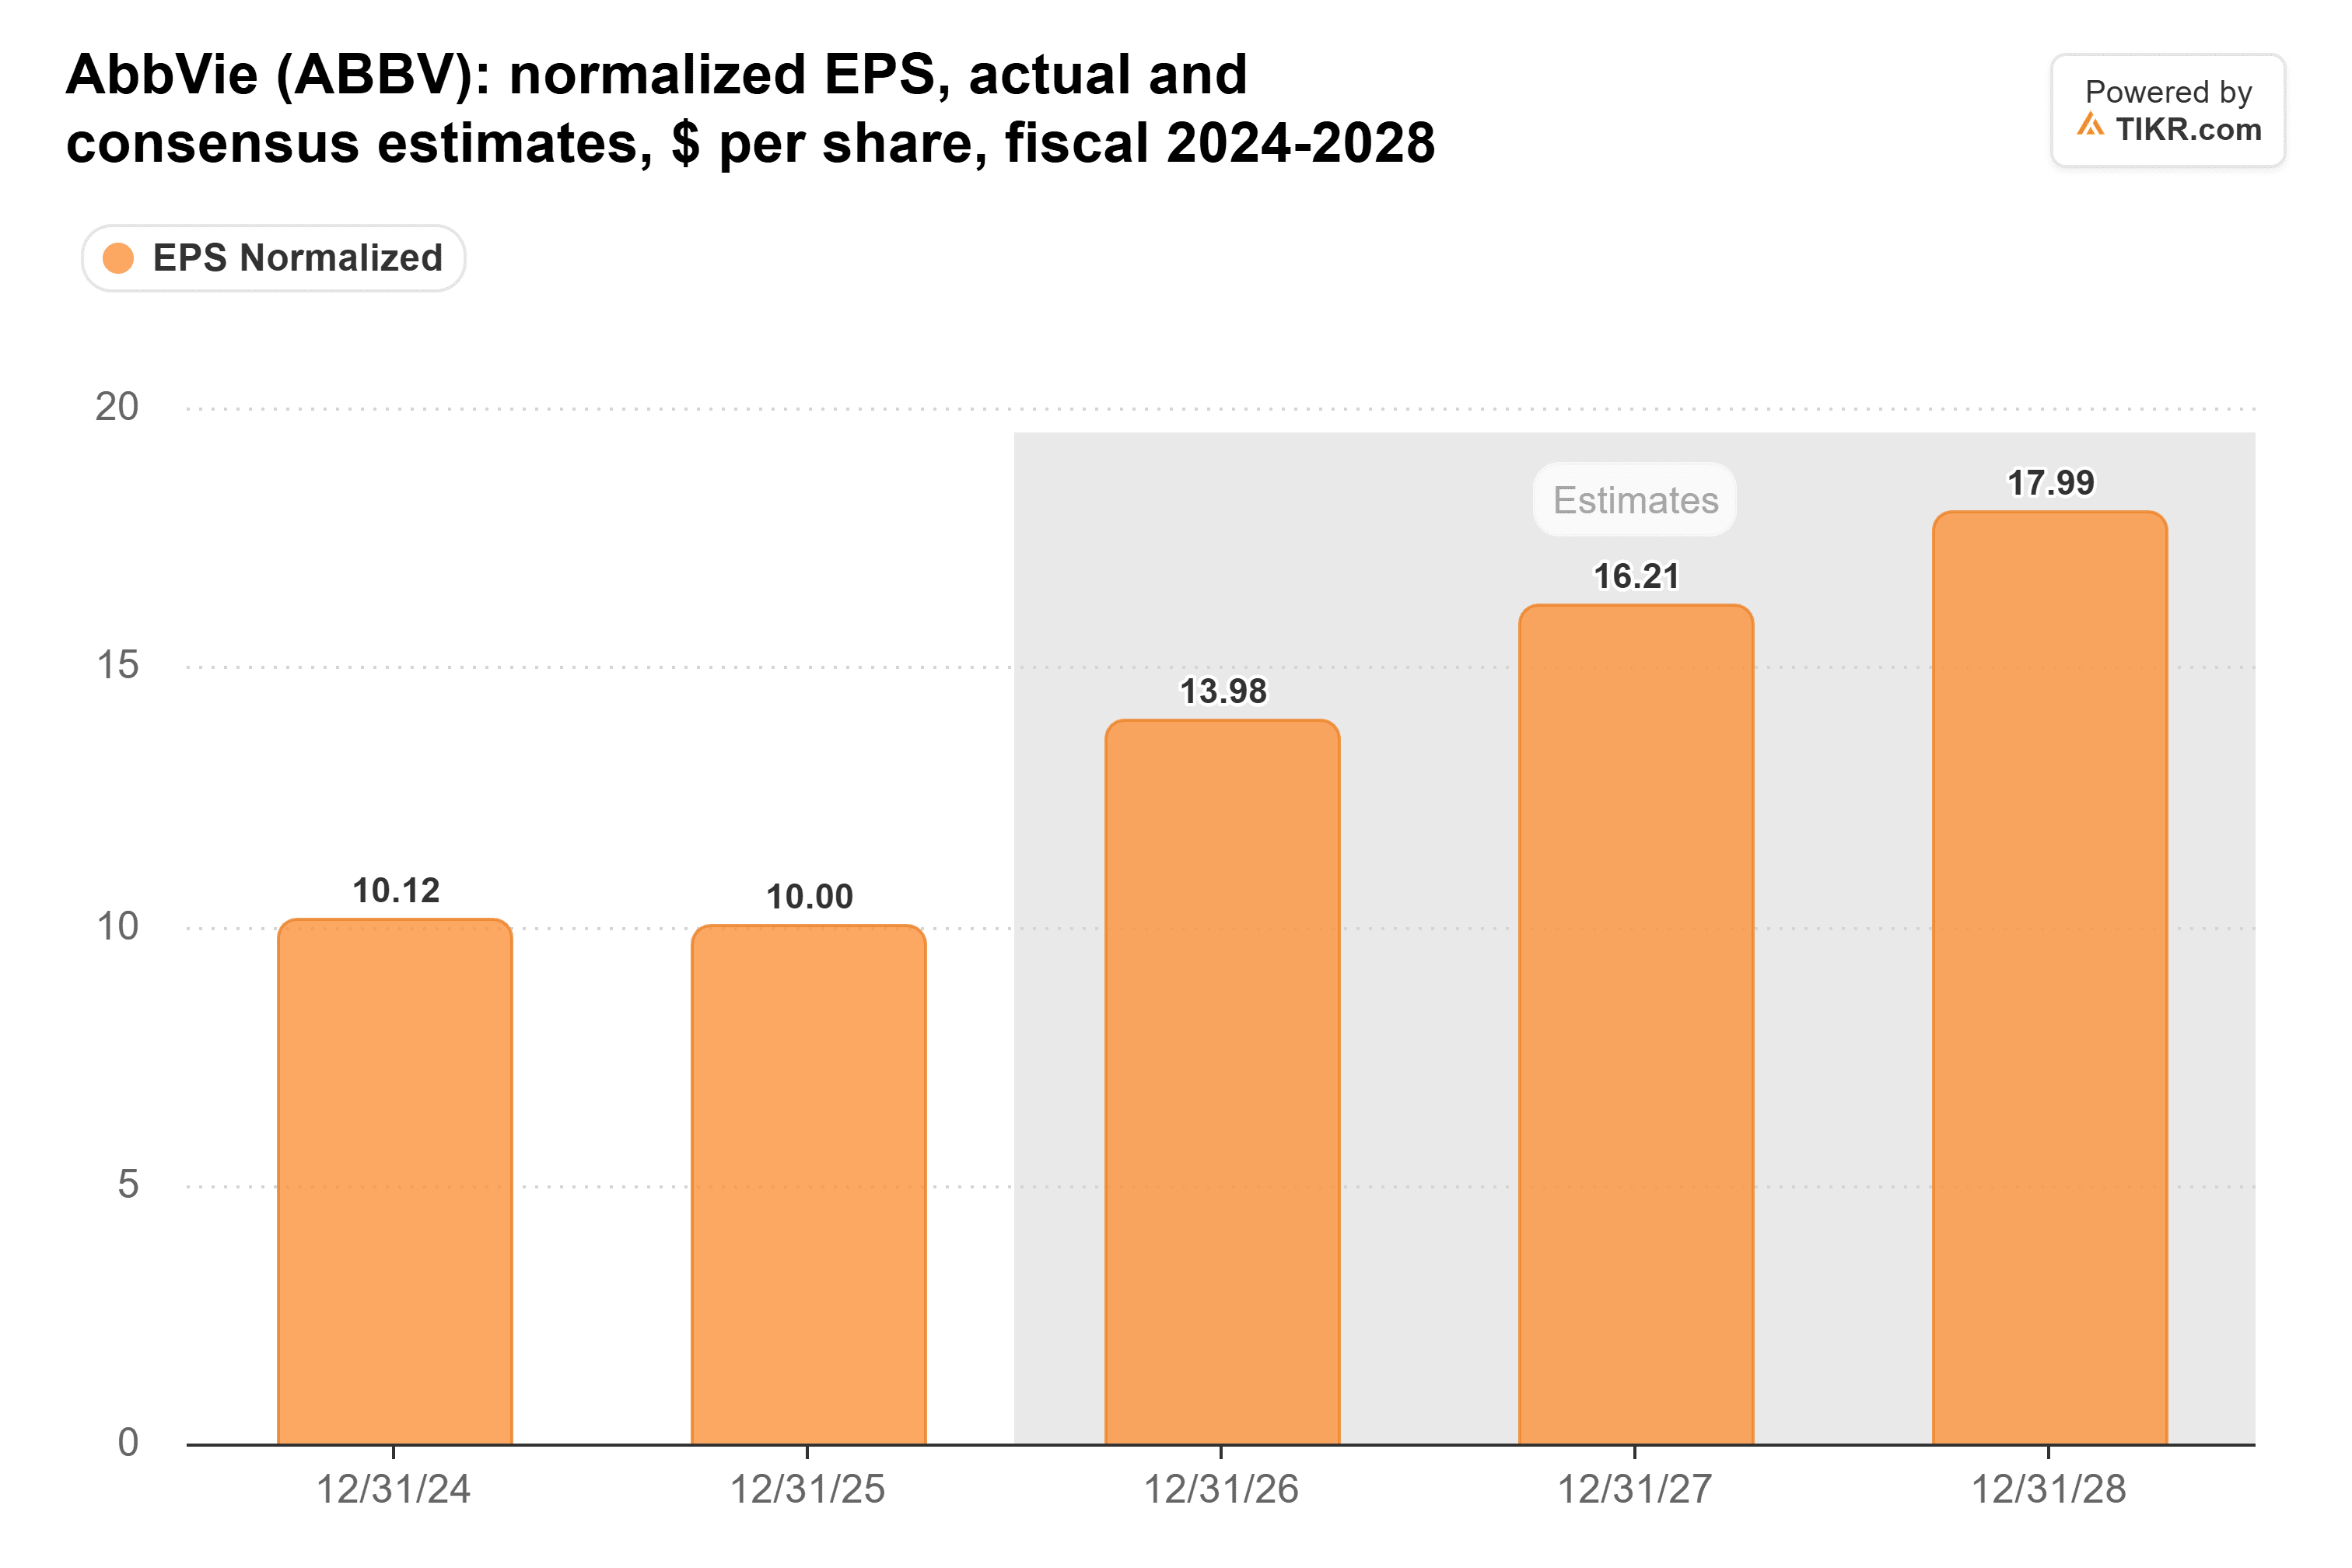
然而,第三季度的业绩超预期并未提升这些预期:2027年的预期数字已从三个月前的16.28美元微降至16.20美元。艾伯维自身的指引也未能提供帮助,因为其第四季度调整后每股收益区间3.83-3.87美元低于FactSet共识预期的3.93美元。
而且投资者已经为这些盈利支付了溢价。艾伯维的交易价格约为19倍远期市盈率,而其五年平均值为14倍,峰值出现在2025年10月,略低于20倍:
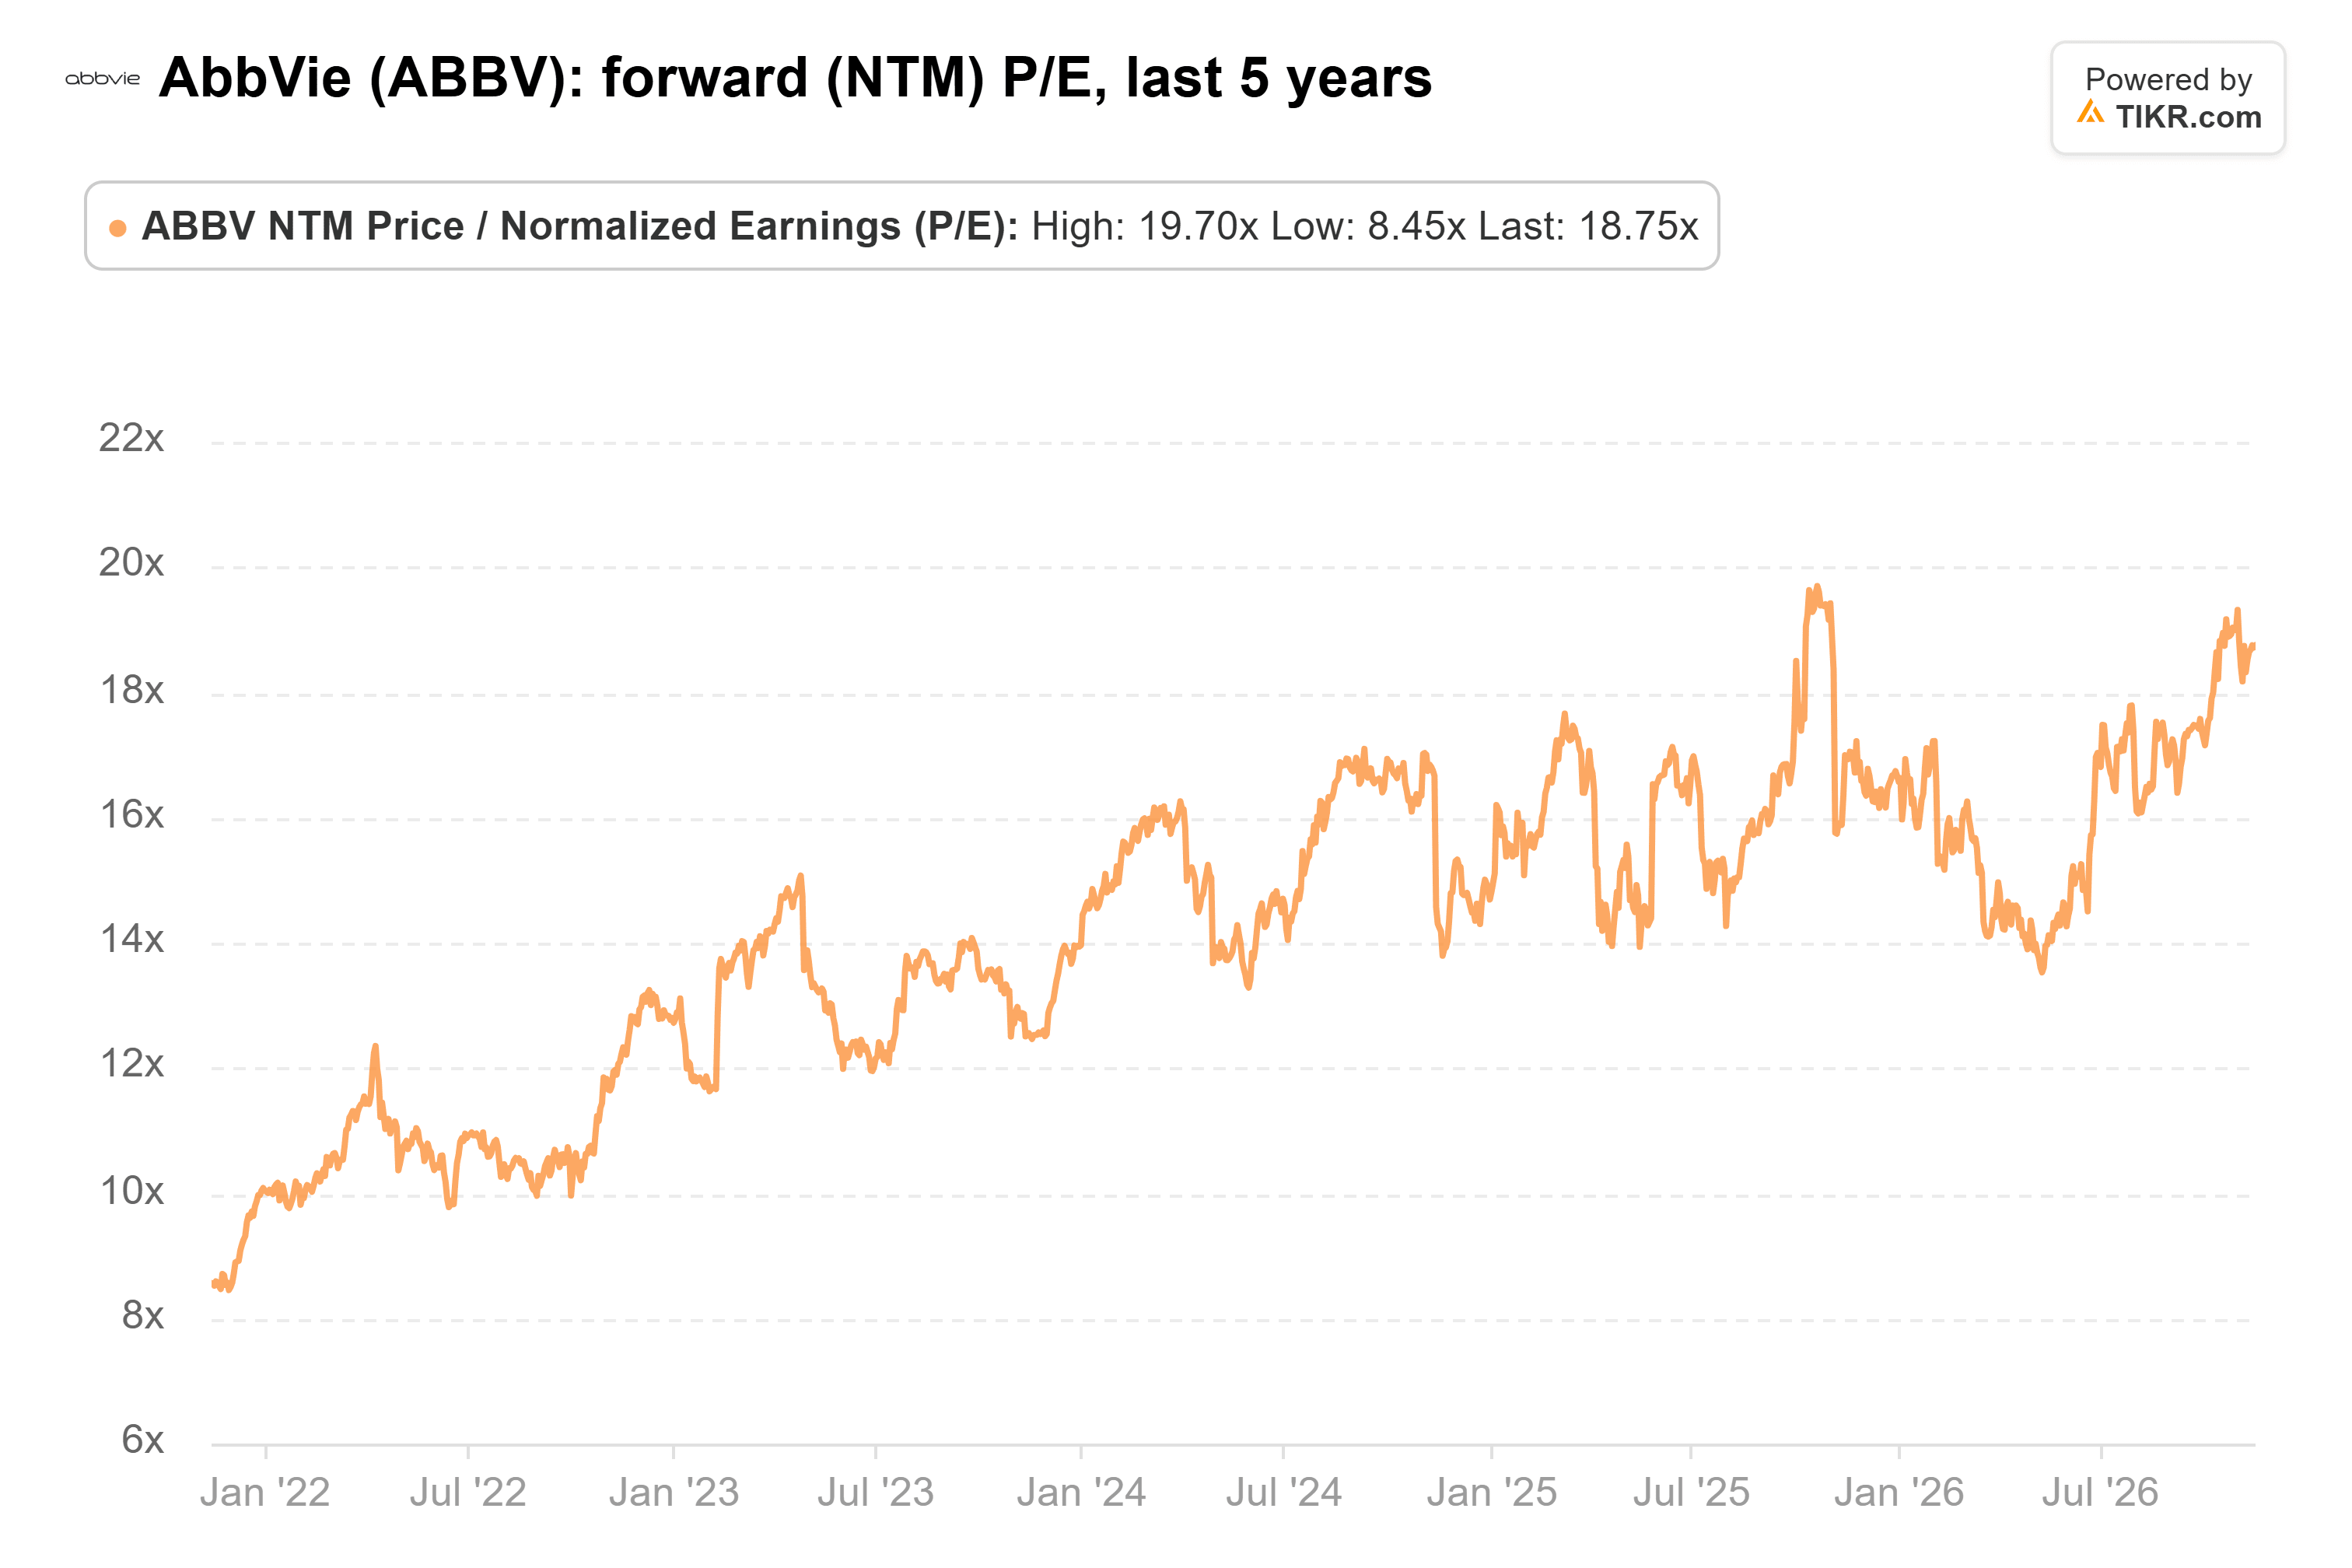
将巴克莱的335美元目标价除以分析师预计艾伯维未来12个月每股盈利15.73美元,得到的市盈率为21倍。这高于过去五年中的任何时期。2027年也面临真正的逆风:管理层预计其收购Apogee Therapeutics将使该年调整后每股收益减少约0.46美元,并且医疗保险对Vraylar的设定价格将生效。
312美元看起来比335美元更现实
艾伯维的业务表现值得肯定。但巴克莱的目标价需要一个该股过去五年都未曾达到的市盈率倍数,而且是在2027年盈利预期自夏季以来已有所下滑的情况下。如果Skyrizi和Rinvoq继续超出计划,股价可以随着盈利增长而攀升,而华尔街312美元的平均目标价是未来12个月更可能的着陆点。
下一个考验将在2月初到来,届时艾伯维将公布第四季度业绩并首次给出2027年指引。首席执行官罗布·迈克尔在电话会议上承诺“明年再次实现顶级增长”。如果艾伯维在面临Apogee和Vraylar影响的情况下仍能指引出这样的增长,分析师将有理由上调他们的预期数字,而335美元的目标价看起来也会合理得多。
那么艾伯维股票的实际价值是多少?
TIKR让您能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到艾伯维可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映您自己对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预期来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!


