핵심 요약
- Anthropic은 상장 두 번째 날에 8.5% 하락했고, SpaceX는 7.7% 하락했다. 이는 SpaceX가 AI 칩을 더 구매하기 위해 320억 달러 규모의 채권을 판매한 지 하루 만의 일이다.
- 벤처캐피털리스트 Rory O'Driscoll는 SpaceX 주식의 가치는 1년 후 Anthropic이 컴퓨팅 서비스에 지불할 금액에 달려 있다고 말하며, SpaceX의 자체 수치도 그의 주장을 뒷받침한다.
- Alphabet에 이어 SpaceX의 최대 컴퓨팅 임차인인 Anthropic은 2027년 초부터 90일 통지로 계약을 종료할 수 있다.
- SpaceX의 2027년 컨센서스 매출 전망치인 1,800억 달러는 Anthropic이 더 많은 서비스를 구매할 것에 달려 있으며, Anthropic의 또 다른 임대주인 Amazon도 같은 답변에 묶여 있다.
Anthropic (ANT)은 11월 20일, 상장 두 번째 거래일에 8.5% 하락했고, SpaceX (SPCX)는 광범위한 AI 관련 매도세 속에서 7.7% 하락했다. 하루 전, Bloomberg는 SpaceX가 320억 달러 규모의 채권을 판매하여 더 많은 Nvidia 칩을 구매했으며, 그 대부분이 8% 이상의 수익률로 발행되었다고 보도했다.
이 두 주식은 연결되어 있다. Anthropic은 SpaceX의 최대 컴퓨팅 고객이다. Alphabet (GOOG)은 또 다른 주요 고객이다: 그 자회사 Google은 6월에 컴퓨팅 서비스에 대해 SpaceX에 월 9억 2천만 달러를 지불하기로 합의했다. Anthropic은 또한 지분을 보유한 Amazon (AMZN)으로부터도 컴퓨팅 서비스를 임대하고 있다.
11월 19일 방영된 20VC 에피소드에서 Scale Venture Partners의 제너럴 파트너 Rory O'Driscoll는 SpaceX 주식을 살 것인지 질문받았다. 그는 이 가격에는 아니라고 답했는데, 그 이유는 "로켓에 관한 것이 아니기 때문"이라고 했다. 그리고는 이렇게 말했다:
"SpaceX 주식을 사는 것은 전적으로 1년 후에 [Anthropic]이 그 컴퓨팅 서비스에 대해 당신에게 지불할 금액에 대한 생각에 기반합니다. 그들이 계약을 취소할 것인가, 아니면 더 구매할 것인가? 그것이 유일한 질문입니다."
로켓 회사에 대한 꽤 강력한 주장이다.
TIKR은 SpaceX에 대해 40명의 애널리스트를 추적합니다. '매수' 의견을 내는 애널리스트는 몇 명일까요?
SpaceX에 대한 매수, 보유, 매도 등급의 전체 분석과 월스트리트의 매출 및 수익 추정치를 한 곳에서 확인하세요. 50만 명 이상의 투자자들이 TIKR을 사용하여 이와 같은 주식을 조사합니다. SpaceX의 애널리스트 등급 보기
임대료를 따라가라
SpaceX의 최근 분기 실적은 그의 주장을 뒷받침한다. 컴퓨팅 임대 서비스를 담당하는 Super Intelligence 부문은 3분기 146억 달러 매출 중 75억 6천만 달러를 창출했다. 이 부문의 한 고객은 SpaceX 전체 매출의 34.5%를 차지했다. 10-Q 서류에는 이름이 명시되어 있지 않지만, Bloomberg는 10월 29일 그것이 Anthropic이라고 보도했다.
그리고 Anthropic의 청구액은 계속 증가하고 있다. SpaceX의 공모 설명서는 원래 계약을 월 12억 5천만 달러로 명시했다. Anthropic의 자체 IPO 신청서에 따르면, 모든 용량이 전달되면(12월 중 예상) 이 금액은 약 월 31억 달러로 상승할 것이다. CNBC의 Squawk on the Street에서 David Faber는 이를 "컴퓨팅 서비스에 대해 SpaceX에 지불하는 월 31억 달러의 청구서"라고 불렀다. 이를 12로 곱하면 연간 372억 달러가 되며, 이는 SpaceX가 지난 4분기 동안 기록한 320억 달러 매출보다 많다.
이 청구액이 고정된 것은 아니다. Anthropic의 신청서에 따르면, 양측 모두 2027년 1월과 3월에 종료되는 잠금 기간이 끝나면 각 계약을 90일 통지로 취소할 수 있다.
월스트리트는 훨씬 더 많은 것을 기대하고 있다
애널리스트들은 SpaceX의 매출이 올해 488억 달러에서 2027년 1,800억 달러, 2028년 3,330억 달러로 급증할 것으로 예상한다:
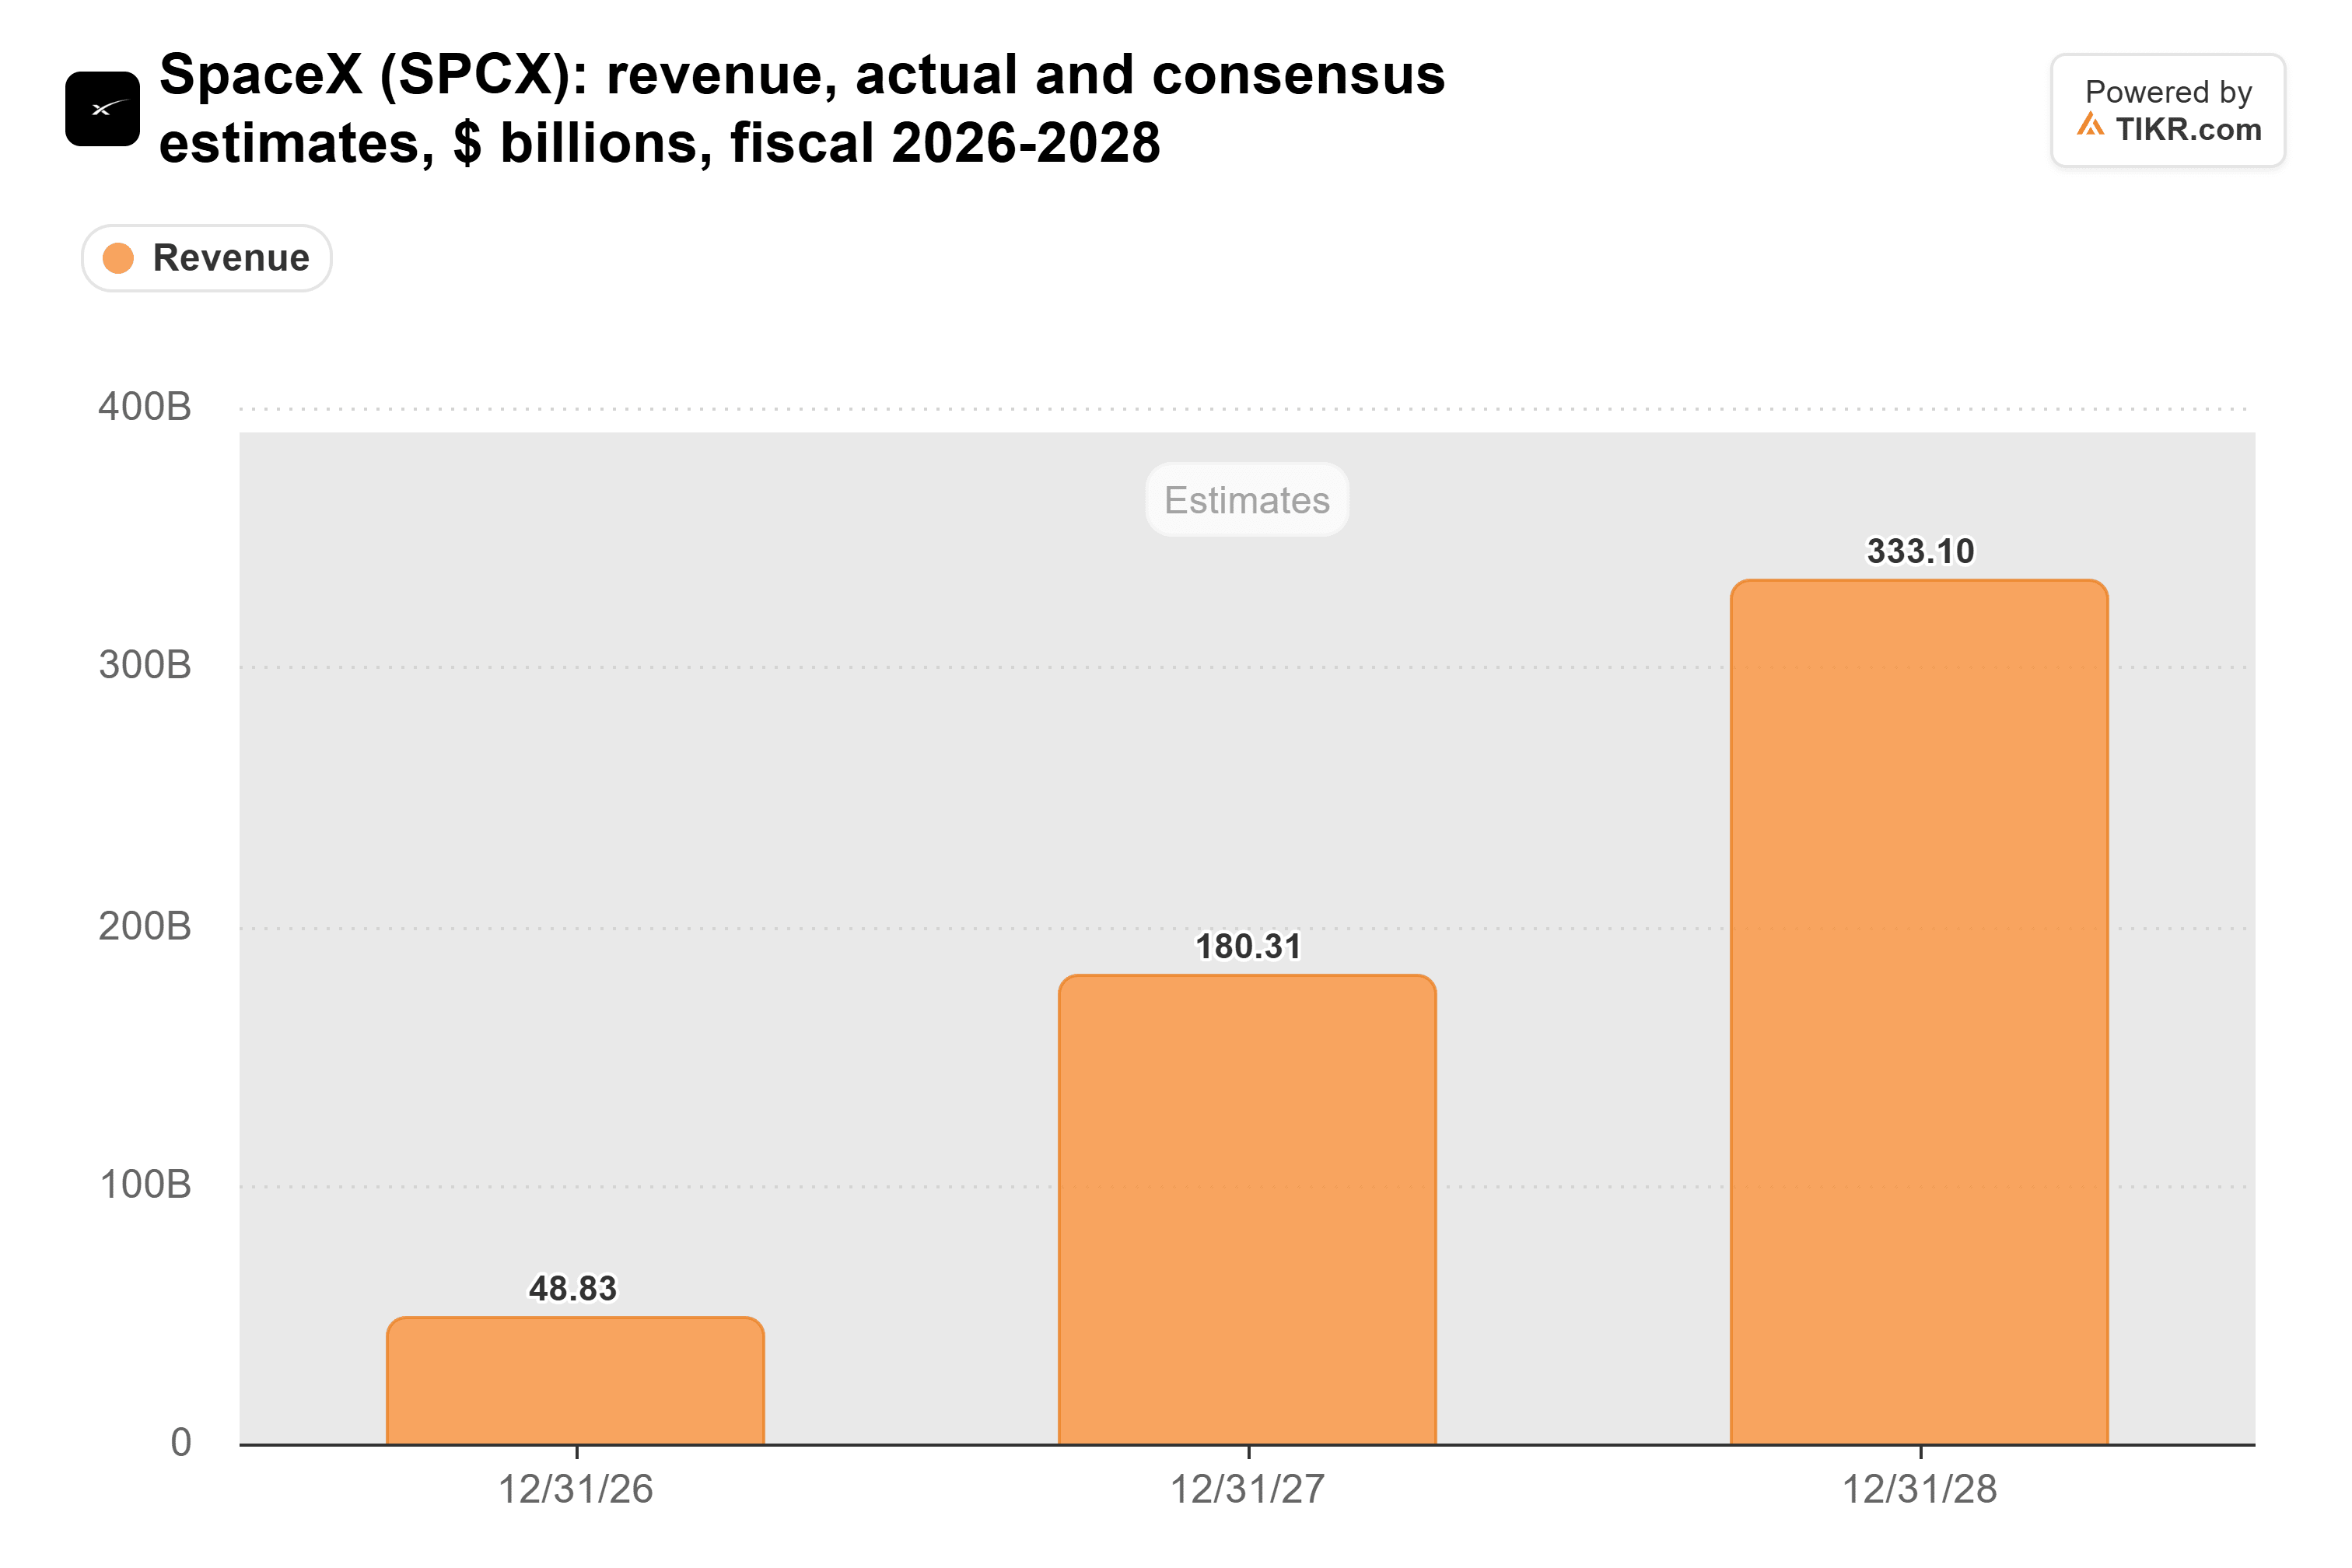
SpaceX 자체의 1분기 가이던스 상한선인 330억 달러에서 370억 달러를 4분기 연속 달성하더라도 총 1,480억 달러에 불과하므로, 2027년 컨센서스는 그 이후로 성장 속도가 빨라질 것을 가정하고 있다.
SpaceX는 선행 이익의 40배 이상으로 거래되고 있으며, 이 가격이 얼마나 비싸 보이는지는 어떤 매출을 사용하느냐에 달려 있다. Fast Money에서 Deepwater Asset Management의 Gene Munster는 "매출의 10배로 거래되며 270% 성장하는" SpaceX를 지적했다. 이 수치는 내년 컨센서스와 일치하며, 이는 올해 대비 약 270% 높은 수준이다. SpaceX가 지난 4분기 동안 실제로 기록한 320억 달러 대비 배수는 50배 이상이며, Anthropic은 그 격차 뒤에 있는 가장 큰 구매자이다.
Anthropic은 당분간 지불할 수 있다
Anthropic은 IPO와 동시에 진행한 사모 배정을 통해 1,073억 달러를 조달했으며, 이는 거의 3년 분의 월 청구액을 충당할 수 있는 금액이다. 그리고 11월 18일 뉴욕타임스 DealBook 서밋에서 Elon Musk는 Anthropic의 가장 높은 확률의 결과는 "그들이 SpaceX로부터 추가로 10기가와트의 컴퓨팅 서비스를 원할 것"이라고 말했다. Anthropic은 이 수치를 확인하지 않았다.
그러나 하락하는 주가는 Anthropic의 다음 자금 조달을 더 비싸게 만든다. 한편, SpaceX의 새로운 칩 관련 부채 대부분은 8% 이상의 금리로 발행되었으며, 이미 한 임차인이 SpaceX 매출의 약 3분의 1을 공급하고 있다. 이는 그 임차인의 지불 능력에 대한 레버리지 베트(leveraged bet)이다.
Amazon도 같은 임차인과 연결되어 있다. AWS 매출은 3분기에 39% 증가하여 460억 달러를 기록했으며, Amazon의 작년 3분기 실적에는 Anthropic 투자로 인한 95억 달러의 세전 이익이 포함되어 있었다. 시장이 냉각되면 Anthropic이 지출을 늦추도록 강요할 경우, 어떤 임대주가 먼저 그 영향을 느낄까?
다음 시험은 내년 초에 온다
결론: O'Driscoll의 말이 옳다. 이 가격대에서 SpaceX 주식은 Anthropic의 청구액이 계속 증가할 경우에만 수익을 내며, 그 증가는 주식이 프리미엄을 받기 전에 수치로 나타나야 한다. SpaceX의 2027년 초 4분기 실적 발표는 12월 매출이 연간 1,000억 달러 목표 달성에 필요한 속도인 83억 달러에 도달했는지 보여줄 것이다. 여기서 실패하거나 Anthropic이 90일 통지로 계약을 종료할 조짐이 보인다면, O'Driscoll의 "유일한 질문"에 부정적인 답을 내리게 될 것이다.
그렇다면 SpaceX 주식의 실제 가치는 얼마일까?
TIKR을 사용하면 1분도 안 되어 어떤 주식의 미래 가격도 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 SpaceX의 가치가 얼마나 될 수 있는지 확인할 수 있습니다. 월스트리트 컨센서스 추정치를 시작점으로 삼거나, 비즈니스에 대한 자신의 견해를 반영하여 입력값을 조정하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR이나 저희 콘텐츠 팀의 투자 또는 재정 조언으로 의도된 것이 아니며, 특정 주식을 매수하거나 매도하라는 권고도 아닙니다. 저희는 TIKR Terminal의 투자 데이터와 애널리스트 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 주식에 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행복한 투자 되세요!