


주요 요점
- SemiAnalysis는 엔비디아($NVDA)의 3분기 실적 발표 하루 전에 2028년 AI 가속기 지출 전망치를 28% 하향 조정하여 7,580억 달러로 수정했습니다.
- 이번 하향 조정은 엔비디아에 가장 큰 타격을 줍니다: 해당 리서치 업체는 엔비디아의 2027년 출하 전망치를 22%, 2028년 전망치를 39% 낮췄으며, 브로드컴($AVGO)의 맞춤형 칩 전망치는 향후 5년간 11% 하향 조정되었습니다.
- 이 업체는 선도 AI 연구소들의 성장 둔화와 자금 조달 환경의 경색을 그 이유로 꼽았으며, 이러한 구매자들이 엔비디아의 가장 빠르게 성장하는 사업 부문을 뒷받침하고 있습니다.
- 엔비디아는 아마도 2028 회계연도 약 70% 성장 목표를 재확인할 것이므로, 회사의 미수금이 목표 자체보다 더 많은 것을 말해줄 수 있습니다.
엔비디아(NVDA)는 11월 17일(화) 장 마감 후 3분기 실적을 발표할 예정이며, 반도체 업계에서 가장 널리 참조되는 리서치 업체 중 하나가 방금 그 이후 몇 년간의 전망에 대해 대폭 하향 조정을 단행했습니다.
월요일, The Nvidia Way의 저자인 태 킴은 X(구 트위터)에 글을 올려 SemiAnalysis가 기관 고객 대상 보고서에서 AI 가속기 자본 지출(CapEx) 전망치를 하향 조정했다고 밝혔습니다. TBPN 팟캐스트에서 공동 진행자 조디 헤이스는 이를 요약했습니다: SemiAnalysis는 "선도 AI 연구소들의 성장 둔화와 자본 시장의 경색을 이유로 ... AI 가속기 CapEx 전망치를 28% 하향 조정했습니다."
28%는 SemiAnalysis의 2028년 수치로, 이제 7,580억 달러로, 기존 1조 540억 달러에서 하락했습니다. 이 업체는 2027년 전망치도 19% 낮춰 6,270억 달러로 수정했으며, 올해 약 3,920억 달러는 그대로 유지했습니다. 또한 고통을 고르게 분배하지도 않았습니다. 엔비디아의 출하 전망치(컴퓨팅 수익 기준)를 2027년 22%, 2028년 39% 낮췄습니다. 브로드컴(AVGO)의 맞춤형 칩 수익 전망치는 2026년부터 2030년까지 5년간 11% 하향 조정되었습니다.
이는 엔비디아에 대한 상당한 하향 조정입니다.
TIKR는 엔비디아에 대해 62명의 애널리스트를 추적합니다. "매수" 의견을 내는 애널리스트는 몇 명일까요?
엔비디아의 매수, 보유, 매도 등급과 월스트리트의 수익 및 이익 추정치를 한곳에서 확인하세요. 50만 명 이상의 투자자가 TIKR을 사용해 이와 같은 주식을 조회합니다. 엔비디아의 애널리스트 등급 보기
하향 조정은 엔비디아의 다음 회계연도에 타격을 줍니다
엔비디아의 2028 회계연도는 2027년 2월부터 2028년 1월까지이므로, 방금 SemiAnalysis가 하향 조정한 2027년 지출과 거의 정확히 일치합니다. 이는 또한 월스트리트가 주시하고 있는 해이기도 합니다. 블룸버그 인텔리전스의 쿤잔 사바니가 월요일 Bloomberg Tech에서 말했듯이, "우리는 내년이 확실히 유지되도록 그들이 70% 성장이라는 2028 회계연도 목표를 재확인해주기를 정말 원합니다."
컨센서스는 이미 이를 고려하고 있으며, 2028 회계연도 수익은 올해 약 4,120억 달러에서 약 6,890억 달러로 약 67% 증가할 것으로 예상됩니다:
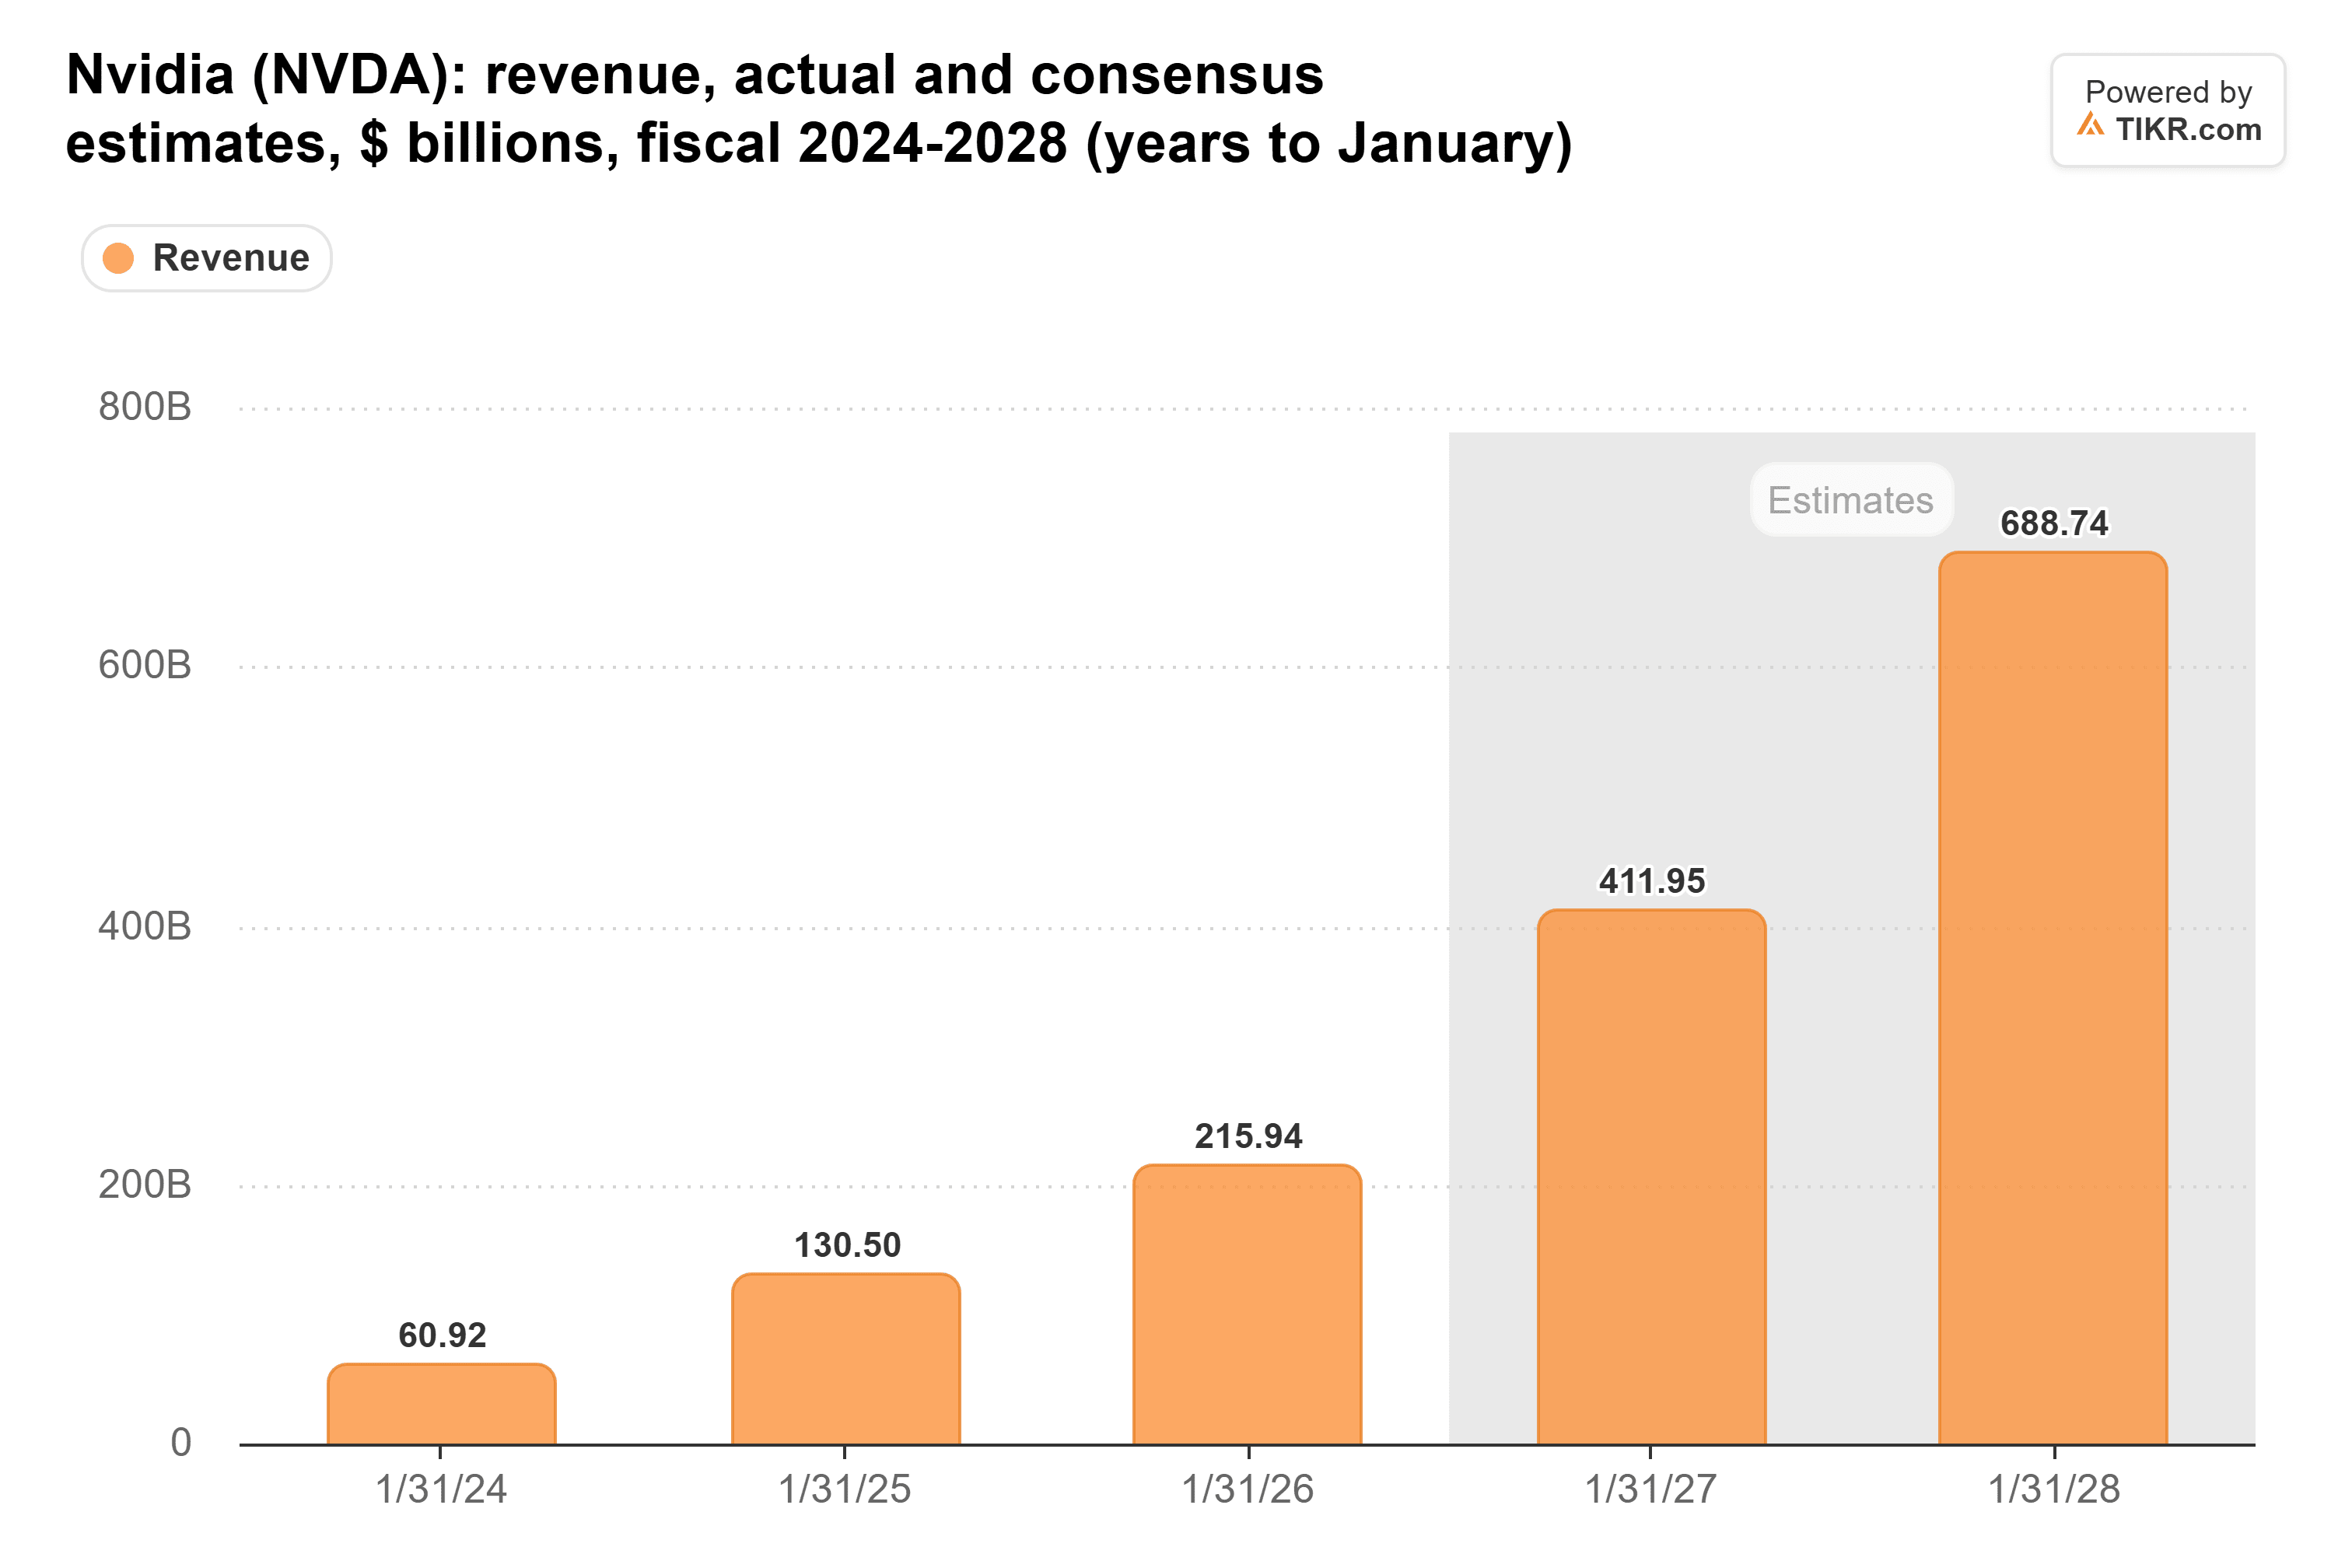
만약 SemiAnalysis의 분석이 맞다면, 애널리스트들이 2029 회계연도에 예상하는 8,950억 달러가 가장 많이 하락할 여지가 있습니다. 해당 연도는 대략 2028년과 일치하며, 이때 해당 업체는 엔비디아의 출하량을 39% 낮췄습니다.
2028 회계연도는 더 많은 버퍼를 가지고 있습니다. 경영진은 약 70%라는 수치를 공급 제한적 수치라고 언급했으며, 고객들의 전망은 성장이 두 배가 될 것을 가리킨다고 말했습니다. 그 간극이 댄 나일스가 엔비디아가 수요의 30%를 잃더라도 여전히 전망치를 달성할 수 있다고 주장한 이유입니다. 이러한 수치를 볼 때, 저는 엔비디아가 화요일에 해당 목표를 재확인할 것으로 예상합니다.
브로드컴은 비교적 가볍게 넘어갑니다
브로드컴의 맞춤형 칩은 동일한 지출에서 나오며, 그 추정치 역시 만만치 않습니다:
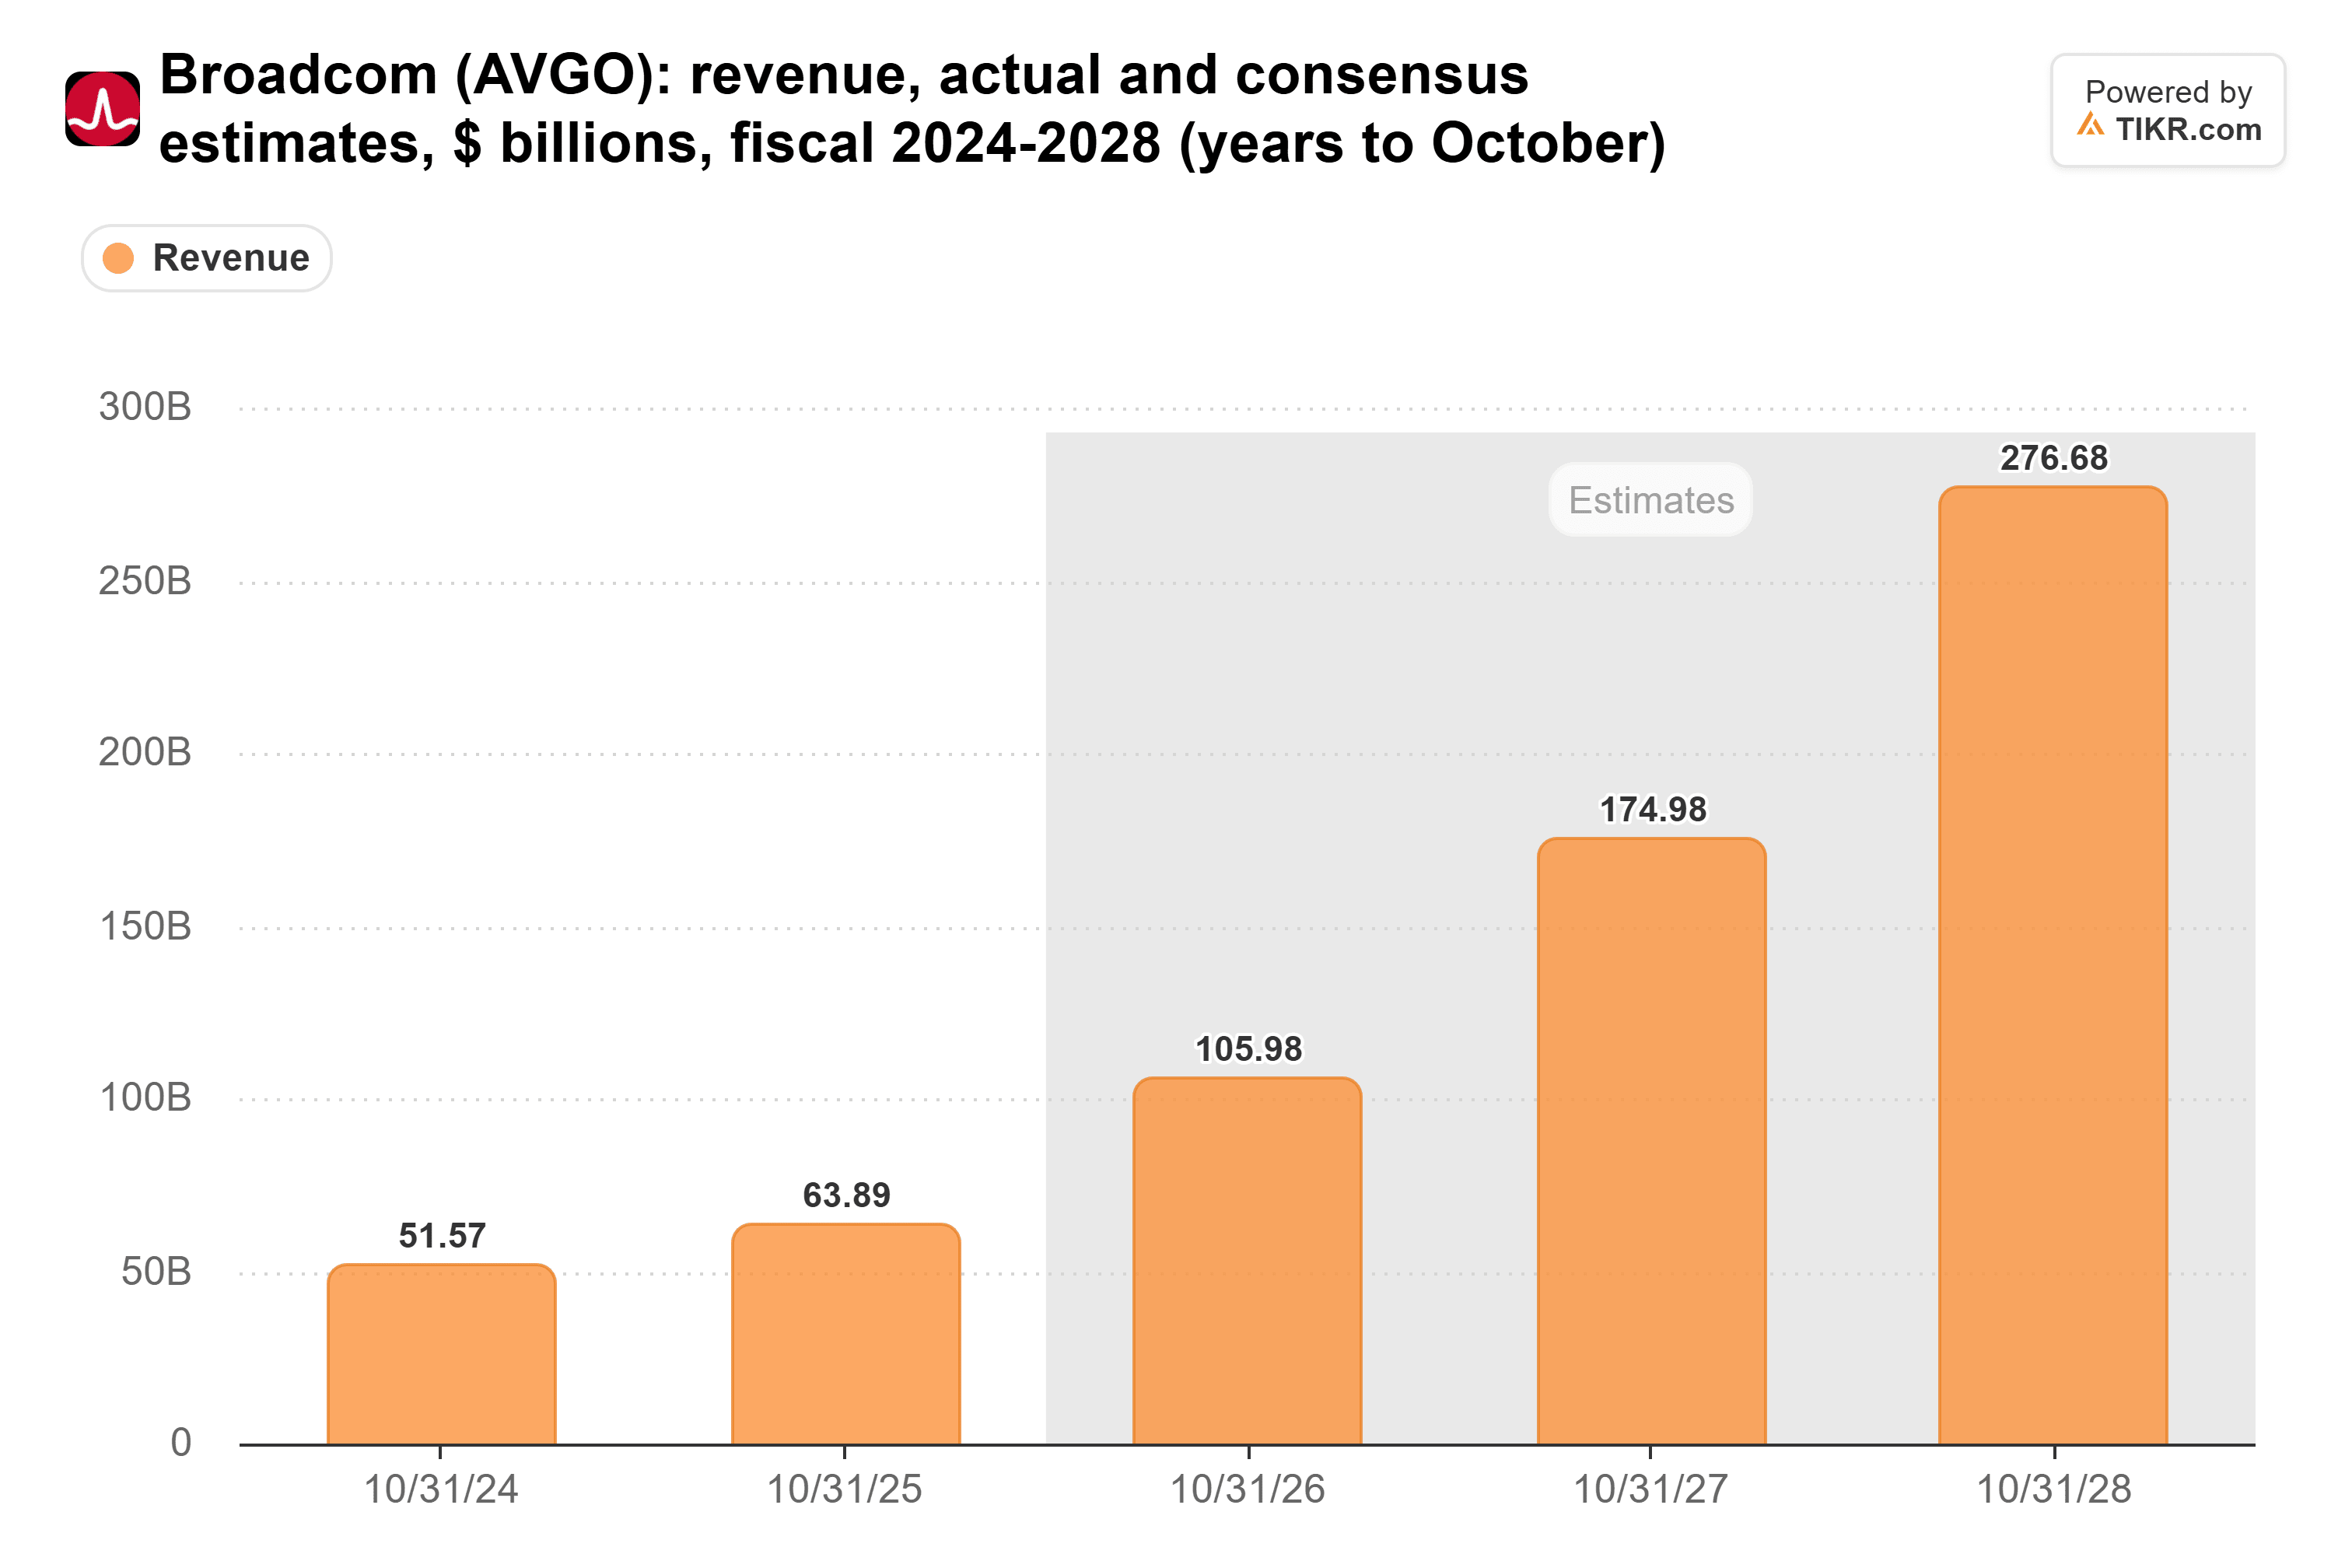
애널리스트들은 방금 끝난 회계연도에 약 1,060억 달러를 예상합니다. 그 이후, 그들은 2027 회계연도에 약 1,750억 달러, 2028 회계연도에 약 2,770억 달러를 예상하며, 각각 약 65%와 58%의 증가를 보입니다. 이러한 추정치는 엔비디아의 경우보다 더욱 2028년까지 지출이 계속 증가해야 합니다.
그러나 SemiAnalysis는 11% 하향 조정의 대부분을 HBM 비용 하락에 따른 낮은 가격 때문으로 보고 있으며, 브로드컴이 출하하는 칩 수에는 큰 하향 조정이 없었습니다. 제 해석: 맞춤형 칩은 주로 하이퍼스케일러들에게 공급되며, SemiAnalysis의 자금 조달 우려는 그들을 배경으로 하지 않는 프로젝트에 관한 것입니다.
자금 조달을 따라가라
SemiAnalysis는 여전히 AI 연구소 자체에 대해서는 낙관적입니다. "제가 본 바에 따르면, 그들은 여전히 컨센서스보다 높습니다."라고 공동 진행자 존 쿠건이 동일한 TBPN 에피소드에서 말했습니다. 이 업체의 우려는 구축 비용이 어떻게 지불되느냐에 있습니다. 이 업체는 선도 AI 연구소들의 순신규 반복 수익 성장이 3분기에 둔화되었다고 말합니다. 또한 부채 및 자본 조달이 경색되었으며, 특히 하이퍼스케일러의 지원이 없는 프로젝트에서 더욱 그러하다고 말합니다.
이들이 바로 엔비디아의 가장 빠르게 성장하는 고객들입니다. 엔비디아의 AI 클라우드, 산업 및 기업 구매자로부터의 수익은 7월 분기에 138% 증가하여 403억 달러에 달했으며, 데이터 센터 수익의 45.3%를 차지했습니다. 경영진은 또한 자사 대차대조표로 지원하는 연구소들이 내년 사업의 약 4분의 1을 차지할 것이라고 말한 바 있습니다. 미수금은 7월 말 631억 달러에 달했으며, 매출채권회전일수(DSO)는 60일이었습니다.
따라서 저는 화요일에 재확인된 70% 수치를 약간의 회의적인 시각으로 볼 것입니다. 제가 주시할 숫자는 7월의 60일 대비 매출채권회전일수입니다: 만약 이 수치가 상승한다면, 엔비디아가 자체 수요의 더 많은 부분을 자금 지원하고 있다는 의미입니다. 물론, 만약 앤트로픽의 IPO가 순조롭게 진행되고 연구소들이 다시 쉽게 자금을 조달할 수 있다면, SemiAnalysis가 우려하는 자금 조달 문제는 경색된 만큼 빠르게 완화될 수도 있습니다.
그렇다면 엔비디아 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 1분도 안 되어 어떤 주식의 미래 가격도 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 엔비디아가 얼마의 가치가 있을지 확인하세요. 월스트리트 컨센서스 추정치에서 시작하거나, 비즈니스에 대한 자신의 견해를 반영하도록 입력값을 조정하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR 또는 저희 콘텐츠 팀의 투자 또는 재정 조언 역할을 하거나 특정 주식을 매수 또는 매도하도록 권장하기 위한 것이 아님을 유의해 주십시오. 저희는 TIKR Terminal의 투자 데이터와 애널리스트들의 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 모든 주식에 대해 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행운을 빕니다!






