

핵심 요약
- Oracle의 신용부도스왑(CDS) 프리미엄은 11월 17일, 엔비디아가 1,158억 달러의 분기 매출을 보고한 날 최고 수준을 기록했습니다.
- 가이 아다미는 Oracle을 하이퍼스케일러 중 가장 취약한 연결고리라고 지목했으며, 수치가 그의 주장을 뒷받침합니다.
- 애널리스트들은 Oracle의 자유현금흐름이 2026 회계연도에 마이너스 237억 달러를 기록한 후, 2028 회계연도까지 마이너스를 유지할 것으로 예상합니다.
- 700억 달러 한도 대비 순현금 자본지출을 포함한 Oracle의 12월 실적 발표가 다음 시험대가 될 것입니다.
Oracle (ORCL)은 엔비디아의 분기 실적 발표로 큰 수혜를 입었어야 할 기업입니다.
엔비디아는 화요일 밤 전년 동기 대비 103% 증가한 1,158억 달러의 3분기 매출을 보고했습니다. 대행 CEO 콜레트 크레스는 "수요가 공급을 훨씬 초과하는 상황에서, 우리의 강력한 실적이 지속될 것으로 예상한다"고 말했습니다.
Oracle은 정확히 그런 종류의 컴퓨팅 용량을 임대해 줍니다. 그러나 신용시장은 움직이지 않았습니다: Oracle의 신용부도스왑(CDS) 프리미엄은 같은 날 다시 최고 수준을 기록했습니다.
화요일 장 마감 후 RiskReversal 팟캐스트에서, RiskReversal Media의 공동 창립자이자 CNBC 'Fast Money' 트레이더 중 한 명인 가이 아다미는 한 AI 관련 주식을 지목했습니다:
"Oracle은 하이퍼스케일러 분야에서 가장 취약한 연결고리이며, 만약 이 모든 것이 제대로 작동하지 않는다면, Oracle은 끝난 거나 마찬가지입니다."
가혹한 평가입니다. 하지만 주가가 2025년 9월 고점 대비 약 65% 하락한 상황에서, 시장은 그의 의견에 동의하는 듯합니다.
Oracle은 먼저 시설을 구축하고 비용을 지불해야 합니다
Oracle은 계약이 현금으로 전환되기 전에 데이터 센터를 구축하고 장비를 갖춰야 합니다. 자유현금흐름은 2024 회계연도 118억 달러에서 2026 회계연도(회계연도는 5월 종료) 마이너스 237억 달러로 전환되었습니다. 애널리스트들은 상황이 나아지기 전에 더 악화될 것으로 예상합니다:
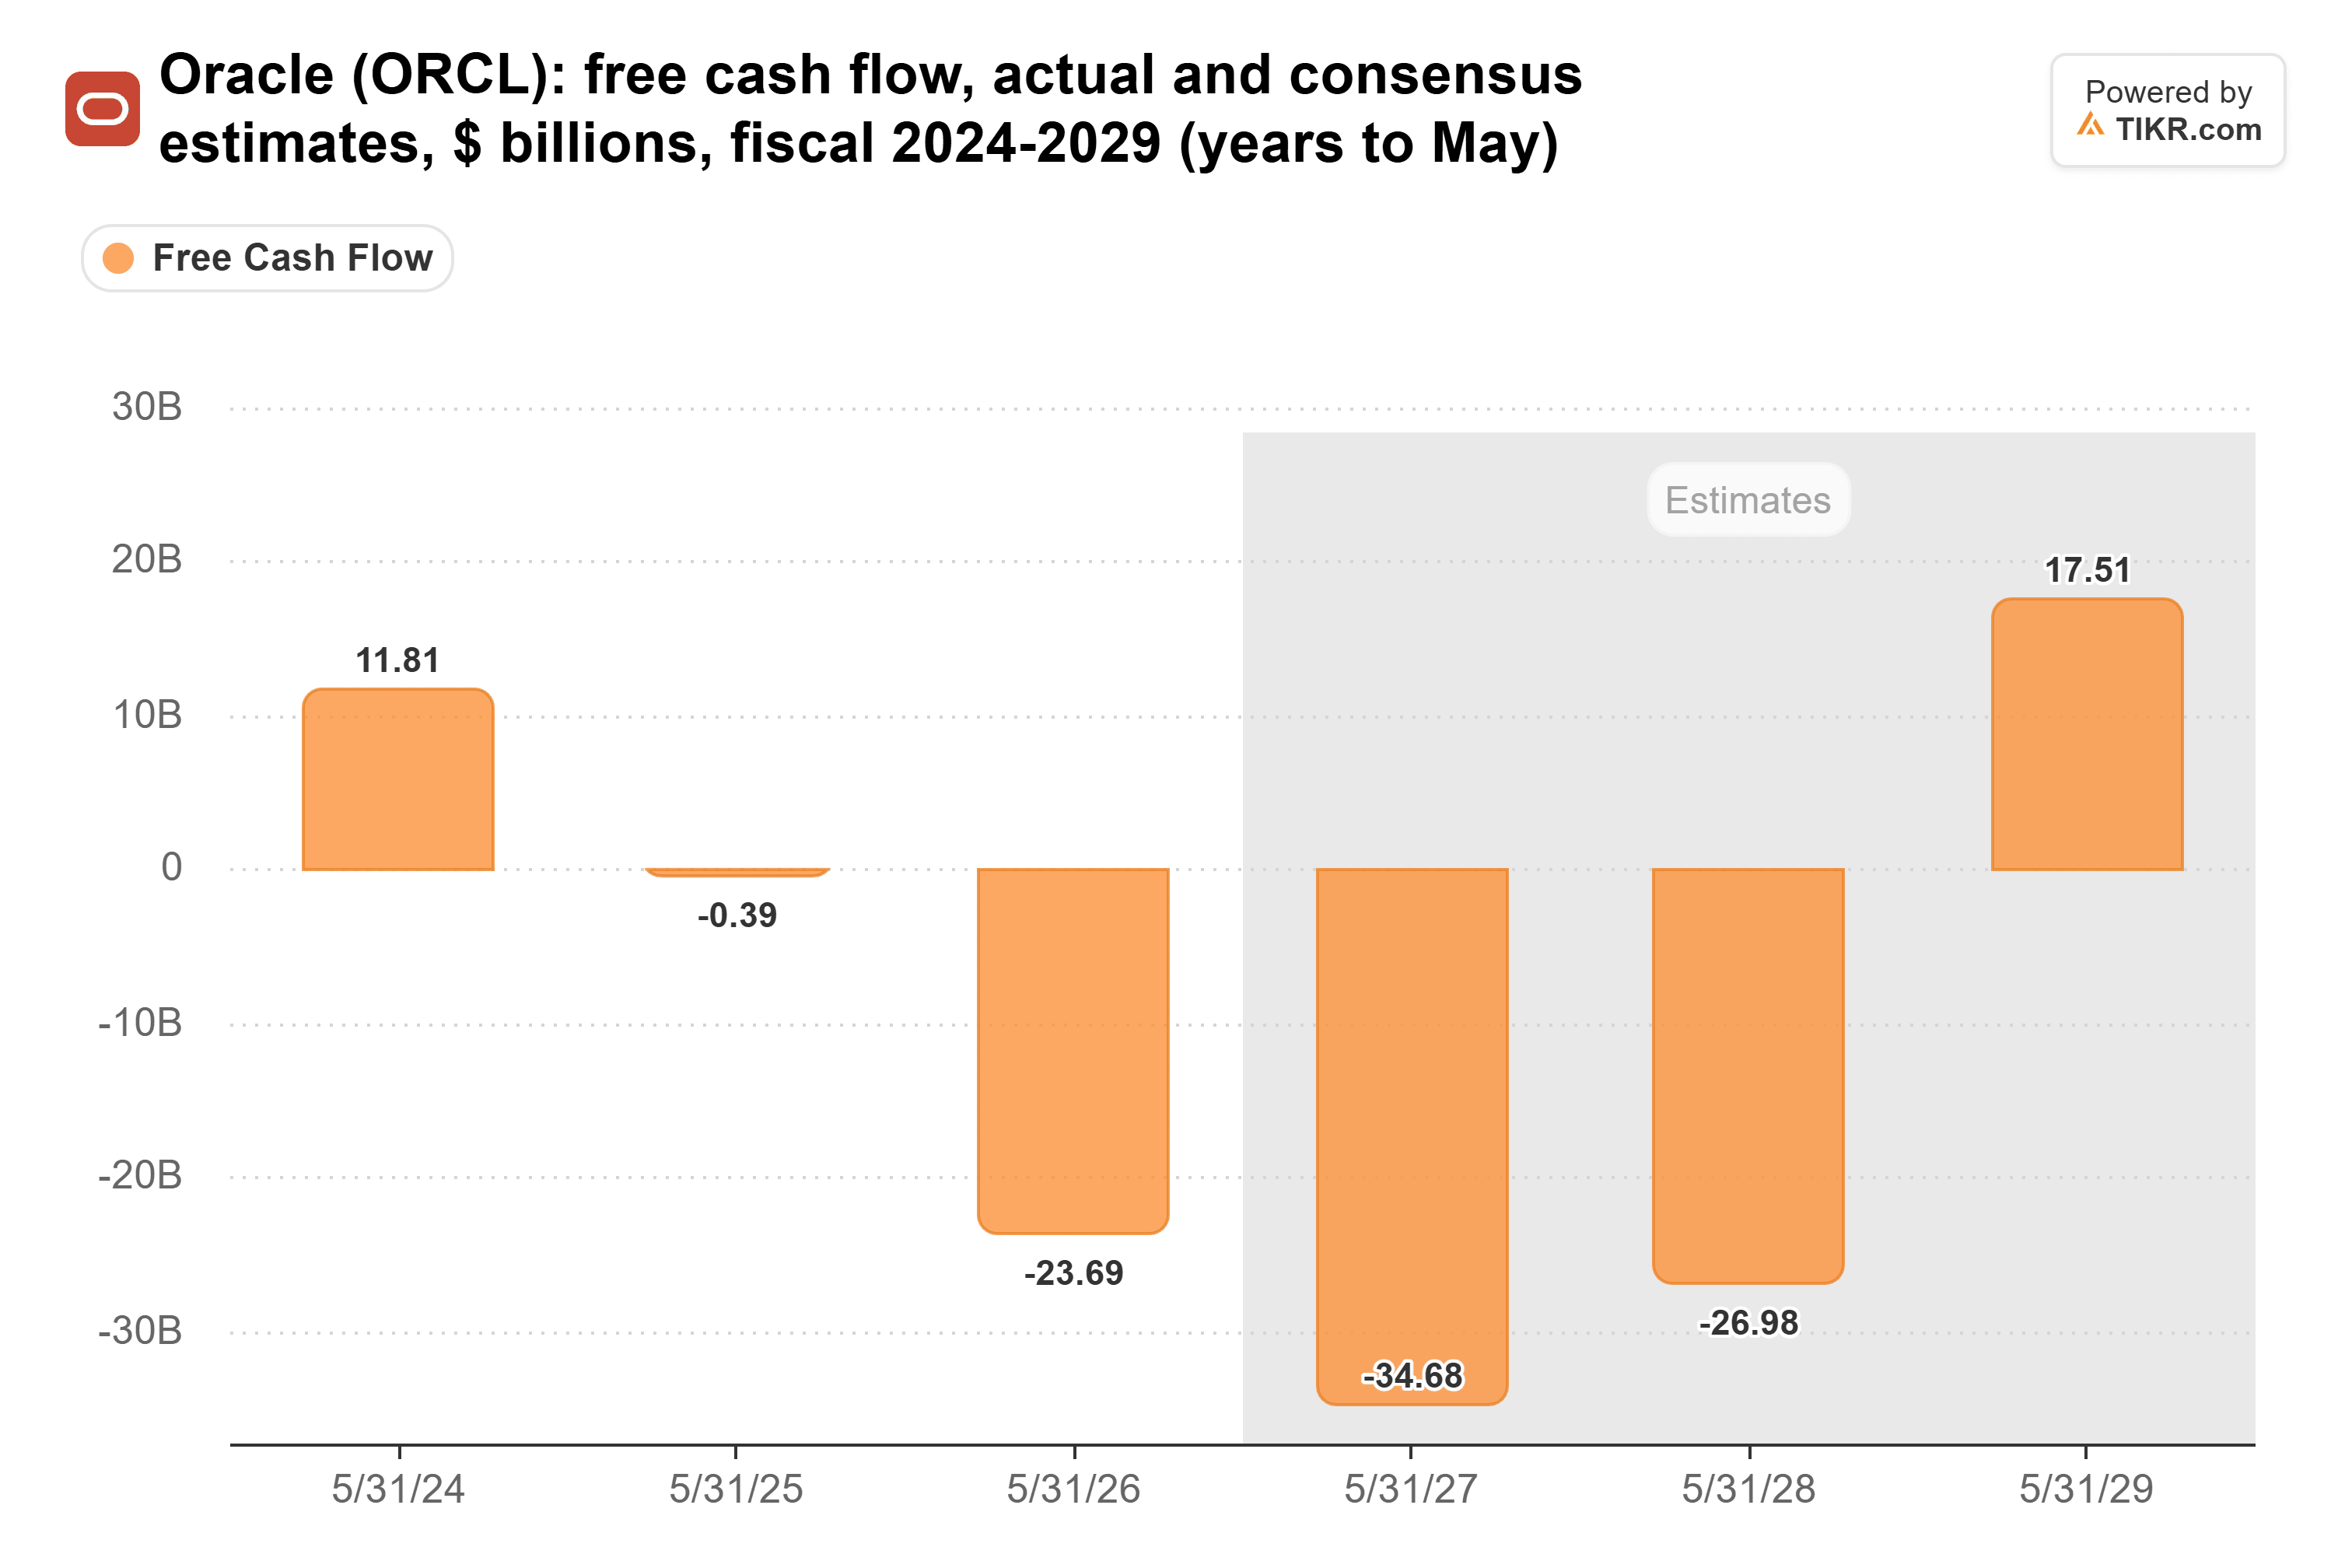
2029 회계연도 추정치조차도 최고재무책임자(CFO) 힐러리 맥슨이 해당 연도에 대해 약속한 "300억 달러 이상"보다 훨씬 낮습니다.
2026 회계연도에 Oracle의 자본지출은 영업활동으로 창출된 현금보다 237억 달러 더 많았습니다:
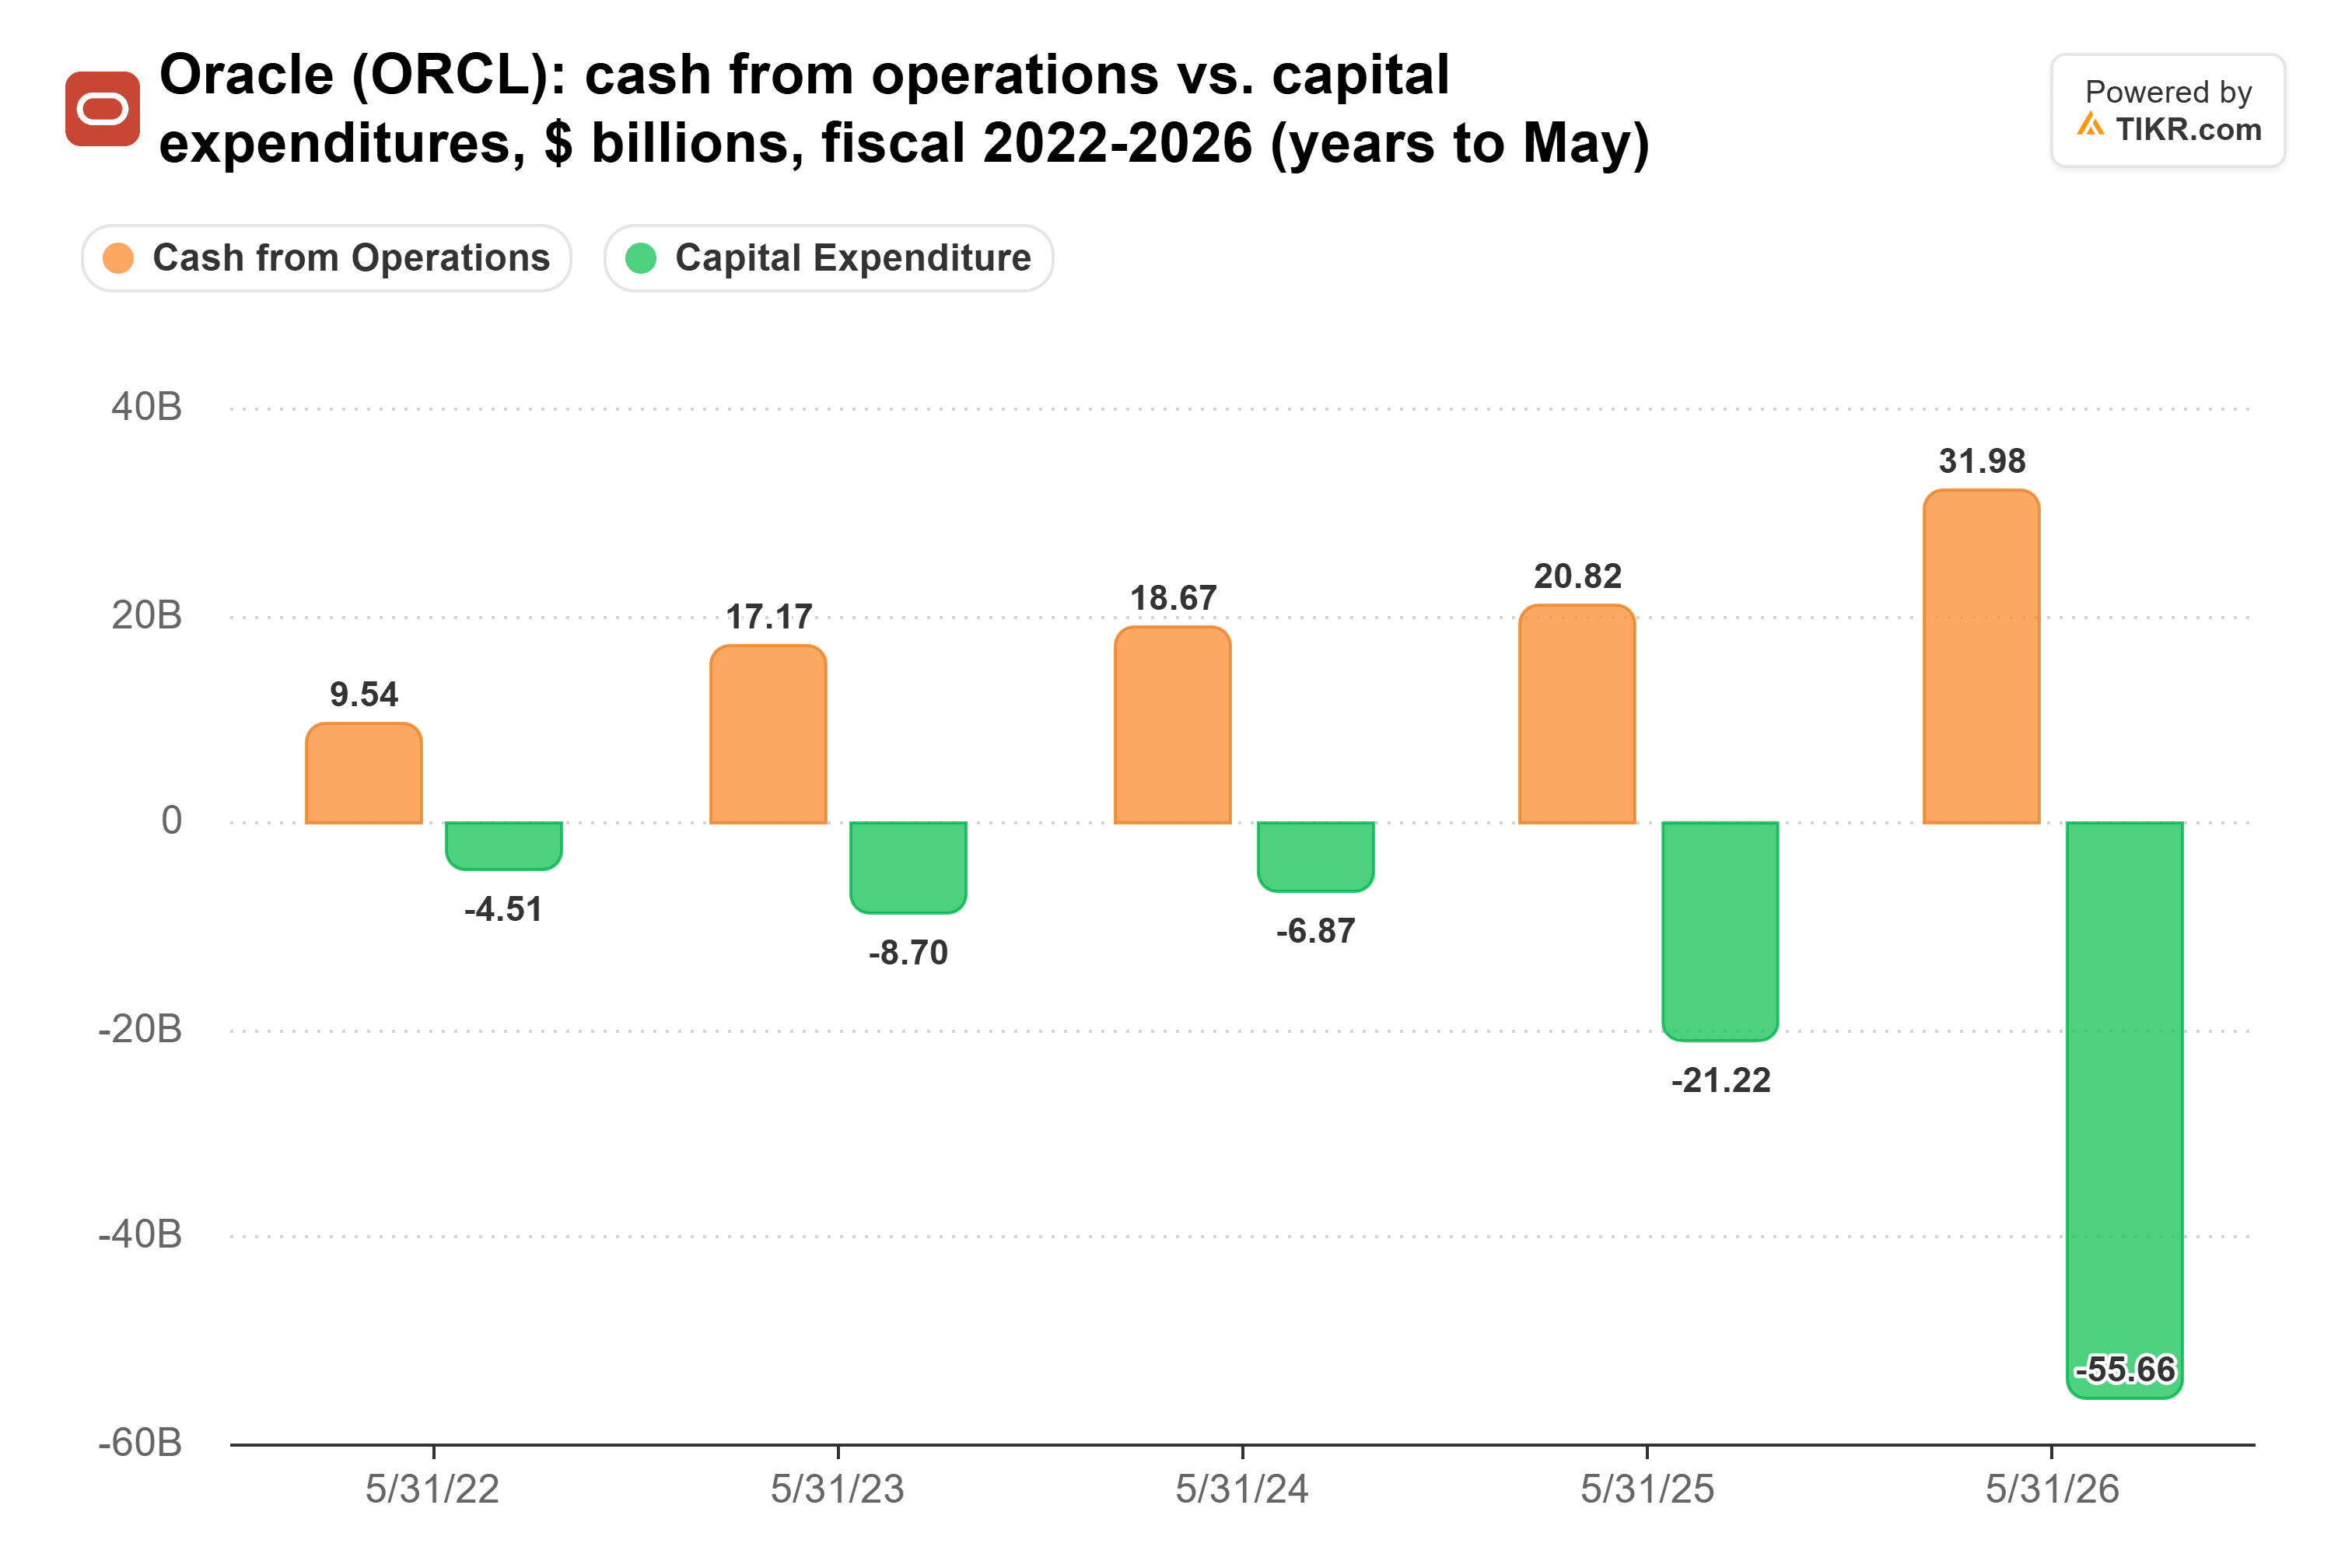
그리고 Oracle은 올해 회계연도에 900억 달러에서 950억 달러를 지출할 것으로 예상하고 있습니다.
TIKR은 Oracle에 대해 42명의 애널리스트를 추적합니다. '매수' 의견은 몇 명일까요?
Oracle의 매수, 보유, 매도 등급과 월스트리트의 매출 및 수익 추정치 전체를 한곳에서 확인하세요. 50만 명 이상의 투자자들이 TIKR을 사용하여 이와 같은 주식을 분석합니다. Oracle의 애널리스트 등급 보기
그래서 Oracle은 차입합니다
리스 포함 Oracle의 총 부채는 2022 회계연도부터 2026 회계연도까지 두 배 이상 증가했습니다:
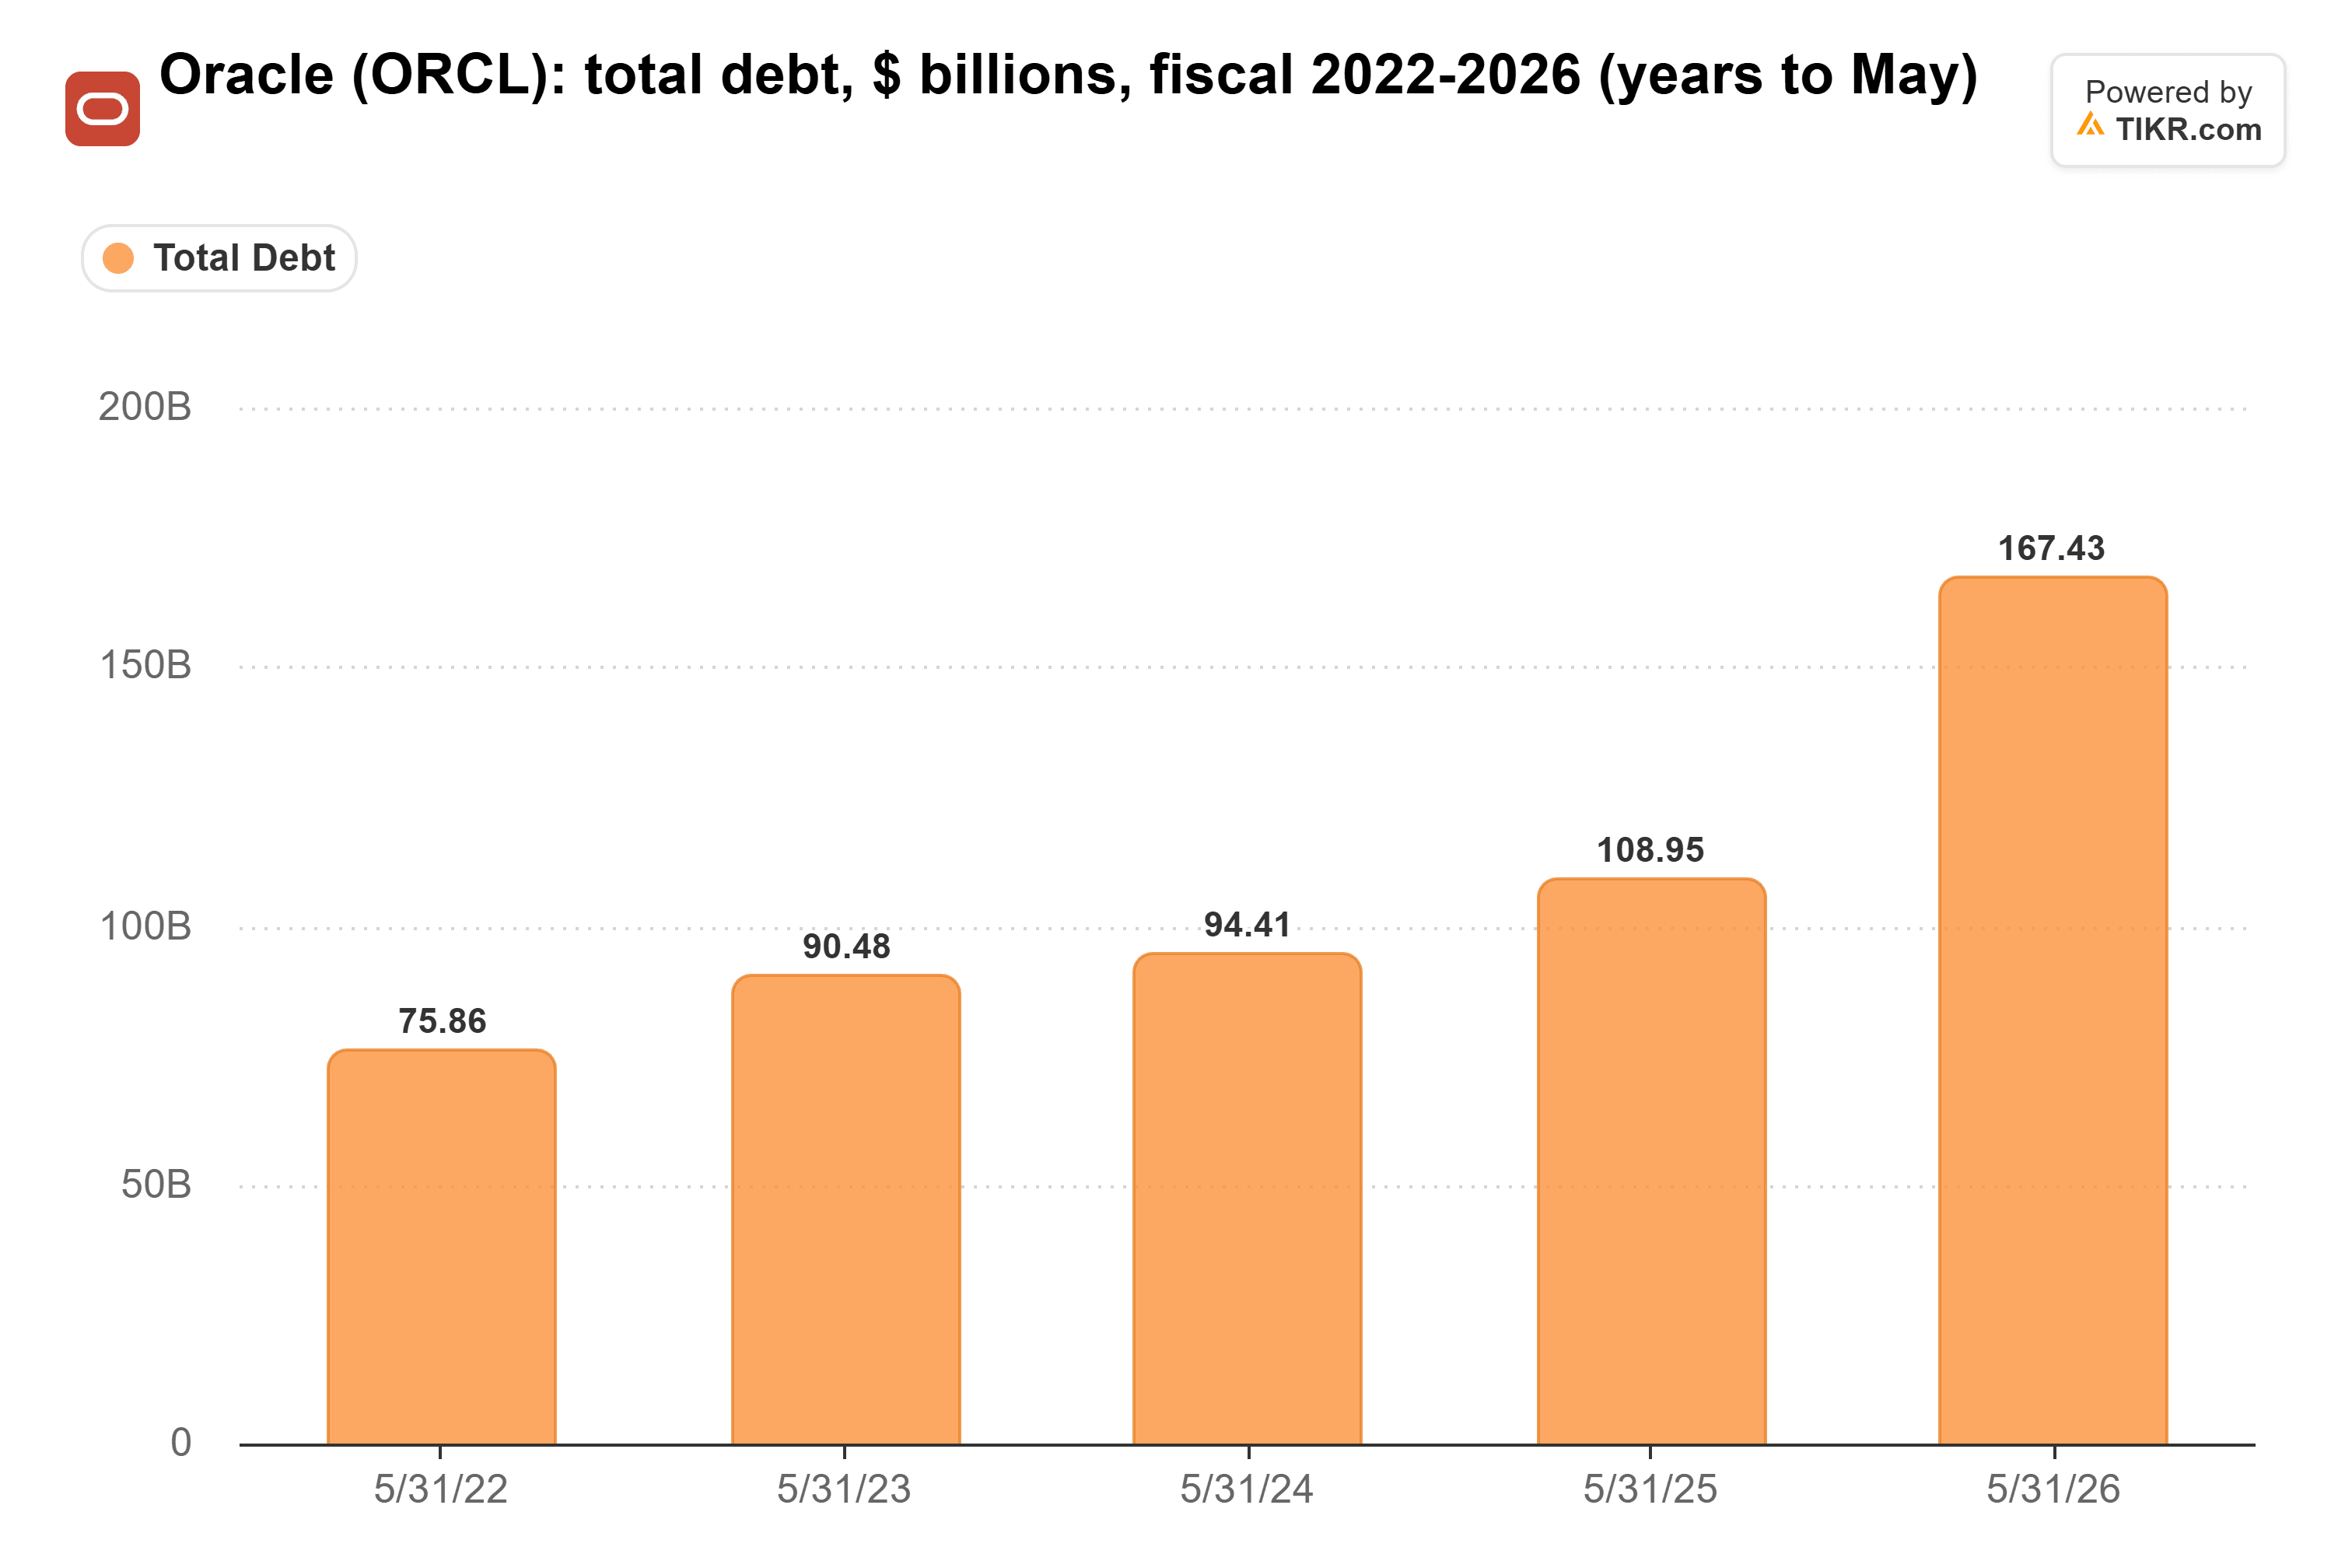
8월 31일 기준 1,691억 달러에 달했으며, 이는 이번 달 자금 조달 이전의 수치입니다. 11월 2일, Oracle은 주당 116달러에 100억 달러 상당의 주식과 평균 쿠폰 약 7.8%의 사채 100억 달러를 발행했습니다.
채권 투자자들은 눈치챘습니다. Oracle의 5년물 신용부도스왑(CDS) 프리미엄은 11월 2일 기준 292bp로, 1년 전보다 265% 상승했습니다. S&P는 이미 7월에 Oracle을 투자등급 중 최하위인 BBB-로 한 단계 강등했습니다.
엔비디아의 분기 실적이 여전히 강세론의 근거입니다
Oracle에 대한 강세론의 근거는 엔비디아 자체의 수치에 있습니다. 크레스는 엔비디아의 컴퓨팅 자원이 "우리가 서비스하는 모든 하이퍼스케일러와 네오 클라우드에서 완전히 가동되고 있다"고 말했습니다. Oracle도 같은 상황을 보고 있습니다: 1분기 GPU 가동률은 97.9%였으며, 갱신 대상 GPU는 20% 프리미엄에 계약되었습니다.
만약 그 용량이 계속 가득 차고 가격이 계속 오른다면, Oracle의 6,640억 달러 상당의 미수행계약 의무는 예정대로 매출로 전환될 것입니다. 문제는 누가 비용을 지불하느냐입니다. S&P는 OpenAI가 Oracle의 백로그의 약 절반을 차지한다고 추정했으며, OpenAI의 최근 자금 조달 라운드는 원래 목표의 절반인 150억 달러에 도달했습니다.
아다미는 가장 취약한 연결고리에 대해 옳습니다
저는 아다미의 의견이 옳다고 생각합니다. Oracle은 여전히 그 수요를 충족시키기 위해 약 8%에 가까운 금리로 차입해야 하는 반면, 가장 큰 고객사는 한 번에 한 라운드씩 자금을 조달하고 있습니다.
2026 회계연도에 674억 달러의 매출을 올린 기업에 대해 "끝났다"는 표현은 지나칩니다. 그럼에도 불구하고, 투자등급 아래로 강등된다면 Oracle이 앞으로 조달해야 할 모든 달러를 더 비싸게 만들 것입니다.
Oracle은 12월에 2분기 실적을 발표합니다. 1분기 순현금 자본지출은 180억 달러였습니다. 이는 연간 700억 달러 한도 아래로 520억 달러, 즉 분기당 약 173억 달러가 남아 있음을 의미합니다. 그 속도 이하로 지출하고, OpenAI 외 다른 고객으로부터 백로그가 성장한다면 압박이 완화되기 시작할 것입니다. 또 다른 채권 발행이나 S&P의 부정적 전망 조정은 스왑 시장이 옳았다는 것을 알려줄 것입니다.
그렇다면 Oracle 주식의 실제 가치는 얼마일까요?
TIKR을 사용하면 1분도 안 되어 어떤 주식의 미래 가격도 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 Oracle의 잠재적 가치를 확인할 수 있습니다. 월스트리트 합의 추정치를 시작점으로 삼거나, 비즈니스에 대한 자신의 견해를 반영하도록 입력값을 조정하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR이나 콘텐츠 팀의 투자 또는 재정 조언으로 의도된 것이 아니며, 어떤 주식을 사거나 팔라는 권유도 아닙니다. 우리는 TIKR Terminal의 투자 데이터와 애널리스트들의 추정치를 바탕으로 콘텐츠를 작성합니다. 우리의 분석에는 최근의 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 주식에 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행운을 빕니다!


