핵심 요약
- NVIDIA는 10월 분기에 24억 달러 규모의 허퍼 데이터 센터 칩을 판매한 후, 워싱턴 당국이 중국 판매를 승인한 라이선스 칩의 출하를 중단했습니다.
- NVIDIA의 전망, 즉 차기 회계연도 약 75%의 매출 성장률은 이제 중국 데이터 센터 매출을 전혀 포함하지 않습니다.
- NVIDIA는 여전히 중국에 게임, 자동차, 워크스테이션 칩을 출하하지만, 이는 데이터 센터를 기반으로 성장한 회사의 작은 부분에 불과합니다.
- 트럼프-시진핑 회담이 판매 재개로 이어질 수 있지만, 중국은 어차피 H200 인도를 대부분 거부했으므로, 재개된다면 추가 이익이 될 것입니다.
NVIDIA (NVDA)는 방금 워싱턴 당국이 허용했던 중국 판매를 포기했습니다.
화요일(3분기 실적 발표) 컨퍼런스 콜에서, 임시 CEO 콜레트 크레스는 NVIDIA가 해당 분기에 라이선스 허퍼 데이터 센터 칩을 24억 달러 규모로 중국에 판매했다고 밝혔습니다. 그리고 나서 그녀는 문을 닫았습니다: 회사의 전망(guidance)에는 "라이선스 허퍼 데이터 센터 제품이 전혀 포함되어 있지 않으며, 우리는 더 이상 라이선스 허퍼 데이터 센터 제품을 중국으로 출하지 않습니다."라고 말했습니다.
수요일, 시진핑 주석은 선전 공항에서 도널드 트럼프 대통령을 맞이하며 두 지도자의 올해 세 번째 회담을 시작했습니다.
젠슨의 중국 딜의 종말
해당 칩은 젠슨 황이 중재한 트럼프 대통령의 승인을 받은 H200입니다. 지난주 CEO 자리에서 물러난 황은 4월에 Dwarkesh Patel에게 "그 시장을 미국 기술 산업에 양보하는 것은 우리 국가에 대한 해가 된다"고 말했습니다.
그의 후임자는 그것을 양보하고 있습니다. Mad Money에서 크레스는 Jim Cramer에게 여전히 중국에 출하되는 제품에 대해 말했습니다: "중국으로의 출하량은 약 10% 정도입니다. 하지만 그것은 우리의 게임 사업입니다. 자동차 사업입니다. 워크스테이션 사업입니다."
규모를 비교하자면, NVIDIA의 엣지 컴퓨팅 사업(현재 워크스테이션 및 PC 칩이 보고되는 부문)은 7월 분기에 72억 달러의 매출을 올렸습니다. 이는 전체 매출의 7.5%에 해당합니다.
TIKR는 NVIDIA에 대해 63명의 애널리스트를 추적합니다. "매수" 의견을 내는 애널리스트는 몇 명일까요?
NVIDIA에 대한 매수, 보유, 매도 등급의 전체 분석과 월스트리트의 매출 및 수익 추정치를 한 곳에서 확인하세요. 50만 명 이상의 투자자가 TIKR을 사용하여 이와 같은 주식을 조사합니다. NVIDIA의 애널리스트 등급 보기
전망은 중국을 제외하고 세워졌다
따라서 이는 주주들에게 들리는 것보다 적은 비용입니다. 컨퍼런스 콜에서 크레스는 2028년 1월까지의 연간 성장 전망을 약 75%로 상향 조정했으며, 여기에는 중국 데이터 센터 매출이 포함되지 않았습니다. 애널리스트들의 매출 추정치는 이미 가파르게 상승하고 있습니다:
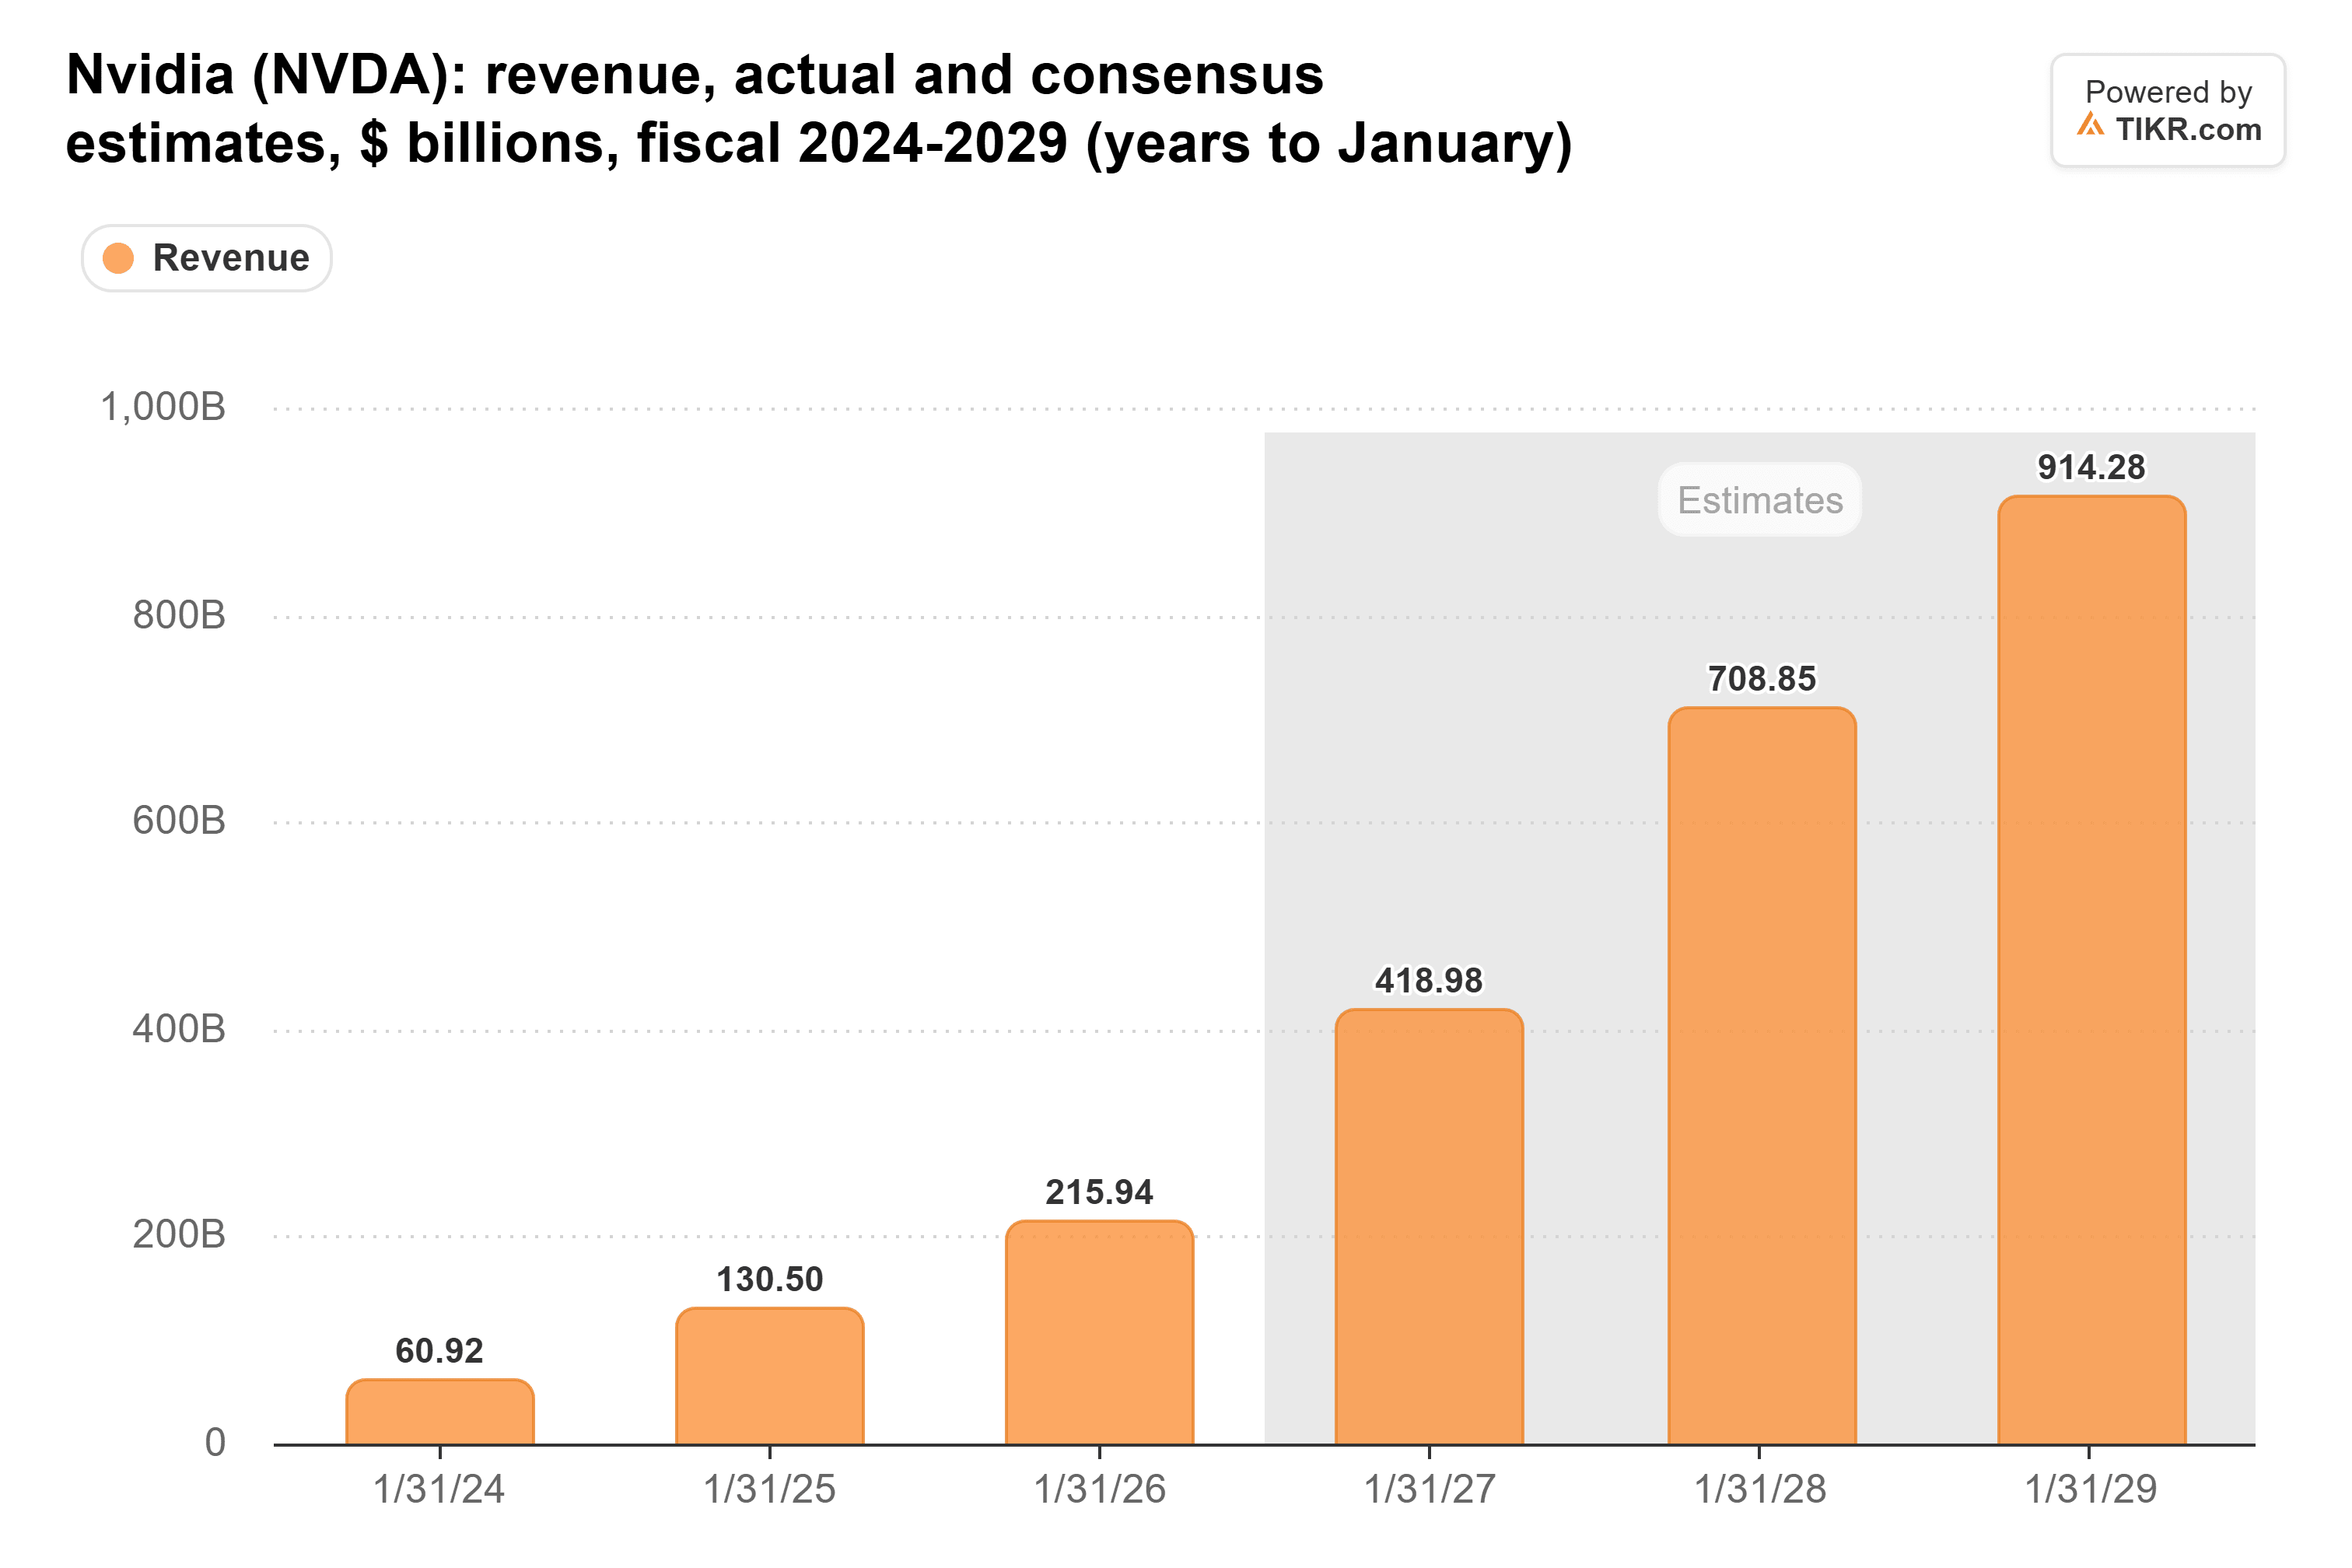
애널리스트들이 예상한 2028년 1월까지의 연간 매출 7,090억 달러는 올해 4,190억 달러 대비 약 69% 성장입니다. 이는 크레스가 제시한 75%보다 약간 낮으며, 이 추정치 중 일부는 화요일 컨퍼런스 콜 이전에 나온 것입니다.
지난해 동안, 중국 데이터 센터 매출이 거의 0에 가깝게 떨어졌음에도 불구하고 분기 매출은 두 배 이상 증가했습니다. NVIDIA 자체 제출 서류에 따르면 7월 분기 데이터 센터 매출에서 중국 비중은 1% 미만이었습니다:
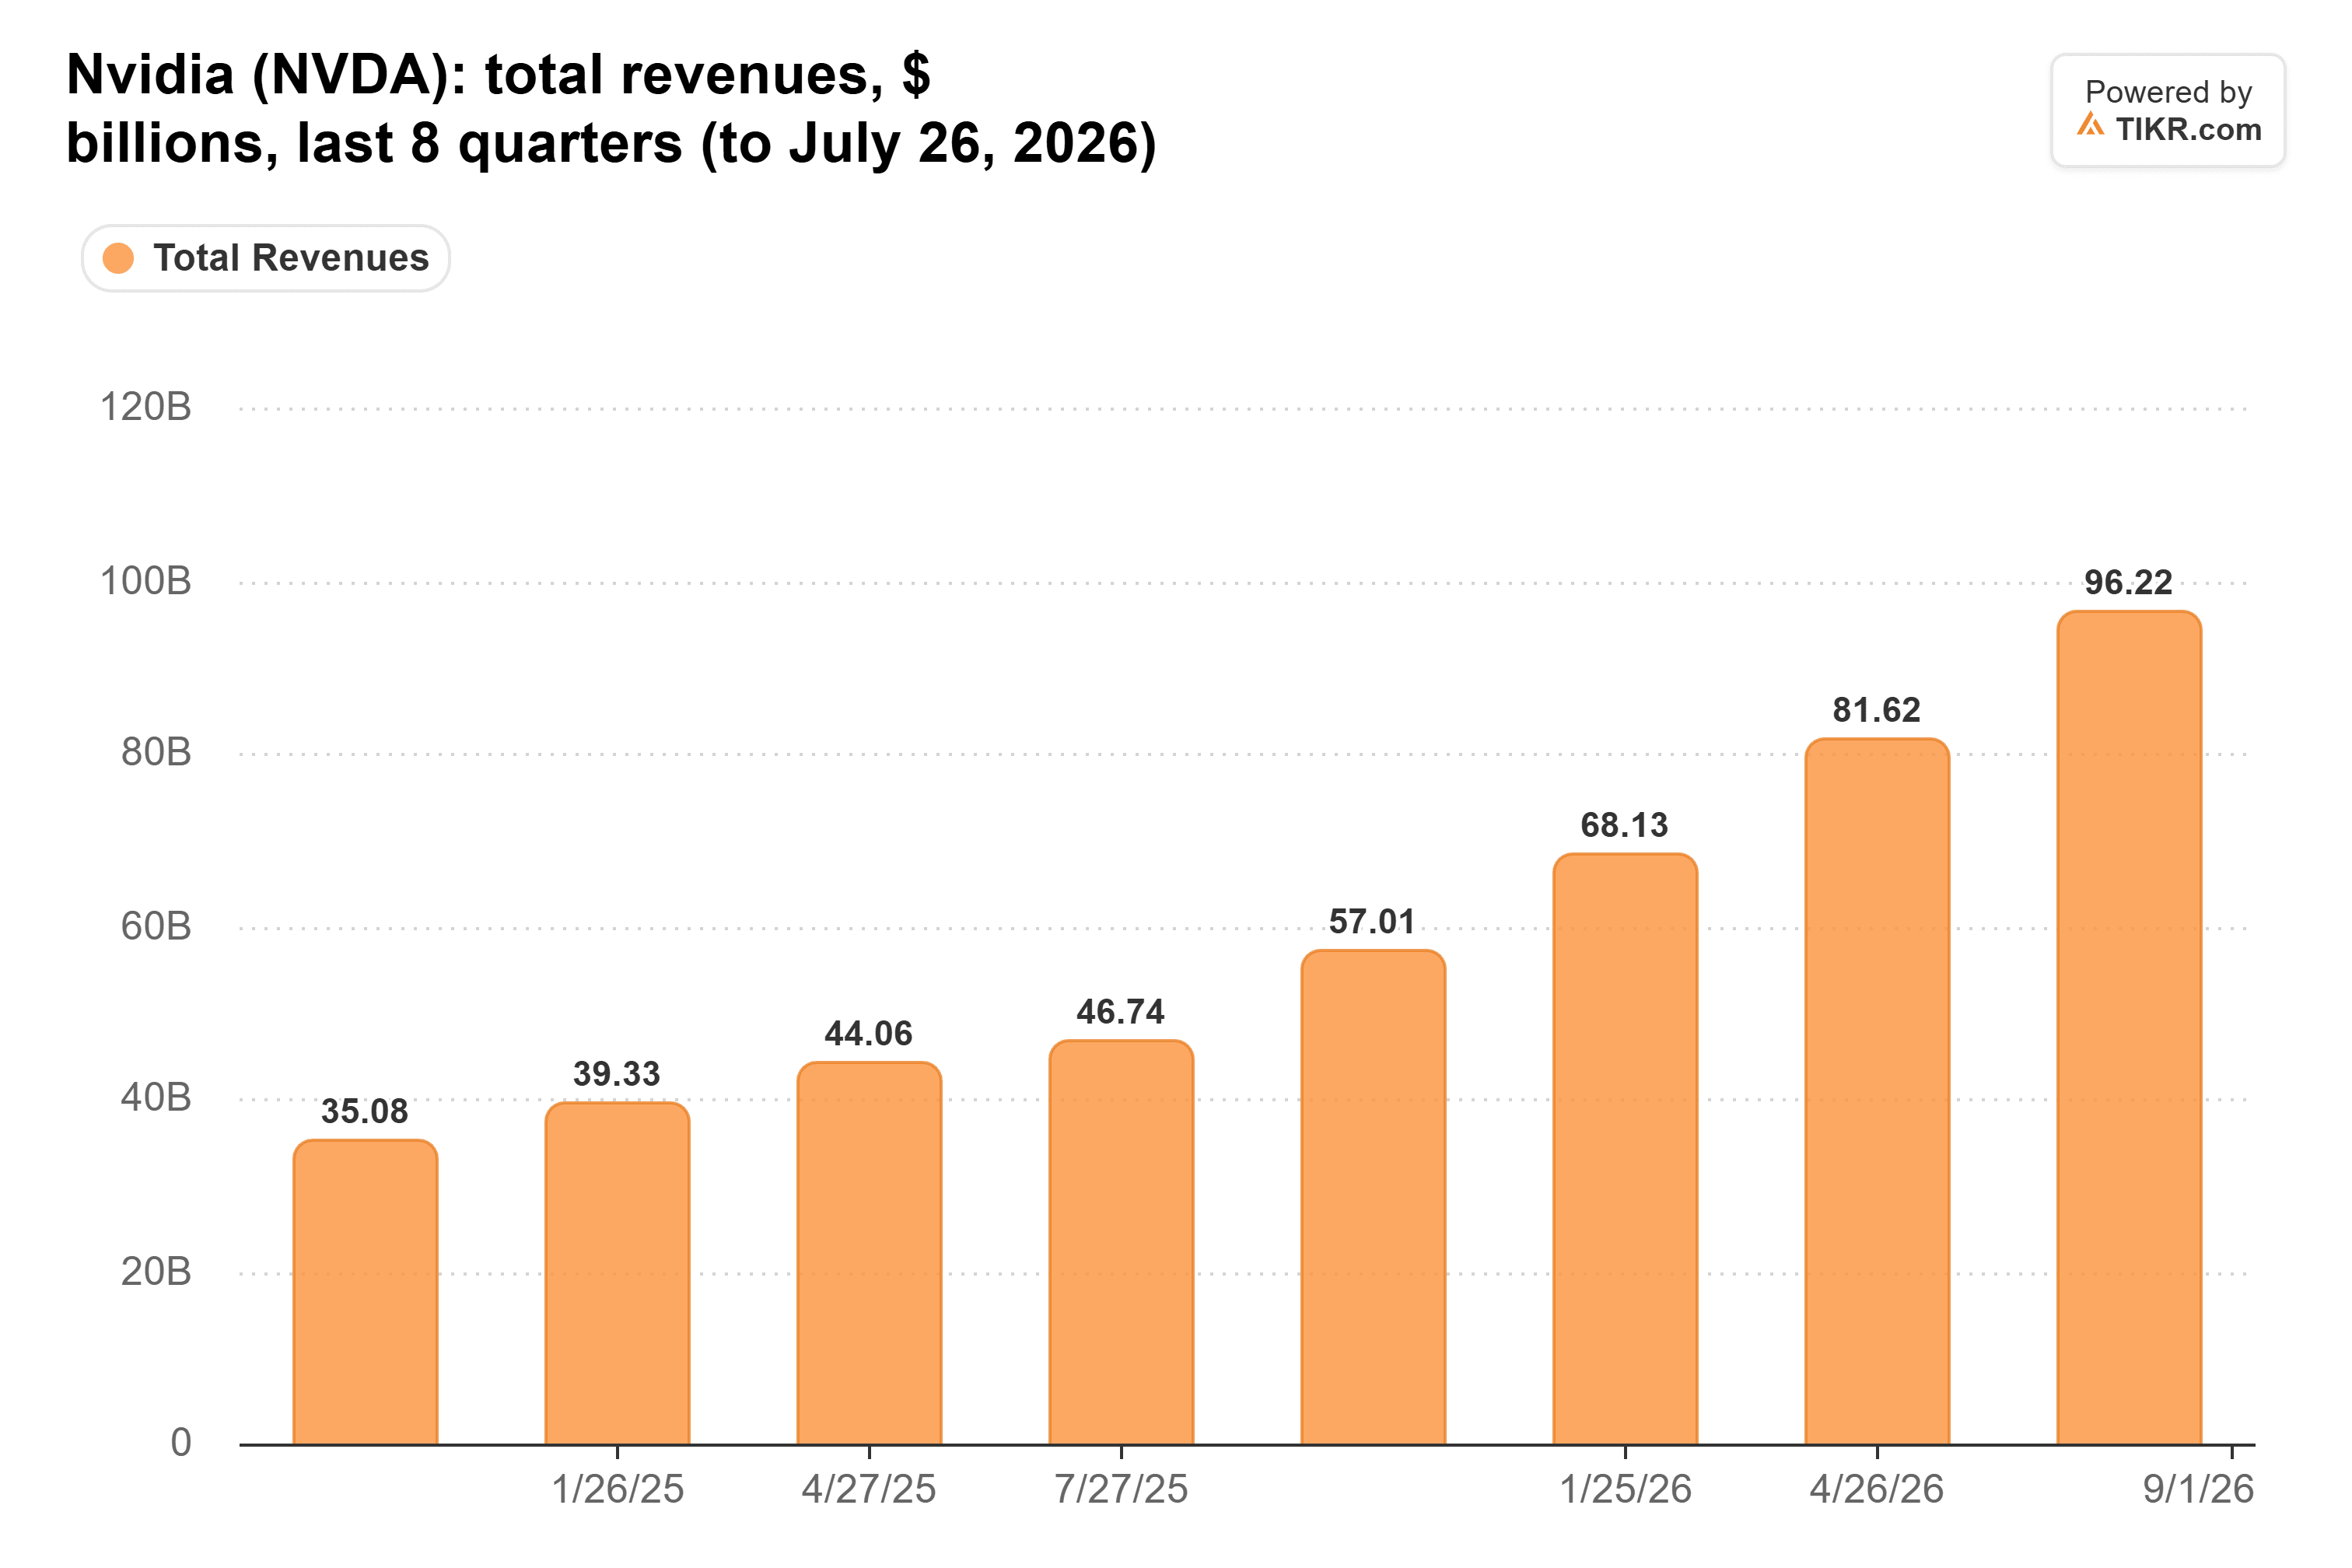
10월 분기 매출은 더욱 높은 1,158억 4천만 달러를 기록했습니다. 이는 라이선스 중국 판매액 24억 달러가 해당 분기 매출의 약 2%에 해당함을 의미합니다.
중국은 이전에도 NVIDIA에 비용을 발생시켰다
라이선스 중국 판매는 또한 비용이 많이 드는 종류의 매출이었습니다. NVIDIA는 2025년 4월 분기에 중국용으로 개발한 H20 칩에 대해 45억 달러의 평가손실을 기록했습니다. 당시 분기 총이익률은 60.5%로 떨어졌다가 회복되었습니다:
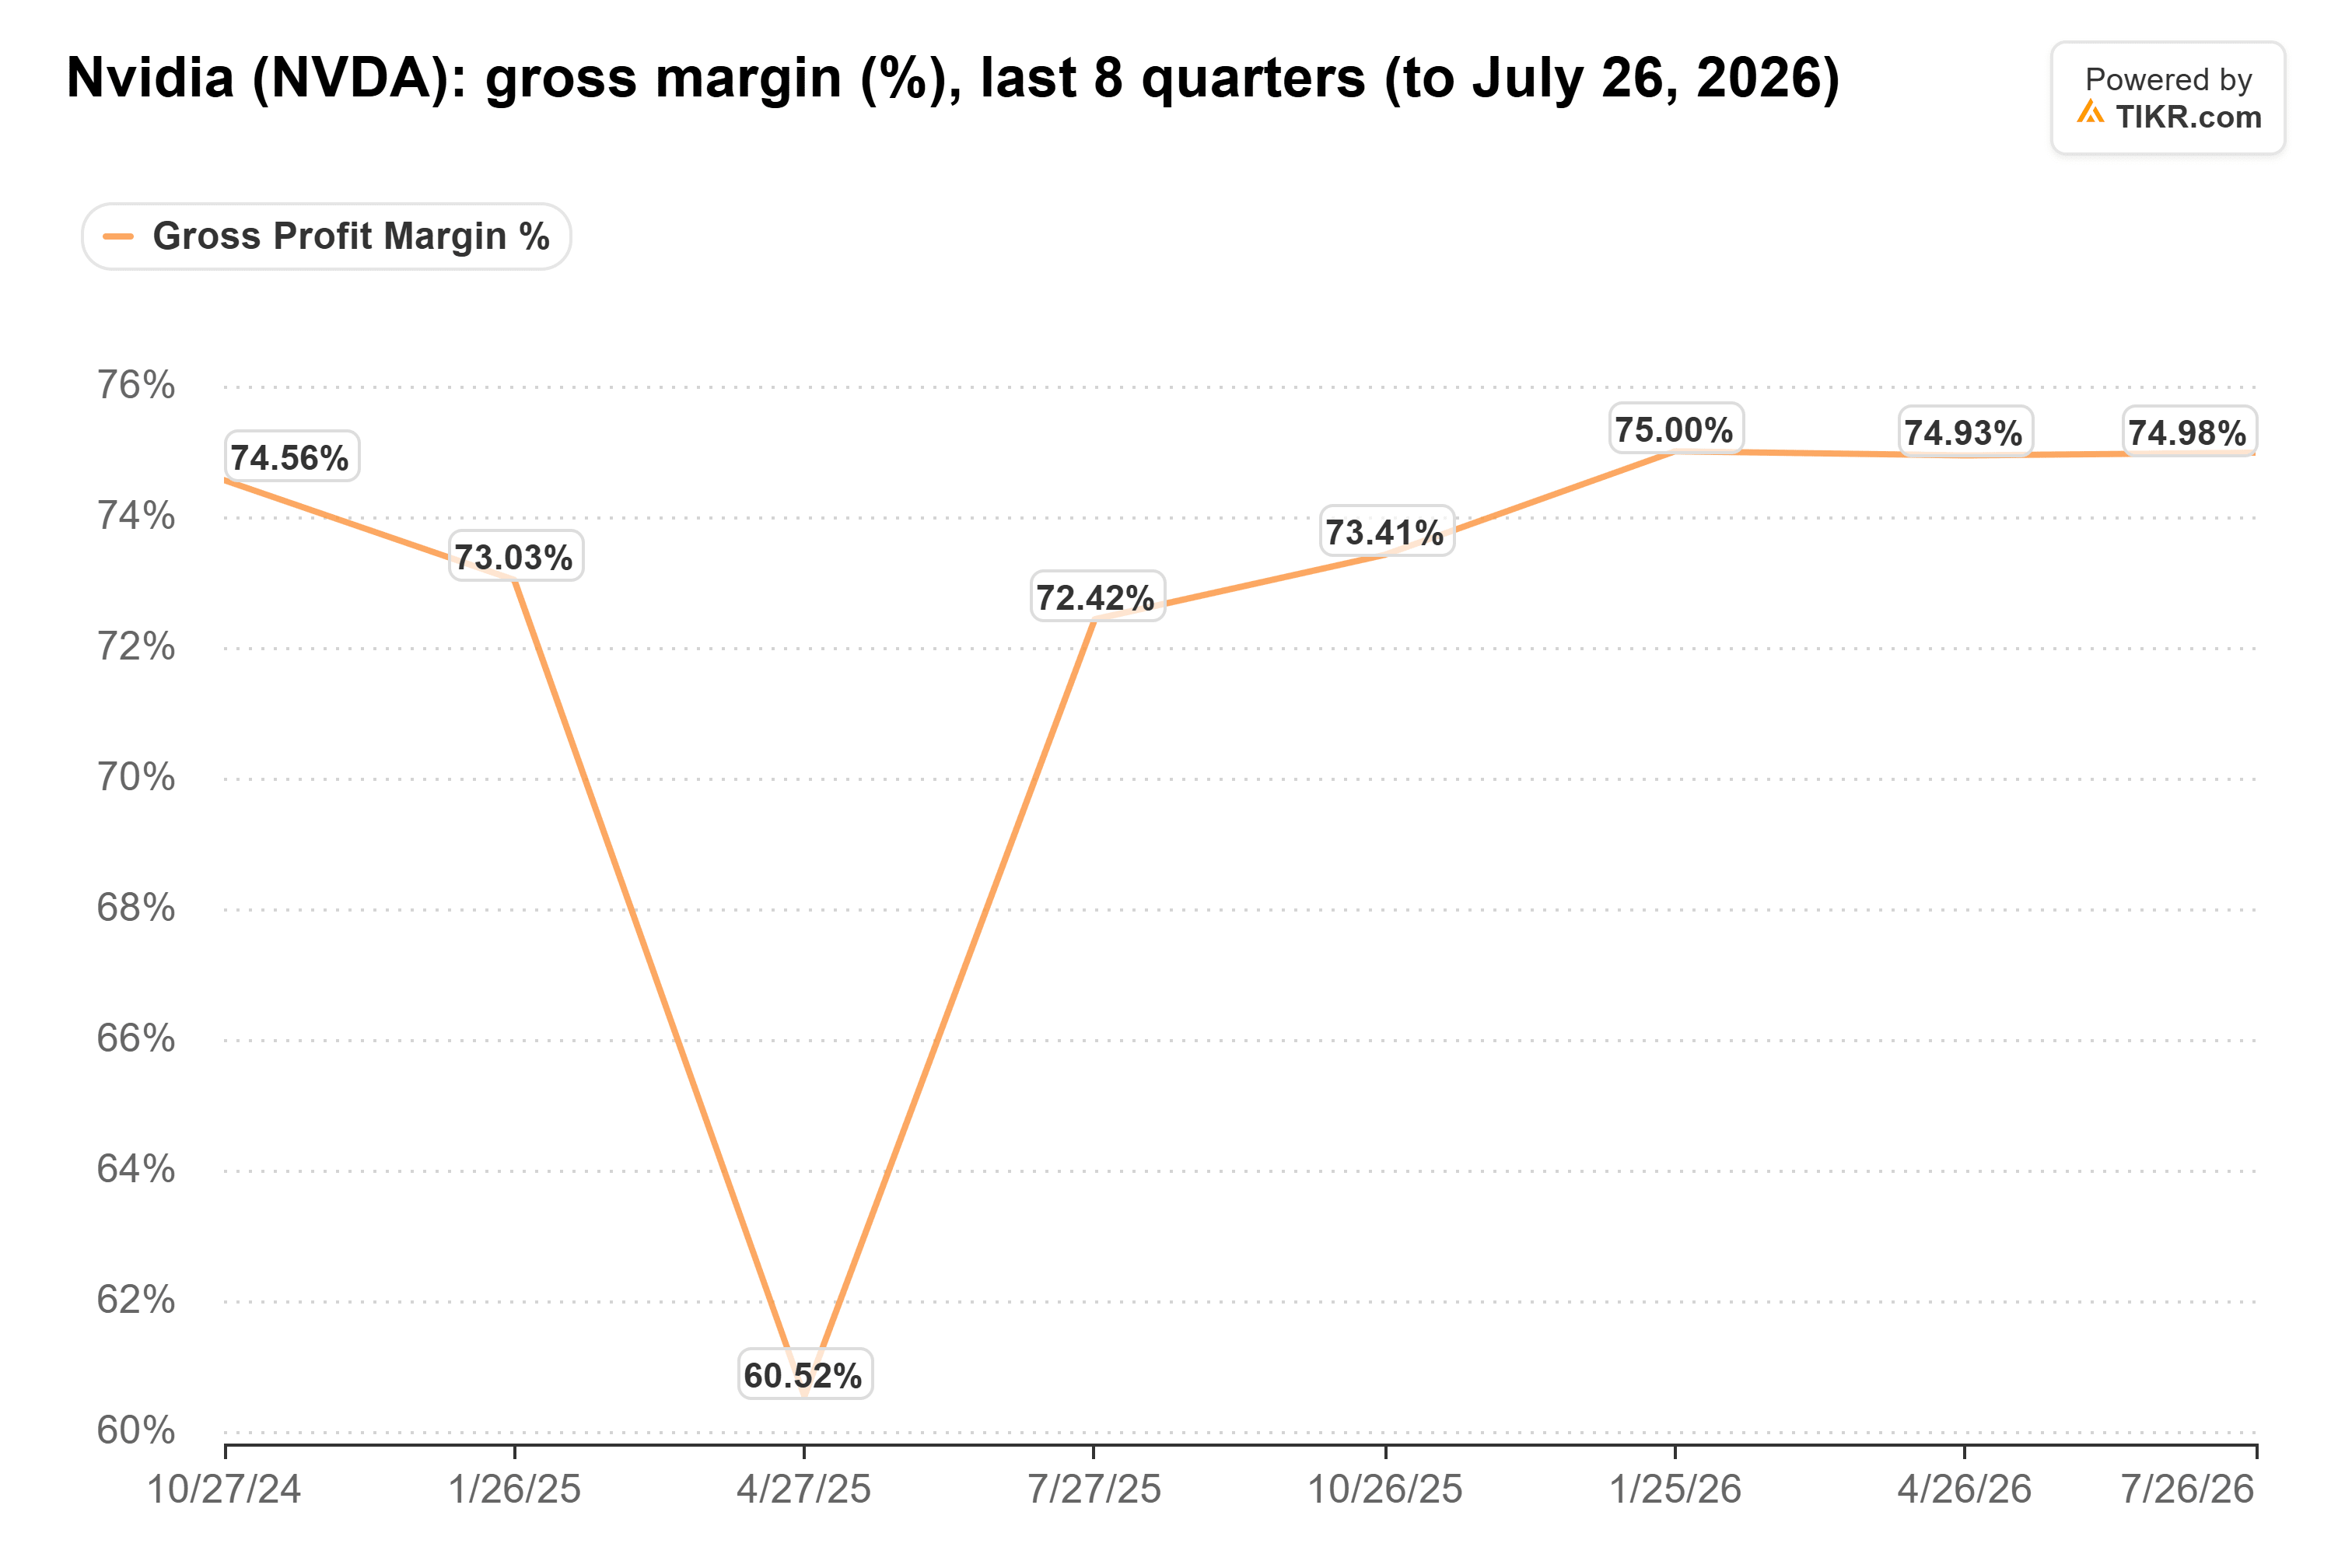
총이익률은 75.0%로 회복되었지만, NVIDIA는 올해 회계연도 상반기에 H200에 대해 또 다른 4억 달러의 평가손실을 기록했습니다. 손을 떼는 것은 그와 같은 또 다른 충격의 위험을 제거합니다.
선전 합의는 보너스가 될 것이다
트럼프와 시진핑이 이번 주에 문을 다시 열 수도 있습니다. 저는 그것을 기대하지 않을 것입니다. TechCrunch에 따르면, 중국은 NVIDIA가 출하를 중단하기 전에도 H200 인도를 대부분 거부했다고 합니다.
더 큰 중국 리스크는 중국 외부에 있습니다. 상무부의 새 규정은 중국 고객에게 원격으로 서비스를 제공하는 해외 데이터 센터에서 고급 미국산 칩의 사용을 금지합니다. Jefferies는 이 규정이 내년 NVIDIA의 데이터 센터 매출을 440억 달러에서 620억 달러까지 감소시킬 수 있다고 예측합니다. 크레스는 Vera Rubin과 같은 칩에 대한 백로그가 있어 매출에 영향을 미치지 않을 것이라고 말합니다.
제가 보기에, NVIDIA는 한 분기 매출의 약 2%를 반복되는 정치적 골칫거리를 끝내기 위해 거래한 것입니다. 저는 중국 데이터 센터 판매를 종료된 것으로 간주하고, 트럼프와 시진핑이 선전에서 합의하는 것은 추가 수익으로 여길 것입니다. 다음 시험은 1월 분기 실적 발표(아마도 2월 말)일 것입니다. 원격 접속 규정이 시행 중인 상황에서 약 1,300억 달러에 가까운 가이던스에 근접한 매출이 나온다면, 백로그가 정말로 이를 보완한다는 것을 보여줄 것입니다.
그렇다면 NVIDIA 주식의 실제 가치는 얼마일까?
TIKR를 사용하면 1분도 안 되어 어떤 주식의 미래 가격도 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하고 NVIDIA가 얼마나 가치가 있을지 확인하세요. 월스트리트 합의 추정치에서 시작하거나, 비즈니스에 대한 자신의 견해를 반영하여 입력값을 조정하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR나 저희 콘텐츠 팀의 투자 또는 재정 조언으로 의도되거나, 특정 주식을 매수 또는 매도하라는 권유가 아님을 유의해 주시기 바랍니다. 저희는 TIKR Terminal의 투자 데이터와 애널리스트 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 모든 주식에 대해 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행복한 투자 되세요!