

핵심 요약
- NVIDIA (NVDA)는 4개의 높은 자기자본이익률(ROE) 주식 중에서 두드러지는데, 그 이유는 역사적 수익이 주로 재무 레버리지가 아닌 영업 수익성에서 비롯되었기 때문입니다.
- Home Depot (HD) 또한 80% 이상의 ROE를 창출했지만, 회계연도 2021년과 2025년 사이에 부채가 약 200억 달러 증가했습니다.
- Apple (AAPL)은 자산에 대한 강력한 수익을 창출하는 반면, Boeing (BA)은 과도한 레버리지가 보고된 ROE를 부풀릴 수 있는 방식을 보여줍니다.
- NVIDIA의 11월 17일 실적 발표는 매출이 103% 증가한 1,158억 달러를 기록했으며, 74.8%의 매출 총이익률이 수익성 우위를 강화했습니다.
자기자본이익률(ROE)이 80% 이상인 4개 기업은 모두 동등하게 인상적으로 보일 수 있습니다. 하지만 한 투자자는 워런 버핏의 기준, 즉 부채에 크게 의존하지 않는 수익성 높은 기업에 대한 테스트를 통과하는 것은 NVIDIA뿐이라고 주장합니다.
11월 16일 Reddit의 r/ValueInvesting 커뮤니티에서의 논의에서, 이 투자자는 NVIDIA, Home Depot, Apple, Boeing을 그들의 자산이 얼마나 벌어들이는지와 레버리지가 그 수익을 얼마나 증가시키는지 검토하며 비교했습니다.
이 주장은 버핏의 1987년 Berkshire Hathaway 주주 서한에서 비롯되었으며, 이 서한은 "적거나 전혀 부채를 사용하지 않으면서도 자기자본에 대한 좋은 수익을 내는 기업"을 선호했습니다.
이는 중요한 차이점입니다. 기업은 탁월한 수익성, 상대적으로 적은 자기자본 기반, 또는 둘 모두를 통해 비범한 ROE를 창출할 수 있습니다.
NVIDIA와 Home Depot의 11월 17일 실적은 투자자들에게 이 비교를 평가할 새로운 근거를 제공합니다.
TIKR는 NVIDIA에 대해 61명의 애널리스트를 추적합니다. 몇 명이 '매수'라고 말할까요?
NVIDIA에 대한 매수, 보유, 매도 등급의 전체 분석과 월스트리트의 매출 및 수익 추정치를 한 곳에서 확인하세요. 50만 명 이상의 투자자가 TIKR을 사용하여 이와 같은 주식을 조사합니다. NVIDIA의 애널리스트 등급 보기.
Apple과 Boeing의 높은 ROE가 투자자를 오도할 수 있는 이유
이 투자자의 계산은 이 네 기업이 보고된 수익을 얼마나 다르게 창출했는지 보여줍니다:
| 기업 | ROE | ROA | 재무 레버리지 | 부채/자기자본 |
|---|---|---|---|---|
| NVIDIA | 84.2% | 60.2% | 1.40x | 0.15x |
| Home Depot | 85.6% | 13.0% | 6.58x | 3.18x |
| Apple | 117.9% | 32.7% | 3.61x | 0.71x |
| Boeing | 116.9% | 4.5% | 26.08x | 7.01x |
Apple의 보고된 32.7%의 총자산이익률(ROA)은 강력한 기저 수익성을 시사하지만, 상대적으로 적은 자기자본 기반이 ROE를 거의 118%까지 끌어올립니다.
Boeing은 더 극단적인 예를 보여줍니다. 보고된 4.5%의 총자산이익률(ROA)에 약 26배의 재무 레버리지를 곱하여 116% 이상의 ROE를 만들어냅니다.
NVIDIA의 수치는 다른 이야기를 전합니다. 보고된 60.2%의 총자산이익률(ROA)이 84.2% ROE의 대부분을 차지하며, 이는 기저 사업이 레버리지에 크게 의존하지 않고 그 수익의 대부분을 창출한다는 것을 시사합니다.
NVIDIA의 높은 수익은 더 적은 부채와 함께 옵니다
NVIDIA의 역사적 대차대조표가 이 주장을 뒷받침합니다.
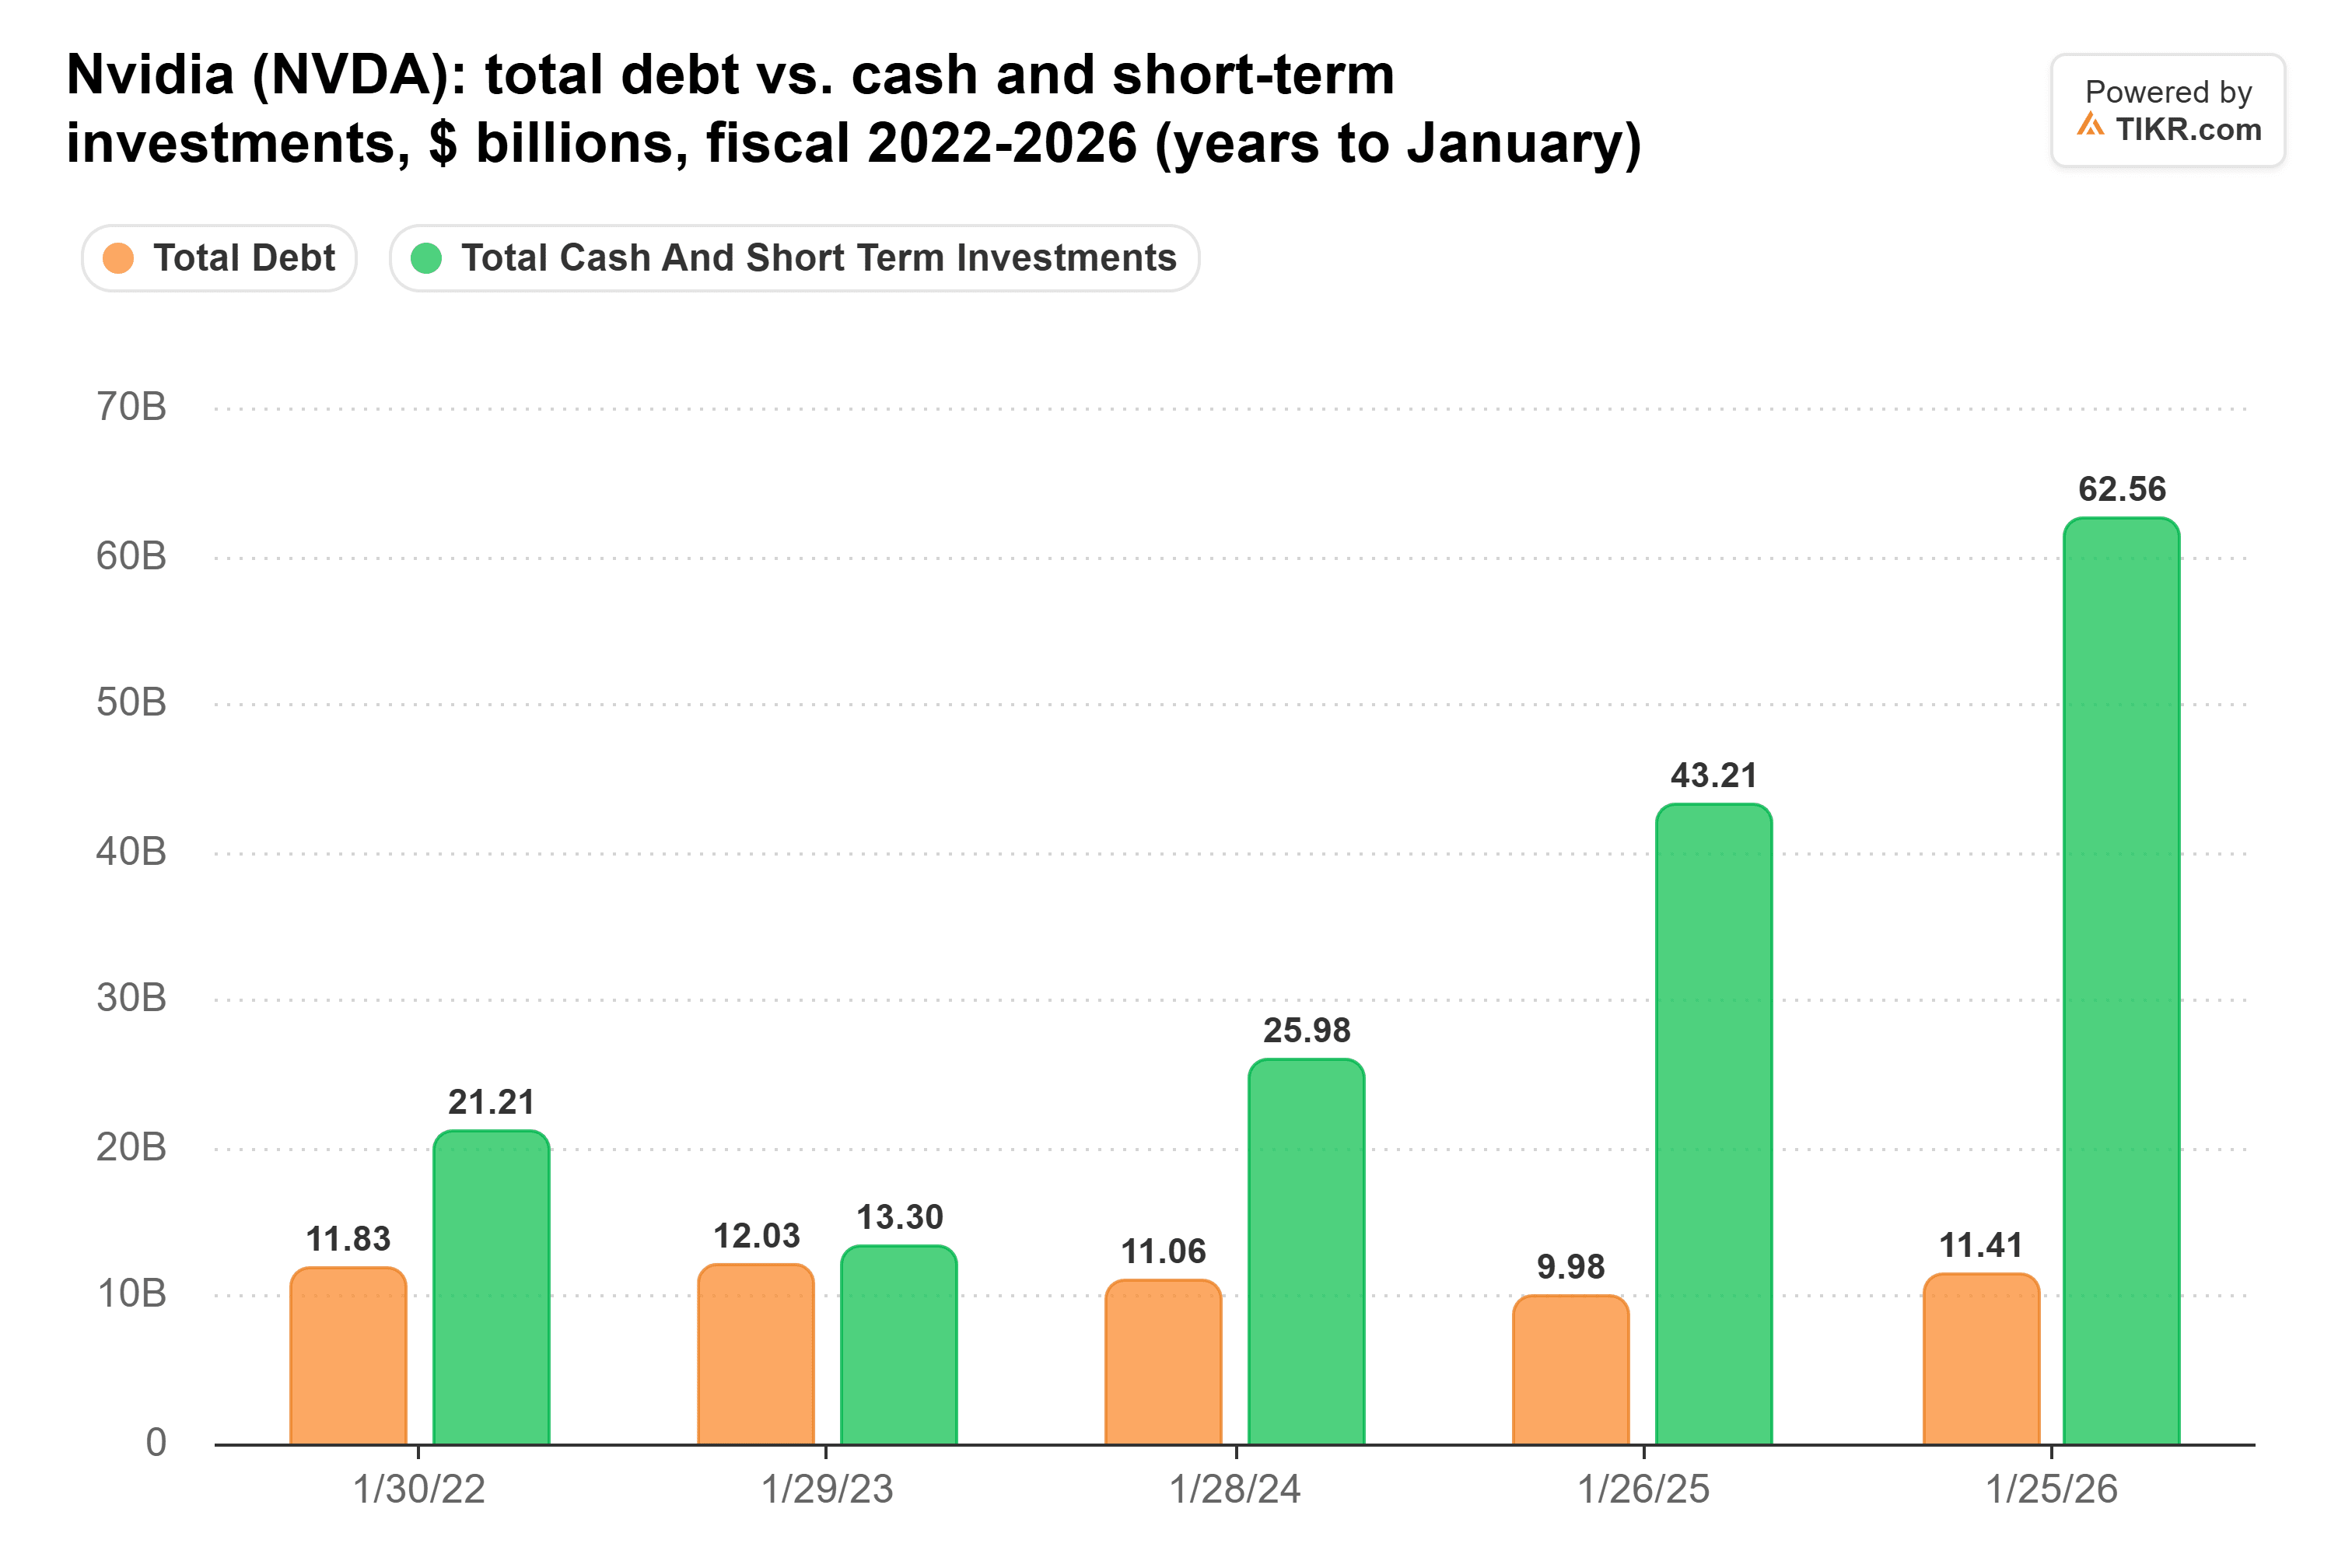
회계연도 2022년과 2026년 사이에 총부채는 약 118억 달러에서 114억 달러로 비교적 안정적으로 유지되었습니다. 한편, 현금 및 단기 투자는 212억 달러에서 626억 달러로 거의 세 배 증가했습니다.
NVIDIA는 이후 2026년 6월에 250억 달러의 채권을 발행하여 차입을 증가시켰습니다. 7월 26일까지 미상환 부채는 약 334억 달러에 달했습니다. 회사의 10월 25일 대차대조표는 약 535억 달러의 현금, 현금성자산 및 시장성 부채 증권을 보여주었으며, 추가 차입에도 불구하고 상당한 유동성을 남겼습니다.
NVIDIA의 금융적 노출은 일반적인 차입을 넘어섭니다. 회사는 오하이오주의 AI 인프라 개발과 관련된 1,050억 달러의 약정을 포함하여 최대 1,085억 달러의 잠재적 보증을 공시했습니다. 이러한 조건부 의무는 실행될 경우 상당한 금융적 노출을 창출할 수 있습니다.
NVIDIA의 11월 17일 실적은 영업력 강화를 확인시켜 주었습니다.
분기 매출은 전년 대비 103% 증가한 1,158억 달러에 달했으며, 데이터 센터 매출은 110% 증가한 1,076억 달러를 기록했습니다.
이러한 결과는 NVIDIA의 수익성이 주로 재무 레버리지가 아닌 기술 사업에서 비롯된다는 주장을 강화합니다.
Home Depot의 85.6% ROE는 레버리지에 더 의존합니다
Home Depot는 다른 방식으로 비슷하게 높은 자기자본이익률에 도달합니다.
Reddit 투자자의 계산에 따르면, Home Depot의 13.0% 총자산이익률(ROA)에 약 6.6배의 재무 레버리지가 결합되어 85.6%의 자기자본이익률(ROE)을 만들어냈습니다.
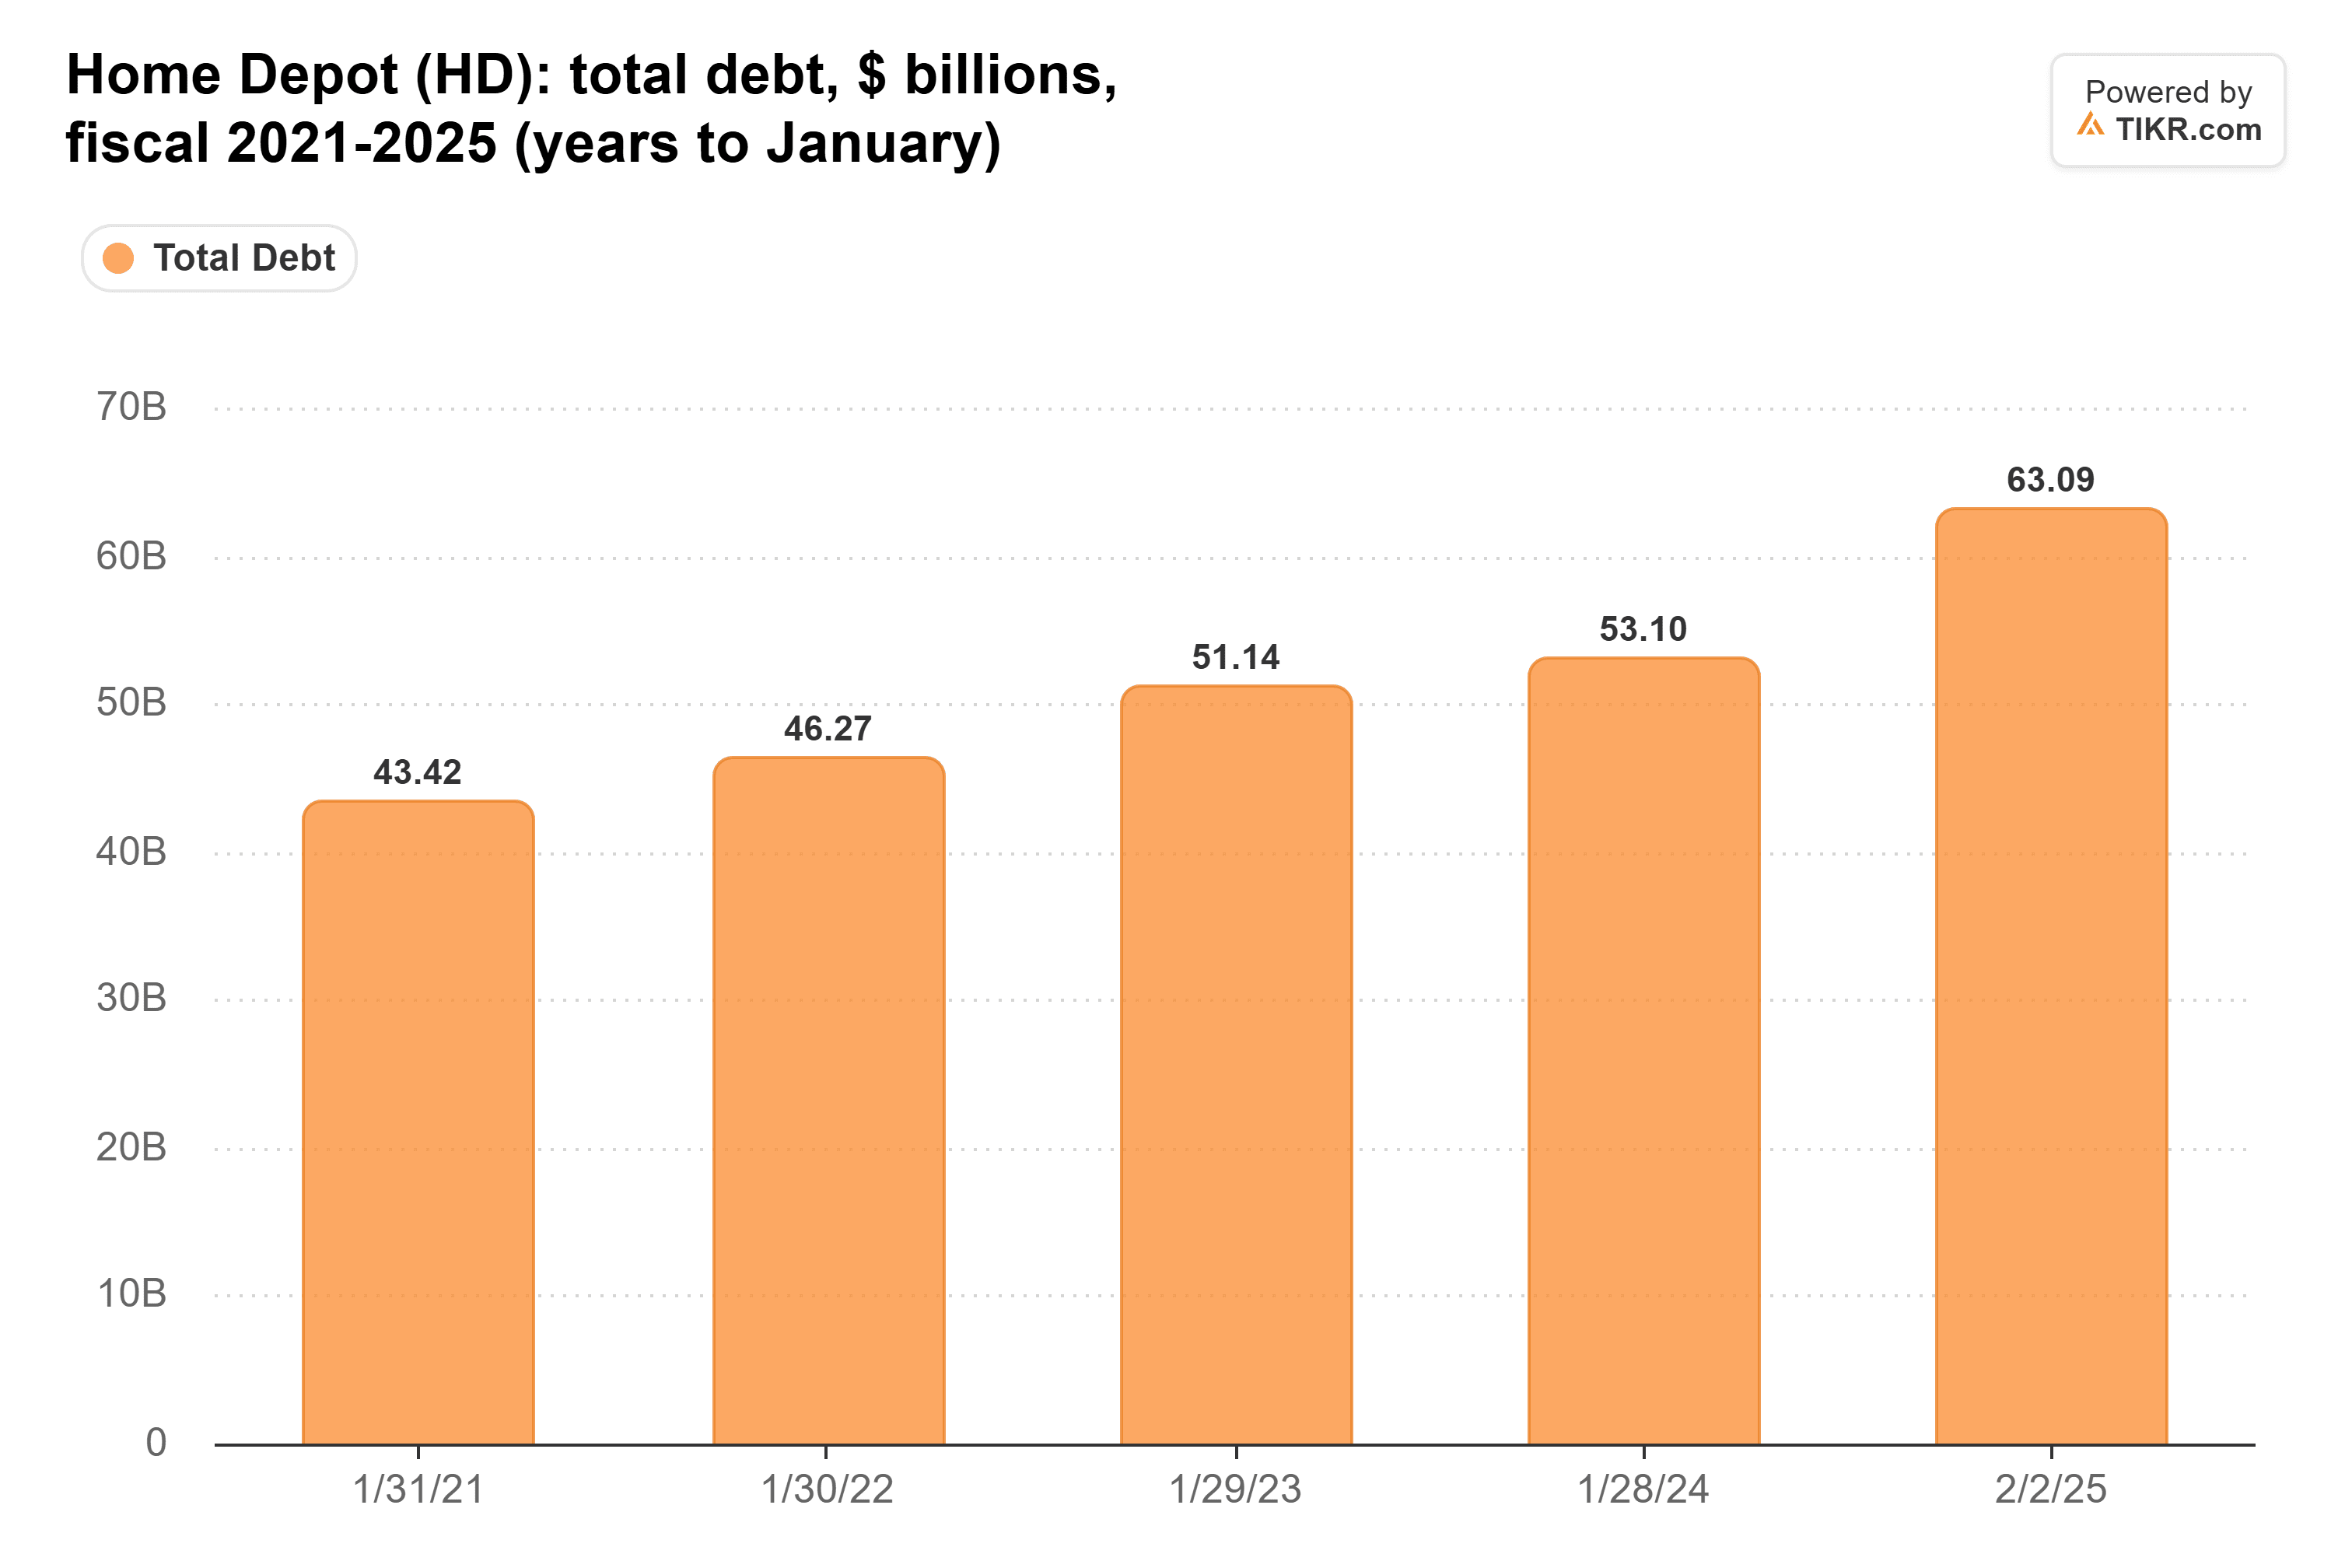
회계연도 2021년과 2025년 사이에 Home Depot의 총부채는 약 434억 달러에서 631억 달러로 증가했는데, 이는 부분적으로 SRS Distribution과 GMS와 같은 인수를 반영합니다.
Home Depot의 11월 17일 실적은 사업이 여전히 수익성이 있음을 보여주었습니다.
3분기 매출은 4.9% 증가한 434억 달러를 기록했으며, 순이익은 전년 동기의 36억 달러에 비해 37억 달러에 달했습니다.
이러한 결과는 Home Depot의 영업 회복력을 뒷받침하지만, 높은 ROE는 여전히 NVIDIA보다 자본 구조에 더 크게 의존합니다.
인수 부채를 상환하는 것은 보고된 ROE가 하락하더라도 Home Depot의 재무 상태를 강화할 수 있습니다.
NVIDIA의 74.8% 매출 총이익률이 수익성을 강화합니다
NVIDIA의 영업 마진은 높은 수익이 두드러지는 또 다른 이유를 제공합니다.
매출 총이익률은 회계연도 2023년에 56.9%로 떨어졌다가 2024년에 72.7%, 2025년에 75.0%로 회복되었습니다. 2026년에도 71% 이상을 유지했습니다.
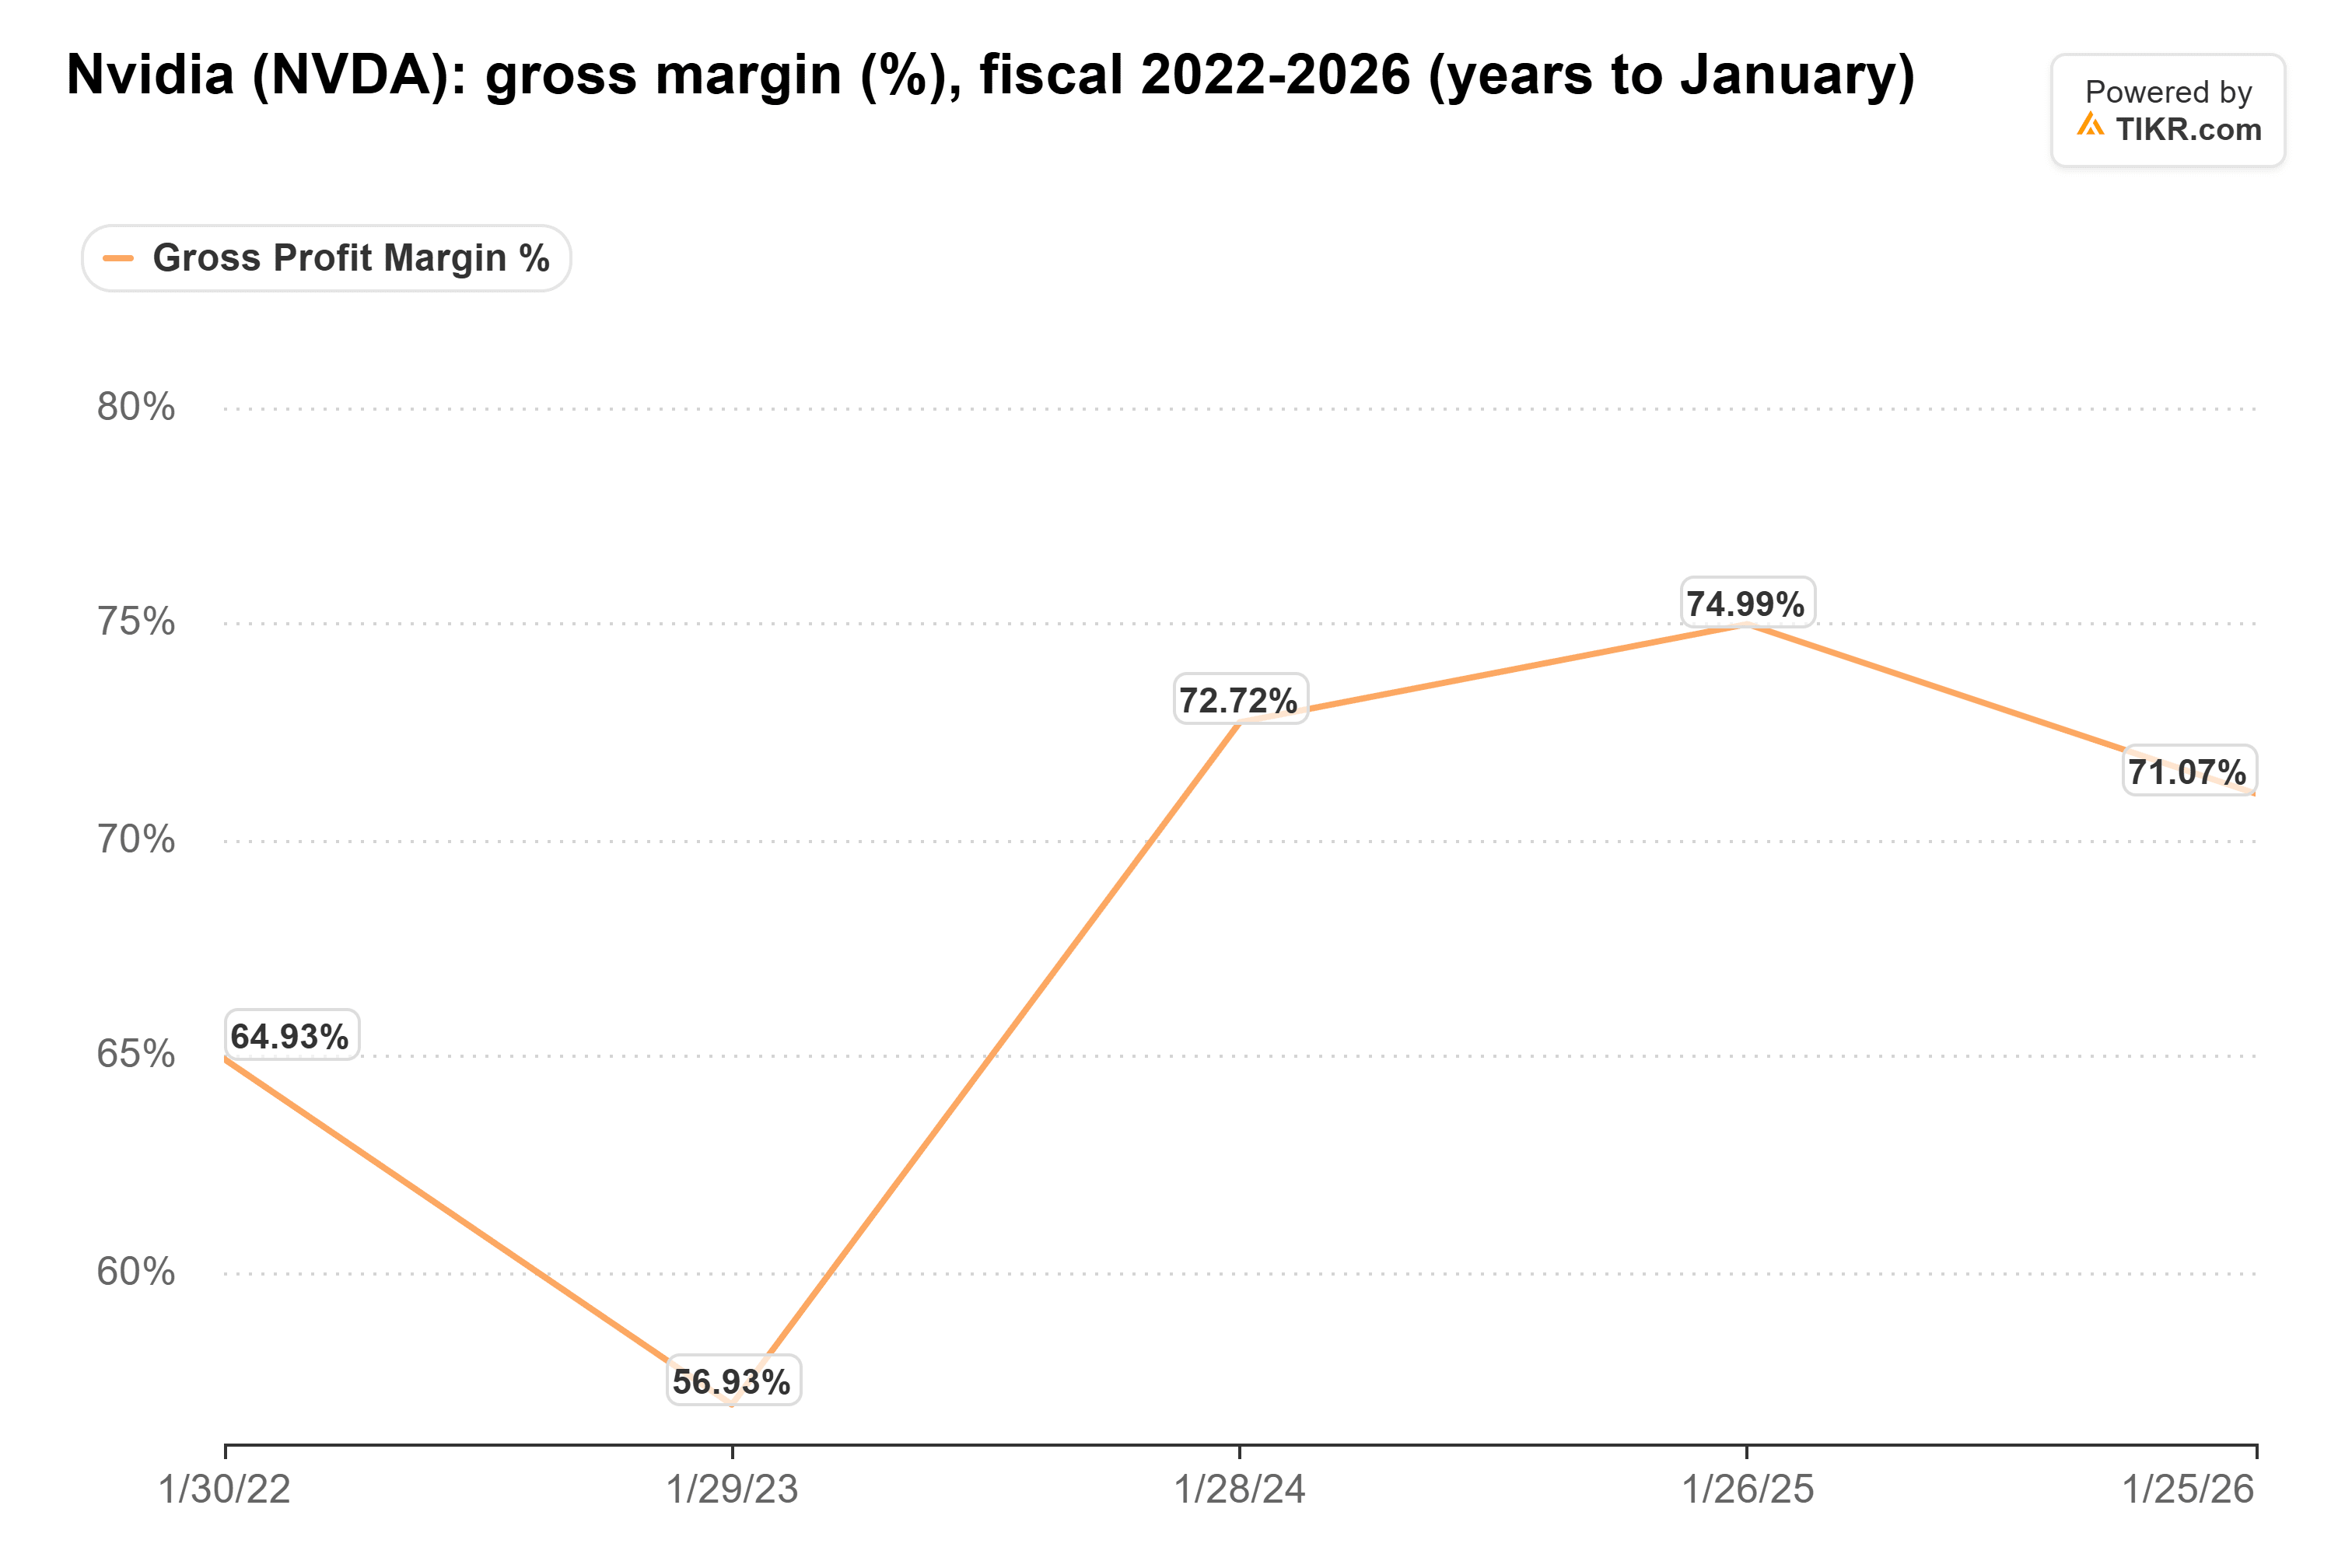
11월 17일 실적 발표는 이 추세를 강화했습니다.
NVIDIA는 회계연도 3분기에 74.8%의 GAAP 매출 총이익률을 보고했으며, 이는 1년 전 73.4%에 비해 높은 수치입니다. 영업이익은 두 배 이상 증가한 775억 달러를 기록했습니다.
"우리의 성장세는 현실입니다."라고 임시 CEO 겸 CFO인 Colette Kress는 AI 컴퓨팅 인프라에 대한 지속적인 수요를 보고하면서 말했습니다.
경영진은 2027년 1월 분기에 약 1,300억 달러의 매출을 전망했으며, 매출 총이익률은 71%에서 72% 사이일 것으로 예상했습니다.
이러한 가이던스는 NVIDIA의 컴퓨팅 플랫폼에 대한 수요가 뒷받침하는 지속적인 매출 성장을 시사합니다. 회계연도 2023년의 하락세는 비범한 마진조차도 산업 둔화 동안 약화될 수 있음을 보여줍니다.
NVIDIA는 이 네 기업 중 최고의 버핏 스타일 선택입니다
Reddit 투자자의 핵심 주장은 설득력 있습니다: NVIDIA의 역사적 주주 수익은 비교 대상 기업들보다 더 강력한 기저 자산 수익성과 상당히 적은 재무 레버리지에 의해 뒷받침되었습니다.
11월 17일 실적은 이 주장을 더 설득력 있게 만듭니다.
NVIDIA는 11월 18일 151.83달러에 마감했으며, 선행 수익 추정치는 약 11배의 수익률에 근접한 가치 평가를 암시합니다.
이는 분기 매출이 두 배 이상 증가하고, 매출 총이익률이 75% 근처를 유지하며, 데이터 센터 사업이 빠르게 확장하는 기업에게 매력적으로 보입니다.
Apple은 여전히 매우 수익성이 높으며, Home Depot는 상당한 소매 현금 흐름을 창출합니다. Boeing의 과도한 레버리지는 세 자릿수 ROE를 기저 사업 품질의 덜 설득력 있는 척도로 만듭니다.
주당 약 152달러와 선행 수익률 약 11배에서, 저는 NVIDIA가 저평가되어 있으며 Home Depot, Apple 또는 Boeing보다 매수할 것이라고 봅니다. 탁월한 영업 수익성, 빠른 매출 성장, 그리고 상대적으로 적은 일반적인 차입금이 버핏의 수익성과 부채 기준에 가장 강력하게 부합하게 만듭니다.
주요 위험은 약화된 AI 인프라 지출, 하락하는 마진, 또는 상당한 금융적 약정이 수익 전망을 훼손할 수 있다는 점입니다.
그렇다면 NVIDIA 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 1분도 채 되지 않아 모든 주식의 미래 가격을 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하고 NVIDIA가 얼마나 가치가 있을지 확인하세요. 월스트리트 합의 추정치에서 시작하거나, 입력값을 조정하여 여러분 자신의 사업 전망을 반영하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR이나 저희 콘텐츠 팀의 투자 또는 재무 조언으로 의도되거나, 특정 주식을 사고파는 권고로 의도되지 않았음을 유의해 주시기 바랍니다. 저희는 TIKR Terminal의 투자 데이터와 애널리스트 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 주식에 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행복한 투자 되세요!



