핵심 요약
- NVIDIA는 3분기 1,158억 달러의 매출을 보고한 지 이틀 만인 11월 19일, 52주 최저가로 마감하며 고점 대비 39% 하락했습니다.
- D.A. Davidson의 길 루리아는 NVIDIA를 "가장 위험한" 반도체 주식 중 하나로 지목하고, 대신 Broadcom, AMD, Micron을 투자자들에게 추천했습니다.
- 선행 주가수익비(P/E) 약 10배, Broadcom의 배수 절반 수준에서, 그리고 상승하는 추정치를 감안할 때, NVIDIA의 추가 위험은 충분히 가격에 반영된 것으로 보입니다.
- 모든 반도체 주식이 공유하는 위험은 Amazon과 같은 구매자들의 AI 지출 둔화로, Amazon은 2월 초에 다시 실적을 발표할 예정입니다.
NVIDIA (NVDA)는 11월 17일, 기대할 수 있는 모든 것을 해냈습니다. 3분기 매출은 103% 증가한 1,158억 달러를 기록했으며, 경영진은 중국으로의 데이터센터 컴퓨트 판매를 전혀 기대하지 않고 4분기 매출을 1,300억 달러로 전망했습니다.
가장 큰 구매자들도 여전히 지출하고 있습니다: Amazon (AMZN)은 9월 30일까지의 12개월 동안, 주로 AI를 위해 1년 전보다 948억 달러를 더 많은 부동산과 장비에 투자했습니다.
그럼에도 불구하고 NVIDIA는 이틀 후 52주 최저가로 마감했으며, 한 달 만에 33%, 고점 대비 39% 하락했습니다.
D.A. Davidson의 기술 연구 책임자인 길 루리아는 이 위험을 일찍이 감지했습니다. 11월 11일 Prof G Markets 팟캐스트에서, NVIDIA가 젠슨 황의 사임을 발표하기 하루 전에 그는 이렇게 말했습니다:
"반도체에는 매수 기회가 있지만, NVIDIA는 이제 가장 위험한 반도체 주식 중 하나입니다."
그가 제시한 낮은 위험의 선택지는 Broadcom (AVGO), AMD (AMD), Micron (MU)이었으며, 그는 이들이 "건강한 시장에서 내년에 50%에서 100% 성장할 것"이라고 말했습니다.
9일 후, 위험 부분은 정확히 맞아떨어지는 것처럼 보입니다.
위험이 빠르게 나타났다
루리아의 우려는 이사회의 조사가 NVIDIA가 중국에 칩을 의도적으로 판매했거나, 중국 기업을 위한 컴퓨팅 공급자에게 판매한 사실을 발견할 수 있다는 것이었습니다. 만약 아시아 사업의 일부가 "단순히 중국으로 흘러들어갔다면, 이는 실질적으로 실적에 대한 위험이 될 것"이라고 그는 말했습니다.
그 이후로, CFO 콜레트 크레스는 이사회가 영구적인 CEO를 찾는 동안 임시 CEO가 되었습니다. 11월 16일, 상무부는 인도네시아, 말레이시아, 싱가포르, 태국, 브라질의 데이터센터로 고급 AI 칩을 수출하려면 라이선스를 요구하는 규칙을 발표했습니다. 그리고 우리는 이미 동남아시아 데이터센터 건설이 중단되거나 지연되면서 중국 기업들이 물러나는 여파를 보고 있습니다.
TIKR는 NVIDIA에 대해 62명의 애널리스트를 추적합니다. 몇 명이 '매수'라고 말할까요?
NVIDIA에 대한 매수, 보유, 매도 등급의 전체 분석과 월스트리트의 매출 및 수익 추정치를 한곳에서 확인하세요. 50만 명 이상의 투자자가 TIKR을 사용하여 이와 같은 주식을 조사합니다. NVIDIA의 애널리스트 등급 보기
아직 애널리스트들은 눈 하나 깜짝하지 않았다
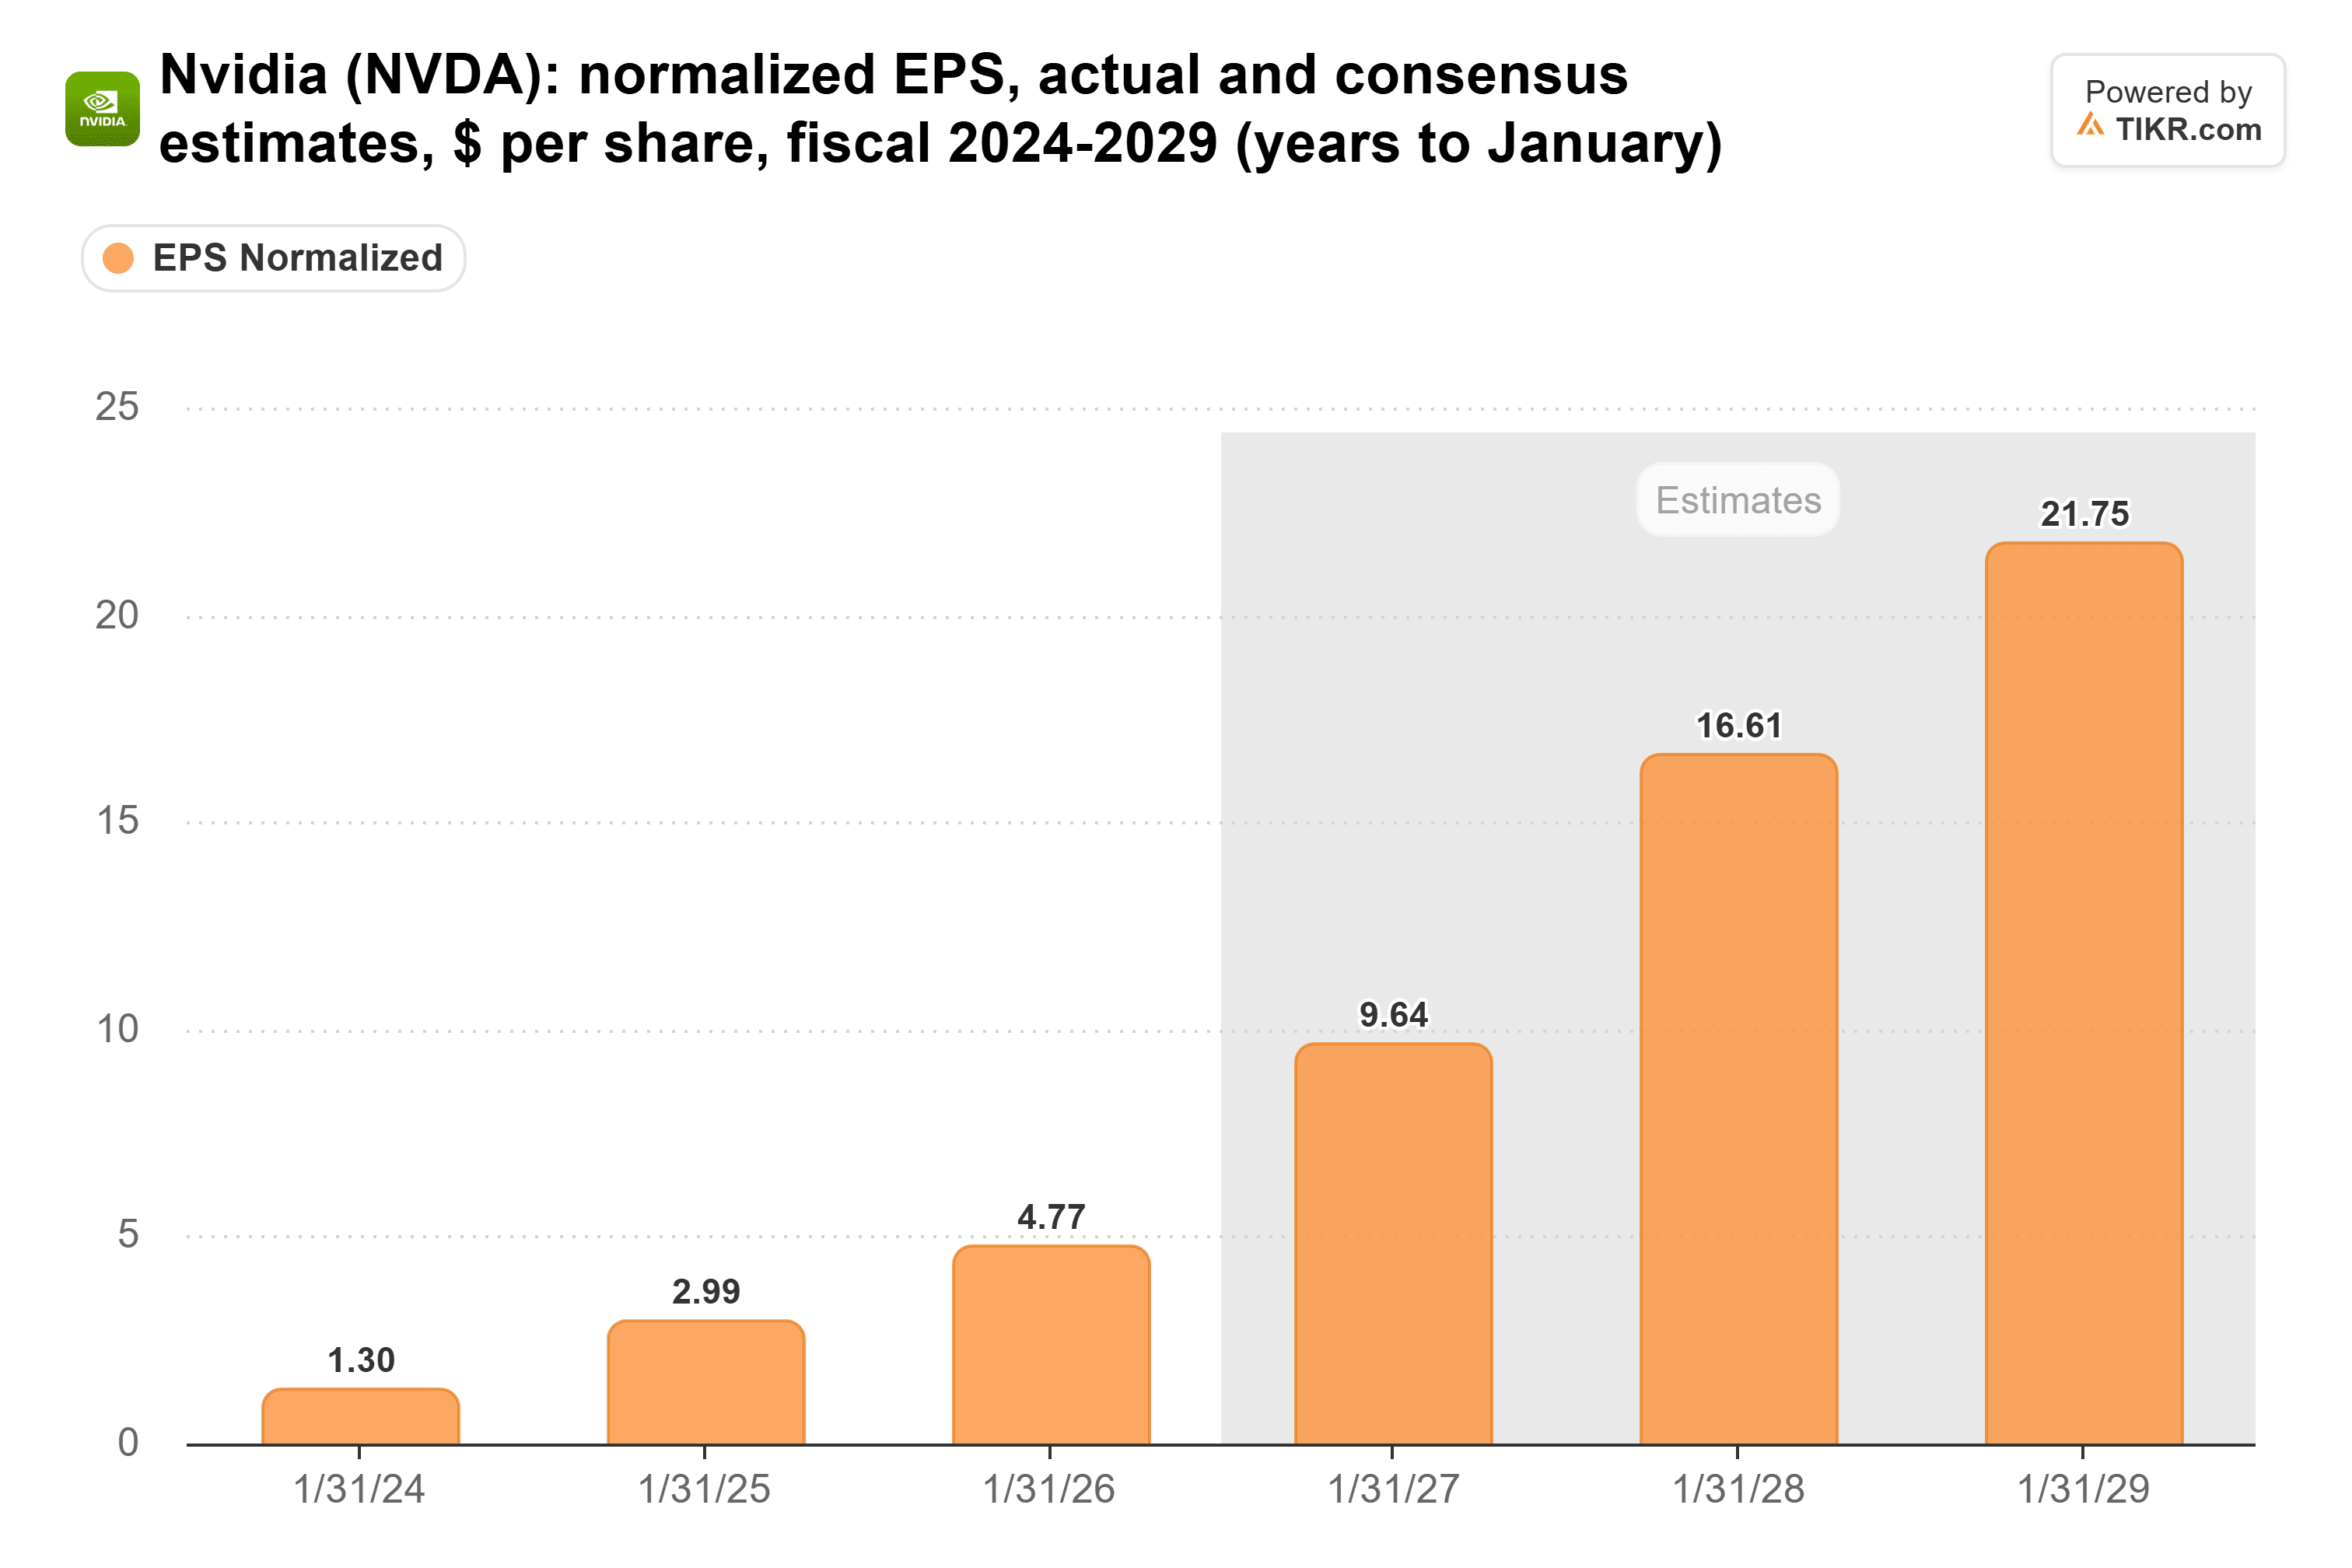
그러나 수익 전망은 변함이 없습니다. 애널리스트들은 2028년 1월 종료되는 회계연도에 대해 정상화된 주당순이익(EPS)이 16.61달러가 될 것으로 예상합니다. 이는 10월 말의 15.92달러에서 상승한 것이며, 2026년 1월 종료된 연도에 NVIDIA가 기록한 4.77달러의 세 배 이상입니다:
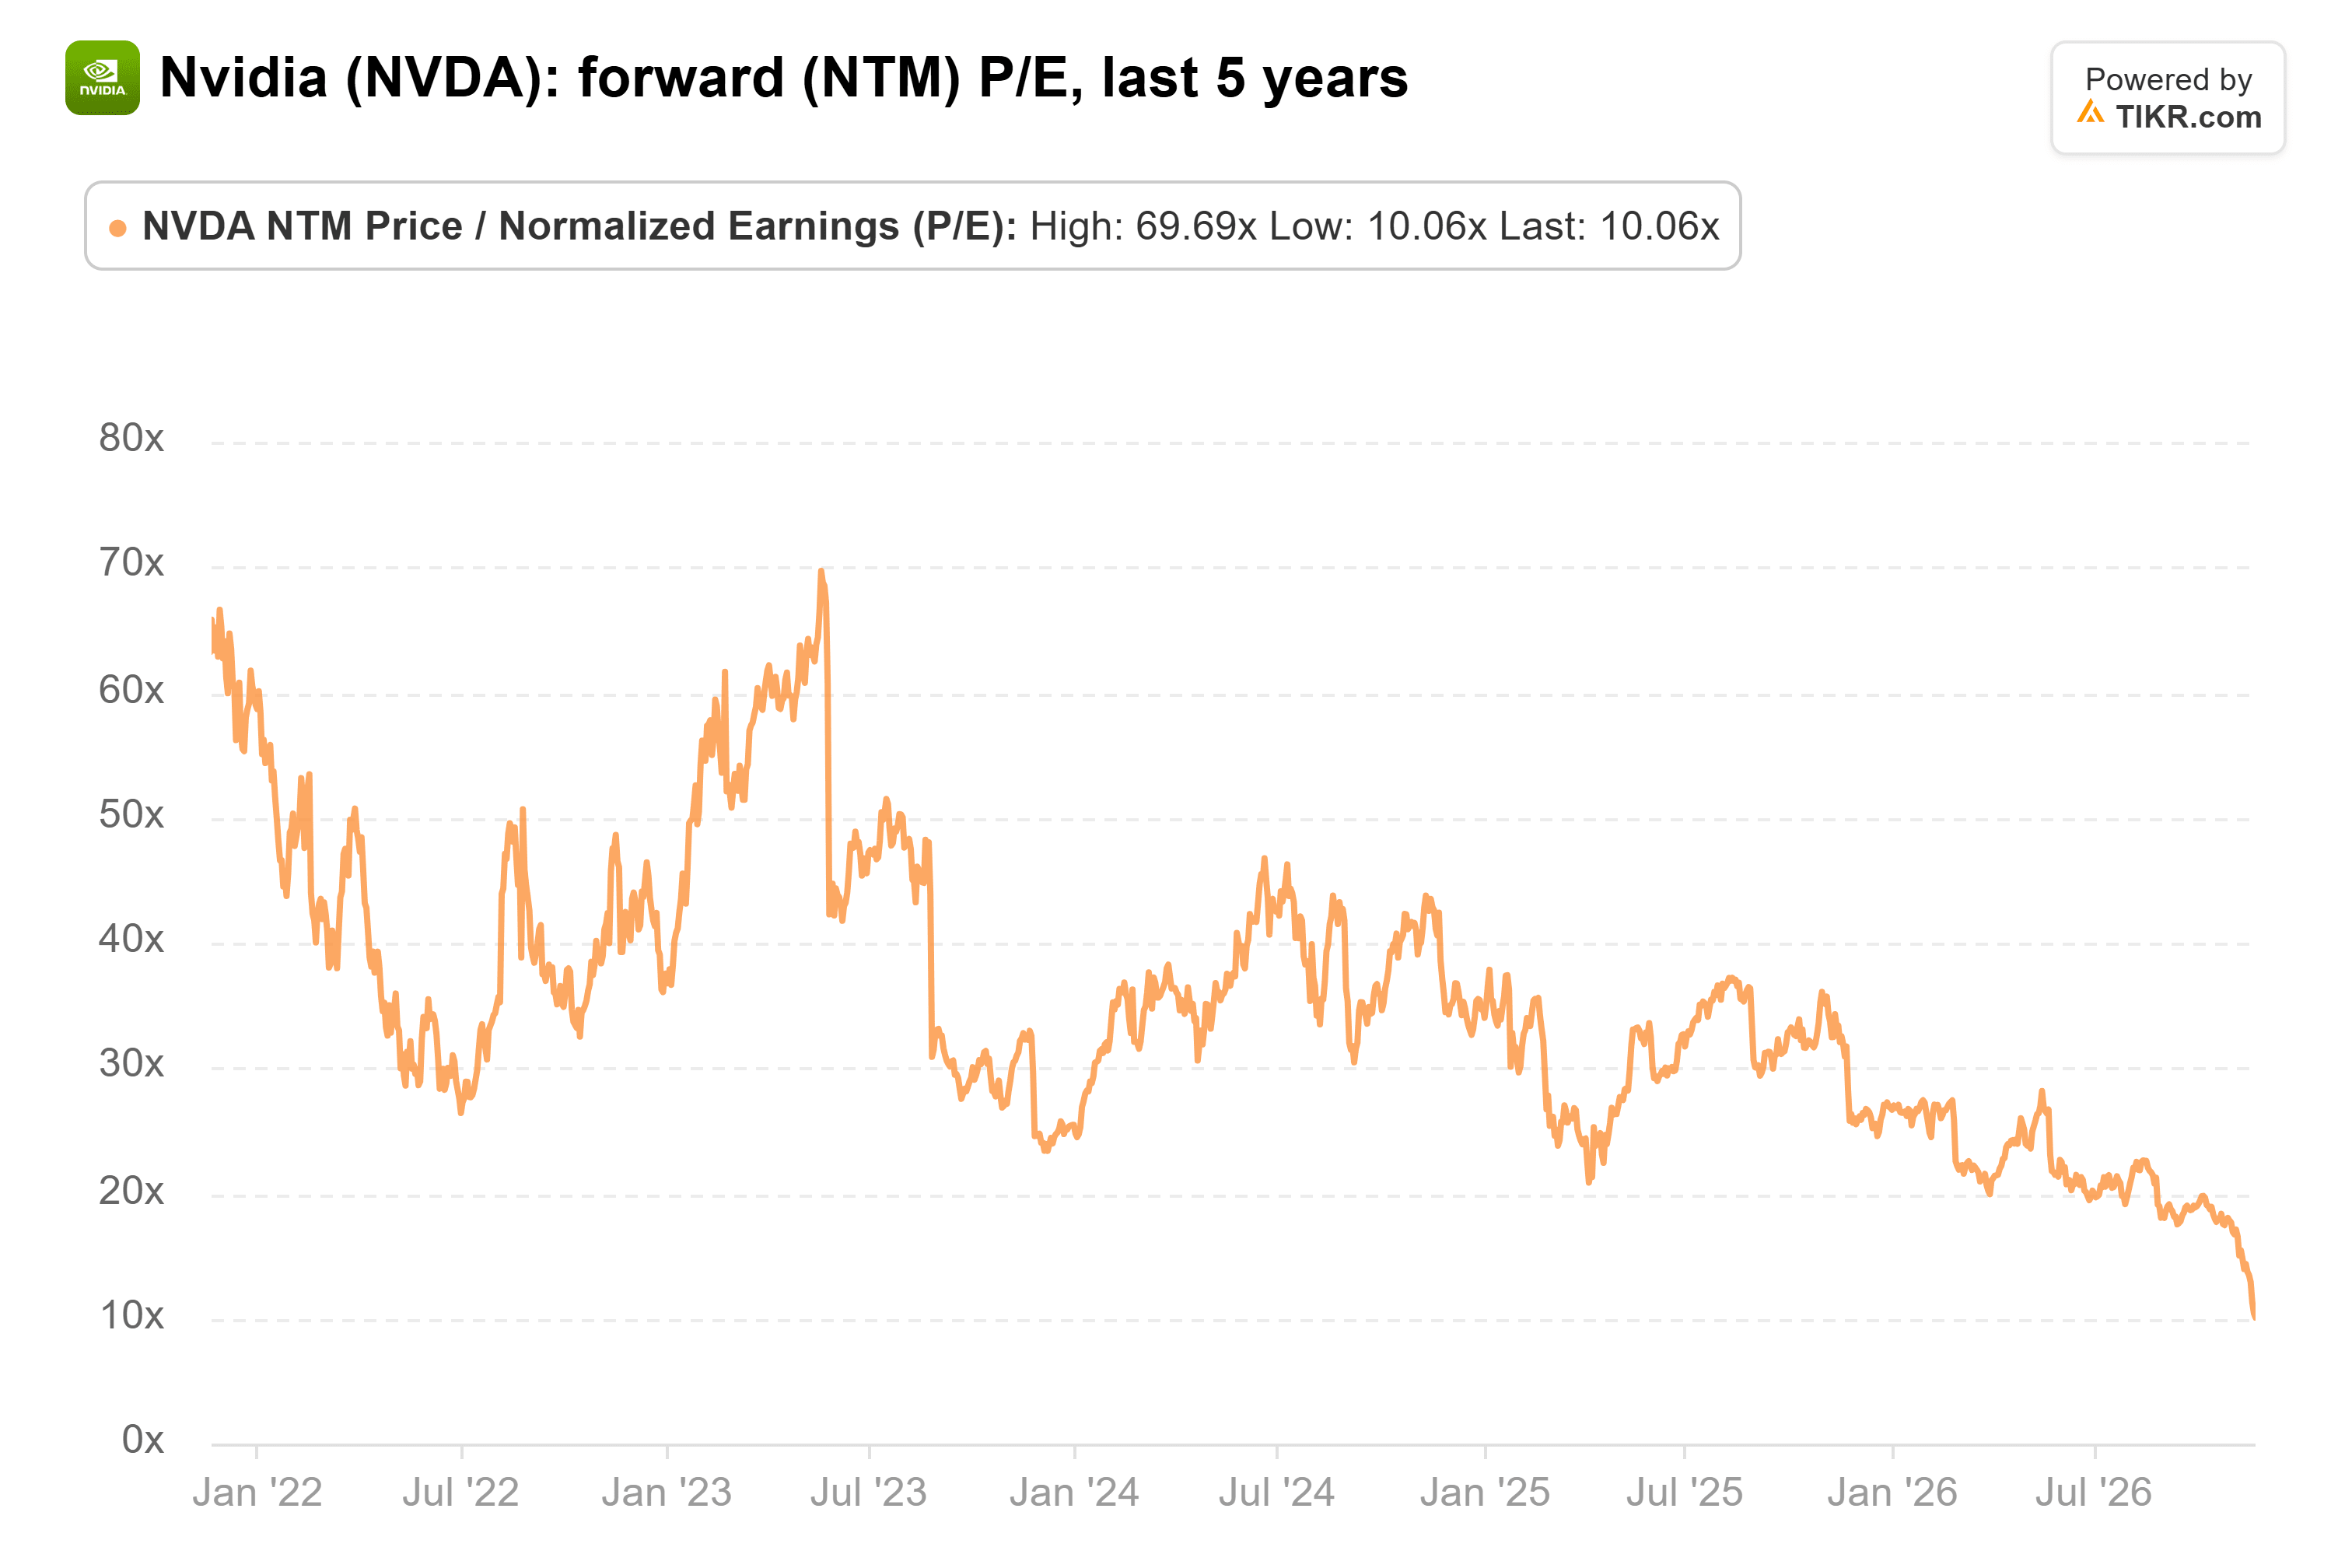
따라서 전체 매도세는 배수에서 나온 것입니다. NVIDIA는 선행 주가수익비(P/E) 약 10배에 거래되고 있으며, 이는 5년 차트상 최저점이고 36배 평균보다 훨씬 낮습니다:
반값, 드라마 빼고
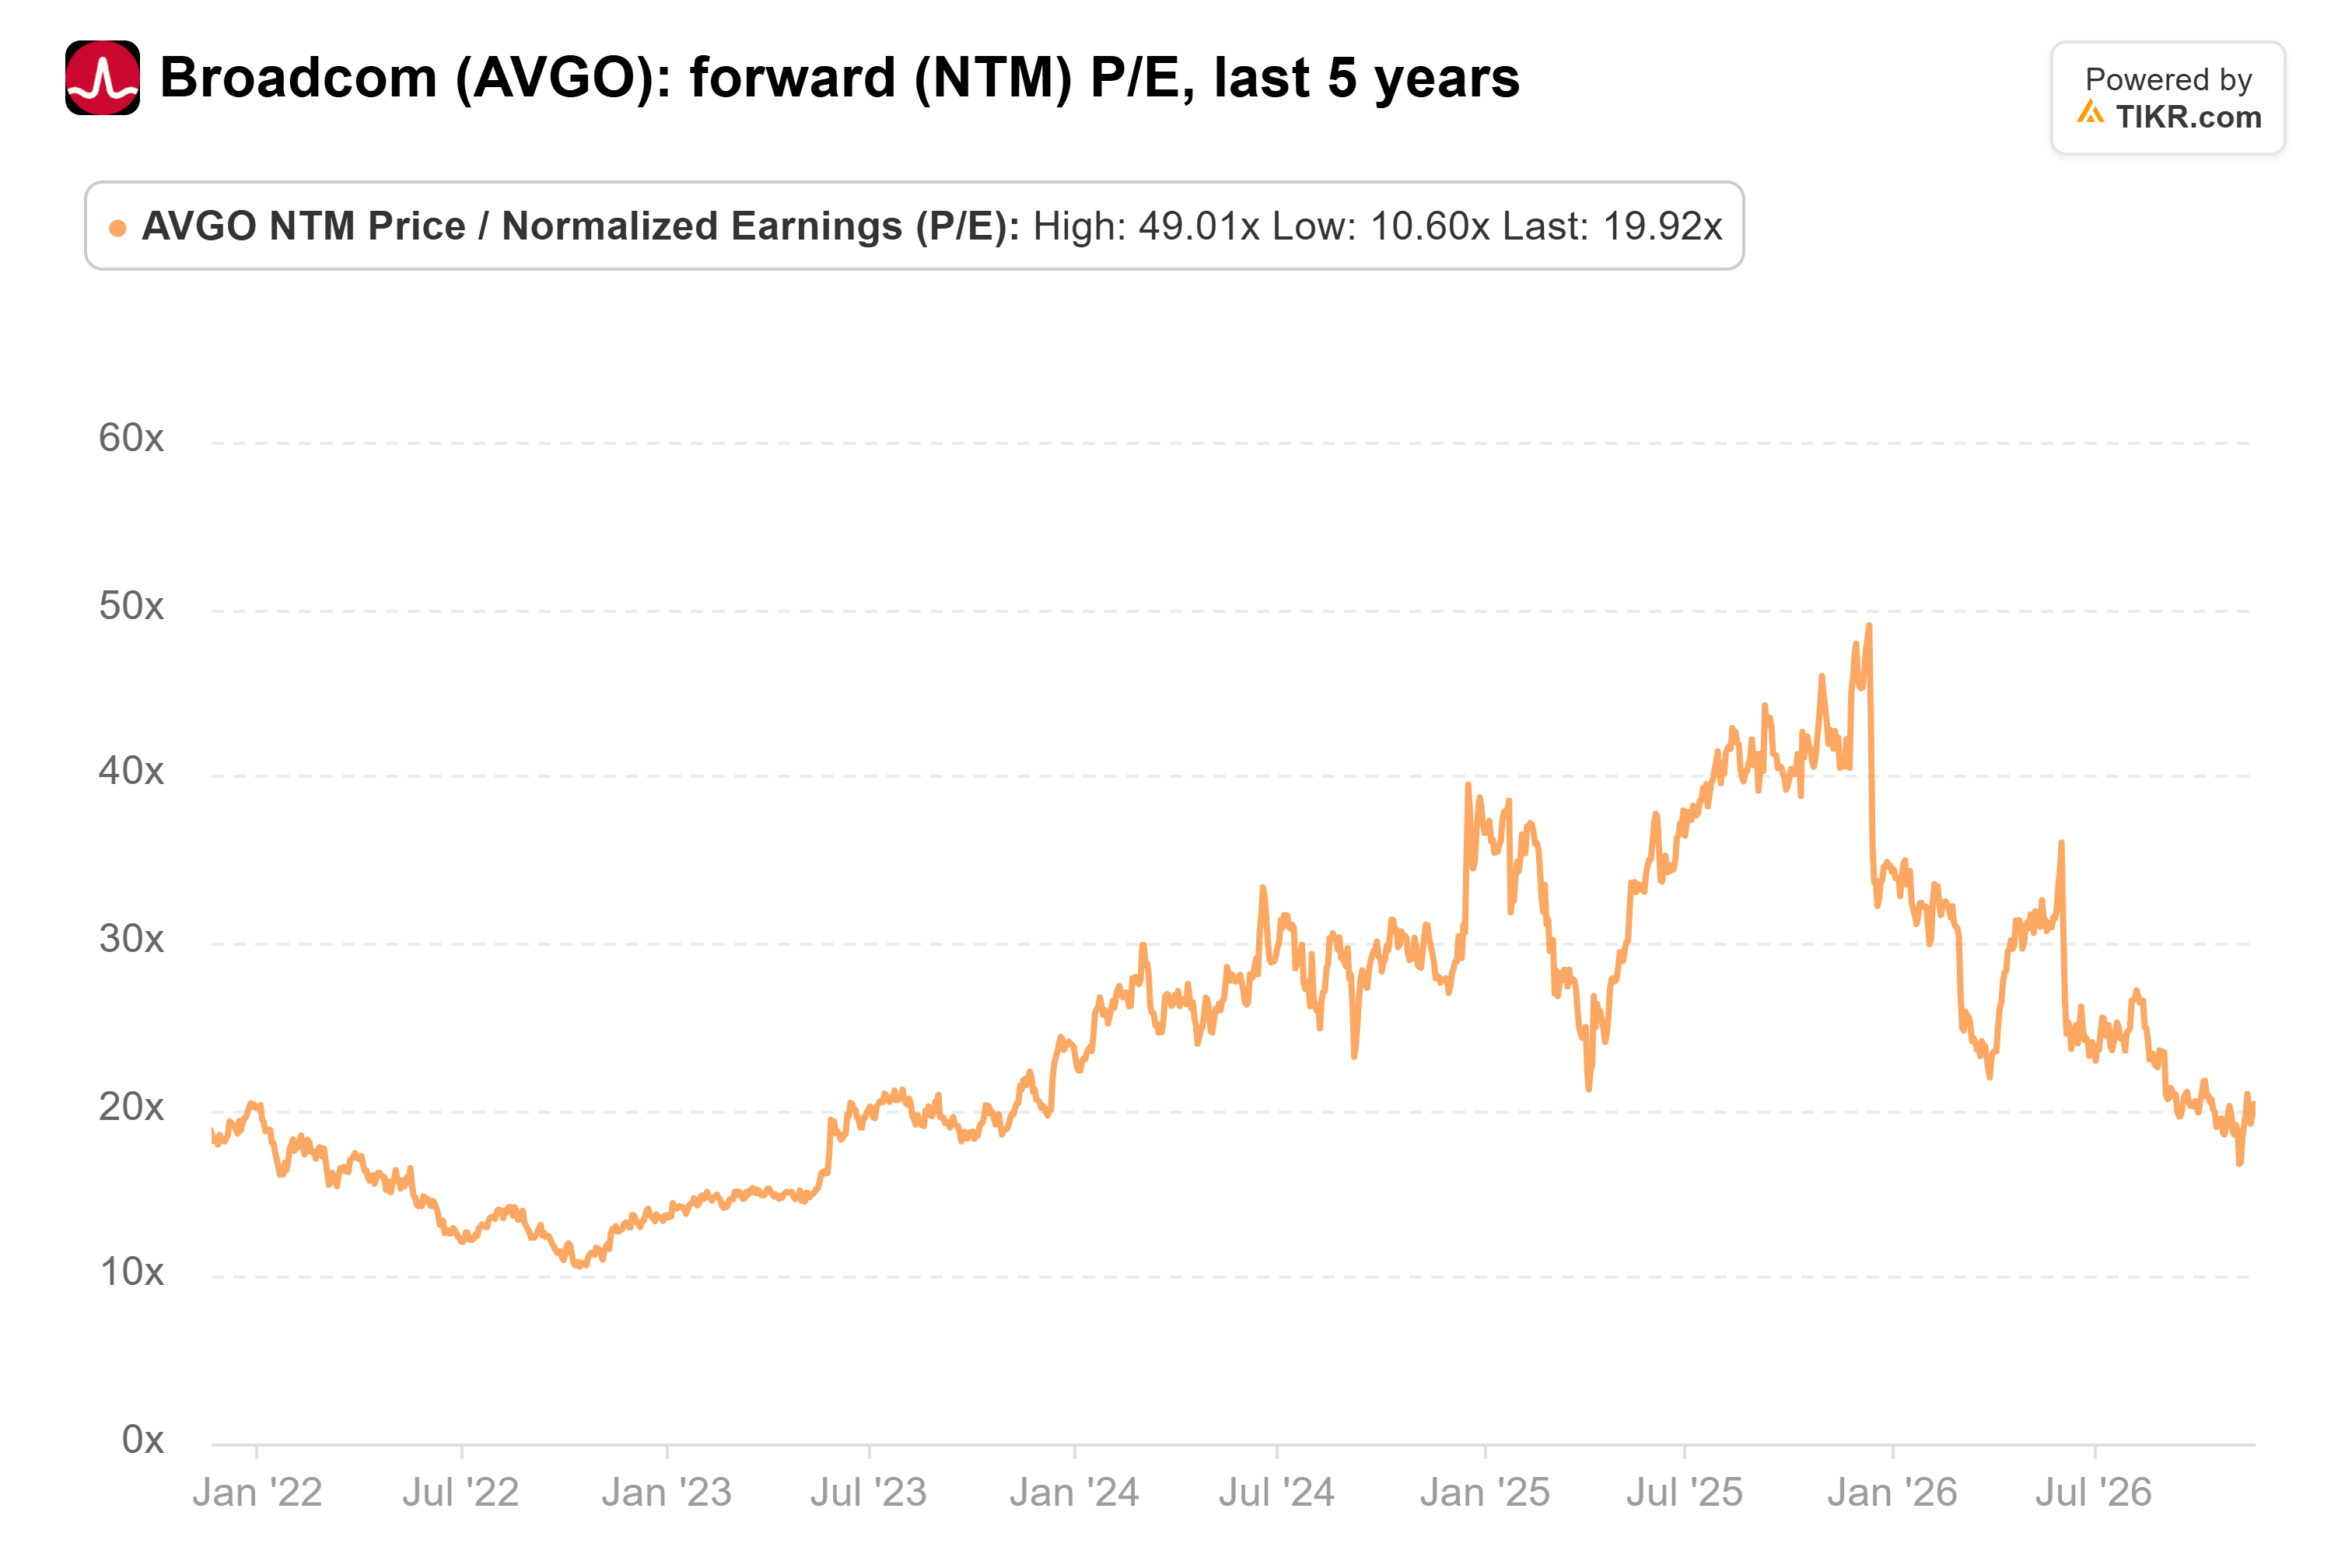
루리아의 대안들도 더 싸졌습니다. Broadcom의 선행 P/E는 2025년 12월의 49배에서 20배로 떨어졌으며, 5년 평균인 24배보다 낮습니다:
Micron은 9월 실적 발표에서 2027년 고대역폭 메모리의 대부분에 대해 상당히 높은 가격을 확정했습니다. NVIDIA가 그 대가를 치르고 있습니다: 경영진은 4분기 매출총이익률을 74.8%에서 하락한 71%에서 72%로 전망했으며, 이 하락은 상승하는 메모리 가격과 연관지었습니다.
그러나 루리아의 선택지들도 NVIDIA의 위험 일부를 안고 있습니다. 상무부 규칙은 누가 만들었든 고급 AI 칩을 포괄하므로, NVIDIA에 근접해 온 AMD도 그곳에서 동일한 라이선스가 필요합니다.
네 회사 모두에게 더 큰 위험은 광범위한 지출입니다. Amazon의 자유현금흐름은 9월 30일까지의 12개월 동안 424억 달러의 유출이었으며, AWS가 3분기에 39% 성장했음에도 불구하고 그렇습니다.
만약 Amazon과 그 동료 기업들이 그 현금을 회수하기 위해 속도를 늦춘다면, Broadcom, Micron, AMD도 NVIDIA만큼 그 영향을 느낄 것입니다.
10배라면 그 위험을 감수하겠다
루리아의 말이 맞습니다: NVIDIA는 가장 위험한 반도체 주식 중 하나입니다... 그리고 저는 *가장* 위험한 반도체 주식이라고 말하고 싶습니다. 그러나 시장은 이미 10월 말 이후 상승한 추정치를 바탕으로 그 모든 위험에 대한 대가를 요구하고 있습니다.
솔직히, 저는 그 위험을 20배의 Broadcom을 지불하며 피하기보다는 10배에 보유하고 싶습니다.
물론, 조사에서 NVIDIA의 아시아 판매가 중국으로 흘러들어갔음이 발견된다면, 그 추정치는 하락할 것이고 10배도 그렇게 싸 보이지 않을 것입니다. 그리고 2월 초의 Amazon 실적 발표는 모든 반도체 제조사에 대한 지출이 유지되는지 보여줄 것입니다.
그렇다면 NVIDIA 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 1분도 안 되어 어떤 주식의 미래 가격도 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하고 NVIDIA가 얼마나 가치가 있을지 확인하세요. 월스트리트 합의 추정치에서 시작하거나, 비즈니스에 대한 자신의 견해를 반영하도록 입력값을 조정하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사들은 TIKR 또는 저희 콘텐츠 팀의 투자 또는 재무 조언으로 의도되거나, 특정 주식을 사고파는 권유가 아님을 유의해 주십시오. 저희는 TIKR Terminal의 투자 데이터와 애널리스트 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 주식에 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행운 있는 투자 되세요!