주요 요점
- 캐터필러는 3분기 매출이 17% 증가해 207억 달러라는 사상 최고치를 기록했음에도 불구하고, 6월 30일 최고점 대비 시가총액의 약 44%를 잃었습니다.
- 미수주물량은 781억 달러라는 기록을 세웠으며, 발전 부문 매출은 데이터센터용 터빈 및 대형 엔진 수요로 30% 증가했습니다.
- GE 버노바는 2026년 실적 전망을 상향 조정했지만, 캐터필러는 전망을 유지했으며 올해 약 22억 달러의 관세 비용이 발생할 것으로 예상하고 있습니다.
- 1월에 발표될 예정인 4분기 실적 보고서는 2027년에 대한 첫 번째 상세한 전망을 제시하고 마진이 상승할 수 있는지 시험대에 올릴 것입니다.
캐터필러의 미수주물량은 역사상 가장 큽니다. 주가는 거의 이렇게 심하게 폭락한 적이 없습니다.
캐터필러(CAT)는 6월 30일 최고점 대비 시가총액의 약 44%를 잃었습니다. 파이낸셜 타임스 분석 결과입니다. 이 하락세는 11월 16일 AI 데이터센터 건설과 연관된 주식을 투자자들이 매도하면서 더욱 심화되었습니다.
이로 인해 GE 버노바(GEV)와의 대비가 눈에 띕니다. GE 버노바는 10월 28일 주문이 본질적으로 96% 급증한 후 2026년 실적 전망을 상향 조정했습니다. 하루 뒤, 캐터필러는 단순히 기존 전망을 유지했습니다.
사업 자체는 여전히 강력해 보입니다. 따라서 진짜 질문은 지금 투자자들이 이 주식에 얼마를 지불해야 하는가입니다.
사상 최고 분기 실적에도 시장은 냉담
캐터필러는 10월 29일 사상 최대 매출 분기를 보고했습니다. 조정 EPS는 애널리스트 예상을 상회했으나, 주가는 시장 전 거래에서 6% 하락했습니다.
- 매출은 17% 증가해 207억 달러를 기록했습니다.
- 조정 EPS는 45% 상승해 7.20달러를 기록했습니다.
- 미수주물량은 781억 달러라는 기록을 세웠으며, 이는 한 분기 전 720억 달러에서 증가한 수치입니다.
그렇다면 왜 하락했을까요? 경영진은 연간 매출 성장률 전망을 중간~높은 10%대(teens)로 유지했습니다. 추가 상향 조정을 기대했던 투자자들은 새롭게 가격에 반영할 만한 요소를 얻지 못했습니다.
적어도 매출 측면에서는 걱정할 이유가 거의 없어 보입니다…
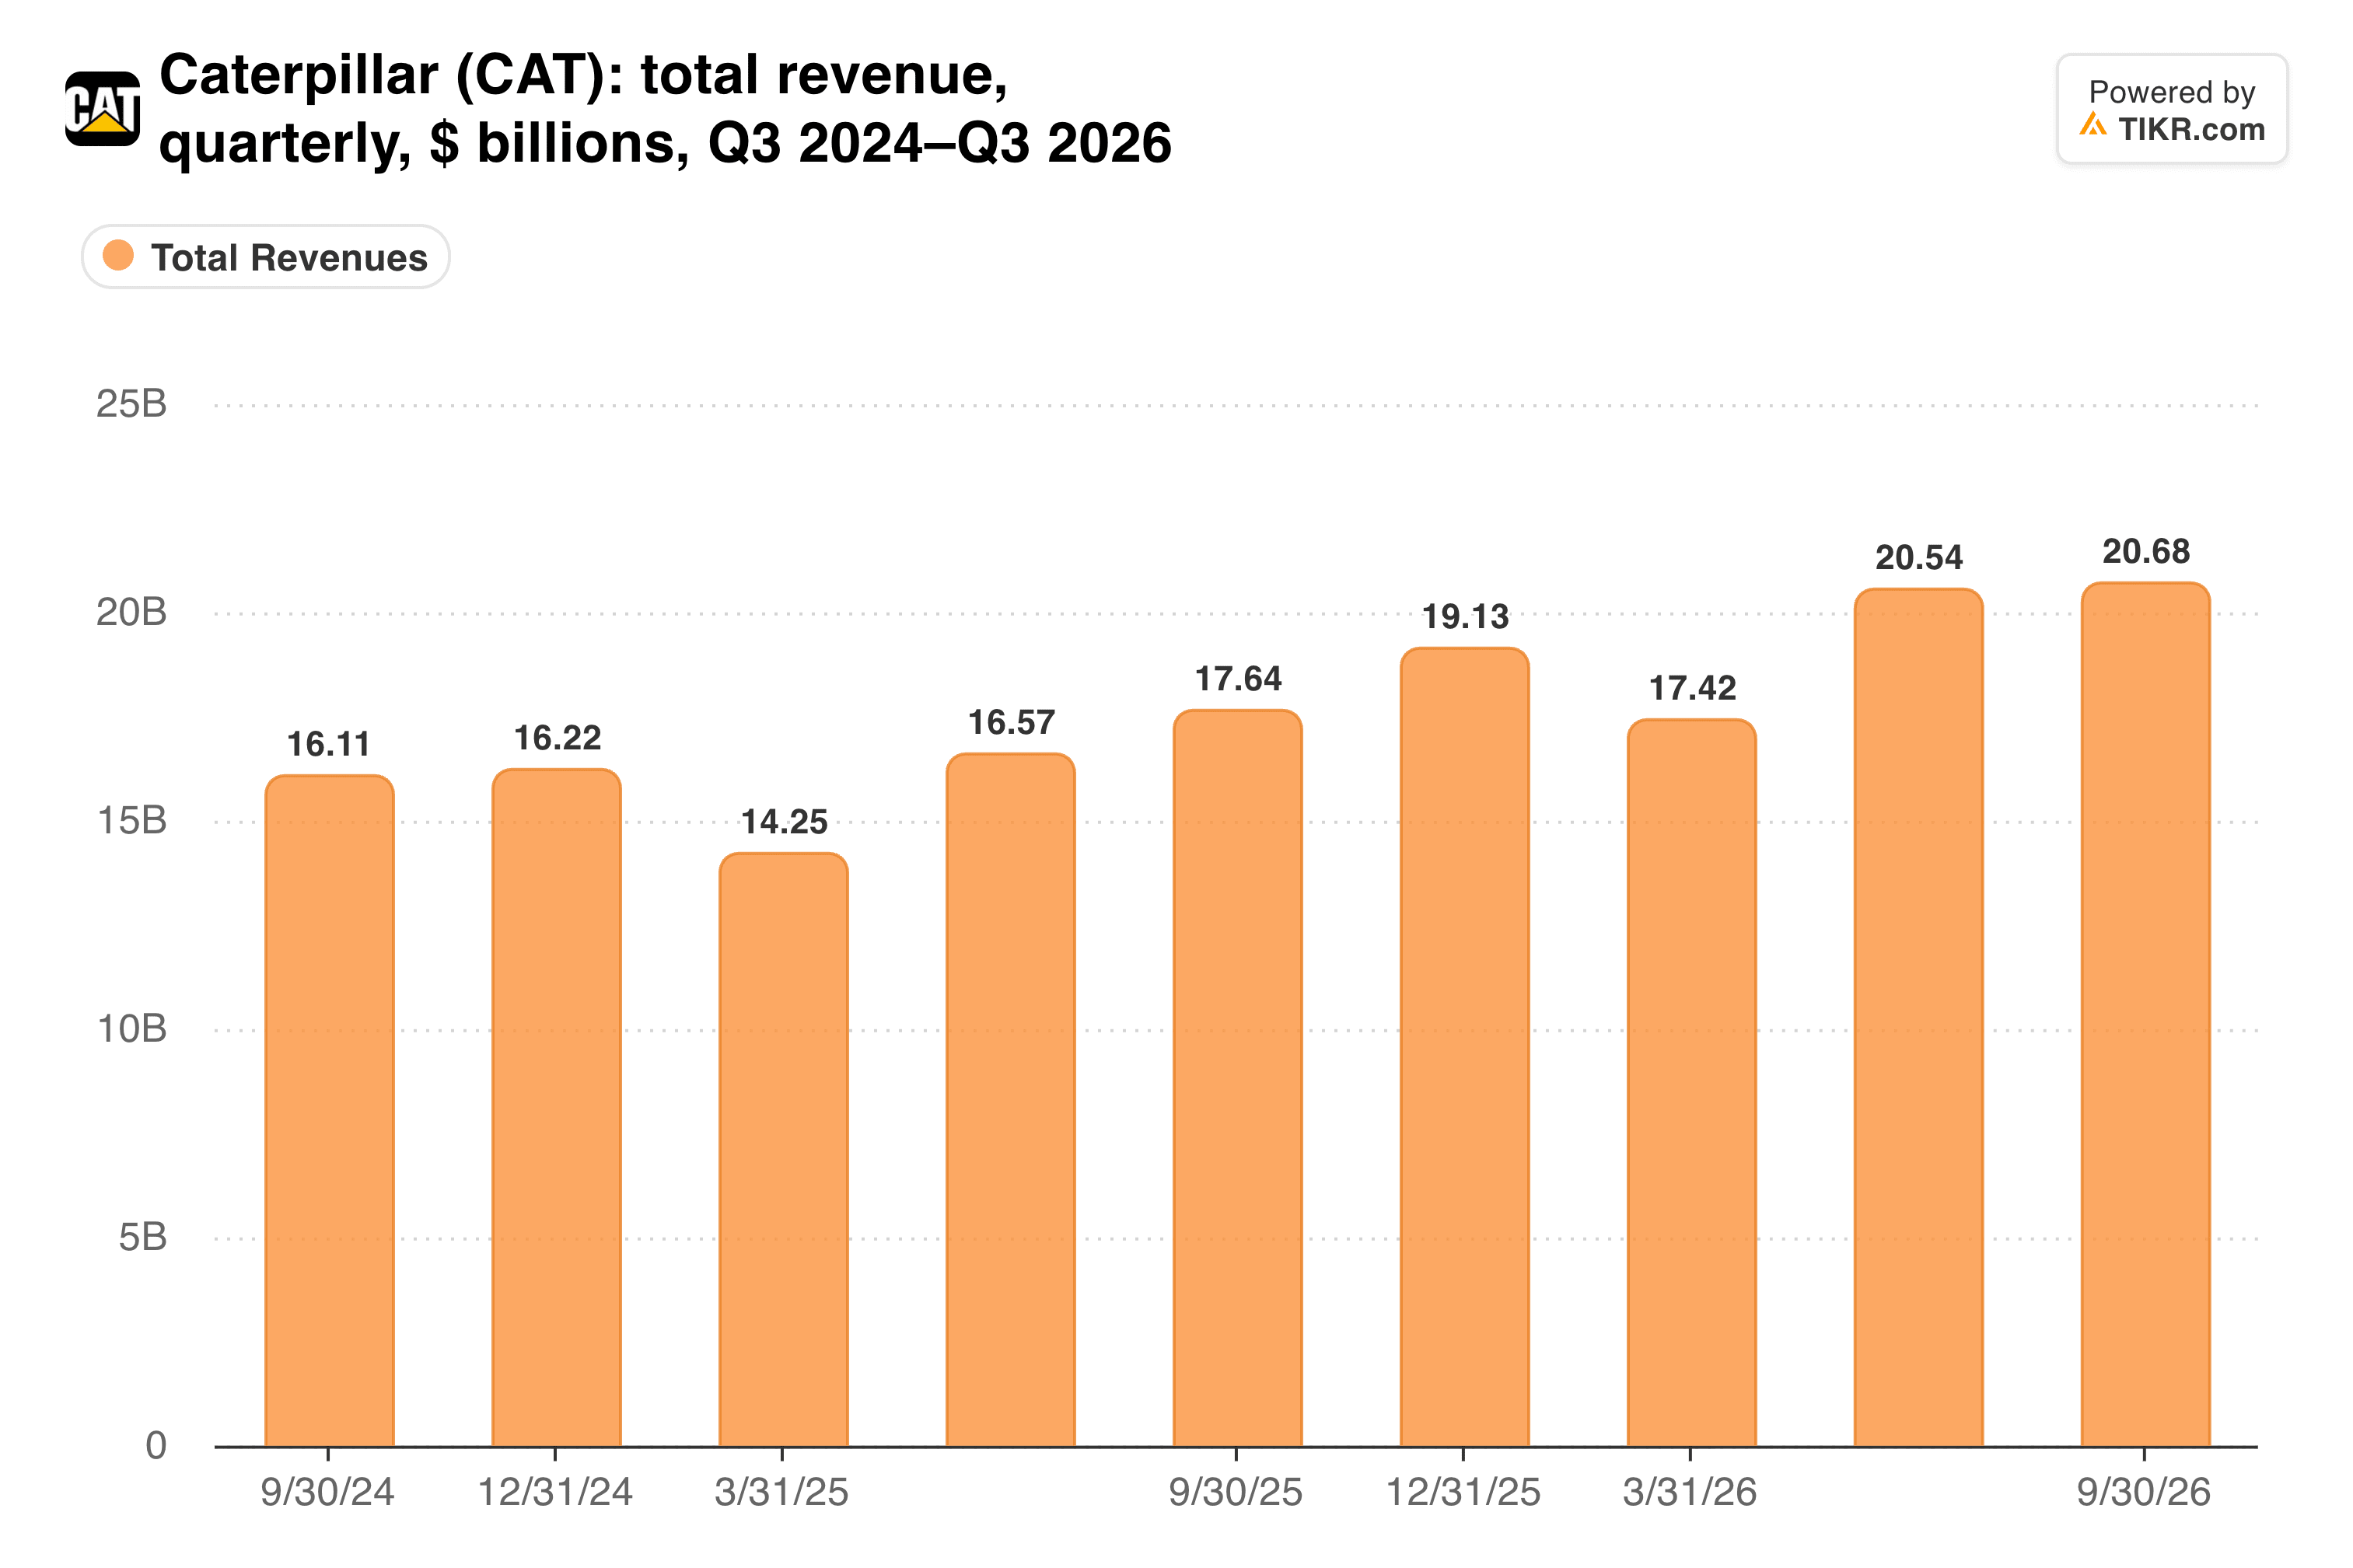
분기 매출은 이제 연속 두 분기 동안 200억 달러를 넘어섰으며, 미수주물량은 1년 만에 거의 두 배로 증가했습니다.
파워 부문이 주도하고 있다
파워 & 에너지 부문이 데이터센터 수익이 집중되는 곳입니다. 부문 매출은 18% 증가해 88억 달러를 기록했고, 이익은 31% 급증해 21억 달러를 기록했습니다. 발전 부문만 놓고 보면 30% 증가해 34억 달러를 기록했는데, 이는 주로 데이터센터에 판매되는 터빈 및 대형 엔진 때문입니다.
조 크리드 CEO는 "최종 시장의 내구성"을 보여주는 분기라고 말했습니다. 미수주물량이 그의 말을 뒷받침합니다.
그럼에도 동종 업계 비교는 아픕니다. GE 버노바는 지난 분기 매출이 27% 증가해 126억 달러를 기록했으며, 현재 1,970억 달러의 미수주물량을 보유하고 있어 캐터필러의 두 배가 넘습니다. 이 더 큰 미수주물량과 상향 조정된 전망은 투자자들에게 캐터필러가 제공하지 못한 업그레이드를 제공했습니다.
그렇다면 이 부문은 얼마나 빠르게 성장해 왔을까요?
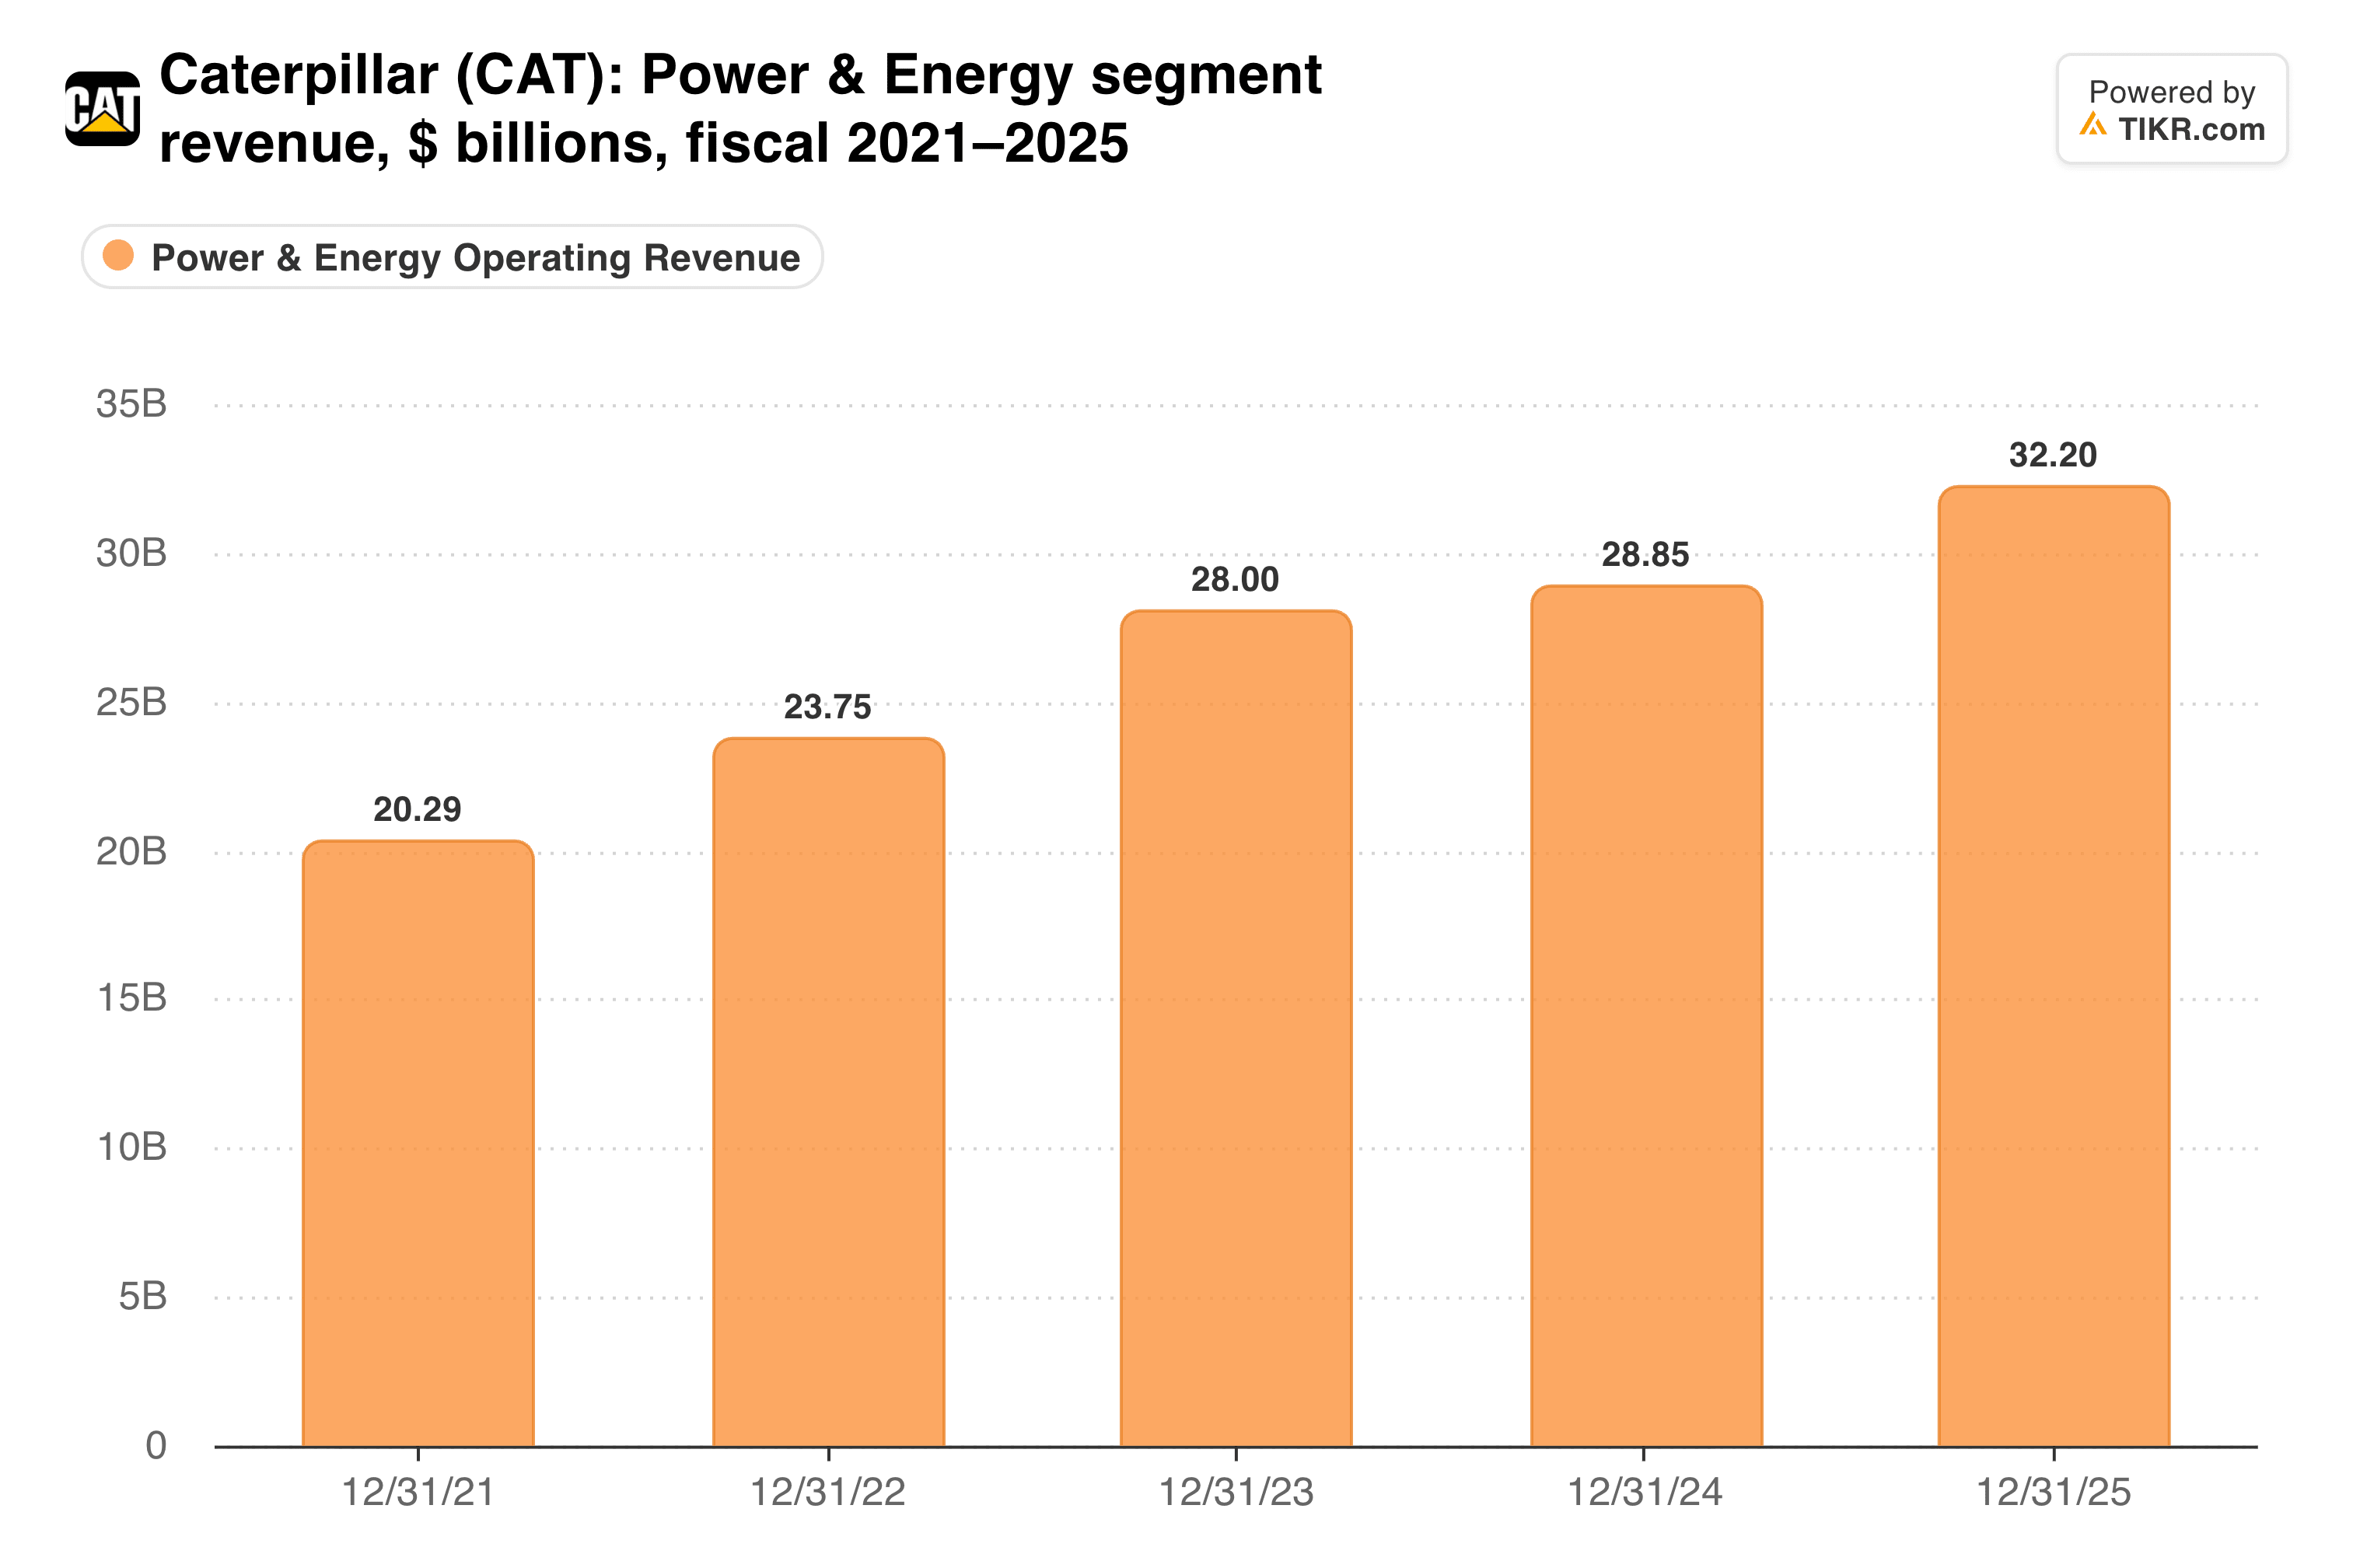
24.4%의 이익률은 현재 캐터필러의 세 가지 주요 부문 중 가장 높으며, 22.9%의 건설 산업 부문을 앞서고 있습니다.
TIKR는 캐터필러에 대해 29명의 애널리스트를 추적합니다. 몇 명이 '매수' 의견일까요?
캐터필러에 대한 매수, 보유, 매도 등급의 전체 분석과 월스트리트의 매출 및 수익 추정치를 한곳에서 확인하세요. 50만 명 이상의 투자자가 TIKR를 사용하여 이와 같은 주식을 분석합니다. 캐터필러의 애널리스트 등급 보기
관세로 인해 마진이 바닥 수준에 머물고 있다
비용이 더 어려운 부분입니다. 캐터필러는 여전히 올해 약 22억 달러의 관세 비용이 발생할 것으로 예상하고 있으며, 조정 영업 마진은 자체 목표 범위의 하단 근처에 머물고 있습니다. 3분기 영업 이익에는 IEEPA 관세 회수액 1억 2,800만 달러가 포함되었는데, 이는 반복되지 않을 수 있는 혜택입니다.
자원 산업 부문이 압박을 명확히 보여줍니다. 매출은 15% 증가했지만, 관세를 포함한 2억 800만 달러의 높은 제조 비용으로 인해 마진은 13.5%로 동일하게 유지되었습니다.
4분기도 부진해 보입니다. 경영진은 전년 동기 대비 강력한 분기와 비교해 중간 정도의 매출 성장만을 예상하는 반면, 건설 딜러들은 약 16억 달러의 재고를 줄일 것으로 예상됩니다.
올해 수익은 계속 상승했습니다. 주가수익비율(P/E)은 반대 방향으로 움직였습니다.
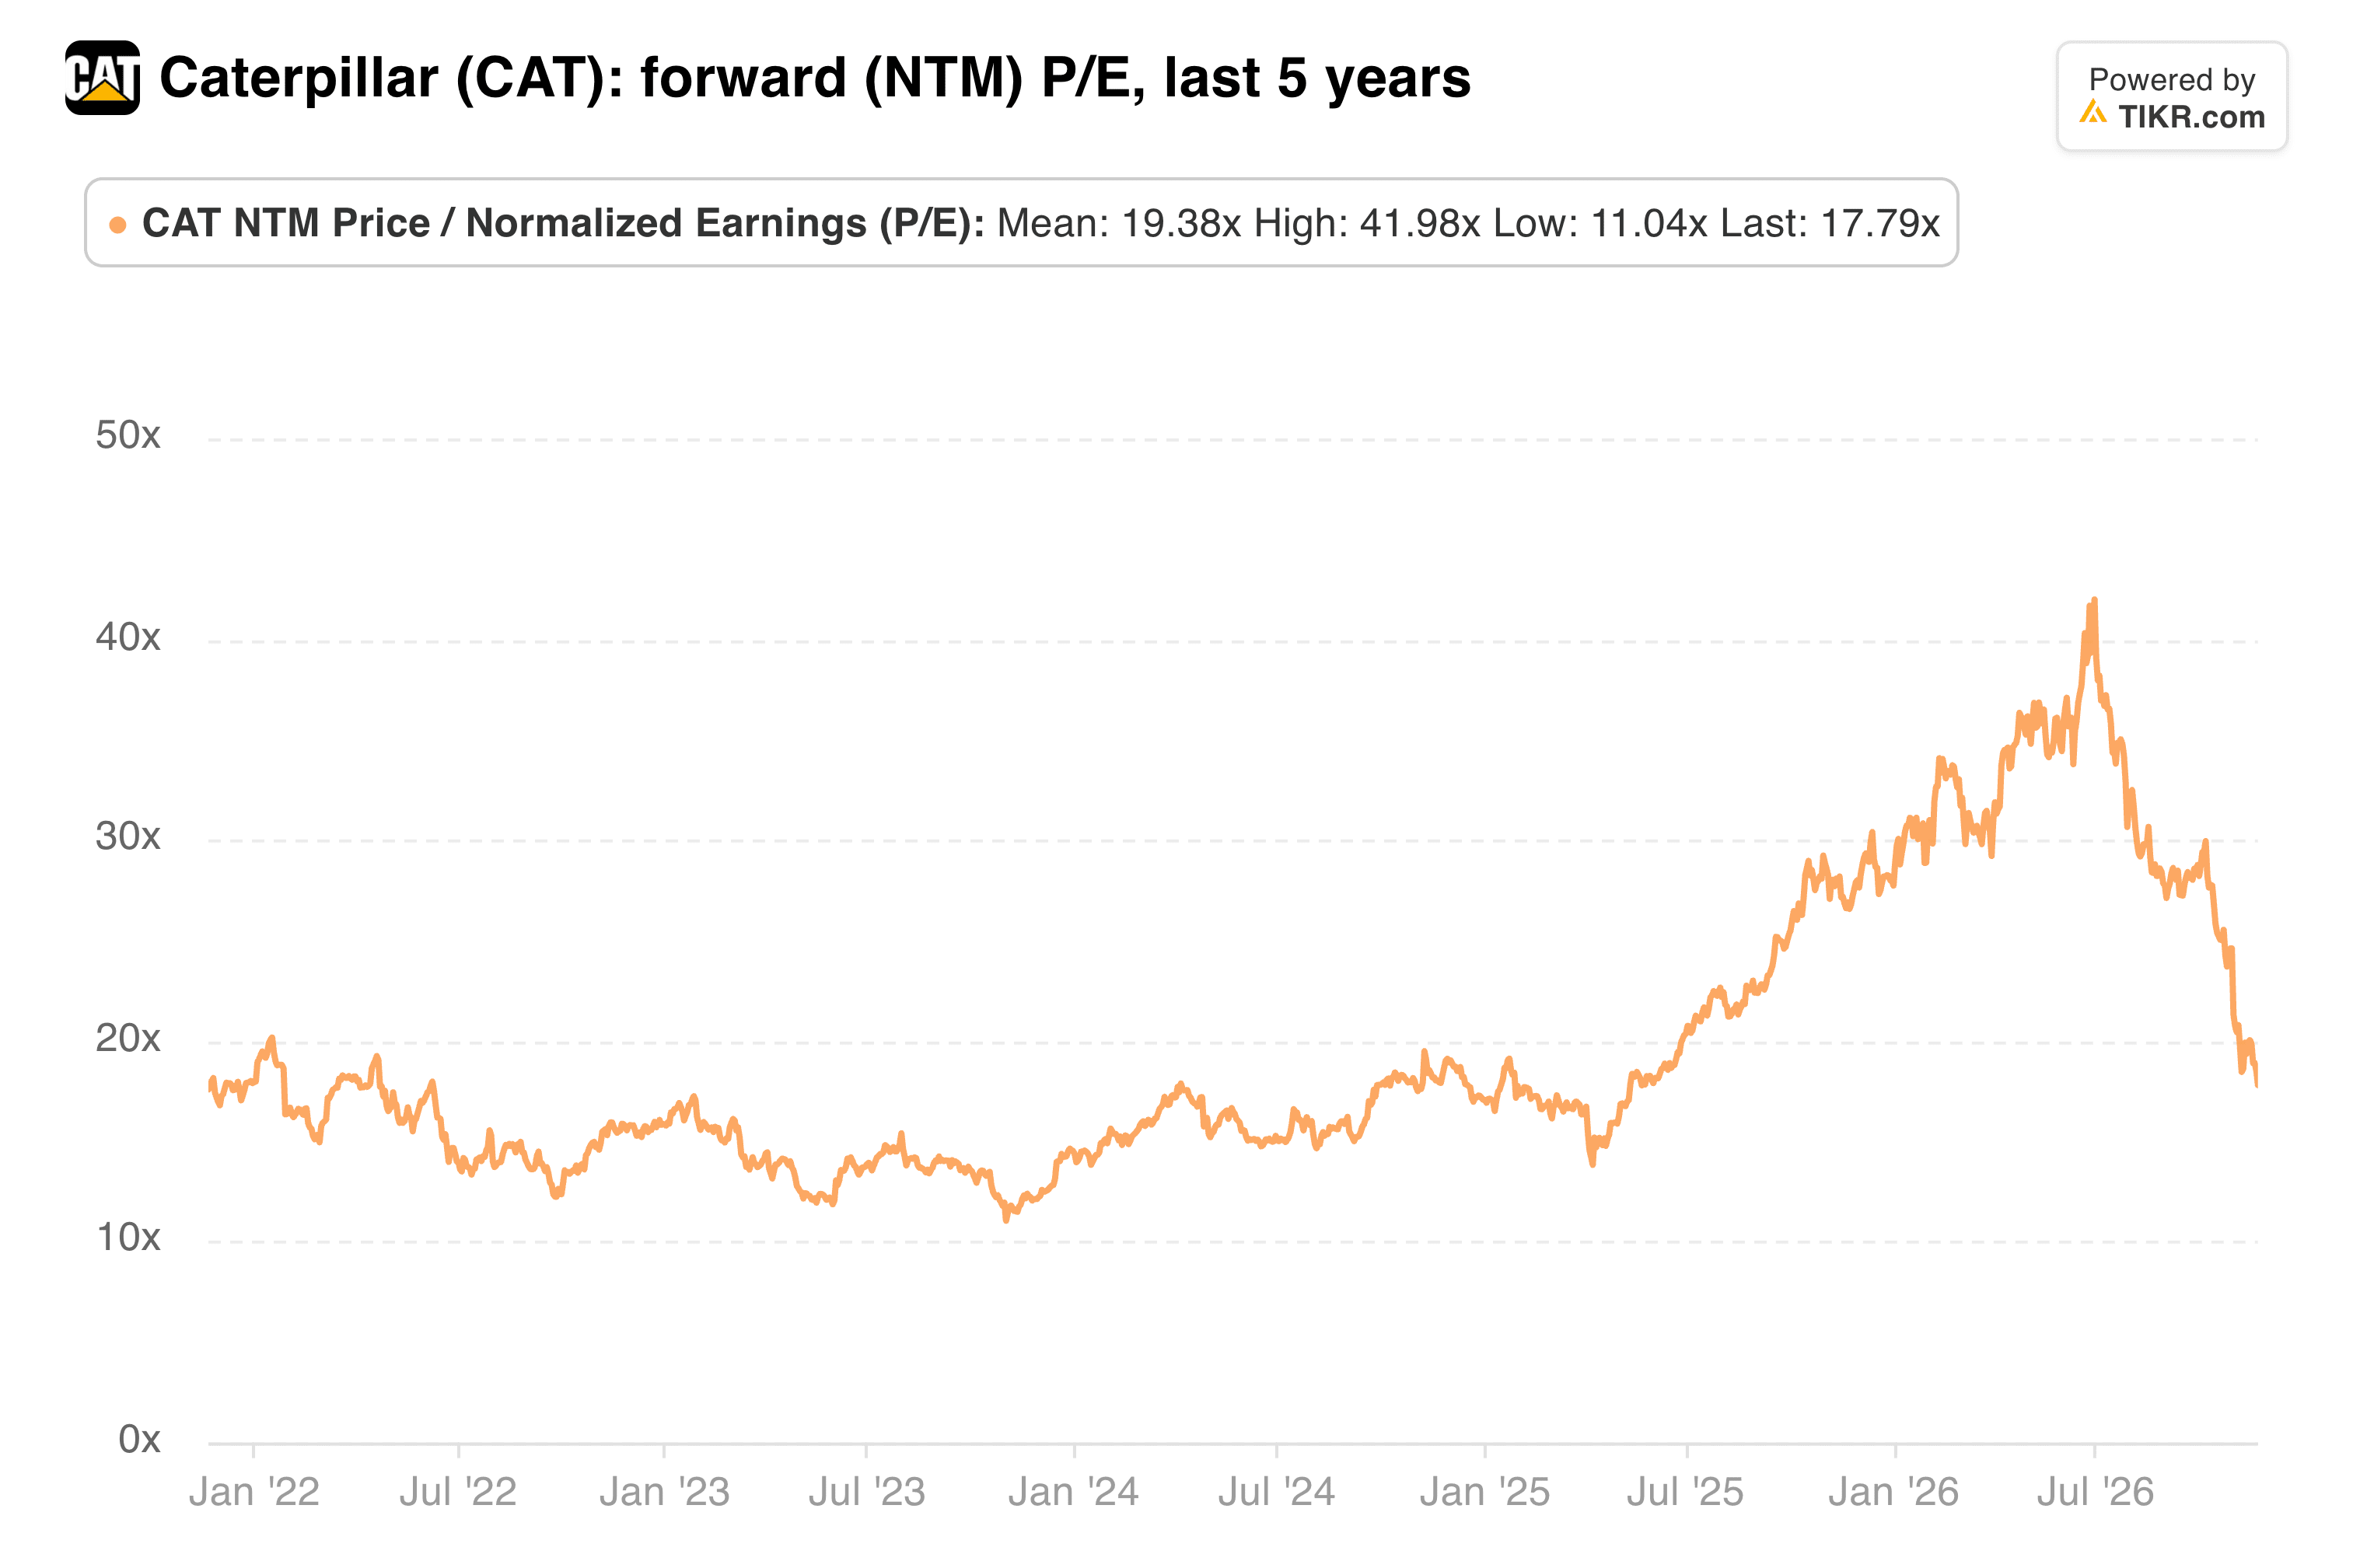
캐터필러는 올해 처음 9개월 동안 주당 20.36달러를 벌어들였으며, 이는 1년 전 13.69달러에서 증가한 수치입니다. 그럼에도 불구하고, 선행 주가수익비율은 현재 6월 최고점보다 훨씬 낮은 수준에 머물고 있습니다.
제 생각: 이번 매물 공세는 캐터필러를 마치 데이터센터 수요가 이미 사라지고 있는 것처럼 가격에 반영했습니다. 그리고 3분기 실적에서 그런 점을 보여주는 것은 없었습니다. 그래도 저는 여전히 인내심을 가질 것입니다. 관세와 생산 능력 비용으로 인해 마진이 2027년까지 바닥 수준에 머물 수 있으며, 데이터센터 건설 속도가 느려지면 가장 수익성이 높은 부문이 먼저 타격을 받을 것입니다. 현재 수준에서는 위험과 보상이 6월보다 훨씬 더 균형을 이룬 것 같습니다.
1월에 발표될 예정인 4분기 실적 보고서가 다음 시험대입니다. 이 보고서는 2027년에 대한 첫 번째 상세한 전망을 제공하고, 781억 달러의 미수주물량이 마진을 끌어올릴 만큼 충분히 빠르게 출하되는지 보여줄 것입니다.
그렇다면 캐터필러 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 1분도 안 되어 어떤 주식의 미래 가격도 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 캐터필러의 잠재적 가치를 확인할 수 있습니다. 월스트리트 합의 추정치에서 시작하거나, 입력값을 조정하여 여러분 자신의 사업 전망을 반영하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR나 콘텐츠 팀의 투자 또는 재무 조언으로 의도된 것이 아니며, 특정 주식을 사거나 팔라는 권고도 아닙니다. 저희는 TIKR 터미널의 투자 데이터와 애널리스트 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근 기업 소식이나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR는 언급된 모든 주식에 대해 포지션을 보유하고 있지 않습니다. 읽어주셔서 감사합니다. 즐거운 투자 되세요!