핵심 요약
- 마이크론 테크놀로지의 스캇 데보어 사장은 AI를 통해 설계 시간을 절반으로 단축하고, 동일 인원으로 두 배 많은 설계를 목표로 하고 있다고 밝혔습니다.
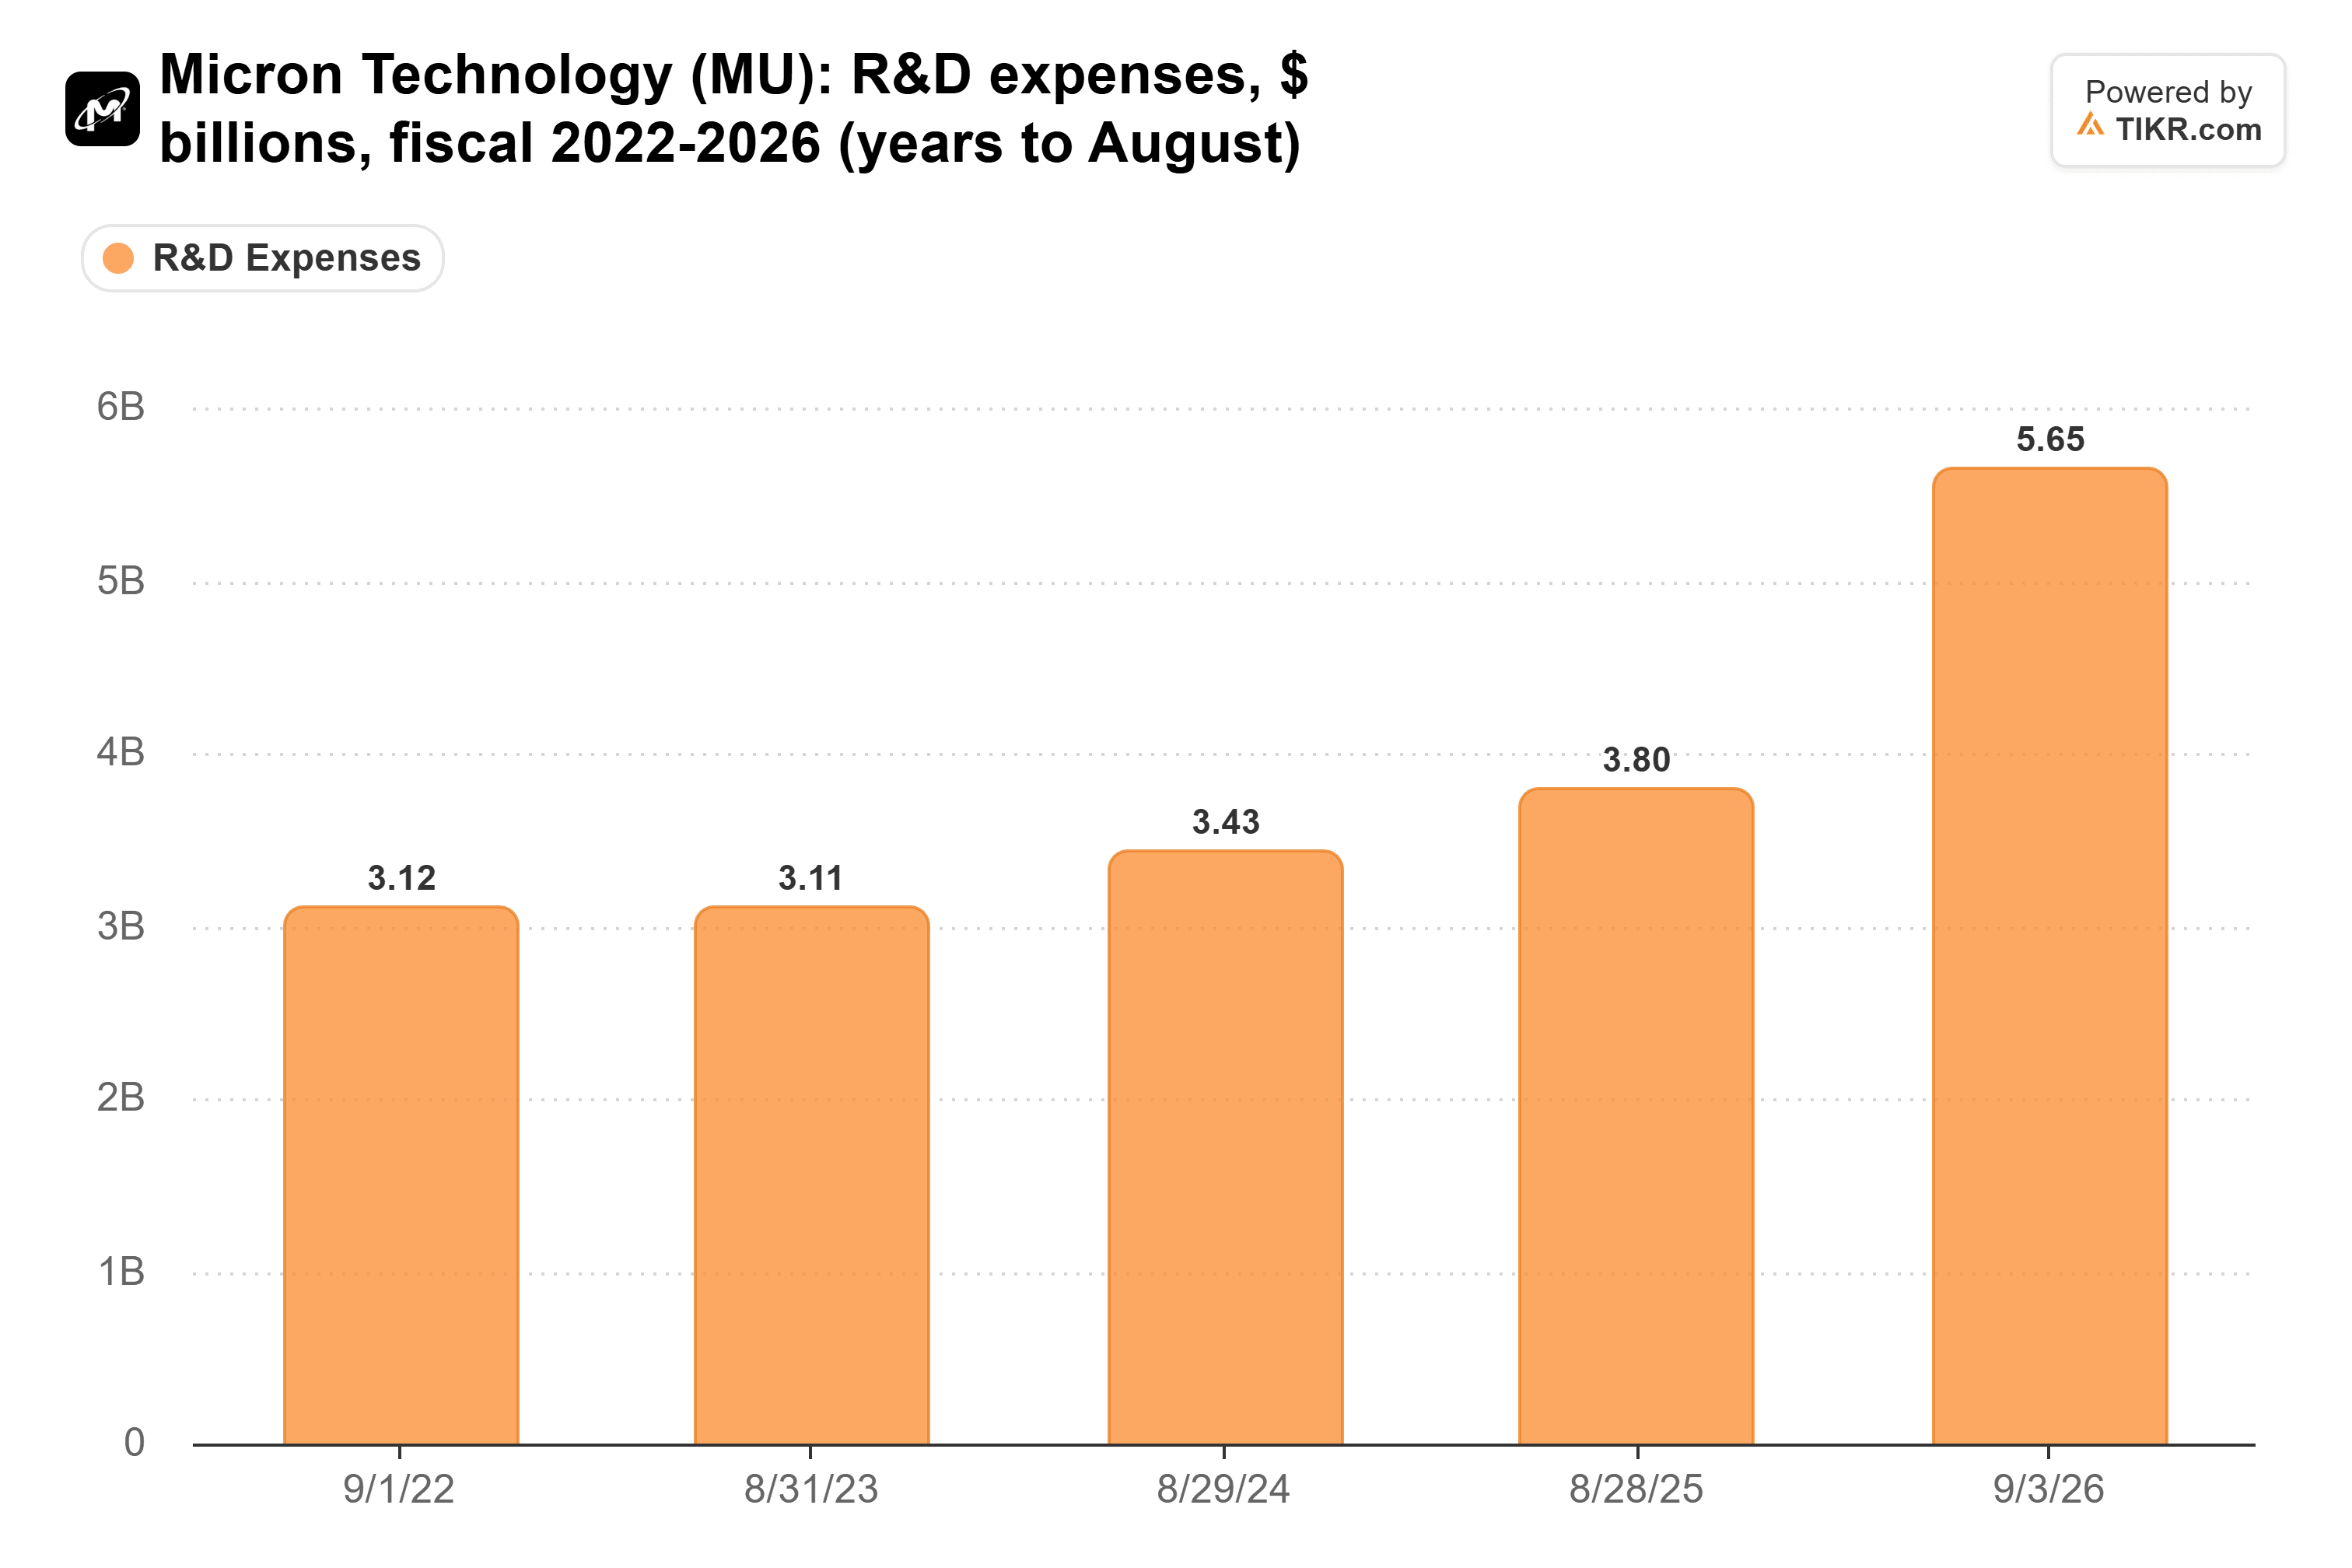
- 마이크론은 R&D 지출을 49% 증가시켜 56억 5천만 달러로 늘렸지만, 여전히 모든 고객의 요구를 충족시키지 못하고 있습니다.
- 더 빠른 설계가 웨이퍼 생산량을 늘리지는 않지만, 현재 더 많은 맞춤형 작업을 수주하는 데 도움이 되고, 경기 침체기에 설계당 R&D 비용을 제한할 수 있습니다.
- 마블 테크놀로지는 12월 1일에, 시놉시스는 12월 8일에 실적을 발표하며, 마이크론(12월 17일)보다 앞서 있습니다.
마이크론 테크놀로지 (MU)는 생산할 수 있는 모든 메모리를 판매하고 있습니다. 이제 회사 사장은 AI가 그 메모리를 더 빠르게 설계할 수 있게 해준다고 말합니다.
마이크론의 스캇 데보어 사장은 11월 18일 TBPN과의 인터뷰에서 AI가 "현재 우리 제품 개발의 모든 측면에 '만연해' 있다"고 말했습니다. 마이크론은 "이전에 완료하던 설계 시간의 절반으로 설계를 완료하는 것을 목표로 하고 있습니다. 그리고 동일한 인원으로 두 배 많은 설계를 수행할 수 있게 될 것입니다."
마블 테크놀로지 (MRVL)는 2024년 12월, 자사의 AI 칩을 위한 맞춤형 고대역폭 메모리(HBM) 파트너로 마이크론을 지명했습니다. 시놉시스 (SNPS)는 반도체 제조사들이 설계를 검증하는 데 사용하는 소프트웨어를 판매하며, 데보어 사장은 검증 분야가 AI가 "바로 눈에 띄게 영향력 있는" 영역이라고 말했습니다.
마이크론, 여전히 모든 요청에 '예'라고 말할 수 없는 상황
데보어 사장은 마이크론이 주요 고객들을 위해 3~4년 후 출시될 제품의 메모리를 공동 설계하는 데 필요한 "'예'라는 답변을 더 많이 지원하기 위해" R&D를 "대폭 증가시켰다"고 말했습니다. 그럼에도 불구하고, "때로는 모든 고객을 지원할 수 없습니다." 엔지니어당 두 배 많은 설계는 인력 채용을 동일 수준으로 유지하면서도 더 많은 '예'를 의미하며, 맞춤형 HBM 수요에 대한 다음 단서는 마블의 12월 1일 실적 발표에서 나올 것입니다.
마이크론의 R&D는 증가했지만, 매출은 훨씬 더 많이 증가
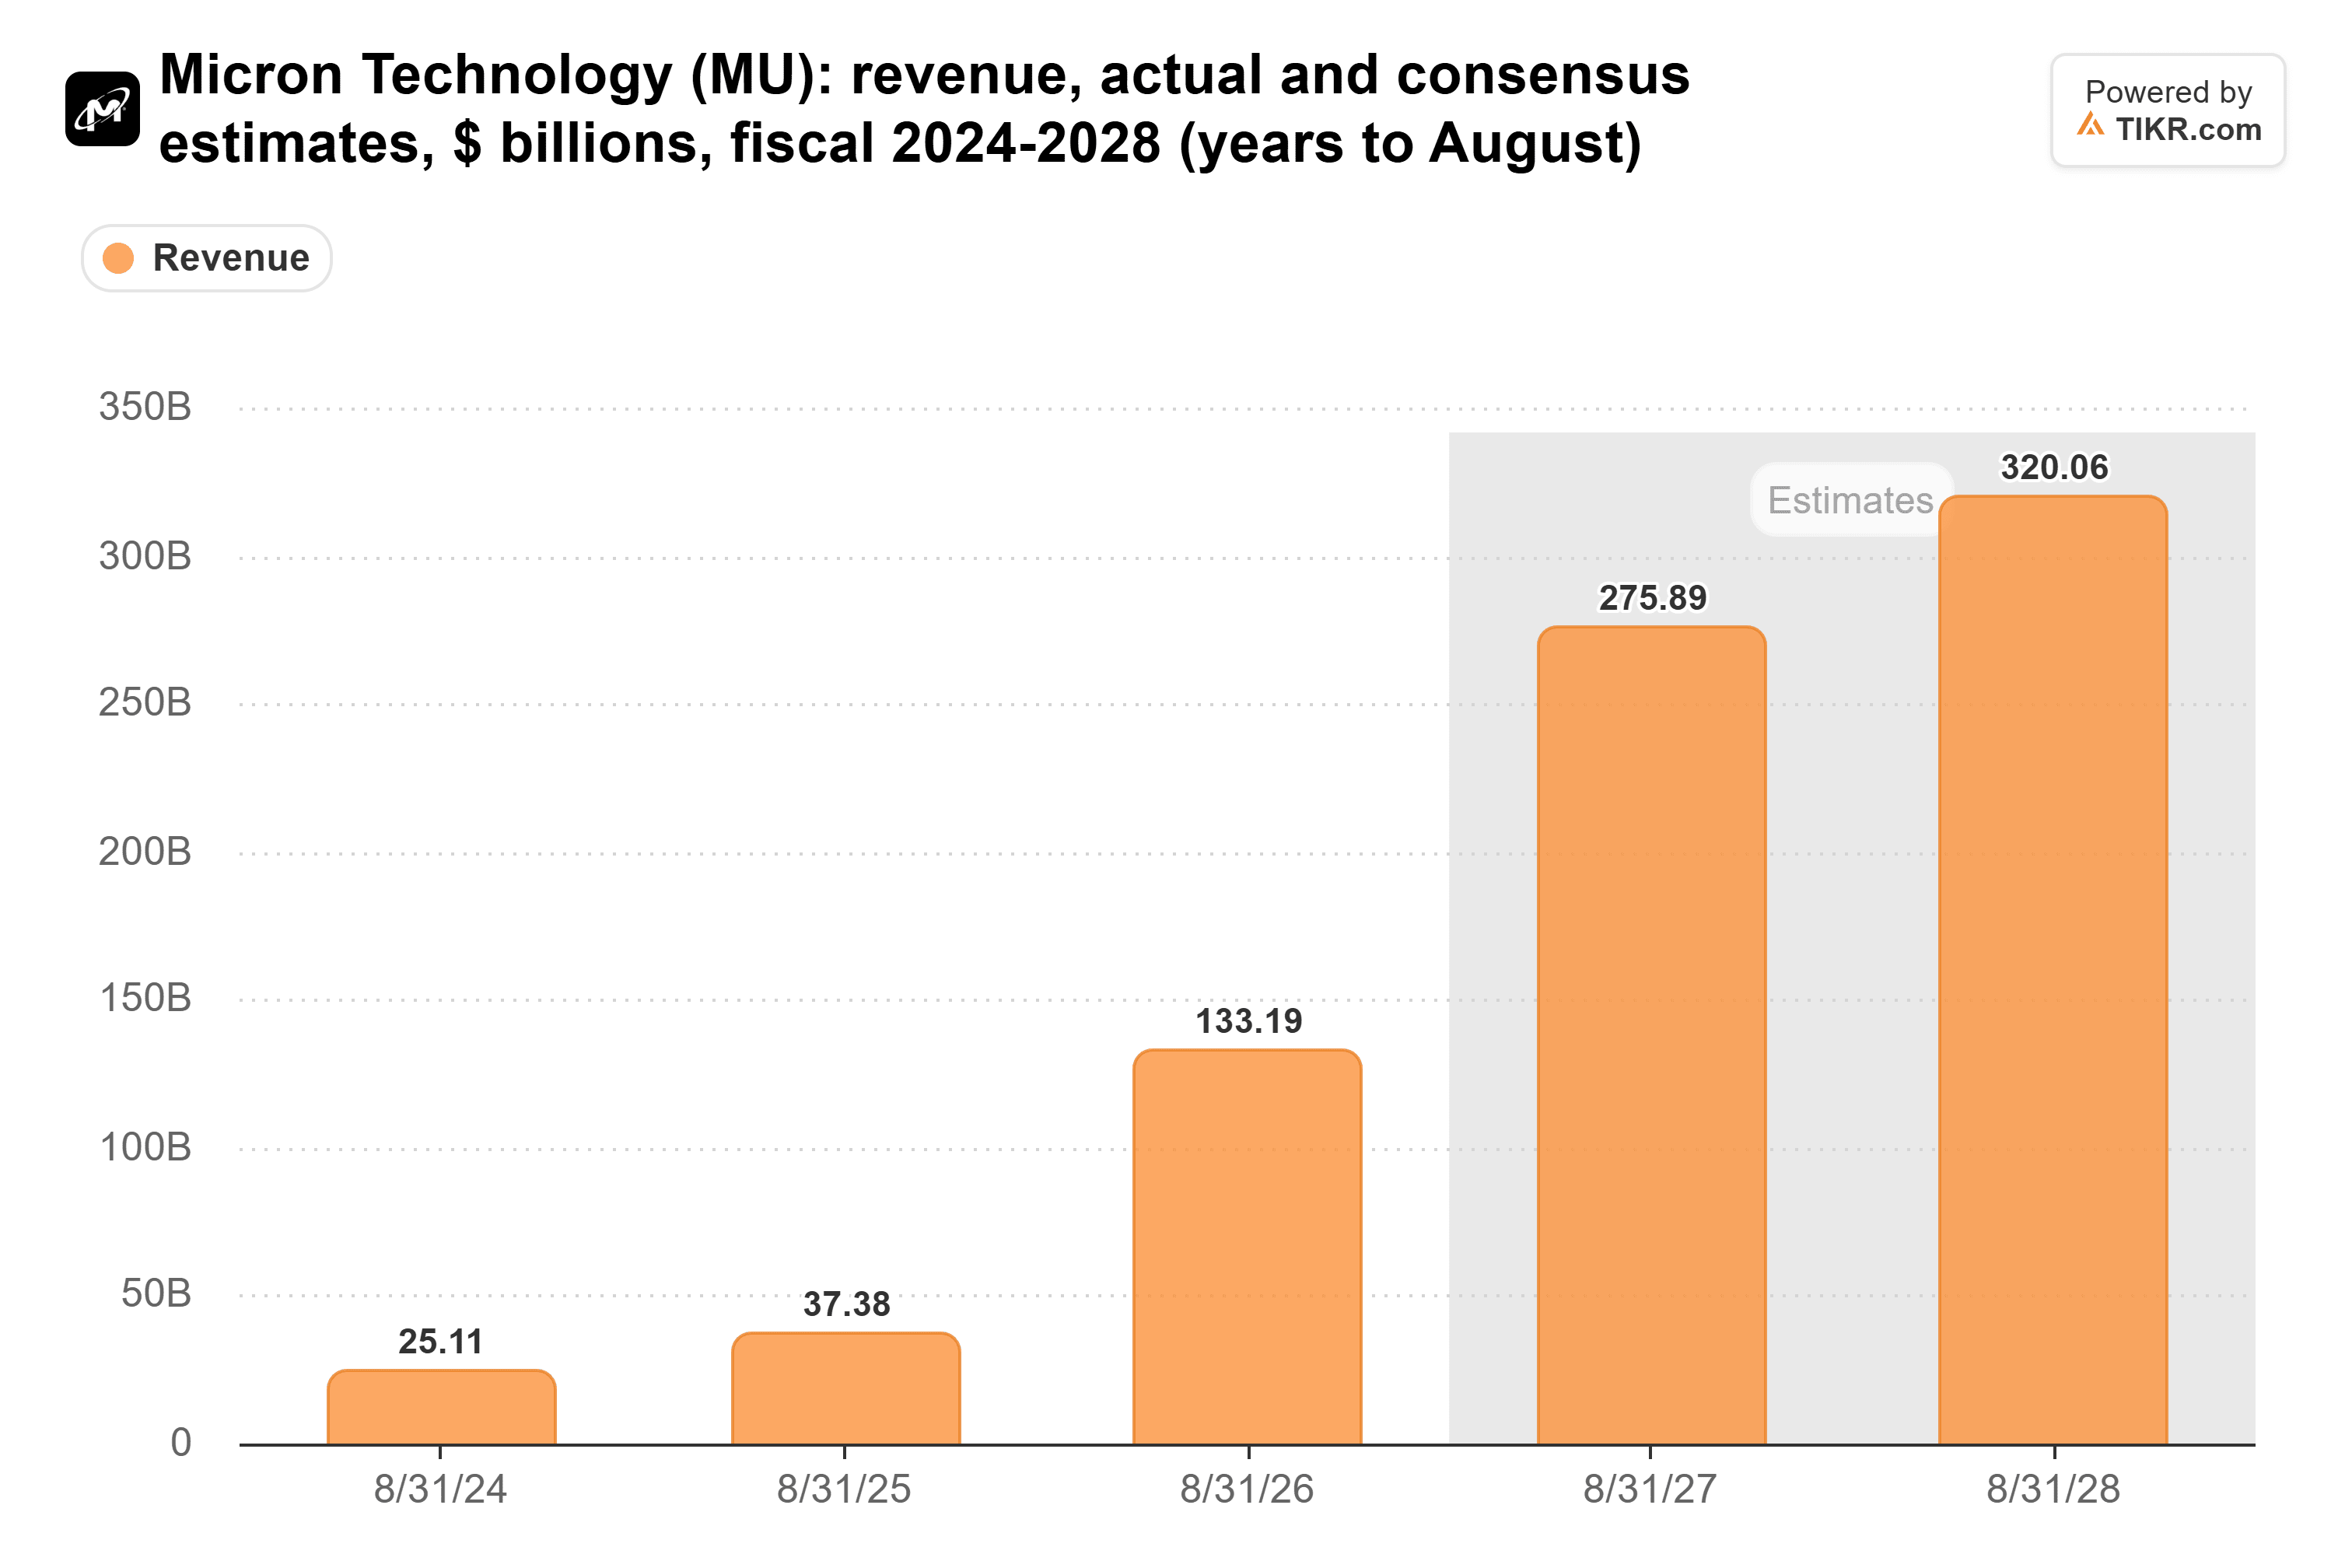
매출은 2026 회계연도에 374억 달러에서 1,332억 달러로 증가했으며, 애널리스트들은 올해 회계연도에 다시 두 배 이상 증가할 것으로 예상하고 있습니다.
GAAP 기준 R&D 비용은 2026 회계연도에 49% 증가한 56억 5천만 달러를 기록했으며, 마이크론은 2027 회계연도에 비 GAAP 기준 영업비용이 약 25억 달러 증가할 것으로 예상합니다, 이는 주로 더 높은 R&D와 인센티브 보상 때문입니다.
이는 매출의 약 4%에 불과하며, 약 10%였던 수준에서 하락한 것입니다. 마이크론의 GAAP 기준 영업이익률은 74.6%에 달했습니다.
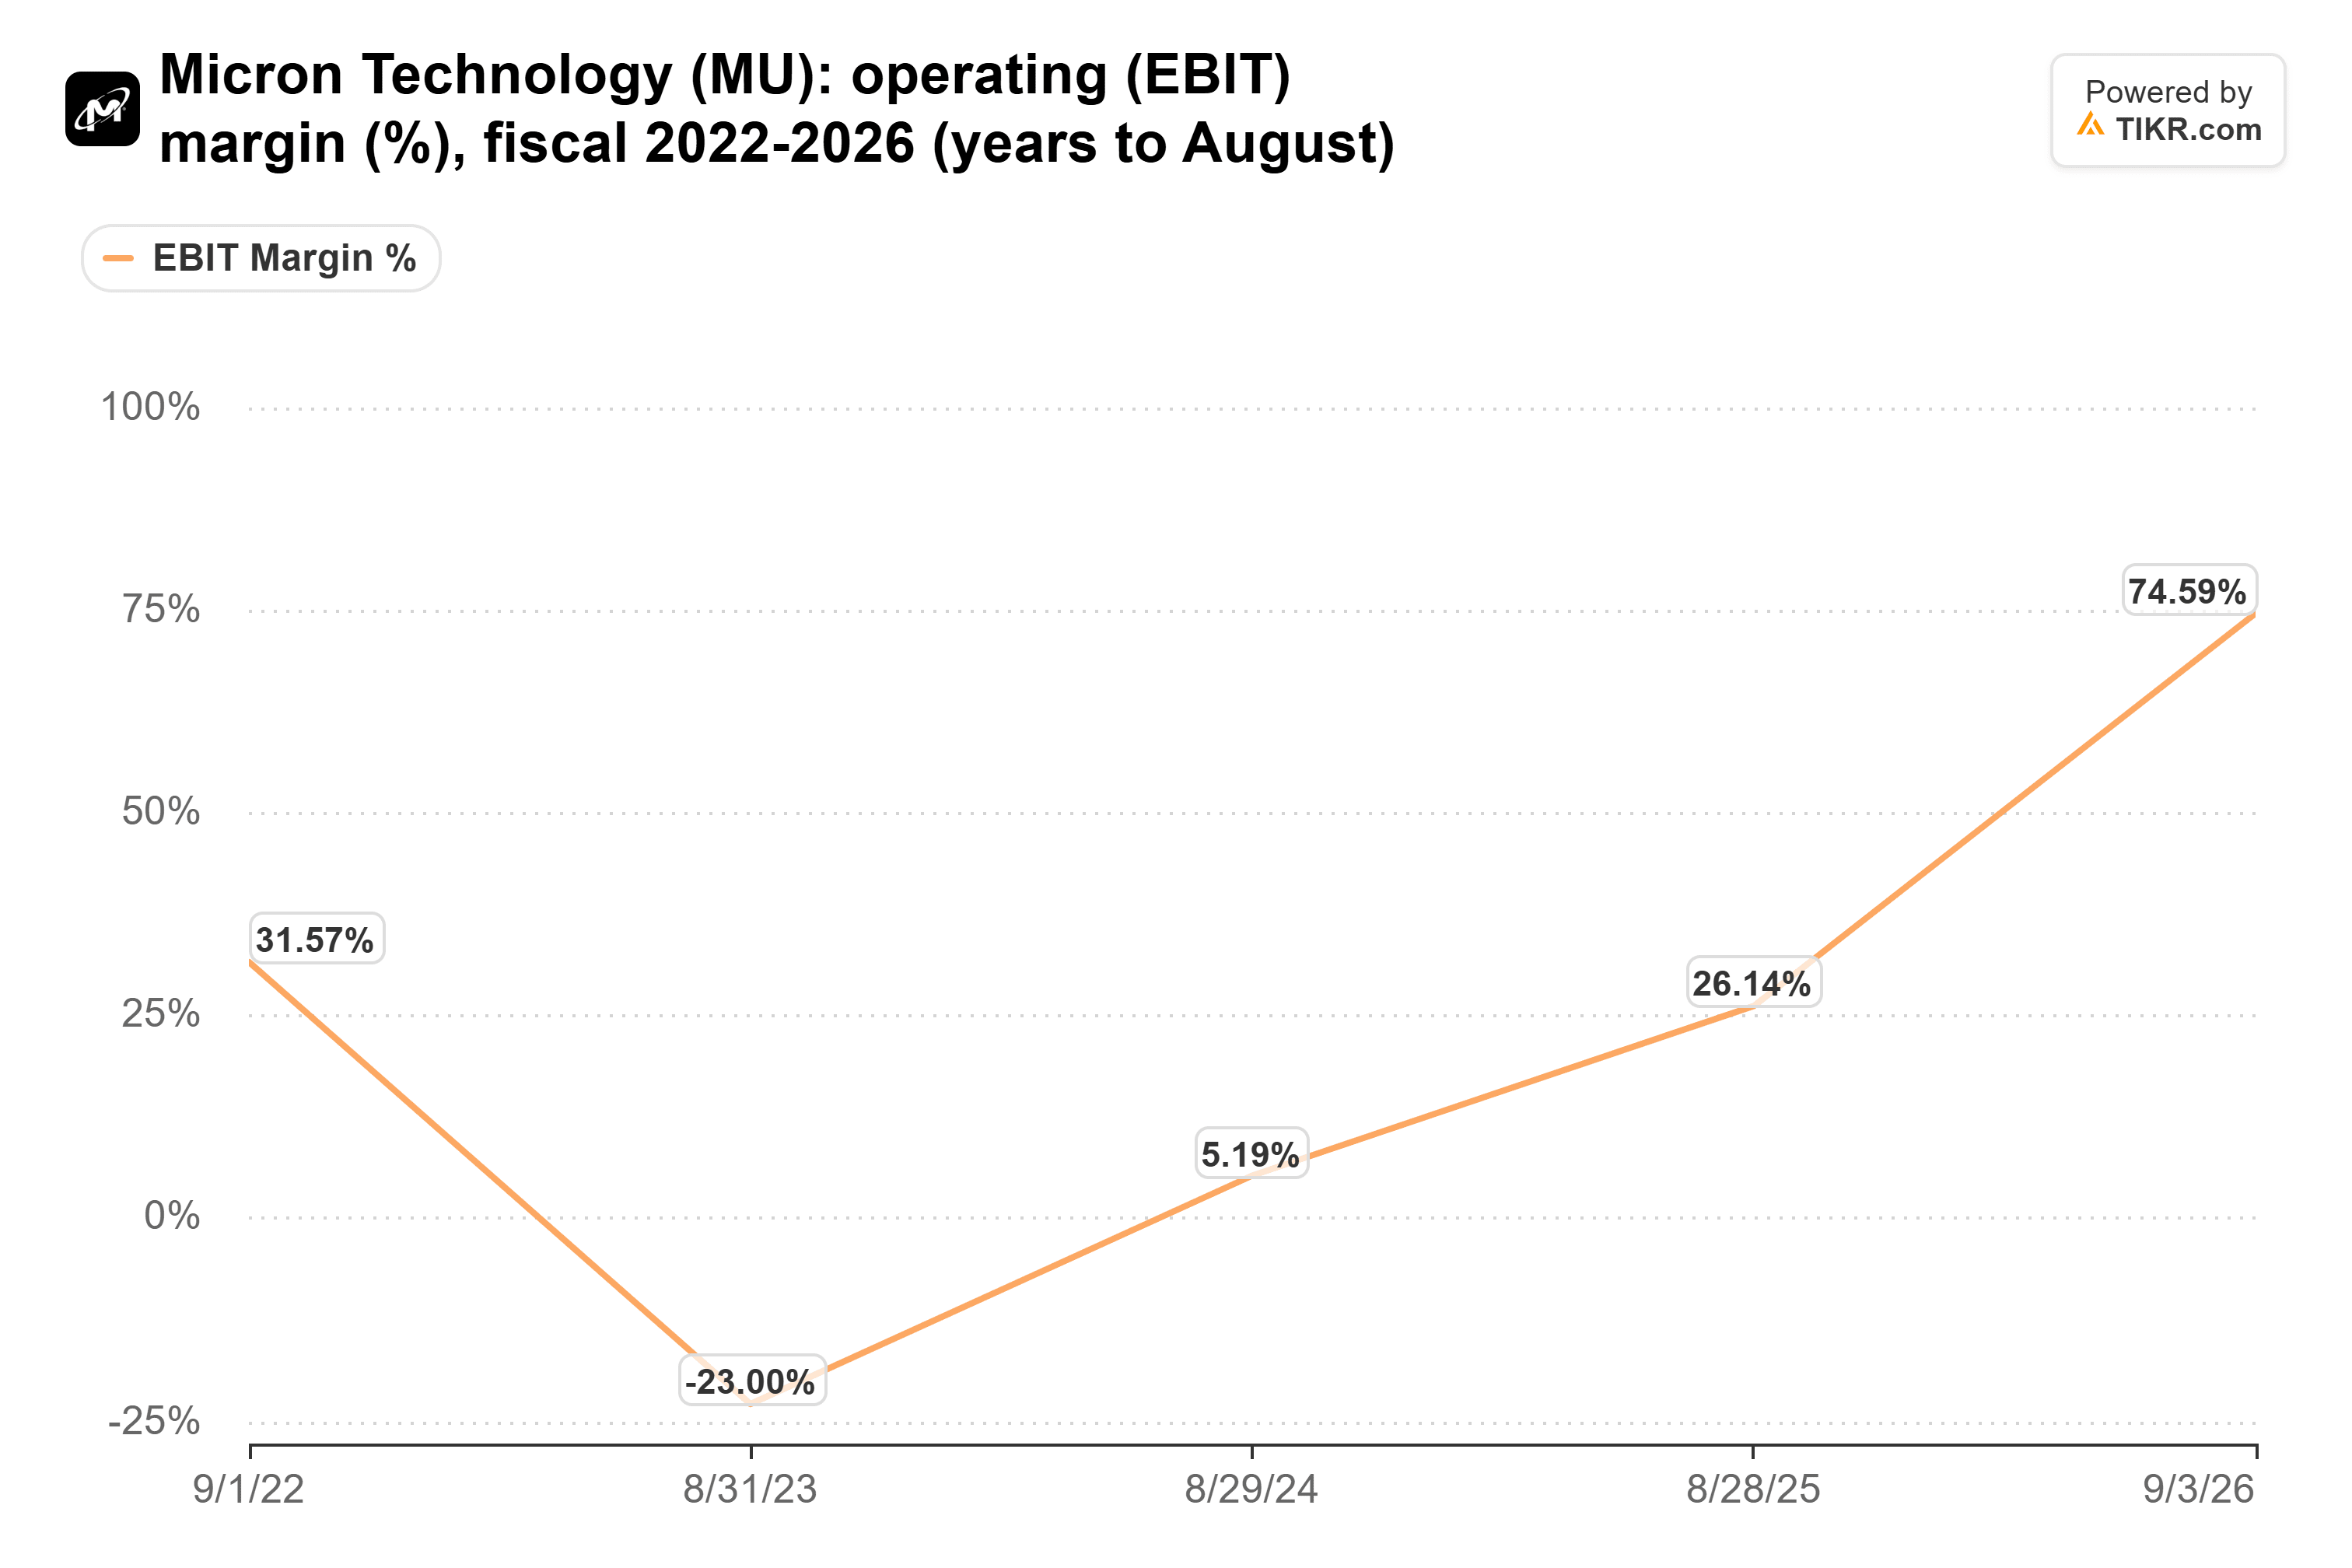
현재 지출은 이익률 문제가 아닙니다.
TIKR, 마이크론에 대한 49명의 애널리스트 추적 중… '매수' 의견은 몇 명일까요?
마이크론에 대한 매수, 보유, 매도 등급의 전체 분석과 월스트리트의 매출 및 수익 추정치를 한 곳에서 확인하세요. 50만 명 이상의 투자자들이 TIKR을 사용해 이와 같은 주식을 연구하고 있습니다. 마이크론의 애널리스트 등급 보기
더 빠른 설계가 파브를 더 많이 짓지는 않는다
데보어 사장은 구체적인 날짜 없이 "목표로 하고 있다"고 말했습니다. 인원은 여전히 증가하고 있습니다: "점점 더 효율적으로 변하고 있지만, 회사 인원도 확장하고 있습니다. 왜냐하면 이는 매우 노동 집약적인 일이기 때문입니다." 더 빠른 설계는 공급의 진정한 제약인 웨이퍼 수도 늘리지 않습니다. 데보어 사장이 "이제 정말 여러 해 동안 지속되고 있는 메모리 공급 부족"에 대한 답변은 새로운 파브이며, 첫 번째 새로운 보이시 파브는 2027년 중반까지 웨이퍼를 생산하지 않을 예정입니다.
시놉시스의 경우, 핵심 질문은 설계 자체에 대한 대가를 받는지, 아니면 엔지니어 수에 대한 대가를 받는지입니다. 12월 8일 실적 발표가 이를 알려줄 수 있습니다.
두 배 많은 설계는 마이크론의 다음 경기 침체기에 보상으로 작용
만약 마이크론이 그 목표를 달성한다면, 그것은 진정한 경쟁 우위이며, 메모리 가격이 하락할 때 가장 중요합니다. 2023 회계연도에는 매출이 155억 달러로 떨어졌지만, 마이크론은 여전히 31억 1천만 달러(매출의 약 5분의 1)를 R&D에 지출했고 57억 달러 이상의 영업손실을 기록했습니다. 두 배 많은 인원 없이 두 배 많은 맞춤형 작업을 수행하는 팀은 다음 불황기에도 R&D가 마진을 잠식하지 않으면서 고객을 유지할 수 있을 것입니다.
11월 19일 기준 선행 PER이 4.0배(5년 평균 약 14x 대비)인 것은 시장이 사이클의 종말을 가격에 반영하고 있음을 의미합니다. 이것이 마이크론이 지난 분기 애플보다 더 많은 수익을 냈음에도 불구하고 가치는 1/6에 불과한 이유입니다. 마이크론은 12월 17일에 1분기 실적을 발표합니다. 증거는 더 짧은 설계 주기나 엔지니어당 더 많은 완성된 설계가 될 것이며, 마이크론은 아직 두 숫자 모두 공개하지 않았습니다.
그렇다면 마이크론 주식의 실제 가치는 얼마일까요?
TIKR을 사용하면 1분도 안 되어 어떤 주식의 미래 가격도 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정만 입력하면 마이크론이 얼마나 가치가 있을지 확인하세요. 월스트리트 컨센서스 추정치에서 시작하거나, 비즈니스에 대한 자신의 견해를 반영하기 위해 입력값을 조정하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR이나 저희 콘텐츠 팀의 투자 또는 재무 조언으로 의도되거나, 특정 주식을 사고파는 권유가 아님을 유의해 주십시오. 저희는 TIKR 터미널의 투자 데이터와 애널리스트들의 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 주식에 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행운 있는 투자 되시길 바랍니다!